
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.87 Trilhões de dólares |
| Tamanho do Mercado (2026) | 0.90 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.09 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.88 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção Residencial dos EUA por Mordor Intelligence
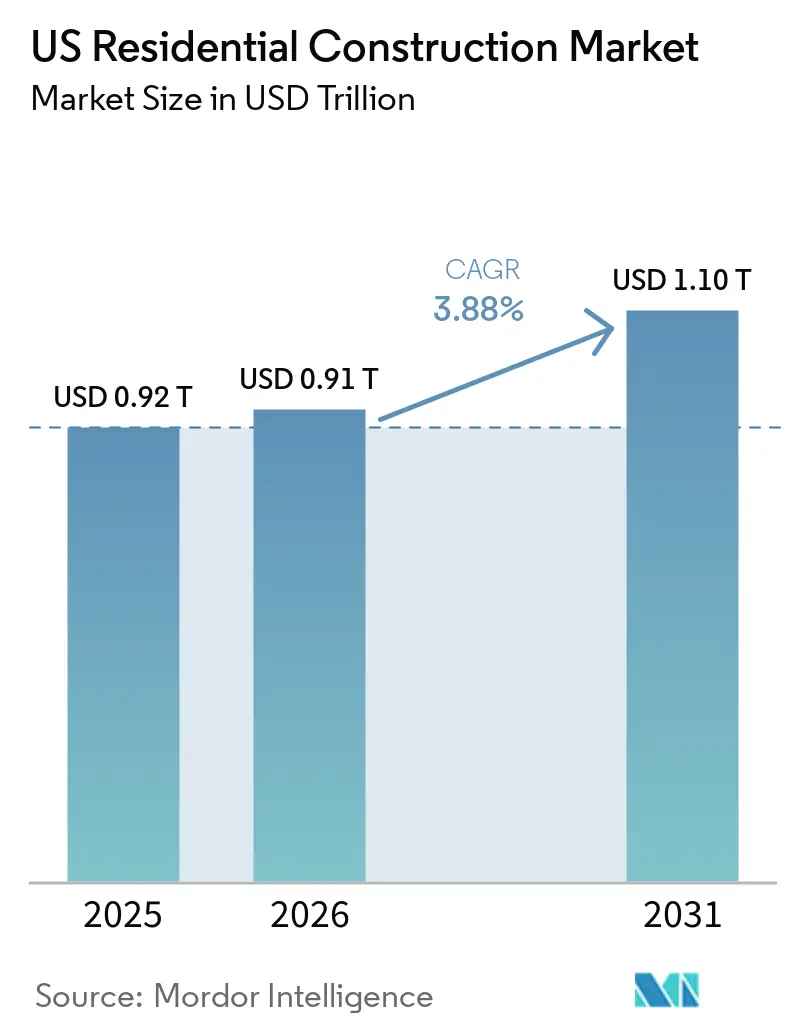
O tamanho do Mercado de Construção Residencial dos EUA foi avaliado em 0,91 trilhões de USD em 2025 e estima-se que cresça de 0,9 trilhões de USD em 2026 para atingir 1,09 trilhões de USD até 2031, a um CAGR de 3,88% durante o período de previsão (2026-2031).
O robusto impulso demográfico, as maiores alocações de capital institucional e a acelerada adoção de tecnologia sustentam essa expansão, mesmo enquanto os incorporadores navegam pelas oscilações cíclicas das taxas de hipoteca. A migração para as metrópoles do Sun Belt, as reformas de zoneamento favoráveis e os incentivos federais de eficiência energética ampliam a base de demanda. Os construtores diferenciam-se cada vez mais por meio de pré-fabricação, impressão 3D e plataformas de gestão de projetos orientadas por dados, enquanto os crescentes riscos de seguros e de abastecimento de água impulsionam a diversificação geográfica. Em conjunto, essas forças reposicionam o mercado de construção residencial dos EUA como uma oportunidade estratégica de infraestrutura, e não como um investimento de curto ciclo sensível às taxas de juros.
Principais Conclusões do Relatório
- Por tipo de imóvel, vilas e casas em terreno próprio responderam por 73,36% da participação do mercado de construção residencial dos Estados Unidos em 2025, enquanto apartamentos e condomínios têm previsão de crescer a um CAGR de 4,30% até 2031.
- Por método construtivo, a construção convencional no local respondeu por 97,19% da participação do mercado de construção residencial dos Estados Unidos em 2025, incluindo a construção pré-fabricada e modular, com previsão de crescer a um CAGR de 5,20% até 2031.
- Por tipo de construção, a nova construção respondeu por 59,43% da participação do mercado de construção residencial dos Estados Unidos em 2025, enquanto a reforma tem previsão de crescer a um CAGR de 4,65% até 2031.
- Por fonte de investimento, o investimento privado respondeu por 98,65% da participação do mercado de construção residencial dos Estados Unidos em 2025, enquanto o investimento público tem previsão de crescer a um CAGR de 4,32% até 2031.
- Por região, o Sudeste respondeu por 35,21% da participação do mercado de construção residencial dos Estados Unidos em 2025, enquanto o Nordeste tem previsão de crescer ao CAGR mais rápido, de 4,54%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| A queda das taxas hipotecárias melhora a acessibilidade | +1.2% | Nacional, com maior impacto no Nordeste e no Oeste | Médio prazo (2-4 anos) |
| Aumento da formação de lares por parte dos Millennials | +0.8% | Nacional, concentrado nos corredores de crescimento do Sudeste e do Oeste | Longo prazo (≥ 4 anos) |
| Entrada de capital institucional no segmento construção para arrendamento | +0.7% | Mercados primários do Sudeste e do Oeste, expandindo-se para metrópoles secundárias | Médio prazo (2-4 anos) |
| O envelhecimento do parque habitacional impulsiona a remodelação | +0.6% | Nacional, com ênfase nos mercados consolidados do Nordeste e do Meio-Oeste | Longo prazo (≥ 4 anos) |
| Reformas de zoneamento estaduais para maior densidade | +0.5% | Estados da Costa Oeste, expandindo-se para municípios progressistas do Nordeste | Longo prazo (≥ 4 anos) |
| Créditos fiscais para bombas de calor da Lei de Redução da Inflação (IRA) aceleram as retrofits | +0.4% | Nacional, com maior adoção em regiões de clima frio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Queda das Taxas Hipotecárias Melhora a Acessibilidade
As taxas hipotecárias com tendência de queda de 7% para perto de 6% no final de 2025 restauram aproximadamente 15% de poder de compra adicional, estimulando a procura de novas habitações em todos os segmentos de preço. O contexto de afrouxamento das taxas desbloqueia o "bloqueio de taxas" que mantinha os proprietários existentes à margem do mercado, empurrando mais compradores em direção à nova construção. Os compradores de primeira habitação constituem agora a maioria dos empréstimos financiados e preferem habitações energeticamente eficientes e prontas para tecnologia. Os construtores respondem com plantas de menor dimensão e pacotes de casa inteligente, especialmente em metrópoles secundárias ricas em empregos. O efeito combinado é uma curva de procura mais ampla e resiliente, amortecendo o mercado de construção residencial dos EUA contra a futura volatilidade das taxas de juros.
Aumento da Formação de Lares por Parte dos Millennials
Os Millennials com idades compreendidas entre os 28 e os 43 anos contribuirão com aproximadamente 70% da criação de novos lares até 2030, impulsionando uma procura estrutural que transcende as oscilações económicas de curto prazo. A sua preferência por comunidades de uso misto e ricas em comodidades acelera projetos de maior densidade perto de nós de transporte público. As expectativas digitais desta coorte tornam a entrada sem contacto, a integração solar e a manutenção baseada em aplicações móveis indispensáveis. As metrópoles do Sun Belt, como Austin e Raleigh, atraem interesse desproporcional devido ao menor custo de vida e a robustos mercados de emprego. Esta vaga demográfica sustenta a visibilidade de volume a longo prazo nos segmentos de habitação unifamiliar e multifamiliar[1].
Entrada de Capital Institucional no Segmento Construção para Arrendamento
Os investidores institucionais aplicam mais de USD 50 bilhões anualmente em comunidades de arrendamento unifamiliar e de construção para arrendamento (BTR), remodelando os padrões de produto e os requisitos de volume. Os empreendimentos BTR privilegiam plantas estandardizadas, acabamentos duráveis e manutenção centralizada, aumentando os custos por unidade, mas melhorando a economia do ciclo de vida. A concentração de capital nas metrópoles do Sun Belt leva a capacidade de construção ao seu limite, promovendo uma maior utilização de soluções modulares e de painéis. O enfoque dos investidores em fluxos de caixa previsíveis aumenta ainda mais a procura de materiais de baixo carbono e baixa manutenção. Como resultado, a vaga BTR incorpora um novo e estável segmento de clientes no mercado de construção residencial dos EUA.
O Envelhecimento do Parque Habitacional Impulsiona a Remodelação
A habitação mediana dos EUA tem aproximadamente 40 anos de existência, e 38% das habitações são anteriores a 1980, exigindo atualizações de sistemas de grande envergadura. As retrofits de eficiência energética impulsionadas por créditos federais têm um custo médio de USD 25.000-50.000 e incluem instalações de bombas de calor agora elegíveis para incentivos fiscais de 30%. As renovações atingem frequentemente valores de projeto comparáveis aos de novas construções em metrópoles com escassez de terrenos, expandindo efetivamente as cargas de trabalho de construção. Os empreiteiros que equilibram pipelines de renovação e de construção de raiz podem mitigar as oscilações cíclicas, enquanto os ofícios especializados — AVAC, isolamento e eletricidade — registam procura sustentada e prémios salariais. O boom de retrofits acrescenta assim uma camada secular ao perfil de crescimento do mercado de construção residencial dos EUA.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escassez de mão de obra qualificada | -0.9% | Nacional, com impactos agudos nos mercados de alto crescimento do Sun Belt | Médio prazo (2-4 anos) |
| Custos voláteis de materiais | -0.6% | Nacional, com variações regionais baseadas nos custos de transporte | Curto prazo (≤ 2 anos) |
| Picos nos prémios de seguros em zonas de risco climático | -0.4% | Regiões costeiras e áreas propensas a incêndios florestais no Oeste | Longo prazo (≥ 4 anos) |
| Moratórias de construção por escassez de água | -0.3% | Região Sudoeste, particularmente Arizona e Nevada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada
Os quadros de pessoal da construção civil permanecem quase 400.000 trabalhadores abaixo do pico de 2007, inflacionando os salários em 15-20% nas metrópoles de crescimento acelerado. A escassez em ofícios especializados prolonga os prazos e obriga os construtores a manter equipas internas maiores ou a pagar taxas premium a subempreiteiros. A incerteza da política de imigração agrava as lacunas regionais, particularmente no Texas e na Flórida. Estas pressões aceleram o investimento em robótica, pré-fabricação e impressão 3D, mas os períodos de arranque limitam o alívio a curto prazo. Consequentemente, a escassez de mão de obra pesa sobre a produção projetada e as margens em todo o mercado de construção residencial dos EUA.
Custos Voláteis de Materiais
Os preços da madeira oscilaram entre USD 300 e 1.200 por mil pés de prancha desde 2023, comprometendo a visibilidade dos custos. O aço, o betão e o cobre também flutuam com as perturbações globais do abastecimento e as variações tarifárias, acrescentando um risco orçamental de 8-12%. Os grandes construtores públicos cobrem-se com contratos a prazo, enquanto os pequenos empreiteiros absorvem choques nas margens ou renegociam preços a meio do ciclo. As disparidades regionais de frete alargam ainda mais as lacunas nos custos de entrega, incentivando o desenvolvimento em direção a mercados adjacentes aos materiais. A persistente volatilidade modera o apetite pelo risco no mercado de construção residencial dos EUA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
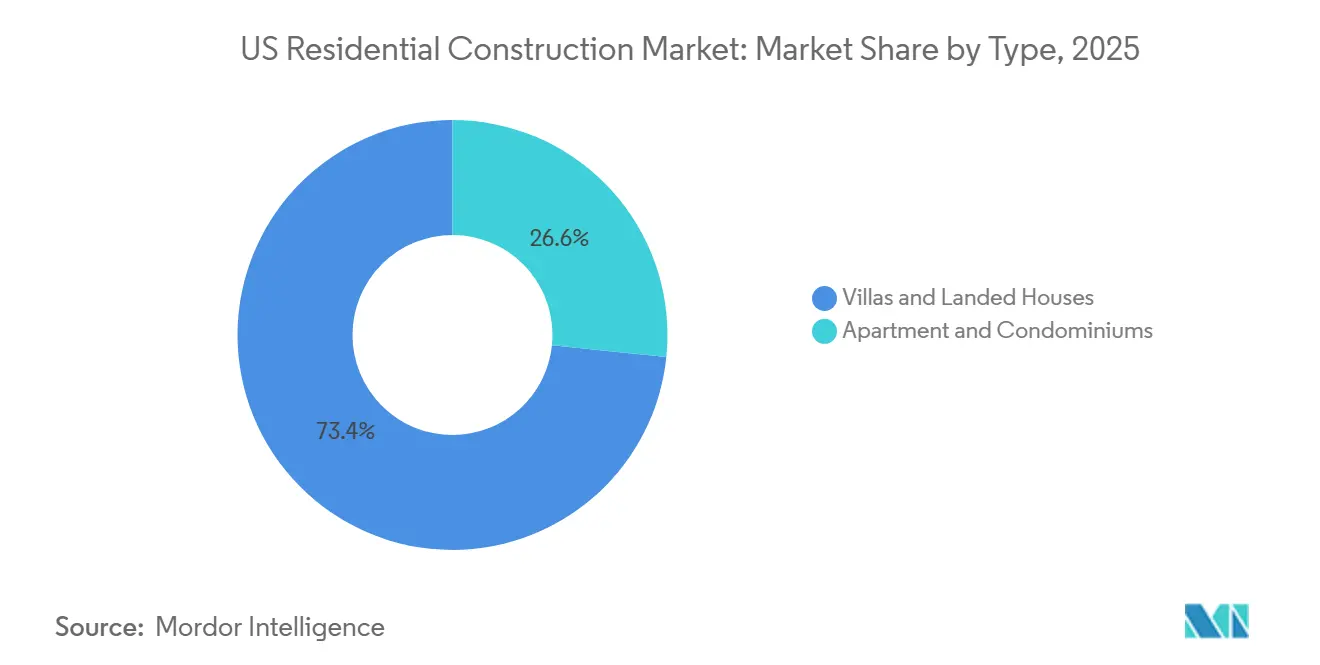
Os Apartamentos Lideram a Mudança de Densidade UrbanaPor tipo de imóvel, vilas e casas em terreno próprio responderam por 73,36% da participação do mercado de construção residencial dos Estados Unidos em 2025, enquanto apartamentos e condomínios têm previsão de crescer a um CAGR de 4,30% até 2031. O apetite dos investidores por ativos prontos para escala e geração de renda e as preferências dos millennials por comunidades com boa infraestrutura de mobilidade convergem para impulsionar os projetos multifamiliares em corredores orientados ao transporte público. Os projetos integram cada vez mais lounges de coworking, estacionamentos preparados para veículos elétricos e armários centralizados para encomendas, a fim de atender aos estilos de vida digitais.
A construção unifamiliar se adapta por meio de lotes menores, casas geminadas e comodidades comunitárias que imitam a conveniência urbana. Construtores como D.R. Horton lançaram linhas de aluguel de casas isoladas no Texas e na Flórida, refletindo a polinização cruzada entre segmentos. A disponibilidade de terrenos e as normas de avaliação ainda mantêm vilas e casas em terreno próprio em 60,85% do volume de 2025, mas os formatos de maior densidade avançam gradualmente à medida que os municípios buscam mandatos de oferta habitacional. No geral, a evolução do mix de produtos amplia o mercado de construção residencial dos EUA endereçável.



Por Tipo de Construção:
A Renovação AceleraA atividade de novas construções manteve uma participação de 59,43% em 2025, mas os projetos de reforma expandiram-se mais rapidamente, a um CAGR de 4,65%, impulsionados pelo envelhecimento do estoque habitacional e pelo apoio de créditos fiscais. Pacotes de retrofit energético, ampliações de cozinhas e conversões de unidades habitacionais acessórias elevam os orçamentos típicos acima de 75.000 USD, rivalizando com novas construções de entrada. Empreiteiros especializados em obras em residências ocupadas ganham poder de precificação e fidelização de clientes.
Os projetos acumulam-se em bairros tradicionais do Nordeste e do Meio-Oeste, onde a escassez de terrenos limita o desenvolvimento do zero. Construtores como Lennar lançaram divisões dedicadas de reforma para proteger-se do risco cíclico e atender à demanda dos clientes. O robusto nicho de retrofit, portanto, aprofunda a resiliência do tamanho do mercado de construção residencial dos EUA.
Por Método de Construção:
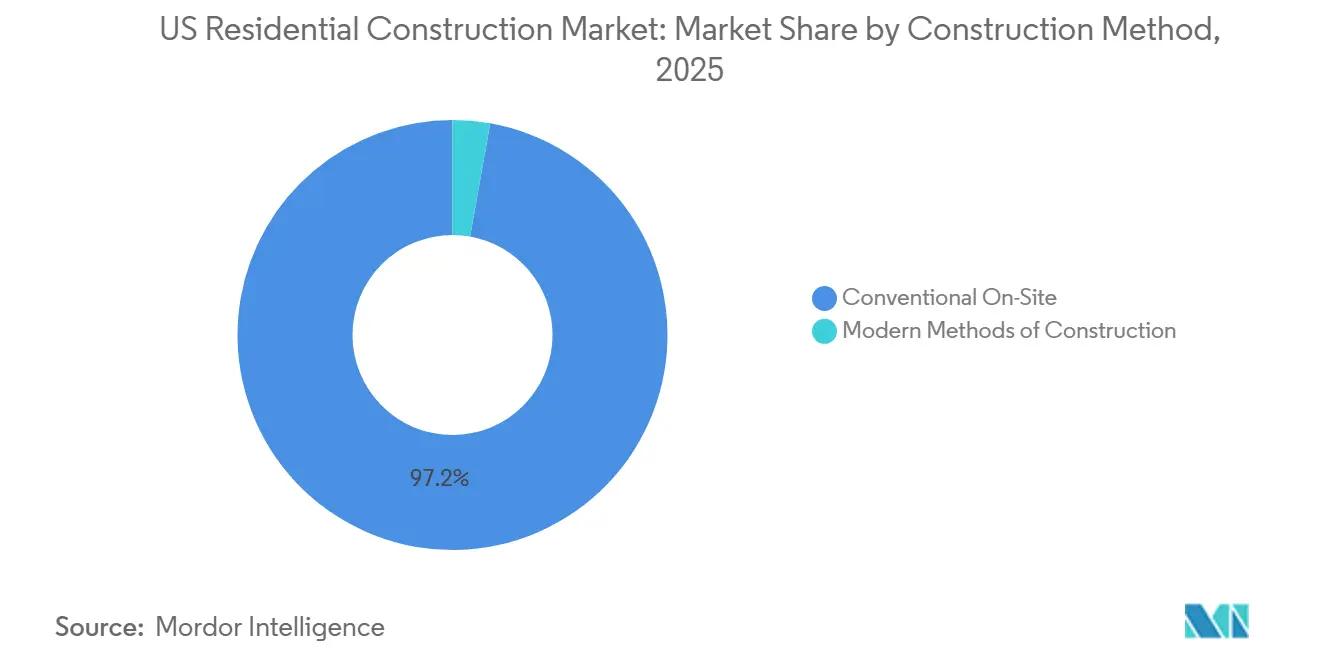
As Técnicas Modernas Ganham TerrenoPor método construtivo, a construção convencional no local respondeu por 97,19% da participação do mercado de construção residencial dos Estados Unidos em 2025, incluindo a construção pré-fabricada e modular, com previsão de crescer a um CAGR de 5,20% até 2031. A fabricação fora do local reduz a mão de obra no canteiro em até 40% e diminui os atrasos causados por condições climáticas, sendo atraente em regiões de altos salários e clima variável.
Grandes construtores nacionais fazem parcerias com startups de tecnologia para escalar plantas de painéis e linhas de estruturação robótica. As bolsas de pesquisa de 600.000 USD do HUD para casas impressas em 3D no Alasca destacam o apoio político. Embora a aceitação por códigos de construção e a logística de frete ainda limitem a adoção, as técnicas modernas estão posicionadas para elevar a qualidade e a velocidade, reforçando a produtividade em todo o setor de construção residencial dos EUA.

Por Fonte de Investimento:
O Capital Privado DominaPor fonte de investimento, o investimento privado respondeu por 98,65% da participação do mercado de construção residencial dos Estados Unidos em 2025, enquanto o investimento público tem previsão de crescer a um CAGR de 4,32% até 2031. Programas federais como a iniciativa PRICE de 225 milhões de USD visam à modernização de comunidades de habitação manufaturada, catalisando a demanda por empreiteiros em regiões com restrições de acessibilidade.
As parcerias público-privadas combinam terrenos municipais com a expertise de construtores para cumprir mandatos de inclusão habitacional. Estados como a Califórnia utilizam títulos isentos de impostos e bônus de densidade, enquanto a Flórida apoia-se em ecossistemas privados de aluguel construído para esse fim. O mix de financiamento combinado amplia o funil de projetos prontos para execução, aumentando a liquidez em todo o mercado de construção residencial dos EUA.
Análise Geográfica
O Sudeste manteve uma participação de 41,12% em 2025, impulsionado por relocações corporativas, fluxos populacionais e zoneamento pró-crescimento. Os corredores metropolitanos da Flórida, de Orlando a Tampa, lideram as emissões de alvarás, enquanto a Geórgia e a Carolina do Norte atraem empregadores dos setores de logística e tecnologia que sustentam a demanda habitacional. Aprovações simplificadas e abundância de terrenos desenvolvíveis permitem que grandes comunidades planejadas se expandam rapidamente, sustentando o volume mesmo em meio às oscilações do ciclo de crédito.
Em contraste, o Oeste registra o CAGR mais elevado, de 5,71%, até 2031, apesar do elevado ônus regulatório. Os mandatos de densidade da Califórnia, as permissões para duplexes no Oregon e os incentivos de conservação de água do Colorado redefinem o mix de formatos em direção a casas geminadas e apartamentos de médio porte. Os incorporadores do Arizona navegam pelos testes de disponibilidade hídrica, mas ainda assim lançam pipelines de mais de 10.000 unidades, frequentemente aproveitando soluções de estrutura modular para compensar a escassez de mão de obra. Os salários do setor de tecnologia em Seattle e no Vale do Silício sustentam preços premium, amortecendo os riscos de margem decorrentes de rigorosos códigos de construção sustentável.
A retomada do Nordeste evidencia ganhos de 57,9% mensais e de 109,3% anuais nos inícios de obras residenciais, revertendo anos de subconstrução. A crônica escassez na Pensilvânia desencadeia aprovações por direito e destinações orçamentárias para infraestrutura, enquanto Massachusetts expande o zoneamento orientado ao transporte público para estimular quarteirões de uso misto. As reformas de habitações pré-guerra na cidade de Nova York e em Boston absorvem mão de obra especializada, limitando a migração de trabalhadores para novos empreendimentos. O Meio-Oeste e o Sudoeste mantêm trajetórias estáveis próximas à média nacional, equilibrando acessibilidade e disponibilidade de terrenos sem os extremos de expansão e retração observados em outras regiões. Em conjunto, a diversidade regional distribui riscos e oportunidades por todo o mercado de construção residencial dos EUA.
Panorama regulatório
A política habitacional federal em 2026 concentra-se em rapidez, transparência e densidade. O 21st Century ROAD to Housing Act tornou-se lei em julho de 2026, autorizando medidas lideradas pelo HUD para expandir as isenções da NEPA para preenchimento urbano e reabilitação e para modernizar os limites de empréstimos da FHA. A Ordem Executiva 14394, emitida em 13 de março de 2026, determina que o HUD publique melhores práticas para governos estaduais e locais removerem barreiras administrativas, incluindo exigências de assinatura física.
Panorama Competitivo
Concentração do Mercado
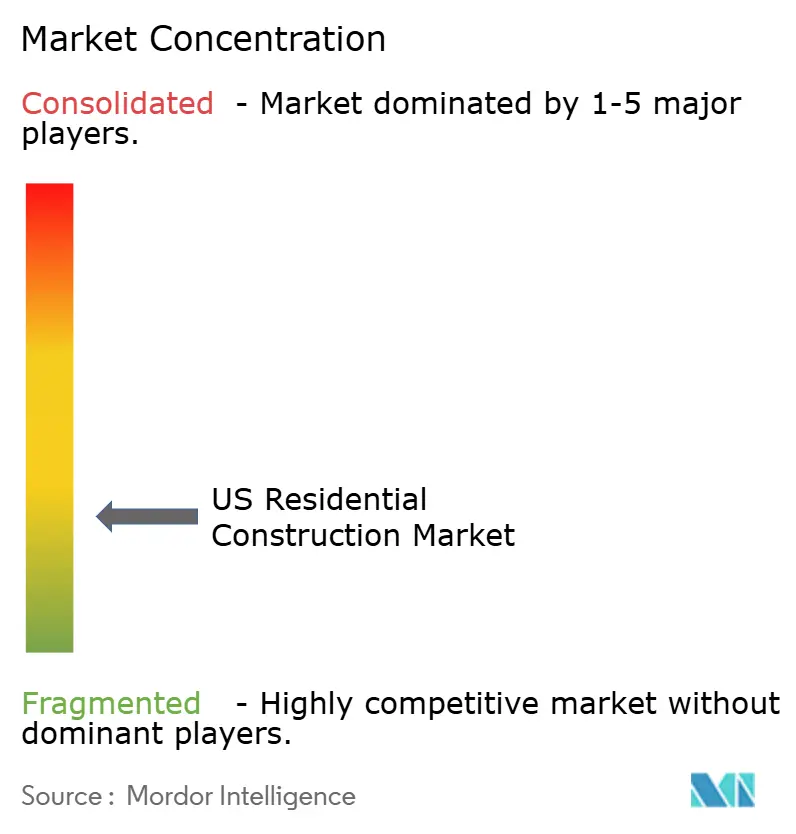
A concorrência permanece fragmentada, com especialistas regionais que mantêm fortes relações municipais, enquanto os gigantes nacionais exploram vantagens de escala em terrenos e aquisições. D.R. Horton, Lennar e PulteGroup aproveitam o poder de compra em volume para cobrir as oscilações das matérias-primas, enquanto as empresas locais vencem pela conceção personalizada e pela proximidade com o cliente. A adoção de tecnologia diferencia em todos os âmbitos: estimativas baseadas em IA, visitas de vendas em realidade virtual e deteção de conflitos com BIM comprimem os ciclos de tempo e as taxas de erro[2].
As aquisições estratégicas aceleram a consolidação; a compra de USD 4,9 bilhões da M.D.C. Holdings pela Sekisui House criou o quinto maior construtor e importou técnicas japonesas de energia zero para os canteiros de obras nos EUA. A aquisição da ODC Construction pela Asahi Kasei assegura capacidade especializada de estruturação na apertado mercado de trabalho da Flórida. Simultaneamente, as empresas boutique formam joint ventures de banco de terrenos ou convertem-se em especialistas em BTR, respondendo aos mandatos institucionais e evitando as dinâmicas de corrida ao volume.
A inovação de produtos também reconfigura o terreno contestável. Os líderes de habitação manufaturada lançam modelos conformes com o HUD com estética de construção no local, expandindo o alcance da acessibilidade. Os construtores em zonas de incêndio florestal adotam estruturas de aço, revestimento de cimento e paisagismo resistente ao fogo para restaurar a confiança das seguradoras. No geral, a intensidade competitiva passa da mera contagem de lotes para a tecnologia, a gestão de risco e o alinhamento com parceiros de capital — uma mudança que reforça os alicerces estruturais do mercado de construção residencial dos EUA.
Líderes do Setor de Construção Residencial dos EUA
-
D.R. Horton
-
Lennar Corp.
-
PulteGroup
-
NVR
-
Toll Brothers, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção Residencial dos EUA Empresas cobertas neste relatório
- D.R. Horton
- Lennar Corporation
- PulteGroup
- NVR
- Dream Finders Homes, Inc.
- KB Home
- Meritage Homes
- Clayton Properties Group
- Century Communities
- LGI Homes
- Toll Brothers
- Sumitomo Forestry Co. Ltd
- Beazer Homes
- Greystar
- Alliance Residential
- Mill Creek Residential
- Wood Partners
- M/I Homes, Inc.
- Related Group
- The NRP Group
Oportunidades de mercado e perspectivas futuras
O ROAD to Housing Act apoia subsídios federais vinculados a catálogos de projetos habitacionais pré-aprovados, com o objetivo de simplificar o licenciamento. Também determina que o HUD desenvolva diretrizes nacionais e projetos-piloto para edifícios multifamiliares de escada única com até seis pavimentos.
Separadamente, os investimentos em infraestrutura de IA criam um mercado endereçável de mais de 269 bilhões de dólares para a construção em 2026. Diante dos estrangulamentos de mão de obra qualificada, os sistemas modulares e pré-fabricados estão ganhando força, sustentando preços premium para componentes padronizados e de alta qualidade.
Desenvolvimentos industriais recentes em Mercado de Construção Residencial dos EUA
- Julho de 2026: uma das principais construtoras residenciais dos EUA divulgou os resultados do terceiro trimestre fiscal de 2026, entregando 84.655 casas nos últimos doze meses encerrados em 30 de junho de 2026. O resultado destaca a escala e o impulso de mercado que podem moldar a estratégia de terrenos e as negociações com fornecedores.
- Julho de 2026: uma proposta totalmente em dinheiro para adquirir a Beazer Homes USA por 32,00 dólares por ação foi revisada. A manobra indica a continuidade da dinâmica de consolidação no setor de construção de casas unifamiliares.
- Junho de 2026: a First America Homes expandiu para o mercado de Dallas-Fort Worth com a aquisição de 81 lotes residenciais em Leonard Trails, Anna, TX. Isso amplia sua carteira de terrenos em um corredor de crescimento.
Mercado de Construção Residencial dos EUA Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor das atividades de construção residencial nos Estados Unidos, incluindo obras novas e de renovação que resultam em estruturas habitacionais entregues e serviços de construção no local relacionados, nas principais regiões dos EUA.
Exclusões de escopo: Excluímos edifícios comerciais, infraestrutura civil e transações imobiliárias puras que não representam obras de construção ou renovação.
Visão Geral da Segmentação
- Por Tipo
- Apartamentos e Condomínios
- Vilas e Casas Térreas
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Método de Construção
- Convencional no Local
- Métodos Modernos de Construção (Pré-fabricado, Modular, etc.)
- Por Fonte de Investimento
- Público
- Privado
- Por Região
- Nordeste (Nova Iorque, Massachusetts, Pensilvânia, etc.)
- Meio-Oeste (Illinois, Ohio, Michigan, etc.)
- Sudeste (Flórida, Geórgia, Carolina do Norte, etc.)
- Oeste (Califórnia, Washington, Colorado, etc.)
- Sudoeste (Texas, Arizona, Novo México, etc.)
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para estabelecer os limites mensuráveis do mercado e para construir o primeiro panorama de demanda e atividade sobre o qual um modelo pode se sustentar. Baseamo-nos em séries temporais públicas de construção e habitação e em definições provenientes de fontes como o US Census Bureau (inícios de obras, licenças e gastos com construção), o US Bureau of Labor Statistics (emprego na construção e sinais de inflação de custos) e o US Bureau of Economic Analysis (defladores macroeconômicos e de preços que impactam os relatórios de valor).
Para manter as premissas fundamentadas, também revisamos fontes como publicações do HUD, dados do Federal Reserve sobre taxas de hipoteca e condições de crédito, e material setorial de grupos como a NAHB para indicadores de sentimento dos construtores e de pipeline. Além disso, registros de empresas, apresentações a investidores e imprensa de reputação auxiliam na validação do comportamento de preços, tendências de backlog e mudanças de composição entre atividades unifamiliares e multifamiliares. Quando necessário, assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, e bases de dados de patentes são utilizadas para verificar anúncios de grandes projetos, estruturas de propriedade e sinais de adoção tecnológica. Esses exemplos são ilustrativos, e muitas outras fontes também foram consultadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para testar as premissas documentais sob pressão e para preencher lacunas que não aparecem claramente em tabelas públicas, especialmente em relação à intensidade de reformas, repasse de preços e composição regional. Conversamos com um conjunto diversificado de construtores, empreiteiros especializados, distribuidores, gerentes de projetos e especialistas no ecossistema habitacional em todo os Estados Unidos, para que o modelo reflita como o trabalho é efetivamente contratado, executado e precificado em diferentes ciclos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 32% | CXOs: 12% |
| Nível intermediário: 47% | Líderes Funcionais/de Unidade: 36% |
| Empresas de menor porte: 21% | Gerentes: 52% |
Dimensionamento e Previsão do Mercado
Para o dimensionamento, iniciamos com uma construção de cima para baixo que reconstrói o valor da construção residencial utilizando sinais de atividade habitacional dos EUA e padrões de gastos com construção, ajustando o total para corresponder ao limite definido exclusivamente para o setor residencial. Os resultados são corroborados por aproximações seletivas de baixo para cima, como verificações de preço médio de venda por volume por tipo de habitação e região, e verificações junto a fornecedores e canais que ajudam a confirmar se os preços e a carga de trabalho implícitos são realistas.
O modelo é orientado por insumos práticos que podem ser acompanhados de forma consistente ao longo do tempo, como inícios de obras e licenças de construção, tendências de gastos realizados em obras, direção das taxas de hipoteca e sinais de acessibilidade, movimentação de custos de mão de obra e materiais, e a divisão entre construção nova e atividade de renovação. Quando os dados públicos não estão claramente separados — por exemplo, a intensidade de reformas dentro de totais de gastos mais amplos —, utilizamos fatores de correção obtidos em entrevistas e, em seguida, verificamos os resultados em relação a indicadores independentes, como sentimento dos construtores e tendências de emprego.
A previsão é construída por meio de análise de cenários apoiada por expectativas em nível de variável coletadas em discussões primárias, e está ancorada ao ritmo de licenciamento, inícios de obras e inflação de custos esperada, em vez de uma única premissa macroeconômica. Quando uma série de dados local é escassa ou apresenta quebras devido a reclassificações, a lacuna é tratada por meio de suavização de curto prazo e pela incorporação da direcionalidade de indicadores de maior frequência, antes que os totais finais sejam reequilibrados em relação ao panorama nacional.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas etapas que verificam a matemática, a direção e a aderência à realidade antes que os resultados sejam finalizados. Comparamos os resultados com sinais independentes, como relações entre licenças e inícios de obras, variações no emprego na construção e tendências de gastos reportados, e investigamos variações que parecem excessivas para o estágio do ciclo ou a composição regional.
Se uma anomalia for identificada, as premissas são revisadas e, quando necessário, especialistas são novamente consultados para confirmar se a mudança é estrutural ou temporária. Uma etapa de revisão interna é concluída antes da aprovação final, para que definições, unidades e tratamento de moeda sejam consistentes ao longo da série temporal. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Construção Residencial dos EUA da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar diferentes valores de mercado para a construção residencial dos EUA, pois os publicadores nem sempre contabilizam os mesmos tipos de trabalho e podem não ancorar os cálculos nas mesmas séries de atividade pública. As diferenças também decorrem de como a renovação é tratada, se a composição regional é explicitamente modelada e se os valores são reportados em dólares nominais ou ajustados pela inflação dos custos de construção.
Ao acompanhar inícios de obras e licenças em conjunto com séries de gastos com construção, e ao atualizar a participação de reformas e as premissas de precificação regional por meio de verificações em entrevistas, a Mordor Intelligence mantém a estimativa vinculada à atividade residencial mensurável dos EUA, em vez de totais amplos de construção. As maiores discrepâncias geralmente surgem quando um estudo mistura construção residencial com não residencial, utiliza um único preço médio nacional sem ajuste regional, ou se baseia em curvas de custos mais antigas que não refletem o ambiente atual de mão de obra e materiais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,90 trilhões de USD (2026) | |
| Associação Setorial A | 1,32 trilhões de USD (2026) | Aplica uma definição de atividade mais restrita, com ênfase nos pipelines de novas construções, e tende a subestimar o valor das reformas quando os gastos estão incorporados em totais mais amplos de melhorias residenciais. |
| Consultoria Global B | 1,55 trilhões de USD (2026) | Utiliza um limite mais amplo que combina categorias de construção adjacentes e assume uma escalada de preços mais acelerada, o que infla o valor quando a composição regional e o repasse de custos não são revalidados para o ano em questão. |
A dispersão nos valores publicados é explicada principalmente pela forma como as reformas são capturadas, pelo rigor com que os limites exclusivamente residenciais são aplicados e pela forma como os preços são atualizados para o ciclo atual. Nossa abordagem permanece reproduzível porque cada etapa pode ser rastreada até a atividade habitacional observável e um pequeno conjunto de premissas de precificação e composição que são ativamente verificadas e revisadas.
Principais Questões Respondidas no Relatório
Qual é a dimensão atual do mercado de construção residencial dos EUA em 2026?
Os gastos estão em 900 bilhões de USD em 2026.
Que taxa de crescimento está prevista para a construção residencial dos EUA até 2031?
O total de gastos deve atingir 1.090 bilhões de USD até 2031, o que representa um CAGR de 3,88%.
Qual a região que lidera a produção de construção residencial dos EUA?
O Sudeste responde por 35,21% da atividade de 2025 e mantém a principal posição regional.
Qual o segmento de produto que está a crescer mais rapidamente?
Apartamentos e condomínios avançam a um CAGR de 4,30% até 2031, superando todos os outros formatos.
Qual método construtivo está ganhando terreno mais rapidamente?
Os métodos modernos de construção, como a edificação modular e em painéis, crescem a um CAGR de 5,20% até 2031.
Qual o método de construção que está a ganhar terreno mais rapidamente?
Os métodos modernos de construção — como a construção modular e em painéis — estão a crescer a um CAGR de 7,62% até 2031.