
Tamanho e Participação do Mercado de Energia do Japão
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 393.33 gigawatt |
| Volume do Mercado (2026) | 397.34 gigawatt |
| Volume do Mercado (2031) | 417.99 gigawatt |
| Growth Rate (2026 - 2031) | 1.02 % |
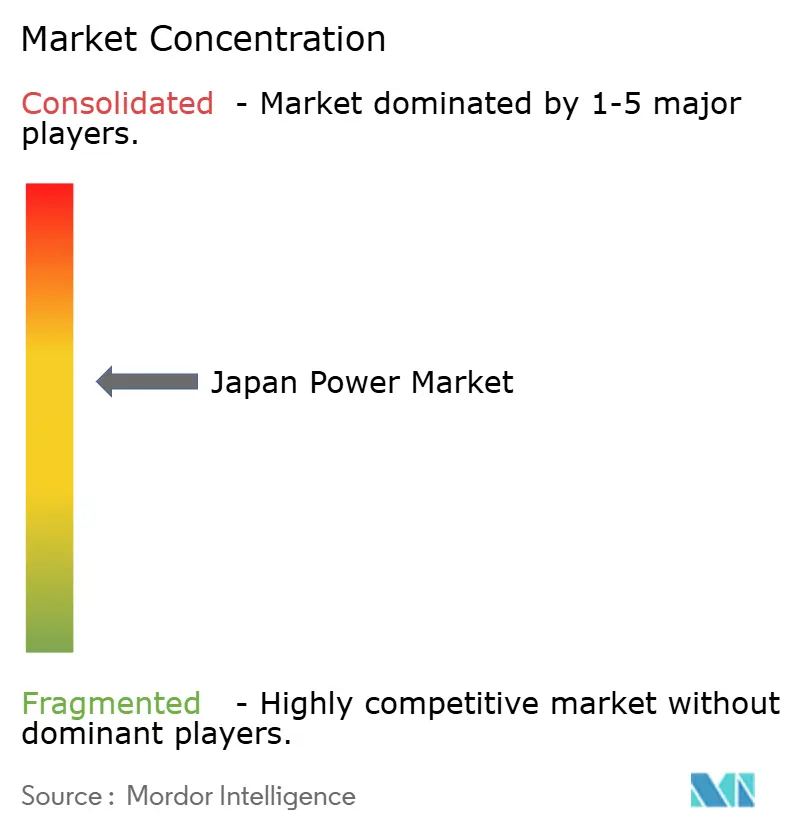
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia do Japão pela Mordor Intelligence
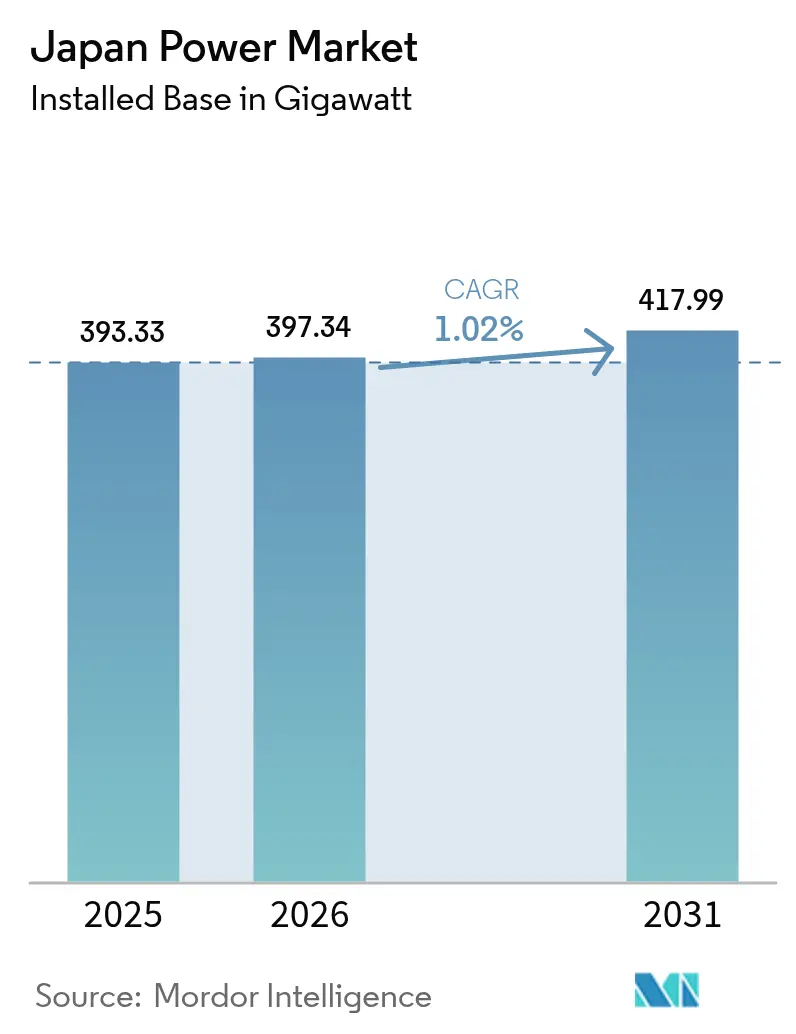
O tamanho do Mercado de Energia do Japão em 2026 está estimado em 397,34 gigawatts, crescendo a partir do valor de 2025 de 393,33 gigawatts, com projeções para 2031 indicando 417,99 gigawatts, crescendo a um CAGR de 1,02% no período de 2026-2031.
O crescimento geral estável oculta uma mudança estrutural: a política atual canaliza o orçamento de Transformação Verde (GX) de USD 1 trilhão para a expansão das energias renováveis, a reativação de usinas nucleares e as interligações de corrente contínua de alta tensão (HVDC) que integram as redes historicamente fragmentadas de 50 Hz/60 Hz em uma única arena comercial. A queda dos custos da energia solar fotovoltaica (FV), o avanço dos leilões de energia eólica offshore e o acelerado armazenamento de energia em escala de rede intensificam a pressão competitiva sobre as usinas legadas de gás natural liquefeito (GNL), enquanto os projetos-piloto de co-combustão de hidrogênio e amônia começam a mitigar o risco de volatilidade dos preços dos combustíveis. Energy Storage News. Ao mesmo tempo, o Gabinete do Japão passa a ter como meta uma participação de 40–50% de energias renováveis e uma contribuição de 20% de energia nuclear até 2040, para garantir o fornecimento para clusters de semicondutores e inteligência artificial com alto consumo de energia. Os contratos de compra de energia corporativa (PPAs), a análise de dados de medidores inteligentes e os programas de resposta à demanda amplificam essas mudanças ao monetizar a flexibilidade da rede em corredores urbanos onde os picos de consumo persistem apesar do declínio populacional.
Principais Conclusões do Relatório
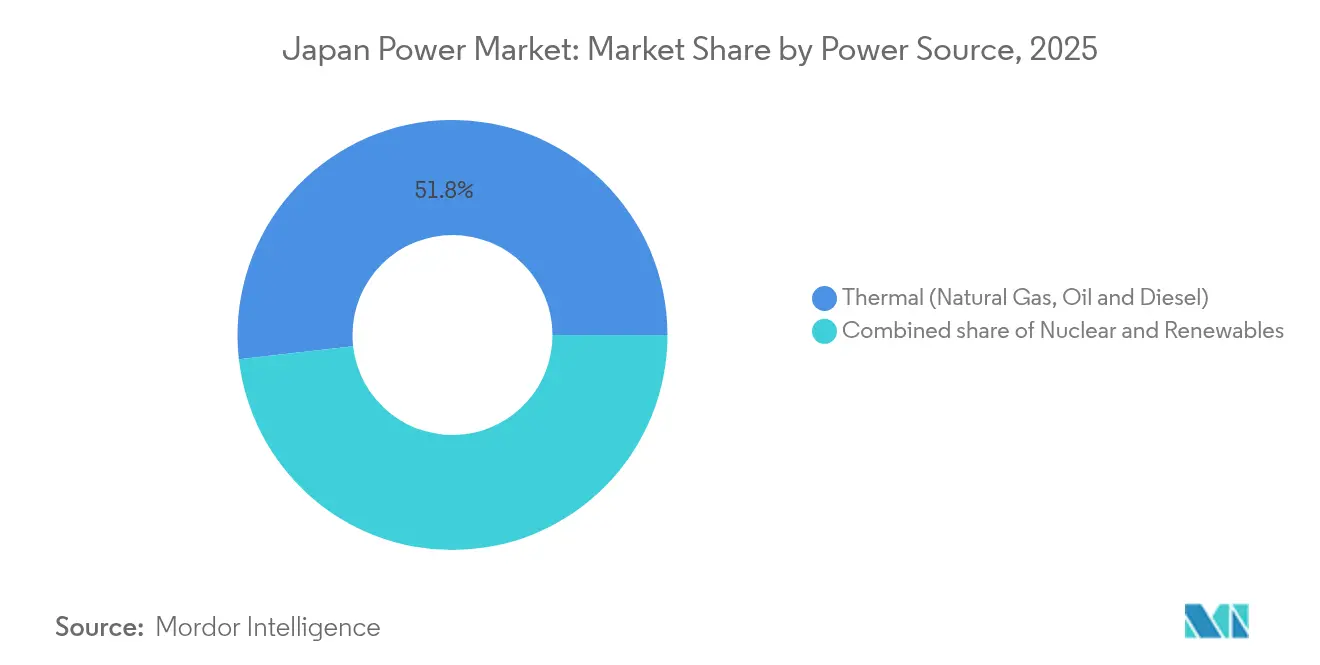
- Por fonte de energia, as energias renováveis lideraram o crescimento com um CAGR de 3,72% até 2031, enquanto a geração térmica manteve uma participação de 51,80% no mercado de energia do Japão em 2025.
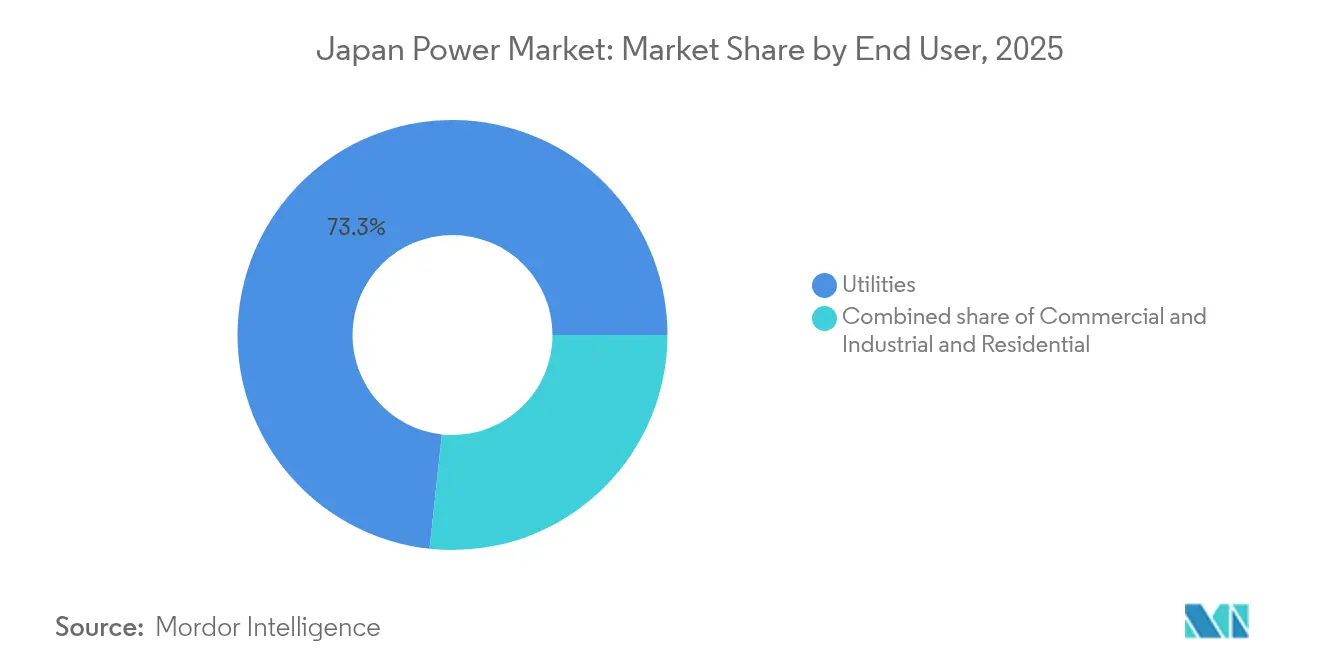
- Por usuário final, o segmento de concessionárias controlou 73,30% da capacidade instalada em 2025, mas as implantações residenciais expandiram-se mais rapidamente, a um CAGR de 3,65%, impulsionadas pela adoção de energia solar em telhados.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Energia do Japão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda nos Custos de Módulos e Instalação de Energia Solar Fotovoltaica | +0.3% | Nacional, com ganhos iniciais em Kyushu, Kanto, Chubu | Médio prazo (2-4 anos) |
| Expansão do Pipeline de Leilões de Energia Eólica Offshore | +0.2% | Regiões costeiras, particularmente Hokkaido, Tohoku, Kyushu | Longo prazo (≥ 4 anos) |
| Reativação de Reatores Nucleares sob a Política GX | +0.4% | Regiões de Kansai, Kyushu e Shikoku com usinas em operação | Médio prazo (2-4 anos) |
| Queda nos Custos de Armazenamento de Energia em Escala de Rede | +0.2% | Hokkaido, Kyushu para integração de energias renováveis | Médio prazo (2-4 anos) |
| Demanda Corporativa por PPAs da Indústria Pesada | +0.1% | Polos industriais em Kanto, Chubu, Kansai | Curto prazo (≤ 2 anos) |
| Expansão da Implantação de Medidores Inteligentes e Potencial de Resposta à Demanda | +0.1% | Centros urbanos, particularmente a área metropolitana de Tóquio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Queda nos Custos de Módulos e Instalação de Energia Solar Fotovoltaica
Os preços dos módulos caíram de 17,6 ienes/kWh em 2018 para abaixo de 8 ienes/kWh em vários leilões de 2024, permitindo que a energia solar concorra nos mercados atacadistas sem subsídios.[1]Renewable Energy Institute, "Análise de Custos da Energia Solar Fotovoltaica no Japão 2024," renewable-ei.org A deflação de hardware e a redução dos custos operacionais movem agora a tecnologia da dependência de tarifas feed-in para a descoberta de preços baseada em leilões. Essa curva de custos se alinha com a implantação em telhados e em sistemas agrivoltaicos que contornam a escassez de terrenos. Fabricantes como a Murata garantiram 70 MW por meio de PPAs virtuais para atingir as metas do RE100, ancorando a demanda em corredores industriais. À medida que os preços das baterias caem, os picos solares do meio-dia são cada vez mais transferidos para a demanda noturna, erodindo as margens das usinas de pico e reformulando a dinâmica do mercado de capacidade.
Expansão do Pipeline de Leilões de Energia Eólica Offshore
Os leilões da Rodada 3 em dezembro de 2024 adjudicaram 1 GW a JPY 3/kWh, confirmando a paridade de custos com a geração convencional.[2]White & Case, "Resultados da Rodada 3 de Energia Eólica Offshore do Japão," whitecase.com As fundações flutuantes desbloqueiam águas mais profundas e contornam as restrições de profundidade costeira, com grupos liderados pela JERA visando plataformas resistentes a tufões. As diretrizes governamentais de reserva de rede agora coordenam as concessões de leito marinho com a construção de infraestrutura de transmissão, mitigando um gargalo histórico. Desenvolvedores europeus transferem conhecimento em ambientes adversos, enquanto as trading houses japonesas fornecem financiamento de projetos em um modelo híbrido que constrói cadeias de fornecimento domésticas. A resolução das consultas com a indústria pesqueira e as melhorias na infraestrutura portuária determinarão se o setor conseguirá atingir a meta de 10 GW até 2030.
Reativação de Reatores Nucleares sob a Política GX
A aprovação de 14 unidades pela Autoridade de Regulação Nuclear restaurou fatores de 80,5% até 2024, elevando a economia anual de custos de combustível da Kansai Electric para aproximadamente JPY 100 bilhões em comparação com o GNL.[3]World Nuclear News, "Japão Reativa Reatores Adicionais," world-nuclear-news.org As extensões de vida útil além de 60 anos, legalizadas em 2025, consolidam o papel de carga base da energia nuclear ao lado das energias renováveis variáveis. Os processos de consentimento local, como a reativação prevista para o ano fiscal de 2025 em Kashiwazaki-Kariwa, exigem comunicação transparente sobre segurança e compartilhamento de receitas. A P&D de reatores modulares pequenos avançados (SMRs) conta com financiamento do GX, embora os prazos comerciais dependam dos resultados de demonstrações globais.
Queda nos Custos de Armazenamento de Energia em Escala de Rede
O primeiro leilão do mercado de capacidade do Japão contratou 1,67 GW de armazenamento, catalisando capital estrangeiro como o plano de USD 628 milhões da Gurin, com sede em Singapura, para 2 GWh em Hokkaido.[4]Energy Storage News, "Primeiro Leilão do Mercado de Capacidade do Japão Contrata 1,67 GW de Baterias," energystoragenews.com Projetos como a bateria de 100 MWh da Marubeni suavizam a variabilidade eólica e reduzem o corte de geração. As receitas agora combinam pagamentos de capacidade, serviços auxiliares e arbitragem de energia, enquanto projetos-piloto de baterias de fluxo prometem maior duração e degradação mais lenta. O armazenamento também sustenta os programas de veículo-para-rede (V2G) à medida que as frotas de veículos elétricos crescem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do GNL e Dependência de Importações | -0.2% | Nacional, afetando particularmente as regiões dependentes de geração térmica | Curto prazo (≤ 2 anos) |
| Limitação de Terrenos Terrestres para Energia Solar de Concessionárias | -0.1% | Áreas densamente povoadas em Kanto, Kansai, Chubu | Médio prazo (2-4 anos) |
| Envelhecimento de Ativos de Transmissão e Atrasos no Licenciamento | -0.2% | Corredores de transmissão rurais, conexões inter-regionais | Longo prazo (≥ 4 anos) |
| Oposição Local a Novas Linhas de Alta Tensão | -0.1% | Comunidades rurais, áreas ambientalmente sensíveis | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do GNL e Dependência de Importações
O Japão importa 96% de sua energia, portanto os picos no preço spot do GNL chegaram a elevar os preços de energia no mercado de curto prazo acima de USD 1/kWh, comprimindo as margens das concessionárias. Embora as reativações nucleares tenham reduzido o consumo de GNL em 25% desde 2014, a dependência residual persiste. As trading houses agora revendem cargas contratadas para o exterior, sinalizando a erosão estrutural da demanda, enquanto a Kyushu Electric busca participações a montante em terminais de exportação nos EUA para mitigar a volatilidade. A co-combustão de amônia ou hidrogênio está em fase de teste, mas ainda carece de escala comercial.
Limitação de Terrenos Terrestres para Energia Solar de Concessionárias
Os projetos de megasolar enfrentam obstáculos de localização, pois a oposição comunitária associa o desmatamento a riscos de deslizamentos, atrasando empreendimentos como o complexo da Ilha Ukushima após uma década de negociações. Os sistemas agrivoltaicos e os painéis solares em telhados ganham espaço, mas a capacidade de hospedagem da rede atinge limites técnicos. As regras de zoneamento locais canalizam cada vez mais os desenvolvedores para terrenos marginais com menor irradiação solar, elevando os custos nivelados de energia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Energia: As Energias Renováveis Superam a Geração Térmica Enquanto a Nuclear se Recupera
A fatia das energias renováveis no tamanho do mercado de energia do Japão subiu para 40,05% em 2025 e está registrando um CAGR de 3,72% até 2031, à medida que a energia solar e a eólica offshore se expandem rapidamente. A energia solar isoladamente atingiu 91 GW de capacidade acumulada, impulsionada pelos baixos preços dos módulos e pela adoção de PPAs no mercado livre. A energia eólica offshore conta apenas com 0,3 GW de ativos em operação, mas tem metas governamentais de 10 GW até 2030 e de até 45 GW até 2040, preparando o terreno para o crescimento absoluto mais rápido entre as fontes de energia. A energia geotérmica e a biomassa permanecem nichos devido aos limites de licenciamento e aos custos dos insumos importados.
A geração térmica defendeu 51,80% da participação no mercado de energia do Japão em 2025, mas os crescentes preços de carbono e os mandatos de co-combustão de amônia pressionam sua economicidade no longo prazo. O projeto-piloto da JERA na usina de carvão de 4,1 GW em Hekinan mistura 20% de amônia, e a política governamental busca a adoção em toda a frota até 2030, exigindo 3 milhões de toneladas de importações anuais. As reativações nucleares adicionaram 826 MW em 2024 e avançarão em direção à meta de 20% de participação na geração, caso o consentimento das comunidades melhore. A energia hidráulica permanece estável em aproximadamente 50 GW, pois novos locais de barragens enfrentam restrições ambientais. Em conjunto, as mudanças nas participações evidenciam como os investimentos estão se voltando para a capacidade de zero carbono dentro do mercado de energia do Japão.


Por Usuário Final: A Energia Solar em Telhados Residenciais Lidera o Crescimento em Meio à Liberalização do Varejo
As concessionárias controlaram 73,30% da capacidade instalada nominal em 2025, mas sua dominância está diminuindo à medida que varejistas competitivos conquistam clientes e os recursos de energia distribuída se proliferam. O segmento residencial registrou um CAGR de 3,65%, o mais rápido entre os usuários, impulsionado pela combinação de energia solar em telhados com baterias de 10 kWh que aproveitam as tarifas por tempo de uso. A cobertura de medidores inteligentes de 99% viabiliza sinais de preços em tempo real, e as concessionárias agora pagam às residências aproximadamente JPY 20.000 por ano para inscrever baterias em usinas de energia virtuais.
Compradores comerciais e industriais, especialmente exportadores de aço e automotivos, executaram 2,1 GW de PPAs corporativos em 2024 para mitigar os custos de ajuste de fronteira de carbono. A deslocalização industrial reduziu a carga industrial nacional em 2%, mas o crescimento dos centros de dados compensou as perdas, com a contratação de 500 MW de energias renováveis para cargas de processamento de inteligência artificial. À medida que os perfis dos usuários finais se diversificam, os proprietários de ativos e os varejistas devem adaptar as estruturas tarifárias, as ofertas de armazenamento e os portfólios de fornecimento verde para preservar as margens dentro do mercado de energia do Japão em evolução.
Análise Geográfica
Hokkaido e Tohoku concentram cerca de 35% do potencial eólico terrestre e offshore, mas sofrem os maiores atrasos nas filas de interconexão, que só serão aliviados após a entrada em operação do link HVDC de 900 MW em 2028. O centro de Honshu, que abrange o corredor industrial de Chubu, depende fortemente de carga base a gás natural liquefeito e, portanto, carrega o maior risco de preço de combustível quando os mercados globais de gás se contraem. Kyushu ostenta a maior penetração de energia solar do país, superando 20% da demanda de pico em 2024, o que obriga os operadores a cortar a produção no meio-dia, a menos que haja suporte de armazenamento em baterias.
A região de Kansai se beneficia desproporcionalmente das reativações nucleares, com sete reatores da Kansai Electric fornecendo carga base de baixo custo que supera os varejistas rivais e atrai clientes de redes vizinhas. Shikoku e Chugoku permanecem importadores líquidos de energia, dependendo do transporte inter-regional para equilibrar os picos de demanda. Prefeituras costeiras do sul, como Nagasaki e Kagoshima, estão testando, respectivamente, energia eólica flutuante e microrredes isoladas, destacando trajetórias de descarbonização específicas a cada região. Em conjunto, as disparidades regionais em dotação de recursos, capacidade de rede e dependência de combustível moldam os fluxos de investimento dentro do mercado de energia do Japão.
Panorama regulatório
O setor elétrico do Japão é regido pelo METI, com a Electricity and Gas Market Surveillance Commission (EGC) monitorando as transações de mercado e a concorrência sob a estrutura de reforma do sistema elétrico. Uma âncora política importante é o Sétimo Plano Estratégico de Energia, aprovado pelo Gabinete em 18 de fevereiro de 2025, que estabelece a direção até 2040 sob o princípio S+3E (Segurança mais Segurança Energética, Eficiência Econômica e Meio Ambiente) e vincula mais estreitamente a política elétrica à política industrial GX.
Dentro dessa estrutura, a política prioriza as renováveis como fonte de energia central, incluindo caminhos tecnológicos explícitos, como solar de perovskita e eólica offshore flutuante na ZEE, ao mesmo tempo em que avança opções de descarbonização térmica (hidrogênio, amônia e CCUS) e viabiliza a operação nuclear sob supervisão de segurança fortalecida. A direção regulatória também eleva o desenvolvimento e a resiliência da rede como prioridade nacional, ao lado da concorrência justa no varejo, refletindo a necessidade de integrar renováveis variáveis e sustentar a crescente demanda de eletricidade associada às iniciativas de DX e GX.
Cenário Competitivo
O setor japonês apresenta concentração moderada; as cinco maiores concessionárias controlam aproximadamente 65% da capacidade instalada, enquanto a liberalização permite que mais de 700 varejistas licenciados concorram pelos clientes comerciais e residenciais. A JERA, formada a partir dos ativos térmicos da TEPCO e da Chubu Electric, domina a capacidade de GNL e agora se posiciona como líder em descarbonização por meio de turbinas prontas para hidrogênio e um pipeline de energia eólica flutuante de 1 GW.
As empresas regionais incumbentes respondem agrupando geração, distribuição e varejo em pacotes de serviços integrados com complementos de casa inteligente, carregamento de veículos elétricos e compensação de carbono. Fornecedores de tecnologia como a Toshiba Energy Systems reintegram-se às estruturas das empresas-mãe para agilizar as vendas de turbinas, baterias e eletrônica de potência antes dos prazos de desinvestimento. Os entrantes internacionais concentram-se em nichos de flexibilidade: a Enel X agregou 1 GW de capacidade de resposta à demanda, enquanto a Ørsted faz parceria com a Marubeni para serviços de EPC de energia eólica offshore.
As trading houses — Mitsubishi, Sumitomo, Itochu — aproveitam sua capacidade de financiamento de projetos e sua expertise em energia eólica no exterior para avançar na curva de propriedade de ativos. Os fabricantes de equipamentos Hitachi Energy e Mitsubishi Electric intensificam a concorrência em conversores HVDC e chaveamento GIS para projetos de interligação de frequência. A crescente pressão de preços no segmento varejista empurra as incumbentes a buscar retornos regulados por meio de investimentos em modernização da rede, em vez de vendas de commodities.
Líderes do Setor de Energia do Japão
Tokyo Electric Power Company Holdings (TEPCO)
Kansai Electric Power Company
Chubu Electric Power
JERA Co., Inc.
Electric Power Development Co. (J-POWER)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão da rede e a flexibilidade do sistema permanecem como o espaço em branco mais claro, com reformas do sistema elétrico apoiadas pelo METI e instrumentos de financiamento cada vez mais direcionados a infraestruturas de grande escala. Em março de 2026, o Gabinete aprovou um projeto de lei para emendar a Electricity Business Act, a fim de promover infraestrutura de transmissão e geração em grande escala, e o programa de investimento e financiamento fiscal do AF2026 destinou 54 bilhões de JPY (24 bilhões de JPY para geração, 30 bilhões de JPY para desenvolvimento da rede). Para desenvolvedores e concessionárias, esse canal de capital orientado por políticas apoia a capacidade de transferência inter-regional, o alívio de congestionamentos e o desenho de mercado necessário para monetizar a flexibilidade (capacidade e serviços auxiliares) à medida que a penetração de solar e eólica aumenta.
A expansão das renováveis também está ampliando as rotas de aquisição e contratação além da dependência histórica do FIT, criando espaço para PPAs de longo prazo e desenvolvimento vinculado a leilões, onde compradores corporativos e varejistas precisam de fornecimento verde rastreável. A economia e a disciplina de execução da eólica offshore se tornaram um fator limitante para novos projetos, evidenciado pela decisão da BP, em julho de 2026, de se retirar de um projeto de eólica offshore de 450 MW ao largo de Yuza, na Prefeitura de Yamagata, citando preocupações com a rentabilidade. Essa mudança aumenta o prêmio sobre estruturas de licitação bancáveis, prontidão de portos e embarcações, e certeza de conexão à rede, enquanto o roteiro tecnológico do METI (solar de perovskita, eólica offshore na ZEE e energia nuclear de próxima geração, como SMR/HTGR) indica para onde estão sendo direcionados os futuros pipelines de projetos e o investimento em cadeia de suprimentos doméstica.
Desenvolvimentos recentes do setor
- Julho de 2026: A JERA anunciou a criação da JERA Global Energy Solutions para gerenciar os portfólios de GNL, upstream, combustíveis de menor carbono e transporte marítimo sob uma plataforma consolidada. O anúncio fortalece a integração entre aquisição de combustível e logística, além de apoiar o caminho de descarbonização da empresa para a geração térmica por meio da otimização do portfólio.
- Junho de 2026: A Tokyo Electric Power Company Holdings (TEPCO) assinou um acordo de aliança comercial com a Daiwa House Industry para desenvolver instalações de armazenamento em bateria em escala de rede, com metas de 1 GW de potência e 4 GWh de capacidade até 2035. Essa parceria apoia o balanceamento do sistema e a integração de renováveis, além de expandir o pipeline endereçável para desenvolvedores de armazenamento em escala de concessionária e parceiros de EPC.
- Junho de 2025: A Daigas Energy lançou um PPA local de 549,5 kW na Kitagawa Iron Works, fornecendo 100% de eletricidade renovável por 20 anos e reduzindo as emissões em cerca de 265 t de CO2 por ano. O projeto mostra como PPAs locais de longo prazo estão sendo usados para descarbonizar cargas industriais e ampliar a demanda por renováveis além da aquisição por concessionárias.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado é dimensionado como a capacidade total instalada de geração de eletricidade do Japão em gigawatts, abrangendo usinas conectadas à rede que fornecem energia a concessionárias e usuários finais em todo o país.
Exclusões de escopo: geração cativa fora da rede e ativos atrás do medidor que não alimentam consistentemente a rede pública são excluídos quando a capacidade não é reportada de forma rastreável ao longo do tempo.
Visão geral da segmentação
- Por Fonte de Energia
- Térmica (Carvão, Gás Natural, Petróleo e Diesel)
- Nuclear
- Energias Renováveis (Solar, Eólica, Hídrica, Geotérmica, Biomassa e Resíduos, Maremotriz)
- Por Usuário Final
- Concessionárias
- Comercial e Industrial
- Residencial
- Por Nível de Tensão de T&D (Análise Qualitativa apenas)
- Transmissão de Alta Tensão (Acima de 230 kV)
- Sub-Transmissão (69 a 161 kV)
- Distribuição de Média Tensão (13,2 a 34,5 kV)
- Distribuição de Baixa Tensão (Até 1 kV)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou mapeando a base instalada do Japão e, em seguida, acompanhando como ela muda ao longo do tempo, com verificação em relação a adições, desativações e metas de política reportadas publicamente. Usamos estatísticas oficiais e divulgações no nível do sistema para ancorar a capacidade por tecnologia, e evitamos misturar dados de capacidade com narrativas baseadas em geração ou receita.
As fontes utilizadas incluíram conjuntos de dados públicos e relatórios, como as estatísticas da Agency for Natural Resources and Energy (METI), publicações da OCCTO sobre oferta e demanda e planejamento de rede, materiais de monitoramento de mercado da Japan Electric Power Exchange (JEPX), e perfis energéticos nacionais da IEA e da IRENA, seguidos por registros de empresas, apresentações a investidores, divulgações de concessionárias e cobertura de imprensa confiável. Assinaturas pagas selecionadas foram usadas de forma limitada para dados financeiros de empresas, triagem direcionada de notícias e verificações de patentes ou de importação/exportação quando um dado específico precisava de confirmação. Esses exemplos não são exaustivos, e muitos outros documentos públicos foram revisados para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho de campo focou em verificar cruzadamente os planos de expansão de capacidade, o momento das desativações e as premissas de utilização específicas por tecnologia junto a participantes do setor, para que pudéssemos fechar lacunas não visíveis em tabelas públicas. Conversamos com partes interessadas entre proprietários de geração, funções de planejamento de rede e sistema, varejistas de energia, participantes de EPC e O&M, e grandes compradores de energia, e buscamos equilibrar as visões entre os principais centros de demanda e a abrangência mais amplo do país.
Distribuição dos respondentes da pesquisa primária de campo
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 13% |
| Nível médio: 43% | Líderes funcionais/de unidade: 40% |
| Empresas menores: 19% | Gerentes: 47% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma reconstrução top-down da capacidade instalada por tecnologia, utilizando séries de capacidade reportadas nacionalmente e, em seguida, ajustando-se aos cronogramas de comissionamento e desativação que podem ser rastreados em pipelines de projetos e planos de concessionárias. Uma vez estabelecidos os totais por tecnologia, eles são verificados com uma visão bottom-up seletiva, construída a partir de uma amostra de adições de usinas, tamanhos típicos de unidades e cronogramas de projetos declarados publicamente, e os totais são então ajustados quando as duas visões divergem.
Entre os fatores relevantes para o Japão estão as desativações térmicas planejadas, o momento de reinício de usinas nucleares, restrições de interconexão e corte de renováveis, sinais de política, como metas de longo prazo para a matriz energética, e prioridades de reforço da rede que podem mudar quando os projetos entram em operação. Para a previsão, usa-se análise de cenários em torno das variáveis com maior incerteza, especialmente o momento de reinício e desativação, seguida de suavização do restante da série, para que as variações ano a ano sejam explicadas e não acidentais. Quando faltam informações bottom-up para projetos menores, preenchemos a lacuna aplicando o tamanho médio de unidade específico por tecnologia e defasagens de comissionamento validadas em entrevistas.
Validação de dados e ciclo de atualização
Os resultados são validados comparando as adições e desativações de capacidade implícitas com sinais independentes, como listas de projetos anunciados, marcos de política e divulgações de planejamento do operador do sistema, e depois verificamos mudanças abruptas incomuns que exigem uma segunda análise. As variações são revisadas em pontos de verificação de analistas, e se um fator-chave se mover fora de uma faixa razoável, acompanhamentos são acionados com as fontes para confirmar se o momento, a classificação tecnológica ou a definição causaram a mudança.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes fechamentos de usinas, grandes leilões de renováveis ou decisões de política nuclear e reinício. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada, alinhada às divulgações públicas mais recentes.
Tamanho do mercado de energia elétrica do Japão segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para o setor elétrico do Japão podem parecer muito diferentes porque os autores nem sempre dimensionam a mesma coisa, e capacidade, geração e receita podem ser misturadas sem rótulos claros. As diferenças também aparecem quando uma estimativa conta apenas usinas de geração, enquanto outra adiciona redes ou conta ativos atrás do medidor.
A dispersão é impulsionada principalmente pela unidade escolhida (GW versus USD), pelo tratamento de ativos cativos e fora da rede, e por a capacidade nuclear ser contada em placa nominal ou ajustada pelo status de reinício. O momento da conversão de moeda e a forma como a capacidade mais antiga é removida no modelo também podem alterar o tamanho reportado dentro do mesmo ano calendário.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 393,33 bilhões de USD (2025) | |
| Associação Setorial A | 365,00 bilhões de USD (2025) | Frequentemente foca na capacidade conectada à rede de propriedade de concessionárias e pode excluir capacidade menor de IPPs ou tratar a placa nominal nuclear de forma conservadora até que aprovações claras de reinício sejam visíveis, o que reduz o equivalente em GW contabilizado. |
| Consultoria Global B | 420,00 bilhões de USD (2026) | Pode incorporar uma visão mais ampla do sistema elétrico, adicionando capacidade embutida ou cativa e usando premissas de comissionamento prospectivas com adições mais rápidas de renováveis, o que pode inflar o total de curto prazo em comparação com cronogramas confirmados publicamente. |
A tabela mostra que a maioria das diferenças decorre de a capacidade ser contada estritamente como geração instalada e conectada à rede, e de como o momento de reinício e desativação é tratado, uma escolha aplicada na visão de capacidade instalada usada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de energia do Japão?
A capacidade instalada atingiu 397,34 GW em 2026 e deverá subir para 417,99 GW até 2031.
O que está impulsionando as novas adições de capacidade no Japão após 2024?
Os leilões de energia eólica offshore, os menores custos dos módulos solares e as baterias em escala de rede sustentam conjuntamente a maior parte do crescimento pós-2024.
Com que rapidez as energias renováveis estão ganhando participação em relação à energia térmica?
As energias renováveis estão crescendo a um CAGR de 3,72% até 2031, enquanto a participação da geração térmica se contrai a partir de 51,80% em 2025 sob a pressão da precificação de carbono.
Por que os PPAs corporativos são importantes no Japão?
Os exportadores dos setores de aço, automotivo e semicondutores assinaram 2,1 GW de PPAs em 2024 para mitigar as tarifas de ajuste de fronteira de carbono e fixar os preços de energia no longo prazo.
Quais melhorias na transmissão estão planejadas para apoiar a nova energia eólica offshore?
Um link HVDC de 900 MW e USD 200 milhões entre Hokkaido e Honshu, previsto para 2028, aliviará o congestionamento e liberará 4 GW de projetos eólicos em fila de espera.
Como está a economicidade do armazenamento em baterias após 2024?
Sistemas de íons de lítio em escala de concessionária a USD 150 por kWh tornam as baterias de quatro horas viáveis, e os pagamentos do mercado de capacidade agora reforçam as TIRs dos projetos.
Página atualizada pela última vez em:



