
Tamanho e Participação do Mercado de Usinas Termelétricas do Japão
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 202.5 gigawatt |
| Volume do Mercado (2026) | 200.11 gigawatt |
| Volume do Mercado (2031) | 188.45 gigawatt |
| Growth Rate (2026 - 2031) | -1.18 % |
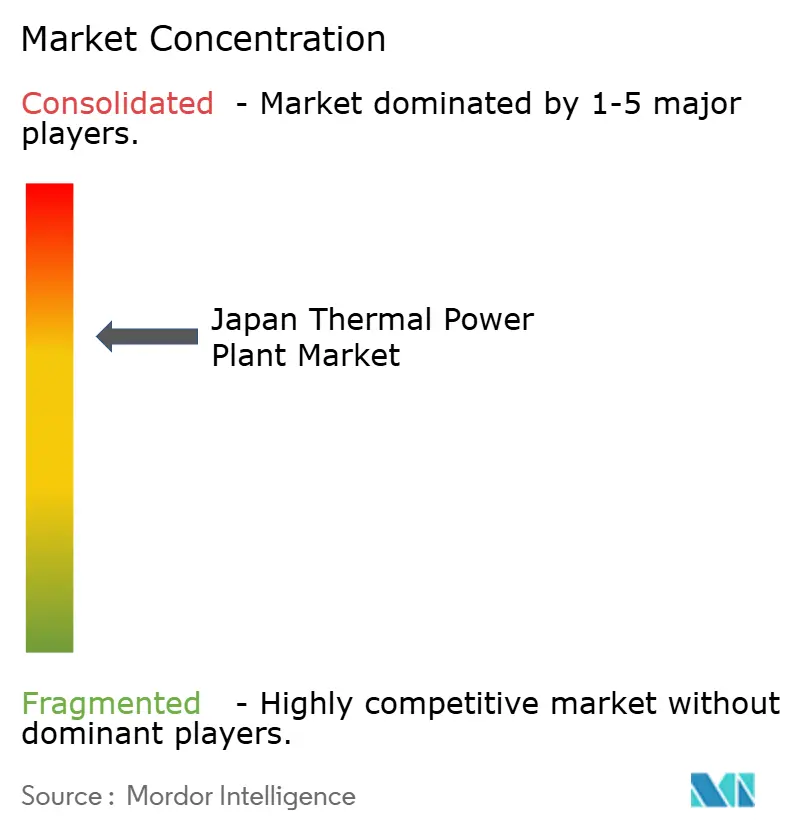
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Usinas Termelétricas do Japão por Mordor Intelligence
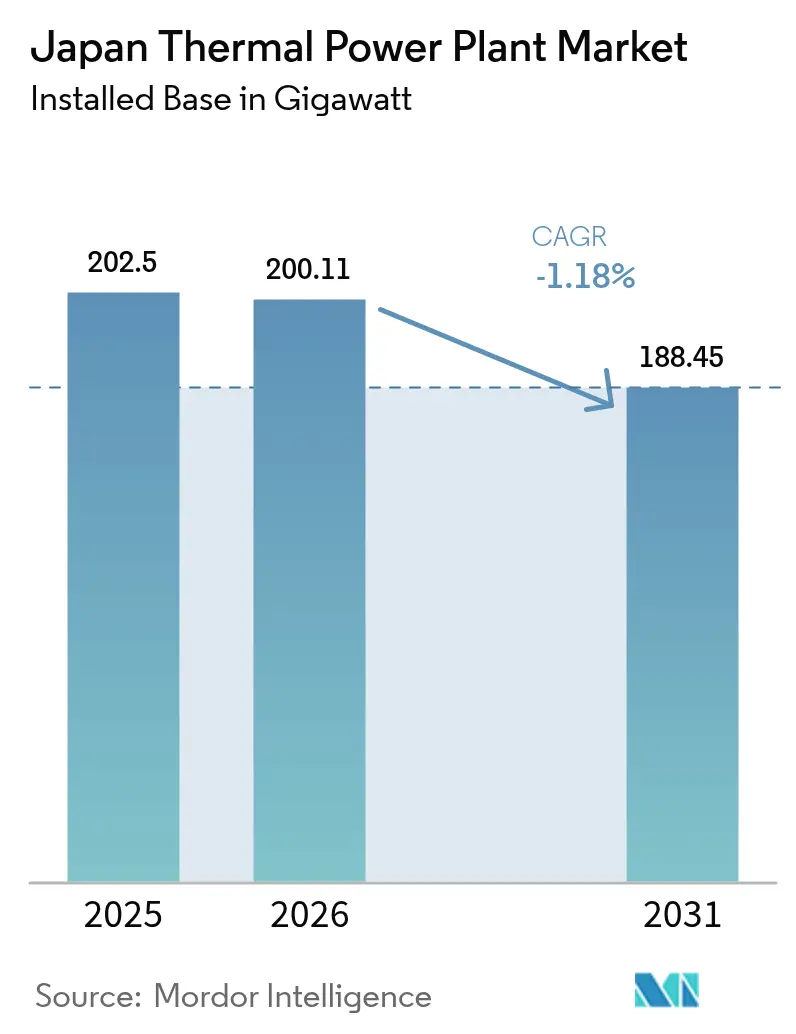
O tamanho do Mercado de Usinas Termelétricas do Japão deve crescer de 202,5 gigawatts em 2025 para 200,11 gigawatts em 2026 e está previsto para atingir 188,45 gigawatts até 2031, a uma CAGR de -1,18% no período 2026-2031.
A contração coexiste com a demanda de reposição, pois as reativações nucleares, o encerramento de usinas a carvão e a descarbonização orientada por políticas reordenam a matriz de geração. O GNL permanece o combustível de transição; as usinas a gás detinham 49,6% da participação de capacidade em 2024 e continuam a se expandir à medida que o carvão sai da frota. As concessionárias estão instalando turbinas de ciclo combinado de altíssima eficiência, acelerando projetos-piloto de co-queima de amônia e testando a captura de carbono para cumprir o sistema de comércio de emissões que se torna obrigatório em 2026. A pressão competitiva permanece intensa porque os pagamentos do mercado de capacidade favorecem os ativos despacháveis, enquanto a expansão de data centers em Tóquio e Osaka cria uma nova fonte de demanda ininterrupta que recompensa as usinas de pico flexíveis.
Principais Conclusões do Relatório
- Por tipo de combustível, o gás natural detinha 49,83% da participação do mercado de usinas termelétricas do Japão em 2025 e é o único segmento com projeção de crescimento, avançando a uma CAGR de 1,18% até 2031.
- Por tecnologia, a cogeração respondeu por 3,72% dos acréscimos incrementais de capacidade em 2025 e está prevista para registrar a CAGR mais rápida, de 3,75%, até 2031.
- Por aplicação, as usinas de pico contribuíram com 4,95% da nova capacidade em 2025 e têm projeção de registrar uma CAGR de 4,85% até 2031.
- Por método de combustão, os sistemas baseados em turbina representaram 50,35% das construções incrementais em 2025 e devem crescer a uma CAGR de 2,47% até 2031.
- JERA Co., Inc., Kansai Electric Power Co. e Chubu Electric Power Co. juntas geraram 57,00% da produção termelétrica nacional em 2024.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Usinas Termelétricas do Japão
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Descomissionamento da frota de carvão envelhecida | +0.3% | Hokkaido, Tohoku, Chugoku | Médio prazo (2-4 anos) |
| Acréscimos de capacidade de GNL para geração de energia | +0.5% | Chiba, Aichi, Hyogo | Curto prazo (≤ 2 anos) |
| Demanda de cogeração industrial | +0.2% | Aichi, Osaka, Kanagawa | Longo prazo (≥ 4 anos) |
| Retrofits de co-queima de hidrogênio e amônia | +0.4% | Nacional, primeiros locais da JERA e Hokkaido Electric Power Co. | Médio prazo (2-4 anos) |
| Crescimento de carga de base liderado por data centers | +0.3% | Regiões metropolitanas de Tóquio e Osaka | Curto prazo (≤ 2 anos) |
| Incentivos a projetos-piloto de captura de carbono | +0.2% | Kansai, Kanto, Chubu | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Descomissionamento da Frota de Carvão Envelhecida Acelera a Reestruturação do Mercado
O mercado de usinas termelétricas do Japão prevê o fechamento de 22% das unidades a carvão subcríticas até 2030, catalisando a demanda por substituições eficientes que atendam às normas de emissão cada vez mais rigorosas. As aposentadorias de usinas coincidem com as taxas sobre combustíveis fósseis, tornando os encerramentos mais econômicos do que os retrofits. As concessionárias de Kansai e Kyushu estão acelerando projetos de CCGT e ultrasupercríticos para garantir capacidade confiável e estabilidade da rede elétrica. À medida que o carvão sai, o investimento se direciona para turbinas a gás que se integram a armazenamento em baterias e estruturas de resposta à demanda. O ciclo cria oportunidades de construção para fabricantes de equipamentos originais (OEMs), ao mesmo tempo que reduz a intensidade média de emissões da frota.
Os Acréscimos de Capacidade de GNL para Geração de Energia Fortalecem a Arquitetura de Segurança Energética
Três projetos de reposição entregaram 6,66 GW entre fevereiro de 2024 e março de 2025, reforçando o papel central do GNL no mercado de usinas termelétricas do Japão. A aquisição anual de 30 milhões de toneladas pela JERA Co., Inc., correspondente a 40% do fornecimento nacional, ancora as negociações de preços e as estratégias de hedging. A instalação em zonas costeiras próximas a terminais existentes reduz os prazos de execução, e as usinas de CCGT de alta eficiência elevam a eficiência térmica média da frota. Contudo, a demanda doméstica de GNL caiu 25% desde 2014, levando as concessionárias a reexportar o excesso de oferta por meio de hubs de negociação regionais. Essa dupla trajetória equilibra a segurança doméstica com a flexibilidade comercial.
A Demanda de Cogeração Industrial É Impulsionada pelos Requisitos de Resiliência da Manufatura
Os fabricantes operam 6.213 unidades de cogeração totalizando 11.085 MW, alcançando eficiência global de 44-50% que reduz as contas de energia e as emissões. A energia cativa protege as fábricas das oscilações de preços da rede elétrica e do risco de apagões, uma prioridade após as recentes interrupções nas cadeias de abastecimento. A revisão da Lei de Conservação de Energia exige métricas de eficiência mais rigorosas, estimulando upgrades em Aichi, Osaka e Kanagawa. Os desenvolvedores combinam aplicações de calor residual com projetos-piloto de captura de carbono para garantir a longevidade dos ativos. Como resultado, a cogeração industrial torna-se um nicho de crescimento dentro do mercado de usinas termelétricas do Japão, de crescimento mais lento em termos gerais.
Os Incentivos a Projetos-Piloto de Captura de Carbono Criam Caminhos para a Longevidade das Usinas Termelétricas
Nove projetos de CCS selecionados em julho de 2024 recebem apoio estatal, sinalizando que os formuladores de políticas consideram a geração termelétrica abatida uma classe de ativos viável no longo prazo.(1)ICAP, "Sistema de Comércio de Emissões do Japão," capcarbonaction.com A usina Himeji da Kansai Electric Power Co. captura 5 t de CO₂ por dia, validando a integração tecnológica sem longos períodos de inatividade. Unidades menores em módulo fornecidas pela Toshiba Corporation à Tokyo Gas abrem aplicações distribuídas. A experiência do Japão em Tomakomai, com 0,3 Mt armazenadas entre 2016 e 2019, fortalece a confiança pública no sequestro offshore. Se a economia melhorar, o CCS poderá compensar parte dos passivos de precificação de carbono, mantendo a capacidade legada despachável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Metas agressivas de capacidade renovável | –0.8% | Nacional | Longo prazo (≥ 4 anos) |
| Aumento da precificação de carbono e custos do ETS | –0.6% | Nacional | Médio prazo (2-4 anos) |
| Oposição a terminais costeiros de GNL | –0.3% | Projetos domésticos e no Sudeste Asiático | Médio prazo (2-4 anos) |
| Volatilidade global dos preços do GNL | –0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Metas Agressivas de Capacidade Renovável Comprimem a Utilização Termelétrica
O Japão tem como meta que as energias renováveis ultrapassem 36-38% da matriz até 2030, um objetivo liderado pela expansão solar em Kyushu e pela expansão eólica em Tohoku.(2)Ministério da Economia, Comércio e Indústria, "Sexto Plano Estratégico de Energia," meti.go.jp A alta penetração força o corte de unidades termelétricas de mérito intermediário, reduzindo as horas de operação e comprimindo os spreads de faísca. As concessionárias respondem desativando temporariamente ativos mais antigos a óleo e carvão subcrítico. Projetos de reforço da rede elétrica, incluindo links de CCAT (corrente contínua em alta tensão), visam suavizar os desequilíbrios regionais, mas reduzem ainda mais o despacho termelétrico em zonas de alta penetração de renováveis.
O Aumento da Precificação de Carbono e dos Custos do ETS Desloca a Economia para Longe dos Ativos Fósseis
A Taxa sobre Combustíveis Fósseis prevista para o exercício fiscal de 2028 impõe custos incrementais que escalam até 2030. Os projetos-piloto iniciais do ETS precificam o carbono próximo a USD 15/t, e analistas esperam uma duplicação até 2030 à medida que as alocações gratuitas diminuem. Os maiores custos de conformidade atingem desproporcionalmente as unidades a carvão e a óleo, acelerando os cronogramas de descomissionamento e restringindo qualquer potencial de crescimento no mercado de usinas termelétricas do Japão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Combustível: O Gás Natural Expande-se à Medida que o Carvão Recua
O gás natural responde por 100,89 GW do tamanho do mercado de usinas termelétricas do Japão e está projetado para crescer a uma CAGR de 1,18% até 2031. As aposentadorias de carvão aceleram-se, ilustradas pelo plano de fechamento de 600 MW da Hokkaido Electric Power Co., enquanto as unidades a óleo servem apenas a funções de emergência. A usina Goi de 2,34 GW da JERA Co., Inc. e a expansão Chita de 1,32 GW ancoram a mudança. O sobrecontrato de GNL pressiona as margens, mas os incentivos de política e a menor intensidade de carbono mantêm o gás em trajetória de crescimento.
Apesar de 76% da frota de carvão ser composta por unidades de alta eficiência, o aumento dos custos de carbono e a incerteza no fornecimento de amônia freiam o apetite por reinvestimento. Se os projetos-piloto de CCS atingirem custos abaixo de USD 100 por tonelada e as receitas do mercado de capacidade permanecerem estáveis, usinas ultrasupercríticas selecionadas poderão sobreviver além de 2030.
Por Tecnologia: A Cogeração Captura Ganhos de Eficiência Industrial
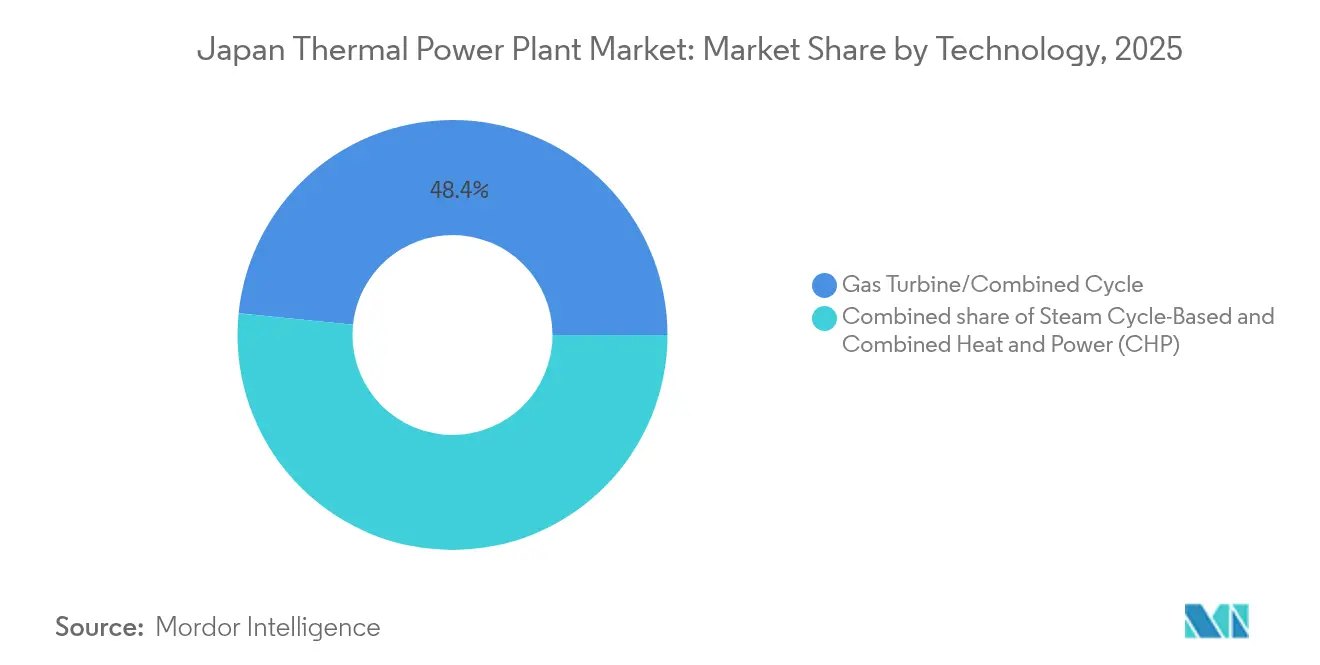
A tecnologia de turbina a gás/ciclo combinado detinha uma participação de 48,38% em 2025, liderada por turbinas da classe HA que atingem 64% de eficiência térmica. No entanto, a cogeração é a categoria de crescimento mais rápido, expandindo-se a uma CAGR de 3,75% à medida que os fabricantes se protegem contra tarifas elevadas. Projetos da Hiroshima Gas e da usina de Biomassa Hyuga mostram ganhos de eficiência de 60-80%.
Unidades de cogeração de pequeno e médio porte da YANMAR e da Aisin proliferam em clusters químicos e siderúrgicos, enquanto motores domésticos a hidrogênio avançam sob o roteiro do Ministério da Economia, Comércio e Indústria (METI). A capacidade de ciclo a vapor declina em consonância com os encerramentos de carvão, e o IGCC permanece um nicho devido aos altos custos nivelados.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Método de Combustão: Os Sistemas Baseados em Turbina Ganham Prêmio de Flexibilidade
O combustível pulverizado ainda compreendia 49,65% da capacidade em 2025, mas a combustão baseada em turbina está crescendo a uma CAGR de 2,47%. As turbinas HA da GE Vernova nas usinas de Goi e Futtsu passam de partida a frio para carga total em menos de 30 minutos, um atributo crítico à medida que a produção solar oscila 40 GW dentro de um dia.
Os projetos de leito fluidizado e gaseificação, como o Hirono IGCC Power GK, permanecem em escala de demonstração porque os custos ultrapassam USD 120 por MWh. Os motores de combustão interna permanecem confinados a microrredes remotas.
Por Aplicação: As Usinas de Pico Equilibram a Intermitência
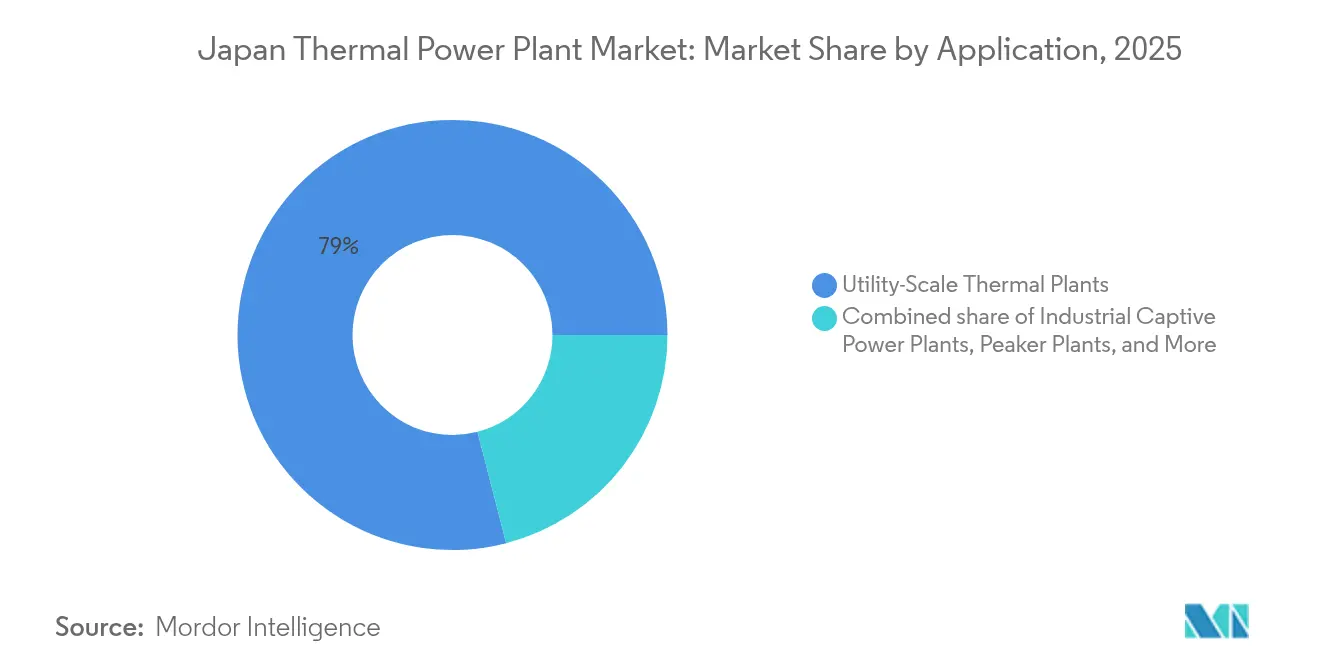
As usinas de escala utilitária ainda detêm uma participação de 79,02%, mas as usinas de pico registram uma CAGR de 4,85% à medida que a rede elétrica absorve mais renováveis. O design do mercado de capacidade paga prêmios por unidades de partida rápida, e os operadores de data centers favorecem contratos despacháveis combinados com certificados. A energia cativa industrial registra uma absorção constante de cogeração, especialmente em Aichi, Osaka e Kanagawa.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Análise Geográfica
A região de Kanto, centrada em Tóquio, abriga a maior frota de GNL, incluindo a usina Goi de 2,34 GW, e enfrenta uma expansão de data centers de 1,3 GW até 2027. A Kansai Electric Power Co., sediada em Osaka, lidera a captura de carbono, com o projeto-piloto da MHI na Usina Nº 2 de Himeji capturando 5 t/d a partir de 2025. O upgrade de 1,32 GW em Chita da Chubu Electric Power Co. sustenta a demanda de GNL e alimenta o plano de exportação de CCS para a Malásia na área da Baía de Tóquio.
Hokkaido combina o acelerado encerramento de usinas a carvão, uma usina de GNL de 569,4 MW antecipada para 2031 e uma meta de co-queima de 20% de amônia em Tomato-Atsuma até 2031. Tohoku e Kyushu aproveitam a energia eólica offshore e geotérmica, respectivamente, aposentando capacidade termelétrica antes da média nacional. Chugoku permanece o campo de testes para IGCC e CCS vinculado a gaseificadores, mas os obstáculos de custo limitam a expansão.
As reativações nucleares moldam a carga regional. A reativação de Takahama pela Kansai Electric Power Co. em 2023 elevou o nuclear a 8,5% da geração nacional, deslocando o GNL e agravando o excesso de oferta de 12 milhões de toneladas por ano. À medida que mais reatores retornam, os terminais de GNL em regiões com progresso nuclear mais lento protegem contra lacunas de abastecimento, mantendo os desequilíbrios geográficos no mercado de usinas termelétricas do Japão.
Panorama regulatório
O Japão regulamenta as usinas termelétricas principalmente por meio da Lei de Negócios de Eletricidade. Os requisitos abrangem aprovações de projetos, avaliação de impacto ambiental para novas construções e modificações importantes, além da conformidade técnica e de segurança contínua para equipamentos essenciais, como caldeiras e turbinas. O METI e a Agência de Recursos Naturais e Energia (ANRE) influenciam a adequação do sistema por meio de mecanismos de mercado, incluindo o Leilão de Fontes de Energia Descarbonizadas de Longo Prazo, lançado em janeiro de 2024, enquanto a Organização para Coordenação Interregional de Operadores de Transmissão (OCCTO) coordena o planejamento nacional de oferta e demanda.
A conformidade vinculada à descarbonização se intensifica ao longo do período do estudo, orientada pela direção do mix energético estabelecida no 7º Plano Estratégico de Energia. Os instrumentos de política também deslocam a recuperação de custos para opções termelétricas de menor emissão, incluindo melhorias de eficiência em GNL, cofiring e CCUS. O sistema de comércio de emissões do Japão passa a exigir participação obrigatória em 2026, aumentando a necessidade de monitoramento verificado de emissões e planejamento de conformidade dos operadores. Paralelamente, as ações governamentais concentram-se na manutenção da confiabilidade do sistema, incluindo a confirmação pelo METI de uma taxa de reserva mínima de 3% para o verão de 2026.
Cenário Competitivo
A JERA Co., Inc. detém 30% da participação na geração e capacidade de 59 GW, o que lhe confere escala para conduzir projetos-piloto de amônia e CCS enquanto aposenta o carvão. A Kansai Electric Power Co. parceria com a Mitsubishi Heavy Industries Ltd. em projetos-piloto de captura de carbono; a Chubu Electric Power Co. codesenvolveu a expansão de gás de Chita; e a Tohoku Electric Power Co. e a Hokkaido Electric Power Co. conciliam restrições de confiabilidade relacionadas a terremotos com metas de descarbonização. Os produtores independentes de energia e as casas de comércio exploram nichos em cogeração industrial, usinas de pico e logística de combustíveis.
Os fornecedores de tecnologia moldam a competição. As turbinas HA da GE Vernova ancoram as construções de alta eficiência, a Mitsubishi Heavy Industries Ltd. promove turbinas prontas para hidrogênio e a Toshiba Corporation fornece ciclos a vapor no upgrade de Chita. O mercado de capacidade de JPY 1,6 trilhão distribuiu 72% dos pagamentos para usinas fósseis em 2024, gerando debate de que o mecanismo atrasa as aposentadorias, mas também assegura as margens de reserva exigidas pelos operadores de data centers.
O acordo de amônia de baixo carbono de 250.000 tpa da Marubeni Corporation com a ExxonMobil e o consórcio de CCS da Área da Baía de Tóquio indicam que as cadeias de abastecimento de combustível e transporte de carbono se tornarão fontes de lucro. O mercado de usinas termelétricas do Japão mantém concentração moderada; as cinco principais concessionárias controlam cerca de 70% da capacidade, possibilitando o cumprimento coordenado dos marcos de descarbonização até 2040.(5)Federação das Empresas de Energia Elétrica, "Conferência de Imprensa de Janeiro de 2025," fepc.or.jp
Líderes do Setor de Usinas Termelétricas do Japão
Tokyo Electric Power Company Holdings, Inc.,
Toshiba Corp
Mitsubishi Heavy Industries, LTD.
Hitachi, Ltd.
Japan Atomic Power Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades de curto prazo concentram-se na descarbonização e reaproveitamento de instalações termelétricas existentes, em vez da adição de nova capacidade líquida de carvão para carga de base. As vias de monetização apoiadas por políticas incluem o Leilão de Fontes de Energia Descarbonizadas de Longo Prazo, que fornece receita de capacidade de longo prazo para projetos elegíveis, e a Lei de Promoção da Sociedade do Hidrogênio, promulgada em dezembro de 2025, que oferece mecanismos de apoio à diferença de preço vinculados a combustíveis de baixo carbono, como a amônia de baixo carbono usada em cofiring.
No lado dos projetos, o escopo de retrofit de amônia e manuseio de combustível (modificações de caldeiras, armazenamento e recebimento de amônia, sistemas de segurança e controles) continua a se expandir. A JERA divulgou progresso em direção a 20% de cofiring de amônia em Hekinan (Unidade 4), com meta para o ano fiscal de 2029, apoiando um pipeline de conversão endereçável para OEMs e EPCs que abrange engenharia de conversão e confiabilidade. As necessidades de confiabilidade da rede e a flexibilidade operacional também mantêm a demanda por ativos a gás com capacidade de ciclagem e de pico, além de melhorias que reduzem o risco de paradas forçadas à medida que os requisitos de despacho se tornam mais voláteis. Ações governamentais em março de 2026, incluindo a suspensão por um ano das restrições operacionais sobre usinas a carvão ineficientes, com efeito a partir de abril de 2026 para proteger a estabilidade do fornecimento, destacam que o valor da capacidade e a adequação do sistema continuam a ser restrições vinculantes junto com a descarbonização. Isso sustenta a demanda por pacotes de extensão de vida útil, monitoramento digital e integração de projetos-piloto de mitigação (incluindo demonstrações de captura de carbono em instalações de utilities), à medida que os proprietários equilibram a exposição à conformidade com o ETS e os prêmios de despachabilidade dos mecanismos de capacidade.
Desenvolvimentos recentes do setor
- Julho de 2026: A Mitsubishi Power (Mitsubishi Heavy Industries) venceu um contrato para fornecer componentes de caldeiras para a conversão de caldeiras a óleo combustível nas usinas termelétricas de Jeddah South e Shuqaiq, na Arábia Saudita, para operação de combustível duplo (gás natural e óleo combustível). O contrato reforça a carteira ativa da MHI em trabalhos de conversão de ativos termelétricos, alinhando-se com a abordagem de descarbonização liderada por retrofit do Japão, que prioriza melhorias em vez de grandes volumes de nova capacidade termelétrica.
- Maio de 2025: A Kansai Electric Power lançou uma planta piloto de captura de CO2 na Segunda Usina Termelétrica de Himeji, com capacidade de captura de 5 toneladas por dia, em parceria com a Mitsubishi Heavy Industries. O piloto fortalece o know-how de integração para adicionar sistemas de captura a ativos termelétricos em operação e reforça o argumento para a geração despachável com mitigação sob a crescente exigência de conformidade em emissões.
- Março de 2025: A JERA iniciou uma demonstração em grande escala de cofiring de amônia a 20% na Usina Termelétrica de Hekinan. O programa transforma o cofiring de amônia de conceito em teste operacional em escala de utility, aumentando a demanda por logística de combustível, armazenamento e soluções de retrofit de caldeiras que podem ser replicadas em outras unidades a carvão onde a economia e as cadeias de suprimentos se alinhem.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange usinas termelétricas localizadas no Japão, medidas pela capacidade de geração instalada e pela mudança esperada nessa capacidade ao longo do tempo, com base em adições e desativações operacionais e planejadas.
Exclusões de escopo: excluímos ativos de geração não termelétrica, como hidrelétrica, eólica, solar e unidades nucleares independentes que não fazem parte da contabilização de capacidade termelétrica.
Visão geral da segmentação
- Por Tipo de Combustível
- Usinas Termelétricas a Carvão
- Usinas Termelétricas a Gás Natural
- Usinas Termelétricas a Óleo
- Por Tecnologia
- Baseada em Ciclo a Vapor
- Turbina a Gás/Ciclo Combinado
- Cogeração (CHP)
- Por Método de Combustão
- Combustão de Combustível Pulverizado (PF)
- Combustão em Leito Fluidizado
- Gaseificação
- Motores de Combustão Interna
- Combustão Baseada em Turbina
- Por Aplicação
- Usinas Termelétricas de Escala Utilitária
- Usinas de Energia Cativa Industrial
- Usinas Termelétricas Distribuídas
- Usinas de Pico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com referências públicas de capacidade e geração para o Japão, sendo posteriormente reduzida a ativos termelétricos para que o modelo permanecesse alinhado com o que está instalado e em operação. As fontes utilizadas incluíram estatísticas e divulgações oficiais, como publicações da agência de energia do Japão, comunicados de monitoramento de mercado do regulador de energia e documentos de planejamento do operador da rede, além de conjuntos de dados internacionais de organizações como a IEA e a IRENA.
Para evitar a mistura de anúncios de pipeline de plantas com a capacidade real, verificamos cruzadamente unidades e cronogramas de comissionamento por meio de uma combinação de divulgações das concessionárias, relatórios anuais das empresas e cobertura confiável da imprensa. Quando útil, foi utilizada uma base de dados por assinatura paga para inteligência financeira em nível de planta e empresa, a fim de confirmar atributos das unidades, como tipo de combustível, status (operando, planejada, desativada) e capacidade nominal, especialmente quando as fontes públicas não eram consistentes. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram revisadas para coletar dados, validar premissas e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para verificar a consistência do modelo documental em relação ao que os profissionais observam no Japão, especialmente em torno do momento de desativação, planos de conversão e expectativas de utilização para as principais frotas termelétricas. Conversamos com uma combinação de planejadores de concessionárias, profissionais de EPC e O&M, participantes do ecossistema de combustíveis e equipamentos, e consultores independentes, para que as premissas sobre mudanças de capacidade e atrasos realistas de projetos pudessem ser ajustadas antes de finalizar a visão.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 15% |
| Nível médio: 56% | Líderes funcionais/de unidade: 40% |
| Empresas menores: 17% | Gerentes: 45% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual a base instalada termelétrica do Japão é reconstruída a partir de listagens de capacidade de plantas e unidades, sendo depois projetada ano a ano com base em adições, desativações e cronogramas conhecidos de projetos. Uma vez formada essa trajetória de capacidade anual, verificações bottom-up seletivas são aplicadas usando contagens amostrais de unidades, tamanhos típicos de unidades por tipo de combustível e verificações de canal sobre os cronogramas de grandes projetos, o que ajuda a corrigir casos em que uma única planta grande distorceria a trajetória.
As principais entradas que influenciam o modelo incluem a capacidade nominal por unidade, o status operacional (operacional, em construção, anunciada, desativada), as datas esperadas de desativação, os principais planos de conversão ou repotenciação, e as restrições impostas por políticas que afetam quais plantas permanecem viáveis. Como o momento importa em um contexto de capacidade, também acompanhamos os padrões de atraso de comissionamento e como as necessidades de adequação da rede podem afetar as decisões de extensão, reconciliando então esses sinais com o que os entrevistados esperam.
A previsão foi feita usando análise de cenários, pois a capacidade termelétrica no Japão é moldada pela direção política, pela economia dos combustíveis e por decisões em nível de unidade que nem sempre seguem tendências históricas uniformes. O cenário base reflete a visão mais comum compartilhada pelos profissionais sobre o momento de desativações e adições, e onde permanecem lacunas de informação, aplicaram-se margens de segurança conservadoras no tempo, em vez de assumir que todo projeto anunciado se torna operacional conforme o cronograma.
Validação de dados e ciclo de atualização
A validação é realizada por meio de múltiplas verificações que comparam os resultados do modelo com sinais independentes, como totais de frota publicamente reportados, notícias recentes de comissionamento e desativação de unidades, e a consistência entre diferentes conjuntos de dados oficiais. Quando surgem variações, a lista de plantas subjacente é revisada novamente e, quando necessário, os respondentes são recontatados para confirmar se uma mudança reflete um evento real ou um atraso de reporte.
Antes da aprovação final, outro analista revisa a trilha de cálculo, as premissas e quaisquer valores discrepantes, para que erros como contagem duplicada de unidades ou mistura de capacidade bruta e líquida sejam eliminados. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como anúncios de grandes desativações, cancelamentos de projetos importantes ou ações políticas que alterem materialmente a capacidade termelétrica esperada.
Comparação da estimativa da Mordor Intelligence para o mercado de usinas termelétricas do Japão com outras estimativas publicadas
Os números de mercado publicados para usinas termelétricas do Japão podem parecer muito distantes entre si, pois a unidade de medida subjacente e o recorte do mercado não são os mesmos entre as fontes. As diferenças geralmente decorrem de a estimativa acompanhar a capacidade instalada, a produção de geração ou o valor do investimento, além de como os projetos planejados e as desativações são tratados ao longo da janela de previsão.
Os outros motivos comuns por trás das discrepâncias são práticos, como o uso de capacidade nominal versus capacidade líquida, a mistura de instalações multicombustível sem uma regra de alocação consistente, e a aplicação de diferentes prazos para conversão de moeda ou pontos de corte de atualização quando o relatório é atualizado. Algumas fontes também se apoiam em anúncios sem validação suficiente sobre se os projetos estão atrasados, reduzidos em escala ou cancelados, o que pode inflacionar a trajetória de capacidade futura.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 202,50 bilhões de USD (2025) | |
| Associação Setorial A | 210,00 bilhões de USD (2025) | Frequentemente agrega totais mais amplos de capacidade relacionada à geração termelétrica e pode misturar convenções de relatório bruto e líquido, o que eleva a base instalada quando comparada ano a ano. |
| Consultoria Global B | 190,00 bilhões de USD (2026) | Pode enfatizar apenas a capacidade operacional e aplicar premissas de desativação mais antecipadas, o que reduz o tamanho do ano futuro quando projetos atrasados não são reincluídos. |
A tabela mostra uma dispersão que decorre principalmente de como os limites de capacidade e as regras de tempo são aplicados, e no modelo da Mordor Intelligence o número está vinculado ao rastreamento da capacidade termelétrica instalada do Japão, com atualizações explícitas de status das unidades, em vez de agregações amplas relacionadas ao setor termelétrico. Uma vez alinhadas a mesma base de unidades e os mesmos pontos de corte temporais, a variância restante geralmente é explicada por diferentes premissas sobre desativações e atrasos de projetos, que podem ser revisadas e repetidas com a mesma lógica de lista de plantas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho da capacidade termelétrica do Japão em 2026?
A capacidade instalada totaliza 200,11 GW em 2026.
Qual CAGR está projetada para as usinas a gás até 2031?
Espera-se que a capacidade de usinas a gás cresça a uma CAGR de 1,18%.
Qual segmento de tecnologia está crescendo mais rapidamente?
A cogeração está avançando a uma CAGR de 3,75% à medida que os fabricantes buscam ganhos de eficiência.
Qual política define o limite de geração termelétrica do Japão para 2040?
O 7º Plano Estratégico de Energia limita a energia termelétrica a 30-40% da geração até 2040.
Como a co-queima de amônia ajuda a descarbonizar as usinas a carvão?
Demonstrações como o teste de 20% da JERA Co., Inc. em Hekinan reduzem as emissões de CO₂, preservando os ativos existentes para a estabilidade da rede elétrica.
Quando o comércio de emissões se torna obrigatório?
O ETS do Japão passa da participação voluntária para a obrigatória em 2026.
Página atualizada pela última vez em:



