
Visão Geral do Mercado
| Período de Estudo | 2020 - 2030 |
|---|---|
| Período de Dados de Previsão | 2025 - 2030 |
| Período de Dados Históricos | 2020 - 2023 |
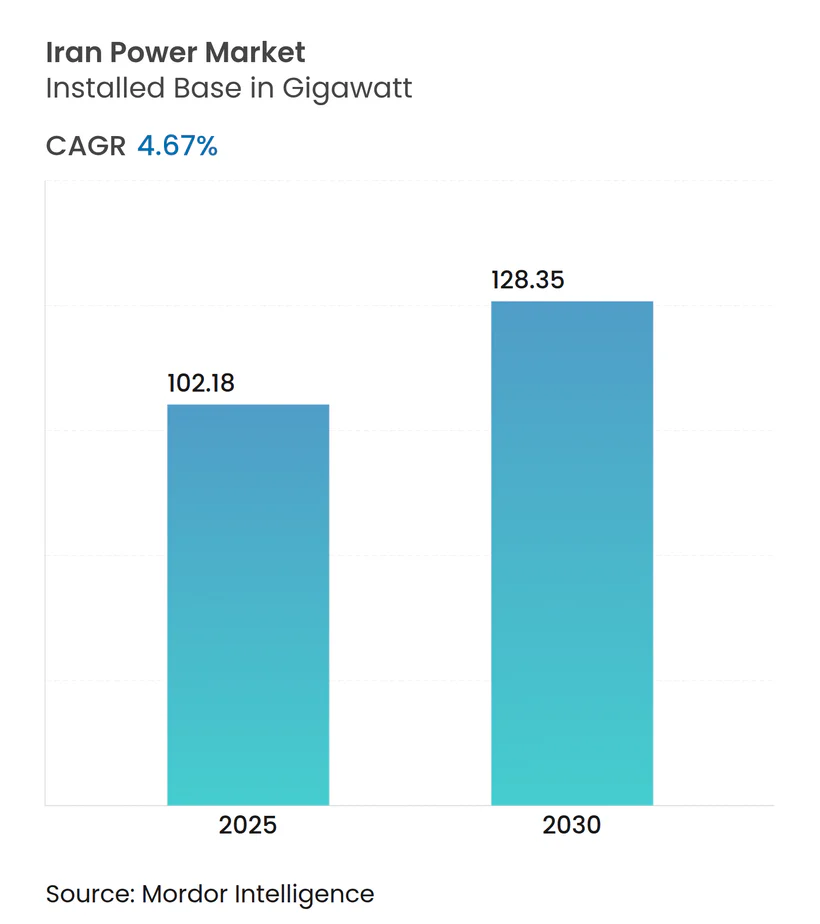
| Volume do Mercado (2025) | 102.18 gigawatt |
| Volume do Mercado (2030) | 128.35 gigawatt |
| Taxa de crescimento (2025 - 2030) | 4.67 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África
- América do Norte
- Arábia Saudita
- Argélia
- Argentina
- Ásia
- Austrália
- Brasil
- Brunei
- Canadá
- Catar
- China
- Dinamarca
- Emirados Árabes Unidos
- Espanha
- Estados Unidos
- Europa
- Filipinas
- Gabão
- Guiné Equatorial
- Índia
- Indonésia
- Itália
- Japão
- Kuwait
- Malásia
- México
- Nigéria
- Noruega
- Omã
- Oriente Médio e África
- Portugal
- Reino Unido
- Romênia
- Rússia
- Sudão
- Sudeste Asiático
- Tailândia
- Tunísia
- Uzbequistão
- Venezuela
- Vietnã
Análise do Mercado de Energia do Irã pela Mordor Intelligence
Espera-se que o tamanho do Mercado de Energia do Irã, em termos de base instalada, cresça de 102,18 gigawatts em 2025 para 128,35 gigawatts até 2030, a uma CAGR de 4,67% durante o período de previsão (2025-2030).
A demanda sustentada de carga base, a transição para unidades de ciclo combinado a gás de alta eficiência e o ressurgimento das construções nucleares sustentam esta perspectiva, apesar das sanções persistentes. Uma nova geração de parques solares em escala de serviço público, a crescente autogenação industrial e projetos de conversão de gás de queima expandem ainda mais o mercado de energia iraniano, aliviando a pressão sobre as reservas de gás natural. Fornecedores locais de equipamentos, como o MAPNA Group, reduzem os ciclos de aquisição, protegendo os projetos de gargalos de importação. Reformas tarifárias simultâneas que elevaram as tarifas residenciais em 38–83% redirecionam as economias de subsídios para atualizações da rede elétrica, medidores inteligentes e incentivos para telhados solares, fortalecendo os fundamentos de longo prazo do mercado de energia iraniano.
Principais Conclusões do Relatório
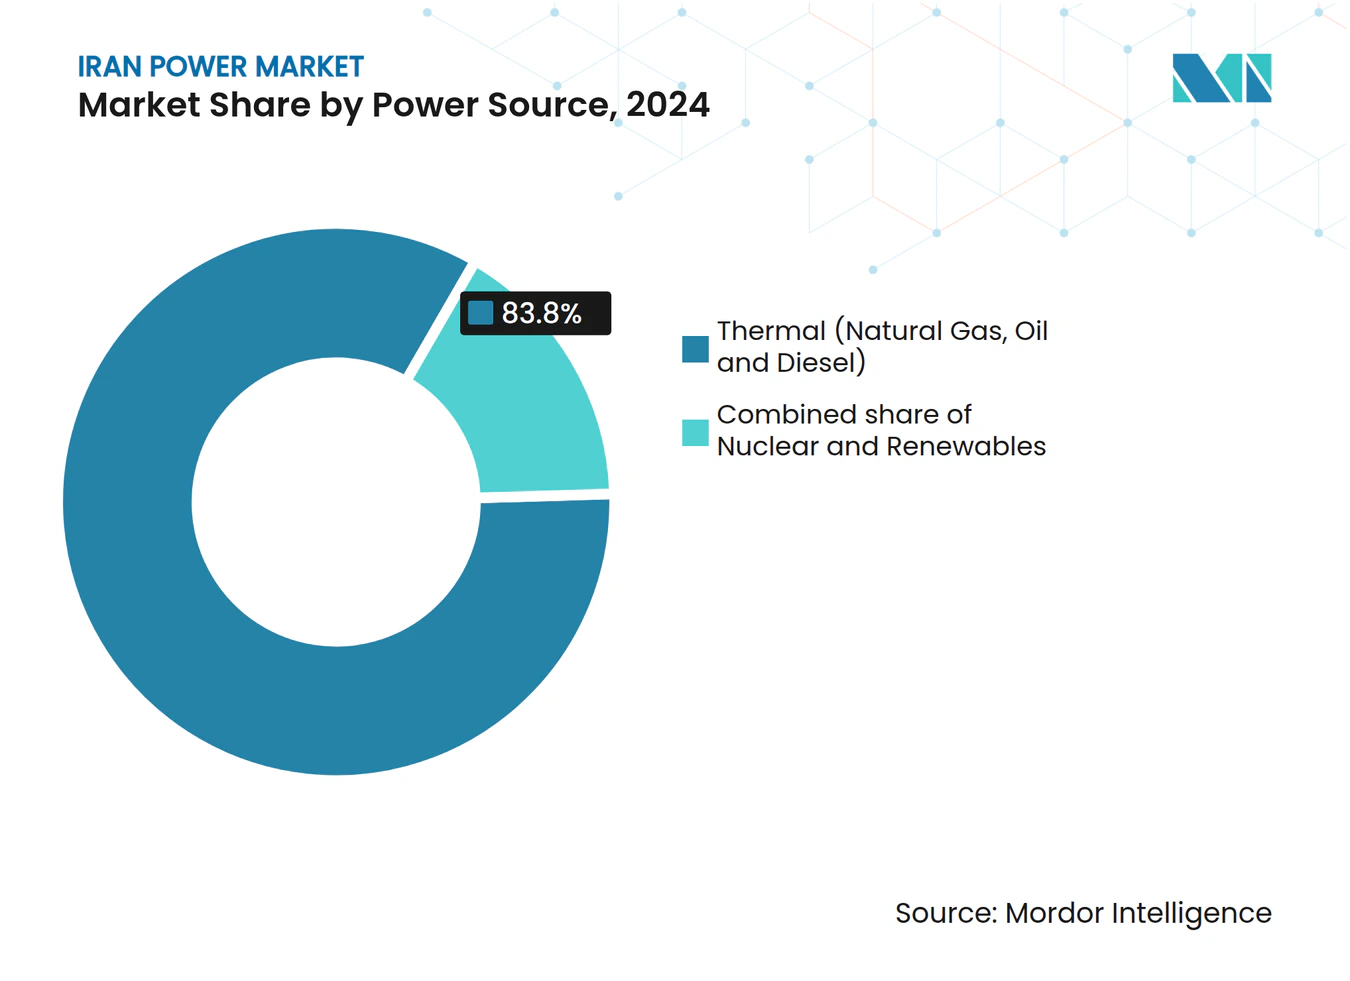
- Por fonte de energia, as usinas térmicas detinham 83,8% da participação do mercado de energia iraniano em 2024, enquanto a capacidade nuclear está projetada para se expandir a uma CAGR de 15,3% até 2030.
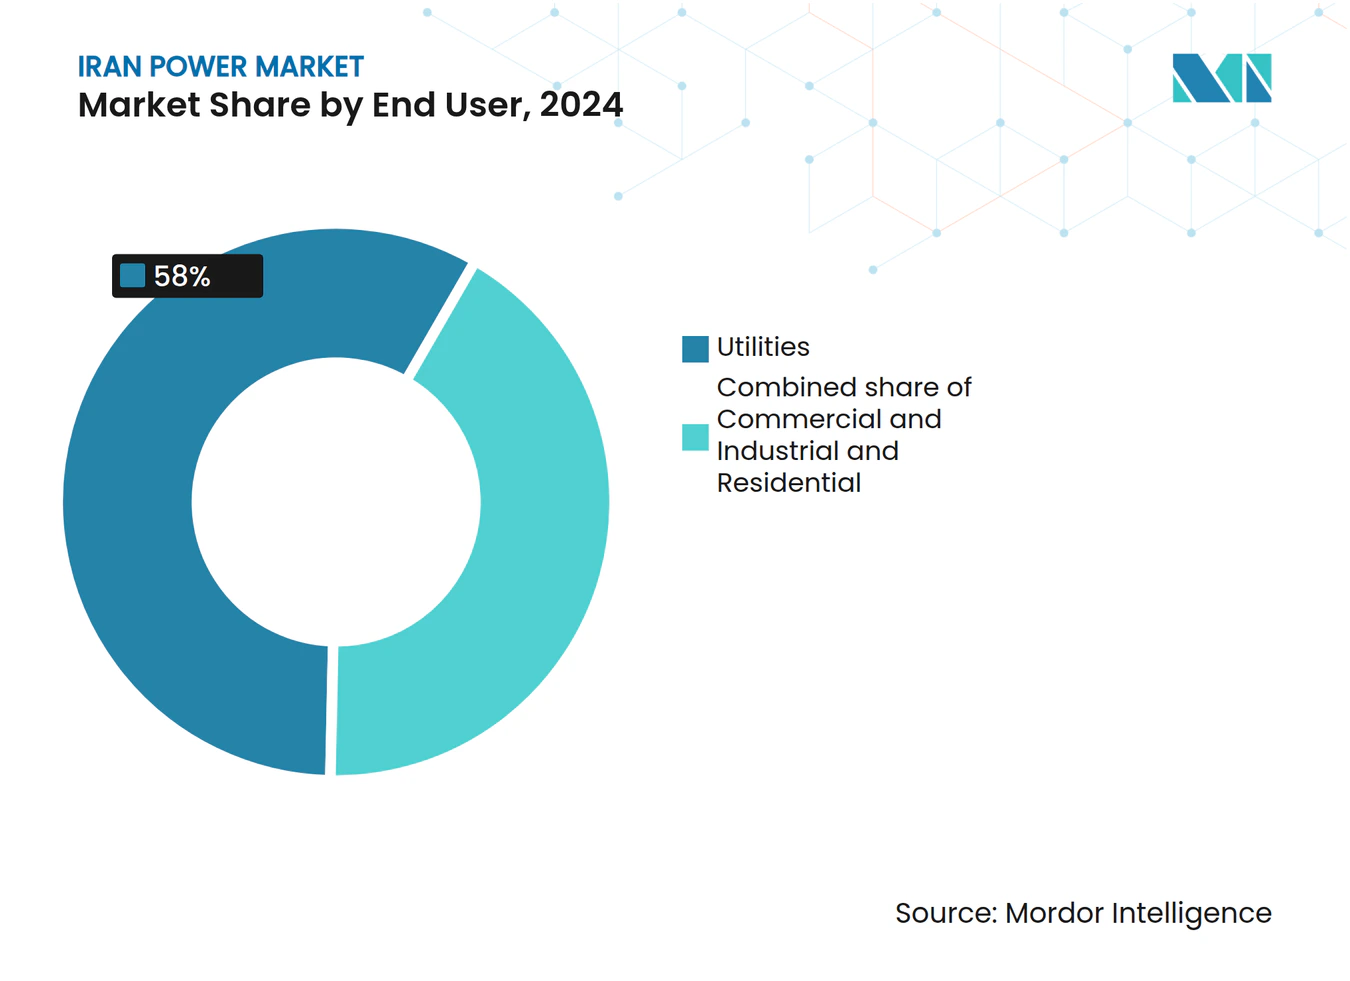
- Por usuário final, as concessionárias capturaram 58,0% do tamanho do mercado de energia iraniano em 2024; consumidores comerciais e industriais devem avançar a uma CAGR de 5,9% até 2030.
Tendências e Perspectivas do Mercado de Energia do Irã
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda de energia | +1.7% | Teerã, Isfaão, Khuzestão | Médio prazo (2–4 anos) |
| Leilões acelerados de capacidade renovável | +1.1% | Províncias com alto potencial solar | Longo prazo (≥4 anos) |
| Programas de conversão de queima de gás em energia | +0.7% | Khuzestão, Fars | Curto prazo (≤2 anos) |
| Expansão da energia solar distribuída após reformas de subsídios | +0.5% | Áreas rurais e nômades | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento da Demanda de Energia Impulsiona a Expansão da Infraestrutura
A demanda de pico atingiu 67.012 MW em 2024, superando o recorde anterior em 3.700 MW e indicando uma forte recuperação demográfica e industrial.[1] Ondas de calor, que elevaram as temperaturas acima de 41 °C, aumentaram as cargas de refrigeração, enquanto o consumo de eletricidade na manufatura cresceu 7,5% em relação ao ano anterior. O Ministério da Energia pretende adicionar 35 GW de nova capacidade em quatro anos, compreendendo 15 GW de turbinas a gás e 10 GW de fontes de energia renovável, financiados pelo Fundo Nacional de Desenvolvimento. Os planejadores de transmissão estão reforçando as espinhas dorsais de 765 kV que transportam a geração a gás do sul para a capital, reduzindo os riscos de corte de energia. A Agência Internacional de Energia estima a geração total em 382,87 TWh em 2023, um aumento de 4,3% em relação a 2022, validando bases mais sólidas para o mercado de energia iraniano.
Leilões Acelerados de Capacidade Renovável Aceleram a Transformação do Mercado
A SATBA emitiu licenças para 29 GW de capacidade solar após comprimir os ciclos de licitação para 90 dias e indexar as tarifas à inflação ao consumidor. As adições operacionais de energia solar atingiram 600 MW no último ano, quatro vezes a média de 2017–23, à medida que isenções de arrendamento de terras e extensões de contratos de compra de energia por dez anos atraíram capital privado. Províncias como Semnan e Kerman agora abrigam linhas de módulos de alta tecnologia com apoio chinês que aumentam o conteúdo local, melhorando a viabilidade financeira dos projetos que abastecem o mercado de energia iraniano. As projeções das Nações Unidas indicam que atingir a meta de 30 GW de energia renovável até 2030 exigirá aproximadamente USD 9–10 bilhões em investimento em rede elétrica, um nível considerado viável no ritmo atual de leilões.[2]
Programas de Conversão de Queima de Gás em Energia Abordam o Desperdício de Recursos
O Irã queima 17,5 bilhões de m³ de gás anualmente, o segundo maior volume mundial, o que motivou ordens obrigatórias de captura nos campos de South Pars e Rag-Sefid.[3] Geradores-piloto, totalizando 250 MW, já abastecem redes isoladas, economizando USD 180 milhões em importações de diesel por ano e reduzindo as emissões de CO₂. Estudos econômicos indicam que os custos instalados ficam abaixo de USD 500/kW quando os gasodutos existentes são reutilizados, um referencial que sustenta uma meta nacional de 3 GW até 2027. Esses projetos melhoram a estabilidade de tensão nas províncias produtoras de petróleo, reforçando assim a resiliência do mercado de energia iraniano.
A Expansão da Energia Solar Distribuída Ganha Impulso Após as Reformas de Subsídios
A racionalização dos subsídios elevou as tarifas domésticas em até 83% em 2024, reduzindo o ônus de USD 80–100 bilhões do Tesouro e diminuindo o período de retorno das instalações em telhados para menos de cinco anos. Os domicílios podem fazer medição líquida de até 20 kW a uma tarifa garantida por 20 anos, e as famílias nômades recebem subsídios de 90% para kits portáteis de 800 W. Os estabelecimentos industriais recebem isenções de corte de energia se as fontes renováveis no local cobrirem 30% de sua carga, estimulando 1,2 GW de contratos de energia solar cativa com empresas siderúrgicas e petroquímicas. Os bancos classificam as instalações em telhados como crédito prioritário, oferecendo empréstimos a 4% que elevaram as instalações residenciais de energia solar em 20.000 sistemas em 2024, ampliando a base de consumidores do mercado de energia iraniano.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sanções lideradas pelos EUA limitando o investimento estrangeiro | -1.4% | Nacional, afetando todos os principais projetos | Longo prazo (≥4 anos) |
| Volatilidade cambial inflacionando o CAPEX | -0.8% | Nacional, afetando particularmente as importações | Curto prazo (≤2 anos) |
| Rede envelhecida causando perdas técnicas superiores a 14% | -0.7% | Rede de distribuição nacional | Médio prazo (2–4 anos) |
| Estresse hídrico limitando o resfriamento térmico | -0.5% | Usinas térmicas em todo o país | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Sanções Lideradas pelos EUA Restringem o Investimento Estrangeiro e o Acesso à Tecnologia
O investimento estrangeiro direto caiu para USD 5 bilhões em 2024, à medida que sanções secundárias afastaram credores ocidentais, agravando um déficit de capacidade de 14 GW.[4] As restrições à importação de pás de turbinas e ao seguro de projetos atrasam os cronogramas de comissionamento em 18%. Teerã compensa as lacunas com acordos de escambo com fornecedores chineses e russos, embora os prêmios inflacionem os custos de EPC em 12–15% em relação aos pares regionais. Empresas nacionais, como o MAPNA Group, cobrem 5% da demanda da rede com turbinas de classe F produzidas localmente, protegendo assim o mercado de energia iraniano de uma dependência externa completa.
A Volatilidade Cambial Infla os Requisitos de Despesas de Capital
O rial se desvalorizou 35% em relação ao dólar norte-americano em 2024, aumentando os custos de importação de módulos fotovoltaicos para USD 0,41/W, em comparação com USD 0,27/W na região. A SATBA agora vincula os reajustes tarifários à taxa de câmbio mista e endossa títulos verdes isentos de impostos para proteger os desenvolvedores. Uma joint venture em Isfaão produz 350 MW de módulos bifaciais anualmente, reduzindo o CAPEX do projeto em 8% e minimizando a perda cambial. O avanço da energia eólica permanece mais lento porque os controles de passo importados ainda dominam, mas as cadeias de fornecimento localizadas protegem o mercado de energia iraniano de novos choques de preços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Energia: Força Térmica Encontra Impulso Nuclear
O tamanho do mercado de energia iraniano para ativos de geração continua dominado por usinas térmicas, que forneceram 83,8% da eletricidade em 2024.[5] As unidades a gás respondem sozinhas por 25,3% da capacidade, e um programa de conversão de USD 2,5 bilhões está modernizando sete estações de ciclo simples para ciclo combinado, adicionando 2,5 GW e reduzindo as taxas de calor para 6.800 Btu/kWh. A escassez de água, com os reservatórios de Teerã a apenas 13% do armazenamento ativo, às vezes força a dependência de mazute, o que aumenta as emissões e os custos operacionais.
O nuclear é a fonte de crescimento mais rápido, avançando a uma CAGR de 15,3%. As Unidades 2 e 3 de Bushehr empregam 5.000 trabalhadores e têm como meta a conclusão dentro da década, enquanto o reator modular pequeno de 300 MW Karun teve suas obras iniciadas em 2023. A Organização de Energia Atômica planeja 20 GW até 2041, uma ambição que, se realizada, diversificará o mercado de energia iraniano e deslocará aproximadamente 140 milhões de barris de equivalente de petróleo anualmente.
As renováveis complementam essa trajetória. Espera-se que a capacidade solar aumente de 608 MW para 4 GW até março de 2026, liderada pelo parque Aftab-e-Sharq de 600 MW, cujos primeiros 20 MW foram sincronizados em outubro de 2024. A energia solar agora representa 60% das renováveis operacionais, a eólica 2% e a pequena hidrelétrica 8%. O impulso geotérmico está emergindo com a instalação de uma unidade de 5 MW em Meshginshahr, a primeira de um agrupamento proposto de 250 MW.


Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Usuário Final: Concessionárias Ancoram a Demanda, Indústrias Aceleram
As concessionárias entregaram 58,0% das vendas de 2024, refletindo o despacho centralizado por 16 empresas regionais e 42 distribuidoras que gerenciam o grosso do mercado de energia iraniano.[6] A implantação dos medidores inteligentes FAHAM cobre 8 milhões de pontos de extremidade e visa reduzir as perdas técnicas abaixo de 10% até 2027.
As instalações comerciais e industriais responderam por 41% do consumo e devem crescer a uma CAGR de 5,9%, à medida que as isenções para autogeradores protegem as fábricas de apagões rotativos. Contratos totalizando 6 GW vinculam turbinas do MAPNA Group a agrupamentos de metais, petroquímicos e centros de dados, sublinhando a profunda integração industrial no mercado de energia iraniano. Os compradores residenciais respondem por aproximadamente 24% da energia entregue; os aumentos tarifários estimulam a conservação e aceleram a adoção de energia solar em telhados, como evidenciado pela instalação de 20.000 novos sistemas domésticos em 2024.

Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
A província de Teerã respondeu por quase um quinto da demanda nacional em 2024, com uma carga de pico 3 GW superior ao ano anterior. Apesar das atualizações prioritárias, os distritos de baixa renda continuam a suportar apagões de quatro horas, enquanto as zonas afluentes permanecem iluminadas, destacando riscos de equidade social.
O Khuzestão abriga petróleo, gás e o SMR Karun de 300 MW, posicionando a província como um polo tanto de hidrocarbonetos quanto de energia nuclear. Os geradores a gás de queima adicionam 250 MW aos alimentadores regionais, fortalecendo a resiliência do mercado de energia iraniano.
Isfaão lidera o caminho nas renováveis por meio do parque solar Aftab-e-Sharq de 600 MW, que, quando concluído, aumentará significativamente a penetração provincial de renováveis para acima de 15%. As províncias do norte do Mar Cáspio enfrentam uma redução de 28% no influxo de reservatórios, o que prejudica tanto a geração hidrelétrica quanto o resfriamento térmico, levando a permutas de energia com polos de gás do sul.
As regiões rurais e nômades se beneficiaram de 28.000 kits solares portáteis distribuídos desde 2019, aumentando a eletrificação rural para 83,9% e gerando energia excedente para usinas de energia virtual. As zonas costeiras do sul, sujeitas a verões de 41 °C, classificam-se entre as mais elevadas para projetos-piloto de baterias em escala de serviço público que reduzem os picos noturnos, avançando assim na flexibilidade do mercado de energia iraniano.
Cenário Competitivo
Concentração do Mercado
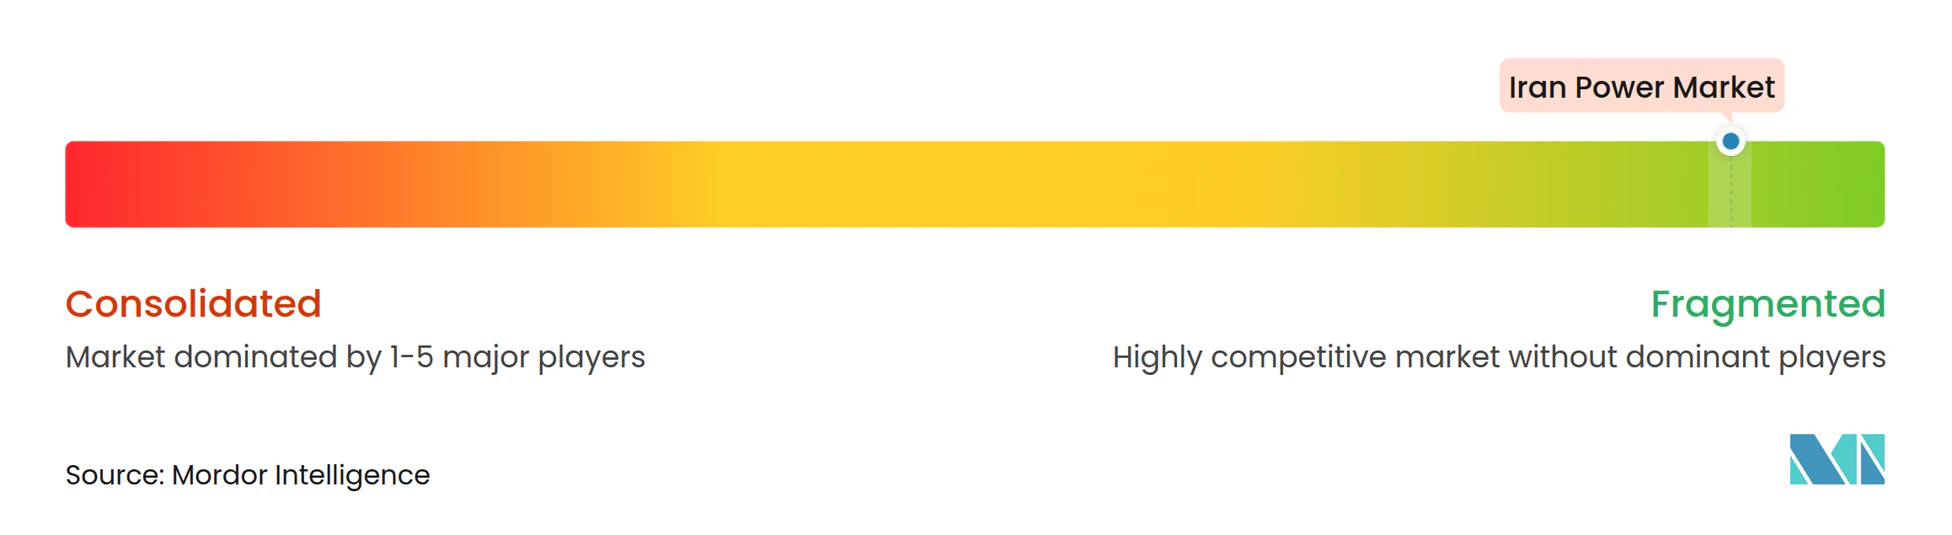
As entidades estatais dominam a geração, mas os players privados ganham participação em renováveis e autogenação industrial. O MAPNA Group cobre 5% da carga da rede por meio de turbinas de classe F e atua como EPC para a usina solar Aftab-e-Sharq de 600 MW, demonstrando sua força vertical no mercado de energia iraniano.[7]
Tavanir Co. opera a transmissão e o despacho, enquanto a SATBA conduz leilões de renováveis que licenciaram 29 GW de energia solar desde 2025. A TPPHC investe USD 2,5 bilhões em retrofits de ciclo combinado, utilizando unidades HRSG nacionais que reduzem a dependência de ligas metálicas importadas.
As oportunidades emergentes se concentram em torno de armazenamento distribuído, análises de interrupções baseadas em IoT e transformadores de estado sólido que reduzem as perdas técnicas. Fornecedores turcos e malaios navegam pelas isenções de sanções por meio de joint ventures, combinando inversores importados com aço e cabos iranianos. Fundos de capital de risco apoiam controladores de microrredes, marcando uma transição em direção a segmentos de alta tecnologia do mercado de energia iraniano.
Líderes do Setor de Energia do Irã
-
Tavanir Co. (holding coordenada das GENCOs estatais)
-
MAPNA Group
-
Iran Water & Power Resources Dev. Co.
-
Besat Power Generation Mgmt Co.
-
Saba Power Plant Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2025: Bushehr concluiu o reabastecimento de combustível, enquanto o Irã confirmou a perfuração para o primeiro projeto-piloto geotérmico de 5 MW do Oriente Médio.
- Fevereiro de 2025: Um projeto solar comercial de 3 MW em telhado foi iniciado em Teerã sob um processo de licenciamento acelerado.
- Janeiro de 2025: A expansão de Bushehr estabeleceu um recorde de concretagem em um único dia de 22.000 m³ para as Unidades 2 e 3, empregando 5.000 trabalhadores.
- Outubro de 2024: O MAPNA Group sincronizou o primeiro bloco de 20 MW da usina solar Aftab-e-Sharq de 600 MW, resultando em uma economia de 168.000 m³ de gás por hora.
- Julho de 2024: O Irã e o Turcomenistão assinaram um acordo de permuta de gás de 10 bilhões de metros cúbicos (bcm), que abastecerá o Iraque, impulsionando a cooperação regional.
Escopo do Relatório do Mercado de Energia do Irã
A energia é gerada por meio de várias fontes primárias, incluindo carvão, hidrelétrica, solar e térmica. Nas concessionárias, é uma etapa antes de sua entrega aos usuários finais. O processo é seguido pela transmissão e distribuição. Nesse contexto, a energia gerada é distribuída por meio de linhas de alta tensão (linhas de transmissão) e linhas de baixa tensão (linhas de distribuição), de acordo com os requisitos do usuário final.
O mercado de energia iraniano é segmentado por fonte de geração, transmissão e distribuição, e usuário final. Por fonte de energia, o mercado é segmentado em gás natural, petróleo, renováveis, nuclear e outras fontes de geração. Por usuário final, o mercado é segmentado em residencial, comercial e industrial. O relatório fornece o tamanho do mercado e previsões de capacidade instalada em todos os segmentos mencionados acima.
Por Fonte de Energia
| Térmica (Carvão, Gás Natural, Petróleo e Diesel) |
| Nuclear |
| Renováveis (Solar, Eólica, Hidrelétrica, Geotérmica, Biomassa e Resíduos, Maremotriz) |
Por Usuário Final
| Concessionárias |
| Comercial e Industrial |
| Residencial |
Por Nível de Tensão de T&D (Análise Qualitativa apenas)
| Transmissão de Alta Tensão (Acima de 230 kV) |
| Subtransmissão (69 a 161 kV) |
| Distribuição de Média Tensão (13,2 a 34,5 kV) |
| Distribuição de Baixa Tensão (Até 1 kV) |
| Por Fonte de Energia | Térmica (Carvão, Gás Natural, Petróleo e Diesel) |
| Nuclear | |
| Renováveis (Solar, Eólica, Hidrelétrica, Geotérmica, Biomassa e Resíduos, Maremotriz) | |
| Por Usuário Final | Concessionárias |
| Comercial e Industrial | |
| Residencial | |
| Por Nível de Tensão de T&D (Análise Qualitativa apenas) | Transmissão de Alta Tensão (Acima de 230 kV) |
| Subtransmissão (69 a 161 kV) | |
| Distribuição de Média Tensão (13,2 a 34,5 kV) | |
| Distribuição de Baixa Tensão (Até 1 kV) |
Principais Questões Respondidas no Relatório
Qual é a capacidade instalada atual do mercado de energia do Irã em 2025?
A capacidade total é de 102,18 GW em todas as fontes de geração.
Com que velocidade o mercado de energia do Irã crescerá até 2030?
A capacidade instalada está prevista para aumentar para 128,35 GW, com uma CAGR de 4,67%.
Qual fonte de geração está se expandindo mais rapidamente?
A capacidade nuclear está projetada para crescer a uma CAGR de 15,3% até 2030.
Por que as tarifas estão aumentando para usuários residenciais?
As reformas de subsídios elevaram as tarifas em até 83%, liberando recursos para atualizações da rede elétrica e estimulando a adoção de energia solar em telhados.
Quanta capacidade renovável o Irã autorizou recentemente?
A SATBA licenciou 29 GW de projetos solares desde o início de 2025.
Quais oportunidades existem para novos entrantes privados?
Energia solar industrial cativa, geração a partir do queima de gás, armazenamento em escala de serviço público e análises de medidores inteligentes representam nichos de alto crescimento.