
Tamanho e Quota do Mercado de Redes para Centros de Dados da Itália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 545.20 Milhões de dólares |
| Tamanho do Mercado (2026) | 597.97 Milhões de dólares |
| Tamanho do Mercado (2031) | 948.96 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.68 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redes para Centros de Dados da Itália por Mordor Intelligence
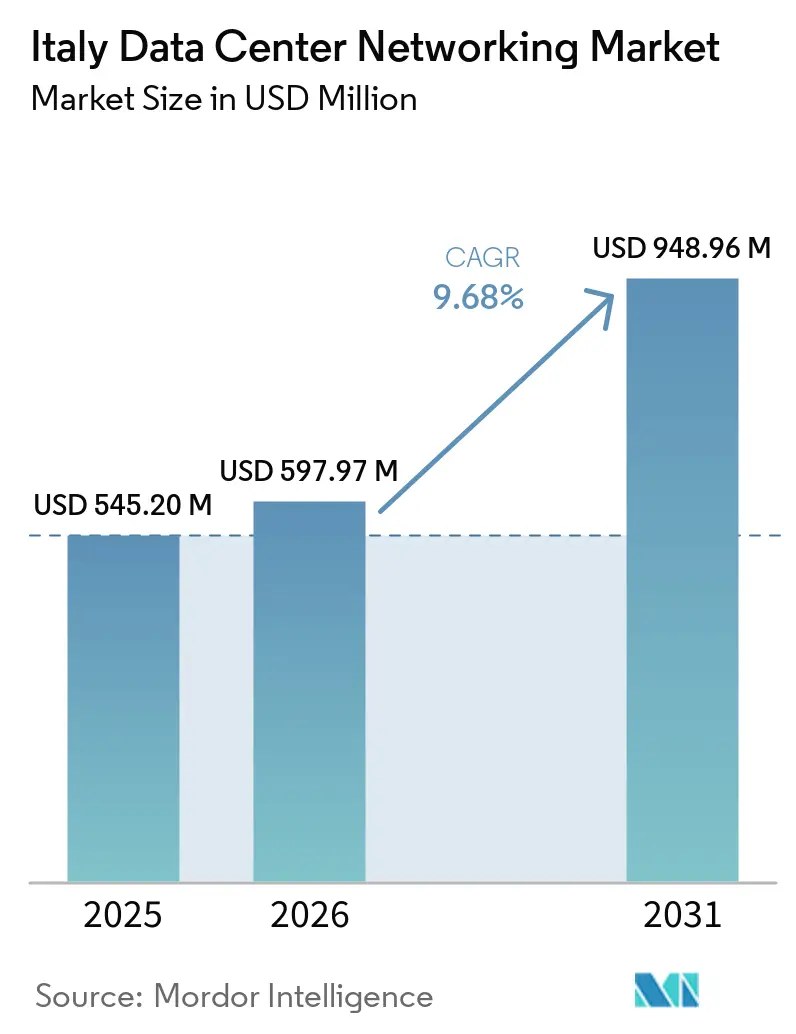
O tamanho do Mercado de Redes para Centros de Dados da Itália deverá crescer de USD 545,20 milhões em 2025 para USD 597,97 milhões em 2026, com previsão de atingir USD 948,96 milhões até 2031, a uma CAGR de 9,68% entre 2026 e 2031.
O Plano Nacional de Recuperação e Resiliência canaliza 25,6% dos gastos para objetivos digitais. Os investimentos em regiões de nuvem de grande escala pela Microsoft, AWS e Google, combinados com os desembarques de cabos submarinos ao longo da costa do Mar Tirreno, aceleram a demanda por estruturas de hiperescala e backbones ópticos de alta capacidade. Ao mesmo tempo, o número de interconexões de data centers italianos expandiu-se 40 vezes desde 2021, evidenciando uma mudança estrutural em direção a fluxos de trabalho de baixa latência e orientados à nuvem. Instalações de borda em distritos industriais, digitalização do setor público financiada pelo PNRR e uma estratégia nacional de cibersegurança que exige redes segmentadas e monitoradas impulsionam ainda mais o mercado de redes de data centers da Itália. A dinâmica competitiva permanece moderada, com fornecedores consolidados protegendo sua participação enquanto especialistas em redes abertas desafiam as arquiteturas proprietárias.
Principais Conclusões do Relatório
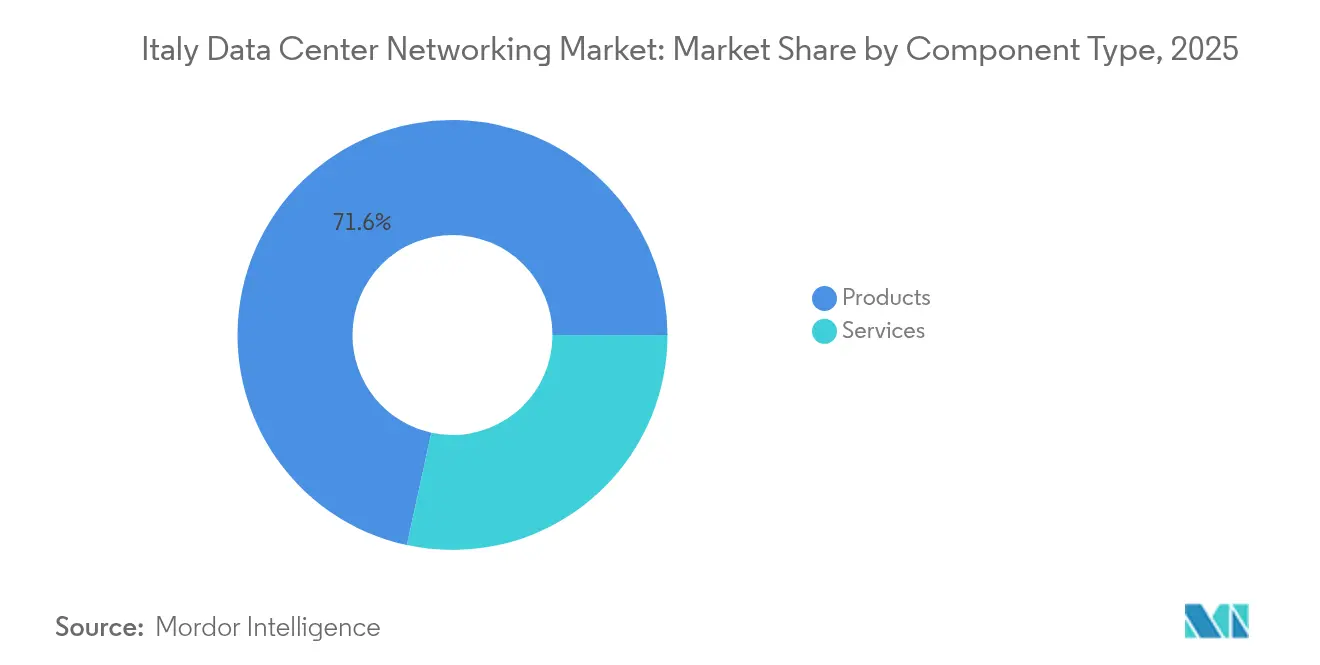
- Por componente, os produtos lideraram com 71,60% da quota do mercado de redes para centros de dados da Itália em 2025, enquanto os serviços deverão expandir-se a uma CAGR de 12,02% até 2031.
- Por utilizador final, TI e Telecomunicações deteve uma quota de receitas de 31,85% em 2025, enquanto os cuidados de saúde e ciências da vida avançam a uma CAGR de 13,12% até 2031.
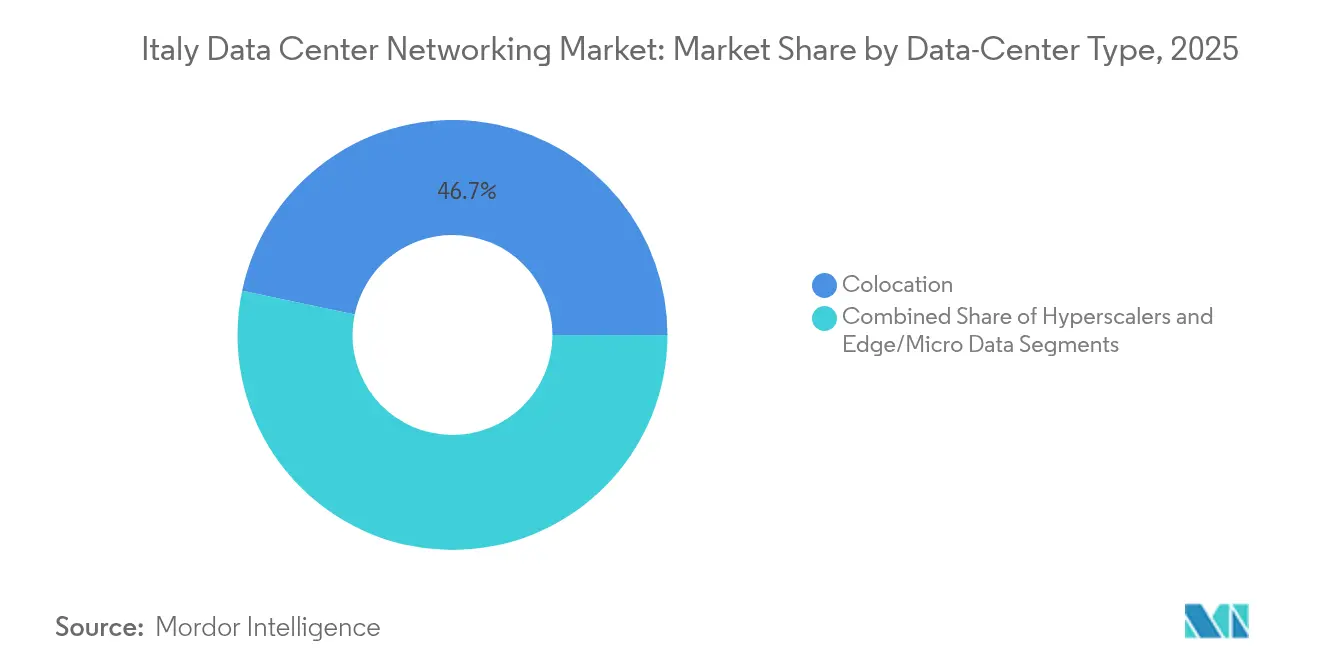
- Por tipo de centro de dados, as instalações de colocalização representaram 46,70% do tamanho do mercado de redes para centros de dados da Itália em 2025, mas os hiperescaladores/fornecedores de serviços em nuvem registam a CAGR projetada mais elevada de 14,07% até 2031.
- Por largura de banda, o segmento de 50-100 GbE capturou 35,95% da quota do tamanho do mercado de redes para centros de dados da Itália em 2025; >100 GbE é o segmento de crescimento mais rápido, a uma CAGR de 13,96%, impulsionado pelo aumento das cargas de trabalho de IA.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Redes para Centros de Dados da Itália
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Utilização crescente de armazenamento em nuvem e expansões de hiperscala | +2.1% | Nacional (polos de Milão e Roma) | Médio prazo (2-4 anos) |
| Necessidade crescente de cópia de segurança de dados e retenção orientada pelo RGPD | +1.8% | Nacional; verticais regulamentados | Longo prazo (≥ 4 anos) |
| Computação de borda e explosão do tráfego de IoT | +1.5% | Norte Industrial | Curto prazo (≤ 2 anos) |
| Adoção de redes abertas (white-box, SONiC) | +1.2% | Clusters de hiperescaladores | Médio prazo (2-4 anos) |
| Financiamento do PNRR para infraestrutura digital do setor público | +1.7% | Regiões insuficientemente servidas | Curto prazo (≤ 2 anos) |
| Estruturas de alta largura de banda prontas para arrefecimento líquido | +0.9% | Grandes campi | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Utilização crescente de armazenamento em nuvem e expansões de hiperscala
Os fornecedores globais de nuvem estão a competir para estabelecer regiões de nuvem soberana em Milão e Roma para servir cargas de trabalho italianas e pan-europeias. A parceria da Google com a TIM, a futura região Azure da Microsoft e a expansão da presença da AWS exigem estruturas Ethernet leaf-spine de 100 G/400 G, interligações óticas cruzadas e controladores de sobreposição definidos por software capazes de orquestrar tráfego multi-inquilino em grande escala. O campus de USD 3,4 mil milhões da Apto, com cinco edifícios a sul de Milão, evidencia a profundidade do capital de hiperscala a fluir para o mercado de redes para centros de dados da Itália. A iniciativa de nuvem nacional, financiada em EUR 950 milhões, impulsiona ainda mais a procura de interconexões soberanas e seguras à medida que os conjuntos de dados do setor público migram para fora das instalações próprias para instalações acreditadas.
Computação de borda e explosão do tráfego de IoT
Os incentivos da Indústria 4.0 ajudaram os fabricantes italianos a gastar 7,1 bilhões de EUR em maquinário digital avançado em 2022.[1] Os loops de controle em tempo real habilitados por Redes Sensíveis ao Tempo, barramentos de campo Gigabit Ethernet e data centers micro-modulares geram um aumento no tráfego leste-oeste que nunca alcança os núcleos de hiperescala. A parceria da Cellnex com a Everynet para implantar cobertura LoRaWAN nacional e a estratégia de pontos de presença de borda da Open Fiber fornecem links de última milha que devem ser protegidos, segmentados e monitorados por meio de switch-roteadores compactos de 100 G. Essas implantações evidenciam como a computação de borda mantém o mercado de redes de data centers italiano ancorado aos clusters industriais regionais.
Financiamento do PNRR para infraestrutura digital do setor público
Mais de EUR 5,3 mil milhões de verbas do PNRR estão afetados a redes fixas e móveis de muito alta capacidade. Os projetos variam desde a ligação de 23.300 escolas a FTTH até ao equipamento de hospitais municipais com ligações WAN de 10 G. O empréstimo de EUR 50 milhões do BEI à FibreConnect estende anéis de fibra escura a parques industriais onde menos de 20% usufruíam de cobertura de nível operador. O financiamento comprime os prazos da divisão digital e compromete as entidades públicas com roteadores de grau empresarial, firewalls de próxima geração e plataformas de controlo de acesso à rede que se alinham com as diretrizes de confiança zero da ACN.
Adoção de redes abertas (white-box, SONiC)
Os operadores de nuvem italianos estão a pivotar para comutadores desagregados que executam o Software de Código Aberto para Redes Abertas na Nuvem (SONiC), atraídos pela independência de fornecedor e um ritmo de atualização de ASIC mais rápido. A Dell Technologies certificou a sua distribuição Enterprise SONiC nos mais recentes comutadores de 25,6 T, oferecendo controlo de micro-rajada adaptado a clusters de IA.[2] Os hiperescaladores citam um menor dispêndio de capital, automação simplificada e a capacidade de inovar na camada do sistema operativo de rede como razões para contornar as pilhas proprietárias. Esta tendência recompensa os fornecedores de hardware no estilo ODM e impulsiona a adoção de controladores baseados em intenção que inventariam e programam estruturas multi-fornecedor em todo o mercado de redes para centros de dados da Itália.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escassez de profissionais qualificados em redes | −1.4% | Polos industriais do Norte | Longo prazo (≥ 4 anos) |
| Elevado dispêndio de capital para migração para 100 G/400 G | −1.1% | Grandes campi | Médio prazo (2-4 anos) |
| Volatilidade do preço da energia com impacto no TCO | −0.8% | Grandes instalações | Curto prazo (≤ 2 anos) |
| Perturbações na cadeia de abastecimento de ASIC | −0.7% | Aprovisionamento global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de profissionais qualificados em redes
A Itália continua a enfrentar escassez de talentos especializados em TIC e redes, criando restrições para a expansão de data centers. Apenas 3,8% da força de trabalho italiana era composta por especialistas em TIC em 2025, em comparação com 5,0% em toda a UE, evidenciando uma lacuna persistente de competências. A crescente demanda por automação de redes, cibersegurança, redes em nuvem e operações de data centers está intensificando a concorrência por profissionais qualificados. À medida que a infraestrutura de hiperescala e de colocation se expande, a escassez de talentos especializados em redes pode aumentar os custos de mão de obra, prolongar os prazos de implantação e incentivar uma maior dependência de serviços de rede gerenciados e automação.
Elevado dispêndio de capital para migração para 100 G/400 G
A migração de 10 G/40 G para 100 G ou 400 G exige nova ótica, topologias leaf-spine de maior densidade e melhorias nas instalações para alimentação e arrefecimento. O comutador Cisco 8111-32EH de 25,6 T promete 77% de poupança de energia por bit, mas requer racks redesenhados e infraestrutura de fibra para concretizar essas economias. O aumento das tarifas de equipamentos sobre hardware ODM chinês inflaciona ainda mais os preços de aquisição. Os compradores do setor público e as empresas de médio porte frequentemente faseiam as suas implementações de ótica ao longo de múltiplos ciclos orçamentais, desacelerando a curva de receitas endereçáveis para o mercado de redes para centros de dados da Itália.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Produtos Lideram Enquanto os Serviços Aceleram
Os produtos representam 71,60% das despesas de 2025, ancorados por comutadores Ethernet, roteadores e firewalls de próxima geração que formam a espinha dorsal física dos campi de colocalização e nuvem da Itália. O tamanho do mercado de redes para centros de dados da Itália apenas para hardware de comutação aproxima-se de USD 292,7 milhões em 2025, impulsionado pela procura dos hiperescaladores por plataformas ToR de 100 G e pelo lançamento de comutadores de borda compactos de 1 U com alimentações AC/DC redundantes. Os aparelhos de segurança também se expandem à medida que a ACN exige inspeção inline em cada ponto de demarcação.
Os serviços, embora menores, estão a crescer a uma CAGR de 12,02% porque a escassez de talentos obriga os operadores a externalizar o design, a implementação e a gestão de NOC 24×7. Os contratos de SD-WAN gerido, de Rede como Serviço e de otimização do ciclo de vida agrupam consultoria, aumento de pessoal e monitorização orientada por IA. Os inquilinos de colocalização solicitam cada vez mais o provisionamento de interconexão white-glove e auditorias de micro-segmentação, elevando as receitas de serviços mais rapidamente do que o hardware no mercado de redes para centros de dados da Itália.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Utilizador Final: Os Cuidados de Saúde Perturbam a Dominância das TI
TI e Telecomunicações deteve uma quota de 31,85% do tamanho do mercado de redes para centros de dados da Itália em 2025, apoiado por atualizações de núcleo de operadores e densificação de backhaul 5G. No entanto, os cuidados de saúde e ciências da vida irão ultrapassar todos os outros setores verticais a uma CAGR de 13,12% até 2031, impulsionados por telemedicina, arquivamento de imagens PACS e gateways de IoT médica que exigem interconexões determinísticas de baixa latência. As ferramentas de diagnóstico orientadas por IA Generativa empurram o tráfego para clusters de GPU, elevando ainda mais as contagens de portas de comutação.
Os bancos e as seguradoras sustentam um crescimento de um dígito médio à medida que as regras PSD2 e DORA exigem o registo ao nível das transações e topologias de recuperação de desastres ativo-ativo. O setor da fabricação segue de perto, integrando robôs habilitados para TSN com Ethernet industrial de 25 G e implementando nós de névoa dentro das plantas. As obrigações de segurança de cada setor vertical convergem no acesso à rede de confiança zero, ajudando o setor de redes para centros de dados da Itália a incorporar inspeção profunda de pacotes e estruturas de garantia contínua em múltiplos segmentos de clientes.
Por Tipo de Centro de Dados: Hiperescaladores Desafiam a Liderança da Colocalização
Os operadores de colocalização comandaram 46,70% das receitas em 2025, aproveitando as salas de encontro neutras em termos de operadores e as economias de escala na aquisição de energia. Vários venderam antecipadamente salas inteiras a fornecedores de serviços em nuvem à procura de uma entrada rápida no mercado. No entanto, os hiperescaladores registarão uma CAGR de 14,07%, alterando o panorama de quotas do mercado de redes para centros de dados da Itália à medida que as regiões de nuvem soberana ficam operacionais. A sua preferência por spine-leaf a executar SONiC e ótica ZR+ de 400 G remodela os cartões de pontuação dos fornecedores.
As instalações de borda e micro multiplicam-se perto de centros logísticos e cidades universitárias, trazendo PODs de rack único com coletores de arrefecimento líquido integrados. Esta topologia obriga as plataformas de orquestração a gerir milhares de LANs em miniatura enquanto mantém limites de latência determinísticos. Os fornecedores que agrupam descoberta de ativos, automação de estruturas e análise de energia estão a ganhar tração junto de operadores que não dispõem de pessoal local e requerem controlos corretivos remotos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Largura de Banda: Maior que 100 GbE Ganha Impulso
O nível de 50-100 GbE permanece o cavalo de batalha, mas >100 GbE registará os ganhos mais rápidos a uma CAGR de 13,96% à medida que os pipelines de inferência de IA e os clusters HPC sobrecarregam os backbones mais antigos. A Fábrica de IA NeXXt da Fastweb, com um DGX SuperPOD da NVIDIA, liga cada nó com interfaces de 400 G, sublinhando o ritmo da inflação de largura de banda ilsole24ore.com. As redes de investigação nacionais como a GARR já estão a testar comprimentos de onda de 800 G, demonstrando que a infraestrutura ótica está a escalar em sintonia garr.it.
O grupo ≤10 GbE permanece dentro de recintos de borda, salas de servidores de PME e pontos de presença metro de campo onde as restrições orçamentais ou o cobre legado ainda dominam. Entretanto, os 25-40 GbE continuam a servir as camadas de agregação de nível médio, mas atingirão o pico antes de 2027 à medida que os operadores saltam diretamente para ótica de 100 G assim que a paridade de preços se aproxima. Os fornecedores de ótica que consigam fornecer módulos QSFP112 e QSFP-DD em volume sem perturbações na cadeia de abastecimento estão em posição de capturar uma quota de carteira desproporcionada no mercado de redes para centros de dados da Itália.
Análise Geográfica
O Norte de Itália, liderado pela Lombardia e pela sua capital Milão, alberga aproximadamente 26% do espaço branco nacional de centros de dados e permanece o nexo para backbones transfronteiriços que entram via Marselha e Barcelona. A densidade de centros de dados de Milão alimenta o peering local, atraindo hiperescaladores que preferem a proximidade a pontos de troca de internet e clusters de tecnologia financeira. Roma segue como locus de nuvem soberana, servindo ministérios e inquilinos de nível de defesa; a sua área metropolitana beneficia de subsídios do PNRR que subsidiam extensões de fibra escura para campi governamentais.
As regiões centrais, como a Toscana e a Emília-Romanha, estão a cultivar campi sustentáveis que aproveitam reservatórios geotérmicos e hidroelétricos. Uma instalação alimentada por energia geotérmica em Larderello exemplifica como os perfis de energia verde diferenciam a seleção de locais no mercado de redes para centros de dados da Itália. Os consórcios de investigação em IA Generativa ligados ao Instituto Nacional de Física Nuclear e às universidades regionais requerem ainda backbones de investigação e educação de múltiplos terabits.
O Sul permanece menos desenvolvido bancariamente e menos industrializado, mas as alocações do PNRR priorizam a eliminação da divisão digital até 2026. As implementações de FTTH na Puglia e na Campânia, bem como a instalação de cabos submarinos na Sicília, melhoram a latência em direção aos mercados norte-africanos e do Médio Oriente. Nove áreas metropolitanas italianas - de Bari a Trieste - foram selecionadas para o programa das 100 cidades neutras em termos climáticos da UE, impulsionando instalações de borda que suportam plataformas de mobilidade inteligente, redes de vigilância e sensores ambientais em tempo real. Cada implementação estende o mercado de redes para centros de dados da Itália a províncias anteriormente insuficientemente servidas por infraestrutura de nível operador.
Panorama regulatório
O ambiente regulatório de data centers e redes da Itália tornou-se mais rígido e claro ao longo de 2026, com ênfase nos prazos de licenciamento, na integração à rede elétrica e na conformidade em cibersegurança. O Decreto-Lei nº 21/2026 (em vigor desde 21 de fevereiro de 2026 e convertido em lei até abril de 2026) introduziu um procedimento único de autorização nacional para a construção/expansão de data centers e a conexão à rede elétrica, com um prazo máximo previsto de 10 meses (prorrogável para 13 meses). Para projetos de grande porte, o Ministério do Meio Ambiente e da Segurança Energética é a autoridade competente quando a capacidade elétrica instalada atinge 300 MW ou mais, o que vincula construções de escala de campus a aprovações de nível nacional.
No que se refere à cibersegurança e à governança operacional, a Agência Nacional de Cibersegurança da Itália (ACN) emitiu as Determinações 127434/2026 e 127437/2026 em abril de 2026, atualizando as regras de implementação vinculadas às obrigações da NIS2 e aos processos da plataforma. Na prática, as entidades no âmbito de aplicação devem comunicar e atualizar sua lista categorizada de atividades e serviços por meio do portal da ACN anualmente entre 1º de maio e 30 de junho, reforçando as expectativas de conformidade contínua e aumentando a demanda por arquiteturas de rede de data center segmentadas, monitoradas e auditáveis em sites de colocation, hyperscale e edge.
Análise da cadeia de valor
A cadeia de valor de redes de data center da Itália começa com silício, óptica e plataformas de switches/roteadores, incluindo hardware de rede aberto e pilhas de NOS. A partir daí, passa por distribuidores italianos e pan-europeus, integradores de sistemas e operadoras e operadores de colocation que projetam e implantam camadas leaf-spine, DCI e de segurança. Os serviços de instalação e integração abrangem a montagem em nível de rack, cabeamento, cross-connects ópticos e configuração e automação, seguidos por operações de ciclo de vida como NOC gerenciado, telemetria e monitoramento de segurança. Esses serviços estão se expandindo à medida que os operadores gerenciam restrições de mão de obra local e ambientes multifornecedores.
As decisões upstream e midstream dependem cada vez mais de energia elétrica e licenciamento, o que molda tanto o momento da demanda de rede quanto a lista de materiais. As restrições de acesso à rede elétrica e o sequenciamento de autorizações se tornaram dependências centrais para as implantações de redes, apoiadas por disposições do Decreto-Lei 21/2026 que visam integrar os data centers ao sistema elétrico e reduzir o congestionamento virtual da rede. No lado da demanda, os modelos de entrega público-privados mostram como os parceiros do ecossistema influenciam as aquisições: o projeto Trentino DataMine reúne a Universidade de Trento, a Covi Costruzioni, a Dedagroup, a GPI e o Istituto Atesino di Sviluppo, vinculando a construção de instalações a requisitos seguros de interconexão e operações, enquanto as políticas da Lombardia que apoiam a reurbanização de áreas industriais desativadas afetam onde se concentram os clusters de fibra metropolitana, interconexão e redes de campus.
Panorama Competitivo
O mercado de redes para centros de dados da Itália equilibra os fornecedores tradicionais de pilha completa contra os desafiantes de redes abertas. A Cisco, a Dell Technologies e a Hewlett-Packard Enterprise protegem o terreno incumbente agrupando hardware, software e serviços de ciclo de vida; a Cisco sozinha emprega mais de 600 pessoas localmente e opera um centro de co-inovação em Milão focado em redes de segurança quântica. A Dell aproveita a sua distribuição SONiC para atrair construtores de nuvem que procuram flexibilidade white-box, enquanto a aquisição da Juniper Networks pela HPE em 2025 posiciona a entidade fundida como uma alternativa credível de estrutura de IA à Cisco.
A plataforma Apstra baseada em intenção da Juniper apela a operadores de colocalização multi-fornecedor que necessitam de telemetria uniforme em dispositivos baseados em Arista, Cisco e Broadcom. A Extreme Networks diferencia-se através de uma estrutura gerida na nuvem que integra Wi-Fi, comutação e análise, reportando USD 1,1 mil milhões em receitas no ano fiscal de 2024 e classificando-se em segundo lugar mundial em ARR de redes em nuvem. Os integradores italianos mais pequenos, como a Unidata, enfatizam a Rede como Serviço e o grossista de IoT, visando um crescimento de dois dígitos ao descarregar o dispêndio de capital das PME digitalmente insuficientemente servidas.
A adoção de código aberto modera o poder de fixação de preços dos incumbentes. Os fornecedores ODM de Taiwan enviam caixas de metal nu que executam SONiC, Cumulus ou imagens NOS internas, reduzindo os ciclos de aquisição. Simultaneamente, as escassez de ASIC e as pressões tarifárias empurram os operadores para o aprovisionamento múltiplo, amplificando a procura de fornecedores de componentes óticos capazes de garantias de segunda fonte. Os volumes de ciberataques que aumentaram 65% em 2024 mantêm os fornecedores de firewalls de próxima geração e de gateways de confiança zero relevantes em cada pedido de proposta, reforçando um mercado de redes para centros de dados da Itália equilibrado mas intensamente disputado.
Líderes do Setor de Redes para Centros de Dados da Itália
-
Cisco Systems Inc.
-
Juniper Networks Inc.
-
Arista Networks Inc.
-
Hewlett Packard Enterprise Company
-
Dell Technologies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
Construções prontas para IA e adições de capacidade em escala de campus estão criando espaço de curto prazo para fabrics de alta largura de banda, interconexões ópticas e operações automatizadas na Itália, especialmente em torno de Milão e da Lombardia. O pipeline de investimentos de 2026 destacado no contexto de P&D inclui a estimativa da Lombardia de 10 a 12 bilhões de euros em investimentos em data centers nos próximos cinco anos, além de discussões envolvendo a EdgeConneX com o Ministério das Empresas e do Made in Italy sobre um plano de 6 bilhões de euros para três novos data centers em Lodi e no sul de Milão. Esses programas aumentam a demanda por comutação 100G/400G, ópticas de DCI e controles de segurança multilocatário que podem ser implantados junto com os marcos de construção e conexão à rede elétrica.
Também há uma oportunidade clara em instalações regionais e apoiadas pelo setor público que reforçam as expectativas em torno de soberania, resiliência e segmentação de rede orientada por conformidade. O Trentino DataMine, uma instalação subterrânea com 18 milhões de euros em financiamento do PNRR, concluiu a construção em julho de 2026, apontando para caminhos contínuos de financiamento público para infraestrutura digital resiliente além de Milão. Com o licenciamento simplificado pelo procedimento de autorização única de 2026 e os processos da NIS2 operacionalizados por meio das divulgações anuais baseadas em portal da ACN (1º de maio a 30 de junho), fornecedores e integradores capazes de agrupar arquiteturas em conformidade (segmentação de confiança zero, telemetria contínua e controles prontos para auditoria) com serviços de integração e gerenciados estão bem posicionados para capturar gastos incrementais de operadores que modernizam redes durante novas construções e expansões.
Desenvolvimentos recentes do setor
- Julho de 2026: a Cisco Systems Inc. relatou a expansão ativa de sua presença de data centers na Itália para atender à crescente demanda de infraestrutura para IA e IoT. A expansão fortalece a capacidade da região de Milão para cargas de trabalho de IA e IoT e apoia a dinâmica de mercado para implantação de fabric hyperscale.
- Junho de 2026: a Cisco Systems Inc. firmou parceria com a Lutech, a NetApp e a Red Hat para lançar o modelo Secure AI Factory em Milão, projetado para data centers prontos para IA. A colaboração apoia arquiteturas padronizadas prontas para IA e fomenta a colaboração do ecossistema local para uma implantação mais rápida de IA em redes de data centers corporativos.
- Maio de 2026: a Retelit iniciou a construção de um data center pronto para IA em Corsico, Milão, com capacidade de 13,6 MW, apoiada por um plano de investimento plurianual de 350 milhões de euros. O projeto expande a capacidade premium para cargas de trabalho de IA e melhora a competitividade e a resiliência das redes de data centers da Itália.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado de redes de data centers da Itália abrange hardware de rede e serviços relacionados utilizados dentro de data centers para conectar servidores, armazenamento e redes externas, e para manter o tráfego confiável e seguro. O mercado é dimensionado em termos de valor em USD e reflete a demanda em toda a Itália.
Exclusões de escopo: Excluímos cargas de trabalho de TI fora de data centers, redes de campus empresariais em geral e equipamentos de data centers não relacionados a redes, como servidores, dispositivos de armazenamento e sistemas de energia e resfriamento.
Visão Geral da Segmentação
- Por Componente
- Produtos
- Comutadores Ethernet
- Roteadores
- Rede de Área de Armazenamento (SAN)
- Controladores de Entrega de Aplicações (ADC)
- Aparelhos de Segurança de Rede
- Controladores de Redes Definidas por Software (SDN)
- Interconexões Óticas
- Serviços
- Instalação e Integração
- Formação e Consultoria
- Suporte e Manutenção
- Serviços de Rede Geridos
- Produtos
- Por Utilizador Final
- TI e Telecomunicações
- Banca, Serviços Financeiros e Seguros (BFSI)
- Governo e Defesa
- Média e Entretenimento
- Cuidados de Saúde e Ciências da Vida
- Fabricação e Industrial
- Outros Utilizadores Finais
- Por Tipo de Centro de Dados
- Colocalização
- Hiperescaladores/Fornecedores de Serviços em Nuvem
- Centros de Dados de Borda/Micro
- Por Largura de Banda
- Menor ou Igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Maior que 100 GbE
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção do contexto de demanda para a Itália, onde acompanhamos a atividade de expansão de data centers, a intensidade de conectividade e os sinais de tráfego digital que impulsionam as atualizações de rede ao longo do tempo. Utilizamos fontes públicas e oficiais como o Eurostat, o Instituto Nacional de Estatística da Itália (ISTAT), os indicadores da Economia e Sociedade Digital da UE, a União Internacional de Telecomunicações (UIT) e os conjuntos de dados digitais e de banda larga da OCDE para ancorar as tendências de referência.
Para estruturar o modelo de mercado, também analisamos registros de empresas e apresentações para investidores, cobertura jornalística confiável sobre adições de capacidade e backbones de fibra, e publicações de associações e reguladores quando disponíveis. Assinaturas pagas selecionadas foram utilizadas para dados financeiros e inteligência de empresas, notícias e dados financeiros, e bases de dados de patentes para confirmar ciclos de produtos e direção de preços. Esta lista de pesquisa documental é ilustrativa, e muitas outras fontes também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar a rapidez com que os data centers italianos estão migrando para velocidades de porta mais altas e comutação mais densa, e como os serviços de segurança e rede estão sendo agrupados em propostas de projetos. Conversamos com uma combinação de operadores de data centers, integradores especializados em redes, distribuidores e compradores empresariais em toda a Itália para confirmar premissas sobre o momento de atualização, escolhas típicas de configuração e movimentos de preços observados para as principais categorias de equipamentos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 31% |
| Players menores: 21% | Gerentes: 55% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado é construído reconstruindo primeiro a demanda da Itália por meio de uma abordagem de cima para baixo, onde as adições de capacidade de data centers, os sinais de crescimento de interconexão e as tendências de tráfego de TI são traduzidos em necessidades prováveis de atualização e expansão de redes. Uma vez que esse conjunto de demanda é definido, aproximações seletivas de baixo para cima são usadas para verificar os totais, principalmente por meio do preço médio de venda amostrado multiplicado pelos volumes unitários estimados para portas de switch, roteadores e dispositivos de segurança, seguido de verificações de canal com integradores de sistemas.
Os principais insumos do modelo incluem o ritmo de novas construções e expansões de data centers, a curva de adoção de velocidades Ethernet mais altas (por exemplo, 25 GbE e acima), as escolhas típicas de suprassubscrição e design spine-leaf que afetam as contagens de portas, as atualizações de arquitetura de segurança que aumentam os gastos com firewall e segmentação, e a combinação entre sites no estilo de hiperescala e instalações de colocation que altera os padrões de compra. Para as previsões, utilizamos análise de cenários apoiada por expectativas em nível de variável provenientes de entrevistas, e então aplicamos premissas de erosão de preços medida ou de aumento de mix por tipo de produto, de modo que a previsão de valor permaneça realista mesmo quando o crescimento unitário é forte. Onde a visibilidade direta de unidades é limitada, as lacunas são tratadas usando faixas conservadoras vinculadas a contagens de instalações e adições de capacidade, e então estreitando essas faixas com base no feedback primário e nos ciclos de aquisição observados.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de várias verificações para que os números finais permaneçam consistentes com os sinais reais do mercado. Comparamos a intensidade implícita de gastos com redes em relação a indicadores independentes, como o ritmo de expansão de data centers e as tendências de investimento em infraestrutura de TI reportadas, e então revisamos quaisquer grandes variações no nível de categoria antes da aprovação.
Verificações de variância são realizadas ao longo dos anos para identificar saltos de preços ou volumes que não correspondem aos ciclos típicos de atualização, e quaisquer sinalizações desse tipo acionam uma nova verificação das premissas e, quando necessário, um contato de acompanhamento com os respondentes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes podem alterar a direção da demanda ou dos preços. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Redes de Data Centers da Itália da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas para redes de data centers da Itália podem diferir mesmo quando descrevem equipamentos semelhantes, porque cada publicador faz escolhas diferentes sobre o que contabilizar, como converter moedas e com que frequência as premissas de preços e demanda são atualizadas. As diferenças também aparecem quando os serviços são agrupados com hardware em alguns modelos, ou quando infraestrutura de TI adjacente é incluída por engano.
Uma lacuna decorrente de atualizações é comum neste mercado, pois os preços de switches, roteadores e dispositivos de segurança podem mudar rapidamente e o cronograma dos projetos pode se deslocar entre trimestres, o que altera o ano base reportado e o caminho do preço médio de venda utilizado no modelo. Quando as taxas de câmbio são fixadas em momentos diferentes, ou quando uma única premissa agressiva de migração de velocidade é aplicada a todos os sites, a estimativa de valor pode subir ou cair por uma margem ampla, e esses problemas são reduzidos quando verificações intermediárias são realizadas e as premissas são revalidadas antes da publicação. Esse processo é como o valor final é mantido atualizado na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 545,20 M (2025) | |
| Publicador do Setor A | USD 3,13 B (2024) | Este valor parece utilizar um limite de infraestrutura mais amplo e um ano base mais antigo, o que pode incluir gastos adjacentes com construção e instalações de data centers, e pode não separar de forma consistente o hardware e os serviços exclusivamente de redes. |
| Monitor de Mercado B | USD 2,80 B (2025) | Esta estimativa provavelmente pressupõe preços médios de venda combinados mais altos e uma migração mais rápida para arquiteturas de alta velocidade em todas as instalações, e pode aplicar uma conversão de moeda simplificada, o que pode superestimar o valor quando a erosão de preços não é atualizada. |
Analisando a tabela, a dispersão é explicada principalmente pelo controle de escopo e pela frequência com que as premissas de preços e demanda são atualizadas, e não por divergências sobre a direção de crescimento da Itália. Ao manter o modelo vinculado aos ciclos de compra exclusivamente de redes e ao verificar o movimento do preço médio de venda e o cronograma de implantação em relação ao feedback primário, o tamanho permanece rastreável a variáveis claras que podem ser revisadas a cada ano.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de redes para centros de dados da Itália?
O mercado está avaliado em USD 597,97 milhões em 2026 e prevê-se que atinja USD 948,96 milhões até 2031, refletindo uma CAGR de 9,68%.
Qual é o segmento de componentes com crescimento mais rápido?
Os serviços, incluindo design, integração e contratos de NOC gerido, deverão crescer a uma CAGR de 12,02% até 2031, à medida que as empresas externalizam a escassa especialização em redes.
Por que razão os cuidados de saúde são o setor vertical de utilizadores finais com expansão mais rápida?
A telemedicina, a imagiologia PACS e os projetos de IoT médica financiados ao abrigo do Plano Nacional de Recuperação da Itália requerem ligações de baixa latência e alta largura de banda, impulsionando uma CAGR de 13,12% para cuidados de saúde e ciências da vida.
Como progredirá a adoção de >100 GbE?
Espera-se que as larguras de banda acima de 100 GbE cresçam a uma CAGR de 13,96%, impulsionadas por clusters de IA como o DGX SuperPOD da Fastweb e pelas redes de investigação que atualizam para ótica de 400 G/800 G.
Que regiões dentro da Itália atraem mais investimento em centros de dados?
A Lombardia (Milão), o Lácio (Roma) e as emergentes zonas de energia verde na Toscana são os candidatos principais, enquanto as províncias do Sul ganham impulso através de programas de eliminação da divisão digital financiados pelo PNRR.
Que fatores poderiam restringir o crescimento do mercado?
Uma escassez persistente de competências, o elevado dispêndio de capital para implementações de 400 G e a volatilidade do preço da energia poderiam reduzir mais de 3% do crescimento composto se não forem abordados.
- Mercado de Redes para Data Centers na França
- Mercado de Redes para Data Centers da Alemanha
- Mercado de Redes de Data Centers no Canadá
- Mercado de Redes de Data Centers do México
- Mercado Europeu de Redes para Data Centers
- Mercado de Redes para Data Centers no Reino Unido
- Mercado de Redes de Data Center da China
- Mercado de Redes de Data Centers em Espanha
- Mercado de Redes de Data Center do Brasil
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Armazenamento de Data Centers da Alemanha Armazenamento na Alemanha, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Data Centers Hyperscale da Itália Os sites hyperscale da Itália, divididos por tipo de instalação, componente e tier.