
Tamanho e Participação do Mercado de Construção de Data Centers na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
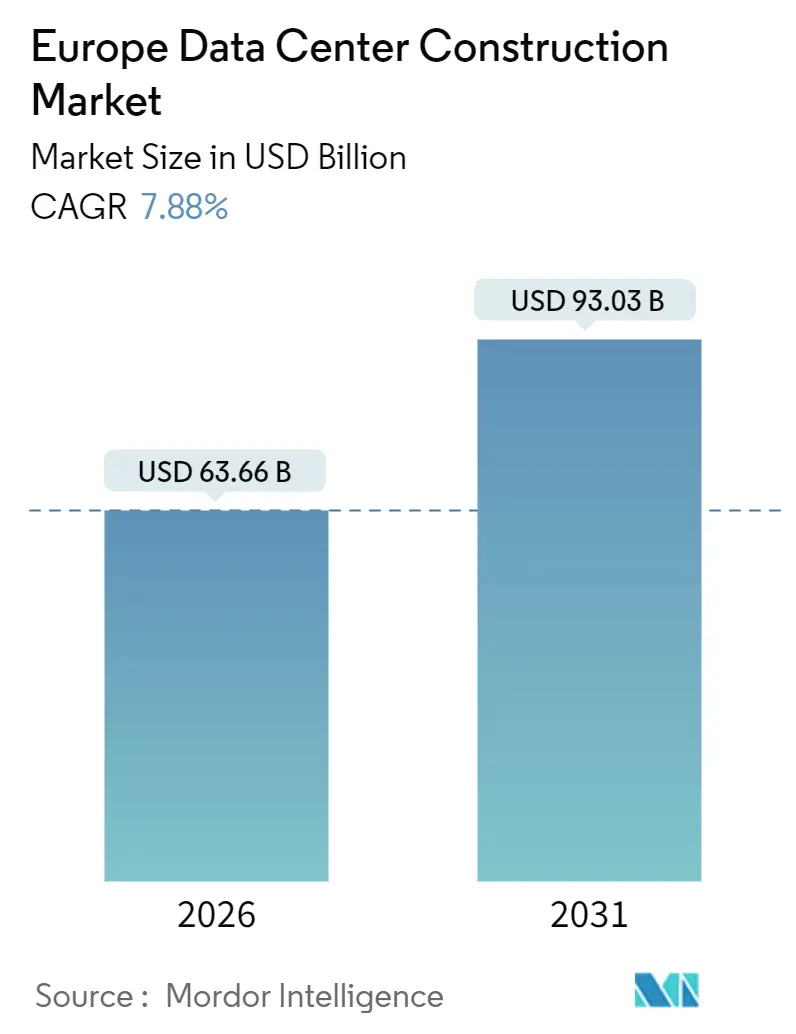
| Tamanho do Mercado (2026) | 63.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 93.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.88 % |
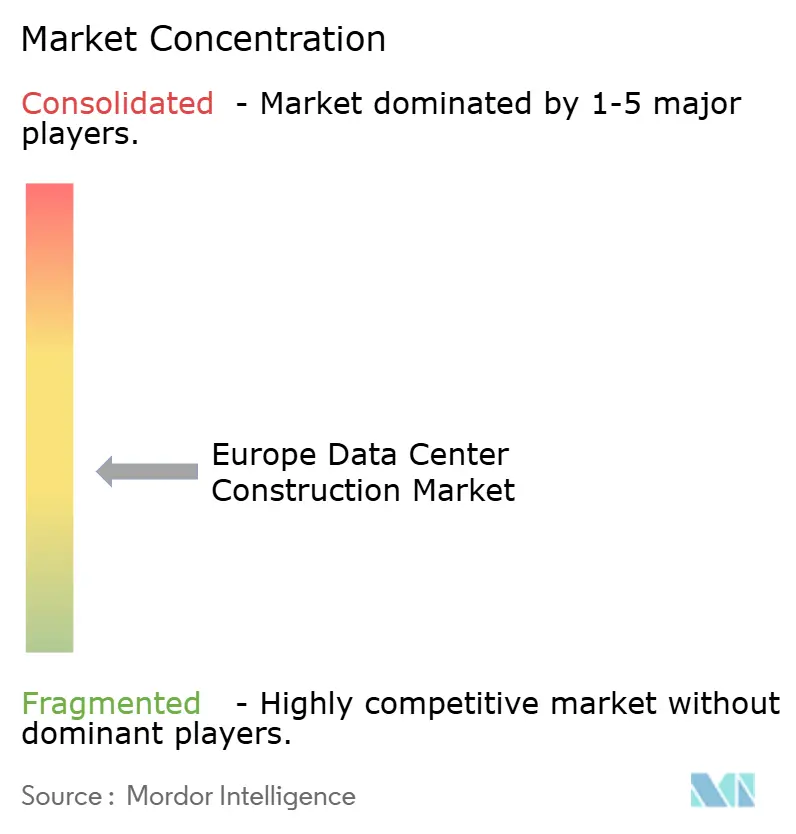
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Data Centers na Europa por Mordor Intelligence
O tamanho do mercado de construção de data centers na Europa é de USD 63,66 bilhões em 2026 e está projetado para atingir USD 93,03 bilhões até 2031, avançando a um CAGR de 7,88% ao longo do período de previsão. O crescimento reflete mandatos de nuvem soberana, expansões de capacidade hiperescala e a rápida transição para arquiteturas nativas de IA que exigem densidades de rack de 50 a 100 quilowatts. Os operadores estão reengenhando espinhas dorsais elétricas em torno de topologias de corrente contínua de 400 volts, enquanto as reformas de resfriamento líquido impulsionam os gastos mecânicos à frente das obras estruturais. Salas de energia pré-fabricadas, resfriadores modulares e armazenamento de baterias no local comprimem os prazos de entrega, uma vantagem à medida que as filas de conexão à rede nas principais metrópoles se estendem por anos de dois dígitos. Enquanto isso, os preços de energia elétrica no atacado nos países nórdicos abaixo de EUR 0,06 por quilowatt-hora em 2025 posicionam a Suécia e a Finlândia como polos de atração para novos anúncios de hiperescala.
Principais Conclusões do Relatório
- Por tipo de nível, o nível 3 detinha 57,14% da participação do mercado de construção de data centers na Europa em 2025, enquanto o Nível 4 está projetado para expandir a um CAGR de 8,42% até 2031.
- Por tamanho de data center, as construções hiperescala capturaram 60,75% do tamanho do mercado de construção de data centers na Europa em 2025 e estão crescendo a um CAGR de 8,23% até 2031.
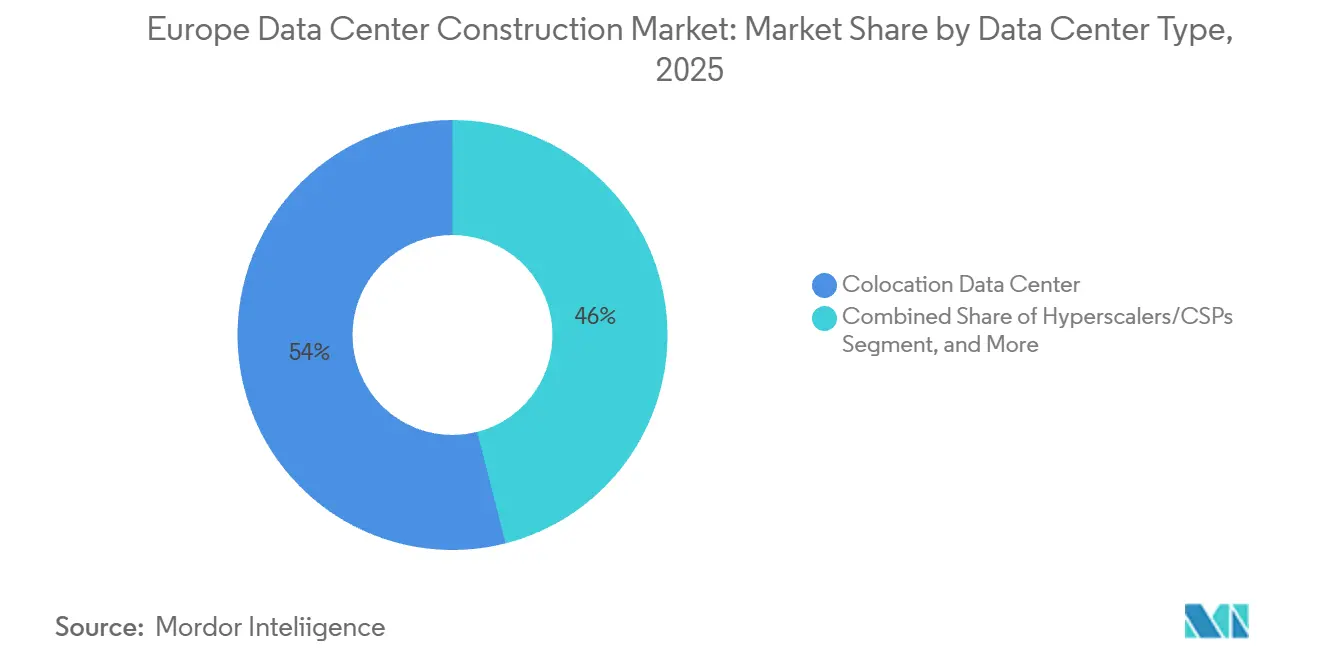
- Por tipo de data center, o colocation liderou o mercado de construção de data centers na Europa com 53,98% de participação de mercado em 2025, embora os provedores de serviços em nuvem estejam avançando a um CAGR de 8,53%.
- Por categoria de infraestrutura, os sistemas mecânicos estão crescendo mais rapidamente a um CAGR de 8,65%, embora os equipamentos elétricos ainda representassem 41,95% dos gastos de 2025.
- Por país, a Alemanha representou 18,54% da receita de 2025, e a Espanha representa o mercado de crescimento mais rápido com um CAGR de 9,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das Cargas de Trabalho de IA Generativa e Big Data | +2.1% | Alemanha, Reino Unido, França, Países Nórdicos | Médio prazo (2 a 4 anos) |
| Aumento nas Construções Hiperescala e de Colocation | +1.8% | Alemanha, Reino Unido, França, Países Baixos | Curto prazo (≤ 2 anos) |
| Expansão Regional de Provedores de Serviços em Nuvem | +1.5% | Alemanha, França, Espanha, Itália, Países Nórdicos | Médio prazo (2 a 4 anos) |
| Incentivos de Reutilização de Calor Residual do Pacto Verde Europeu | +1.2% | Alemanha, França, Dinamarca, Finlândia | Longo prazo (≥ 4 anos) |
| Acordos de Compra de Energia Renovável Nórdicos Reduzindo o Custo Total de Propriedade | +0.9% | Suécia, Finlândia, Noruega, Dinamarca | Médio prazo (2 a 4 anos) |
| Adoção de Salas de Energia Modulares Pré-fabricadas | +0.4% | Reino Unido, Alemanha, França | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Cargas de Trabalho de IA Generativa e Big Data
Clusters de GPU que consomem 50 a 100 quilowatts por rack estão redefinindo as linhas de base de projeto, levando os operadores a implantar racks com resfriamento líquido em campi principais. As instalações suecas da Microsoft atingiram índices de eficiência no uso de energia abaixo de 1,2 em 2024, um limite inatingível com resfriamento a ar. As execuções de treinamento para modelos de fronteira funcionam ininterruptamente por semanas, impulsionando a demanda por arquiteturas tolerantes a falhas de Nível 4, apesar de um prêmio de custo de 20 a 30%. Empresas que não conseguem atingir metas de latência em nuvens públicas estão reformando instalações locais, acelerando pedidos de loops de resfriamento N+2 e fontes de alimentação ininterrupta de 400 volts. Espera-se que as cargas de trabalho de IA generativa dominem as adições incrementais de capacidade no final da década, remodelando as aquisições em direção a gabinetes de servidores de alta densidade. A mudança também aguça o foco na resiliência da rede elétrica, impulsionando o interesse em armazenamento de baterias no local para mitigar quedas de tensão durante os ciclos de treinamento.
Aumento nas Construções Hiperescala e de Colocation
Os operadores hiperescala estão consolidando cargas em propriedades de múltiplos campi que superam 1 gigawatt de capacidade de TI, permitindo acordos de compra de energia renovável em massa a preços abaixo do mercado à vista. O programa EUR 7,8 bilhões da Amazon Web Services em Brandemburgo abrange três locais totalizando 1,2 gigawatts, garantindo reservas de rede de longo prazo.[1]Amazon Web Services, "A AWS Anuncia Investimento de Vários Bilhões de Euros na Alemanha," aws.amazon.com Os especialistas em colocation respondem com contratos de locação de estrutura energizada que permitem aos inquilinos instalar sistemas de resfriamento e redes personalizados, um modelo que a Colt Data Centre Services avançou por meio de EUR 2 bilhões (USD 2,4 bilhões) em expansões na Alemanha em 2024. O tamanho médio das instalações para entregas em 2025 subiu para 45 megawatts, ante 28 megawatts em 2020, intensificando a demanda por empreiteiros capazes de integrar salas de energia modulares em escala. As economias de escala também desbloqueiam esquemas de redundância entre campi, reduzindo o excesso de provisionamento de capacidade de reserva. Essas dinâmicas coletivamente impulsionam a intensidade da construção mesmo em metrópoles secundárias como Madri e Milão.
Expansão Regional de Provedores de Serviços em Nuvem
Mandatos de nuvem soberana e casos de uso de latência ultrabaixa estão desencadeando uma onda de clusters regionais. O investimento de EUR 5,5 bilhões do Google na Alemanha e nos Países Baixos posiciona micro-regiões em Berlim e Groningen para satisfazer as regras de residência de dados.[2]Google, "Expandindo Nossa Infraestrutura na Europa," cloud.google.com O campus Dataland da Microsoft de EUR 3,2 bilhões (USD 3,8 bilhões) na Renânia do Norte-Vestfália servirá de âncora para as zonas do Azure Government para inquilinos de defesa e saúde. A diversificação regional também resolve os limites de latência de computação de borda que a telemetria de veículos autônomos e os fluxos de IoT industrial necessitam, exigindo tempos de ida e volta abaixo de 20 milissegundos. A Espanha e a Itália emergem como beneficiárias, com sites menores de 5 a 10 megawatts ao redor de Madri, Barcelona, Milão e Roma. A demanda por construção, portanto, se inclina para projetos adaptáveis de estrutura e núcleo que podem ser instalados em parcelas urbanas restritas, alinhando-se com as métricas de sustentabilidade alinhadas à taxonomia da UE.
Incentivos de Reutilização de Calor Residual do Pacto Verde Europeu
A Diretiva de Eficiência Energética, aplicável a partir de 2025, obriga as instalações acima de 1 megawatt a integrar sistemas de recuperação de calor onde existam redes de aquecimento urbano. As diretrizes de implementação da Alemanha de 2024 incorporam o requisito nos processos de licenciamento municipal.[3]Ministério Federal de Assuntos Econômicos e Ação Climática, "Diretrizes de Recuperação de Calor Residual para Data Centers," bmwk.de Os operadores que conectam salas de dados com concessionárias locais obtêm uma vantagem de conformidade e um fluxo de receita auxiliar, evidenciado pelos campi da Microsoft em Västerås e Estocolmo que canalizam o calor rejeitado para redes residenciais. Estruturas pré-fabricadas que agrupam trocadores de calor, sensores e controles estão encurtando os ciclos de projeto, tornando as implantações de pequeno porte viáveis em zonas suburbanas. A Dinamarca e a Finlândia lideram em acordos de compra de calor de longo prazo que monetizam a produção térmica enquanto reduzem as emissões de escopo 1. À medida que os relatórios sob a taxonomia da UE se tornam mais rigorosos, as taxas de utilização de calor residual se tornarão um indicador-chave de desempenho de nível de conselho para financiamento.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada dos Custos de Energia e Imóveis | -1.4% | Reino Unido, Alemanha, Países Baixos | Curto prazo (≤ 2 anos) |
| Gargalos na Aprovação de Conexão à Rede Elétrica | -1.1% | Reino Unido, Irlanda, Alemanha | Médio prazo (2 a 4 anos) |
| Taxonomia da UE Mais Rigorosa sobre Materiais Não Verdes | -0.6% | Alemanha, França, Países Baixos, Países Nórdicos | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra Qualificada para Comissionamento Avançado | -0.5% | Reino Unido, Alemanha, França | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos Custos de Energia e Imóveis
A eletricidade industrial na Alemanha e no Reino Unido teve uma média de EUR 0,15 a 0,25 (USD 0,18 a 0,30) por quilowatt-hora em 2025, traduzindo-se em USD 11,9 a 19,8 milhões em custos anuais de energia para um site de 10 megawatts operando a 80% de utilização. Os terrenos em Frankfurt ultrapassaram EUR 1.200 por metro quadrado em 2025, alta de 40% em relação a 2022, à medida que os operadores buscam parcelas com acesso pré-existente à rede elétrica. A fórmula de imposto sobre propriedade do Reino Unido, atrelada ao custo de reposição, acrescenta USD 10 a 15 milhões por ano a uma construção de 20 megawatts. Essas pressões desviam investimentos para metrópoles secundárias de menor custo e impulsionam a popularidade dos acordos de compra de energia renovável plurianuais nos países nórdicos, onde as tarifas no atacado ficam abaixo de EUR 0,06 por quilowatt-hora. Os desenvolvedores também estão migrando para salas de dados verticais e coberturas solares em telhados para aproveitar ao máximo as áreas restritas, embora tais adaptações aumentem a tonelagem de aço estrutural e os custos de capital iniciais.
Gargalos na Aprovação de Conexão à Rede Elétrica
Os operadores de transmissão no Reino Unido citam prazos de 10 a 15 anos para capacidade em Londres e no Sudeste, forçando os desenvolvedores a pré-reservar megawatts anos antes de qualquer concreto ser lançado. A moratória da Irlanda sobre novas conexões na área de Dublin, imposta pela primeira vez em 2022 e ainda em vigor em 2025, também limita a expansão. Na Alemanha, conexões acima de 10 megawatts desencadeiam avaliações ambientais e consultas públicas, inserindo 18 a 24 meses extras nos cronogramas. Esses atrasos direcionam a construção para regiões com capacidade de transmissão excedente, incluindo Brandemburgo e Schleswig-Holstein, onde as construções de energia eólica offshore sustentam a capacidade. Alguns operadores implantam fazendas de baterias e geradores a diesel no local para reduzir a demanda da rede, mas isso aumenta a intensidade de capital em até 20% e complica a contabilidade de emissões. O Plano de Ação para a Rede Elétrica da Comissão Europeia de 2024 promete alívio no licenciamento, mas os prazos permanecem incertos, reforçando o prêmio sobre os sites com subestações legadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Nível:
O Investimento de Missão Crítica se Inclina para o Nível 4O Nível 3 capturou 57,14% dos gastos do mercado de construção de data centers na Europa em 2025, refletindo seu equilíbrio entre orçamento e tempo de atividade. O tamanho do mercado de construção de data centers na Europa alocado ao Nível 4 está crescendo a um CAGR de 8,42%, à medida que os inquilinos de serviços financeiros e governamentais pressionam por disponibilidade de 99,995%. A redundância tolerante a falhas 2N+1 elimina pontos únicos de falha, um pré-requisito para trilhos de pagamento de liquidação instantânea e sistemas de comando de defesa. Os operadores absorvem o prêmio de capital de 20 a 30% porque as penalidades por tempo de inatividade superam em muito os custos iniciais. Frankfurt e Londres registram a maior demanda por Nível 4, embora as restrições de capacidade da rede elétrica estejam redirecionando projetos para Brandemburgo e País de Gales. Painéis de distribuição modulares e módulos de fonte de alimentação ininterrupta intercambiáveis a quente estão padronizando as implantações de Nível 4, reduzindo os ciclos de engenharia. Provedores de nuvem que experimentam projetos híbridos - Nível 4 para energia e Nível 3 para resfriamento - refletem uma estratégia de classificação de risco diferenciada.
As construções de Nível 1 e Nível 2 caíram abaixo de 10% da participação do mercado de construção de data centers na Europa em 2025, à medida que os operadores abandonam os layouts não redundantes. Pequenas e médias empresas ainda aceitam suítes de colocation de Nível 3 por razões de custo, mas o aumento das cargas de inferência de IA pode sobrecarregar essas arquiteturas. As seguradoras europeias estão adicionando sobretaxas de prêmio para interrupções de Nível 3, acelerando a migração para níveis mais altos. Enquanto isso, as regras de taxonomia da UE que favorecem a tolerância a falhas para infraestrutura crítica inclinam o financiamento para títulos de Nível 4. Os fornecedores de componentes respondem com kits de Nível 4 pré-certificados, comprimindo o comissionamento para menos de 20 meses. A interação entre a densidade de IA generativa e o risco de tempo de atividade, portanto, reforça a trajetória do Nível 4.


Por Tamanho de Data Center:
Os Complexos Hiperescala Dominam a Alocação de CapitalOs campi hiperescala garantiram 60,75% do tamanho do mercado de construção de data centers na Europa em 2025, avançando a um CAGR de 8,23% até 2031. As instalações no intervalo de 50 a 250 megawatts permitem que os operadores negociem acordos de compra de energia renovável de vários gigawatts, suavizando as curvas de custo de energia. A participação do mercado de construção de data centers na Europa para construções hiperescala se beneficia das economias de consolidação, particularmente na aquisição de estruturas energizadas e trocadores de calor. Brandemburgo, Groningen e Västerås lideram o fluxo de negócios, onde os governos locais agilizam as licenças para integrações renováveis em grande escala. Os investidores valorizam os fluxos de caixa previsíveis dos contratos de ancoragem hiperescala, reduzindo o custo médio ponderado de capital em comparação com formatos menores.
As instalações grandes (10 a 50 megawatts) e médias (2 a 10 megawatts) mantêm um papel nas redes de agregação regional, alimentando nós de borda enquanto fornecem capacidade de pico. Os sites de borda e micro-borda com menos de 2 megawatts proliferam nos centros urbanos para garantir latência abaixo de 20 milissegundos para veículos autônomos e telemetria de IoT industrial. Módulos de contêineres pré-fabricados, implantáveis em estacionamentos de parques comerciais, comprimem a construção para 12 a 18 meses. O escopo médio dos projetos hiperescala subiu de 28 megawatts em 2020 para 45 megawatts em 2025, uma tendência que provavelmente continuará à medida que os roteiros de chips elevam os limites térmicos. O campus de Groningen do Google tem como alvo 200 megawatts na construção completa, ilustrando a trajetória.
Por Tipo de Data Center:
O Colocation Lidera Enquanto as Autoconstruções em Nuvem se AceleramO colocation comandou 53,98% dos gastos do mercado de construção de data centers na Europa em 2025, mas os provedores de nuvem estão expandindo a um CAGR de 8,53% à medida que internalizam as cargas de trabalho. As empresas sem escala capitalizam no poder e resfriamento compartilhados do colocation, mas os crescentes requisitos de densidade levam a contratos de locação de estrutura energizada que borram as linhas com os modelos de atacado. O lançamento de EUR 2 bilhões (USD 2,4 bilhões) da Colt na Alemanha exemplifica a mudança, entregando espaços flexíveis para cargas de trabalho de IA. A composição dos inquilinos está se diversificando, com clientes de saúde e fintech exigindo suítes dedicadas dentro de campi maiores para gerenciar riscos de soberania de dados.
Os hiperescaladores de nuvem, impulsionados pelas leis de residência de dados, incorporam zonas de disponibilidade regional dentro das fronteiras soberanas, direcionando o mercado de construção de data centers na Europa para construções de inquilino único. As zonas do Azure Government da Microsoft ocupam salas dedicadas dentro de campi de múltiplos edifícios, aproveitando subestações compartilhadas enquanto preservam o isolamento lógico. Os data centers empresariais continuam a encolher à medida que as cargas de trabalho locais migram para ambientes de SaaS e PaaS. Os formatos de borda ganham preferência nos setores de transporte e segurança pública, onde pods em contêineres podem ser montados em telhados de estações de trem para atender aos limites de latência de análise de vídeo. O escrutínio regulatório sobre transferências de dados transfronteiriças consolida ainda mais as estratégias regionais de múltiplas nuvens.
Por Infraestrutura:
Os Sistemas Mecânicos Superam os Elétricos no Momentum de CrescimentoOs equipamentos elétricos ainda representavam 41,95% dos gastos de 2025, mas os sistemas mecânicos estão crescendo a um CAGR de 8,65%, superando todas as outras categorias. As reformas de resfriamento líquido dominam o capital de investimento, com trocadores de calor de porta traseira e loops diretos ao chip reduzindo o consumo de energia dos ventiladores em até 90%. O tamanho do mercado de construção de data centers na Europa dedicado a atualizações mecânicas cresce à medida que os operadores buscam eficiência no uso de energia abaixo de 1,15. O lançamento sueco da Microsoft em 2024 removeu completamente os condicionadores de ar de sala de computadores, comprovando a viabilidade em escala. Os fornecedores mecânicos capitalizam agrupando bombas montadas em estruturas, trocadores de calor e válvulas inteligentes em ofertas completas.
As arquiteturas de energia estão migrando para corrente contínua de 400 volts, reduzindo as perdas de conversão em 3 a 5 pontos percentuais e facilitando a integração de sistemas de armazenamento de energia em baterias. Os geradores a diesel perdem participação para baterias de íons de lítio e de fluxo de vanádio à medida que os operadores buscam compromissos de emissões líquidas zero. As salas elétricas pré-fabricadas encurtam a instalação em 30 a 40%, uma vantagem valorizada em áreas com filas de conexão à rede. A construção geral ainda representa aproximadamente um quarto dos orçamentos, mas os princípios de projeto para fabricação reduzem a mão de obra no local, mitigando a escassez de trabalhadores qualificados. Os gastos com serviços aumentam à medida que a certificação ISO 50001 e os relatórios de taxonomia da UE exigem trabalho de auditoria especializado. O momentum combinado impulsiona a inovação mecânica e elétrica para o centro das estratégias de aquisição.
Análise Geográfica
Mercado de Construção de Data Centers na Alemanha e Espanha
A Alemanha continua sendo o maior nó do mercado de construção de data centers na Europa em termos de gastos, impulsionada pela densidade de interconexão de Frankfurt e pela política federal de soberania digital. Em 2025, a Alemanha capturou 18,54% da participação de receita, enquanto a Espanha emergiu como o mercado de crescimento mais rápido, com um CAGR projetado de 9,21% até 2031. O investimento de destaque é o complexo Brandenburg da Amazon, avaliado em EUR 7,8 bilhões (USD 9,3 bilhões), totalizando 1,2 gigawatts, enquanto a expansão multicitadina da Google, de EUR 5,5 bilhões (USD 6,6 bilhões), reforça a presença de nuvem soberana. O projeto Dataland da Microsoft adiciona capacidade do Azure Government na Renânia do Norte-Vestfália. As restrições de rede em Frankfurt direcionam os desenvolvedores para Brandenburg e Schleswig-Holstein, onde o excedente de energia eólica offshore sustenta a resiliência da rede. As diretrizes federais de reaproveitamento de calor residual, publicadas em 2024, revitalizam os projetos de Munique e Hamburgo que se integram às redes de aquecimento urbano.
Mercado de Construção de Data Centers no Reino Unido e França
O Reino Unido ocupa o segundo lugar, ancorado pelo setor financeiro de Londres e complementado pela emergência de Manchester como polo secundário. A Amazon comprometeu GBP 8 bilhões (USD 11 bilhões) para expandir as zonas de Londres e estabelecer nós de borda em Birmingham e Edimburgo. Problemas de capacidade de transmissão no Sudeste redirecionam as construções para a Escócia e o País de Gales, onde recursos de energia maremotriz e eólica fornecem energia a custos competitivos. A França segue, com Paris e Marselha se beneficiando do investimento de EUR 2,3 bilhões (USD 2,8 bilhões) da Colt, focado em locação de nuvem híbrida. A estratégia digital 2030 da França incentiva a nuvem doméstica com subsídios para infraestrutura de reaproveitamento de calor residual, acelerando as parcerias municipais.
Mercados Europeus Mais Amplos
A Espanha emerge como o mercado de crescimento mais rápido, enquanto a Itália evolui para mercados secundários orientados pela latência. As construções de colocation em Madri e Barcelona atendem à demanda empresarial ibérica, enquanto Milão e Roma atraem zonas de nuvem que atendem às regras de residência de dados da UE. O bloco nórdico concentra uma parcela desproporcional dos anúncios de hiperescala, graças aos preços de energia no atacado abaixo de EUR 0,06 (USD 0,07) por quilowatt-hora em 2025. O investimento de EUR 3,3 bilhões (USD 3,95 bilhões) da Microsoft na Suécia integra acordos de reaproveitamento de calor que se qualificam para os incentivos da taxonomia da UE. O restante da Europa — Países Baixos, Bélgica e Suíça — mantém sua importância para a neutralidade de interconexão, com Amsterdã e Zurique sustentando cargas de trabalho de borda para o setor financeiro.
Panorama regulatório
As regras de energia e sustentabilidade a nível da UE estão se tornando mais rígidas para os data centers, junto com exigências nacionais de licenciamento para grandes conexões de energia. A Diretiva de Eficiência Energética (Diretiva (UE) 2023/1791) cria uma obrigação de relatório de desempenho energético em toda a UE para data centers acima de 500 kW, e ela interage com medidas locais, como a orientação alemã de 2024 sobre calor residual, que incorpora expectativas de recuperação de calor no licenciamento municipal onde existem redes de aquecimento urbano. Separadamente, o Regulamento Delegado (UE) 2024/1364 estabelece uma estrutura comum de esquema de classificação de sustentabilidade da União com elementos obrigatórios de relatório de KPI, aumentando a carga de conformidade para novas construções (medição, sistemas de relatório e documentação), bem como para o escopo de retrofit.
O desenvolvimento de políticas também indica uma harmonização adicional no futuro. A Comissão Europeia está trabalhando em padrões mínimos de eficiência energética para data centers e conduzindo uma chamada de comentários sobre o esquema de classificação comum de 26 de março a 23 de abril de 2026. Junto com os processos de conexão à rede que já exigem avaliações ambientais e consultas para conexões maiores em mercados como a Alemanha, essas medidas da UE estão levando desenvolvedores e EPCs a escolhas de projeto auditáveis, incluindo monitoramento de energia, medidas de eficiência de água e refrigeração, e integração de reaproveitamento de calor, para passar tanto pelas análises de financiamento quanto pela avaliação de licenciamento.
Cenário Competitivo
O mercado de construção de data centers na Europa apresenta fragmentação, com gigantes globais de EPC competindo contra especialistas regionais e fornecedores de módulos pré-fabricados. AECOM, Jacobs Solutions e DPR Construction aproveitam ferramentas de gêmeo digital para acelerar as iterações de layout de sistemas mecânicos, elétricos e hidráulicos, reduzindo retrabalhos e aumentando a certeza do cronograma. Players regionais como Mercury Engineering e Collen Construction ganham contratos especializando-se em reformas de resfriamento líquido e comissionamento de alta densidade na Irlanda e no Reino Unido. Salas de energia pré-fabricadas e módulos de resfriamento, capazes de reduzir os cronogramas de comissionamento em até 40%, tornaram-se ofertas básicas entre os licitantes.
A construção de instalações de borda apresenta potencial de espaço em branco. Os operadores buscam implantações em telhados ou estacionamentos abaixo de 1 megawatt que os empreiteiros convencionais ignoram, permitindo que os fornecedores modulares conquistem participação de nicho com salas de dados em contêineres. Os integradores de armazenamento de baterias fazem parceria com empresas de EPC para agrupar fazendas de baterias de 20 a 40 megawatts e coberturas solares em telhados, ajudando os clientes a garantir financiamento alinhado à taxonomia da UE. Os integradores de sistemas de resfriamento líquido emergem como subcontratados influentes à medida que as densidades de IA generativa se enraízam nas construções convencionais. As certificações ISO 50001 e EN 50600 atuam como diferenciadoras durante as avaliações de licitação, com os operadores pontuando as propostas com base na capacidade comprovada de atender aos critérios de gestão de energia.
A estratégia competitiva depende cada vez mais da velocidade de entrada no mercado, dado os gargalos de aprovação de conexão à rede elétrica. Os empreiteiros com cadeias de suprimentos pré-fabricadas estabelecidas podem mobilizar kits em 10 semanas, uma proposta de valor convincente para os hiperescaladores obrigados a entregar capacidade em 24 meses. Enquanto isso, as joint ventures entre construtores e concessionárias de redes de calor desbloqueiam sinergias de codesenvolvimento, evidenciadas pela aliança da Digital Realty em Marselha que monetiza o calor residual enquanto agiliza as licenças. A convergência de inovação mecânica, conformidade com sustentabilidade e agilidade no licenciamento, portanto, dita o posicionamento competitivo na próxima década.
Líderes do Setor de Construção de Data Centers na Europa
NTT Ltd. (de propriedade integral da NTT DATA Inc.)
CBRE Group Inc.
Bouygues Energies and Services SAS
ISG plc
DPR Construction
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção de Data Centers na Europa
- AECOM
- NTT Ltd.
- Rider Levett Bucknall LLP
- The Whiting-Turner Contracting Co.
- Jacobs Solutions Inc.
- DPR Construction
- Collen Construction Ltd.
- Mercury Engineering Unlimited Co.
- Hensel Phelps Construction Co.
- Hochtief AG
- Gilbane Building Co.
- Vinci Construction
- Clune Construction Co. LP
- Bouygues Energies and Services SAS
- CBRE Group Inc.
- Fluor Corp.
- ISG plc
- Skanska AB
- Arup Group Ltd.
- Lendlease Corporation Ltd.

Oportunidades de mercado e perspectivas futuras
O espaço em branco mais imediato para contratantes e fornecedores de módulos está onde as restrições de fornecimento são visíveis e mensuráveis, e onde a TI de maior densidade está impulsionando o redesenho em vez do ajuste incremental. A CBRE relatou vacância de data centers na Europa em 6,5% no primeiro trimestre de 2026 e destacou condições restritas nos principais mercados FLAPD (Frankfurt, Londres, Paris, Amsterdã, Dublin), o que sustenta a demanda por soluções de velocidade de energia, como salas de energia pré-fabricadas, plantas de refrigeração modulares e serviços de comissionamento que comprimem cronogramas em áreas metropolitanas com restrições de rede. O mesmo conjunto de dados também aponta para válvulas de escape em mercados secundários, com interesse transbordando para mercados como Milão, à medida que desenvolvedores buscam locais construíveis e cronogramas de rede viáveis.
Um segundo grupo de oportunidades é o trabalho mecânico e de controles orientado por conformidade, impulsionado pelos relatórios de desempenho energético da UE e KPIs de sustentabilidade. Projetos que integram recuperação de calor onde existe aquecimento urbano, refrigeração de maior eficiência para racks de 50-100 kW e armazenamento de energia no local se alinham com as métricas operacionais que os reguladores estão codificando através da estrutura EED e da abordagem emergente de classificação de sustentabilidade da União. A referência de pipeline de construção em toda a Europa da CBRE de mais de 750 MW planejados para conclusão em 2026 mantém o foco em modelos de entrega repetíveis e industrializados, favorecendo EPCs e subcontratados especializados que podem padronizar a implantação de refrigeração líquida, a integração elétrica de alta tensão e a instrumentação de medição e relatório em programas multissite.
Recent Industry Developments in Mercado de Construção de Data Centers na Europa
- Janeiro de 2026: Expansão do campus de data center em Brandemburgo com 300 MW de capacidade otimizada para IA, refrigeração líquida e baterias no local. A expansão adiciona capacidade na UE e apoia a preparação para cargas de trabalho de IA, intensificando a concorrência nos mercados alemão e da região do Danúbio em geral.
- Dezembro de 2025: Expansão do campus Dataland na Renânia do Norte-Vestfália para energia Tier 4 com integração de aquecimento urbano. Isso aumenta a presença hyperscale europeia e reforça os padrões de eficiência energética.
- Novembro de 2025: Aprovação para a construção de um data center de 40 MW em Frankfurt utilizando salas de energia pré-fabricadas e refrigeração direta no chip. Isso apoia a capacidade modular e de construção rápida em um mercado central da UE.


Mercado de Construção de Data Centers na Europa Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o total de gastos vinculados à construção e adequação de data centers na Europa, incluindo obras principais no local e os principais pacotes de construção necessários para tornar a capacidade pronta para uso.
Exclusões de escopo: excluímos os gastos contínuos de operação e manutenção de data centers depois que a instalação é comissionada, e também excluímos compras de hardware de TI puro que não fazem parte do escopo de construção.
Visão geral da segmentação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tamanho de Data Center
- Pequeno
- Médio
- Grande
- Hiperescala
- Por Tipo de Data Center
- Data Center de Colocation
- Hiperescaladores/Provedores de Serviços em Nuvem (PSNs)
- Data Center Empresarial e de Borda
- Por Infraestrutura
- Infraestrutura Elétrica
- Solução de Distribuição de Energia
- Soluções de Backup de Energia
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks e Gabinetes
- Servidores e Armazenamento
- Outra Infraestrutura Mecânica
- Construção Geral
- Serviços - Projeto e Consultoria, Integração, Suporte e Manutenção
- Infraestrutura Elétrica
- Por País
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é usada para definir os limites do que deve ser contado como construção e para ancorar o modelo com sinais externos verificáveis. Geralmente começamos com fontes públicas, como índices de construção e preços do Eurostat, órgãos nacionais de estatística para atividade de construção, e notas de política da Comissão Europeia que influenciam expectativas de licenciamento e eficiência energética.
Para tornar o dimensionamento mais realista, também recorremos a publicações de rede e sistema de energia (como a ENTSO-E), divulgações de planejamento e licenciamento onde estão disponíveis publicamente, e entidades setoriais que cobrem data centers e atividade de construção na Europa. Relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa confiáveis ajudam a confirmar os planos e cronogramas de construção anunciados. Em seguida, utilizamos assinaturas pagas focadas em dados financeiros de empresas, registros de patentes e dados de importação e exportação em nível de envio de forma seletiva para testar as premissas de custo e a intensidade de equipamentos. Esta lista é ilustrativa, e muitas outras fontes também foram consultadas para coletar, validar e esclarecer os pontos de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário foca em validar o que os gastos de construção incluem em diferentes mercados europeus, e a rapidez com que os preços estão se movendo para mão de obra, equipamentos elétricos e sistemas mecânicos. Entrevistamos proprietários de projetos, partes interessadas em projeto e engenharia, contratantes gerais e fornecedores de pacotes especializados em polos principais e localizações secundárias, para que as lacunas da pesquisa documental possam ser fechadas e as premissas ajustadas antes de finalizar os totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | Diretores executivos: 20% |
| Nível médio: 49% | Líderes funcionais/de unidade: 38% |
| Empresas menores: 20% | Gerentes: 42% |
Dimensionamento e Previsão de Mercado
O mercado é dimensionado usando uma abordagem combinada de cima para baixo e de baixo para cima. Do lado de cima para baixo, a demanda de construção é reconstruída acompanhando o pipeline de nova capacidade e expansões na Europa, aplicando então intervalos realistas de custo por MW para construção geral, obras elétricas, mecânicas e de serviço, que são posteriormente ajustados pela combinação de construção por país.
Para manter os totais fundamentados, verificações seletivas de baixo para cima são adicionadas usando consolidações de fornecedores, verificações de canal em grandes pacotes de equipamentos, e custos amostrados de projetos multiplicados pela capacidade de comissionamento. Isso ajuda a destacar onde os totais de cima para baixo precisam de correção. As entradas usadas no modelo incluem capacidade anunciada e em construção (MW), cronogramas típicos de construção, intervalos regionais de custo por MW, mudanças nos índices de material e mão de obra, e mudanças nos requisitos de projeto, como densidades de rack mais altas que aumentam a intensidade elétrica e de refrigeração.
Para a previsão, a análise de cenários é usada porque os inícios de projetos e cronogramas de comissionamento podem mudar com a disponibilidade de energia, a velocidade de licenciamento e as condições de financiamento. Quando as divulgações no nível de projeto apresentam lacunas, nós as preenchemos usando referências conservadoras de construções europeias comparáveis, e depois as revisamos durante chamadas com especialistas para que a intensidade de custo implícita permaneça plausível para cada geografia.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de verificações cruzadas com sinais independentes, como índices de preços de construção, adições de capacidade rastreadas publicamente, e a divisão observada entre gastos elétricos e mecânicos em construções recentes. Se um resultado no nível do país parecer fora de linha, as premissas são reabertas e recalculadas, e então a lógica é revisada por outro analista antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material altera o panorama de demanda, como uma grande mudança política, restrição de energia, ou uma grande onda de anúncios de projetos. Antes da entrega, uma revisão final é concluída para que os clientes recebam uma visão atualizada alinhada com as divulgações mais recentes disponíveis.
Comparação do Dimensionamento do Mercado de Construção de Data Centers da Europa da Mordor Intelligence com Outras Estimativas Publicadas
Os valores de mercado publicados para a construção de data centers na Europa podem parecer muito distantes entre si, mesmo quando o tema parece o mesmo. As diferenças geralmente vêm do que cada estudo conta como construção, de como trata reformas versus novas construções, e do momento usado para conversão de moeda e escalonamento de preços.
Um fator-chave neste mercado é se a estimativa é construída a partir de pipelines de MW com premissas atualizadas de custo por MW, ou se depende de um conjunto limitado de valores de projeto de destaque que não são normalizados para o momento e o escopo. Quando o escalonamento de custos para pacotes elétricos e mecânicos é atualizado e as taxas de câmbio são alinhadas ao ano do gasto (não ao ano do anúncio), o dimensionamento muda, e essas verificações de atualização são refletidas na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 63,66 bilhões de USD (2026) | |
| Relatório do Setor A | 11,60 bilhões de USD (2024) | Usa um ano-base anterior e um gasto contabilizado mais restrito, que comumente exclui a construção geral e os serviços mais amplos, e pode subestimar programas de construção plurianuais ao considerar apenas os inícios de curto prazo. |
| Associação Setorial B | 5,50 bilhões de USD (2026) | Enquadra o número como gasto de investimento anual, o que não é comparável a uma visão de valor de mercado completo em todos os pacotes de construção ativos, e pode não captar aumentos maiores em projetos hyperscale. |
A dispersão nos números publicados reflete principalmente o momento e o que está sendo contabilizado, com algumas fontes relatando investimento anual e outras relatando um conjunto mais amplo de valor de construção. Ao manter as regras de escopo consistentes, normalizar a moeda e os preços para o ano do gasto, e reverificar as premissas em relação aos pipelines de MW e sinais de custo em nível de pacote, nossa estimativa permanece rastreável a entradas claras que podem ser repetidas e atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de construção de data centers na Europa em 2026 e qual é a sua taxa de crescimento?
Está avaliado em USD 63,66 bilhões em 2026 e está projetado para expandir para USD 93,03 bilhões até 2031, registrando um CAGR de 7,88%.
Qual nível de instalação está ganhando mais tração entre as novas construções?
Os projetos de Nível 4 são os de crescimento mais rápido, registrando um CAGR de 8,42%, à medida que os inquilinos de serviços financeiros e do setor público exigem 99,995% de tempo de atividade.
Por que os operadores hiperescala estão favorecendo os países nórdicos?
A eletricidade no atacado na Suécia e na Finlândia teve uma média abaixo de EUR 0,06 por quilowatt-hora em 2025, reduzindo significativamente os custos operacionais e viabilizando acordos de compra de energia renovável.
Como as regulamentações da UE estão moldando as práticas de construção?
A Diretiva de Eficiência Energética exige a recuperação de calor residual para sites acima de 1 megawatt a partir de 2025, acelerando a integração com redes de aquecimento urbano.
Quais tecnologias estão sendo adotadas para suportar as densidades de rack orientadas por IA?
Os operadores estão implantando racks com resfriamento líquido, distribuição de energia em corrente contínua de 400 volts e armazenamento de baterias no local para lidar com cargas de 50 a 100 quilowatts por rack, mantendo a eficiência no uso de energia abaixo de 1,15.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Energia para Data Centers Sistemas de energia no mercado global, abrangendo componente, nível (tier) e tamanho de instalação.
- Mercado de Energia para Data Center da Itália Procura de sistemas de energia na Itália, abrangendo componente, tipo de instalação e dimensão da instalação.
- Mercado Europeu de Data Centers Hyperscale Sites hyperscale na Europa, divididos por tipo de instalação, componente e tier.
- Mercado de Data Centers Hyperscale do Reino Unido Sites hyperscale no Reino Unido, divididos por tipo de instalação, componente e tier.
- Mercado de Servidores para Data Centers da Índia Servidores na Índia, divididos por fator de forma, arquitetura de processador e modelo de implementação.


