
Tamanho e Participação do Mercado de Data Centers do Canadá
Análise do Mercado de Data Centers do Canadá por Mordor Intelligence
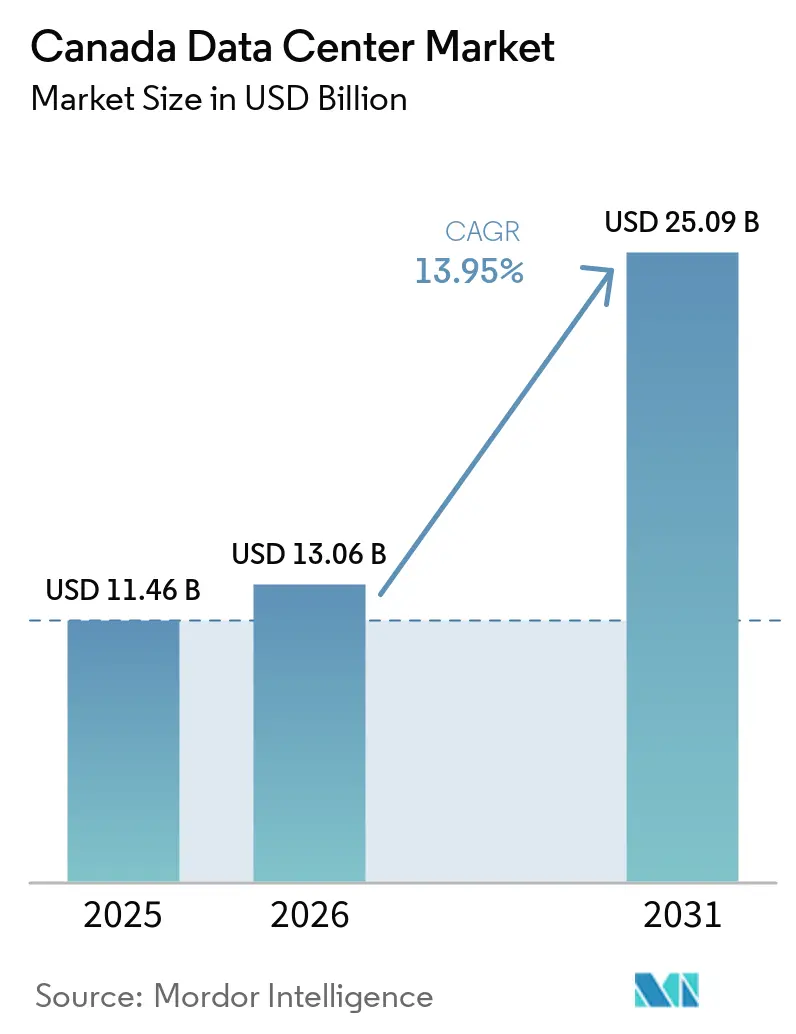
O tamanho do mercado de data centers do Canadá é estimado em 13,06 bilhões de USD em 2026 e tem projeção de atingir 14,88 bilhões de USD em 2027, chegando a 28,18 bilhões de USD até 2032, crescendo a um CAGR de 13,62% de 2027 a 2032.
A demanda por IA e serviços em nuvem no Canadá está ampliando as oportunidades para instalações de colocation e computação dedicada. Os incentivos de energia limpa podem melhorar a viabilidade econômica de ativos de eletricidade qualificados, enquanto as tarifas de rede e os requisitos de mão de obra especializada podem restringir a entrega. As estratégias dos operadores combinam adições planejadas de campus, compromissos firmados com clientes e adaptações propostas para sites existentes. Os grandes campus de IA dependem de conexões substanciais à rede elétrica, de modo que o acesso à energia determina quando a capacidade planejada pode se tornar utilizável. Para o colocation no Québec, o fornecimento respaldado por energia hidrelétrica sustenta o posicionamento de baixo carbono, enquanto os desenvolvedores em Alberta enfrentam compromissos de rede que restringem a expansão de capacidade.
Principais Conclusões do Relatório
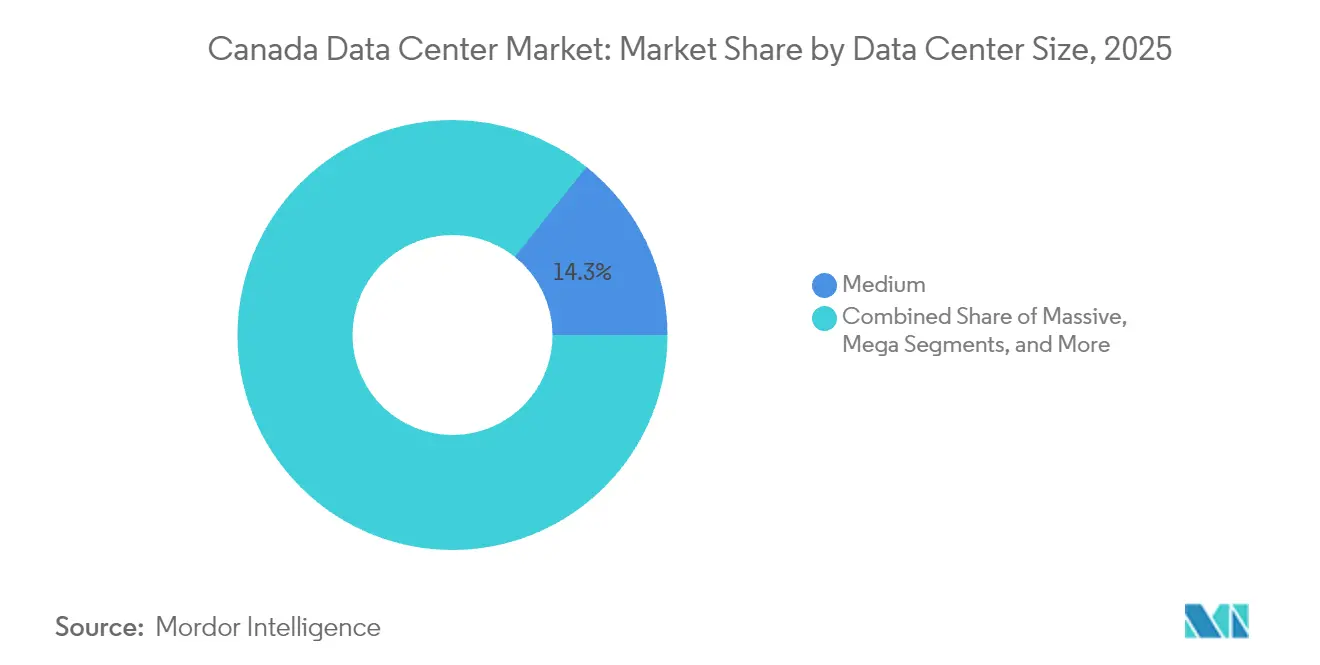
- Por tamanho de data center, as instalações de grande porte lideraram com uma participação de 34,01% no mercado de data centers do Canadá em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 14,63% de 2027 a 2032.
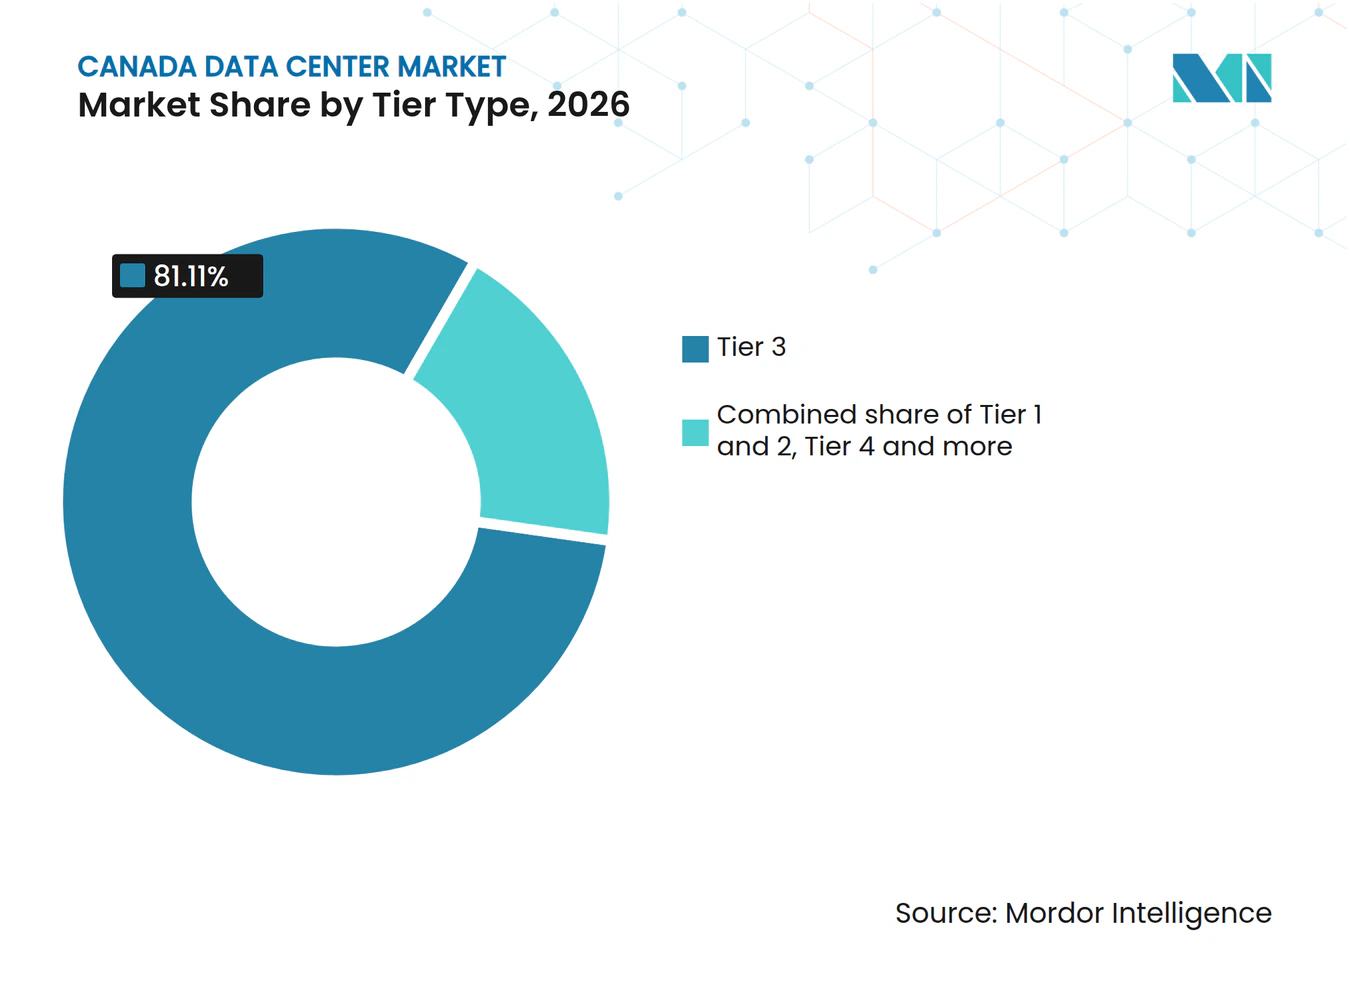
- O tipo de nível foi liderado pelo Nível 3 com uma participação de 81,11% nos gastos com instalações de data centers canadenses em 2026, enquanto o Nível 4 tem previsão de crescer mais rapidamente, com um CAGR de 15,15% de 2027 a 2032.
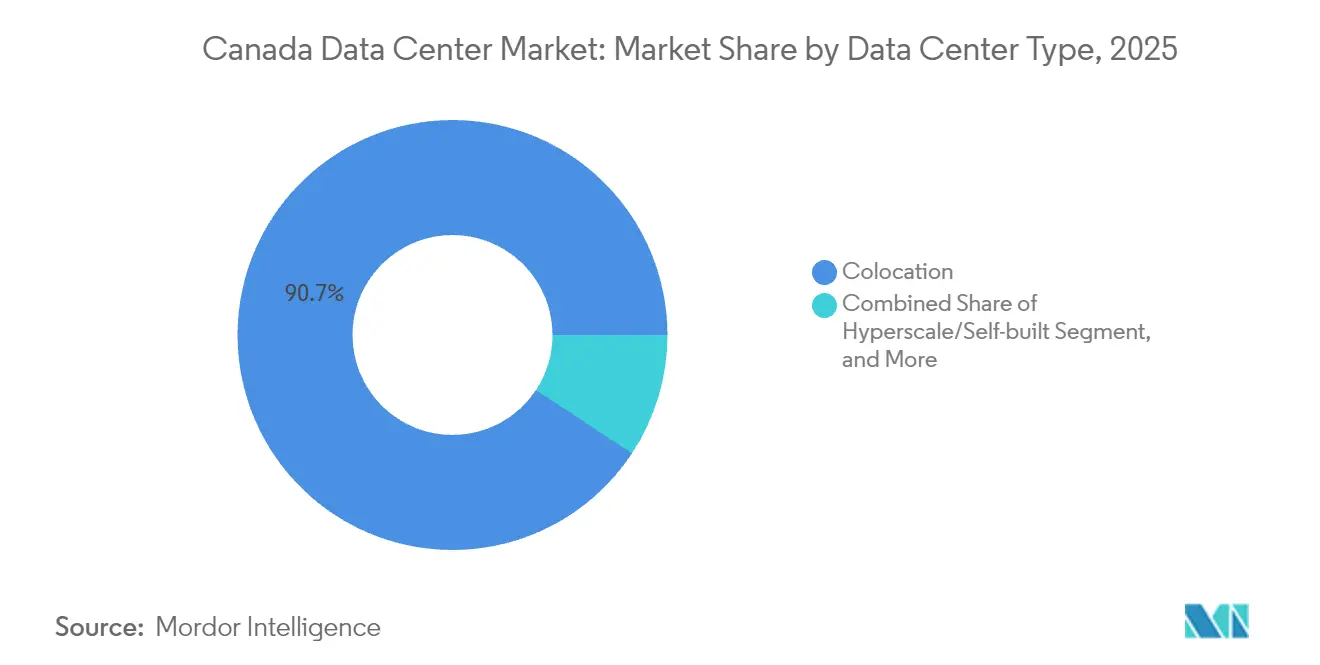
- O colocation liderou a categoria de tipo de data center com uma participação de 90,73% no tamanho do mercado de data centers do Canadá em 2026, enquanto as instalações hyperscale/autoprovisionadas têm previsão de crescer mais rapidamente, com um CAGR de 16,28% de 2027 a 2032.
- Entre os usuários finais, TI e ITES detiveram a maior participação nos gastos com instalações de data centers canadenses, com 27,88% em 2026, enquanto o BFSI tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 16,01% de 2027 a 2032.
- A distribuição por hotspot foi liderada pelo Restante do Canadá, com uma participação de 39,39% nos gastos nacionais com instalações em 2026, enquanto o Québec tem previsão de crescer mais rapidamente, com um CAGR de 15,14% de 2027 a 2032.
- Entre as geografias individuais, Ontário liderou com uma participação de 35,72% nos gastos nacionais com instalações de data centers em 2026, e o Québec tem previsão de crescer mais rapidamente, com um CAGR de 15,14% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na adoção de serviços em nuvem e expansões hyperscale | +8% | Nacional | Médio prazo (2 a 4 anos) |
| Crescimento do consumo de dados proveniente do 5G e do streaming de vídeo | +4.8% | Nacional | Curto prazo (≤ 2 anos) |
| Incentivos governamentais de energia limpa para data centers | +1.4% | Nacional | Médio prazo (2 a 4 anos) |
| Monetização de créditos de carbono por meio de energia hidrelétrica e eólica | +1% | Província de Alberta | Médio prazo (2 a 4 anos) |
| Demanda por soberania de dados transfronteiriça de empresas norte-americanas | +0.2% | Nacional | Médio prazo (2 a 4 anos) |
| Crescimento das cargas de trabalho de IA e HPC provenientes de pesquisas do setor público | +0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na adoção de serviços em nuvem e expansões hyperscale
A adoção de serviços em nuvem e a construção de novos campi sustentam diferentes estágios da demanda por infraestrutura canadense. Entre as empresas canadenses que utilizam IA para produzir bens ou prestar serviços, 25,7% relataram aquisições de serviços em nuvem ou armazenamento na pesquisa do segundo trimestre de 2025, em comparação com 16,1% um ano antes.[1] Os respondentes descreveram os 12 meses anteriores, com períodos de referência variando conforme a data de resposta. Em 1º de outubro de 2026, a Bell Canada e o Governo de Saskatchewan reportaram o progresso das obras no campus de 300 MW do Bell AI Fabric no Município Rural de Sherwood. Todos os 4 edifícios da primeira fase estavam em construção, com mais de 500 pessoas trabalhando no local. O crescimento das aquisições de serviços em nuvem entre empresas que utilizam IA e a construção do campus refletem as tendências do mercado de data centers do Canadá em direção a uma maior demanda por capacidade de IA operada, com os edifícios de Sherwood ainda em construção.
Crescimento do consumo de dados proveniente do 5G e do streaming de vídeo
O serviço Crave da Bell Media encerrou o segundo trimestre de 2026 com 5,07 milhões de assinaturas, um crescimento de 23% em relação ao ano anterior. Os assinantes diretos ao consumidor do Crave cresceram 49% em relação ao ano anterior no segundo trimestre de 2026. Separadamente, a FlexNetworks anunciou em outubro de 2025 que dobraria a capacidade no Midwest Internet Cooperative Exchange para suportar tráfego de nuvem e conteúdo. Sua presença na rede canadense inclui Saskatchewan, Manitoba e Ontário. Em conjunto, o crescimento das assinaturas e a expansão anunciada do exchange sustentam a demanda no mercado de data centers do Canadá por instalações ricas em interconexão que conectam provedores de conteúdo ao seu público.
Incentivos governamentais de energia limpa para data centers
Os incentivos à energia limpa podem apoiar a expansão de data centers por meio do custo de ativos de eletricidade qualificados. Em seu cenário Superior de 2026, o Regulador de Energia do Canadá projeta um crescimento de 100 TWh na demanda de eletricidade de uso final canadense proveniente de cargas de data centers entre 2023 e 2050. O crédito fiscal federal de investimento em Tecnologia Limpa oferece um crédito reembolsável de 30% sobre investimentos elegíveis, sujeito aos requisitos do requerente e da propriedade.[2] O guia de Recursos Naturais do Canadá abrange a elegibilidade de equipamentos de geração de energia elétrica fotovoltaica. Os equipamentos qualificados devem ser novos, estar situados no Canadá e destinados exclusivamente ao uso no país, além de terem sido adquiridos e disponibilizados para uso entre 28 de março de 2023 e 31 de dezembro de 2034. O crédito pode reduzir os custos de capital de geração limpa qualificada, melhorando a viabilidade econômica do fornecimento para desenvolvedores que combinam novos ativos de eletricidade com grandes cargas computacionais.
Monetização de créditos de carbono por meio de energia hidrelétrica e eólica
A economia da energia renovável pode refletir o valor ambiental além da venda de eletricidade. Alberta permite que projetos de energia eólica iniciados em 2002 ou posteriormente gerem compensações de emissões sob protocolos aprovados, quando satisfazem os requisitos de regulamentação e do sistema de compensações. Os projetos qualificados não podem ser instalações de grandes emissores TIER ou de adesão voluntária, nem receber reconhecimento pela mesma produção de eletricidade em outro sistema ou esquema de compensação. Em 26 de fevereiro de 2026, a TransAlta celebrou um Memorando de Entendimento com o Canada Pension Plan Investments e a Brookfield para o desenvolvimento de data centers em Keephills, no Condado de Parkland, Alberta. A TransAlta era a fornecedora exclusiva do terreno e de energia, com o desenvolvimento sujeito a aprovações regulatórias e acordos definitivos. A carga computacional proposta cria uma oportunidade de fornecimento de energia que pode apoiar o crescimento do mercado de data centers do Canadá, enquanto a elegibilidade para compensações eólicas oferece um componente de receita potencial separado, restrito à geração qualificada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de energia fora das províncias ricas em energia hidrelétrica | -1.2% | Condado de Sturgeon, Alberta | Curto prazo (≤ 2 anos) |
| Disponibilidade limitada de mão de obra qualificada para data centers | -0.8% | Nacional | Médio prazo (2 a 4 anos) |
| Processos de licenciamento demorados devido a consultas sobre terras indígenas | -0.3% | Província de Alberta | Médio prazo (2 a 4 anos) |
| Aumento dos prêmios de seguro para instalações focadas em criptomoedas | -0.2% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de energia fora das províncias ricas em energia hidrelétrica
As tarifas de transmissão e conexão acrescentam um obstáculo de infraestrutura separado à viabilidade econômica das instalações computacionais de alta carga. Em julho de 2026, o Governo de Alberta relatou uma estimativa do calculador de contas da AESO de tarifas anuais de transmissão de aproximadamente CAD 196,8 milhões (USD 139,5 milhões) para o campus planejado da Meta no Condado de Sturgeon. A estimativa assumiu 970 MW de serviço de transmissão de demanda, um fator de carga de 90% e o preço de pool padrão da AESO, com os custos de conexão da Meta separados. Isso combina uma despesa de rede recorrente com um compromisso inicial de conexão. O encargo de transmissão projetado pode reduzir a margem financeira para adicionar capacidade computacional antes que os custos de energia elétrica entrem no cálculo.
Disponibilidade limitada de mão de obra qualificada para data centers
A escassez em um segmento restrito de conectividade pode limitar uma construção de data center que, de outra forma, estaria bem abastecida. Em 2026, a Amazon Web Services Inc. (AWS) relatou uma escassez no Canadá de técnicos capazes de realizar emendas adequadas em fibras ópticas. A emenda por fusão une 2 fibras ópticas e suporta transmissão de dados rápida e confiável. O acesso limitado a essa habilidade pode, portanto, complicar os trabalhos de conexo necessários para tornar a capacidade computacional utilizável. A AWS, o Collège de Bois-de-Boulogne e a Sumitomo Electric Lightwave realizaram um workshop de 2 dias sobre emenda por fusão de fibra óptica em Montreal nos dias 5 e 6 de maio de 2025. A execução de trabalhos de conectividade sob essa restrição de mão de obra qualificada representa um risco de cronograma e de custo de trabalho para os desenvolvedores no setor de data centers do Canadá.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Data Center:
Instalações de Grande Porte Combinam Escala e Desenvolvimento em EtapasAs instalações de grande porte representaram uma participação de 34,01% no tamanho do mercado de data centers do Canadá em 2026 e têm previsão de crescer a um CAGR de 14,63% de 2027 a 2032, tornando-as o maior segmento e o segmento de crescimento mais rápido. A Yondr iniciou as obras em janeiro de 2025 de um data center de 3 andares e 27 MW em Toronto, seu primeiro desenvolvimento canadense. O projeto utilizou um terreno de 4,5 acres.
A Bell Canada anunciou um data center de 300 MW no Município Rural de Sherwood, Saskatchewan, em março de 2026, com uma primeira etapa prevista para o primeiro semestre de 2027. Em setembro de 2026, a Bell e o Governo de Saskatchewan anunciaram um MOU não vinculante para o desenvolvimento em fases de até 900 MW de capacidade adicional. Essa expansão dependia de acordos comerciais, licenças, aprovações e demanda e compromissos dos clientes. Os operadores de instalações de grande porte enfrentam, portanto, decisões de entrega separadas para uma etapa inicial e uma expansão condicional, em vez de obter o campus completo proposto como capacidade imediatamente utilizável.



Por Tipo de Nível:
Capacidade Entregue e Cargas de Trabalho Governamentais Moldam a DemandaO Tier 3 representou 81,11% da participação de mercado de data centers do Canadá em gastos com instalações em 2026, tornando-se o maior segmento. A instalação Tier 3 55H em Brampton, de propriedade da Grain Management e operada pela Core Data Centres, entregou seus primeiros 5 MW de capacidade em 2025. A expansão foi projetada para adicionar 20 MW para computação de alto desempenho e otimizada para IA, e a instalação utilizou energia proveniente de hidrelétricas. A primeira entrega cobriu apenas parte da expansão projetada, de modo que os compradores que necessitassem da escala total planejada dependeriam de fases posteriores.
O Tier 4 está previsto para ser o segmento de crescimento mais rápido, com um CAGR de 15,15% de 2027 a 2032. A modernização do exercício fiscal 2024-25 de Ontário incluiu a migração de soluções de ministérios e agências para o Data Center de Guelph, complementada por hospedagem em nuvem. A instalação recebeu as certificações de design Tier IV, de instalação construída e de sustentabilidade operacional Gold do Uptime Institute. O modelo oferece aos ministérios e agências provinciais um destino de instalação compartilhada, preservando a hospedagem em nuvem como complemento, de modo que a consolidação de soluções selecionadas pode sustentar a demanda por um site físico de nível superior.

Por Tipo de Data Center:
Escala de Colocation e Desenvolvimento Dedicado de IA DivergemO colocation representou uma participação de 90,73% no mercado de data centers do Canadá em 2026, tornando-o o maior segmento. Em 18 de setembro de 2025, a Cologix relatou a operação de 22 data centers em Montreal, Toronto e Vancouver, com 1,06 milhão de pés quadrados de espaço e 94 MW de energia em seu portfólio canadense. Os serviços de colocation e interconexão da Cologix fornecem um canal comercial para clientes que buscam infraestrutura de hospedagem fornecida externamente. Essa presença permite que a Cologix hospede as cargas de trabalho de um cliente em vários sites metropolitanos dentro do portfólio canadense de um único provedor.
As instalações hyperscale/autoprovisionadas têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 16,28% de 2027 a 2032. A Meta iniciou as obras de seu primeiro data center canadense, uma instalação planejada de 1 GW otimizada para suas cargas de trabalho de IA no Condado de Sturgeon, Alberta, em 8 de julho de 2026. O projeto concentra a infraestrutura computacional planejada de um operador em um site canadense dedicado, conectando diretamente a aplicação ao desenvolvimento da instalação. A capacidade construída para as cargas de trabalho do próprio proprietário é adicionada fora do negócio de espaço locado que os provedores de colocation atendem, de modo que o crescimento autoprovisionado não depende do arrendamento por provedores.
Por Usuário Final:
Plataformas de Tecnologia Lideram enquanto Cargas de Trabalho Financeiras MigramTI e ITES foi o maior segmento, representando 27,88% dos gastos com instalações de data centers em 2026. Para o trimestre encerrado em 30 de junho de 2026, a HIVE Digital Technologies Ltd. relatou um acordo de nuvem GPU de aproximadamente 225 milhões de USD por 3 anos entre sua subsidiária BUZZ HPC e o Bell AI Fabric em apoio à Cohere. O acordo cobriu a implantação de 2.304 GPUs NVIDIA GB200 NVL72, com a BUZZ fornecendo a camada de nuvem GPU e a Bell fornecendo capacidade e conectividade do data center. A Cohere é o usuário da plataforma de IA empresarial apoiado pelo acordo. A capacidade e a conectividade da Bell formam a camada de instalação abaixo do serviço de nuvem GPU da BUZZ, conectando o uso especializado de IA à demanda por hospedagem física.
O BFSI tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 16,01% de 2027 a 2032. Em junho de 2025, a Atos concluiu uma migração de data center para a IGM Financial Inc., uma empresa canadense de gestão de patrimônio e ativos, para o Microsoft Azure e o Google Cloud Platform. A migração concluída mostra uma carga de trabalho de serviços financeiros sendo transferida de seu ambiente de data center anterior para 2 nuvens públicas. A transferência de cargas de trabalho de sites de propriedade de instituições para nuvem pública desloca a compra de capacidade de instalações para provedores de nuvem, tornando as plataformas hospedadas um intermediário entre as instituições financeiras e os operadores de instalações.
Por Hotspot:
Interconexão Ocidental e Expansão do Campus do Québec AvançamO Restante do Canadá foi o maior segmento de hotspot, com uma participação de 39,39% nos gastos nacionais com instalações em 2026. A Cologix anunciou a aquisição do DataHiveOne no centro de Calgary em outubro de 2025, juntamente com a maioria dos ativos de colocation e interconexão da DataHive. A instalação carrier-neutral abrigava mais de 30 redes, incluindo a exchange de internet YYCIX. Ela oferecia a empresas, operadoras e provedores de serviços em nuvem acesso direto a redes globais. O carrier hotel de Calgary permite que a Cologix atenda empresas e provedores de nuvem do oeste por meio de uma concentração estabelecida de conexões de rede.
O Québec tem previsão de ser o segmento de hotspot de crescimento mais rápido, com um CAGR de 15,14% de 2027 a 2032. Em 4 de junho de 2026, a QScale relatou que a construção do Edifício B em seu campus Q01 em Lévis estava bem avançada. O projeto de CAD 700 milhões (USD 503,7 milhões) foi planejado para adicionar 60 MW de capacidade de TI para cargas de trabalho de IA e computação de alto desempenho. O Edifício B, em construção em 4 de junho de 2026, foi planejado para permitir que o Q01 hospede essas cargas de trabalho em uma escala muito maior.
Análise Geográfica
Mercado de Data Centers de Ontário
Ontário representou 35,72% do tamanho do mercado de data centers do Canadá em 2026, tornando-se a maior geografia. Um relatório de 2025 do Operador Independente do Sistema de Eletricidade contabilizou aproximadamente 100 data centers na província. Em 31 de dezembro de 2025, a Equinix relatou seu projeto Toronto TR6 fase 3 em construção, com previsão de abertura no terceiro trimestre de 2027, com 1.075 gabinetes vendáveis e USD 123 milhões em capex total do projeto. Os compradores que buscam o espaço vendável adicional do TR6 dependeriam, portanto, de uma abertura futura, mesmo em uma província com uma base de instalações estabelecida.
Mercado de Data Centers do Québec
O Québec tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 15,14% de 2027 a 2032. Em março de 2026, a Cologix relatou que sua instalação de colocation pronta para IA MTL8 no Technoparc Montréal, um polo aeroespacial e tecnológico, estava em operação e entregaria 21 MW de capacidade. A La Caisse forneceu financiamento por dívida para apoiar o investimento contínuo da Cologix no site. A energia hidrelétrica renovável alimenta o MTL8, oferecendo à Cologix uma base de eletricidade de baixo carbono para sua oferta de colocation pronta para IA.
Na Colúmbia Britânica, a BCE relatou que a instalação Mission Flats da Bell em Kamloops estava operacional a partir de junho de 2025, com a inferência de IA da Groq em funcionamento. O campus Q01 da QScale em Lévis fornece colocation de IA com 114 MW de carga de TI de clientes protegida. Em Alberta, a GLJ Ltd. identificou 22 instalações em operação em 26 de março de 2025, em uma contagem focada em sites de colocation, hospedagem e telecomunicações publicamente identificáveis. A CANIX fornece colocation e peering no EXA Edge DC Halifax para redes nas províncias atlânticas, enquanto a Bell planeja capacidade de data center de IA convertendo uma antiga instalação de processamento de proteínas na área de Winnipeg/Rosser, em Manitoba. A decisão de compra local difere entre o acesso à inferência de IA ao vivo em Kamloops e o peering para redes atlânticas em Halifax.
Estrutura Regulatória e Perspectivas
A comparação abrange as jurisdições selecionadas do Canadá e de Ontário sob a perspectiva de um operador comercial de data center que lida com informações pessoais e expande instalações conectadas à rede elétrica. Os deveres federais de privacidade afetam o tratamento comercial coberto de informações pessoais, incluindo fluxos transfronteiriços, enquanto leis provinciais substancialmente similares geralmente regem as atividades dentro da província. A Lei de Proteção de Ontário por meio da Garantia de Energia Acessível para as Gerações, de 2025, autoriza critérios para data centers que se conectam ou reconectam à rede elétrica.
Tabela Regulatória
| Fator de decisão | Canadá | Ontário |
|---|---|---|
| Autoridade principal | Escritório do Comissário de Privacidade do Canadá | Ministério de Energia e Minas |
| Principais instrumentos ou diretrizes | Lei de Proteção de Informações Pessoais e Documentos Eletrônicos (PIPEDA); Projeto de Lei C-36 introduzido em 15 de junho de 2026 e em segunda leitura em 21 de outubro de 2026 | Lei de Proteção de Ontário por meio da Garantia de Energia Acessível para as Gerações, de 2025; avaliação de conexão proposta e classe tarifária separada |
| Efeito comercial | Conformidade com privacidade para serviços cobertos de informações pessoais | Avaliação de projeto proposta e exclusão da Iniciativa de Conservação Industrial para novas instalações cobertas |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação média do Canadá e a perspectiva inalterada refletem a manutenção da PIPEDA em vigor enquanto sua substituição proposta, o Projeto de Lei C-36, estava em segunda leitura em 21 de outubro de 2026. O projeto exigiria que as organizações transferidoras garantissem proteção equivalente, enquanto os provedores deveriam principalmente salvaguardas e manutenção de registros, a menos que utilizassem as informações para outro fim. A consulta de Ontário sobre as propostas de avaliação de conexão e classe tarifária foi encerrada em 12 de setembro de 2026. Para um operador que expande instalações conectadas à rede elétrica, a classificação média e a perspectiva de endurecimento de Ontário refletem a avaliação adicional proposta e a potencial exclusão da Iniciativa de Conservação Industrial para novos data centers cobertos.
Etapas da Cadeia de Valor
A comparação acompanha a entrega de serviços de instalações desde o provisionamento de colocation até a interconexão e o suporte operacional. A Bell Wholesale fornece gabinetes ou gaiolas com espaço, energia, resfriamento e interconexão nos principais centros canadenses. A Cologix oferece conexões de acesso à nuvem em toda a sua rede de data centers em Montreal. Essas atividades conferem aos operadores papéis comerciais na hospedagem de equipamentos e na sua conexão a serviços externos.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Provisionamento de colocation | Provedores de colocation como Bell Canada, eStruxture Data Centers Inc. | Vendas de serviços de colocation | Correspondência da carga hospedada ao espaço, energia e resfriamento disponíveis | Dimensionar a capacidade hospedada em torno dos limites de serviço de utilidade do site |
| Interconexão | Provedores de interconexão como Cologix Inc., eStruxture Data Centers Inc. | Vendas de serviços de conectividade e interconexão | Correspondência das conexões de nuvem necessárias à instalação selecionada | Confirmar o acesso ao ponto de entrada necessário antes de alocar cargas de trabalho |
| Suporte operacional | Provedores de suporte a instalações como eStruxture Data Centers Inc. | Segurança e suporte dentro da receita de serviços operacionais | Responsabilidade dividida por equipamentos de clientes e incidentes de instalações | Definir a propriedade de escalonamento entre operador e cliente |
| Fonte: Mordor Intelligence | ||||
A hospedagem física e a conectividade criam oportunidades de receita complementares, enquanto o suporte estende o papel do operador após a instalação dos equipamentos. Um operador, a eStruxture, fornece serviços de colocation, conectividade, segurança e suporte. Um cliente que adquire ambos os serviços de um único operador concentra sua exposição ao desempenho de recuperação, de modo que a propriedade de incidentes deve abranger hospedagem e conectividade.
Cenário Competitivo
Concentração do Mercado
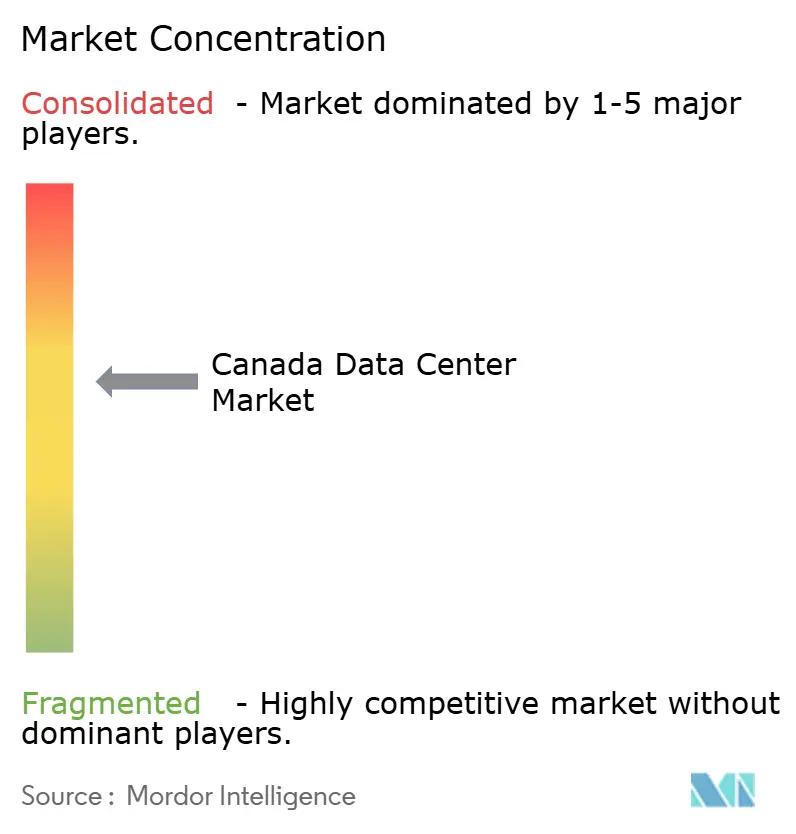
O setor é moderadamente fragmentado, combinando desenvolvedores internacionais de campus com plataformas nacionais e provedores locais de interconexão. A Vantage Data Centers LLC desenvolve campus hyperscale, e a Equinix Inc. opera data centers e concluiu aquisições de terrenos em 6 metrópoles, incluindo Toronto, em 2025. O mix de fornecedores inclui a eStruxture Data Centers Inc., um provedor canadense de instalações, a LES.NET (1996) INC., que gerencia a Manitoba Internet Exchange de Winnipeg, e a IREN Limited, que possui e opera sites computacionais canadenses. A concorrência depende, consequentemente, das posições dos sites e do acesso a ecossistemas de rede, conferindo a vários tipos de fornecedores um papel no atendimento à demanda computacional.
A expansão de campus e os acordos com clientes âncora representam diferentes formas de desenvolver uma proposta de capacidade. Em fevereiro de 2025, a Vantage anunciou o QC24 como a quarta instalação planejada em seu campus na Cidade de Québec. Em maio de 2026, a eStruxture anunciou que a CoreWeave havia assinado como inquilino âncora para parte da Fase 1 no CAL-3 no Condado de Rocky View, na região de Calgary. Uma adição ao campus amplia a oferta planejada de um operador, enquanto um acordo âncora fornece um compromisso comercial direto para uma parcela especificada de capacidade. A locação assinada reduz a exposição da eStruxture à busca de compradores para a parcela contratada da Fase 1.
A adaptação tecnológica em sites canadenses existentes fornece outro caminho competitivo onde um operador pode utilizar sua plataforma física estabelecida. A atualização do exercício fiscal 25 da IREN identificou 160 MW de capacidade de site na Colúmbia Britânica e relatou uma transição de hardware de mineração de Bitcoin para GPUs de Nuvem de IA. Em agosto de 2026, a IREN informou que implantações com resfriamento líquido estavam planejadas em Mackenzie, Canal Flats e Prince George durante 2027 para utilizar a margem de energia em sites existentes. O plano da IREN extrairia capacidade adicional de IA da margem de energia de sites existentes, enquanto a Vantage e a eStruxture propuseram novos edifícios de campus, tornando a conversão de sites uma forma distinta de competir por cargas de trabalho computacionais adicionais.
Líderes do Setor de Data Centers do Canadá
-
Vantage Data Centers LLC
-
Equinix Inc.
-
eStruxture Data Centers Inc.
-
LES.NET (1996) INC.
-
IREN Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Centers do Canadá Empresas cobertas neste relatório
- Vantage Data Centers LLC
- Equinix Inc.
- eStruxture Data Centers Inc.
- LES.NET (1996) INC.
- IREN Limited
- Keel Infrastructure Corp.
- Compass Datacenters LLC (Brookfield Infrastructure Partners L.P. and Ontario Teachers' Pension Plan Board)
- Urbacon Data Centre Solutions Inc.
- Cologix Inc.
- HIVE Digital Technologies Ltd.
- Amazon Web Services Inc.
- Digital Realty Trust Inc.
- Rogers Communications Inc. - Rogers Business
- Carrier Connex Systems Ltd.
- Bell Canada
- STACK Infrastructure Inc.
- QScale Inc.
- EdgeConneX LLC
Desenvolvimentos industriais recentes em Mercado de Data Centers do Canadá
- Out 2026: Bell Canada e o Governo de Saskatchewan relataram o progresso da construção do campus de 300 MW do Bell AI Fabric no Município Rural de Sherwood, com a estrutura de aço se erguendo e todas as 4 estruturas dos edifícios da primeira fase tomando forma.
- Jul 2026: A Meta iniciou as obras de seu primeiro data center canadense, uma instalação planejada de 1 GW otimizada para suas cargas de trabalho de IA no Condado de Sturgeon, Alberta.
Escopo e Metodologia
| Grande |
| Massivo |
| Médio |
| Mega |
| Pequeno |
| Nível 1 e 2 |
| Nível 3 |
| Nível 4 |
| Hyperscale/Autoprovisionado | ||
| Empresarial/Edge | ||
| Colocation | Não Utilizado | |
| Utilizado | Colocation de Varejo | |
| Colocation por Atacado | ||
| BFSI |
| TI e ITES |
| Comércio Eletrônico |
| Governo |
| Manufatura |
| Mídia e Entretenimento |
| Telecom |
| Outros Usuários Finais |
| Ontário |
| Québec |
| Restante do Canadá |
| Por Tamanho do Data Center | Grande | ||
| Massivo | |||
| Médio | |||
| Mega | |||
| Pequeno | |||
| Por Tipo de Nível | Nível 1 e 2 | ||
| Nível 3 | |||
| Nível 4 | |||
| Por Tipo de Data Center | Hyperscale/Autoprovisionado | ||
| Empresarial/Edge | |||
| Colocation | Não Utilizado | ||
| Utilizado | Colocation de Varejo | ||
| Colocation por Atacado | |||
| Por Usuário Final | BFSI | ||
| TI e ITES | |||
| Comércio Eletrônico | |||
| Governo | |||
| Manufatura | |||
| Mídia e Entretenimento | |||
| Telecom | |||
| Outros Usuários Finais | |||
| Por Hotspot | Ontário | ||
| Québec | |||
| Restante do Canadá | |||
Definição de mercado
- CAPACIDADE DE CARGA DE TI - A capacidade de carga de TI, ou capacidade instalada, refere-se à quantidade de energia consumida pelos servidores e equipamentos de rede instalados em um rack. É medida em megawatts (MW).
- TAXA DE ABSORÇÃO - Denota a extensão em que a capacidade do data center foi locada. Por exemplo, se um data center de 100 MW locou 75 MW, a taxa de absorção seria de 75%. Também é referida como taxa de utilização e capacidade locada.
- ESPAÇO DE PISO ELEVADO - É um espaço elevado construído sobre o piso. Esse espaço entre o piso original e o piso elevado é utilizado para acomodar fiação, resfriamento e outros equipamentos de data center. Esse arranjo auxilia na manutenção de uma infraestrutura adequada de fiação e resfriamento. É medido em pés quadrados (ft²).
- TAMANHO DO DATA CENTER - O Tamanho do Data Center é segmentado com base no espaço de piso elevado alocado às instalações do data center. Data Center Mega - o número de racks deve ser superior a 9.000 ou o espaço de piso elevado deve ser superior a 225.001 pés quadrados; Data Center Massivo - o número de racks deve estar entre 9.000 e 3.001 ou o espaço de piso elevado deve estar entre 225.000 e 75.001 pés quadrados; Data Center Grande - o número de racks deve estar entre 3.000 e 801 ou o espaço de piso elevado deve estar entre 75.000 e 20.001 pés quadrados; Data Center Médio - o número de racks deve estar entre 800 e 201 ou o espaço de piso elevado deve estar entre 20.000 e 5.001 pés quadrados; Data Center Pequeno - o número de racks deve ser inferior a 200 ou o espaço de piso elevado deve ser inferior a 5.000 pés quadrados.
- TIPO DE NÍVEL - De acordo com o Uptime Institute, os data centers são classificados em quatro níveis com base nas capacidades dos equipamentos redundantes da infraestrutura do data center. Neste segmento, os data centers são classificados como Nível 1, Nível 2, Nível 3 e Nível 4.
- TIPO DE COLOCATION - O segmento é dividido em 3 categorias: Colocation de Varejo, Colocation por Atacado e Colocation Hyperscale. A categorização é feita com base na quantidade de carga de TI locada a potenciais clientes. O serviço de colocation de varejo tem capacidade locada inferior a 250 kW; o serviço de colocation por atacado tem capacidade locada entre 251 kW e 4 MW; e o serviço de colocation hyperscale tem capacidade locada superior a 4 MW.
- CONSUMIDORES FINAIS - O Mercado de Data Centers opera em uma base B2B. BFSI, Governo, Operadores de Nuvem, Mídia e Entretenimento, Comércio Eletrônico, Telecom e Manufatura são os principais consumidores finais no mercado estudado. O escopo inclui apenas operadores de serviços de colocation que atendem à crescente digitalização dos setores de usuários finais.
| Palavra-chave | Definição |
|---|---|
| Unidade de Rack | Geralmente referida como U ou RU, é a unidade de medida para a unidade de servidor alojada nos racks do data center. 1U equivale a 1,75 polegadas. |
| Densidade de Rack | Define a quantidade de energia consumida pelos equipamentos e servidores alojados em um rack. É medida em quilowatts (kW). Esse fator desempenha um papel crítico no design do data center e no planejamento de resfriamento e energia. |
| Capacidade de Carga de TI | A capacidade de carga de TI, ou capacidade instalada, refere-se à quantidade de energia consumida pelos servidores e equipamentos de rede instalados em um rack. É medida em megawatts (MW). |
| Taxa de Absorção | Denota quanto da capacidade do data center foi locada. Por exemplo, se um data center de 100 MW locou 75 MW, a taxa de absorção seria de 75%. Também é referida como taxa de utilização e capacidade locada. |
| Espaço de Piso Elevado | É um espaço elevado construído sobre o piso. Esse espaço entre o piso original e o piso elevado é utilizado para acomodar fiação, resfriamento e outros equipamentos de data center. Esse arranjo auxilia na manutenção de uma infraestrutura adequada de fiação e resfriamento. É medido em pés quadrados/metros. |
| Condicionador de Ar para Sala de Computadores (CRAC) | É um dispositivo utilizado para monitorar e manter a temperatura, a circulação de ar e a umidade dentro da sala de servidores no data center. |
| Corredor | É o espaço aberto entre as fileiras de racks. Esse espaço aberto é fundamental para manter a temperatura ideal (20-25 °C) na sala de servidores. Existem principalmente dois corredores dentro da sala de servidores: um corredor quente e um corredor frio. |
| Corredor Frio | É o corredor onde a frente do rack está voltada para o corredor. Aqui, o ar resfriado é direcionado para o corredor de modo que possa entrar pela frente dos racks e manter a temperatura. |
| Corredor Quente | É o corredor onde a parte traseira dos racks está voltada para o corredor. Aqui, o calor dissipado pelos equipamentos no rack é direcionado para a saída de ventilação do CRAC. |
| Carga Crítica | Inclui os servidores e outros equipamentos de computação cujo tempo de atividade é crítico para a operação do data center. |
| Eficiência de Uso de Energia (PUE) | É uma métrica que define a eficiência de um data center. É calculada por: (Consumo Total de Energia do Data Center)/(Consumo Total de Energia dos Equipamentos de TI). Além disso, um data center com PUE de 1,2 a 1,5 é considerado altamente eficiente, enquanto um data center com PUE > 2 é considerado altamente ineficiente. |
| Redundância | É definida como um design de sistema no qual componentes adicionais (UPS, geradores, CRAC) são adicionados de modo que, em caso de falta de energia ou falha de equipamento, os equipamentos de TI não sejam afetados. |
| Fonte de Alimentação Ininterrupta (UPS) | É um dispositivo conectado em série com o fornecimento de energia da concessionária, armazenando energia em baterias de modo que o fornecimento da UPS seja contínuo para os equipamentos de TI mesmo durante uma interrupção da energia da concessionária. A UPS suporta principalmente apenas os equipamentos de TI. |
| Geradores | Assim como a UPS, os geradores são instalados no data center para garantir um fornecimento de energia ininterrupto, evitando o tempo de inatividade. As instalações de data centers possuem geradores a diesel e, comumente, diesel para 48 horas é armazenado na instalação para evitar interrupções. |
| N+1 | Referido como 'Necessidade mais um', denota a configuração de equipamento adicional disponível para evitar o tempo de inatividade em caso de falha. Um data center é considerado N+1 quando há uma unidade adicional para cada 4 componentes. Por exemplo, se um data center possui 4 sistemas UPS, para atingir N+1, um sistema UPS adicional seria necessário. |
| 2N | Refere-se a um design totalmente redundante no qual dois sistemas de distribuição de energia independentes são implantados. Portanto, em caso de falha completa de um sistema de distribuição, o outro sistema ainda fornecerá energia ao data center. |
| Resfriamento em Fileira | É o sistema de design de resfriamento instalado entre os racks em uma fileira, onde extrai o ar quente do corredor quente e fornece ar frio ao corredor frio, mantendo assim a temperatura. |
| Nível 1 | A classificação de nível determina a prontidão de uma instalação de data center para sustentar a operação do data center. Um data center é classificado como data center Nível 1 quando possui um componente de energia não redundante (N) (UPS, geradores), componentes de resfriamento e sistema de distribuição de energia (da rede elétrica da concessionária). O data center Nível 1 tem um tempo de atividade de 99,67% e um tempo de inatividade anual de < 28,8 horas. |
| Nível 2 | Um data center é classificado como data center Nível 2 quando possui componentes de energia e resfriamento redundantes (N+1) e um único sistema de distribuição não redundante. Os componentes redundantes incluem geradores extras, UPS, resfriadores, equipamentos de rejeição de calor e tanques de combustível. O data center Nível 2 tem um tempo de atividade de 99,74% e um tempo de inatividade anual de < 22 horas. |
| Nível 3 | Um data center com componentes de energia e resfriamento redundantes e múltiplos sistemas de distribuição de energia é referido como data center Nível 3. A instalação é resistente a interrupções planejadas (manutenção da instalação) e não planejadas (falta de energia, falha de resfriamento). O data center Nível 3 tem um tempo de atividade de 99,98% e um tempo de inatividade anual de < 1,6 horas. |
| Nível 4 | É o tipo mais tolerante de data center. Um data center Nível 4 possui múltiplos componentes independentes e redundantes de energia e resfriamento e múltiplos caminhos de distribuição de energia. Todos os equipamentos de TI possuem alimentação dupla, tornando-os tolerantes a falhas em caso de qualquer interrupção, garantindo assim a operação ininterrupta. O data center Nível 4 tem um tempo de atividade de 99,74% e um tempo de inatividade anual de < 26,3 minutos. |
| Data Center Pequeno | Data center que possui área de piso de ≤ 5.000 pés quadrados ou cujo número de racks que podem ser instalados é ≤ 200 é classificado como data center pequeno. |
| Data Center Médio | Data center que possui área de piso entre 5.001 e 20.000 pés quadrados, ou cujo número de racks que podem ser instalados está entre 201 e 800, é classificado como data center médio. |
| Data Center Grande | Data center que possui área de piso entre 20.001 e 75.000 pés quadrados, ou cujo número de racks que podem ser instalados está entre 801 e 3.000, é classificado como data center grande. |
| Data Center Massivo | Data center que possui área de piso entre 75.001 e 225.000 pés quadrados, ou cujo número de racks que podem ser instalados está entre 3.001 e 9.000, é classificado como data center massivo. |
| Data Center Mega | Data center que possui área de piso de ≥ 225.001 pés quadrados ou cujo número de racks que podem ser instalados é ≥ 9.001 é classificado como data center mega. |
| Colocation de Varejo | Refere-se aos clientes que têm um requisito de capacidade de 250 kW ou menos. Esses serviços são majoritariamente utilizados por pequenas e médias empresas (PMEs). |
| Colocation por Atacado | Refere-se aos clientes que têm um requisito de capacidade entre 250 kW e 4 MW. Esses serviços são majoritariamente utilizados por empresas de médio a grande porte. |
| Colocation Hyperscale | Refere-se aos clientes que têm um requisito de capacidade superior a 4 MW. A demanda hyperscale origina-se principalmente de grandes players de nuvem, empresas de TI, BFSI e players de OTT (como Netflix, Hulu e HBO+). |
| Velocidade de Dados Móveis | É a velocidade de internet móvel que um usuário experimenta por meio de seu smartphone. Essa velocidade depende principalmente da tecnologia de operadora utilizada no smartphone. As tecnologias de operadora disponíveis no mercado são 2G, 3G, 4G e 5G, onde o 2G fornece a velocidade mais lenta, enquanto o 5G é o mais rápido. |
| Rede de Conectividade de Fibra | É uma rede de cabos de fibra óptica implantada em todo o país, conectando regiões rurais e urbanas com conexão de internet de alta velocidade. É medida em quilômetros (km). |
| Tráfego de Dados por Smartphone | É uma medida do consumo médio de dados por um usuário de smartphone em um mês. É medido em gigabytes (GB). |
| Velocidade de Dados de Banda Larga | É a velocidade de internet fornecida por meio de conexão de cabo fixo. Comumente, cabos de cobre e cabos de fibra óptica são utilizados tanto em uso residencial quanto comercial. Aqui, o cabo de fibra óptica fornece velocidade de internet mais rápida do que o cabo de cobre. |
| Cabo Submarino | Um cabo submarino é um cabo de fibra óptica instalado em dois ou mais pontos de aterrissagem. Por meio desse cabo, a comunicação e a conectividade à internet entre países ao redor do mundo são estabelecidas. Esses cabos podem transmitir de 100 a 200 terabits por segundo (Tbps) de um ponto a outro. |
| Pegada de Carbono | É a medida do dióxido de carbono gerado durante a operação regular de um data center. Como o carvão, o petróleo e o gás são as principais fontes de geração de energia, o consumo dessa energia contribui para as emissões de carbono. Os operadores de data centers estão incorporando fontes de energia renovável para reduzir a pegada de carbono em suas instalações. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura




