
Tamanho e Participação do Mercado de Vacinas Inativadas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 23.44 Bilhões de dólares |
| Tamanho do Mercado (2032) | 36.32 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.15 % |
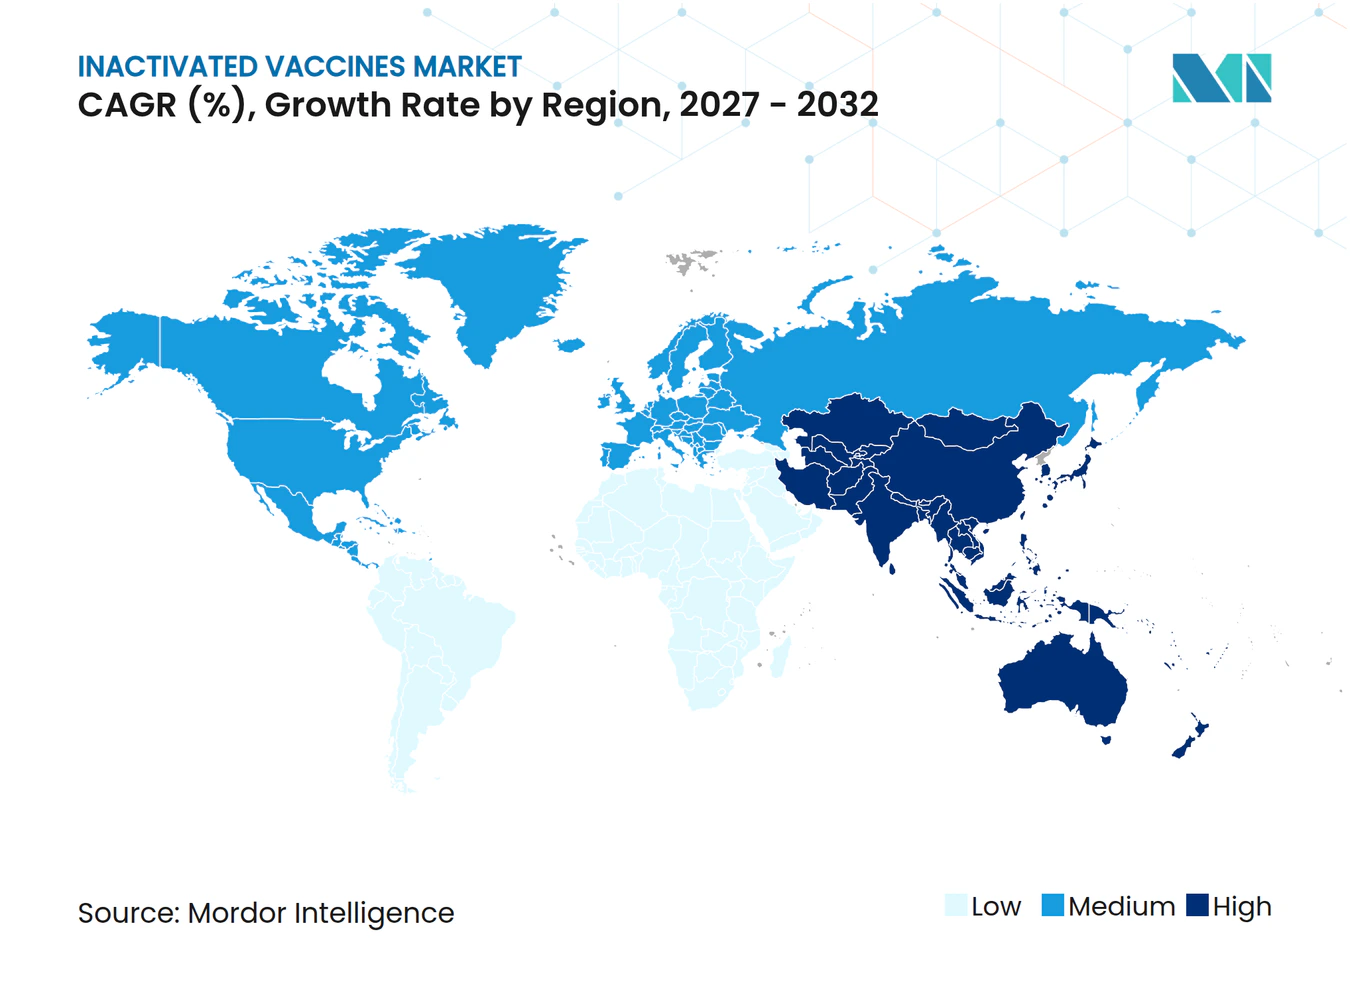
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vacinas Inativadas por Mordor Intelligence
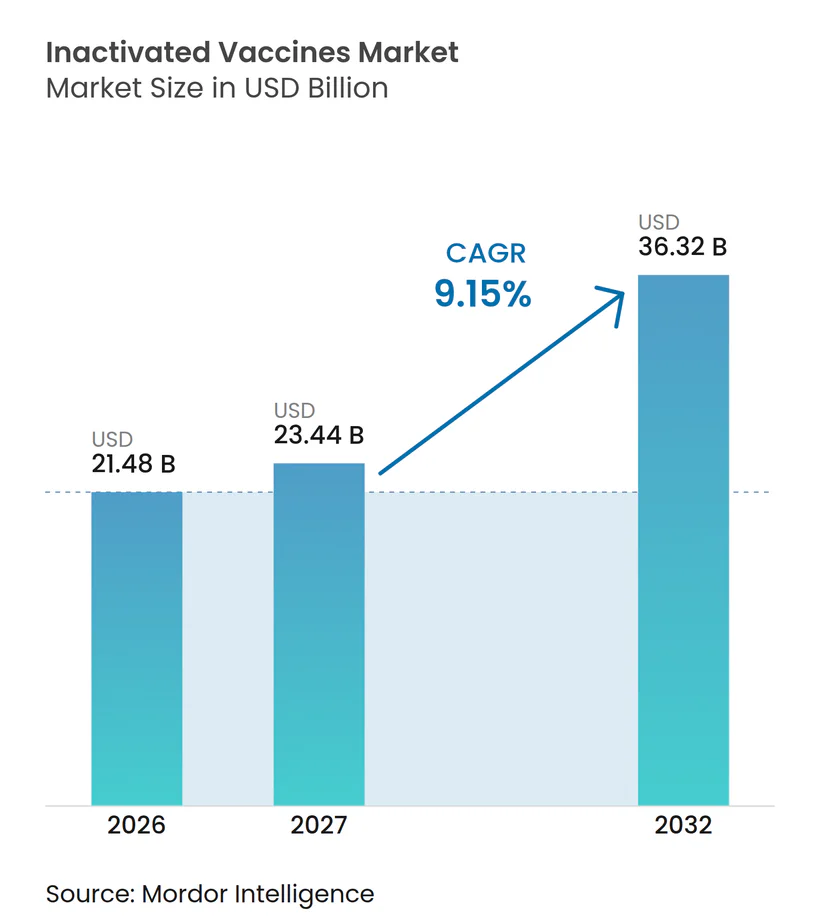
O tamanho do Mercado de Vacinas Inativadas foi avaliado em 21,48 bilhões de USD em 2026 e estima-se que cresça de 23,44 bilhões de USD em 2027 para atingir 36,32 bilhões de USD até 2032, a um CAGR de 9,15% durante o período de previsão (2027-2032).
Ciclos consistentes de aquisição governamental, orçamentos mais robustos para preparação a pandemias e surtos recorrentes de doenças preveníveis por vacinas mantêm o mercado de vacinas inativadas em trajetória ascendente. As formulações virais, lideradas pelas doses sazonais de influenza e as doses legadas de COVID-19, representaram 66,43% da receita de 2025 e permanecem como âncora que sustenta a demanda global pelo mercado de vacinas inativadas. A administração subcutânea deteve 54,76% de participação em 2025, embora os produtos orais estejam avançando a uma taxa de crescimento anual de 12,11%, à medida que as vacinas orais de nova geração contra poliomielite e cólera se expandem em regiões endêmicas. Os canais de atendimento domiciliar, apoiados por telessaúde, unidades móveis e autoaplicadores, estão avançando a um CAGR de 12,87%, remodelando a forma como o mercado de vacinas inativadas alcança comunidades carentes.
Principais Conclusões do Relatório
- Por produto, as formulações virais representaram 66,43% da participação do mercado de vacinas inativadas em 2026 e estão previstas para crescer a um CAGR de 11,54% até 2032.
- Por via de administração, as vacinas subcutâneas responderam por 54,76% da receita de 2026, enquanto as vacinas orais estão projetadas para registrar um CAGR de 12,11% até 2032.
- Por usuário final, os hospitais capturaram 59,65% da demanda em 2026, enquanto os ambientes de atendimento domiciliar devem se expandir a um CAGR de 12,87% no mesmo horizonte.
- Por método de inativação, os processos de solvente-detergente lideraram com 54,76% de participação em 2026; as técnicas de radiação devem registrar um CAGR de 11,32% até 2032.
- Por canal de distribuição, as farmácias hospitalares responderam por 46,43% das vendas de 2026, enquanto as farmácias online crescerão a um CAGR de 12,65% até 2032.
- Por geografia, a América do Norte respondeu por 43,65% dos gastos globais em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 10,54% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) (%) no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento dos Mandatos Globais de Cobertura de Imunização | +1.8% | UE, América do Norte, Índia, Indonésia | Médio prazo (2-4 anos) |
| Prevalência Crescente de Doenças Preveníveis por Vacinas | +1.5% | África Subsaariana, Sul da Ásia, regiões propensas a surtos | Curto prazo (≤2 anos) |
| Expansão dos Orçamentos de Aquisição e Estocagem Governamentais | +2.1% | América do Norte, Europa, China, Índia | Longo prazo (≥4 anos) |
| Inovações Tecnológicas em Adjuvantes e Formulações | +1.3% | América do Norte, Europa, fabricantes contratados da APAC | Médio prazo (2-4 anos) |
| Demanda Crescente por Plataformas de Preparação para Pandemias | +1.6% | Beneficiários do G7, G20 e do Fundo de Pandemia da OMS | Longo prazo (≥4 anos) |
| Aceitação Crescente entre Populações Imunocomprometidas | +0.9% | América do Norte, Europa, centros urbanos da APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Mandatos Globais de Cobertura de Imunização
Os governos endureceram as regras de vacinação após a COVID-19 expor lacunas persistentes de cobertura. A OMS relatou 14,3 milhões de crianças com dose zero de DTP3 em 2024 e 20,6 milhões de crianças sem a primeira dose contra o sarampo, evidenciando necessidades não atendidas. Os países que estão migrando da vacina oral contra poliomielite elevaram a cobertura de IPV1 para 85%, enquanto a cobertura de IPV2 está em 68%, ressaltando a dependência das plataformas de vírus inativado. O Sistema de Compras Dinâmicas de GBP 1 bilhão do Reino Unido, estabelecido em 2024, garante o fornecimento de COVID-19 até 2028, assegurando volumes plurianuais para os fornecedores de vacinas inativadas[1]. Esses mandatos reduzem o risco regulatório para o mercado de vacinas inativadas ao aproveitar décadas de dados de segurança, cadeias de frio estabelecidas e credenciais maduras de boas práticas de fabricação para agilizar as aprovações. Os fabricantes que mantêm a certificação atualizada capturam licitações previsíveis, estabilizando o fluxo de caixa no mercado de vacinas inativadas.
Prevalência Crescente de Doenças Preveníveis por Vacinas
Os surtos de sarampo aumentaram para 800 casos nos EUA entre janeiro e abril de 2025, à medida que a queda na cobertura da vacina tríplice viral alimentou novos focos. Em regiões onde a COVID-19 perturbou os serviços básicos, as campanhas de recuperação frequentemente utilizam vacinas inativadas ou combinadas para reconstruir rapidamente a imunidade coletiva. As campanhas de erradicação da poliomielite lançaram novas vacinas orais do tipo 2, mas os países livres de poliomielite ainda dependem da vacina inativada contra poliomielite para bloquear a reintrodução. Ondas de cólera no Iêmen, no Haiti e na República Democrática do Congo forçaram esses países a recorrer ao estoque global, enquanto viajantes e militares solicitaram doses de cólera inativada para proteção rápida. As temporadas de influenza de 2024 e 2025 permaneceram de moderadas a altas, preservando a demanda por formulações inativadas trivalentes e quadrivalentes revisadas seis meses antes no Hemisfério Sul[2]. Essas ameaças persistentes consolidam a relevância do mercado de vacinas inativadas, que oferece ampla elegibilidade etária e integração perfeita com os sistemas de imunização vigentes.
Expansão dos Orçamentos de Aquisição e Estocagem Governamentais
O programa de contramedidas dos EUA destinou USD 79,487 bilhões para o período fiscal 2023-2027, com USD 970 milhões direcionados à BARDA em 2025 e USD 965 milhões ao Estoque Nacional Estratégico. O Fundo de Pandemia multilateral alocou USD 547 milhões em 50 países em 2024 para fabricação local e melhorias na cadeia de frio. O Brasil utilizou os Fundos Rotativos Regionais da OPAS para negociar vacinas atualizadas contra pneumococo e VSR, ao mesmo tempo em que posicionou o Bio-Manguinhos e o Instituto Butantan como fornecedores regionais. Essas alocações marcam uma mudança de compras reativas para estocagem proativa, conferindo ao mercado de vacinas inativadas visibilidade estável de demanda quando os produtores comprovam estabilidade de prazo de validade e capacidade de expansão rápida.
Inovações Tecnológicas em Adjuvantes e Formulações
Emulsões óleo em água, misturas à base de saponina e agonistas de receptores do tipo Toll vão além dos sais de alumínio clássicos e permitem a redução de doses. A plataforma AS01 da GSK, fundamental para o Shingrix, registrou GBP 3,4 bilhões nos primeiros nove meses de 2024, validando a categoria de produtos adjuvantados premium. O Arexvy da Sanofi atingiu GBP 1,8 bilhão em 2024, e o Abrysvo da Pfizer obteve extensões de indicação da FDA para coadministração com vacinas inativadas contra influenza. A irradiação gama acelera a inativação do patógeno e evita resíduos de solventes, enquanto a vacina COVID-19 adjuvantada com Matrix-M da Novavax obteve Autorização de Uso Emergencial para a temporada 2024-2025, oferecendo uma alternativa às abordagens de ácido nucleico. Esses avanços permitem que as empresas se diferenciem por meio de imunogenicidade, termoestabilidade e conveniência para o paciente, fortalecendo assim a proposta de valor do mercado de vacinas inativadas.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) (%) no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos Rigorosos de Biocontenção e Conformidade com as BPF | -1.2% | América do Norte, Europa; mercados emergentes enfrentam lacunas de financiamento | Longo prazo (≥4 anos) |
| Vulnerabilidades da Cadeia de Suprimentos para Matérias-Primas Críticas | -0.9% | Regiões dependentes de adjuvantes de fonte única, frascos e meios de cultura (APAC, América Latina) | Curto prazo (≤2 anos) |
| Concorrência de Plataformas Vacinais de Próxima Geração | -1.4% | América do Norte, Europa, centros urbanos da APAC onde a adoção de mRNA é elevada | Médio prazo (2-4 anos) |
| Hesitação Vacinal e Campanhas de Desinformação | -0.7% | EUA, Europa Ocidental, mercados selecionados da APAC com movimentos antivacina ativos | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Custos Rigorosos de Biocontenção e Conformidade com as BPF
A construção de instalações de nível de biossegurança 3 ou 4 pode ultrapassar USD 500 milhões, e os reguladores exigem ensaios de inativação validados e monitoramento ambiental exaustivo. As expansões da Merck em Durham e da GSK na Pensilvânia demonstram o ônus de capital necessário para integrar análises de próxima geração e sistemas de uso único em estruturas de conformidade. Fabricantes menores da APAC e da América Latina têm dificuldade em financiar as atualizações, limitando suas perspectivas de pré-qualificação pela OMS. A farmacovigilância pós-comercialização adiciona custos; a Novavax deve fornecer dados mensais de potência e conduzir estudos observacionais de segurança sob suas obrigações de Autorização de Uso Emergencial. Os altos custos operacionais favorecem os incumbentes integrados, moderando o fluxo de novos entrantes no mercado de vacinas inativadas.
Vulnerabilidades da Cadeia de Suprimentos para Matérias-Primas Críticas
Os componentes adjuvantes, o vidro borossilicato e os meios de cultura celular frequentemente provêm de um único fornecedor. A COVID-19 expôs elos frágeis quando a escassez de frascos atrasou remessas em todo o mundo. Interrupções contratuais em uma região repercutem em múltiplas plantas, causando paralisações de produção que prejudicam o mercado de vacinas inativadas. Os fabricantes se protegem com duplo fornecimento e estoques internos, mas a inflação de materiais e os gargalos logísticos ainda corroem as margens até que as redundâncias se consolidem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
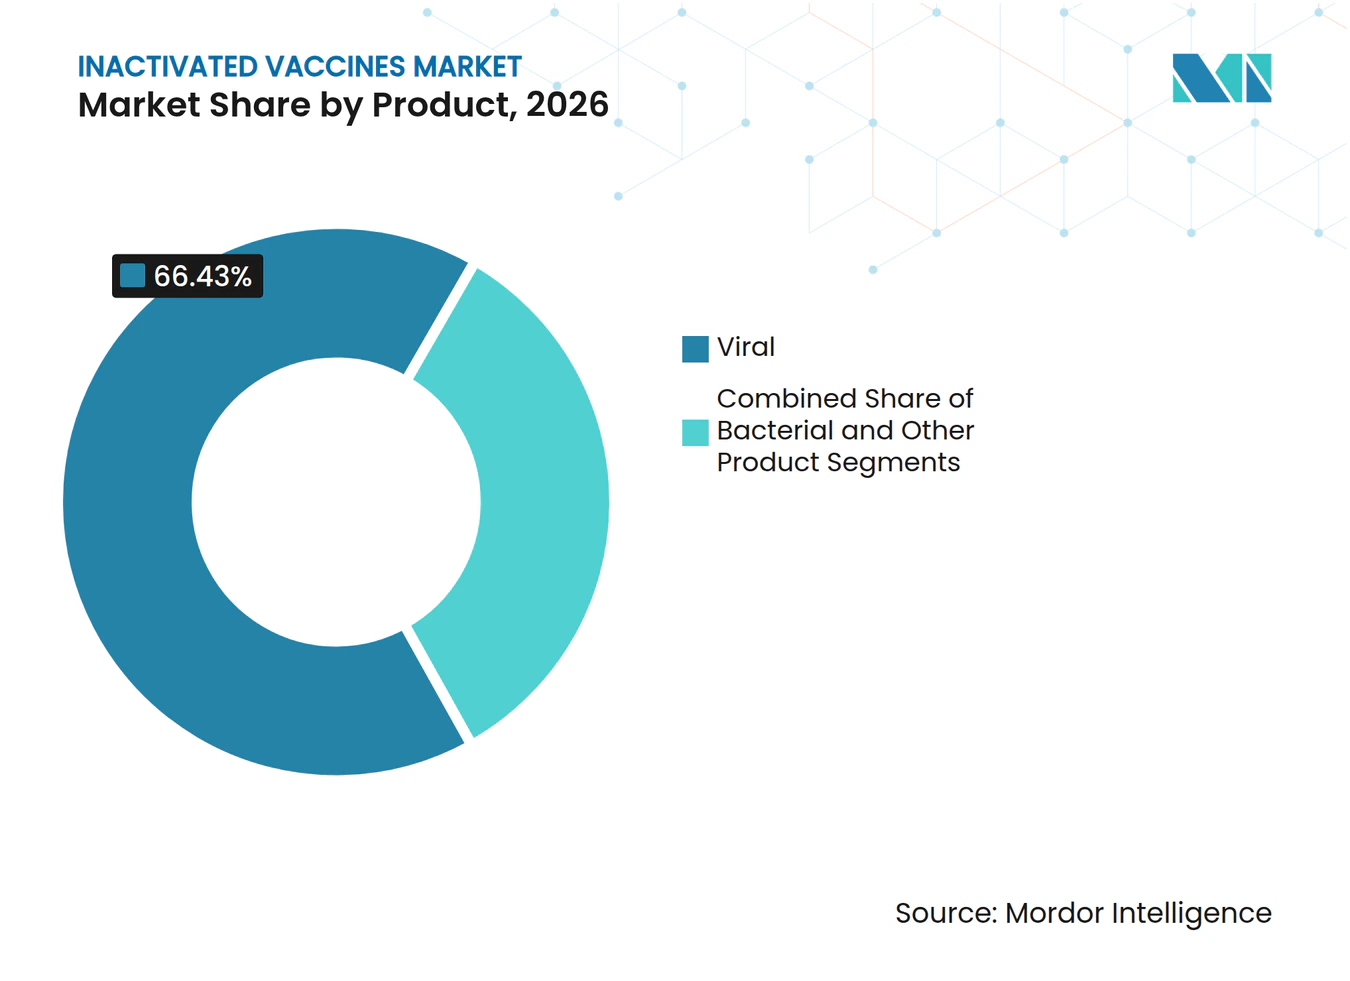
A Dominância Viral Sustenta as Perspectivas de CrescimentoAs preparações virais detiveram 66,43% da participação do mercado de vacinas inativadas em 2026, à medida que os programas de influenza, COVID-19 e poliomielite geraram grandes volumes. Os produtos bacterianos atendem a indicações mais restritas, como cólera ou febre tifoide, mas preenchem lacunas vitais de saúde pública. O tamanho do mercado de vacinas inativadas para formulações virais está previsto para se ampliar a um CAGR de 11,54% até 2032, enquanto as atualizações de cepas de influenza, os estoques legados de COVID-19 e a crescente demanda por RSV reforçam o volume. A influenza sazonal permanece como o maior subsegmento viral após a aprovação pela FDA da vacina trivalente Flucelvax da Seqirus para bebês a partir de seis meses. Os segmentos bacterianos continuam em países de baixa renda, onde a coqueluche de células inteiras custa menos do que as opções acelulares. Os "outros" emergentes, incluindo vacinas inativadas contra dengue e raiva, elevam a diversificação e impulsionam o momentum do pipeline.
No geral, os produtos virais aproveitam a capacidade estabelecida, dados de segurança de várias décadas e aprovações para amplas faixas etárias que se integram facilmente aos calendários nacionais. A concorrência se intensifica à medida que as vacinas de mRNA e subunidades proteicas entram nos reforços contra RSV e COVID-19, levando os produtores virais a aprimorar adjuvantes e acelerar a inativação por radiação para se manterem competitivos no mercado de vacinas inativadas.



Por Via de Administração:
As Plataformas Orais Prometem Ganhos de AcessoAs injeções subcutâneas compreenderam 54,76% do uso em 2026, consolidadas pela logística arraigada de agulha e seringa. O mercado de vacinas inativadas para produtos orais está previsto para crescer a um CAGR de 12,11% até 2032, impulsionado pelas campanhas de nOPV2 e pela liberação dos estoques de emergência de cólera. Os formatos orais reduzem o descarte de materiais perfurocortantes e a carga da cadeia de frio, facilitando as campanhas em massa em zonas densamente povoadas. Os obstáculos técnicos persistem, incluindo a degradação gástrica e a imunidade mucosa variável, mas os revestimentos entéricos e as formulações tamponadas estão reduzindo essa lacuna. As vias intravenosas estão limitadas ao uso hospitalar de imunoglobulinas.
A tração comercial das vacinas orais depende de tecnologias termoestáveis e sabores adequados para crianças. As empresas que combinam doses orais de cólera ou febre tifoide com ferramentas digitais de adesão à saúde podem ganhar participação enquanto defendem as franquias injetáveis por meio da inovação em autoaplicadores no mercado de vacinas inativadas.
Por Método de Inativação:
A Radiação Ganha CredibilidadeAs técnicas de solvente-detergente lideraram com 41,65% em 2026, graças aos longos históricos regulatórios. As abordagens de irradiação gama e ultravioleta estão previstas para registrar um CAGR de 11,32% até 2032, à medida que as empresas buscam cinéticas de eliminação mais rápidas e menor desperdício químico[3]. A radiação preserva os epítopos conformacionais ao evitar solventes, reduzindo as etapas de purificação. Os custos iniciais para suítes blindadas chegam a 10-30 milhões de USD, mas as economias se acumulam por meio de ciclos de lote mais curtos e testes de resíduos simplificados. Os tratamentos por calor e pH persistem nas linhas bacterianas legadas, mas cedem terreno gradualmente.
Os produtores que validam os métodos de radiação junto às autoridades garantem agilidade durante os surtos, reforçando sua posição no mercado de vacinas inativadas enquanto reduzem os passivos ambientais.
Por Usuário Final:
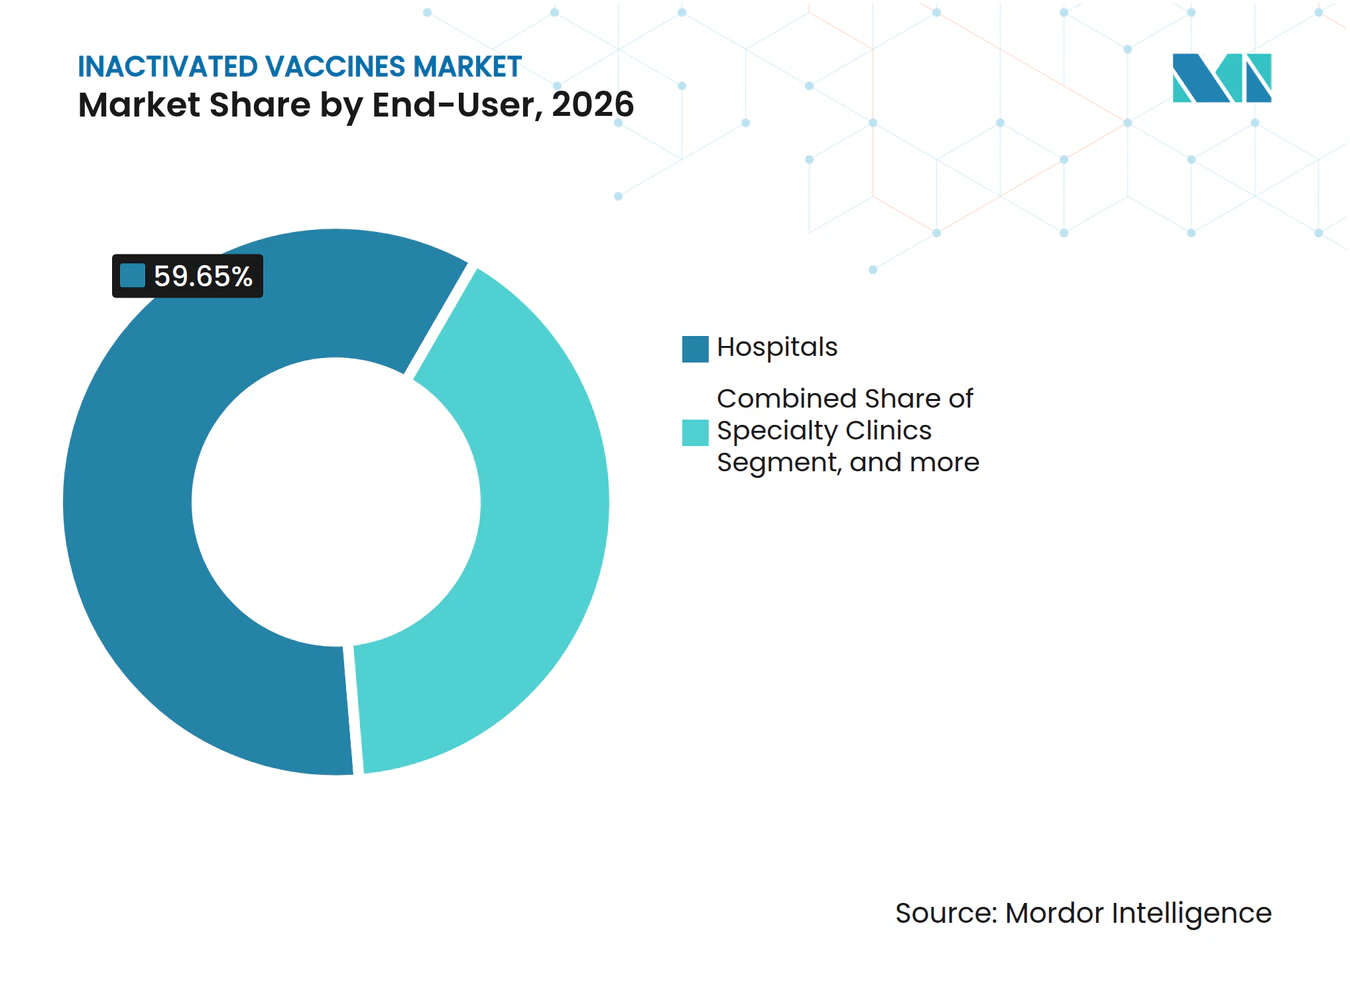
O Atendimento Domiciliar Emerge de Nicho para o Mercado ConvencionalOs hospitais entregaram 59,65% das vendas de 2026 devido aos protocolos perioperatórios, oncológicos e neonatais. Os ambientes de atendimento domiciliar crescerão a um CAGR de 12,87% à medida que os dispositivos de autoadministração e as visitas domiciliares de farmacêuticos se expandem. As instituições de pesquisa permanecem como compradores pequenos, mas estratégicos, que geram dados de imunogenicidade críticos para as expansões de rótulo. As clínicas especializadas atendem viajantes, profissionais de saúde e grupos imunossuprimidos, adicionando diversidade à demanda.
Os modelos bem-sucedidos de atendimento domiciliar dependem de cobertura pelos pagadores, integrações de prescrição eletrônica e seringas pré-preenchidas estáveis para janelas curtas de transporte. Os fabricantes que fazem parceria com portais de telessaúde e agentes comunitários de saúde podem desbloquear volume incremental para o mercado de vacinas inativadas.

Por Canal de Distribuição:
As Farmácias Online Ampliam o Alcance DigitalAs farmácias hospitalares capturaram 46,43% de participação em 2026 por meio de aquisição centralizada e preços negociados. As farmácias online estão previstas para crescer 12,65% ao ano até 2032, impulsionadas pelas embalagens de cadeia de frio para a última milha e pelo rastreamento de temperatura em tempo real. As redes de varejo permanecem como centros para vacinação contra gripe sem agendamento, aproveitando o horário estendido e o aconselhamento farmacêutico. A autorização regulatória para envio direto ao consumidor varia, mas os programas-piloto nos Estados Unidos e em partes da Europa apontam para uma adoção mais ampla.
As apresentações termoestáveis e as embalagens à prova de adulteração aumentam a confiança do consumidor, enquanto os retornos dos registradores de dados alimentam evidências de estabilidade no mundo real. As empresas que agrupam aplicativos educacionais e serviços de agendamento de consultas podem fortalecer o valor da marca em todo o mercado de vacinas inativadas.
Análise Geográfica
Mercado de Vacinas Inativadas da América do Norte
A América do Norte respondeu por 43,65% da receita de 2026 após os Estados Unidos comprometerem 79,487 bilhões de USD em contramedidas médicas para o exercício fiscal 2023-2027 e reservarem 965 milhões de USD para o Estoque Nacional Estratégico. A planta de Durham da Merck, no valor de 1 bilhão de USD, e a expansão da GSK na Pensilvânia, no valor de 800 milhões de USD, adicionam capacidade doméstica que reduz o risco de importação, enquanto o site de Toronto da Sanofi, no valor de 800 milhões de CAD, amplia o fornecimento de exportação para 60 mercados. Os caminhos previsíveis da FDA e da Health Canada favorecem Autorizações de Uso de Emergência rápidas e farmacovigilância rigorosa, tornando a região uma âncora confiável para o mercado de vacinas inativadas.
Mercado de Vacinas Inativadas da Ásia-Pacífico
A Ásia-Pacífico está projetada para avançar a um CAGR de 10,54% até 2032, impulsionada pela Missão Indradhanush da Índia, pelas reformas do Programa Nacional de Imunização da China e pela instalação Modulus da Sanofi, no valor de 800 milhões de SGD, em Singapura. O Serum Institute e a Bharat Biotech aproveitam as vantagens de custo e a pré-qualificação da OMS para abastecer as campanhas financiadas pela Gavi na África e no Sudeste Asiático. A Sinovac e a Sinopharm dominam as aquisições domésticas, mas enfrentam ventos contrários nas exportações para mercados de alta renda, onde as vacinas de mRNA estão ganhando terreno. O alinhamento regulatório entre Japão, Austrália e Coreia do Sul com os cronogramas de atualização de cepas da FDA e da EMA promove eficiência inter-regional, sustentando a demanda constante no mercado de vacinas inativadas.
Mercado de Vacinas Inativadas da EMEA e da América do Sul
A Europa mantém uma forte adesão às vacinas contra influenza, herpes-zóster e VSR, com a GSK registrando 3,4 bilhões de GBP provenientes do Shingrix e 1,8 bilhão de GBP do Arexvy em 2024. A atualização do Nuvaxovid pela EMA em 2026 ampliou o acesso para adultos imunocomprometidos, impulsionando as alternativas de subunidade proteica e inativadas. O Oriente Médio e a África dependem dos estoques da OMS de vacinas contra febre amarela e cólera, enquanto a Gavi financia melhorias na cadeia de frio que aumentam a cobertura regional. A América do Sul se beneficia dos acordos do Brasil com a OPAS para garantir vacinas pneumocócicas 20-valentes e contra VSR por meio de aquisição conjunta, consolidando centros de produção locais que abastecem os mercados vizinhos. Essas dinâmicas ressaltam a importância da harmonização regulatória e das parcerias público-privadas no equilíbrio do fornecimento no mercado de vacinas inativadas.
Cenário Competitivo
Concentração do Mercado
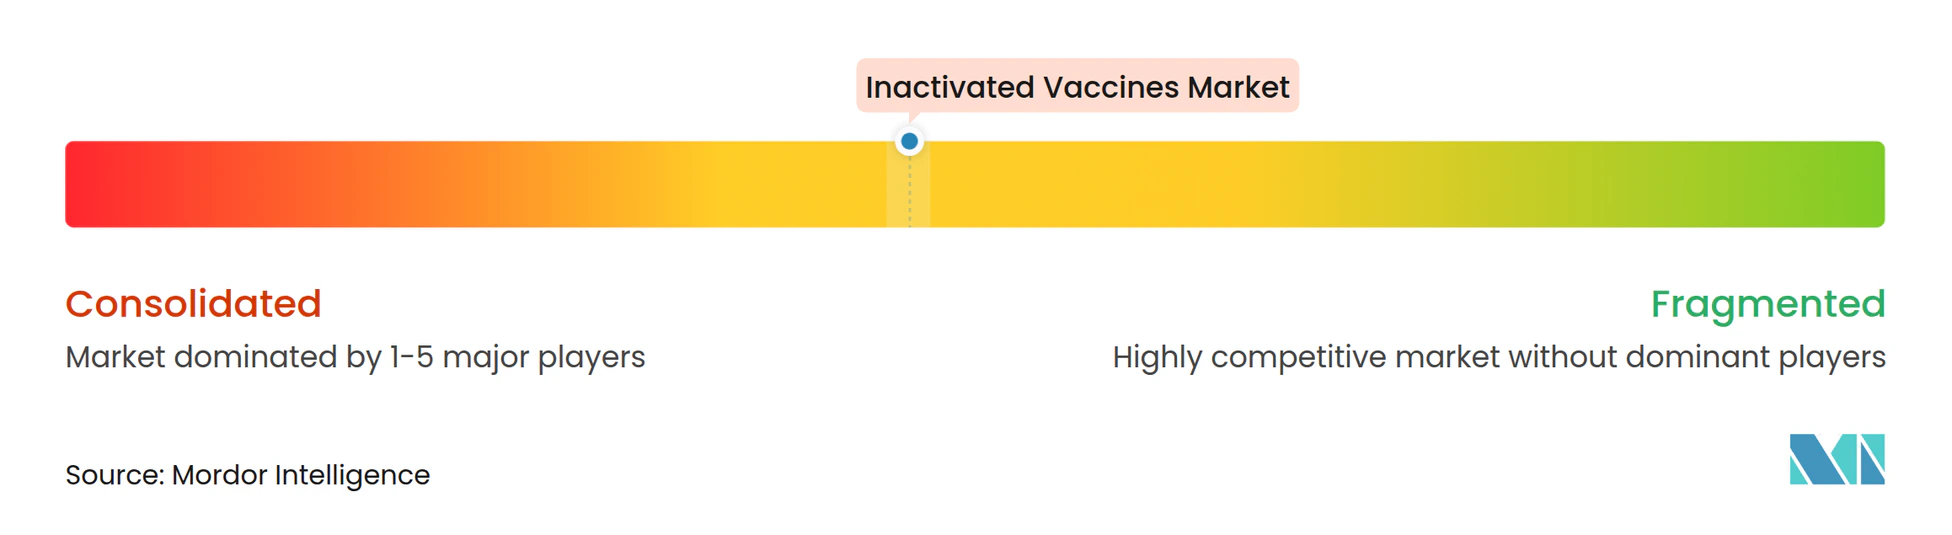
O mercado de vacinas inativadas é moderadamente concentrado. Os principais fabricantes controlam a maior parte da capacidade de influenza sazonal, poliomielite e COVID-19, aproveitando linhas de adjuvantes verticalmente integradas e instalações de biossegurança. Adjuvantes proprietários como AS01, AS03, MF59 e Matrix-M sustentam o posicionamento premium, enquanto os produtores contratados indianos e chineses competem principalmente em custo. A aquisição da Cidara Therapeutics pela Merck em novembro de 2025 por USD 9,2 bilhões adicionou um antiviral de longa ação contra influenza que complementa sua oferta de vacinas. A aquisição do INBRX-101 pela Sanofi em maio de 2024 ampliou sua presença em biológicos para doenças raras, evidenciando o apetite por ativos adjacentes com capacidades de fabricação compartilhadas.
As oportunidades de espaço em branco residem em vacinas orais termoestáveis contra cólera e febre tifoide, esquemas combinados que reduzem as visitas às clínicas e formulações adaptadas para adultos imunocomprometidos que podem responder mal às vacinas de mRNA. Os disruptores de saúde digital integram teleconsultas, administração domiciliar e rastreamento de eventos adversos em tempo real, potencialmente deslocando os canais tradicionais hospitalares e de varejo. A adoção de tecnologia se concentra na fabricação contínua, biorreatores de uso único e gêmeos digitais que aceleram a validação, conforme ilustrado pelas plantas da Merck em Durham e da Sanofi Modulus. Jogadores menores como Bharat Biotech e Sinovac exploram custos mais baixos e aprovações regionais para penetrar na Ásia-Pacífico e na América Latina, mas o acesso limitado a adjuvantes avançados limita sua participação nos segmentos de alta renda. A pré-qualificação da OMS e as diretrizes da ICH facilitam a entrada em múltiplos mercados para empresas com sistemas de qualidade maduros, reforçando um campo competitivo que recompensa escala e conformidade regulatória no mercado de vacinas inativadas.
Líderes do Setor de Vacinas Inativadas
-
Sanofi
-
GSK Plc
-
Pfizer, Inc.
-
Merck & Co.
-
Bharat Biotech
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vacinas Inativadas Empresas cobertas neste relatório
- Abbott Laboratories
- AstraZeneca
- Bavarian Nordic
- Bharat Biotech
- CSL Behring
- Emergent Bio Solutions
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Novartis
- Pfizer
- Sanofi
- Seqirus
- Serum Institute Of India
- Sinovac Biotech
- Sinopharm CNBG
- Takeda Pharmaceuticals
- Valneva
Desenvolvimentos industriais recentes em Mercado de Vacinas Inativadas
- Maio de 2025: O Departamento de Saúde e Serviços Humanos dos EUA (HHS) e os Institutos Nacionais de Saúde (NIH) anunciaram o desenvolvimento da plataforma de vacina universal de próxima geração, Generation Gold Standard, utilizando uma plataforma de vírus inteiro inativado por beta-propiolactona (BPL).
- Abril de 2025: A Iniciativa Europeia de Vacinas fez parceria em um novo projeto para desenvolver uma promissora vacina inativada contra o VHC (HCVIVA), apoiada pelo Fundo de Inovação da Dinamarca e liderada pelo Hospital Hvidovre. A vacina visa desencadear anticorpos neutralizantes amplos para prevenir doenças relacionadas ao VHC.
- Abril de 2025: A Novartis anunciou um investimento de USD 23 bilhões nos EUA ao longo de cinco anos, que inclui quatro novas instalações de biológicos e um centro de pesquisa de USD 1,1 bilhão em San Diego.
Escopo do Relatório Global do Mercado de Vacinas Inativadas
De acordo com o escopo do relatório, as vacinas inativadas contêm vírus ou bactérias que foram mortos ou inativados para que não possam causar doenças. Elas estimulam o sistema imunológico a reconhecer e combater o patógeno sem causar enfermidade. Essas vacinas requerem múltiplas doses ou doses de reforço para imunidade eficaz.
O Mercado de Vacinas Inativadas é Segmentado por Produto (Viral, Bacteriano e Outros), Via de Administração (Subcutânea, Oral e Intravenosa), Método de Inativação (Solvente Detergente, Radiação, Concentração de pH, Inativação por Calor e Outros), Usuário Final (Hospitais, Clínicas Especializadas, Ambientes de Atendimento Domiciliar e Instituições de Pesquisa), Canal de Distribuição (Farmácias Hospitalares, Farmácias de Varejo e Farmácias Online) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio & África e América do Sul). O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece o valor (em milhões de USD) para os segmentos acima.
Visão geral da segmentação
| Viral |
| Bacteriano |
| Outros Produtos |
| Subcutânea |
| Oral |
| Intravenosa |
| Solvente Detergente |
| Radiação |
| Concentração de pH |
| Inativação por Calor |
| Outros Métodos de Inativação |
| Hospitais |
| Clínicas Especializadas |
| Ambientes de Atendimento Domiciliar |
| Instituições de Pesquisa |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Produto | Viral | |
| Bacteriano | ||
| Outros Produtos | ||
| Por Via de Administração | Subcutânea | |
| Oral | ||
| Intravenosa | ||
| Por Método de Inativação | Solvente Detergente | |
| Radiação | ||
| Concentração de pH | ||
| Inativação por Calor | ||
| Outros Métodos de Inativação | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas | ||
| Ambientes de Atendimento Domiciliar | ||
| Instituições de Pesquisa | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de vacinas inativadas em 2032?
O mercado está previsto para atingir 36,32 bilhões de USD até 2032.
Qual categoria de produto liderou a receita em 2026?
As formulações inativadas virais dominaram com 66,43% da receita de 2026.
Com que velocidade a Ásia-Pacífico crescerá até 2032?
A Ásia-Pacífico deve registrar um CAGR de 10,54% durante o período de previsão.
Por que os canais de atendimento domiciliar são importantes?
Eles proporcionam crescimento de CAGR de 12,87% ao possibilitar a imunização descentralizada por meio de autoaplicadores e equipes móveis.
Qual método de inativação está crescendo mais rapidamente?
As técnicas de radiação, especialmente a irradiação gama, têm projeção de expansão a um CAGR de 11,32%.
O que mais restringe os novos entrantes?
Os altos custos de biossegurança e conformidade com as BPF, que podem ultrapassar USD 500 milhões para instalações avançadas.