
Tamanho e Participação do Mercado de Engenharia de Proteínas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
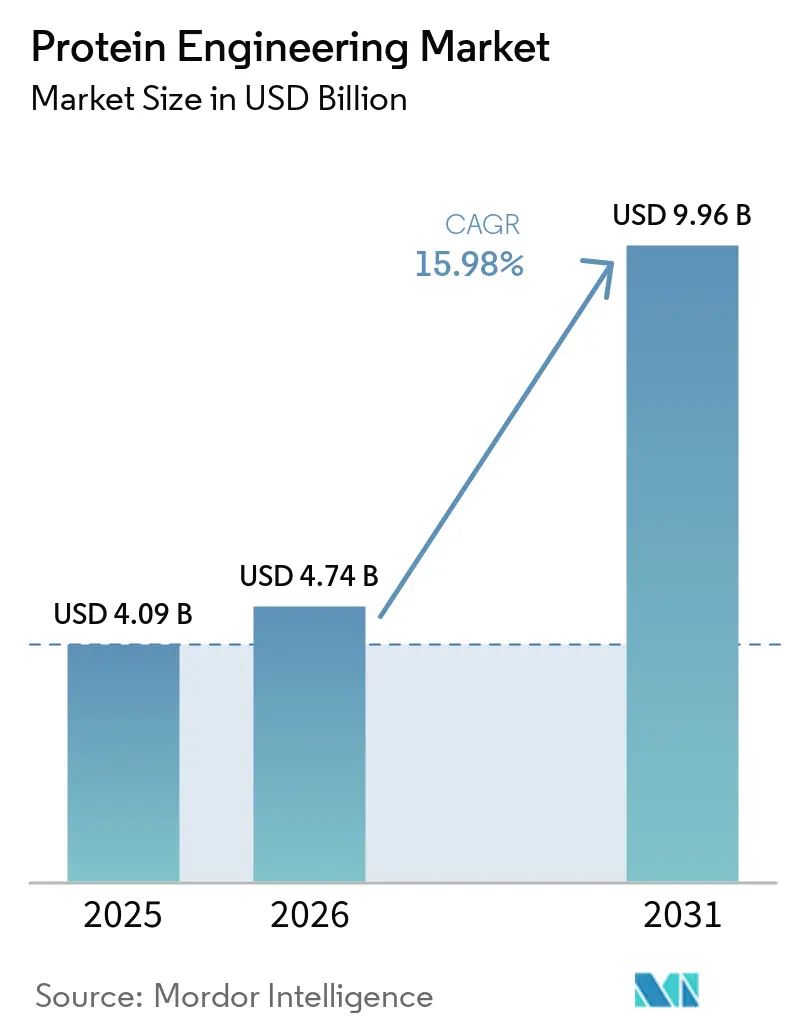
| Tamanho do Mercado (2026) | 4.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.96 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.98 % |
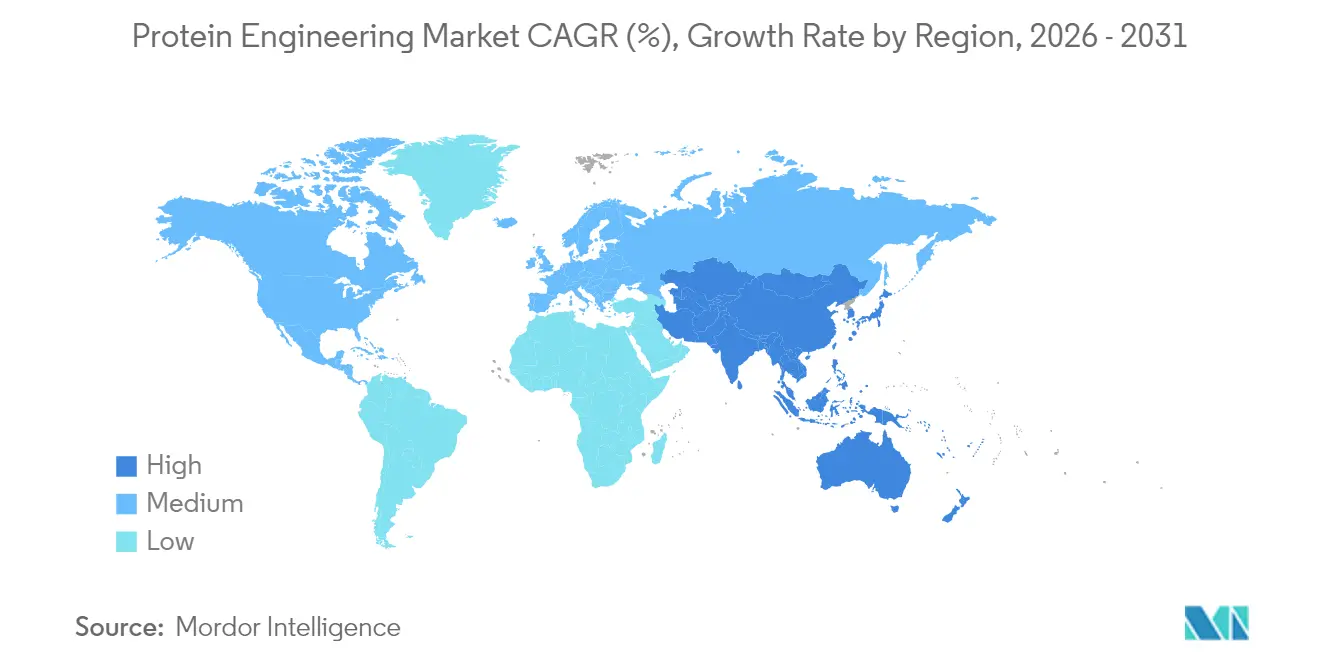
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Engenharia de Proteínas por Mordor Intelligence
O tamanho do mercado global de engenharia de proteínas em 2026 é estimado em USD 4,74 bilhões, crescendo a partir do valor de 2025 de USD 4,09 bilhões, com projeções para 2031 indicando USD 9,96 bilhões, crescendo a um CAGR de 15,98% no período 2026-2031. Essa forte expansão reflete uma mudança decisiva dos métodos tradicionais de tentativa e erro para plataformas de design habilitadas por inteligência artificial, vias regulatórias mais ágeis para biológicos e financiamento sustentado do setor público. Os rápidos avanços na modelagem in silico, exemplificados pelo sistema AlphaProteo do Google DeepMind, que oferece afinidades de ligação até 300 vezes superiores às técnicas anteriores, estão comprimindo os ciclos de desenvolvimento e ampliando a oportunidade endereçável para terapêuticos. A demanda também se beneficia da prevalência de doenças crônicas, do sucesso da tecnologia de mRNA em vacinas profiláticas e terapêuticas, e do crescente outsourcing para organizações de pesquisa contratada que podem fornecer expertise especializada sem grandes requisitos de capital. A dinâmica competitiva está se transformando à medida que os fornecedores de instrumentos tradicionais fortalecem suas capacidades digitais, enquanto startups nativas em inteligência artificial entram no mercado com financiamento de capital de risco significativo e colaborações bilionárias, sinalizando um ecossistema em transformação, porém rico em oportunidades de parceria.
Principais Conclusões do Relatório
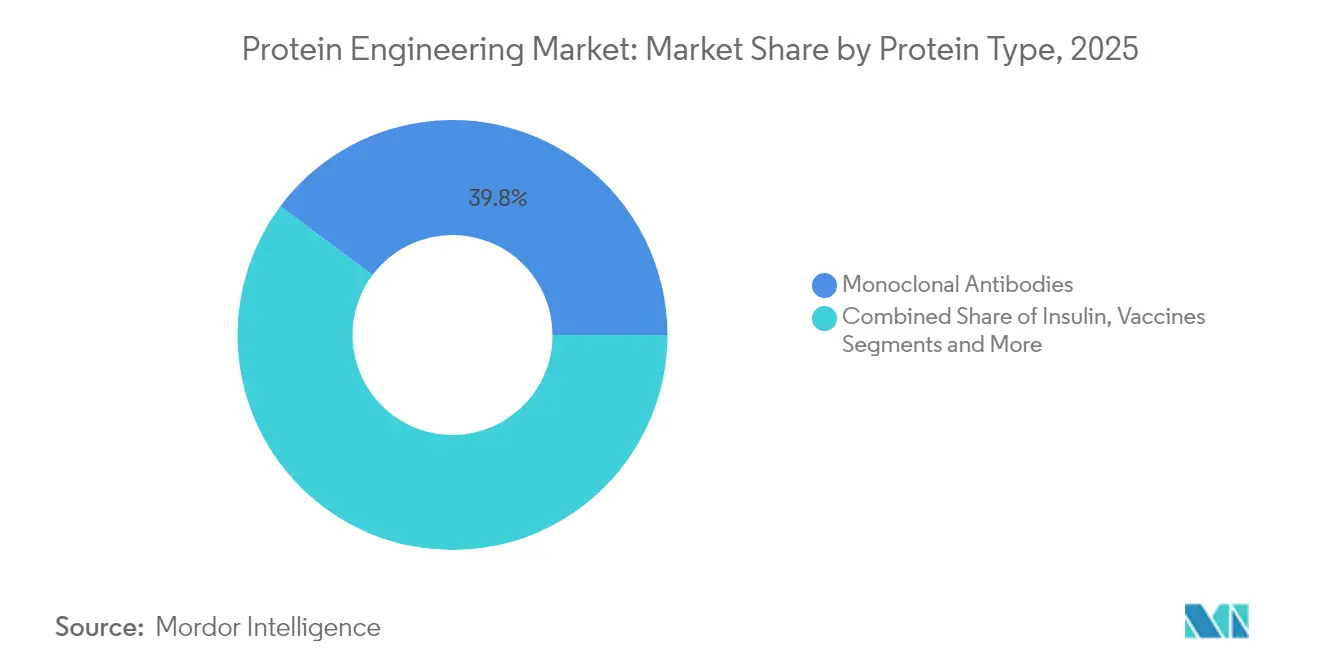
- Por tipo de proteína, os anticorpos monoclonais detinham 39,78% da participação do mercado de engenharia de proteínas em 2025, enquanto as vacinas estão projetadas para avançar a um CAGR de 18,07% até 2031.
- Por produto e serviço, os consumíveis lideraram com 51,92% de participação na receita em 2025; software e serviços estão definidos para crescer mais rapidamente, a um CAGR de 19,55% até 2031.
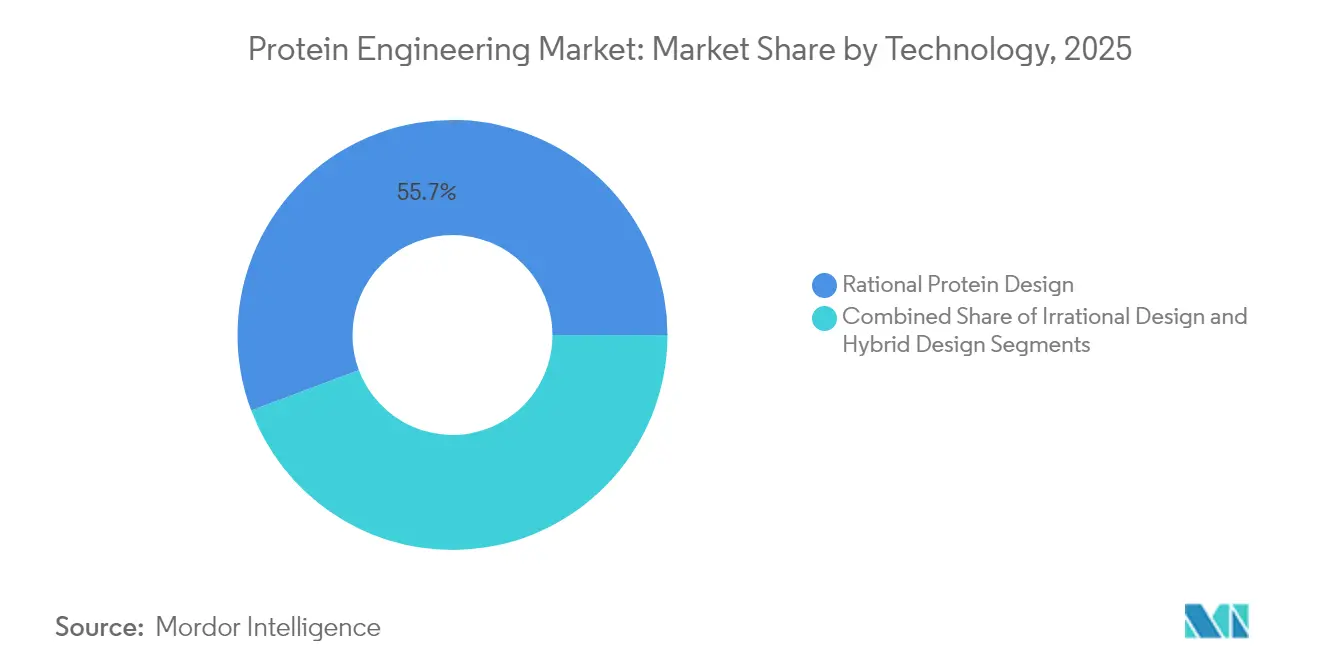
- Por tecnologia, o design racional dominou com 55,72% de participação no tamanho do mercado de engenharia de proteínas em 2025, porém as abordagens híbridas semi-racionais registrarão o ritmo mais acelerado, a um CAGR de 18,19% no mesmo horizonte.
- Por usuário final, as empresas farmacêuticas e de biotecnologia responderam por 48,42% da receita de 2025, enquanto as organizações de pesquisa contratada estão previstas para expandir a um CAGR de 18,39% até 2031.
- Por geografia, a América do Norte comandou 44,32% da receita de 2025; a Ásia-Pacífico está projetada para crescer a um CAGR de 19,41% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento na Comercialização de Anticorpos Monoclonais (AcM) | +4.2% | Global, com América do Norte e Europa liderando | Médio prazo (2-4 anos) |
| Plataformas de Design de Proteínas In Silico Impulsionadas por Inteligência Artificial | +3.8% | Global, concentrado nos EUA, Reino Unido e China | Curto prazo (≤ 2 anos) |
| Crescente Carga de Doenças Crônicas Demandando Biológicos | +3.1% | Global, acelerado em populações envelhecidas | Longo prazo (≥ 4 anos) |
| Financiamento Governamental e de Capital de Risco para Startups de Biologia Sintética | +2.9% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Síntese de Proteínas Livre de Células Possibilitando Prototipagem Rápida | +2.4% | Global, adoção inicial em polos de biotecnologia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Comercialização de Anticorpos Monoclonais
Os anticorpos monoclonais continuam a liderar os pipelines em estágio avançado, com previsões apontando para 286,62 bilhões de USD em vendas anuais até 2025, impulsionados por aprovações aceleradas da FDA e indicações expandidas além da oncologia. Os formatos biespecíficos agora compreendem uma parcela notável dos novos registros, e aprovações recentes como o clesrovimab da Merck para prevenção do VSR ressaltam a amplitude terapêutica. A inovação em manufatura está reduzindo o custo dos produtos, exemplificada pela expressão em escala comercial sem células da Sutro Biopharma de um conjugado anticorpo-fármaco. Esses avanços melhoram o acesso dos pacientes e reforçam a base de receita do mercado de engenharia de proteínas.
Plataformas de Design de Proteínas In Silico Impulsionadas por Inteligência Artificial
A inteligência artificial está comprimindo os cronogramas de descoberta de anos para meses. O AlphaProteo demonstrou melhorias de afinidade 300 vezes superiores em relação às técnicas tradicionais[1]. A Chroma da Generate:Biomedicines validou 310 proteínas testadas experimentalmente com propriedades favoráveis, sustentando um acordo de múltiplos alvos de USD 1 bilhão com a Novartis. Pesquisadores da Universidade Técnica de Munique estenderam o AlphaFold2 para designs de 1.000 aminoácidos, preenchendo uma lacuna entre previsão e geração de sequências personalizadas. Os avanços coletivos posicionam a inteligência artificial como o principal motor de crescimento do mercado de engenharia de proteínas.
Crescente Carga de Doenças Crônicas Demandando Biológicos
O envelhecimento da população mundial está intensificando a demanda por biológicos modificadores de doenças. A FDA agora espera de 10 a 20 aprovações anuais de terapias celulares e gênicas até 2025. Indicações expandidas como o Elevidys para distrofia muscular de Duchenne ilustram como novas proteínas podem tratar condições raras, porém graves[2]. Os formatos de proteínas de fusão na terapia do diabetes exploram fragmentos Fc e albumina para prolongar a meia-vida, aumentando a adesão dos pacientes. A transição para biológicos sustenta um vento favorável de demanda que apoia a expansão do mercado de engenharia de proteínas.
Financiamento Governamental e de Capital de Risco para Startups de Biologia Sintética
Os influxos de capital público e privado estão ampliando a base de inovação. A Fundação Nacional de Ciências dos EUA comprometeu USD 40 milhões para um novo programa de aceleração do design de proteínas[3]. O Reino Unido comprometeu GBP 100 milhões (USD 125 milhões) para infraestrutura de biologia de engenharia. As empresas de biotecnologia do Leste Asiático captaram USD 471 milhões em 2024, apesar da desaceleração mais ampla do financiamento, demonstrando resiliência na região. O financiamento abundante acelera a transferência de tecnologia, enriquece o fluxo de negócios e amplia a participação no mercado de engenharia de proteínas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Instrumentos e Reagentes Especializados | -2.1% | Global, agudo em mercados emergentes | Médio prazo (2-4 anos) |
| Obstáculos Complexos de Propriedade Intelectual e Liberdade de Operação | -1.8% | Global, concentrado nos EUA e Europa | Longo prazo (≥ 4 anos) |
| Sustentabilidade e Escrutínio Regulatório dos Resíduos de Bioprocessamento | -1.3% | Global, rigoroso na UE e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Instrumentos e Reagentes Especializados
Equipamentos sofisticados, fluxos de trabalho de proteômica de célula única e reagentes proprietários mantêm a intensidade de capital elevada. A análise de proteínas de célula única pode variar de menos de USD 2 a mais de USD 50 por célula, dependendo do rendimento. Estimativas do setor apontam para necessidades de investimento de vários bilhões de dólares para levar novas proteínas à escala, um ônus que empresas menores frequentemente mitigam por meio de outsourcing ou compartilhamento de instalações. Pipelines de descoberta de enzimas de baixo custo habilitados por robótica estão começando a reduzir as lacunas de custo ao automatizar tarefas tediosas. Embora essas inovações aliviem a pressão, os altos gastos iniciais permanecem uma força moderadora no mercado de engenharia de proteínas.
Obstáculos Complexos de Propriedade Intelectual e Liberdade de Operação
Um denso cenário de patentes pode impedir a velocidade de chegada ao mercado e adicionar risco de litígio. A disputa de patentes de CRISPR entre a Universidade da Califórnia e o Broad Institute mostra como as incertezas de propriedade podem perdurar por uma década. Vitórias em contestações de patentes, como a invalidação das reivindicações de vacinas da Moderna pelo Conselho de Apelações e Interferências de Patentes, ilustram a vulnerabilidade mesmo para líderes do setor. Movimentos de política como a proposta da Lei BIOSECURE poderiam restringir a colaboração transfronteiriça e injetar complexidade adicional nas cadeias de suprimentos globais. À medida que as estratégias de contorno consomem tempo e recursos, o atrito de propriedade intelectual pesa sobre os novos entrantes no mercado de engenharia de proteínas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Proteína:
Anticorpos Monoclonais Sustentam a LiderançaOs anticorpos monoclonais retiveram 39,78% da receita de 2025, assegurando a maior fatia do mercado de engenharia de proteínas. As aprovações regulatórias sustentadas, a ampliação das indicações e os avanços na fabricação, como a expressão livre de células, mantêm as barreiras de entrada elevadas ao mesmo tempo em que consolidam a previsibilidade comercial. As vacinas estão definidas para registrar um CAGR de 18,07% até 2031, aproveitando a versatilidade do mRNA para oferecer design rápido de antígenos e imunogenicidade robusta. O investimento contínuo em biespecíficos e conjugados anticorpo-fármaco fortalece ainda mais a resiliência do pipeline do segmento.
A oportunidade das vacinas ganha impulso com os gastos em preparação para pandemias, com o design de antígenos direcionado por inteligência artificial acelerando a seleção de candidatos. A insulina e os fatores de coagulação permanecem maduros, mas evoluem por meio de formulações de longa ação e alternativas de terapia gênica. Os fatores de crescimento e as proteínas de fusão atendem a nichos de medicina regenerativa e doenças metabólicas, apoiados por iniciativas regulatórias como o método de perfil rápido de glicanos da FDA que melhora a supervisão da qualidade. Coletivamente, esses desenvolvimentos reforçam a trajetória de expansão do mercado de engenharia de proteínas.

Por Produto e Serviço:
Plataformas Digitais Aceleram os GastosOs consumíveis geraram 51,92% da receita de 2025, ressaltando a demanda recorrente por reagentes e kits nos fluxos de trabalho laboratoriais. No entanto, software e serviços estão projetados para escalar mais rapidamente, a um CAGR de 19,55%, sinalizando uma mudança do setor em direção à modelagem habilitada por inteligência artificial e à colaboração baseada em nuvem. O tamanho do mercado de engenharia de proteínas para software e serviços deve superar os orçamentos de hardware à medida que os algoritmos substituem a triagem por força bruta.
As abordagens ricas em computação reduzem a barreira para que entidades menores participem. A aliança bilionária da Generate:Biomedicines com a Novartis e a Série B de USD 73 milhões da Cradle refletem a confiança de que o design algorítmico pode encurtar os cronogramas de descoberta. Os instrumentos ainda apresentam atualizações constantes, destacadas pela aquisição da Olink pela Thermo Fisher por USD 3,1 bilhões, que aprofunda a proteômica de próxima geração. À medida que o hardware se integra às plataformas digitais, a sinergia impulsionará o próximo salto de eficiência no mercado de engenharia de proteínas.
Por Tecnologia:
Métodos Híbridos Semi-Racionais Ganham TerrenoO design racional deteve 55,72% da receita de 2025, beneficiando-se da mutagênese guiada por estrutura confiável e de uma extensa base de conhecimento. No entanto, os fluxos de trabalho híbridos semi-racionais que combinam evolução dirigida com previsão apoiada por inteligência artificial estão previstos para expandir a um CAGR de 18,19% até 2031. O tamanho do mercado de engenharia de proteínas para abordagens híbridas está definido para crescer à medida que os laboratórios adotam ciclos iterativos de design-construção-teste-aprendizado que aceleram a otimização.
Avanços como o refinamento de sequências por descida de gradiente combinado com previsões do AlphaFold2 demonstram que proteínas de alta complexidade agora podem ser rascunhadas in silico antes da triagem empírica. Modelos de linguagem de aprendizado profundo como ESM-2 e ProtGPT2 geram sequências de novo que se auto-organizam em dobras funcionais. Com ensaios de alto rendimento livres de células trazendo confirmação em horas, as estratégias híbridas capturarão uma parcela crescente do mercado de engenharia de proteínas.
Por Usuário Final:
Organizações de Pesquisa Contratada Capturam a Onda de OutsourcingAs empresas farmacêuticas e de biotecnologia responderam por 48,42% das vendas de 2025, aproveitando plataformas internas para ativos estratégicos. As organizações de pesquisa contratada, projetadas para crescer a um CAGR de 18,39%, estão emergindo como parceiros críticos que oferecem expertise especializada sem desembolso de capital. A aquisição pela Lonza da planta de 330.000 litros da Roche em Vacaville e sua plataforma de expressão gênica GS Xceed ressaltam a escala de recursos agora disponíveis em regime de taxa por serviço. O mercado de engenharia de proteínas continua a se descentralizar à medida que startups e desenvolvedores de médio porte dependem de programas de organizações de pesquisa contratada que prometem 11 meses do DNA ao pedido de investigação de novo medicamento para anticorpos monoclonais.
Os centros acadêmicos e laboratórios governamentais permanecem nós essenciais de inovação, enquanto pequenas empresas de biotecnologia aproveitam instalações compartilhadas para conservar caixa. As aplicações em saúde animal oferecem uma oportunidade incremental, demonstrada pela parceria da Absci com a Invetx para adaptar a inteligência artificial generativa para anticorpos veterinários. Juntos, esses usuários diversificam a demanda em todo o mercado de engenharia de proteínas.
Análise Geográfica
Mercado de Engenharia de Proteínas da América do Norte
A América do Norte liderou o mercado de engenharia de proteínas com uma contribuição de receita de 44,32% em 2025, ancorada pelo ecossistema de capital de risco maduro dos Estados Unidos, pela pesquisa acadêmica de excelência e pelas políticas da FDA que recompensam a inovação. Programas federais como a iniciativa Switch da DARPA e o fundo de subsídios para design de proteínas de 40 milhões de USD da NSF amplificam a vantagem regional. Os fabricantes biofarmacêuticos estão reforçando as cadeias de suprimentos por meio de grandes construções domésticas; Eli Lilly e Novo Nordisk juntos destinaram 6,1 bilhões de USD para novas instalações na Carolina do Norte que apoiarão a produção de GLP-1. O mercado de engenharia de proteínas se beneficia da proximidade entre laboratórios de descoberta, reguladores e capacidade de produção escalável.
Mercado de Engenharia de Proteínas da Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 19,41%, o ritmo regional mais rápido até 2031. O compromisso da China com a autossuficiência em biotecnologia gerou 471 milhões de USD em financiamento para startups em 2024, apesar dos ventos contrários no mercado de capitais. A Coreia do Sul está combinando expertise em fermentação com inovação agrícola, enquanto a CSIRO da Austrália projeta uma indústria de biologia sintética de 30 bilhões de USD até 2040, apoiada por 44,5 milhões de USD em subsídios recentes. O ecossistema do Japão fica atrás devido a pressões de precificação, mas campeões domésticos como a Chugai registraram receita recorde em 2024 com base na força de tecnologias proprietárias de anticorpos. Esses desenvolvimentos, em conjunto, aguçam a participação da Ásia-Pacífico no mercado de engenharia de proteínas.
Mercado de Engenharia de Proteínas da Europa
A Europa permanece um nó influente, apoiada por políticas coordenadas e uma forte rede acadêmica. O plano "Building the Future with Nature" da UE de 2024 promove a soberania e a sustentabilidade em biotecnologia. O programa de biologia de engenharia do Reino Unido de 100 milhões de GBP (125 milhões de USD) acelera a preparação para pandemias, enquanto o subsídio de 1,14 milhão de GBP (1,4 milhão de USD) da Innovate UK concedido à Nuclera exemplifica o apoio em estágio inicial para ferramentas de expressão rápida de proteínas. O fundo de agricultura celular de 60 milhões de EUR (65 milhões de USD) dos Países Baixos estende os princípios da biotecnologia aos sistemas alimentares. Essas iniciativas mantêm a competitividade da Europa e diversificam a presença global do mercado de engenharia de proteínas.
Panorama regulatório
As atividades de engenharia de proteínas que sustentam pipelines terapêuticos e biológicos avançados continuam a ser moldadas por orientações regulatórias que aumentam as exigências analíticas e, ao mesmo tempo, apoiam programas de desenvolvimento mais eficientes. Nos Estados Unidos, o FDA CBER publicou sua agenda de orientações de 2026 (incluindo 19 orientações sobre produtos terapêuticos) e divulgou minutas de orientação focadas em edição genômica em abril de 2026 (avaliação de segurança usando sequenciamento de nova geração) e junho de 2026 (aproveitamento do conhecimento prévio no desenvolvimento de produtos de terapia genética humana que incorporam edição genômica). Juntas, essas atualizações reforçam uma abordagem baseada em risco, ancorada no conhecimento da plataforma e na caracterização moderna.
Na Europa, a Diretriz da EMA sobre o Desenvolvimento e Fabricação de Peptídeos Sintéticos (EMA/CHMP/CVMP/QWP/367182/2025) entrou em vigor em 1º de junho de 2026, elevando o padrão de controle de impurezas e caracterização estrutural ortogonal para modalidades de peptídeos manipulados e componentes derivados de peptídeos usados em fluxos de trabalho de biológicos. A Comissão Europeia também publicou um Documento de Trabalho dos Serviços da Comissão em 26 de maio de 2026, juntamente com uma proposta de Lei Europeia de Biotecnologia destinada a simplificar as estruturas regulatórias para biotecnologia da saúde e industrial. A atividade legislativa em nível da UE, como o Regulamento (UE) 2026/1388 (publicado em 17 de junho de 2026), sobre produtos de determinadas novas técnicas genômicas, aumenta ainda mais a necessidade de documentação pronta para conformidade, rastreabilidade e validação de métodos em programas de desenvolvimento globais.
Cenário Competitivo
A concorrência está se intensificando à medida que os fornecedores de instrumentos tradicionais encontram uma coorte de entrantes com foco em inteligência artificial. A Thermo Fisher Scientific aprofundou sua pilha de análises ao adquirir a Olink por USD 3,1 bilhões e planeja até USD 50 bilhões em fusões e aquisições futuras. Simultaneamente, a empresa está alocando USD 2 bilhões para expansão da fabricação nos EUA, posicionando-se para o engajamento completo com o cliente. Generate:Biomedicines, BigHat, Absci e AI Proteins atraíram acordos de nove dígitos da Novartis, Bristol Myers Squibb e outros grandes grupos farmacêuticos, sinalizando uma mudança de validação em direção às capacidades de design generativo biospace.com.
Os segmentos de espaço em branco emergentes incluem o sequenciamento de proteínas de molécula única, projetado como uma oportunidade de longo prazo de USD 75 bilhões. Os sistemas de expressão livres de células e baseados em plantas estão ganhando tração tanto para terapêuticos quanto para aplicações alimentares, demonstrado pelo lançamento comercial de citocinas da Taiyo Nippon Sanso com pureza >95%. A Asimov e outros estão promovendo o bioprocessamento de baixa pegada que evita a fermentação em tanques de aço, ampliando as opções de fabricação.
As alavancas regulatórias permanecem estratégicas. A determinação da FDA de tempo adicional de extensão de patente para o POMBILITI mostra que a exclusividade permanece uma ferramenta de política capaz de inclinar os resultados comerciais. À medida que os direitos de propriedade intelectual e as revisões aceleradas se entrelaçam, as empresas que conseguem garantir tanto a vantagem algorítmica quanto o conhecimento regulatório estão posicionadas para moldar a evolução do mercado de engenharia de proteínas.
Líderes do Setor de Engenharia de Proteínas
-
Amgen Inc.
-
Bio-Rad Laboratories Inc.
-
Agilent Technologies Inc.
-
Eli Lilly and Company
-
Bruker Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Engenharia de Proteínas Empresas cobertas neste relatório
- Agilent Technologies
- Amgen
- Bruker
- Bio-Rad Laboratories
- Eli Lilly and Company
- Merck
- Novo Nordisk
- PerkinElmer
- Thermo Fisher Scientific
- Waters Corporation
- GenScript Biotech
- GE Healthcare
- Lonza Group
- Abzena
- Codexis
- Takara Bio
- AbCellera
- Johnson & Johnson
- Genentech (Roche)
- Sangamo Therapeutics
Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara está surgindo em torno de ofertas integradas e de ponta a ponta de desenvolvimento e fabricação que reduzem as transferências entre design de proteínas, desenvolvimento de processos e execução em conformidade com as GMP. Em 2026, isso se reflete na abertura, pela Avid Bioservices, de um Centro de Excelência em Fase Inicial de 78.000 pés quadrados em Costa Mesa, Califórnia, com desenvolvimento de linhagem celular e desenvolvimento de processos upstream e downstream para proteínas recombinantes e outros biológicos. No mesmo ano, a Neuland Laboratories anunciou a abertura, no verão, de uma instalação comercial de fabricação de peptídeos em seu campus de Bonthapally, com 6.370 L de capacidade de reator em quatro módulos planejados. Essas etapas sustentam a demanda por ferramentas, serviços e fluxos de trabalho analíticos de engenharia de proteínas que movem candidatos manipulados para processos escaláveis com menos transferências entre fornecedores.
Uma segunda linha de oportunidade está se formando no lado digital, à medida que abordagens de automação operacional e design computacional acelerem a industrialização da engenharia de proteínas habilitada por IA, tanto em ambientes de laboratório quanto de produção. A GenScript Biotech Corporation divulgou uma mudança em direção à automação impulsionada por IA, incluindo a atualização de quatro sites de produção para instalações automatizadas, impulsionadas por IA e sem operadores durante 2025, com a meta de que 60% da capacidade global de produção seja impulsionada por automação orientada por IA até o final de 2026. Junto com os avanços acadêmicos de 2026 em estruturas de seleção iterativa e guiadas por raciocínio para o design de novo de proteínas de ligação, esses esforços apontam para uma demanda de mercado por software e serviços capazes de fechar o ciclo entre sequências geradas por modelos e validação em laboratório húmido, deslocando gastos além dos consumíveis para pilhas integradas de computação, ensaios e gerenciamento de dados.
Desenvolvimentos industriais recentes em Mercado de Engenharia de Proteínas
- Junho de 2026: a Bruker anunciou o lançamento do sistema timsMRMS, combinando separação por mobilidade iônica aprisionada com espectrometria de massa por ressonância magnética de ultra-alta resolução, posicionado para uma análise mais profunda de proteoformas funcionais. O lançamento amplia as capacidades de hardware integradas para fluxos de trabalho de caracterização de alta especificidade que sustentam a engenharia de proteínas, desde análises resolvidas por PTM até casos de uso de proteômica top-down.
- Abril de 2025: a Taiyo Nippon Sanso comercializou IL-1beta humana e Oncostatina M humana com pureza superior a 95%, produzidas por síntese livre de células. O marco aponta para rotas de produção de reagentes mais escaláveis e rápidas, capazes de encurtar os ciclos de iteração em fluxos de trabalho de design e triagem de proteínas.
- Fevereiro de 2025: a Harbour BioMed firmou parceria com a Insilico Medicine para combinar as plataformas de descoberta de anticorpos Harbour Mice com geração de alvos e candidatos impulsionada por IA nas áreas de imunologia, oncologia e neurociência. A colaboração sinaliza a convergência contínua entre plataformas de anticorpos manipulados e descoberta nativa em IA, aumentando a pressão por algoritmos de design diferenciados e por capacidade de validação experimental de alta qualidade.
Mercado de Engenharia de Proteínas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de engenharia de proteínas abrange as receitas obtidas com ferramentas e ofertas habilitadoras utilizadas para projetar, modificar e rastrear proteínas com função aprimorada. Isso inclui softwares de suporte e serviços relacionados utilizados nas principais regiões.
Exclusões de escopo: Não inclui proteínas alimentares funcionais a granel nem enzimas domésticas de uso geral.
Visão Geral da Segmentação
- Por Tipo de Proteína
- Anticorpos Monoclonais
- Insulina
- Fatores de Coagulação
- Vacinas
- Fatores de Crescimento
- Outros Tipos de Proteína
- Por Produto e Serviço
- Instrumentos
- Consumíveis (Reagentes e Kits)
- Software e Serviços
- Por Tecnologia
- Design Racional de Proteínas
- Design Irracional / por Evolução Dirigida
- Design Híbrido / Semi-Racional
- Por Usuário Final
- Empresas Farmacêuticas e de Biotecnologia
- Instituições Acadêmicas e de Pesquisa
- Organizações de Pesquisa Contratada
- Outros
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com referências científicas e de saúde disponíveis publicamente para fundamentar o que está sendo desenvolvido e onde é utilizado. As fontes consultadas incluem bases de dados de publicações e periódicos revisados por pares, como o PubMed, referências de normas e segurança como a FDA dos EUA, e estatísticas amplas de saúde como as da Organização Mundial da Saúde.
Para manter as premissas práticas, também analisamos sinais de comércio e financiamento, como bases de dados de patentes, registros de ensaios clínicos e atualizações de sites de associações do setor, seguidos de relatórios anuais de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis. Uma assinatura paga para dados financeiros e notícias de empresas ajudou a confirmar a direção das receitas e a atividade de negócios onde as divulgações públicas eram limitadas. Esses exemplos não são exaustivos, e verificamos muitas outras fontes públicas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Os insumos primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas com fornecedores de ferramentas de engenharia de proteínas, organizações de serviços, usuários de biofarmacêutica e industriais, e institutos de pesquisa. Para uma visão global, as discussões foram equilibradas entre APAC, EMEA e as Américas, de modo que os sinais de adoção, o comportamento de preços e o momento da demanda pudessem ser verificados de forma cruzada antes de as premissas serem finalizadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 16% | APAC: 47% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 35% | EMEA: 35% |
| Participantes menores: 17% | Gerentes: 49% | Américas: 18% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído utilizando lógica de cima para baixo e de baixo para cima. A visão de cima para baixo reconstrói o conjunto de gastos endereçáveis ao vincular a atividade de desenvolvimento de biológicos e proteínas modificadas à demanda habilitadora por instrumentos, reagentes, kits, softwares e serviços utilizados em design racional, evolução dirigida e fluxos de trabalho híbridos, mapeando essa demanda entre as regiões.
Para manter os totais realistas, corroboramos os resultados com verificações seletivas de baixo para cima, como benchmarks de receita amostrados de fornecedores e serviços, proxies de volume a partir de indicadores de rendimento laboratorial e faixas de preço coletadas em entrevistas para itens comumente adquiridos. Onde surgiram lacunas — por exemplo, quando a receita de serviços está agrupada em contratos mais amplos de P&D — utilizamos fatores de divisão conservadores validados com os respondentes e, em seguida, testamos o impacto no modelo.
Os principais insumos utilizados como indicadores práticos incluíram o ritmo da atividade do pipeline de biológicos, a intensidade dos ensaios clínicos para terapêuticos baseados em proteínas, a adoção de ferramentas de design e rastreamento in silico, a progressão típica de preços para consumíveis essenciais e licenças de software, e os sinais de financiamento de pesquisa regional. Para as previsões, foi aplicada análise de cenários, e os caminhos de crescimento foram ajustados com base no consenso de especialistas sobre o momentum do pipeline, a intensidade regulatória e os ganhos de produtividade esperados com os métodos mais recentes de design e rastreamento.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em múltiplas etapas para que os números não dependam de uma única fonte de dados. Os analistas compararam os resultados com sinais independentes, como tendências de atividade do pipeline, direção do financiamento e padrões amplos de investimento no setor, e então revisaram os valores discrepantes nos níveis de país e região antes da aprovação interna.
Se uma variação fosse relevante, a equipe verificava novamente as premissas das fontes, recontactava respondentes selecionados e reexecutava casos de sensibilidade para confirmar o fator determinante. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram materialmente a demanda, os preços ou o padrão de adoção pelo usuário final. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado Global de Engenharia de Proteínas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Diferentes publicações frequentemente apresentam tamanhos de mercado distintos para a engenharia de proteínas porque nem sempre contabilizam os mesmos fluxos de receita, e também podem utilizar diferentes anos-base e momentos de câmbio. Também é comum que alguns números misturem produtos, serviços e mercados laboratoriais adjacentes em um único valor, o que altera o total.
As proteínas alimentares funcionais a granel e as enzimas domésticas de uso geral estão fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais o valor de mercado de 2026 pode parecer inferior ao de fontes que incluem essas categorias nos gastos mais amplos com proteínas e enzimas. Outro fator é o que é contabilizado dentro de software e serviços, uma vez que algumas estimativas incluem plataformas mais amplas de bioinformática e descoberta que não são utilizadas especificamente para o redesenho de proteínas, e a frequência de atualização também importa quando há movimentos recentes de preços.
Comparação de referências
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,74 bilhões de USD (2026) | |
| Consultoria Global A | 3,65 bilhões de USD (2025) | Utiliza um ano-base de 2025 e uma divisão diferente de produtos versus serviços, e pode subestimar a aceleração de preços e adoção em anos posteriores que é visível nos sinais recentes de pipeline e adoção de ferramentas. |
| Consultoria Regional B | 5,09 bilhões de USD (2025) | Tende a incluir gastos mais amplos relacionados a proteínas e enzimas no mesmo título, e aplica uma curva de adoção inicial mais agressiva para software e serviços sem a mesma disciplina de exclusão para categorias adjacentes. |
Em conjunto, a dispersão decorre principalmente do que é contabilizado como engenharia de proteínas versus mercados adjacentes de proteínas e enzimas, além de diferenças no ano-base e na forma como software e serviços são alocados. Ao manter as inclusões rastreáveis a indicadores claros de demanda e, em seguida, verificar os totais com sinais de preços e adoção obtidos em entrevistas, o número final permanece reproduzível e fácil de auditar.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de engenharia de proteínas?
O mercado de engenharia de proteínas é avaliado em USD 4,74 bilhões em 2026 e está projetado para atingir USD 9,96 bilhões até 2031.
Qual tipo de proteína detém a maior participação no mercado de engenharia de proteínas?
Os anticorpos monoclonais lideram com 39,78% de participação em 2025, com base na ampla adoção terapêutica.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está prevista para expandir a um CAGR de 19,41% até 2031, impulsionada por incentivos governamentais e forte investimento privado.
Por que as plataformas de inteligência artificial são importantes para o setor de engenharia de proteínas?
As plataformas de design impulsionadas por inteligência artificial reduzem drasticamente os cronogramas de descoberta e melhoram a afinidade de ligação, reduzindo assim o risco e o custo.
Qual segmento é o de crescimento mais rápido por produto e serviço?
Software e serviços, incluindo modelagem e análise baseadas em nuvem, devem crescer a um CAGR de 19,55%.
Como o outsourcing influencia o crescimento do mercado?
O rápido crescimento das organizações de pesquisa contratada permite que empresas de pequeno e médio porte acessem capacidades de alto nível, impulsionando um CAGR de 18,39% no segmento de usuário final de organizações de pesquisa contratada.