
Tamanho e Participação do Mercado de Dispositivos Vasculares Periféricos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 14.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.80 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.18 % |
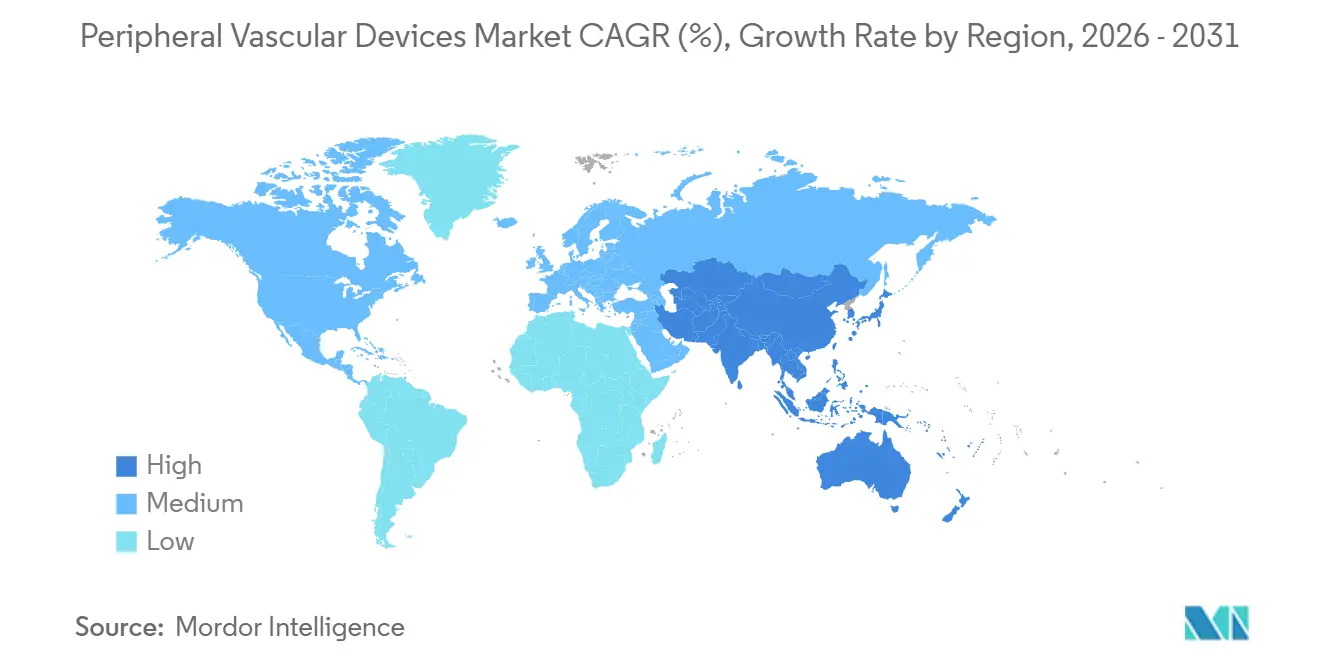
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
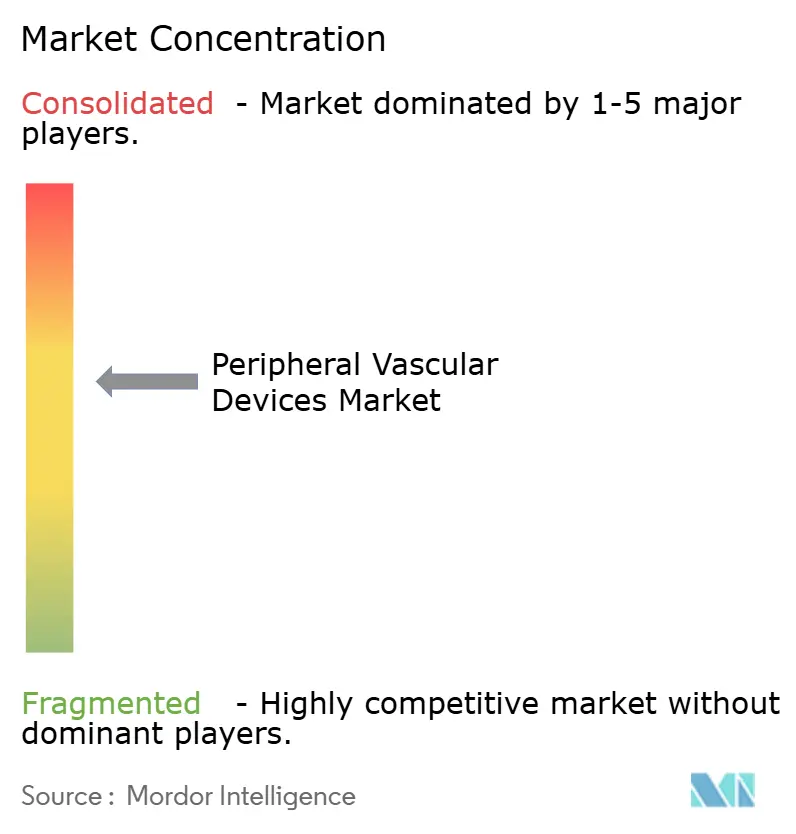
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Vasculares Periféricos por Mordor Intelligence
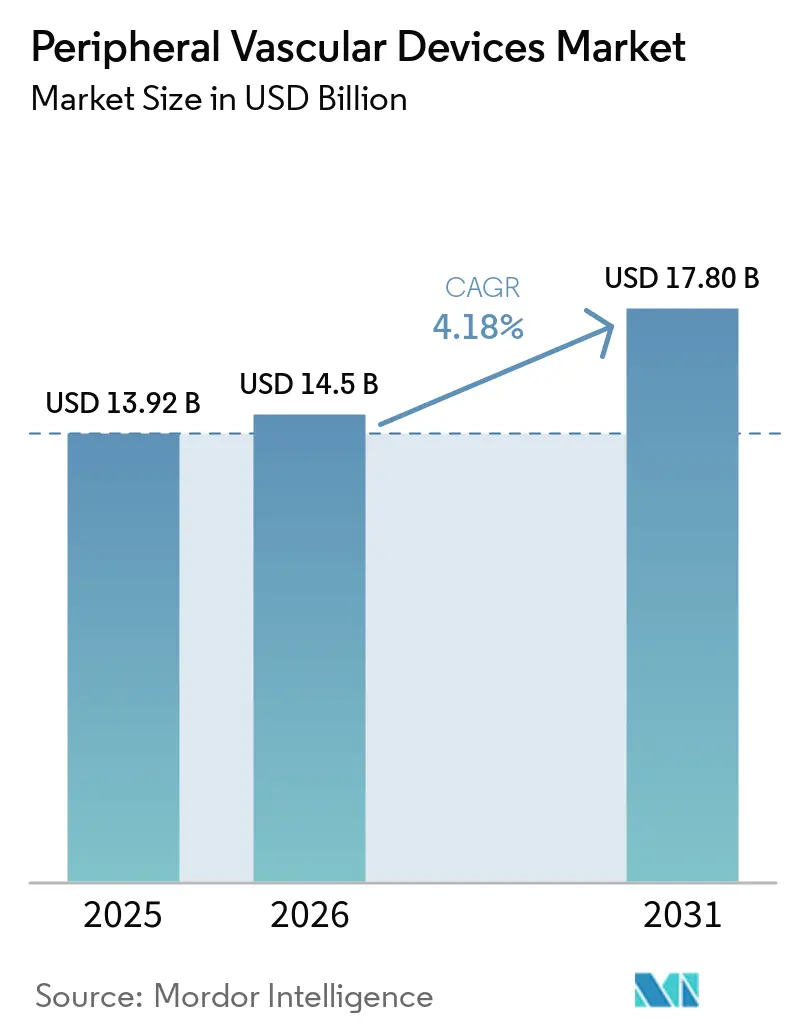
Espera-se que o tamanho do Mercado de Dispositivos Vasculares Periféricos aumente de USD 13,92 bilhões em 2025 para USD 14,5 bilhões em 2026 e atinja USD 17,80 bilhões até 2031, crescendo a um CAGR de 4,18% no período 2026-2031.
Os volumes de procedimentos continuam a crescer, porém o gasto médio por dispositivo por caso está se estabilizando à medida que os intervencionistas migram trabalhos de baixa complexidade de unidades hospitalares para centros cirúrgicos ambulatoriais (ASCs) e laboratórios baseados em consultório (OBLs). Os balões de angioplastia mantiveram a maior fatia de receita em 2025, mas os sistemas de aterectomia estão reduzindo a diferença em razão da prevalência de lesões calcificadas e do reembolso favorável no Japão e na Austrália. Os hospitais ainda dominam a aquisição de dispositivos em termos de valor, embora sua participação esteja diminuindo porque as regras de pagamento agrupado do CMS impõem uma gestão mais rigorosa de formulários e tetos de preços mais baixos. O crescimento geográfico se inclina para a Ásia-Pacífico, onde o roteiro cardiovascular Healthy China 2030 da China e a expansão de laboratórios de cateterismo na Índia estão gerando demanda inédita por balões avançados, stents e plataformas de trombectomia.
Principais Conclusões do Relatório
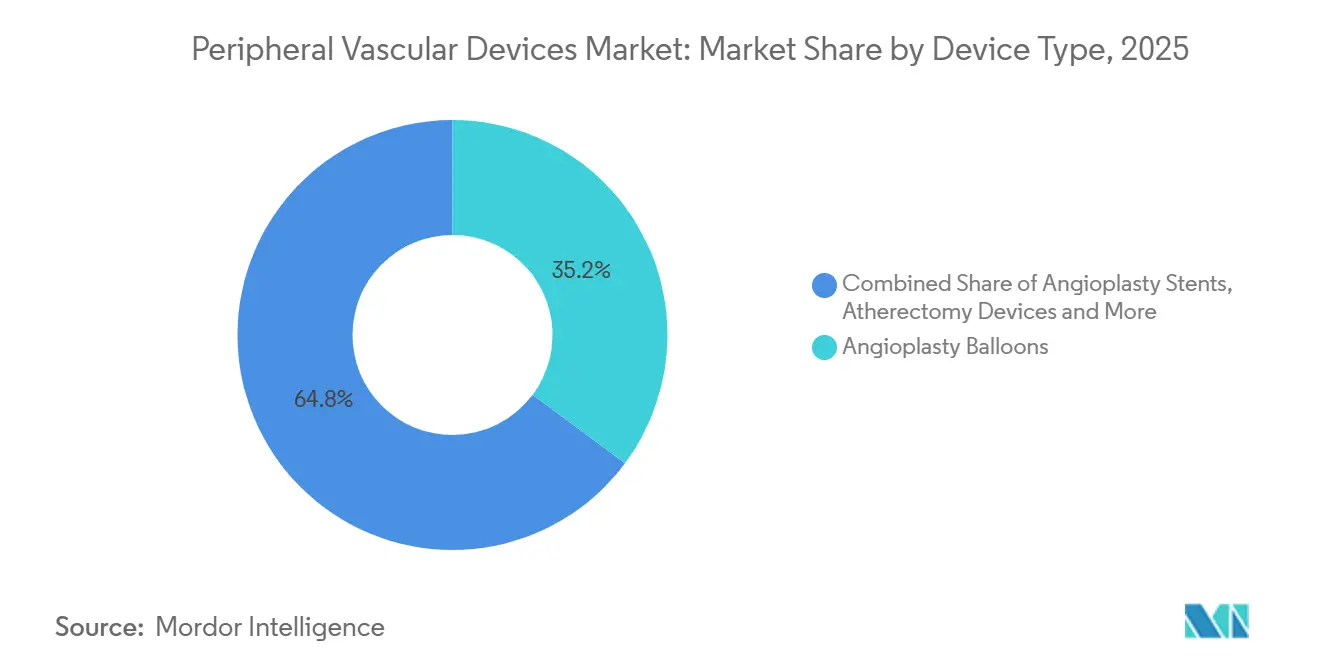
- Por tipo de dispositivo, os balões de angioplastia lideraram com 35,18% da receita em 2025, enquanto a aterectomia tem previsão de avançar a um CAGR de 8,22% até 2031.
- Por aplicação clínica, a doença arterial periférica representou 45,21% das vendas de 2025; os procedimentos de trombose venosa profunda têm projeção de crescimento a um CAGR de 5,65% até 2031.
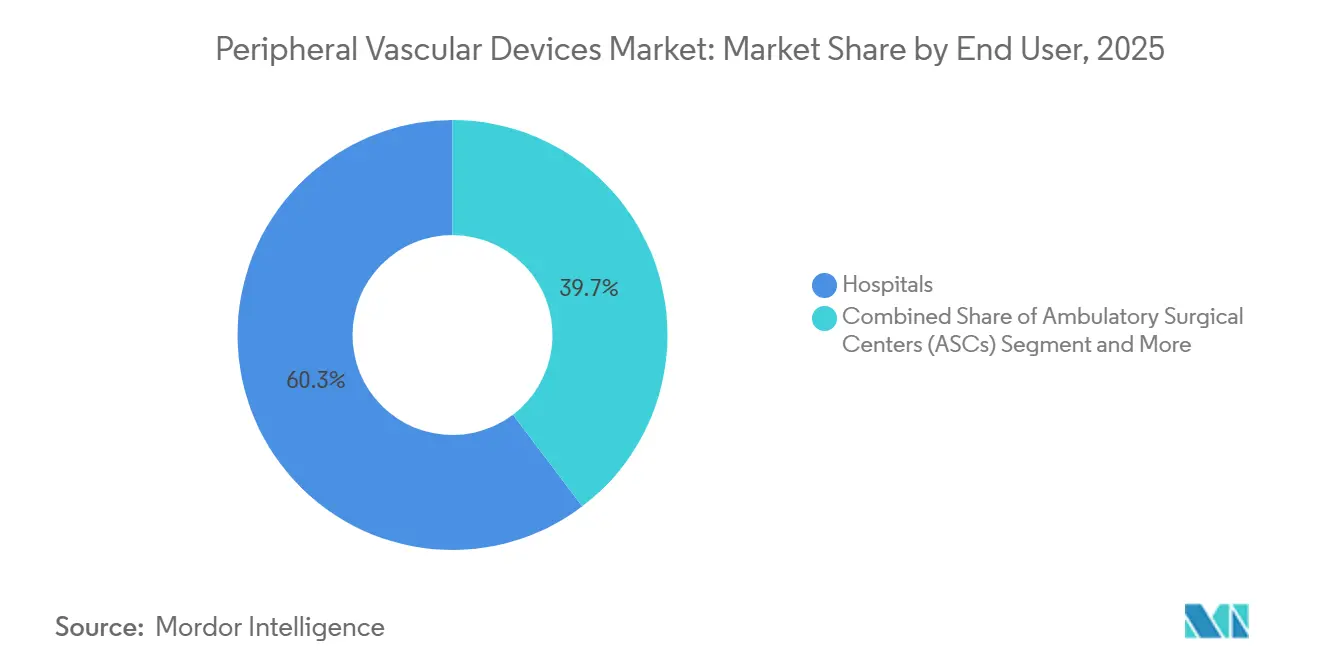
- Por usuário final, os hospitais responderam por 60,32% do faturamento em 2025, porém os ASCs registram a expansão mais rápida, a um CAGR de 7,12% no período 2026-2031.
- Por geografia, a América do Norte deteve 42,25% da receita de 2025; espera-se que a Ásia-Pacífico registre um CAGR de 7,68% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Rápido aumento na prevalência de doenças arteriais e venosas periféricas | +1.2% | Global, com maior carga na América do Norte, Europa e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Migração para revascularização minimamente invasiva baseada em cateter | +0.9% | América do Norte e Europa lideram; adoção na APAC em aceleração | Curto prazo (≤ 2 anos) |
| Rápida adoção da tecnologia de balão revestido com fármaco | +0.7% | América do Norte e Europa Ocidental; emergindo na América Latina | Curto prazo (≤ 2 anos) |
| Crescimento de laboratórios baseados em consultório (OBLs) em países da OCDE | +0.5% | Estados Unidos, Alemanha, Austrália; limitado no Japão devido a barreiras regulatórias | Médio prazo (2-4 anos) |
| Migração do local de atendimento de hospitais para ASCs para procedimentos de DAP | +0.4% | Estados Unidos (impulsionado pelo CMS); adoção gradual no Canadá e em mercados selecionados da UE | Curto prazo (≤ 2 anos) |
| Programas nacionais de rastreamento para isquemia crítica de membros (ICM) | +0.3% | China (Healthy China 2030), Índia (PMSSSY), Reino Unido (verificações vasculares do NHS) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápido Aumento na Prevalência de Doenças Arteriais e Venosas Periféricas
Os registros do Medicare mostraram um aumento de 19% nas revascularizações de membros inferiores entre 2019 e 2024, mesmo com a redução de 23% no tempo médio de internação, evidenciando a tendência em direção a terapias mais rápidas e intensivas em dispositivos. Os dispositivos detinham 65,02% da participação no mercado de doenças arteriais periféricas em 2025, à medida que os hospitais priorizavam a revascularização definitiva em detrimento do tratamento clínico. A incidência de trombose venosa profunda entre os membros da OCDE aumentou 8% ao ano no período de 2020 a 2025, impulsionada pelas sequelas pós-COVID e pela obesidade. A Associação Americana do Coração posicionou a TVP como a terceira maior síndrome cardiovascular aguda em sua atualização de 2025, elevando-a de uma condição de nicho para um foco intervencionista consolidado.
Migração para Revascularização Minimamente Invasiva Baseada em Cateter
Os volumes de bypass aberto nos Estados Unidos caíram 31% entre 2015 e 2024, enquanto as intervenções percutâneas aumentaram 47%. Os stents farmacológicos ativos agora proporcionam 78% de perviedade em 5 anos na doença femoropoplítea, neutralizando a vantagem histórica de durabilidade da cirurgia. A decisão de reembolso do Japão em 2024 sobre aterectomia provocou um aumento de 40% na contagem de procedimentos no trimestre seguinte.
Rápida Adoção da Tecnologia de Balão Revestido com Fármaco
Os balões revestidos com fármaco (BRFs) capturaram 29% da receita global de balões de angioplastia em 2025. O estudo COMPARE relatou 83% de perviedade em 12 meses com balões de paclitaxel versus 68% para opções não revestidas. O diálogo sobre segurança continua: a FDA ordenou estudos de vigilância de 5 anos e ampliou os avisos de mortalidade em 2024, moderando o crescimento nos EUA, mas acelerando o interesse europeu em alternativas à base de sirolimus.
Crescimento de Laboratórios Baseados em Consultório em Países da OCDE
Os OBLs realizaram 22% das intervenções vasculares periféricas nos EUA em 2025, representando USD 2,1 bilhões em vendas de dispositivos com custo de instalação 35% menor em relação aos departamentos ambulatoriais hospitalares. A Alemanha e a Austrália ampliaram as listas de códigos elegíveis para OBL em 2024-2025, impulsionando o volume para fora dos ambientes hospitalares.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Cortes no reembolso de dispositivos nos EUA e em mercados selecionados da UE | -0.6% | Estados Unidos (pagamentos agrupados do CMS), Alemanha (revisões de GRD), Reino Unido (restrições do NICE) | Curto prazo (≤ 2 anos) |
| Preocupações de segurança com periféricos eluídos com paclitaxel | -0.4% | Global, com maior escrutínio nos Estados Unidos (FDA), União Europeia (EMA) e Japão (PMDA) | Médio prazo (2-4 anos) |
| Fragilidade da cadeia de suprimentos para polímeros especiais e nitinol | -0.3% | Global, com escassez aguda na América do Norte e Europa durante 2024-2025 | Curto prazo (≤ 2 anos) |
| Ciclos de vida curtos de produtos gerando obsolescência de estoque | -0.2% | Afeta principalmente a América do Norte e a Europa Ocidental; menos pronunciado nos mercados da APAC sensíveis ao preço | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Cortes no Reembolso de Dispositivos nos EUA e em Mercados Selecionados da UE
O teto de pagamento agrupado do CMS para 2026 de USD 18.500 por episódio de DAP de 90 dias obriga os hospitais a obter descontos de 15-25% nos dispositivos. A Alemanha reduziu os pesos de GRD de membros inferiores em 8% em 2025; a orientação do Reino Unido agora limita o uso de BRF de primeira linha à reestenose intrastent, restringindo a adoção de tecnologia premium.
Preocupações de Segurança com Periféricos Eluídos com Paclitaxel
As revisões de rotulagem determinadas pela FDA em 2024 seguem uma metanálise que mostra um aumento absoluto de 1,4% na mortalidade em cinco anos. A PMDA do Japão suspendeu novas aprovações de paclitaxel aguardando dados de registros locais, enquanto os reguladores da UE exigem imagens anuais, mas pararam aquém da retirada[1].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Aterectomia Impulsiona a Migração para o Segmento PremiumEspera-se que a receita de aterectomia registre um CAGR de 8,22% entre 2026-2031, o mais alto entre as classes de dispositivos. A participação do mercado de dispositivos vasculares periféricos para balões de angioplastia foi de 35,18% em 2025, mas a concorrência agressiva de preços de genéricos asiáticos reduziu os preços médios de venda em 12% em comparação com 2022. O tamanho do mercado de dispositivos vasculares periféricos para sistemas de aterectomia tem projeção de atingir uma receita significativa até 2031, acompanhado pela composição de lesões com alto teor de cálcio e pela codificação favorável no Japão e na Austrália. A aterectomia direcional combinada com BRF alcançou 81% de perviedade em 18 meses em vasos calcificados, conforme o conjunto de dados DEFINITIVE LE. Os hospitais, no entanto, limitam o uso a casos de calcificação grave confirmada por imagem, pois um único cateter ainda custa entre USD 2.500 e USD 3.500.
Os produtos de segunda linha ilustram a polarização. A adoção de trombectomia aumentou após a aprovação da FDA de sistemas de aspiração para TVP iliofemoral em 2024. Os stents autoexpansíveis caminham para a comoditização, com fornecedores migrando para ligas resistentes à fratura e perfis de hastes mais finos. Os filtros de veia cava inferior diminuíram após as diretrizes atualizadas do ACCP contra o uso profilático, enquanto os fios-guia e bainhas ancoram fluxos de receita recorrentes de baixa margem, porém indispensáveis.

Por Aplicação Clínica:
TVP Ganha Espaço à Medida que a DAP AmadureceA doença arterial periférica manteve 45,21% da receita em 2025; no entanto, os procedimentos de trombose venosa profunda têm previsão de crescimento de 5,65% ao ano até 2031. O tamanho do mercado de dispositivos vasculares periféricos para intervenções em TVP está definido para se expandir à medida que a trombectomia dirigida por cateter recebe uma recomendação Classe IIa na diretriz CHEST 2024[2]. Os hospitais dedicam aproximadamente 2,8 vezes mais gastos com dispositivos no tratamento de isquemia crítica de membros Rutherford 5-6 do que em casos de claudicação, porque lesões multinível frequentemente requerem aterectomia adjunta e stenting provisório. O trabalho com distúrbios venosos pélvicos se beneficia de lançamentos de stents dedicados, enquanto os volumes de isquemia aguda de membros diminuem ligeiramente com a melhora da anticoagulação sistêmica.
A relação custo-efetividade permanece sob escrutínio. Uma análise do JAMA Network Open de 2025 estimou a trombólise dirigida por cateter em USD 12.000 por ano de vida ajustado pela qualidade acima da terapia oral, próximo aos limites dos pagadores. Os fornecedores financiam registros do mundo real para comprovar economias decorrentes da síndrome pós-trombótica evitada, com o objetivo de consolidar o procedimento.
Por Usuário Final:
ASCs Reformulam a Dinâmica de ComprasOs hospitais controlaram 60,32% do faturamento de 2025, porém os centros cirúrgicos ambulatoriais registram um CAGR de 7,12% para 2026-2031 — o mais rápido entre os ambientes. A participação do mercado de dispositivos vasculares periféricos dos hospitais diminuirá até 2031 à medida que o CMS e os pagadores privados ampliam as listas de códigos cobertos por ASCs. O poder de compra coletivo permite que os ASCs paguem 23% menos do que os hospitais por dispositivos comparáveis. Os fornecedores respondem com SKUs rotulados para ASCs que eliminam kits acessórios e adotam precificação por consignação ou por caso. Os OBLs, um subconjunto de clínicas, já capturam 22% dos procedimentos vasculares periféricos nos EUA, mas enfrentam possíveis desacelerações onde os conselhos estaduais propõem supervisão mais rigorosa.
Os hospitais mantêm dominância em casos complexos de alta acuidade que requerem técnicas híbridas abertas e endovasculares, bem como suporte cirúrgico imediato. Essa bifurcação direciona a angioplastia femoropoplítea de rotina para os ASCs, mas mantém o trabalho de isquemia crítica multinível dentro dos centros terciários.
Análise Geográfica
Mercado de Dispositivos Vasculares Periféricos da América do Norte
A América do Norte contribuiu com 42,25% da receita de 2025. Os Estados Unidos se preparam para um crescimento moderado, à medida que os tetos de pagamento e a migração do local de atendimento impulsionam negociações que reduzem o gasto médio por dispositivo por procedimento para 1.800 USD em centros cirúrgicos ambulatoriais versus 2.400 USD em hospitais. O Canadá investiu na capacidade de laboratórios de hemodinâmica, porém os tempos de espera provinciais de 12 semanas restringem o volume. O segmento de hospitais privados do México avança com litotripsia e balões com limus, em contraste com as instituições públicas com recursos limitados.
Mercado de Dispositivos Vasculares Periféricos da Ásia-Pacífico
A Ásia-Pacífico está no caminho para um CAGR de 7,68%. O mercado de dispositivos vasculares periféricos da China se beneficia de fabricantes nacionais que conquistam participação de mercado significativa por meio de preços agressivos. O Pradhan Mantri Swasthya Suraksha Yojana da Índia acelera a instalação de laboratórios de hemodinâmica além das metrópoles de primeiro nível, reduzindo as disparidades no acesso à saúde. A população japonesa envelhecida e com tendência diabetogênica impulsiona a prevalência de DAP, embora o gasto por dispositivo por procedimento seja em média de 1.600 USD em meio a internações hospitalares mais curtas. Os números de itens OBL da Austrália em 2025 a posicionam como campo de prova para os balões de sirolimus de próxima geração.
Mercado de Dispositivos Vasculares Periféricos da Europa
A Europa contribui com valores absolutos expressivos, porém as regras de reembolso heterogêneas dividem as curvas de adoção. A Alemanha reembolsa os balões com fármaco (DCBs) como terapia de primeira linha, enquanto o Reino Unido limita os DCBs para reestenose. A França aprovou a aterectomia orbital em 2024. A Europa Oriental, dependente de balões de geração anterior, recebe fundos estruturais da UE destinados a atualizações de laboratórios de hemodinâmica que sustentarão uma gradual recuperação tecnológica.
Panorama regulatório
O escrutínio regulatório para dispositivos vasculares periféricos está se intensificando em torno de evidências clínicas, vigilância pós-comercialização e documentação específica por via regulatória nos principais mercados. Nos Estados Unidos, as diretrizes da FDA e os controles especiais para angioplastia transluminal percutânea (PTA) periférica e cateteres especiais, dispositivos de aterectomia, dispositivos de embolização e próteses vasculares moldam as expectativas de 510(k), enquanto o contínuo escrutínio de segurança de dispositivos periféricos revestidos com paclitaxel mantém o acompanhamento de longo prazo e o alinhamento de rotulagem como pontos centrais.
Na Europa, o ambiente do EU MDR continua exigindo documentação intensiva, mas os regulamentos delegados da Comissão Europeia de março de 2026 (C(2026) 1798 e C(2026) 1809) expandiram a lista de Tecnologia Bem Estabelecida (WET), criando um alívio direcionado para determinados dispositivos cardiovasculares bem estabelecidos, como cateteres periféricos e fios-guia, ao reduzir os encargos de investigação clínica e avaliação de documentação técnica. Na China, a NMPA e o CMDE aumentaram a especificidade em 2026, incluindo a orientação de revisão de registro de dispositivos diagnósticos IVUS de abril de 2026, que separa as unidades de registro periférico e coronário, e o plano de revisão das diretrizes de dispositivos médicos de 2026, abrangendo centenas de categorias de Classe II e Classe III, reforçando a necessidade de dossiês específicos por dispositivo e evidências clínicas alinhadas localmente.
Cenário Competitivo
Uma consolidação moderada caracteriza o setor: Medtronic, Boston Scientific, Abbott, BD (Bard) e Cook Medical juntos controlam uma parcela significativa das vendas globais. Os portfólios integrados permitem que esses players firmem acordos de fornecimento plurianuais à medida que os hospitais buscam descontos agrupados. As corridas tecnológicas persistem — o IN.PACT Admiral da Medtronic mantém a liderança em BRF nos EUA por meio de dados de 5 anos, enquanto o stent Supera da Abbott vence em segmentos com alta flexão devido à resistência a dobras. A Boston Scientific aproveitou a liquidez da venda da Axonics em 2024 para lançar o BRF Ranger em toda a Europa em 2025.
Disruptores de médio porte preenchem nichos. A Shockwave Medical impulsionou a litotricia intravascular para um segmento de USD 600 milhões em quatro anos, pressionando os fornecedores legados de aterectomia. Entrantes chineses e indianos — incluindo MicroPort e Meril — conquistam territórios sensíveis ao preço na Europa Oriental e na América Latina com genéricos com marcação CE rodando 40-50% abaixo dos preços ocidentais. Vencimentos de patentes se aproximam: as patentes centrais de revestimento de paclitaxel do IN.PACT vencem em 2027-2028, convidando a entrada de biossimilares, a menos que os incumbentes transicionem as clínicas para formulações de limus. A harmonização do Fórum Internacional de Reguladores de Dispositivos Médicos reduz as barreiras de registro, abrindo ainda mais as portas para concorrentes enxutos e focados em regiões específicas.
Líderes do Setor de Dispositivos Vasculares Periféricos
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Becton, Dickinson and Company
-
Medtronic
-
Cook Medical
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos Vasculares Periféricos Empresas cobertas neste relatório
- Abbott Laboratories
- AngioDynamics
- Asahi Intecc Co., Ltd.
- Beckton Dickinson
- BIOTRONIK
- Boston Scientific
- Cardinal Health
- Cardiovascular Systems
- Cook Group
- iVascular S.L.U.
- Medtronic
- MicroPort
- Nipro
- Penumbra
- Philips Healthcare (Spectranetics)
- Shockwave Medical Inc.
- Teleflex
- Terumo
Oportunidades de mercado e perspectivas futuras
O espaço em branco está se ampliando na doença venosa profunda e abaixo do tornozelo, onde dispositivos dedicados e mecanismos de reembolso estão se tornando mais definidos. Em janeiro de 2026, a aprovação da FDA para o stent venoso GORE VIABAHN FORTEGRA da W. L. Gore & Associates, para indicações de VCI, ilíaca e ilíaco-femoral, ampliou o conjunto de dispositivos endereçáveis para a doença venosa profunda e apoia uma padronização mais amplia das vias de colocação de stent venoso além do uso off-label. Ao mesmo tempo, os códigos CPT dedicados de janeiro de 2026 para procedimentos infra-maleolares criaram uma via de reembolso mais clara para a revascularização pedal, o que se alinha ao foco crescente nos fluxos de trabalho de isquemia crônica com ameaça de perda de membro (CLTI) em ASCs, OBLs e ambientes ambulatoriais hospitalares.
O desenvolvimento de evidências também está se deslocando para abordagens que preservam opções futuras de tratamento, tratam anatomia calcificada e respondem aos debates sobre a segurança dos revestimentos farmacológicos. A aprovação De Novo da FDA em 2025 para o Sistema de Stent Periférico Retrátil Spur da Reflow Medical, para doença infrapoplítea, juntamente com atualizações de ensaios em 2026 (incluindo resultados de 12 meses do DEEPER REVEAL e resultados de intervenção pedal revisados por pares para o balão serrilhado Serranator da Cagent Vascular), aponta para um pipeline de ferramentas reversíveis ou de preparação vascular voltadas para desfechos de salvamento de membro, em vez de sucesso em um único procedimento. A inovação em balões revestidos com fármaco também está avançando para plataformas de sirolimus, apoiada pelos resultados randomizados de 2026 do SirPAD apresentados pela Concept Medical para seu balão revestido com sirolimus MagicTouch PTA versus angioplastia sem revestimento, o que oferece uma vantagem de comercialização e licitação em mercados onde os requisitos de rotulagem e vigilância do paclitaxel restringem a adoção.
Desenvolvimentos industriais recentes em Mercado de Dispositivos Vasculares Periféricos
- Julho de 2026: A Medtronic compartilhou resultados de 12 meses de seu estudo com o balão revestido com fármaco IN.PACT AV, relatando 70,2% de patência primária da lesão-alvo. Embora o acesso arteriovenoso seja adjacente às intervenções arteriais periféricas, a atualização ressalta o investimento contínuo em pacotes de evidências para balões revestidos com fármaco e no acompanhamento pós-comercialização, que pode influenciar a confiança de pagadores e provedores nas categorias de balões revestidos.
- Setembro de 2025: A Johnson & Johnson lançou o cateter de litotripsia intravascular (IVL) periférico Shockwave Javelin em toda a Europa. O lançamento ampliou o acesso à terapia de modificação de cálcio em intervenções periféricas, aumentando a pressão competitiva sobre as estratégias de aterectomia e balões especiais para lesões calcificadas complexas.
- Agosto de 2024: A FDA aprovou sistemas de trombectomia por aspiração para trombose venosa profunda (TVP) ilíaco-femoral, apoiando a adoção mais ampla da trombectomia guiada por cateter no cuidado venoso agudo. Esta etapa regulatória aumentou a atividade dos fornecedores em torno de plataformas de trombectomia para TVP e ajudou a sustentar atualizações de diretrizes e protocolos hospitalares para intervenções venosas.
Mercado de Dispositivos Vasculares Periféricos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por dispositivos utilizados para diagnosticar, acessar, navegar e tratar doenças das artérias e veias periféricas, em ambientes hospitalares e ambulatoriais, com valores reportados em USD no nível global.
Exclusões de escopo: Dispositivos coronários e neurovasculares estão excluídos, sendo contabilizados apenas os produtos utilizados em procedimentos vasculares periféricos.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Balões de Angioplastia
- Stents de Angioplastia
- Dispositivos de Aterectomia
- Dispositivos de Trombectomia
- Dispositivos de Proteção Embólica
- Filtros de Veia Cava Inferior (VCI)
- Fios-Guia Periféricos
- Outros
- Por Aplicação Clínica
- Doença Arterial Periférica (DAP)
- Isquemia Crítica de Membros (ICM)
- Trombose Venosa Profunda (TVP)
- Outras Aplicações Clínicas
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais (ASCs)
- Laboratórios Baseados em Consultório (OBLs)
- Clínicas Especializadas em Vascular e Cardiologia
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para estabelecer um ponto de partida sólido, mapeamos inicialmente os casos de uso clínico e o fluxo de procedimentos para o cuidado vascular periférico (DAP, ICC e doença venosa), vinculando-os à demanda por dispositivos. Referências de saúde pública e epidemiologia, como publicações do CDC, estatísticas da OMS e periódicos revisados por pares, auxiliaram na compreensão do tamanho do grupo de pacientes tratáveis e de como ele está se deslocando por região.
No que diz respeito à oferta e à comercialização, analisamos relatórios anuais de empresas, apresentações a investidores, catálogos de produtos e sinais regulatórios e de aquisição publicamente disponíveis. Fontes como bancos de dados de dispositivos da FDA, estatísticas de saúde da OCDE e portais oficiais de comércio e alfândega foram utilizadas como verificações de disponibilidade, adoção e variação de preços de dispositivos. Também utilizamos assinaturas pagas para dados financeiros e de inteligência corporativa, notícias e finanças, bases de dados de patentes e verificações de importação e exportação em nível de remessa, quando relevante, para validar a presença de produtos por geografia. As fontes aqui mencionadas são ilustrativas, e recorremos a materiais públicos adicionais conforme necessário para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho de campo primário foi utilizado para testar as premissas de utilização, precificação e mix de produtos que são difíceis de inferir apenas a partir de documentos públicos. Conversamos com uma combinação de executivos focados em dispositivos, líderes funcionais e gerentes, além de clínicos e partes interessadas em aquisições, de modo que os insumos refletem como os procedimentos são efetivamente realizados e reembolsados. Por se tratar de um mercado global, o feedback foi equilibrado entre APAC, EMEA e as Américas, a fim de alinhar os sinais de demanda com os fluxos de atendimento regionais e a velocidade de adoção.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 31% | CXOs: 13% | APAC: 42% |
| Nível intermediário: 55% | Líderes Funcionais/de Unidade: 30% | EMEA: 33% |
| Participantes menores: 14% | Gerentes: 57% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com a construção de um conjunto de demanda de cima para baixo, no qual os volumes de procedimentos e o grupo de pacientes tratados foram reconstruídos por região e, em seguida, convertidos em gastos com dispositivos por meio do uso típico de dispositivos por procedimento e dos preços médios de venda. Após a obtenção do primeiro total, ele foi verificado por meio de aproximações seletivas de baixo para cima, como consolidações de receita de fornecedores por linha de produto, feedback de canais sobre o mix e verificações de consistência entre o preço médio de venda e os volumes unitários para alguns grupos de procedimentos principais.
Os principais insumos utilizados no modelo incluíram sinais de prevalência de DAP e doença venosa, taxas de crescimento de procedimentos de intervenção periférica, adoção de balões e stents revestidos com fármacos, migração de casos para laboratórios baseados em consultório e ambientes ambulatoriais, e a progressão observada do preço médio de venda por classe de dispositivo. Onde os dados eram escassos para países menores, foram aplicados indicadores substitutos, incluindo a direção dos gastos com saúde, sinais de importação e feedback de clínicos sobre disponibilidade, com ajustes realizados durante as chamadas de validação.
Para as previsões, baseamo-nos principalmente em análises de cenários que vinculam o crescimento de procedimentos e a mudança de ambiente a diferentes velocidades de adoção de dispositivos mais recentes, e esses cenários foram revisados com os entrevistados quanto ao realismo. A previsão final é mantida de forma reproduzível, uma vez que cada etapa pode ser reconstruída a partir dos mesmos indicadores de demanda e de uma lógica transparente de precificação e utilização.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados em relação a sinais independentes, incluindo tendências de procedimentos discutidas por prestadores de serviços, lançamentos e aprovações de produtos publicamente visíveis, e o gasto implícito por procedimento em dispositivos comparado com a prática clínica realista. Caso surgisse um valor discrepante em um país ou grupo de dispositivos, as premissas eram revisadas e chamadas de acompanhamento eram realizadas para confirmar se a diferença decorria de precificação, utilização ou mix de ambiente.
Antes da aprovação final, o modelo passa por uma revisão em múltiplas etapas para garantir que a aritmética, a consistência de unidades e as variações ano a ano sejam internamente coerentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes que possam alterar a adoço, a precificação ou os volumes de procedimentos. Antes da entrega, uma revisão atualizada é concluída para que os clientes recebam a visão mais atual possível.
Tamanho do Mercado Global de Dispositivos Vasculares Periféricos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para dispositivos vasculares periféricos nem sempre coincidem, pois cada publicador faz escolhas diferentes sobre o que incluir, o ano-base utilizado e como a demanda por procedimentos e a precificação são convertidas em receita. O momento da conversão cambial, a cobertura regional e a forma como os ambientes ambulatoriais são tratados também podem elevar ou reduzir o total.
O principal fator de divergência é o escopo. Algumas estimativas incorporam categorias adjacentes, como dispositivos coronários ou neurovasculares, enquanto a Mordor Intelligence contabiliza apenas dispositivos utilizados em artérias e veias periféricas e vincula a receita aos volumes de procedimentos periféricos e aos preços médios de venda por classe de dispositivo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,92 bilhões de USD (2025) | |
| Publicador do Setor A | 12,04 bilhões de USD (2025) | Utiliza uma taxonomia de produtos diferente e uma configuração de ano-base distinta, e o escopo apresentado oferece clareza limitada sobre como os laboratórios baseados em consultório e o mix de procedimentos ambulatoriais foram refletidos na demanda e na precificação. |
| Publicador de Pesquisa B | 10,44 bilhões de USD (2024) | Ancora o modelo em um ano-base anterior e pode aplicar um grupo de tratados mais restrito ou um gasto por procedimento mais conservador, o que reduz a receita implícita mesmo antes da aplicação das premissas de previsão. |
A tabela mostra que a maior parte da variação é explicada pelas escolhas de escopo e pela forma como a demanda por procedimentos é convertida em receita por meio de utilização e precificação. Mantemos as etapas rastreáveis até os grupos de tratados, os volumes de procedimentos e a variação realista do preço médio de venda, o que auxilia os tomadores de decisão a reconciliar as diferenças sem depender de premissas ocultas.
Principais Perguntas Respondidas no Relatório
Qual será o volume de gastos com revascularização periférica até 2031?
O mercado de dispositivos vasculares periféricos tem projeção de atingir USD 17,80 bilhões até 2031, expandindo-se a um CAGR de 4,18% a partir de 2026.
Qual classe de dispositivo está crescendo mais rapidamente?
Os sistemas de aterectomia têm previsão de registrar um CAGR de 8,22% entre 2026-2031, graças ao seu valor em lesões com alto teor de cálcio.
Por que os centros cirúrgicos ambulatoriais são importantes para os fornecedores?
Os ASCs registram um CAGR previsto de 7,12% e garantem preços médios de dispositivos 23% abaixo dos níveis hospitalares, alterando os modelos de precificação dos fornecedores.
Qual é a contribuição da Ásia-Pacífico para as vendas globais?
A Ásia-Pacífico está definida para um CAGR de 7,68% e responderá por uma parcela crescente à medida que a China e a Índia ampliam o rastreamento e o acesso a laboratórios de cateterismo.
O que está impulsionando a migração do bypass cirúrgico aberto?
As evidências de perviedade em cinco anos para stents farmacológicos ativos e a pressão dos pagadores para reduzir os custos de bypass de USD 35.000 favorecem as alternativas baseadas em cateter.