
Tamanho e Participação do Mercado de Plugues Vasculares
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 281.15 Milhões de dólares |
| Tamanho do Mercado (2032) | 371.29 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plugues Vasculares por Mordor Intelligence
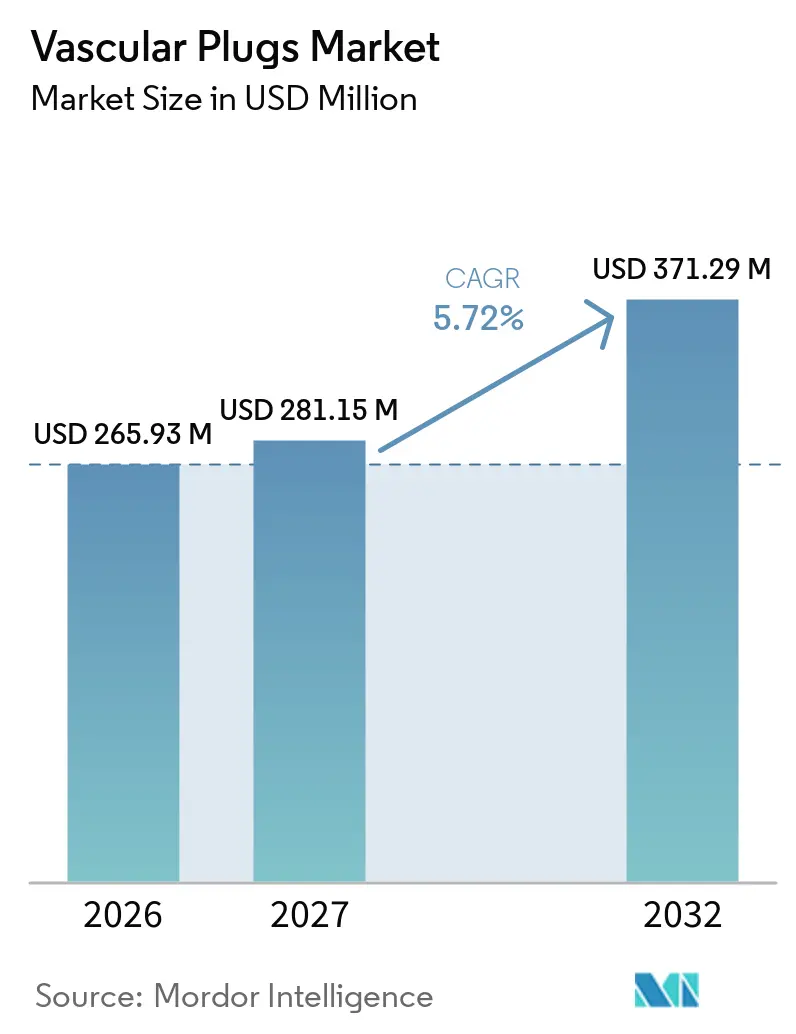
O tamanho do Mercado de Plugues Vasculares foi avaliado em 265,93 milhões de USD em 2026 e estima-se que cresça de 281,15 milhões de USD em 2027 para atingir 371,29 milhões de USD até 2032, a um CAGR de 5,72% durante o período de previsão (2027-2032).
A expansão é impulsionada pela crescente carga clínica das doenças vasculares periféricas, pela rápida preferência por embolização minimamente invasiva e por contínuas melhorias no design dos produtos, como micro-plugues e variantes revestidas com PTFE. Protocolos de alta no mesmo dia em unidades de radiologia intervencionista, usos neurovascular off-label ampliados e isenções humanitárias de dispositivos mais rápidas em economias emergentes elevam ainda mais os volumes de procedimentos. Fabricantes de dispositivos de maior porte continuam a investir em tecnologias de processamento de nitinol para reduzir os tempos de implantação e diminuir a exposição à fluoroscopia tanto para clínicos quanto para pacientes. Esses avanços, aliados a inovações em materiais que ampliam a compatibilidade dos dispositivos com micro-cateteres de 3 Fr, sustentam a demanda mesmo em ambientes ambulatoriais sensíveis a custos, reforçando as perspectivas positivas para o mercado de plugues vasculares.
Principais Conclusões do Relatório
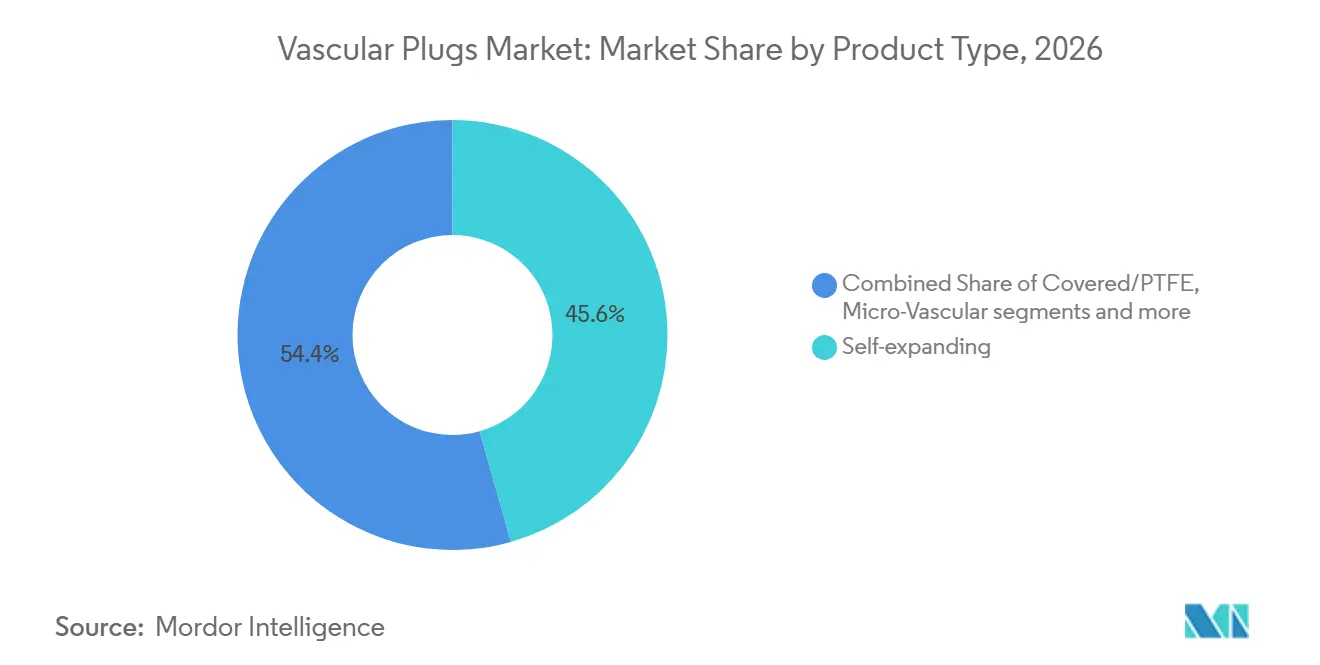
- Por tipo de produto, os plugues de nitinol autoexpansíveis detinham 45,62% da participação do mercado de plugues vasculares em 2026, enquanto os plugues de polímero com memória de forma têm previsão de crescer a um CAGR de 6,21% até 2032.
- Por aplicação, as doenças vasculares periféricas responderam por 37,68% do tamanho do mercado de plugues vasculares em 2026; os distúrbios neurovasculares têm projeção de avançar a um CAGR de 6,78% até 2032.
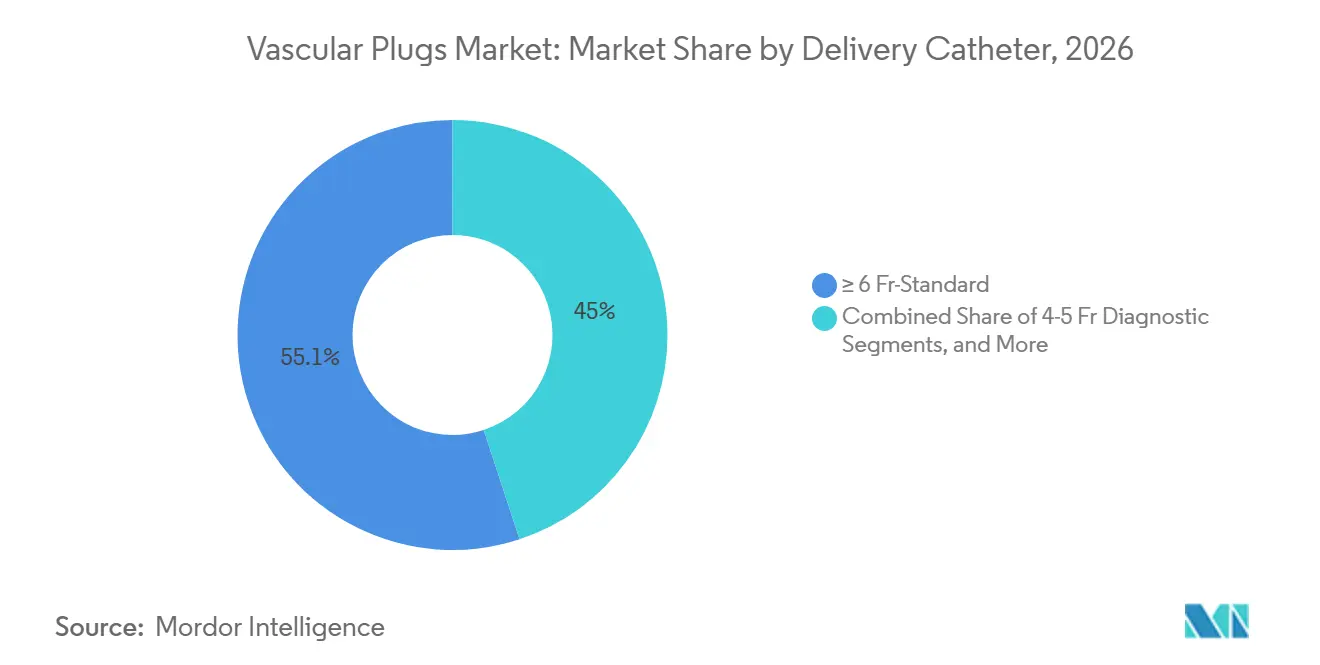
- Por cateter de entrega, os cateteres padrão ≥ 6 Fr lideraram com uma participação de receita de 55,05% em 2026, enquanto os micro-cateteres ≤ 3 Fr devem se expandir a um CAGR de 6,55% no período de 2027 a 2032.
- Por material, os dispositivos de malha de nitinol capturaram 69,02% da participação do tamanho do mercado de plugues vasculares em 2026; os designs híbridos de nitinol-polímero devem registrar um CAGR de 6,86%.
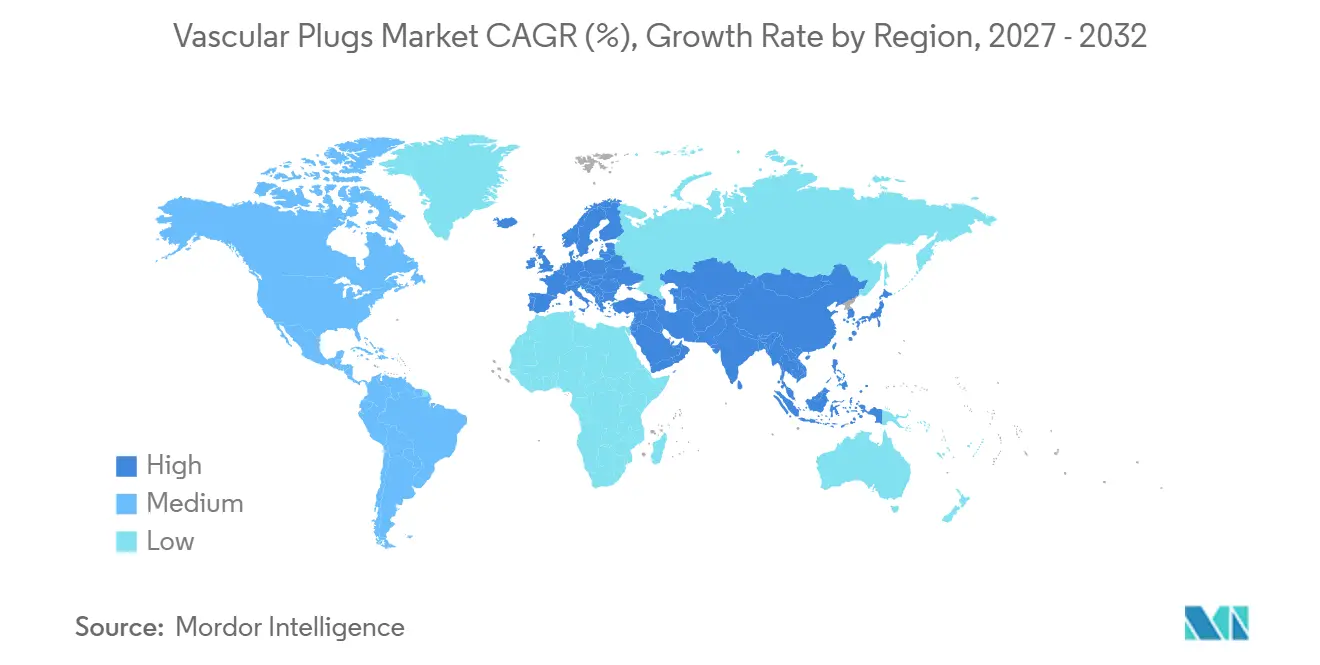
- Por geografia, a América do Norte dominou o mercado de plugues vasculares com 39,92% de participação de receita em 2026, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido de 7,18% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência crescente de doenças vasculares periféricas | +1.2% | Global; mais elevada na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção da embolização minimamente invasiva | +1.5% | Global; liderada pela América do Norte, em expansão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Avanços contínuos no design | +0.8% | Centros de inovação da América do Norte e da UE; adoção global | Médio prazo (2-4 anos) |
| Expansão do uso neurovascular para indicações não aprovadas em bula | +0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Protocolos de alta no mesmo dia | +0.4% | América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Isenções humanitárias de dispositivos | +0.3% | Ásia-Pacífico, América Latina, MEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência crescente de doenças vasculares periféricas (DVP)
O aumento da obesidade, do diabetes e o envelhecimento das populações elevam coletivamente a incidência de DVP, impulsionando a demanda por embolização em procedimentos de salvamento de membros. Os hospitais agora padronizam o fechamento com plugues vasculares para manter a hemostasia durante angioplastias complexas, o que reduz as etapas do procedimento e agiliza a rotatividade das salas. Conjuntos de dados de saúde pública mostram mais de 200 casos de DVP por 100.000 adultos em economias de alta renda, uma estatística que aumenta diretamente o consumo de dispositivos embólicos. O reembolso favorável que agrupa os custos dos plugues em pagamentos por episódio de cuidado impulsiona a adoção e mantém o mercado de plugues vasculares em um caminho saudável de expansão [1].
Aumento da adoção da embolização minimamente invasiva em detrimento da cirurgia
A oclusão endovascular com plugues evita a anestesia geral, encurta a recuperação e reduz as complicações de cuidados com feridas. Os prestadores registram uma redução de até 20% nos custos totais de tratamento quando a embolização substitui a ligadura aberta, alinhando-se aos mandatos dos pagadores por cuidados baseados em valor. À medida que os administradores hospitalares quantificam a redução no uso de dias de internação, priorizam o estoque de plugues, uma decisão que eleva a contagem de procedimentos e fortalece o mercado de plugues vasculares.
Avanços contínuos no design (micro-plugues, coberturas de PTFE)
Micro-plugues de terceira geração deslizam por pequenos cateteres de 0,021 polegadas, alcançando a vasculatura distal que as molas não conseguem. As coberturas de PTFE bloqueiam o fluxo instantaneamente, o que pode eliminar o uso de múltiplas molas e reduzir os consumíveis por caso em 40% em centros de alto volume. Melhorias nos marcadores radiopacos reduzem a exposição à fluoroscopia em 48%, aliviando as preocupações dos operadores com a radiação cumulativa
Expansão das aplicações neurovasculares para indicações não aprovadas em bula (AVC, FAVs)
Os neurorradiologistas intervencionistas dependem cada vez mais de plugues para proteger territórios distais durante a trombectomia mecânica e para selar fístulas arteriovenosas de alto fluxo. Estudos iniciais relatam taxas de sucesso técnico acima de 95%, encorajando uma adoção mais ampla. Aprovações para uso compassivo permitem o uso imediato em sangramentos com risco de vida, ampliando a familiaridade clínica e impulsionando indiretamente o mercado de plugues vasculares
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos regulatórios globais rigorosos | -0.7% | Global; mais restritivos na UE e no Japão | Longo prazo (≥ 4 anos) |
| Custo elevado dos plugues versus molas | -0.5% | Ásia-Pacífico e América Latina | Médio prazo (2-4 anos) |
| Volatilidade na cadeia de suprimentos de nitinol | -0.3% | Global; produção concentrada na China/Taiwan | Curto prazo (≤ 2 anos) |
| Lacunas de habilidade dos operadores em laboratórios de baixo volume | -0.4% | Mercados emergentes e sistemas rurais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos regulatórios globais rigorosos e de ensaios clínicos
Prazos de desenvolvimento mais longos sob a FDA dos EUA e o MDR da UE inflacionam os custos pré-mercado. Ensaios multicêntricos agora acompanham a permeabilidade vascular por 12 meses ou mais, atrasando o ponto de equilíbrio para pequenos inovadores. Os investidores de capital de risco reagem exigindo dados em estágio mais avançado antes do financiamento, desacelerando o influxo de novas plataformas no mercado de plugues vasculares.
Custo elevado dos plugues versus alternativas com molas
Mesmo que um único plugue possa substituir várias molas, a percepção de preços iniciais mais elevados persiste em regiões sensíveis a custos. A volatilidade cambial amplifica as diferenças de preço, levando as equipes de compras a favorecer as molas de destacamento tradicionais agrupadas com balões. As restrições orçamentárias, portanto, atenuam a adoção de curto prazo em partes da América Latina e do Sudeste Asiático, restringindo o mercado de plugues vasculares
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Plataformas Autoexpansíveis Detêm a Maior FatiaOs plugues de nitinol autoexpansíveis entregaram 45,62% da participação do mercado de plugues vasculares em 2026, sustentados por amplas faixas de diâmetro e excelente conformabilidade às paredes dos vasos. Mecanismos de liberação familiares, a capacidade de reintrodução na bainha para reposicionamento e a radiopacidade aumentam a confiança do operador. No período de 2027 a 2032, o segmento mantém um CAGR de dígito único médio à medida que refinamentos na densidade da trança melhoram a vedação em grandes artérias proximais. Os plugues de polímero com memória de forma registrarão um CAGR de 6,21%, impulsionados pelo crescente uso em ramos de pequeno calibre, onde revestimentos hidrofílicos limitam o atrito e o trauma ao endotélio. Os plugues revestidos/de PTFE proporcionam hemostasia imediata em pseudoaneurismas, enquanto os micro-plugues vasculares tornam-se indispensáveis em neuro-intervenções que necessitam de acesso ≤ 3 Fr. Os protótipos biorreabsorvíveis permanecem em fase pré-comercial, mas despertam interesse para anomalias pediátricas. Em conjunto, a diversificação sustenta a competição e alimenta a expansão geral do mercado de plugues vasculares.
Os modelos autoexpansíveis de segunda geração integram bandas marcadoras proximais que melhoram a visibilidade fluoroscópica, alinhando-se ao feedback de operadores de centros de trauma de alto volume. Simultaneamente, as unidades com memória de forma incorporam estruturas radiolucentes para maximizar a compatibilidade com ressonância magnética em imagens de acompanhamento. Esses refinamentos incrementais diferenciam as linhas de produtos, ajudando os fornecedores a negociar compromissos de volume anual mais elevados com organizações de compras em grupo. Essas dinâmicas sustentam as perspectivas de crescimento de receita para o setor de plugues vasculares em todos os níveis hospitalares.

Por Aplicação:
DVP Lidera Enquanto Área Neurovascular Cresce Mais RápidoAs intervenções em doenças vasculares periféricas geraram 37,68% do tamanho do mercado de plugues vasculares em 2026, à medida que as internações por isquemia crítica de membros aumentaram nos centros urbanos. Os laboratórios de cateterismo ambulatorial nos Estados Unidos e as salas de angiografia alemãs favorecem cada vez mais o fechamento por plugue para limitar o tempo do procedimento e possibilitar a alta no mesmo dia. O crescimento futuro se modera em mercados onde a saturação do rastreamento desacelera os novos diagnósticos de doença vascular periférica. Os distúrbios neurovasculares, no entanto, registrarão o CAGR mais rápido de 6,78%, à medida que as estratégias de desvio de fluxo protegidas por plugue se expandem além dos hospitais pioneiros. A embolização assistida por plugue também encontra um nicho em aneurismas gigantes onde as espirais isoladas são inadequadas.
Os casos de TACE oncológica continuam a demandar micro-plugues vasculares que se encaixam em ramos hepáticos tortuosos, garantindo aprisionamento previsível de partículas. O segmento de distúrbios cardiovasculares utiliza plugues para fístulas da artéria coronária e shunts pós-operatórios, representando um nicho menor, mas tecnicamente exigente. Em ginecologia e obstetrícia, a embolização da artéria uterina para fibromas se beneficia de dispositivos de plugue que reduzem a dor pós-procedimento, melhorando a satisfação do paciente. Coletivamente, essas indicações diversificam as fontes de receita e reforçam a resiliência dentro do mercado de plugues vasculares.
Por Cateter de Entrega:
Mudança em Direção ao Acesso de Baixo PerfilA entrega padrão ≥ 6 Fr manteve 55,05% da participação do mercado de plugues vasculares em 2026, pois lida com uma ampla faixa de diâmetros e aproveita o estoque existente nos laboratórios. Os sistemas de micro-cateter ≤ 3 Fr, no entanto, avançam a um CAGR de 6,55% à medida que as terapias distais se aceleram. O tamanho do mercado de plugues vasculares associado aos micro-cateteres deve dobrar durante o período de previsão, impulsionado por intervenções ambulatoriais no mesmo dia.
A implantação de plugues de terceira geração por meio de micro-cateteres de 0,021 polegadas mitiga os problemas de torque e recuo que antes limitavam o alcance distal. Os cateteres diagnósticos de suporte na faixa de 4 a 5 Fr preenchem um nicho intermediário para anatomias tortuosas, mas de calibre médio.
Por Material:
Dominância do Nitinol Enfrenta Desafio dos PolímerosOs dispositivos de malha de nitinol capturaram 69,02% do tamanho do mercado de plugues vasculares em 2026, em razão da comprovada superelasticidade e biocompatibilidade. O controle rigoroso de tolerâncias nos centros de processamento de nitinol nos Estados Unidos e na Irlanda garante temperaturas de transformação consistentes para uma implantação confiável. Os fornecedores estão aprimorando os métodos de eletropolimento para reduzir a liberação de íons de níquel, aumentando ainda mais a segurança. Os plugues híbridos de nitinol-polímero crescerão a um CAGR de 6,86%, pois sua estrutura de dupla camada promete endotelização mais rápida, uma característica valorizada em malformações arteriovenosas de alto fluxo.
Análise Geográfica
Mercado de Plugues Vasculares da América do Norte
A América do Norte gerou 39,92% da receita de 2026 no mercado de plugues vasculares. A região conta com altos volumes de procedimentos, adotantes precoces em centros terciários e reembolso que recompensa abordagens minimamente invasivas. Instalações de referência como a Mayo Clinic e a Cleveland Clinic oferecem treinamento formal em plugues que se expande para hospitais comunitários, ampliando o alcance. Além disso, um robusto ecossistema de ensaios clínicos acelera o tempo de chegada ao mercado para novos designs.
Mercado de Plugues Vasculares da Ásia-Pacífico
A Ásia-Pacífico traça o caminho de crescimento mais acentuado, com um CAGR de 7,18% até 2032. O Japão e a Coreia do Sul já espelham a complexidade dos procedimentos ocidentais, enquanto a China e a Índia contribuem com volume bruto. Programas-piloto de seguro governamental agora reembolsam a embolização por plugue na isquemia do pé diabético, inclinando o equilíbrio econômico em favor da adoção. A fabricação contratada local sob programas de engenharia de valor está reduzindo o custo por dispositivo, alinhando a tecnologia a sistemas sensíveis ao preço.
Mercado de Plugues Vasculares na EMEA e LATAM
A Europa permanece estável, sustentada pela cobertura universal e pela preferência dos clínicos por dispositivos com ampla base de evidências. A Associação Europeia de Intervenções Cardiovasculares Percutâneas atualizou recentemente suas diretrizes para endossar o uso de plugues em pseudo-aneurismas traumáticos, resultando em uma adoção gradual. América Latina e MEA ficam atrás, mas se beneficiam de isenções humanitárias de dispositivos que encurtam os ciclos de aprovação. Laboratórios móveis de treinamento e tutoria remota estão abordando as lacunas de habilidade dos operadores, posicionando essas regiões para um crescimento de recuperação acima da média.
Panorama regulatório
Nos Estados Unidos, os plugues vasculares geralmente se alinham à via da FDA Classe II para dispositivos de embolização vascular e neurovascular. O acesso ao mercado é sustentado por autorizações 510(k) sob a categoria de dispositivos de embolização vascular, com diretrizes de controles especiais moldando os testes e a rotulagem. As autorizações recentes nos EUA mostram como a iteração de produtos continua a impulsionar o trabalho de conformidade, incluindo a família Siege Vascular Plug da Merit Medical Systems (autorização FDA 510(k) em maio de 2024) e o Nitinol Enhanced Device da Embolization, Inc. (autorização FDA 510(k) em maio de 2025). Em todos esses exemplos, as evidências de bancada, biocompatibilidade e desempenho permanecem centrais para a autorização.
Na Europa, o acesso ao mercado é regido pelo EU MDR 2017/745, com dispositivos implantáveis de maior risco e Classe III/IIb exigindo avaliação clínica robusta e, quando aplicável, interação com painéis de especialistas e vias de aconselhamento científico apoiadas pelas diretrizes da EMA para dispositivos médicos de alto risco. O Regulamento Delegado (UE) 2026/1451 da Comissão (adotado em 20 de março de 2026) atualizou a lista de dispositivos implantáveis e de Classe III isentos da obrigação de realizar investigações clínicas, listando explicitamente bobinas e partículas de embolização endovascular. Os fabricantes continuam a alinhar o trabalho de avaliação biológica de combinações de dispositivo-medicamento e implantes com normas internacionais atualizadas, incluindo ISO 12417-1:2024 e ISO 10993-6:2026.
Cenário Competitivo
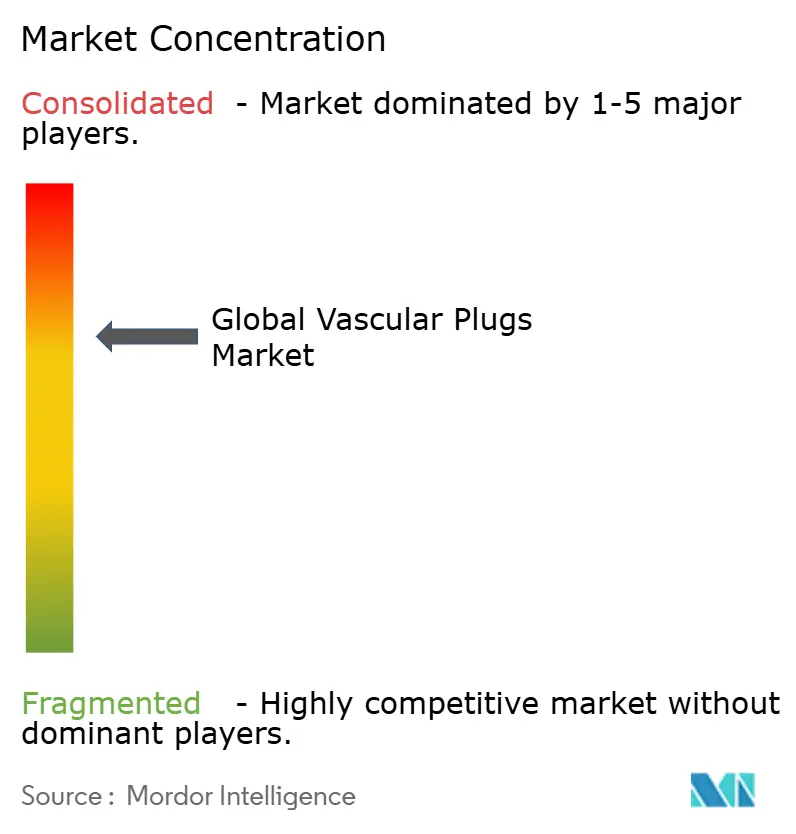
O mercado de plugues vasculares apresenta fragmentação moderada: nenhum fornecedor controla mais da metade da receita global. Os líderes de mercado focam em estruturas radiopacos proprietárias, perfis de entrega mais finos e polímeros de formação de trombo mais rápidos para superar a concorrência. Terumo e Abbott mantêm franquias de nitinol principais, enquanto Shape Memory Medical impulsiona a disrupção com polímeros por meio de plugues de espuma de alta expansão.
Os pipelines de pesquisa e desenvolvimento enfatizam a inovação específica por indicação. As plataformas com marca neurovascular comandam margens premium devido ao elevado risco clínico e requerem compatibilidade com micro-cateter além de tempo curto de implantação. As linhas oncológicas são diferenciadas pelas propriedades de retenção quimioterapêutica. Concorrentes de médio porte incapazes de atender aos rigorosos limites de evidência do MDR estão formando alianças de distribuição ou tornando-se alvos de aquisição para as principais empresas que buscam rápida expansão de indicações.
Hospitais com volumes de procedimentos acima de 1.000 embolizações anuais atuam como líderes de opinião. A penetração bem-sucedida do fornecedor depende do suporte pré-clínico, do acompanhamento em sala e de auditorias de dose de radiação que mostrem reduções mensuráveis. Os fornecedores respondem com painéis de análise integrados que extraem dados das salas de angiografia para documentar os ganhos de exposição, fortalecendo os contratos de compra de longo prazo.
Líderes do Setor de Plugues Vasculares
-
Lifetech Scientific Corporation
-
Infiniti Medical, LLC
-
Abbott
-
Medtronic
-
Lepu Medical Technology(Beijing)Co.,Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plugues Vasculares Empresas cobertas neste relatório
- Abbott Laboratories
- Medtronic
- Terumo Corp.
- Boston Scientific
- Cook Group
- Shape Memory Medical
- Beckton Dickinson
- ArtVentive Medical Group
- Merit Medical Systems
- Cardinal Health
- MicroVention (Terumo)
- Okami Medical
- Sirtex Medical
- BTG (Boston Scientific)
- Guerbet SA
- Penumbra
- Johnson & Johnson
- Stryker
- W. L. Gore & Associates
Oportunidades de mercado e perspectivas futuras
O espaço em branco está concentrado em sistemas de plugues de baixo perfil e compatíveis com microcateter, que estendem a embolização para anatomias menores e mais distais, ao mesmo tempo em que se encaixam nos fluxos de trabalho ambulatoriais e protocolos de alta no mesmo dia em unidades de radiologia intervencionista. As tendências de produtos e procedimentos descritas no mercado apontam para micro-plugues e variantes revestidas/de PTFE. Atividades comerciais recentes, incluindo o lançamento do Siege Vascular Plug compatível com microcateter da Merit Medical (relatado em fevereiro de 2025 na mídia clínica profissional), também apontam para uma ênfase dos fornecedores em oclusão mais rápida e capacidade de recaptura em ambientes de laboratório de cateterismo sensíveis a custo e tempo.
A inovação em materiais continua sendo outra área de oportunidade, já que o desenvolvimento e o uso clínico avançam além da malha tradicional de nitinol em direção a polímeros de memória de forma e designs em espuma bioabsorvível, destinados à oclusão por preenchimento de espaço, com uma pegada metálica permanente reduzida e potencialmente menos artefatos de imagem. Pesquisas publicadas e temas de desenvolvimento técnico também acompanham o progresso em conceitos de implantação de precisão (incluindo destacamento eletrolítico) e engenharia de polímeros de próxima geração, incluindo conceitos de polímeros de memória de forma com múltiplas transições discutidos na literatura de periódicos em 2026. Isso está alinhado com os temas mais amplos do relatório em torno de tempos de implantação mais curtos, menor exposição à fluoroscopia e casos de uso ampliados de embolização neurovascular e oncológica que exigem navegação distal previsível.
Desenvolvimentos industriais recentes em Mercado de Plugues Vasculares
- Março de 2026: A Lifetech Scientific Corporation anunciou seus resultados consolidados auditados para o exercício encerrado em 31 de dezembro de 2025, destacando o progresso contínuo em seu negócio de doença vascular periférica. A divulgação sinaliza um foco contínuo de comercialização em intervenções periféricas, apoiando a capacidade de investimento contínua em portfólios relacionados à embolização e na geração de evidências clínicas subsequentes.
- Março de 2025: A Creative Science anunciou a aquisição da Infiniti Medical LLC, empresa conhecida por dispositivos de oclusão vascular em aplicações intervencionistas veterinárias. A transação reflete a consolidação contínua em nichos de dispositivos de oclusão e pode ampliar o alcance de desenvolvimento de produtos e distribuição para plataformas de embolização especializadas adjacentes à tecnologia de plugues vasculares humanos.
- Junho de 2024: A Lifetech Scientific (Shenzhen) Co., Ltd. iniciou um estudo de acompanhamento clínico pós-mercado para o Sistema de Plugue Vascular Cera (ClinicalTrials.gov: NCT06099015) para apoiar os requisitos do EU MDR. Essa via formal de evidência clínica apoia o posicionamento de acesso ao mercado da UE e adiciona dados de desempenho de longo prazo do mundo real que podem influenciar decisões de compra e diferenciação competitiva.
Mercado de Plugues Vasculares Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange dispositivos de plugues vasculares utilizados por clínicos para bloquear ou fechar intencionalmente um vaso sanguíneo ou comunicação vascular anormal durante procedimentos minimamente invasivos, sendo mensurado como receita de dispositivos no ponto de venda.
Exclusões de escopo: Exclui espirais de embolização, agentes embólicos líquidos, dispositivos de fechamento vascular para selagem do sítio de acesso e produtos de oclusão não vascular.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Por Tipo de Produto
- Autoexpansível
- Coberto/PTFE
- Micro-Vascular
- Memória de Forma
- Biorreabsorvível
- Aplicação
- Vascular Periférica
- Oncologia-TACE
- Distúrbios Neurovasculares
- Distúrbios Cardiovasculares
- Ginecologia e Obstetrícia
- Por Cateter de Entrega
- ≥ 6 Fr-Padrão
- 4-5 Fr Diagnóstico
- ≤ 3 Fr Micro
- Por Material
- Malha de Nitinol
- Nitinol-Polímero Híbrido
- Apenas Polímero
- Por Tipo de Produto
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para ancorar o modelo com sinais públicos e reproduzíveis sobre volumes de procedimentos e carga de doenças que tipicamente impulsionam o uso de plugues. Foram revisadas fontes como os bancos de dados de dispositivos da FDA dos EUA (incluindo avisos de segurança), as referências de codificação de procedimentos dos Centros de Serviços Medicare e Medicaid dos EUA e as estatísticas de carga do CDC, a fim de compreender como a embolização e as intervenções correlatas evoluem ao longo do tempo.
Para evitar o dimensionamento baseado apenas em informações de produtos, também foram utilizadas literatura clínica e discussões de diretrizes publicadas em periódicos revisados por pares, além de recursos de associações de radiologia intervencionista e cardiologia, para verificar onde os plugues são comumente preferidos em relação a ferramentas de oclusão adjacentes. Isso foi complementado com relatórios anuais de empresas, apresentações a investidores e cobertura jornalística confiável para verificar lançamentos comerciais, expansão regional e comentários gerais sobre precificação. Quando pertinente, foi utilizada uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes para cruzar cronogramas e áreas de foco de produtos. As fontes documentais listadas aqui são ilustrativas, e muitos documentos públicos adicionais foram consultados para coleta de dados, validação e esclarecimentos.
Entrevistas Primárias e Pesquisas de Campo
Entrevistas primárias e pesquisas estruturadas foram conduzidas junto a fabricantes, distribuidores e usuários clínicos (como radiologistas intervencionistas, cardiologistas e equipes de laboratório de cateterismo) para validar padrões de adoção e faixas de preço realistas. Essas conversas também foram utilizadas para testar premissas sobre onde os plugues são usados com maior frequência, incluindo situações de fechamento arterial versus venoso e casos de uso relacionados a condições congênitas, bem como sobre como as aquisições diferem entre hospitais e centros cirúrgicos ambulatoriais nas principais regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 37% | Diretores executivos (CXOs): 13% | APAC: 38% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 43% | EMEA: 37% |
| Participantes menores: 16% | Gerentes: 44% | Américas: 25% |
Dimensionamento e Previsão de Mercado
O dimensionamento parte de uma construção de cima para baixo, na qual a demanda por procedimentos é reconstruída vinculando os volumes de embolização e intervenções correlatas às taxas prováveis de utilização de plugues, e então traduzindo o conjunto de unidades resultante em valor por meio de preços médios de venda realistas por região. A consistência dos cálculos é mantida ao vincular as premissas a fatores observáveis, como a carga de doenças vasculares periféricas, a atividade de intervenções cardíacas congênitas, o mix de procedimentos baseados em cateter e a parcela de casos migrando para embolização minimamente invasiva.
Uma vez obtido o valor da primeira estimativa, são utilizadas aproximações seletivas de baixo para cima para corroborar os totais, principalmente por meio de verificações com fornecedores e canais, lógica de preço médio de venda por volume amostrado e revisão de sinais de receita de produtos divulgados quando disponíveis. Quando a visibilidade direta de unidades é limitada, as lacunas são tratadas com o uso de intervalos conservadores acordados em entrevistas, que são então estreitados por meio de verificações de consistência entre usuários finais, regiões e a divisão esperada por tipo e material de plugue.
Para as previsões, recorre-se à análise de cenários apoiada por uma visão multivariada dos principais fatores que clínicos e equipes comerciais citam de forma consistente. Esses fatores são então submetidos a testes de estresse para adoção mais lenta ou mais rápida. Na prática, as perspectivas foram mais sensíveis ao crescimento de procedimentos, às mudanças nas taxas de utilização entre plugues e ferramentas de oclusão adjacentes, e à progressão de preços à medida que perfis de entregabilidade mais recentes se tornam mais comuns.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de diversas verificações para que os totais finais não dependam de um único conjunto de dados ou de uma única série de entrevistas. Os resultados são comparados com sinais independentes, como expectativas de crescimento de procedimentos, mudanças na capacidade de saúde regional e o gasto implícito por intervenção, e quaisquer saltos abruptos que não correspondam ao que os especialistas observam na prática diária são investigados.
Antes da aprovação final, o trabalho é revisado em etapas, com a lógica do modelo, as premissas e os cálculos aritméticos verificados novamente por outro analista e então alinhados com as conclusões narrativas. Quando as variâncias permanecem elevadas para uma região ou usuário final específico, os respondentes são recontactados para confirmar se o problema é de escopo, precificação ou cronograma de adoção. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Plugues Vasculares da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para plugues vasculares podem parecer muito discrepantes porque o limite do dispositivo nem sempre é aplicado da mesma forma, e porque as taxas de conversão de procedimento para dispositivo são tratadas de maneira diferente entre os estudos. Neste tema, as maiores divergências geralmente decorrem de se ferramentas de oclusão adjacentes são incluídas, de como os casos de uso congênito são contabilizados e de qual trajetória de precificação é assumida ao longo do período de previsão.
Ao rastrear sinais de demanda vinculados a procedimentos e atualizar as premissas de preço e utilização com entrevistas, a Mordor Intelligence mantém a contagem limitada a dispositivos de plugues vasculares utilizados para fechamento de vasos e embolização, em vez de misturar espirais ou embólicos líquidos que frequentemente são adquiridos nos mesmos departamentos. O momento da conversão cambial, a divisão do uso entre hospitais e centros cirúrgicos ambulatoriais, e a velocidade com que os recursos mais recentes de entregabilidade escalam na Ásia-Pacífico também são fatores comuns que podem elevar ou reduzir os números caso não sejam verificados com cuidado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 265,93 milhões de USD (2026) | |
| Publicação Comercial A | 680,00 milhões de USD (2024) | Utiliza uma interpretação mais ampla que parece agrupar plugues vasculares com gastos mais abrangentes em dispositivos de embolização, e não está claro como espirais, embólicos líquidos ou o uso de plugues exclusivamente para condições congênitas são separados. |
| Portal do Setor B | 1.800,00 milhões de USD (2025) | Trata os plugues de embolização vascular como um amplo conjunto de dispositivos, o que provavelmente inclui múltiplas categorias de oclusão e infla o valor ao aplicar crescimento generalizado do preço médio de venda sem vinculação estreita ao uso de procedimentos específicos de plugues. |
Em conjunto, a divergência é explicada principalmente pelos limites das categorias e pela forma como a demanda é traduzida da atividade de procedimentos em unidades e, em seguida, em receita. Quando o escopo é mantido para dispositivos de plugues e as premissas são verificadas em relação ao mix de procedimentos, às aquisições de usuários finais e às faixas de preço realistas, o tamanho de mercado resultante é mais fácil de rastrear e replicar ano após ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de plugues vasculares?
O tamanho do mercado de plugues vasculares é de 265,93 milhões de USD em 2026, com projeções apontando para 371,29 milhões de USD até 2032 a um CAGR de 5,72%.
Qual segmento detém a maior participação do mercado de plugues vasculares?
Os plugues de nitinol autoexpansíveis lideram com 45,62% de participação, refletindo a ampla familiaridade dos médicos e o uso clínico versátil.
Por que os micro-cateteres estão ganhando força no setor de plugues vasculares?
Os micro-cateteres ≤ 3 Fr suportam a embolização distal, viabilizam fluxos de trabalho ambulatoriais e registram um CAGR robusto de 6,55% à medida que as intervenções de precisão aumentam.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico registra o maior CAGR de 7,18% até 2032, impulsionada pela expansão do acesso à saúde e pelo aumento da incidência de doenças cardiovasculares.
Como a economia de custos se compara entre plugues e molas?
Como a economia de custos se compara entre plugues e molas?