
Tamanho e Participação do Mercado de Produtos para Hemostasia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.78 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.31 % |
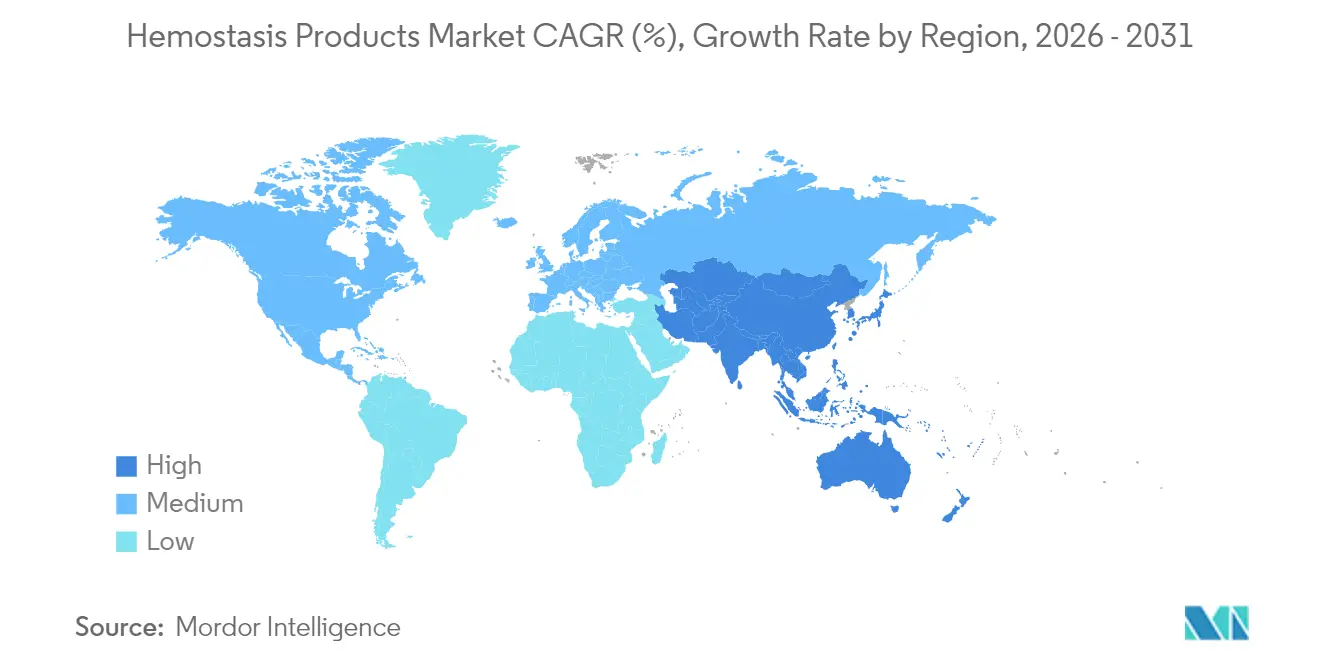
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
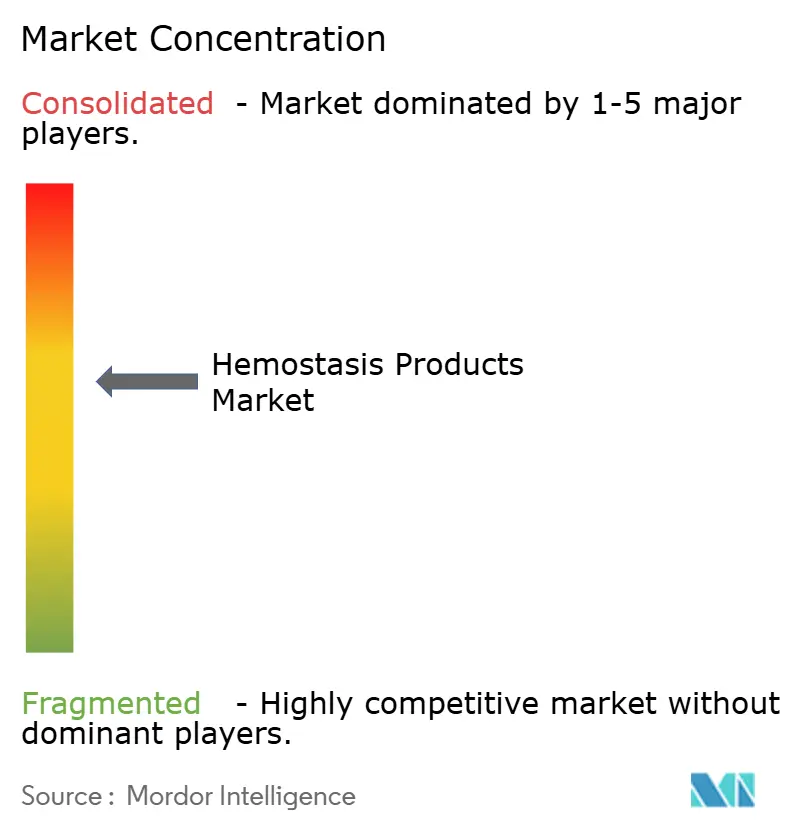
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos para Hemostasia por Mordor Intelligence
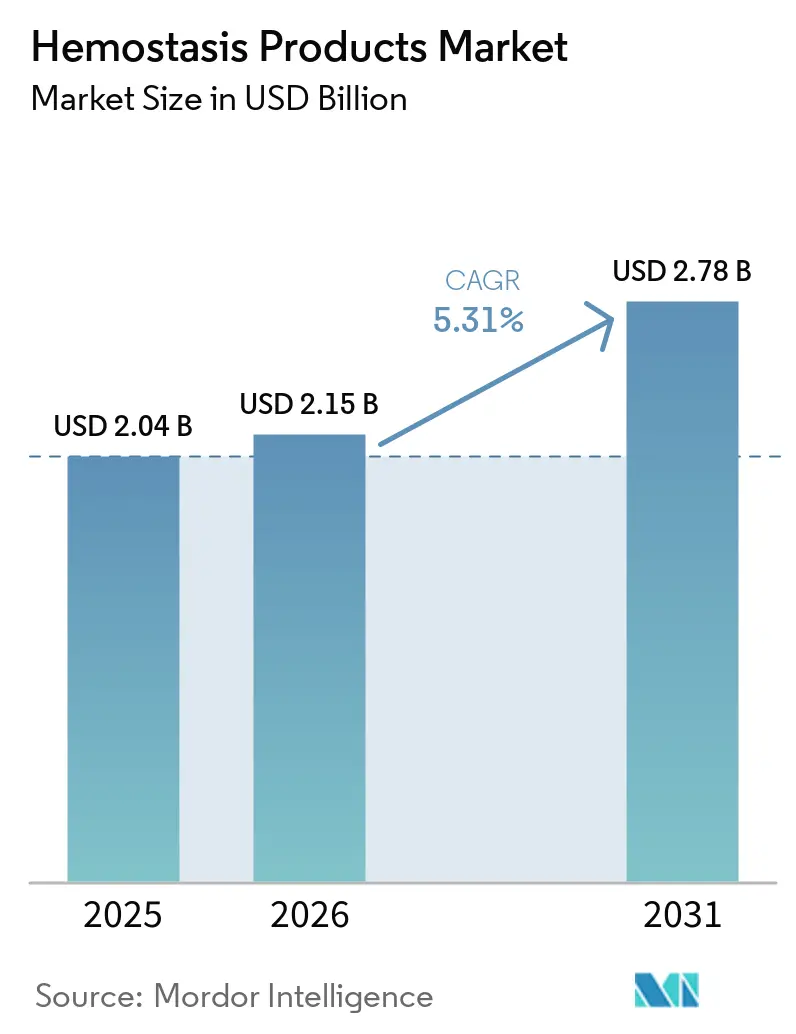
O tamanho do mercado de produtos para hemostasia em 2026 é estimado em USD 2,15 bilhões, crescendo a partir do valor de 2025 de USD 2,04 bilhões, com projeções para 2031 mostrando USD 2,78 bilhões, crescendo a um CAGR de 5,31% no período de 2026 a 2031. A demanda constante por controle rápido de sangramento em trauma, atendimento de emergência e cirurgia minimamente invasiva está direcionando o mercado de produtos para hemostasia em direção a agentes sintéticos e ativos que reduzem o tempo de procedimento e diminuem as necessidades de transfusão. Aprovações regulatórias para soluções de próxima geração — como o Traumagel aprovado pela FDA para sangramento grave — confirmam um robusto pipeline clínico e aceleram o lançamento de produtos. Os hospitais estão priorizando agentes com eficiência comprovada em sala de cirurgia, enquanto os cirurgiões preferem formatos líquidos e em spray que oferecem cobertura precisa em campos restritos. A consolidação entre grandes empresas de tecnologia médica que buscam portfólios completos de gestão de sangramento ressalta o valor estratégico de tecnologias diferenciadas. Enquanto isso, os formuladores de políticas começaram a examinar a resiliência do fornecimento após escassez relacionada a furacões que expôs a fragilidade da fabricação em local único para insumos críticos.
Principais Conclusões do Relatório
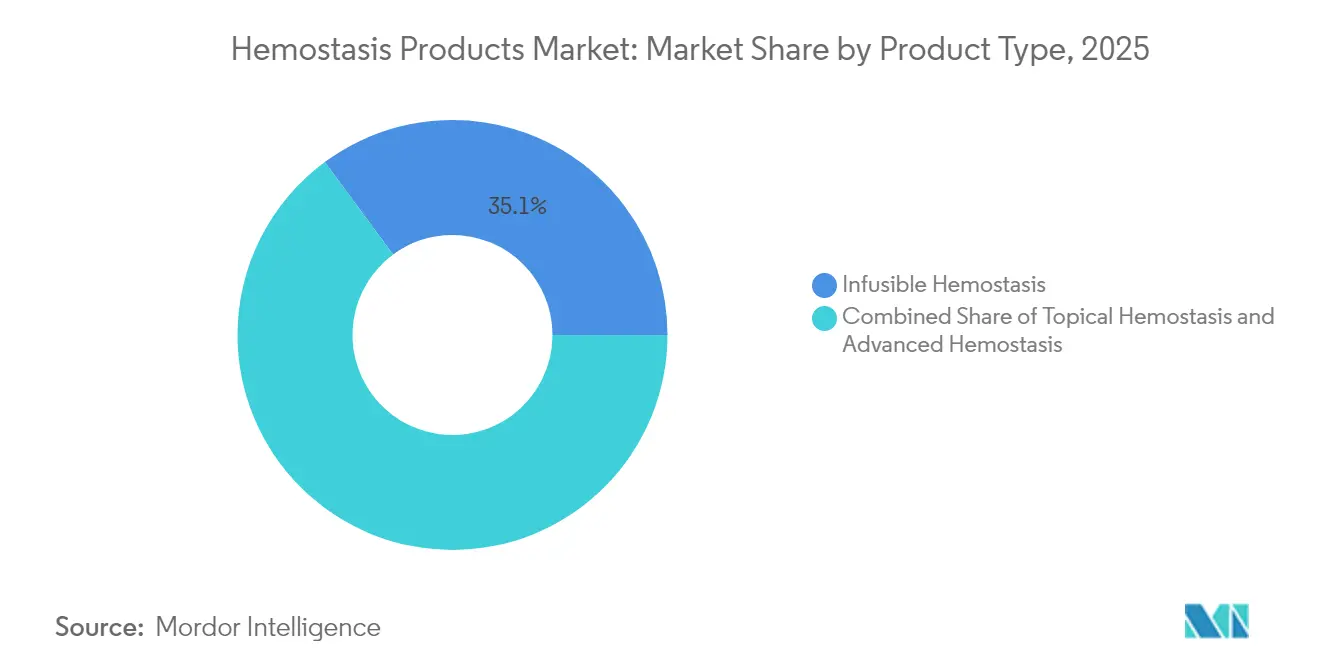
- Por tipo de produto, as soluções infusíveis lideraram com 35,12% de participação na receita em 2025, enquanto as soluções avançadas devem se expandir a um CAGR de 9,84% até 2031.
- Por formulação, os produtos líquidos e em spray representaram 38,11% das receitas de 2025; os formatos de matriz e gel têm previsão de crescimento a um CAGR de 7,84% até 2031.
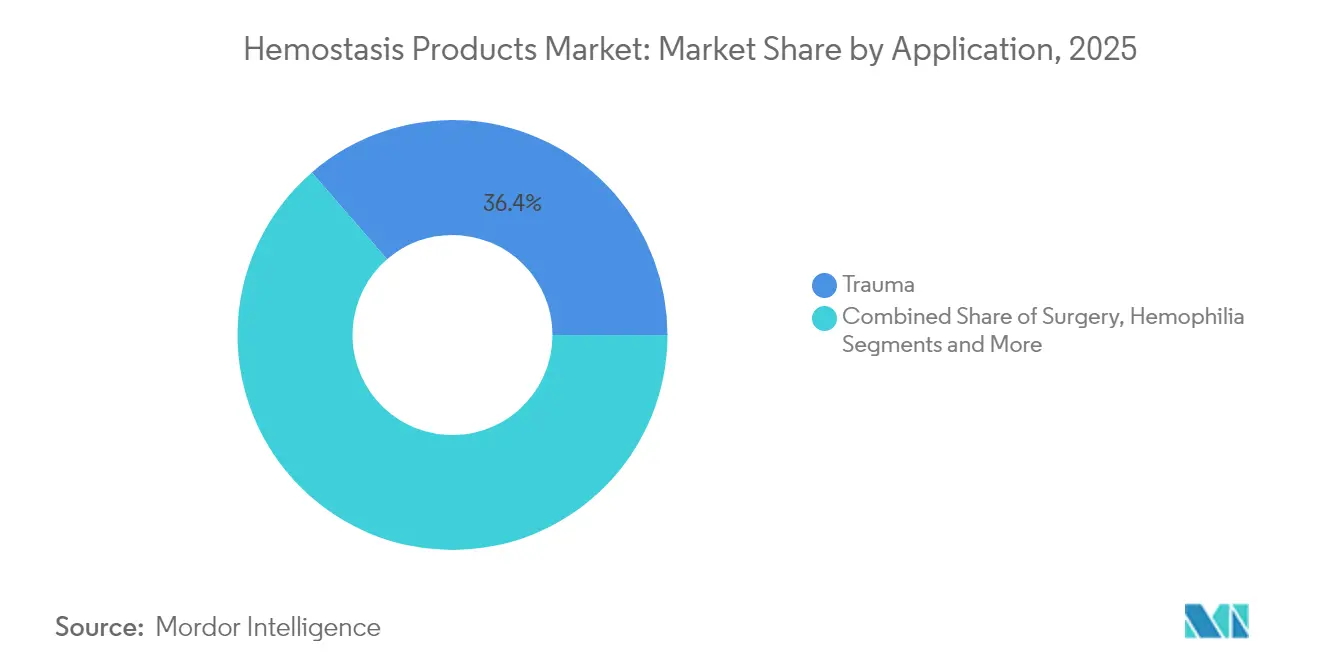
- Por aplicação, o atendimento ao trauma capturou 36,35% da demanda em 2025 e as aplicações cirúrgicas estão avançando a um CAGR de 7,31% até 2031.
- Por usuário final, os hospitais responderam por 65,05% do consumo em 2025, enquanto clínicas e centros ambulatoriais têm previsão de crescimento mais rápido, a um CAGR de 8,91%.
- Por geografia, a América do Norte deteve 42,38% da receita de 2025; a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 9,46%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do Volume de Procedimentos de Trauma e Cirúrgicos | +1.2% | Global, com a Ásia-Pacífico liderando o crescimento | Médio prazo (2 a 4 anos) |
| Inovação Rápida de Produtos em Hemostáticos Tópicos e Avançados | +1.8% | Centros de inovação da América do Norte e da União Europeia | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Cirurgias Minimamente Invasivas e Robóticas | +1.1% | América do Norte, União Europeia, mercados selecionados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Comorbidades Ligadas ao Envelhecimento da População Ampliando o Público-Alvo | +0.9% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Demanda Militar por Plasma Estável em Prateleira e Sangue Sintético | +0.4% | EUA, aliados da OTAN, regiões de conflito | Curto prazo (≤ 2 anos) |
| Géis de Peptídeos Automontáveis Inovadores para Sangramento Gastrointestinal | +0.3% | Global, adoção inicial em mercados avançados | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Volume de Procedimentos de Trauma e Cirúrgicos
A carga cirúrgica global está crescendo, com o Sul da Ásia enfrentando sozinho um déficit de acesso de 1,6 bilhão de pacientes que agora é uma prioridade de política. As diretrizes atualizadas de ressuscitação para controle de danos colocam o controle de hemorragia à frente do manejo das vias aéreas, reduzindo a mortalidade por exsanguinação em 65% e ampliando a demanda de linha de frente por agentes tópicos de ação rápida[1]. A medicina de campo militar — particularmente o Sistema de Trauma Conjunto — normalizou o uso precoce de hemoderivados, e seus protocolos estão se difundindo nas redes civis de trauma. Essas mudanças ampliam o mercado de produtos para hemostasia ao incorporar o controle de sangramento em cada etapa do manejo do paciente, desde a triagem à beira da estrada até as salas de cirurgia avançadas. Os fornecedores que oferecem kits integrados que combinam diagnósticos, géis tópicos e concentrados de fatores captarão hospitais que buscam aquisição simplificada.
Inovação Rápida de Produtos em Hemostáticos Tópicos e Avançados
Os hidrogéis de peptídeos automontáveis atingem a hemostasia em segundos, permanecem transparentes para visualização e evitam riscos de transmissão de patógenos associados a tecidos animais. As colas de fibrina com reticulação sequencial formam vedações de rede dupla em 15 segundos, superando os selantes de fibrina convencionais que precisam de minutos para polimerizar. As micropartículas reativas covalentes criam coágulos reforçados mesmo sob pressão arterial, alcançando controle em menos de 20 segundos em modelos pré-clínicos[2]. A aprovação pela FDA do Traumagel de origem vegetal valida o caminho comercial para ativos biomiméticos. Essa onda de inovação impulsiona o mercado de produtos para hemostasia ao substituir agentes lentos à base de plasma por formulações ágeis que se integram perfeitamente aos fluxos de trabalho cirúrgicos modernos.
Adoção Crescente de Cirurgias Minimamente Invasivas e Robóticas
Sistemas robóticos concorrentes como Senhance, Revo-i e Hugo estão reduzindo os custos por procedimento e ampliando o acesso além dos centros de adoção inicial. Portas de acesso menores, no entanto, restringem o alcance dos instrumentos, tornando os agentes hemostáticos em spray ou fluidos indispensáveis para cobrir superfícies de sangramento difuso. Módulos de inteligência artificial que preveem o risco de sangramento em tempo real permitem que os cirurgiões antecipem a aplicação hemostática, reduzindo o tempo cirúrgico e melhorando os resultados. Hospitais que adquirem novas plataformas robóticas estão simultaneamente revisando seus formulários para incluir agentes hemostáticos compatíveis, aumentando os valores médios de pedidos para os fornecedores.
Comorbidades Ligadas ao Envelhecimento da População Ampliando o Público-Alvo
Pacientes mais idosos frequentemente combinam regimes anticoagulantes com fragilidade vascular, aumentando a complexidade do sangramento intraoperatório. Agentes de reversão direcionados, como andexanet alfa e idarucizumabe, aumentaram a confiança dos médicos no manejo agressivo da anticoagulação. Os inibidores do fator XI prometem menor risco de sangramento, mas não eliminarão a necessidade de controle tópico dentro do campo cirúrgico. A heparina bioengenheirada reduz a dependência de cadeias de suprimento suínas e oferece consistência de lote que apoia a dosagem baseada em evidências. Em conjunto, esses desenvolvimentos ampliam o mercado de produtos para hemostasia à medida que os cirurgiões tratam uma coorte crescente de pacientes idosos de alto risco.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Obstáculos Regulatórios e de Reembolso Globais Rigorosos | -1.4% | Global, variando por jurisdição regulatória | Longo prazo (≥ 4 anos) |
| Alto Custo dos Selantes Ativos em Ambientes com Poucos Recursos | -0.8% | Mercados emergentes, sistemas de saúde rurais | Médio prazo (2 a 4 anos) |
| Cadeias de Suprimento Biológicas Frágeis (Trombina Bovina/Suína) | -0.6% | Global, concentrado em regiões de origem animal | Curto prazo (≤ 2 anos) |
| Pipeline de Inibidores de FXIa Canibalizando Produtos Infusíveis | -0.4% | Mercados desenvolvidos com anticoagulação avançada | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Obstáculos Regulatórios e de Reembolso Globais Rigorosos
A FDA recentemente reclassificou os analisadores de coagulação viscoelástica para Classe II, adicionando encargos de sistema de qualidade e dados clínicos para os fabricantes de dispositivos. O Regulamento de Dispositivos Médicos da Europa prolongou as filas de revisão, atrasando os lançamentos de pequenas empresas e inclinando o mercado de produtos para hemostasia em favor dos incumbentes com infraestrutura regulatória. A reforma de pagamento é igualmente desafiadora; as novas regras de agrupamento do CMS podem restringir a cobertura para curativos derivados de sangue autólogo, forçando os hospitais a justificar gastos premium por meio de resultados concretos.
Alto Custo dos Selantes Ativos em Ambientes com Poucos Recursos
Os selantes avançados podem custar várias centenas de USD por unidade, um obstáculo significativo onde os orçamentos públicos são escassos. A Cardinal Health estima os custos diretos de episódios de sangramento acima de USD 10.000, mas os tomadores de decisão ainda resistem aos altos preços iniciais dos produtos. Um centro acadêmico norte-americano economizou USD 1 milhão ao padronizar a seleção de hemostáticos, comprovando o valor econômico, mas também destacando a necessidade de governança de utilização. Os pós de origem vegetal e os géis de peptídeos prometem redução de custos, mas os comitês de formulário exigem evidências comparativas diretas antes da substituição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Soluções Avançadas Superam as Categorias TradicionaisAs terapias infusíveis retiveram 35,12% da participação do mercado de produtos para hemostasia em 2025, pois os concentrados de fatores continuam sendo essenciais durante sangramentos graves e no manejo da hemofilia. A demanda, no entanto, está se estabilizando à medida que a terapia gênica e os inibidores de FXIa avançam. O mercado de produtos para hemostasia está se voltando para selantes ativos sintéticos e biomiméticos que abordam lacunas de desempenho em velocidade, adesão e imunogenicidade.
As ofertas avançadas têm projeção de crescimento a um CAGR de 9,84% até 2031, definindo o ritmo da expansão do mercado. A aprovação pela FDA do VISTASEAL e do Traumagel de origem vegetal ilustra a disposição regulatória de endossar novos ativos. A intensidade competitiva está aumentando à medida que as multinacionais adquirem startups para acesso a tecnologia, com a aquisição da Inari pela Stryker por USD 4,9 bilhões ampliando o alcance vascular periférico.

Por Formulação:
Aplicações Líquidas Impulsionam a Medicina de PrecisãoOs formatos líquidos e em spray capturaram 38,11% das receitas de 2025, refletindo a preferência dos cirurgiões por sistemas sem mistura que podem ser aplicados por portas laparoscópicas ou braços robóticos. Essa fatia do tamanho do mercado de produtos para hemostasia se beneficia da inovação em dispositivos de aplicação, incluindo aplicadores com bateria que modulam as taxas de fluxo para anatomias complexas.
Os sistemas de matriz e gel estão avançando a um CAGR de 7,84% à medida que as químicas de reticulação sequencial proporcionam vedações em 15 segundos mesmo em tecidos úmidos. Os curativos instantaneamente adesivos que utilizam substratos ultraelásticos ampliam o setor de produtos para hemostasia para reparos torácicos e cardíacos, onde o movimento dos órgãos frustra os curativos tradicionais.
Por Aplicação:
Protocolos de Trauma Reformulam a Dinâmica do MercadoO trauma respondeu por 36,35% do tamanho do mercado de produtos para hemostasia em 2025, à medida que as redes de emergência civis adotam gazes e esponjas injetáveis comprovados em combate. A introdução dos protocolos de ressuscitação CAB está impulsionando o uso tópico mais precoce e amplo, particularmente em ambientes pré-hospitalares.
O uso cirúrgico tem previsão de crescimento a um CAGR de 7,31% até 2031, à medida que os procedimentos robóticos e minimamente invasivos proliferam. Os testes viscoelásticos em tempo real permitem a seleção personalizada de produtos dentro da sala de cirurgia, aumentando o consumo de hemostáticos premium que reduzem o tempo de fechamento.
Por Usuário Final:
A Economia Hospitalar Impulsiona a Adoção PremiumOs hospitais detiveram 65,05% da participação do mercado de produtos para hemostasia em 2025, apoiados por incentivos de pagamento agrupado que recompensam a redução de complicações. Os comitês de orçamento aprovam cada vez mais selantes de preço mais elevado quando os dados mostram internações mais curtas em unidades de terapia intensiva e menos transfusões de sangue.
As clínicas e os centros ambulatoriais registrarão um CAGR de 8,91% à medida que os pagadores transferem procedimentos para fora dos ambientes de internação. Essas instalações valorizam curativos estáveis à temperatura ambiente, como o novo Hemopatch da Baxter, que evitam custos de cadeia de frio e aceleram o giro. A adoção mais ampla pelo SAMU de plaquetas sintéticas estáveis em prateleira ampliará ainda mais a presença do mercado de produtos para hemostasia além dos muros hospitalares.
Análise Geográfica
Mercado de Produtos para Hemostasia na América do Norte
A América do Norte capturou 42,38% das receitas de 2025, posição reforçada pela alta densidade cirúrgica, rigorosa infraestrutura de ensaios clínicos e expressivo financiamento de P&D de defesa para programas de sangue sintético. As vias de aprovação acelerada da FDA e a Lei de Produção de Defesa promoveram conjuntamente a resiliência da produção doméstica após choques de abastecimento, contribuindo para estabilizar a disponibilidade regional de hemostáticos críticos.
Mercado de Produtos para Hemostasia na Europa
Os mercados europeus continuam a estabelecer padrões de segurança; as aprovações da EMA para o marstacimab e o efanesoctocog alfa confirmam a liderança da região em terapêuticas para hemofilia. A adoção varia, contudo, com as economias do sul examinando a relação custo-efetividade antes de uma implementação ampla. Os prazos do Regulamento de Dispositivos Médicos favorecem empresas com sistemas de qualidade maduros, incentivando parcerias entre empresas de médio porte e grandes grupos estratégicos que buscam portfólios complementares.
Mercado de Produtos para Hemostasia na APAC
A Ásia-Pacífico é a área de crescimento mais rápido do mercado de produtos para hemostasia, à medida que a infraestrutura hospitalar se moderniza e os atrasos em cirurgias eletivas são resolvidos. O anúncio do Japão de um sangue sintético com prazo de validade de dois anos ressalta a capacidade de inovação regional. A lacuna de acesso cirúrgico no Sul da Ásia cria uma demanda latente que deverá ser liberada à medida que os programas de cobertura universal de saúde se expandam. Os incentivos à fabricação local estão atraindo investimentos para plantas de fracionamento de plasma e síntese de peptídeos, reduzindo a dependência de importações e diversificando o abastecimento global.
Panorama regulatório
Os produtos de hemostasia abrangem a supervisão de dispositivos, biológicos e produtos combinados, portanto a estratégia regulatória é uma palanca direta sobre o tempo de lançamento no mercado. Nos Estados Unidos, os hemostáticos absorvíveis geralmente seguem o marco regulatório de dispositivos da FDA (incluindo o 21 CFR 878.4490 para agentes hemostáticos absorvíveis, quando aplicável), enquanto os selantes e curativos avançados podem exigir submissões com maior nível de evidência e controle de alterações pós-aprovação por meio de suplementos, como refletido nas ações da FDA sobre produtos como PerClot Polysaccharide Hemostatic System (suplemento PMA P210036/S005, abril de 2025) e SURGIFLO Hemostatic Matrix (suplemento PMA P990004/S075, julho de 2025).
Os requisitos de conformidade em qualidade e cadeia de suprimentos foram ainda mais rigorosos com a entrada em vigor do Quality Management System Regulation (QMSR) da FDA em 2 de fevereiro de 2026, que incorpora a ISO 13485:2016 por referência ao 21 CFR Part 820, afetando tanto os fabricantes quanto os fornecedores críticos que dão suporte a hemostáticos tópicos e avançados. As considerações comerciais e de sourcing também ganharam prioridade na agenda de conformidade em 2026, após o USTR sinalizar tarifas adicionais da Seção 301 impactando certas importações de origem europeia, levando empresas de tecnologia médica a reavaliar suas estruturas de aquisição e fabricação diante de riscos de custo e continuidade.
Cenário Competitivo
A consolidação do mercado está se acelerando à medida que fabricantes diversificados de dispositivos buscam adjacência tecnológica. A aquisição da Biolife pela Merit Medical por USD 120 milhões garantiu tecnologia proprietária de pó de origem vegetal que complementa seus produtos de acesso, permitindo o agrupamento em portfólios de trauma e vascular. A aquisição da Inari pela Stryker adiciona expertise em trombectomia, posicionando a empresa para oferecer uma plataforma completa de remoção de sangramento e coágulos, atraente para suítes de laboratório de cateterismo híbrido.
A entrada da Werfen no campo da coagulação no ponto de atendimento por meio da Accriva Diagnostics sinaliza interesse na convergência diagnóstico-terapêutica, tema ecoado pela planejada aquisição de intervenção vascular pela Teleflex, que amplia seu conjunto de ferramentas para gestão de sangramento. Grandes grupos com capacidade de distribuição podem acelerar ativos inovadores por meio de canais de vendas compartilhados, elevando as barreiras de entrada para startups independentes.
Há espaço inexplorado em mercados com poucos recursos, onde o custo continua sendo um fator limitante. O trabalho financiado pelo NIH em sangue sintético Nano-RBC e os projetos de plasma universal da DARPA podem eventualmente gerar spin-outs licenciados focados em indicações para mercados emergentes. Os fornecedores que se alinham com os incentivos de fabricação regional e constroem portfólios robustos sem necessidade de cadeia de frio se diferenciarão à medida que as políticas de aquisição enfatizem a resiliência.
Líderes do Setor de Produtos para Hemostasia
-
Abbott Laboratories
-
Baxter International, Inc.
-
Medtronic plc
-
Becton Dickinson (BD)
-
CSL Behring
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos para Hemostasia Empresas cobertas neste relatório
- Abbott Laboratories
- Baxter
- Becton Dickinson (BD)
- CSL Behring
- Grifols
- Johnson & Johnson
- Medtronic
- Pfizer
- Tricol Biomedical
- CryoLife
- Integra LifeSciences
- B. Braun
- Teleflex
- Zimmer Biomet
- Hemostasis
- Marine Polymer Technologies
- LifeBond Ltd.
- KitoTech Medical
- Arch Biomedical
Oportunidades de mercado e perspectivas futuras
As oportunidades estão concentradas em formatos tópicos avançados que se adequam a fluxos de trabalho minimamente invasivos e robóticos e reduzem a variabilidade no ponto de atendimento. A configuração Hemopatch da Baxter para temperatura ambiente e sua expansão além dos mercados iniciais, incluindo a entrada na Nova Zelândia durante 2025, aponta para espaços em branco impulsionados por operações de sala cirúrgica e logística para produtos que eliminam restrições de refrigeração, simplificam o armazenamento e apoiam uma rotatividade de casos mais rápida em hospitais e ambientes ambulatoriais.
As expansões de rótulo e as indicações pediátricas também ampliam o espaço comercial tanto em soluções infusíveis quanto avançadas, apoiadas por ações recentes da FDA. Exemplos incluem a Teleflex, que recebeu a autorização 510(k) da FDA em abril de 2025 para indicações expandidas do QuikClot Control+ Hemostatic Device, e a Grifols, que obteve aprovação da FDA para o VISTASEAL em sangramento cirúrgico pediátrico em outubro de 2024, além das aprovações de 2026 que ampliam as opções de profilaxia em distúrbios de sangramento (por exemplo, a aprovação da FDA para o wilate da Octapharma USA para profilaxia de rotina em pacientes pediátricos jovens com doença de von Willebrand). Separadamente, trabalhos acadêmicos de 2026 sobre conceitos de hidrogéis adesivos rápidos em ambiente úmido, incluindo designs de rede dupla e multifuncionais, reforçam um caminho de P&D para hemostáticos focados em trauma voltados ao sangramento não compressível, onde as compressas e pós atuais apresentam limitações práticas.
Desenvolvimentos industriais recentes em Mercado de Produtos para Hemostasia
- Junho de 2026: a Medtronic concluiu a aquisição da Scientia Vascular, fortalecendo seu portfólio de acesso neurovascular. A aquisição amplia o alcance procedimental da Medtronic em ambientes de cuidado baseados em cateter, onde soluções de controle de sangramento são usadas junto com kits de acesso e intervenção.
- Abril de 2025: a Teleflex recebeu a autorização 510(k) da FDA para indicações expandidas do QuikClot Control+ Hemostatic Device, cobrindo todos os graus de sangramento interno e externo. O rótulo mais amplo apoia uma adoção mais ampla de protocolos em ambientes de trauma e cirúrgicos e pode impulsionar compras padronizadas com menos SKUs.
- Outubro de 2024: a Grifols recebeu aprovação da FDA para expandir o uso do VISTASEAL para pacientes pediátricos no controle de sangramento cirúrgico. A extensão do rótulo pediátrico aumenta os casos de uso endereçáveis em centros cirúrgicos especializados e apoia uma penetração mais profunda de selantes de fibrina, onde o acesso ao formulário depende da indicação.
Mercado de Produtos para Hemostasia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado acompanha os produtos utilizados para interromper ou controlar sangramentos durante cirurgias, atendimento a traumas e procedimentos clínicos relacionados, nos quais o produto é aplicado localmente ou fornecido para apoiar a formação de coágulos.
Exclusões de escopo: Excluímos sistemas de diagnóstico de coagulação, dispositivos de fechamento vascular e instrumentos cirúrgicos reutilizáveis que não fornecem um material hemostático.
Visão Geral da Segmentação
- Por Tipo de Produto
- Hemostasia Tópica (Colágeno, Celulose Oxidada Regenerada, Gelatina, Polissacarídeos)
- Hemostasia Infusível (Plasma Fresco Congelado, Concentrado de Plaquetas, Fator VIII, Complexo Protrombínico)
- Hemostasia Avançada (Fluível, Trombina, Fibrina, Sintético)
- Por Formulação
- Matriz e Gel
- Esponja e Curativo
- Pó
- Líquido / Spray
- Por Aplicação
- Trauma
- Cirurgia
- Hemofilia
- Infarto do Miocárdio
- Trombose
- Outros
- Por Usuário Final
- Hospitais
- Clínicas e Centros de Cirurgia Ambulatorial
- Outros
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do contexto de demanda e do fluxo de atendimento, de modo que o modelo esteja ancorado nos locais onde os produtos de controle de sangramento são efetivamente utilizados. Recorremos a fontes públicas como os bancos de dados de dispositivos e comunicações de segurança da FDA dos EUA, as estatísticas de procedimentos e internações do CDC dos EUA, as estatísticas de saúde da OCDE e os indicadores de gastos com saúde do Banco Mundial para compreender a intensidade dos procedimentos e a capacidade do sistema de saúde.
Para converter esse contexto em um modelo de mercado utilizável, também analisamos publicações de hospitais e sociedades cirúrgicas, periódicos clínicos revisados por pares que relatam padrões de adoção por tipo de procedimento, e relatórios anuais e apresentações para investidores de empresas em busca de pistas sobre portfólio e receita geográfica. Para verificações específicas, podemos utilizar assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e finanças, e bancos de dados de patentes para confirmar lançamentos de produtos e cronogramas. Essas fontes documentais são meramente ilustrativas, e também utilizamos outras referências públicas para coletar, validar e esclarecer insumos durante o estudo.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em como cirurgiões, equipes de compras e distribuidores selecionam produtos por tipo de procedimento, e em como o uso por caso muda com os protocolos clínicos e os ciclos orçamentários hospitalares. Também testamos faixas de preços e mudanças de mix entre formatos mecânicos, ativos e fluidos, e validamos as diferenças regionais entre APAC, EMEA e as Américas para que as premissas reflitam o comportamento real de compra.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 12% | APAC: 49% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 19% | Gerentes: 53% | Américas: 21% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído principalmente a partir de uma abordagem de cima para baixo, na qual os volumes de procedimentos e a atividade dos ambientes de atendimento são reconstruídos por região e, em seguida, traduzidos em demanda de produtos utilizando premissas de penetração e uso por caso. Na prática, utilizamos um pequeno conjunto de insumos controláveis, incluindo volumes de grandes cirurgias, cargas de casos de trauma, participação de procedimentos nos quais agentes hemostáticos adjuvantes são clinicamente indicados, média de unidades utilizadas por caso e faixas de preços típicas por formato de produto e local de atendimento.
Após a primeira passagem, os totais são verificados por meio de aproximações seletivas de baixo para cima, como amostragem de receitas de fornecedores por geografia, verificações de canal sobre padrões de compras hospitalares e construções simples de volume multiplicado pelo preço médio de venda para alguns procedimentos de alto uso. Onde sinais diretos estão ausentes para países menores, preenchemos as lacunas utilizando variáveis proxy como internações hospitalares, indicadores de capacidade cirúrgica e gastos com saúde per capita, e então reduzimos as estimativas com base no feedback das entrevistas para evitar superestimar a adoção.
Para as previsões, a análise de cenários é utilizada com um caso base que reflete o crescimento dos procedimentos, a mudança de mix em direção a produtos avançados e fluidos, e a progressão esperada de preços, que é então submetida a testes de estresse com variantes conservadoras e de maior adoção. O caminho final da previsão permanece consistente com o que clínicos e respondentes de compras esperam para mudanças de protocolo, disponibilidade de suprimentos e cronograma orçamentário.
Ciclo de Validação e Atualização de Dados
A validação é feita em etapas para que insumos de grande porte não influenciem silenciosamente o resultado. Comparamos o gasto implícito por procedimento e a intensidade implícita do produto com sinais independentes, como crescimento de procedimentos, comportamento de compras hospitalares e limites conhecidos de adoção clínica, e então verificamos novamente quaisquer valores discrepantes por geografia ou ambiente de atendimento.
Antes da aprovação final, o modelo é revisado por outro analista para identificar erros de unidade, problemas de temporalidade cambial e premissas de mix irrealistas, e recontatamos pontos-chave quando uma variação não pode ser explicada. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como ações regulatórias importantes, recalls de produtos ou mudanças abruptas nos volumes de procedimentos. Imediatamente antes da entrega, realizamos uma revisão final para que os números reflitam os dados públicos mais recentes e o feedback dos especialistas.
Tamanho do Mercado de Produtos para Hemostasia da Mordor Intelligence Comparado a Outras Estimativas Publicadas
É normal observar valores de mercado diferentes para produtos para hemostasia, pois o limite de escopo nem sempre é consistente, e as escolhas de insumos podem variar conforme o ano utilizado e a lógica de precificação aplicada. As diferenças também decorrem de como a demanda orientada por procedimentos é convertida em volumes de produtos e de quanto feedback primário é utilizado para corrigir as premissas documentais.
Ao acompanhar os volumes de procedimentos e as verificações de uso por caso, e ao atualizar as premissas de preço e mix por meio de recontatos anuais com especialistas, a Mordor Intelligence mantém a estimativa vinculada a produtos que fornecem diretamente um meio hemostático em uso cirúrgico e de trauma, o que pode deslocar os totais em relação a estudos que também incorporam categorias de dispositivos adjacentes ou utilizam intervalos de atualização mais longos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,15 bilhões de USD (2026) | |
| Editora de Saúde A | 1,94 bilhão de USD (2025) | Utiliza um ano base diferente e um horizonte mais longo, e o dimensionamento pode variar quando a demanda baseada em procedimentos não é recalibrada para o mesmo mix de casos do ano corrente e os níveis de adoção hospitalar. |
| Empresa de Análise B | 1,84 bilhão de USD (2025) | Parte de um valor de 2025 mais baixo e pode aplicar uma inclusão mais ampla em torno de aplicações e agrupamentos de produtos, o que pode alterar os totais dependendo do que é contabilizado como produto para hemostasia versus um dispositivo adjacente. |
A dispersão na tabela é explicada principalmente pelo alinhamento de anos e pelo que é contabilizado dentro do limite do produto, seguido pelas diferenças em como o preço e o mix são projetados para o futuro. Nossa abordagem permanece reproduzível porque cada etapa está vinculada à atividade de procedimentos observável e é então submetida a testes de pressão com entrevistas antes que os totais sejam finalizados.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de produtos para hemostasia?
O mercado de produtos para hemostasia foi avaliado em USD 2,15 bilhões em 2026 e tem projeção de atingir USD 2,78 bilhões até 2031.
Qual categoria de produto está crescendo mais rapidamente?
As soluções sintéticas avançadas e biomiméticas estão registrando o maior crescimento, com uma previsão de CAGR de 9,84% até 2031.
Por que os hemostáticos líquidos e em spray são tão populares entre os cirurgiões?
Eles permitem aplicação precisa com uma mão por portas laparoscópicas ou robóticas e proporcionam polimerização rápida, reduzindo o tempo de procedimento.
Qual é a importância do atendimento ao trauma para a demanda geral do mercado?
As aplicações de trauma representaram 36,35% da demanda de 2025 e continuam a se expandir à medida que os protocolos pré-hospitalares priorizam o controle precoce de hemorragias.
Qual região lidera em participação de mercado?
A América do Norte continua sendo o maior mercado regional, respondendo por 42,38% da receita global de 2025.