
Dimensão e Participação do Mercado de Sistemas de Administração Pulmonar de Fármacos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
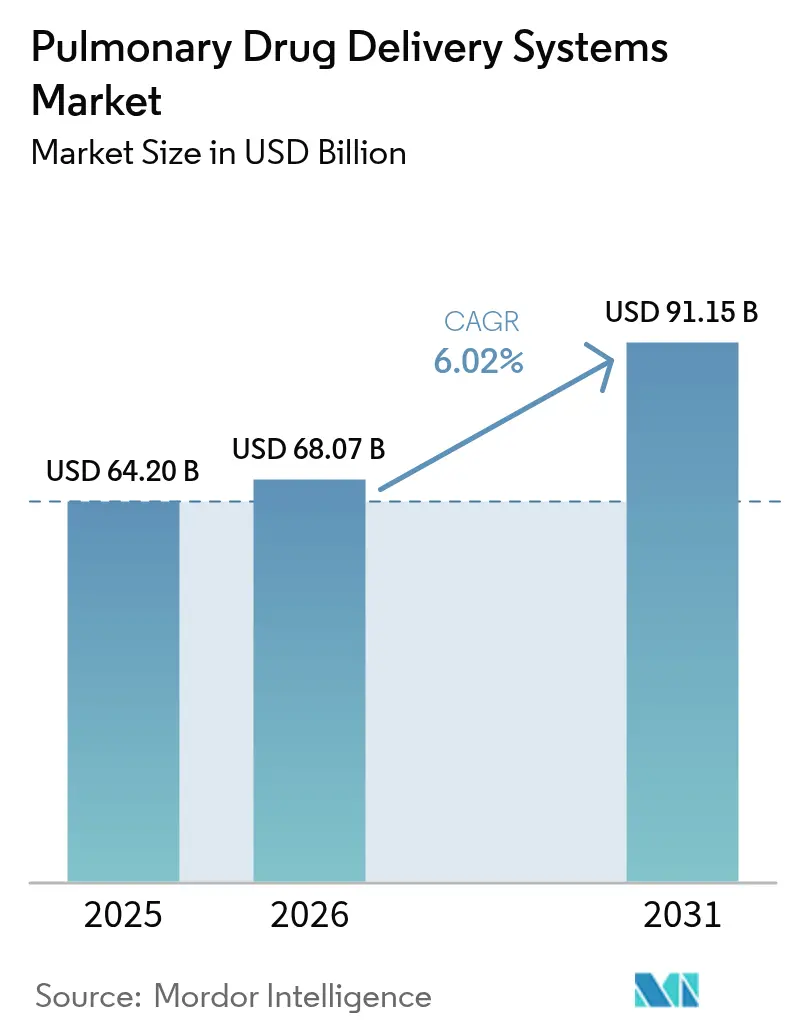
| Tamanho do Mercado (2026) | 68.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 91.15 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.02 % |
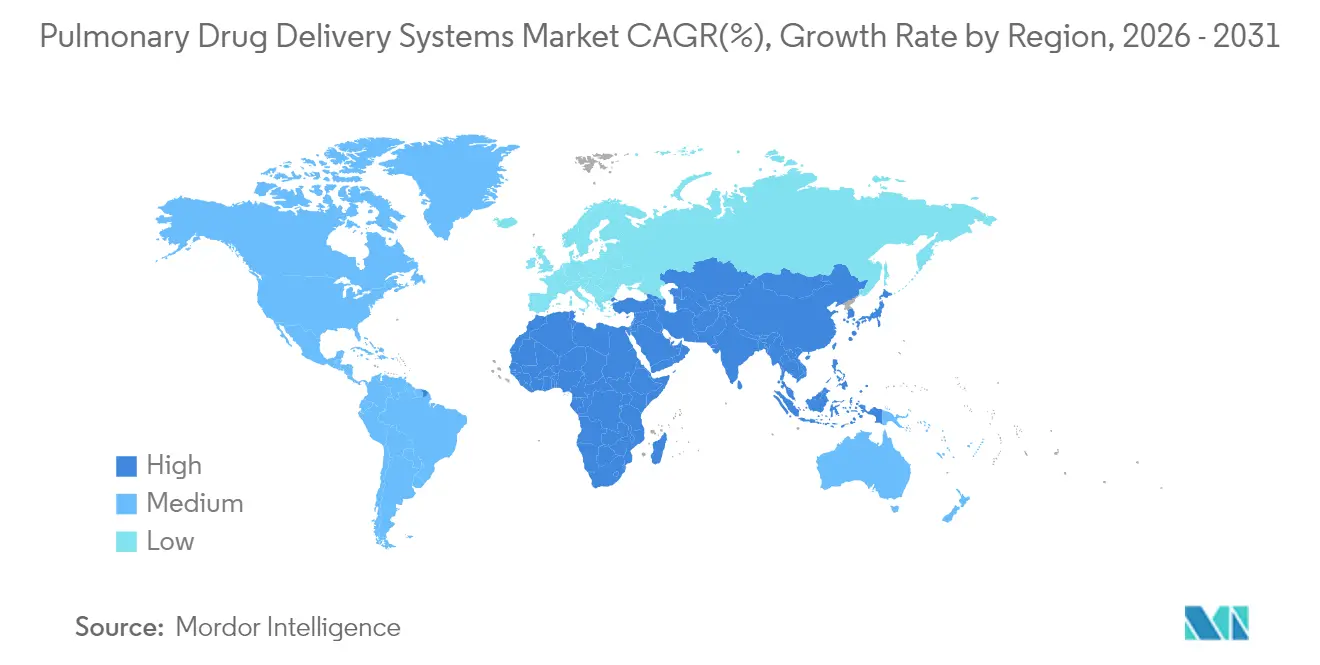
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
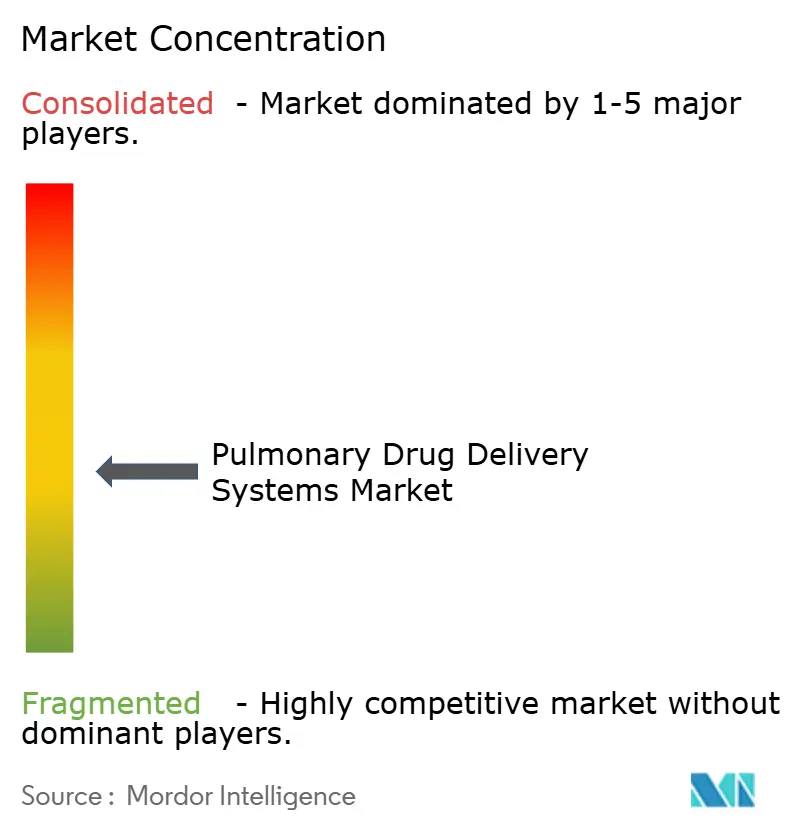
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Administração Pulmonar de Fármacos pela Mordor Intelligence
A dimensão do mercado de sistemas de administração pulmonar de fármacos foi avaliada em USD 64,20 mil milhões em 2025 e estima-se que cresça de USD 68,07 mil milhões em 2026 para atingir USD 91,15 mil milhões até 2031, a um CAGR de 6,02% durante o período de previsão (2026-2031). Esta expansão da dimensão do mercado de sistemas de administração pulmonar de fármacos reflete avanços tecnológicos constantes, envelhecimento demográfico e uma mudança global em direção aos cuidados respiratórios domiciliários. Os fabricantes de dispositivos estão a integrar sensores, contadores de dose com inteligência artificial e painéis de controlo em nuvem em inaladores convencionais, permitindo que os médicos monitorizem a adesão em tempo real. As regulamentações ambientais que exigem propelentes de baixo Potencial de Aquecimento Global estão a catalisar programas rápidos de reformulação, criando um pipeline de vários mil milhões de dólares para inaladores com menor impacto climático. Os avanços em aerossóis de mRNA e terapia génica estão a alargar o espectro terapêutico, abrindo possibilidades que vão muito além da gestão convencional de asma e DPOC. A base de pacientes em rápida expansão da Ásia-Pacífico e as políticas de aquisição favoráveis mantêm a região numa trajetória de crescimento de dois dígitos, enquanto a América do Norte retém a liderança graças a orçamentos consideráveis de I&D e adoção precoce de tecnologias digitais.[1]Associação Americana do Pulmão, Resumo de Tendências da DPOC - Carga,
lung.org
Principais Conclusões do Relatório
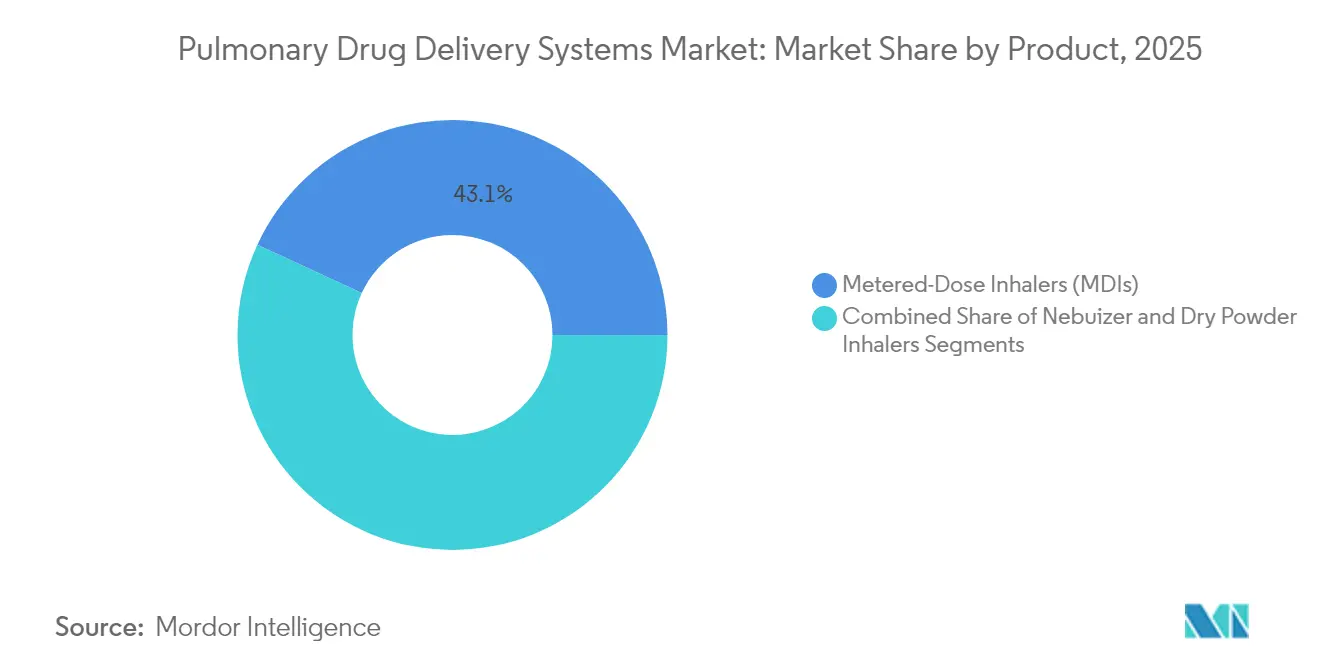
- Por tipo de produto, os inaladores de dose mensurada lideraram com 43,10% da participação no mercado de sistemas de administração pulmonar de fármacos em 2025, enquanto os inaladores de pó seco deverão registar o CAGR mais elevado de 9,12% até 2031.
- Por aplicação, a asma captou 39,05% da dimensão do mercado de sistemas de administração pulmonar de fármacos em 2025; prevê-se que a fibrose cística se expanda a um CAGR de 8,31% até 2031.
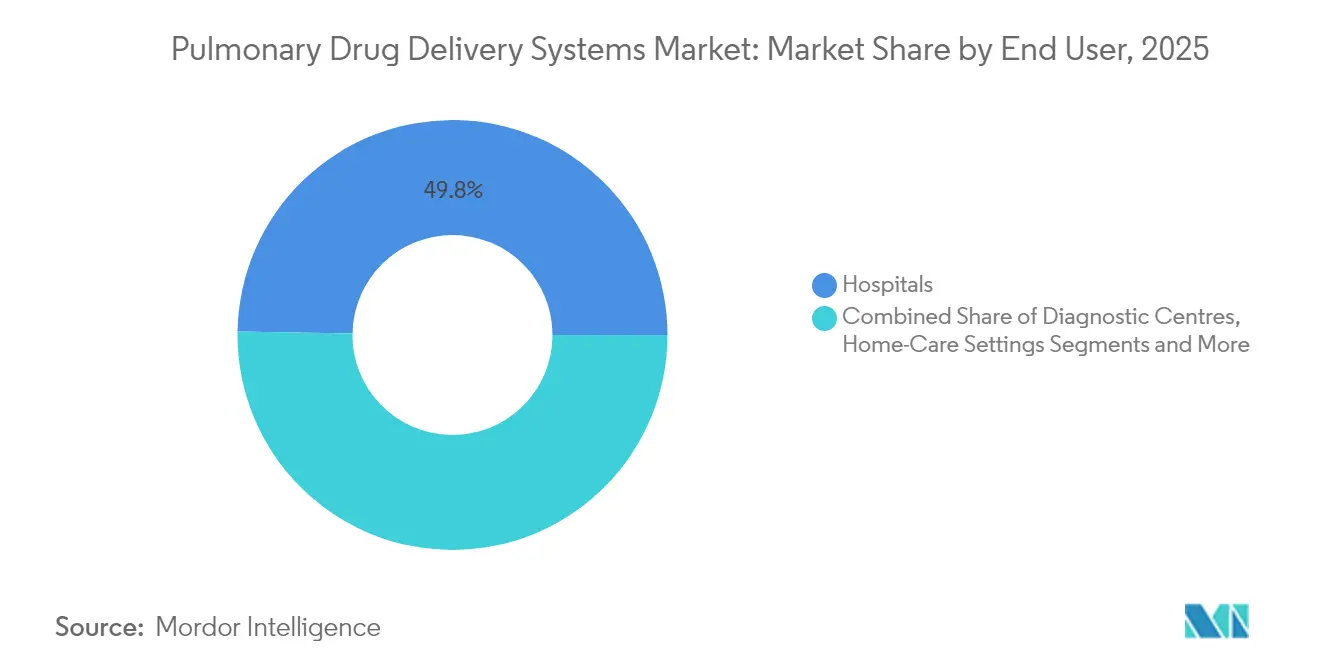
- Por utilizador final, os hospitais detinham a maior quota com 49,75% do mercado de sistemas de administração pulmonar de fármacos em 2025, enquanto os cuidados domiciliários deverão acelerar a um CAGR de 10,05% até 2031.
- Por tecnologia, os dispositivos de operação manual controlavam 67,60% das receitas em 2025; os dispositivos inteligentes de operação digital crescerão a um CAGR de 10,42% até 2031.
- Por geografia, a América do Norte detinha 45,10% da participação no mercado de sistemas de administração pulmonar de fármacos em 2025; a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 9,29%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Avanços tecnológicos na engenharia de dispositivos | +1.2% | Global, adoção precoce na América do Norte e UE | Médio prazo (2-4 anos) |
| Carga crescente de doenças respiratórias e mudança para a via inalatória | +1.8% | Global, elevado na APAC e mercados emergentes | Longo prazo (≥ 4 anos) |
| Envelhecimento da população e impulso para a adesão em cuidados crónicos | +0.9% | América do Norte e UE, expandindo para a APAC | Longo prazo (≥ 4 anos) |
| Regulamentações ambientais impulsionando inaladores sem propelente | +0.7% | UE e Reino Unido a liderar, América do Norte a seguir | Médio prazo (2-4 anos) |
| Pipelines de mRNA / terapia génica direcionados para a administração pulmonar | +0.5% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Inaladores inteligentes e pré-enchíveis domiciliários para cuidados conectados | +0.8% | Global, mais elevado nos mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Avanços Tecnológicos na Engenharia de Dispositivos
Atuadores inteligentes, ativadores por inspiração e nebulizadores de malha vibratória entregam agora mais fármaco nas vias aéreas de pequeno calibre do que os modelos a jato anteriores, melhorando a fração de partículas sub-5 µm de 54,6% para 59,25%. A autorização da FDA para o Smartinhaler da Adherium adiciona registos de adesão em tempo real para o Airsupra e o Breztri, fornecendo aos clínicos dados objetivos sobre a dosagem. A meta-análise confirma que os sistemas de malha vibratória superam os nebulizadores a jato nos cuidados da DPOC, reduzindo as exacerbações e o tempo de tratamento.[2]Feng Zhouzhou, Comparação da Aplicação do Nebulizador de Malha Vibratória e do Nebulizador a Jato na Doença Pulmonar Obstrutiva Crónica: Uma Revisão Sistemática e Meta-análise,
pubmed.ncbi.nlm.nih.gov Os fabricantes estão a testar módulos de inteligência artificial que ajustam os caudais em resposta ao perfil inspiratório do doente, uma funcionalidade que melhora os resultados pediátricos e geriátricos. Estes avanços de engenharia tornam os inaladores mais fáceis de utilizar, reduzindo os erros de técnica e os reinternamentos hospitalares.
Carga Crescente de Doenças Respiratórias e Mudança para a Via Inalatória
A DPOC afetou 213,39 milhões de pessoas em 2021 e foi responsável por 4,0 milhões de mortes, consolidando a inalação como a via preferida tanto para o alívio de sintomas como para os cuidados preventivos. A China por si só regista 45,7 milhões de doentes com asma e 99,9 milhões de doentes com DPOC, um volume que sobrecarrega a capacidade clínica e aumenta a procura de dispositivos que administram o fármaco diretamente nos pulmões. A poluição atmosférica contribui com 41,79% da carga de DPOC em adultos jovens, levando os governos a subsidiar as terapias inaladas. O benralizumab, o primeiro grande avanço na asma-DPOC em cinco décadas, demonstrou uma redução de 30% nas falhas de tratamento face aos regimes com corticosteroides, reforçando a relevância da administração pulmonar direcionada. Os pagadores veem as formulações inaladas como um caminho para menos efeitos sistémicos adversos e estadias hospitalares mais curtas, apoiando as mudanças nos formulários em direção aos produtos em aerossol.
Envelhecimento da População e Impulso para a Adesão à Medicação em Cuidados Crónicos
Apenas 40,9% dos doentes com DPOC inquiridos apresentam elevada adesão, sendo a idade avançada um preditor fundamental de doses em falta. Os inaladores digitais demonstraram um ganho de três pontos nas pontuações de controlo da asma e reduziram as exacerbações graves, provando que os mecanismos de retroalimentação podem reformular comportamentos. O estudo do Digihaler de albuterol confirmou que 78% das inalações domiciliárias geraram dados de caudal analisáveis, permitindo que os médicos orientem os utilizadores remotamente.[3]Equipa Editorial da Nature, Descobrindo padrões de técnica inalatória e uso de broncodilatadores de alívio: o valor de dados objetivos e personalizados provenientes de um inalador digital,
nature.com A nebulização domiciliária ocupa agora uma posição de destaque nas pesquisas de satisfação dos doentes entre os idosos com DPOC, especialmente aqueles que não conseguem coordenar o uso de inaladores de dose mensurada pressurizado.[4]Talwar Deepak, O Papel Emergente da Nebulização para o Tratamento de Manutenção da Doença Pulmonar Obstrutiva Crónica em Domicílio,
journals.lww.com Estas mudanças alinham-se com modelos de cuidados baseados em valor que recompensam os resultados, transformando ferramentas simples de adesão em poderosos diferenciadores de mercado.
Regulamentações Ambientais Impulsionando Inaladores sem Propelente
O regulamento F-gas da UE está a forçar a indústria a substituir os hidrofluorocarbonetos por opções de baixo Potencial de Aquecimento Global, como o HFC-152a e o HFO-1234ze(E), reduzindo a pegada de carbono em até 99%. O Trixeo Aerosphere da AstraZeneca obteve aprovação no Reino Unido com o novo propelente, estabelecendo um modelo para os pedidos globais. Os inaladores de pó seco e os dispositivos reutilizáveis de névoa suave já cumprem os objetivos de carbono sem gases pressurizados e poderão evitar redesenhos dispendiosos de válvulas. Os pioneiros beneficiam de uma imagem de marca positiva e de vias regulatórias mais rápidas, embora os programas de reformulação frequentemente excedam os USD 100 milhões por molécula. Os hospitais e os pagadores estão a adicionar métricas de sustentabilidade aos concursos, acelerando a procura de inaladores ecológicos.
Análise do Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aprovações rigorosas de combinações dispositivo-fármaco em múltiplas jurisdições | -0.8% | Global, complexo na UE e nos EUA | Médio prazo (2-4 anos) |
| Custos da eliminação progressiva de propelentes e estrangulamentos no abastecimento | -0.6% | Global, mais elevado na UE | Curto prazo (≤ 2 anos) |
| Incerteza no reembolso de sensores digitais complementares | -0.4% | América do Norte e UE | Médio prazo (2-4 anos) |
| Escrutínio de resíduos de microplásticos e iões de lítio em dispositivos descartáveis | -0.3% | UE a liderar, expandindo globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aprovações Rigorosas de Combinações Dispositivo-Fármaco em Múltiplas Jurisdições
Os inaladores combinados devem satisfazer tanto os testes de eficácia do fármaco como os de desempenho do dispositivo, prolongando os ciclos de desenvolvimento por anos e inflacionando os orçamentos dos ensaios. As sobreposições de propriedade intelectual em torno das geometrias dos atuadores complicam a entrada dos genéricos, limitando o alívio de preços em muitas regiões. Os complementos digitais exigem uma camada adicional de validação de software, frequentemente desencadeando submissões separadas ao abrigo das diretivas de dispositivos médicos. As empresas de menor dimensão carecem de capital para navegar em vias duplas, arriscando a atenuação da inovação e restringindo a escolha dos doentes.
Custos da Eliminação Progressiva de Propelentes e Estrangulamentos no Abastecimento
A Europa já registou escassez de salbutamol em 21 estados-membros à medida que os fabricantes adaptam as linhas de inaladores de dose mensurada pressurizado para os novos propelentes. A eliminação progressiva do Flovent elevou os custos diretos para os doentes de USD 14 para USD 25 por mês, um aumento que pode reduzir a adesão nos segmentos sensíveis ao preço. Os custos de reformulação variam entre USD 100 e USD 200 milhões por produto, incluindo testes de estabilidade e estudos de bioequivalência. Os fabricantes enfrentam uma corrida para garantir alocações de HFC-152a e HFO-1234ze(E), com os pioneiros a ganharem vantagens na cadeia de abastecimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
A Inovação Impulsiona a Dinâmica CompetitivaOs inaladores de dose mensurada representaram 43,10% da participação no mercado de sistemas de administração pulmonar de fármacos em 2025, mas enfrentam uma pressão ambiental crescente para substituir os propelentes de elevado Potencial de Aquecimento Global por alternativas sustentáveis. Os inaladores de pó seco estão a ganhar terreno a um CAGR de 9,12% até 2031, atraindo doentes idosos que têm dificuldades com a coordenação dos inaladores de dose mensurada e consumidores ambientalmente conscientes que procuram opções sem propelente. Os nebulizadores continuam a ser essenciais para os cuidados agudos e para os doentes com destreza limitada, embora o segmento esteja a transitar dos modelos a jato tradicionais para tecnologias avançadas de malha vibratória e névoa suave que administram a medicação de forma mais eficiente.
O lançamento do AIRSUPRA da AstraZeneca como o primeiro inalador de resgate anti-inflamatório aprovado pela FDA demonstra como a inovação de produtos pode reformular os protocolos de tratamento e criar novos segmentos de mercado. Os nebulizadores de névoa suave estão a ganhar relevância devido ao seu design reutilizável e ao reduzido impacto ambiental, com estudos a confirmar uma redução de 57-71% na pegada de carbono em comparação com os inaladores de dose mensurada pressurizado tradicionais. Os nebulizadores ultrassónicos estão a despertar renovado interesse à medida que os avanços tecnológicos melhoram o controlo da formação de gotículas e reduzem os tempos de tratamento, tornando-os particularmente valiosos para aplicações pediátricas onde a adesão dos doentes representa desafios. A dimensão do mercado de sistemas de administração pulmonar de fármacos para inaladores de pó seco deverá expandir-se a um CAGR de 9,12% entre 2026-2031, refletindo a crescente preferência por dispositivos sem necessidade de coordenação.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Aplicação:
Os Avanços Terapêuticos Reformulam os Paradigmas de TratamentoAs aplicações em asma dominaram com 39,05% do mercado de sistemas de administração pulmonar de fármacos em 2025, refletindo a elevada prevalência da doença e os protocolos de tratamento estabelecidos nos sistemas de saúde globais. A fibrose cística surge como o segmento de aplicação de crescimento mais rápido com um CAGR de 8,31% até 2031, impulsionado por desenvolvimentos de terapia génica inovadores, incluindo o ensaio LENTICLAIR 1 que testa a terapia génica inalável BI 3720931 em vários países europeus. As aplicações na DPOC estão a beneficiar de tratamentos inovadores como o ensifentrine (Ohtuvayre), que representa o primeiro mecanismo de ação novel para a DPOC em mais de duas décadas, combinando efeitos broncodilatadores e anti-inflamatórios. As aplicações em rinite alérgica estão a expandir-se com sistemas de administração sem agulha como o spray nasal Neffy para reações alérgicas graves, alargando a população de doentes elegível para além dos utilizadores tradicionais de inaladores.
O panorama das aplicações está a sofrer uma transformação através das inovações em mRNA e terapia génica, com múltiplos ensaios clínicos a demonstrar o potencial das intervenções genéticas direcionadas para o pulmão que poderão alterar fundamentalmente os paradigmas de tratamento. Os ensaios da vacina BNT116 para o cancro do pulmão da BioNTech em sete países representam uma expansão significativa da administração pulmonar para além das doenças respiratórias para as aplicações em oncologia. Outras aplicações estão a avançar através de formulações especializadas, como novos pós complexos de ácido hialurónico-vancomicina para infeções pulmonares em doentes com fibrose cística, que demonstram perfis de libertação prolongada superiores a 24 horas. A dimensão do mercado de sistemas de administração pulmonar de fármacos para as aplicações em fibrose cística deverá crescer a um CAGR de 8,31% até 2031, refletindo o impacto destas inovações terapêuticas.
Por Utilizador Final:
A Evolução do Ambiente de Cuidados Impulsiona os Padrões de AdoçãoOs ambientes de cuidados domiciliários estão a avançar a um CAGR de 10,05% até 2031, superando os outros segmentos de utilizadores finais à medida que os sistemas de saúde adotam modelos de cuidados descentralizados e os doentes priorizam a conveniência do tratamento. Esta mudança acelerou durante a pandemia de COVID-19, que alterou fundamentalmente as preferências de prestação de cuidados de saúde ao encorajar a monitorização remota e a adoção da telessaúde para a gestão de doenças respiratórias. Os hospitais mantêm a sua posição como o maior segmento de utilizadores finais com 49,75%, alavancando sistemas avançados de nebulização e a experiência das equipas para gerir exacerbações agudas e iniciar protocolos de tratamento. Os centros de diagnóstico estão a registar um crescimento constante à medida que o rastreio de doenças respiratórias se torna mais prevalente, particularmente nos mercados emergentes onde os programas de deteção precoce estão a expandir o acesso aos cuidados.
O panorama dos utilizadores finais está a ser remodelado por inovações tecnológicas que permitem uma gestão eficaz da terapia domiciliária sem comprometer os resultados clínicos. Os nebulizadores inteligentes e os inaladores conectados facilitam a monitorização remota dos doentes, permitindo que os prestadores de cuidados de saúde acompanhem a adesão à medicação e ajustem os protocolos de tratamento sem necessitar de consultas presenciais. A terapia de nebulização domiciliária está a ganhar aceitação entre os doentes idosos com DPOC que não conseguem utilizar eficazmente os inaladores manuais, com estudos a mostrar elevadas taxas de satisfação dos doentes e melhores resultados de qualidade de vida. A transição para os cuidados domiciliários é suportada por alterações nas políticas de reembolso que favorecem ambientes de tratamento custo-efetivos, embora persistam desafios em garantir uma manutenção adequada dos dispositivos e educação dos doentes em ambientes não clínicos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Tecnologia:
A Integração Digital Transforma o Envolvimento dos DoentesOs dispositivos de operação manual detinham 67,60% da participação no mercado de sistemas de administração pulmonar de fármacos em 2025, refletindo a sua presença estabelecida e fiabilidade em situações de emergência e em contextos com recursos limitados. Os dispositivos inteligentes de operação digital estão a registar uma adoção rápida com um CAGR de 10,42% até 2031, impulsionada pela transformação digital da saúde e pela crescente procura de soluções de saúde conectada que melhoram os resultados do tratamento. Esta mudança tecnológica reflete alterações fundamentais nas expectativas de cuidados dos doentes, com os inaladores digitais a fornecer dados objetivos sobre a adesão à medicação e a técnica inalatória que permitem a otimização personalizada do tratamento. Apesar das diretrizes clínicas apoiarem a sua utilização, a adoção de inaladores inteligentes permanece baixa, com apenas 14,5% dos adultos com asma moderada a grave a ter prescrito regimes de terapia SMART, indicando um potencial de crescimento significativo à medida que a consciencialização e o reembolso melhoram.
A integração da saúde digital está a criar novas dinâmicas competitivas no mercado de sistemas de administração pulmonar de fármacos, com empresas a desenvolver dispositivos conectados como o companheiro digital Enerzair Breezhaler para o tratamento da asma. A evolução tecnológica vai além da conectividade simples para incluir a otimização de doses com inteligência artificial e análises preditivas para a prevenção de exacerbações, criando valor para além da simples administração de medicação. A integração de sensores e funcionalidades de conectividade adiciona entre USD 50 e USD 100 por dispositivo aos custos de fabrico, criando pressões de preços que podem limitar a adoção em mercados sensíveis ao preço. No entanto, a proposta de valor a longo prazo de uma melhor adesão e de hospitalizações reduzidas está a impulsionar o interesse dos pagadores em cobrir os prémios dos dispositivos digitais, apoiando o crescimento contínuo neste segmento.
Análise Geográfica
Mercado de Sistemas de Administração Pulmonar de Medicamentos na América do Norte
A América do Norte deteve 45,10% do mercado de sistemas de administração pulmonar de medicamentos em 2025, beneficiando-se de uma cobertura robusta de seguros, adoção precoce de inaladores inteligentes e aprovações ágeis da FDA para dispositivos inovadores. Lançamentos recentes como AIRSUPRA e Yutrepia sustentam a demanda, enquanto programas de P&D público-privados aceleram as transições para propelentes de nova geração. Canadá e México expandem-se de forma constante, impulsionados pelo envelhecimento populacional e pelo acesso mais amplo a terapias de manutenção, embora o uso de dispositivos premium fique aquém dos Estados Unidos.
Mercado de Sistemas de Administração Pulmonar de Medicamentos na Ásia-Pacífico
A Ásia-Pacífico avança a um CAGR de 9,29% até 2031, impulsionada por grandes contingentes de pacientes com asma e DPOC, ampliação do reembolso e fabricação local que reduz os custos dos dispositivos. Somente a China contabiliza 45,7 milhões de pacientes com asma e 99,9 milhões com DPOC, gerando licitações em grande escala para sistemas de pó seco e nebulizadores de malha. A Índia está se preparando para a insulina inalada Afrezza, sinalizando abertura a aerossóis inovadores. Japão, Austrália e Coreia do Sul lideram a adoção regional de inaladores conectados à medida que os governos promovem a telessaúde.
Mercado de Sistemas de Administração Pulmonar de Medicamentos na EMEA e na América do Sul
A Europa concentra-se na sustentabilidade, com a aprovação pelo Reino Unido de inaladores com propelente HFO-1234ze(E) estabelecendo um referencial de baixo carbono. Alemanha e França fornecem tecnologia crítica de válvulas e atuadores, enquanto a escassez de salbutamol em toda a UE expõe riscos na cadeia de suprimentos durante as transições de propelentes. Europa Oriental, Oriente Médio e África, e América do Sul registram volumes crescentes à medida que os recursos fluem para iniciativas de qualidade do ar e plantas de montagem locais.

Panorama regulatório
Os sistemas de administração pulmonar de fármacos situam-se normalmente na interface entre medicamento e dispositivo combinados, com a supervisão dividida de acordo com o modo de ação principal (por exemplo, os percursos da FDA dos EUA conduzidos pelo CDER ou pelo CDRH) e escrutínio adicional quando são incluídas funcionalidades de adesão e conectividade habilitadas por software. Na Europa, a Agência Europeia de Medicamentos (EMA) adotou revisões à orientação fundamental sobre produtos orais inalados em 14 de julho de 2025 (qualidade farmacêutica de medicamentos para inalação e uso nasal, e equivalência terapêutica entre OIPs para asma/DPOC), e ambas as revisões entraram em vigor em 1 de fevereiro de 2026, reforçando as expectativas para a caracterização de produtos, comparabilidade e dossiês de equivalência utilizados em aprovações e alterações de ciclo de vida.
A reformulação orientada para a sustentabilidade é agora um fluxo de trabalho regulatório para os pMDIs na UE, uma vez que a transição para propelentes de baixo potencial de aquecimento global (LGWP) é apoiada por orientações científicas da EMA alinhadas com o Regulamento (UE) 2024/573 relativo a gases fluorados com efeito de estufa. Esta abordagem aumenta o volume de dados multidisciplinares necessários ao transitar produtos estabelecidos para novos propelentes. As normas de dispositivos continuam a evoluir em paralelo, incluindo a ISO 80369-1:2025 (conectores de pequeno calibre, publicada em 10 de outubro de 2025) e a ISO 80601-2-74:2026 (equipamento de humidificação respiratória, publicada em 10 de abril de 2026), que influenciam os controlos de design, os testes e as práticas de documentação para os ecossistemas de administração respiratória conectados utilizados em ambientes hospitalares e de cuidados domiciliários.
Análise da cadeia de valor
A cadeia de valor abrange fornecedores de IFA e excipientes, especialistas em engenharia de partículas e formulação (incluindo secagem por pulverização para DPIs), fabricantes de dispositivos e componentes (frascos pressurizados, válvulas, atuadores e elementos de malha microusinada para nebulizadores avançados), integradores de produtos combinados e proprietários de marcas farmacêuticas que conduzem evidência clínica, submissões regulatórias e comercialização. A jusante, a distribuição percorre a aquisição hospitalar, a farmácia de retalho e especializada, e os canais de cuidados domiciliários. Os dispositivos digitalmente habilitados adicionam camadas de nuvem, análise e governação de dados que estendem a cadeia até à validação de software e à conformidade em cibersegurança.
A transição de propelentes e os componentes de alta precisão são pontos de estrangulamento fundamentais. Garantir propelentes LGWP (como o HFA-152a ou o HFO-1234ze(E)) e qualificar válvulas e geometrias de atuadores compatíveis pode limitar a capacidade e prolongar as mudanças de linha. Parcerias recentes apontam para uma reconfiguração contínua da cadeia, incluindo a expansão da colaboração entre a Chiesi Group e a Bespak para aumentar a capacidade de fabrico de pMDIs no local da Bespak em Holmes Chapel, no âmbito do programa Carbon Minimal Inhaler, e a parceria da Experic com a Flurry Powders para combinar capacidades de formulação, secagem por pulverização e fabrico clínico em conformidade com as GMP para produtos de inalação e nasais. Movimentos de licenciamento regional e comercialização local, como o acordo de licenciamento exclusivo da AeroDel com a Zydus Lifesciences para o intensificador pMDI Aerolife Mini na Índia, mostram também como as empresas utilizam parceiros locais para melhorar o acesso e a formação em técnica de inalação, mantendo o know-how central do dispositivo centralizado.
Panorama Competitivo
O mercado de sistemas de administração pulmonar de fármacos é moderadamente fragmentado. AstraZeneca, GlaxoSmithKline e Boehringer Ingelheim dominam as terapias de marca e controlam importantes patrimónios de patentes sobre propelentes e geometrias de atuadores. Philips, PARI e Omron lideram a engenharia de dispositivos, impulsionando plataformas de malha vibratória e névoa suave que reduzem o desperdício de fármaco e a carga de carbono.
A concorrência gira agora em torno de dois temas: propelentes favoráveis ao clima e complementos digitais. Os pioneiros como a AstraZeneca concluíram o trabalho clínico para os inaladores de dose mensurada de próxima geração com base em HFO, ganhando uma vantagem regulatória e boa vontade junto das marcas. Os fornecedores de sensores inteligentes como a Adherium obtêm autorizações da FDA que transformam inaladores convencionais em ferramentas de cuidados conectados, criando receitas recorrentes de software como serviço.
As fusões e aquisições e o licenciamento permanecem ativos à medida que as empresas farmacêuticas procuram conhecimentos sobre dispositivos e as empresas tecnológicas perseguem cargas terapêuticas. Os fabricantes regionais na China e na Índia escalam inaladores de pó seco de baixo custo, desafiando as multinacionais em concursos sensíveis ao preço. Os novos intervenientes em mRNA e terapia génica procuram parceiros com experiência em aerossóis para alcançar as vias aéreas distais. O resultado é uma rivalidade dinâmica onde as credenciais de sustentabilidade, a análise de dados e a capacidade de reformulação rápida determinam a participação no mercado de sistemas de administração pulmonar de fármacos.
Líderes da Indústria de Sistemas de Administração Pulmonar de Fármacos
Novartis AG
Boehringer Ingelheim International GmbH
GlaxoSmithKline plc.
Cipla
AstraZeneca
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Administração Pulmonar de Medicamentos
- AstraZeneca
- Boehringer Ingelheim
- Chiesi Farmaceutici
- Cipla
- ElevateBio / Aerogen
- GF Health Products
- GlaxoSmithKline
- Gilbert Technologies
- H&T Presspart
- Koninklijke Philips
- Merck
- Novartis
- OMRON
- PARI Pharma
- Propeller Health
- Resmed
- Sunovion Pharma
- Teva Pharmaceutical Industries
- Vectura Group
- Aptar Pharma

Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade é acelerar a transição para plataformas de inalação com menor pegada de carbono, combinando programas de propelentes LGWP com capacidade escalável de componentes e enchimento-acabamento, particularmente na Europa, onde as orientações da EMA para as transições de propelentes LGWP se alinham com o Regulamento (UE) 2024/573. Os marcos clínicos e regulatórios do período reforçam os percursos de comercialização para formatos pulmonares mais recentes. O pó para inalação YUTREPIA (treprostinil), da Liquidia, recebeu aprovação da FDA dos EUA em maio de 2025, utilizando a tecnologia PRINT da empresa para administração pulmonar profunda, e a GSK reportou dados positivos de fase III em outubro de 2025 para um MDI Ventolin de próxima geração que utiliza o propelente de baixo carbono HFA-152a, indicando um investimento sustentado em pMDIs em vez de uma transição pura para DPIs.
Também há espaço em branco visível na administração inteligente e assistida para cuidados domiciliários, onde dispositivos e interfaces aprovados expandem a adoção além dos utilizadores de inaladores coordenados. As aprovações da FDA para hardware de administração especializado, como o Nebulizador de Malha Ativado por Respiração AdheResp Smart, da Hcmed Innovations (junho de 2025), e o FindAir ONE para pMDI como interface direta do paciente com nebulizador (2 de junho de 2026), apoiam novos modelos de cuidados que combinam o acompanhamento da adesão e a inalação guiada com produtos farmacêuticos já estabelecidos. Em paralelo, os biológicos inalados, os ácidos nucleicos e os programas de terapia génica ampliam o panorama de cargas úteis para os sistemas de administração pulmonar, aumentando a procura por capacidades de CDMO em engenharia de partículas e por plataformas de dispositivos capazes de administrar de forma fiável formulações complexas, cumprindo os requisitos de produtos combinados e de validação de software.
Recent Industry Developments in Mercado de Sistemas de Administração Pulmonar de Medicamentos
- Maio de 2026: A MannKind Corporation anunciou o desenvolvimento de uma formulação de pó seco para inalação (DPI) de ralinepag (MNKD-1501) para a United Therapeutics, no âmbito de uma licença e colaboração expandidas. O programa visa a hipertensão pulmonar e as doenças pulmonares fibróticas e reforça o papel das plataformas DPI além da asma e da DPOC. Também destaca como os desenvolvedores biofarmacêuticos estão a usar parceiros especializados em inalação para acelerar a formulação e a administração habilitada por dispositivos para indicações cardiopulmonares.
- Julho de 2025: A AstraZeneca reportou um parecer positivo do CHMP da UE para o Trixeo Aerosphere como medicamento inalado, utilizando um propelente de próxima geração com potencial de aquecimento global próximo de zero. Este marco avança o percurso regulatório para pMDIs alinhados com o clima e fornece um ponto de referência para futuras submissões de variação e conversões de linha. Também aumenta a pressão competitiva sobre outras carteiras de MDI para gerar dossiês de dados comparáveis para as transições de propelentes.
- Setembro de 2024: A AstraZeneca concluiu o programa clínico que apoia a transição do Breztri/Trixeo Aerosphere para um propelente de próxima geração (HFO-1234ze) com um potencial de aquecimento global substancialmente inferior. A conclusão do trabalho clínico reduz o risco das submissões regulatórias subsequentes e do planeamento da cadeia de fornecimento para inaladores de grande volume. Isto sinalizou um compromisso antecipado com as mudanças de propelentes que podem remodelar os cronogramas de fabrico e a qualificação de componentes em todo o ecossistema de pMDIs.


Mercado de Sistemas de Administração Pulmonar de Medicamentos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange dispositivos e sistemas utilizados para administrar medicamentos nos pulmões através de inalação em ambientes clínicos e domiciliários. Inclui inaladores e sistemas baseados em nebulização utilizados para condições como asma e DPOC, onde a via pretendida é a deposição pulmonar.
Exclusões de âmbito: Excluímos fármacos respiratórios orais e injetáveis, produtos de administração nasal isolados, e acessórios que não administram uma dose por si próprios.
Visão geral da segmentação
- Por Produto
- Inaladores de Pó Seco
- Inaladores de Dose Mensurada
- Nebulizadores
- Nebulizadores a Jato
- Nebulizadores de Névoa Suave
- Nebulizadores Ultrassónicos
- Por Aplicação
- Asma
- DPOC
- Fibrose Cística
- Rinite Alérgica
- Outras Aplicações
- Por Utilizador Final
- Hospitais
- Centros de Diagnóstico
- Ambientes de Cuidados Domiciliários
- Outros Utilizadores Finais
- Por Tecnologia
- Dispositivos de Operação Manual
- Dispositivos de Operação Digital / Dispositivos Inteligentes
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Médio Oriente e África
- CCG
- África do Sul
- Restante do Médio Oriente e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base factual sólida sobre a carga da doença, os padrões de tratamento e o uso de dispositivos por ambiente de cuidados, uma vez que estes dados moldam o conjunto de procura. Consultamos fontes públicas como a Organização Mundial da Saúde, o CDC dos EUA, a Global Initiative for Asthma (GINA), a Global Initiative for Chronic Obstructive Lung Disease (GOLD) e revistas científicas selecionadas com revisão por pares sobre ciência clínica e de aerossóis, para compreender como a administração por inalação é utilizada na prática.
Em seguida, incorporamos relatórios anuais de fabricantes, rótulos de produtos e bases de dados regulatórias (incluindo as bases de dados de dispositivos e fármacos da FDA, e orientações públicas da UE, quando relevante), juntamente com apresentações a investidores e imprensa credível, para acompanhar lançamentos, transições de propelentes e sinais de preços. As estatísticas de comércio de importação e exportação e uma base de dados de expedições ao nível de importação e exportação também são utilizadas seletivamente para verificar os fluxos de dispositivos nos principais centros. Estas fontes não são exaustivas, e revisámos materiais públicos adicionais para captação de dados, verificações cruzadas e esclarecimentos.
Entrevistas e Inquéritos Primários
O trabalho primário é utilizado para testar sob pressão hipóteses que as fontes documentais não respondem bem, especialmente o comportamento de adesão dos pacientes, a mudança entre MDI, DPI e nebulizadores, e a forma como a adoção de cuidados domiciliários está a mudar por região. Falamos com uma combinação de participantes da cadeia de valor de dispositivos, clínicos e partes interessadas dos canais nas Américas, EMEA e APAC, para que os dados reflitam o comportamento de aquisição e prescrição, e colmatamos lacunas através de verificações de acompanhamento quando os números não coincidem.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 13% | APAC: 47% |
| Nível intermédio: 45% | Líderes funcionais/de unidade: 37% | EMEA: 33% |
| Participantes menores: 18% | Gestores: 50% | Américas: 20% |
Dimensionamento e Previsão de Mercado
O nosso modelo começa a partir de uma construção da procura de cima para baixo, que relaciona as populações respiratórias diagnosticadas e tratadas com o uso de terapia por inalação, convertendo depois isso em procura de sistemas de dispositivos por ambiente de cuidados. Para manter os resultados realistas, corroboramo-los com aproximações seletivas de baixo para cima, tais como agregações amostradas por país, utilizando quotas típicas da combinação de dispositivos e faixas de preço médio de venda, seguidas de verificações de canal para ajustar os totais quando a primeira estimativa parece incorreta.
Os dados-chave utilizados no dimensionamento incluem as taxas de prevalência e diagnóstico de asma e DPOC, a proporção de pacientes tratados, a divisão da combinação de dispositivos entre MDI, DPI e nebulizadores, os pressupostos de frequência de substituição e utilização para nebulizadores, e a progressão média de preços para dispositivos e consumíveis em moeda local antes da conversão. Quando as divisões ao nível do país são escassas, utilizamos rácios proxy de mercados semelhantes com percursos de reembolso e de cuidados próximos, validando novamente através de entrevistas. Para a previsão, realizamos análises de cenários para que a adoção de inaladores de baixo GWP, dispositivos inteligentes ou digitalmente habilitados, e a mudança para cuidados domiciliários possa ser ajustada para cima ou para baixo, e a perspetiva final é alinhada com um ritmo de implementação prático descrito por especialistas.
Validação de Dados e Ciclo de Atualização
A validação é conduzida através de verificações cruzadas que comparam os totais modelados com sinais independentes, tais como os conjuntos de pacientes respiratórios, a adoção da terapia e a lógica da combinação de dispositivos ao nível regional. Os valores anómalos são identificados precocemente, os pressupostos são revistos, e voltamos a contactar as fontes quando um dado-chave altera o mercado de forma notável ou quando uma nova atualização regulatória ou de produto altera a combinação.
Segue-se uma revisão analítica em várias etapas, de modo a que a lógica de cálculo, o tratamento das moedas e as transições ano a ano sejam consistentes antes da aprovação final. Os relatórios são atualizados anualmente, e são feitas atualizações intermédias quando ocorrem eventos materiais. Antes da entrega, as atualizações públicas mais recentes são verificadas novamente, para que os clientes recebam uma visão atualizada.
Estimativa da Mordor Intelligence para o Mercado de Sistemas de Administração Pulmonar de Fármacos em Comparação com Outras Estimativas Publicadas
As dimensões de mercado publicadas para os sistemas de administração pulmonar de fármacos podem diferir mesmo quando o tema parece o mesmo, porque os limites e as regras de contagem não estão sempre alinhados. O ano utilizado como ponto de partida, o que é tratado como um sistema de dispositivo versus um acessório, e a forma como os preços são convertidos entre moedas podem todos influenciar o valor final.
Ao acompanhar as mudanças na combinação de dispositivos, as faixas de preços e as verificações anuais de sincronização de moeda, a Mordor Intelligence mantém a estimativa do sistema de administração pulmonar de fármacos ancorada a inaladores e sistemas de nebulização utilizados para deposição pulmonar, o que evita inflacionar os totais com acessórios vagamente definidos ou cestas mais amplas de dispositivos respiratórios.
Comparação de referência
| Fonte | Dimensão do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 64,20 bilhões de USD (2025) | |
| Consultoria Global A | 58,33 bilhões de USD (2025) | Utiliza uma captação de valor de sistema mais restrita em algumas leituras, ao atribuir mais peso às receitas de dispositivos inaladores centrais, tratando partes dos consumíveis relacionados com nebulizadores e a capacitação inteligente adjacente como fora do âmbito em várias regiões. |
| Grupo de Pesquisa do Setor B | 60,11 bilhões de USD (2025) | Aplica pressupostos diferentes sobre a combinação de produtos e a progressão de preços entre MDI, DPI e nebulizadores, e pode utilizar uma sincronização alternativa de conversão de moeda, o que pode comprimir o valor do ano atual quando os preços locais são voláteis. |
A dispersão nos valores é largamente explicada pelo que cada estudo conta dentro do limite do sistema e por como os preços e a conversão são tratados para o mesmo ano. Quando o âmbito é mantido restrito aos dispositivos de administração pulmonar e os dados-chave são verificados novamente entre regiões, o número resultante é mais fácil de rastrear até ao uso pelo paciente, à combinação de dispositivos e ao movimento realista de preços.


Principais Questões Respondidas no Relatório
O que está a impulsionar o crescimento no mercado de sistemas de administração pulmonar de fármacos?
O mercado é principalmente impulsionado pela crescente prevalência de doenças respiratórias, pelos avanços tecnológicos na engenharia de dispositivos, pelas regulamentações ambientais que promovem inaladores sustentáveis, e pela adoção crescente de modelos de cuidados domiciliários que exigem sistemas de administração fáceis de utilizar.
Qual o tipo de dispositivo de administração pulmonar de fármacos que cresce mais rapidamente?
Os inaladores de pó seco estão a registar o crescimento mais elevado com um CAGR de 9,12% até 2031, impulsionados pelo seu design sem propelente, pelos benefícios ambientais e pela facilidade de utilização para doentes que têm dificuldades com os requisitos de coordenação dos inaladores de dose mensurada tradicionais.
Como estão as regulamentações ambientais a afetar as tecnologias de inaladores?
As regulamentações ambientais estão a acelerar a transição de propelentes de elevado Potencial de Aquecimento Global para alternativas sustentáveis como o HFC-152a e o HFO-1234ze(E), que reduzem a pegada de carbono em 85-99% em comparação com os propelentes HFA tradicionais, criando tanto desafios como oportunidades para os fabricantes.
Qual a região que lidera o mercado de sistemas de administração pulmonar de fármacos?
A América do Norte lidera com 45,10% de participação de mercado em 2025, impulsionada por uma infraestrutura de saúde avançada, políticas de reembolso favoráveis e adoção precoce de tecnologias de saúde digital, enquanto a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 9,29% até 2031.
Página atualizada pela última vez em:



