
Tamanho e Participação do Mercado de Drones de Entrega
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
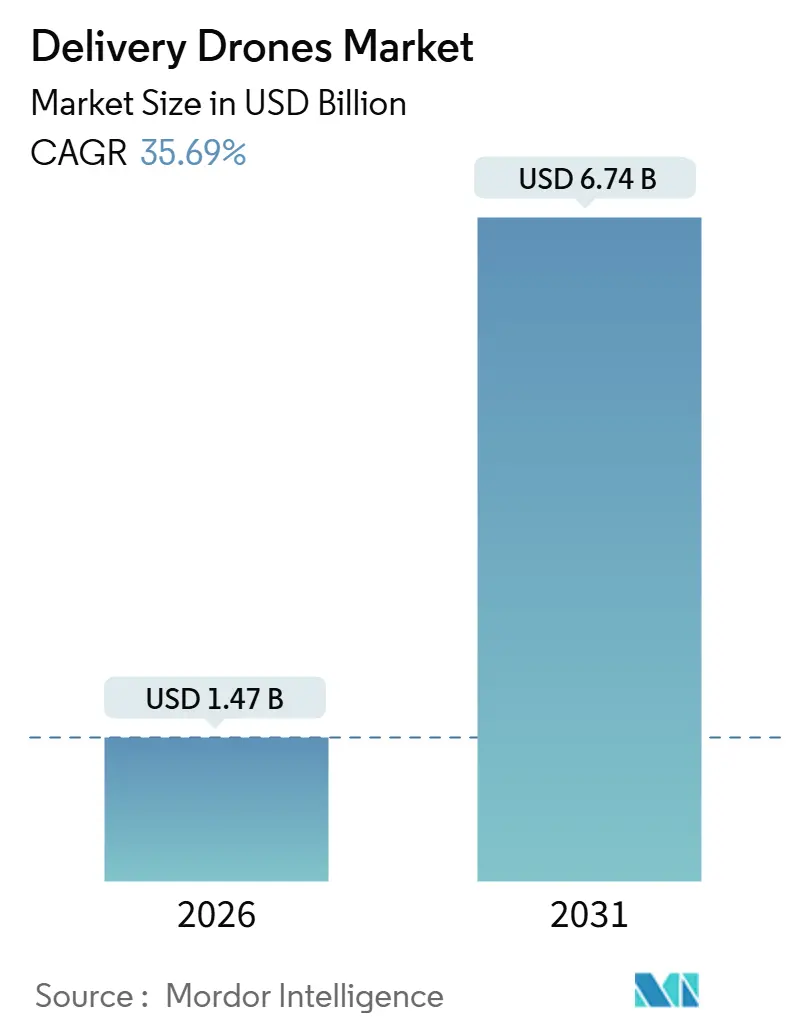
| Tamanho do Mercado (2026) | 1.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.74 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 35.69 % |
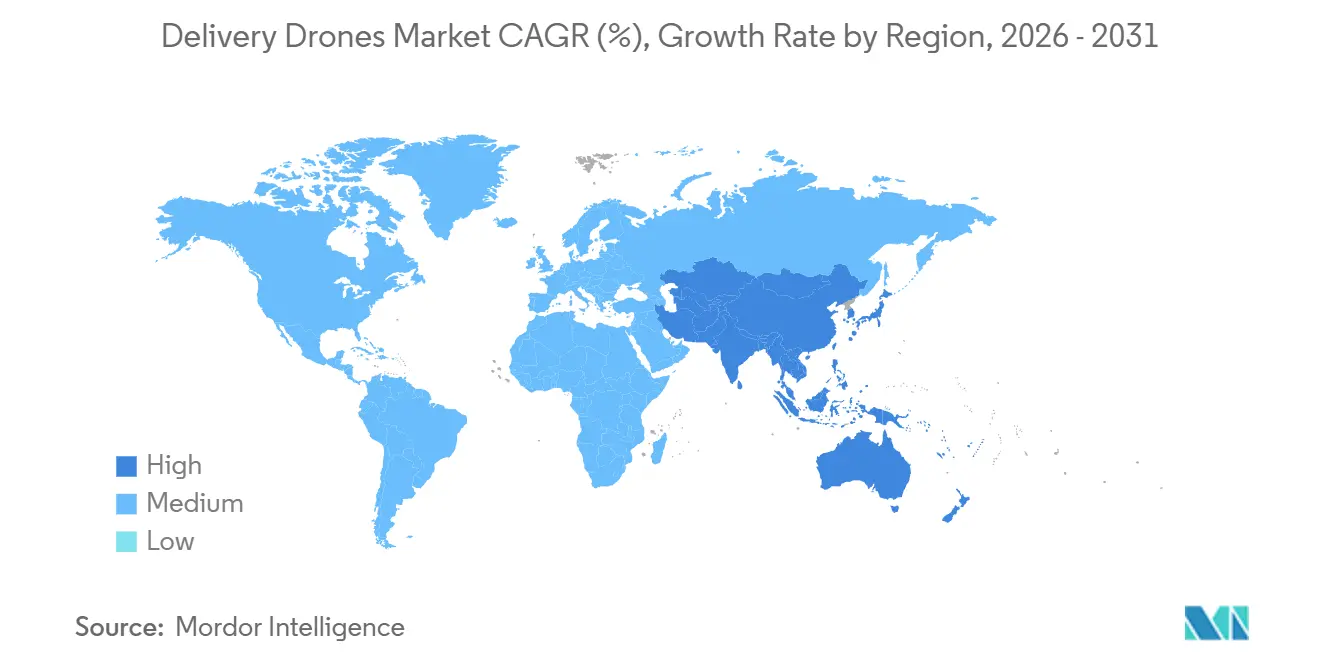
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
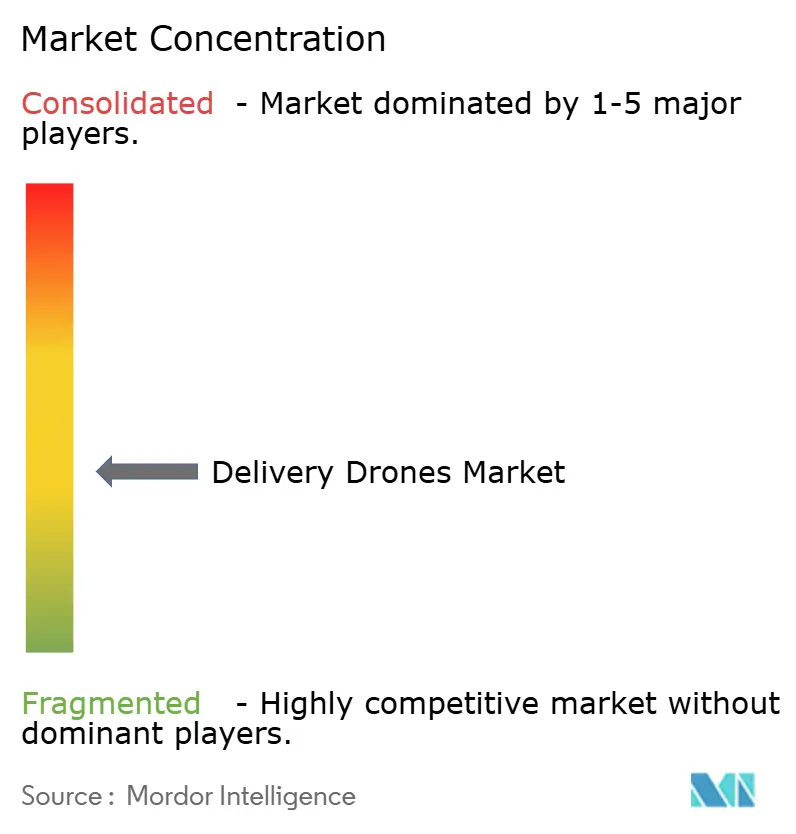
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Drones de Entrega por Mordor Intelligence
O tamanho do mercado de drones de entrega atingiu USD 1,47 bilhão em 2026 e está projetado para alcançar USD 6,74 bilhões até 2031, expandindo-se a uma CAGR de 35,69% ao longo do período de previsão. O rápido avanço nas regulamentações de voo além da linha de visão, a demanda por entregas no mesmo dia e as inovações em sistemas VTOL híbridos aceleram conjuntamente a adoção nos corredores de varejo, saúde e industrial. As aeronaves de asa rotativa atualmente dominam as rotas urbanas densas, enquanto os sistemas de asa fixa de longo alcance estão se expandindo em redes rurais onde a logística terrestre permanece ineficiente. Os aportes de capital de varejistas, operadores de encomendas expressas e investidores de capital de risco estão reduzindo os ciclos de experimentação e levando os operadores a implantarem serviços em múltiplas cidades. Ao mesmo tempo, os gargalos na integração do espaço aéreo e os limites de carga concentram a expansão entre empresas bem capitalizadas, capazes de absorver os custos de certificação.
Principais Conclusões do Relatório
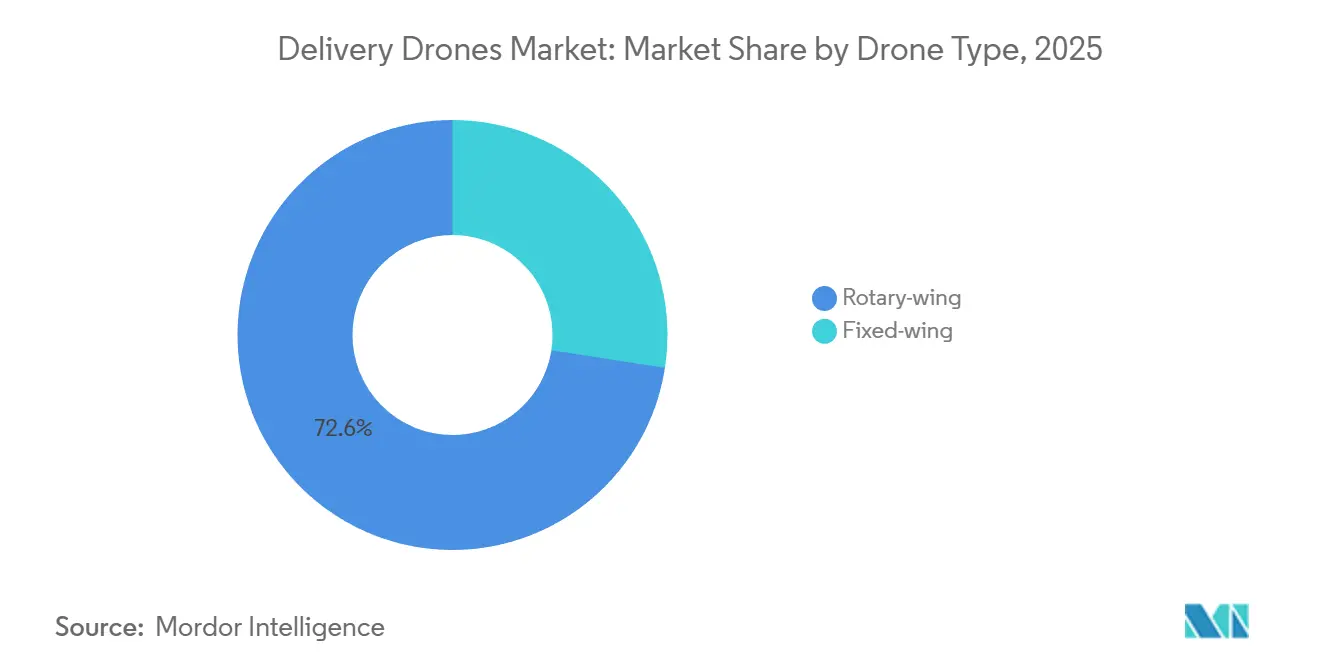
- Por tipo de drone, as plataformas de asa rotativa lideraram com 72,56% de participação na receita em 2025, enquanto os sistemas de asa fixa têm previsão de crescer a uma CAGR de 29,15% entre 2026 e 2031.
- Por capacidade de carga, as unidades abaixo de 5 kg representaram 65,71% da participação no tamanho do mercado de drones de entrega em 2025; os drones com mais de 10 kg estão preparados para expandir a uma CAGR de 31,9% até 2031.
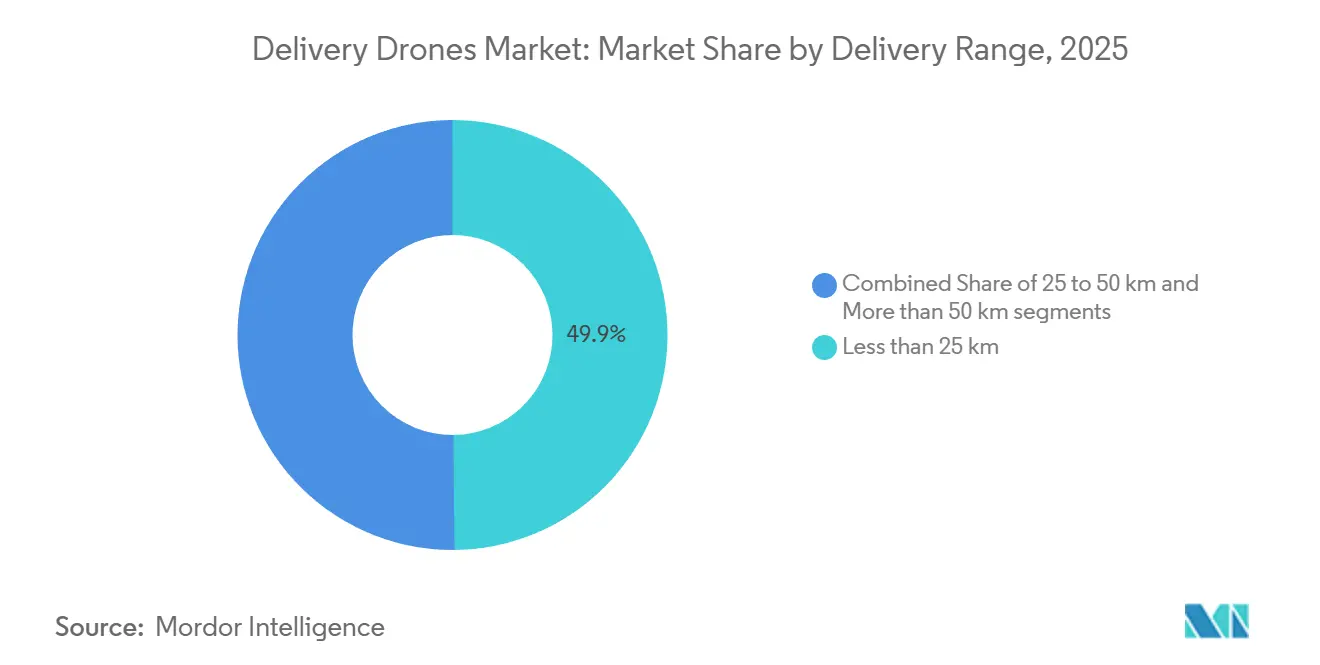
- Por alcance de entrega, as missões abaixo de 25 km capturaram 49,85% de participação em 2025, enquanto os voos acima de 50 km estão definidos para avançar a uma CAGR de 29,5% até 2031.
- Por usuário final, o varejo e o comércio eletrônico responderam por 51,83% da demanda em 2025; a logística de saúde e farmacêutica deve crescer a uma CAGR de 28,35% até 2031.
- Por geografia, a América do Norte respondeu por 42,84% da receita em 2025, enquanto a região Ásia-Pacífico está projetada para crescer a uma CAGR de 33,68% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda acelerada por atendimento de comércio eletrônico no mesmo dia em centros urbanos densamente povoados | +8.2% | Global; especialmente América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Necessidade crescente de soluções confiáveis de entrega de saúde em áreas geograficamente isoladas e carentes | +7.1% | MEA e APAC rural | Médio prazo (2-4 anos) |
| Expansão global de marcos regulatórios que permitem operações comerciais de drones de entrega | +6.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Reduções de custos operacionais por meio de entregas de última milha mais eficientes em ambientes de alto tráfego | +5.9% | Global, foco urbano | Longo prazo (≥ 4 anos) |
| Maior adoção de práticas logísticas sustentáveis impulsionada por metas de emissões corporativas e governamentais | +4.4% | Global, liderança da UE e América do Norte | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em sistemas VTOL híbridos que permitem missões de entrega de maior alcance e mais flexíveis | +6.7% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Acelerada por Atendimento de Comércio Eletrônico no Mesmo Dia em Centros Urbanos Densamente Povoados
Os consumidores urbanos esperam cada vez mais a entrega em até duas horas, um padrão que as frotas terrestres não conseguem cumprir durante os picos de congestionamento. Os drones evitam o tráfego de superfície, permitindo que os varejistas façam envios a partir de centros de microfulfillment localizados próximos às áreas centrais. A crescente adoção de drones para o transporte de encomendas na última milha também está impulsionando a expansão do mercado de entrega de pacotes por drones, especialmente à medida que os varejistas buscam opções de fulfillment mais rápidas e econômicas. O Walmart expandiu seu programa Wing Aviation para 100 lojas nos Estados Unidos em junho de 2025, indicando que a logística aérea passou de uma fase de testes para um serviço central.[1]Walmart Inc., "Walmart Corporate News," walmart.com A economia unitária melhora à medida que os custos por encomenda caem para cerca de 2 USD quando a densidade da frota atinge escala, em comparação com 13,50 USD para rotas de última milha baseadas em caminhões.[2]McKinsey & Company, "The Future of Last-Mile Delivery," mckinsey.com A escassez de mão de obra amplifica essa vantagem, especialmente nas cidades da América do Norte e da Europa, onde os salários permanecem elevados. Como resultado, o mercado de drones de entrega está se integrando profundamente às estratégias de varejo omnicanal para preservar a fidelidade dos clientes.
Necessidade Crescente de Soluções Confiáveis de Entrega de Saúde em Áreas Geograficamente Isoladas e Carentes
As lacunas nas estradas atrasam o fornecimento de suprimentos essenciais para clínicas rurais, por isso os sistemas de saúde recorrem a drones médicos para um serviço previsível e rápido. A Zipline International Inc. superou 1 milhão de voos autônomos, transportando sangue e vacinas por Ruanda, Gana e condados remotos dos Estados Unidos.[3]Zipline International, "Plataforma de Entrega por Drones da Zipline," flyzipline.com Uma parceria firmada em 2025 com a Cleveland Clinic reduziu os prazos de entrega de medicamentos de horas para minutos para pacientes no subúrbio de Ohio. A Índia designou corredores exclusivos para cargas médicas no âmbito de suas Regras para Drones, acelerando a adoção em distritos de difícil acesso.[4]Ministério da Aviação Civil da Índia, "Regras e Regulamentos para Drones," civilaviation.gov.in Esses programas demonstram que os drones podem superar as limitações da infraestrutura rodoviária, reforçando assim as perspectivas de crescimento do mercado de drones de entrega nas economias emergentes.
Expansão Global de Marcos Regulatórios que Permitem Operações Comerciais de Drones de Entrega
Os reguladores estão migrando de isenções ad hoc para certificados padronizados, reduzindo as barreiras de entrada. A FAA aprovou a DroneUp para operações ao abrigo da Parte 135 em dezembro de 2024, permitindo voos de rotina além da linha de visão. A categoria certificada da EASA, finalizada em 2024, fornece regras claras de aeronavegabilidade que espelham os requisitos da aviação tripulada. A Administração de Aviação Civil da China (CAA) abriu mais de 200 rotas fixas para a JD Logistics, integrando missões não tripuladas ao espaço aéreo controlado. Os padrões harmonizados encurtam os ciclos de entrada no mercado, permitindo que os operadores ampliem as frotas em múltiplos países.
Reduções de Custos Operacionais por Meio de Entregas de Última Milha Mais Eficientes em Ambientes de Alto Tráfego
As atividades de última milha respondem por 41% dos gastos com logística, e o congestionamento urbano agrava os custos de combustível e mão de obra. Os drones eliminam multas de estacionamento na calçada e tempo de marcha lenta ao voar diretamente até os pátios dos clientes. A PwC projeta que os custos poderiam cair para USD 2,00 por encomenda quando a automação amadurecer, superando a economia dos serviços de entrega tradicionais mesmo após contabilizar a depreciação das baterias. A implantação da Wing Aviation pela DoorDash na Virgínia e na Carolina do Norte durante 2025 ressalta o potencial de margem para marcas de serviços de alimentação em subúrbios extensos. Custos variáveis mais baixos se traduzem em competitividade de preços, apoiando a expansão do mercado de drones de entrega em diversos segmentos de serviço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração complexa do espaço aéreo com os sistemas de aviação civil existentes, limitando a escalabilidade operacional | -4.8% | Regiões de espaço aéreo denso em todo o mundo | Médio prazo (2-4 anos) |
| Baixa capacidade de carga restringindo o potencial de receita em segmentos de entrega de alto volume | -3.9% | Global | Curto prazo (≤ 2 anos) |
| Preocupações públicas persistentes com privacidade e ruído em áreas residenciais densamente povoadas | -2.7% | Global, foco urbano | Longo prazo (≥ 4 anos) |
| Altos requisitos de investimento inicial em frota, representando barreiras para pequenas e médias empresas | -3.1% | Global, impacto em mercados emergentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Integração Complexa do Espaço Aéreo com os Sistemas de Aviação Civil Existentes Limitando a Escalabilidade Operacional
O gerenciamento de tráfego não tripulado ainda está em fase de testes piloto, restringindo a densidade de rotas próximas a aeroportos movimentados. O conceito de corredores de voo dinâmicos da FAA ainda carece de plena interoperabilidade com os sistemas de aeronaves tripuladas, forçando os operadores a limitar a frequência nos céus metropolitanos. As regras do espaço U da EASA exigem geofencing e protocolos obrigatórios de prevenção de colisões; no entanto, as taxas de adoção diferem entre os estados membros, resultando em um design de serviço fragmentado. Pesquisas da NASA indicam que os algoritmos atuais conseguem lidar com apenas centenas, e não milhares, de voos de drones simultâneos. Até que as redes de gerenciamento de tráfego não tripulado escaláveis amadureçam, o crescimento do mercado de drones de entrega em regiões densamente povoadas ficará aquém de seu potencial técnico.
Baixa Capacidade de Carga Restringindo o Potencial de Receita em Segmentos de Alto Volume
A maioria dos drones comerciais pesa menos de 5 kg, o que impede o transporte econômico de cestas de compras a granel ou eletrônicos de consumo. O FlyCart 30 da DJI levanta uma carga de 30 kg, mas sacrifica a autonomia pelo peso, limitando seu raio de voo. O Wingcopter 198 equilibra uma carga de 6 kg com 75 km de alcance, mas permanece uma solução de nicho para a área de saúde. Sem avanços na densidade de energia das baterias ou na propulsão híbrida, a receita por sortida permanece limitada, moderando as perspectivas mais amplas do setor de drones de entrega.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Drone:
Plataformas de Asa Fixa Ampliam o Alcance e Reduzem os Custos UnitáriosAs aeronaves de asa rotativa responderam por 72,56% das remessas em 2025. Elas se destacam onde os telhados funcionam como zonas de entrega e o espaço na calçada é escasso. No entanto, os sistemas de asa fixa, com previsão de crescimento a uma taxa anual de 29,15%, planam durante o cruzeiro, reduzindo drasticamente o consumo de energia por quilômetro. O P2 da Zipline International Inc. percorre 100 km com uma única carga, permitindo que os operadores atendam a múltiplos condados a partir de um único hub. Essa economia de alcance é fundamental na malha de transporte irregular da Ásia-Pacífico, onde a JD Logistics utiliza drones de asa fixa em 200 rotas rurais. Os órgãos reguladores estão agora canalizando as aprovações da Parte 135 para projetos que combinam longa autonomia e capacidades automatizadas de detecção e desvio. Consequentemente, o mercado de drones de entrega está se inclinando para aeronaves híbridas que mesclam a sustentação rotativa com o cruzeiro de asa fixa, reduzindo a lacuna operacional entre quarteirões urbanos e clínicas distantes.
A expansão da asa fixa reformula a matemática do planejamento de frotas. Os operadores podem desativar várias bases de curto alcance e, em vez disso, operar um único local de lançamento centralizado. Essa consolidação libera capital para a densidade de rotas e serviços de valor agregado, como pods de cadeia de frio para vacinas. Os modelos de asa rotativa ainda dominam a entrega imediata de restaurantes e as promessas urbanas de menos de 15 minutos, de modo que a adoção se torna uma decisão de portfólio em vez de uma troca binária. Os roteiros futuros de plataformas incorporam asas modulares que se desprendem para missões de pairamento puro, indicando uma arquitetura adaptável que se flexibiliza com os picos de demanda no mercado de drones de entrega.


Por Capacidade de Carga:
Encomendas Leves Prevalecem Enquanto Aplicações de Carga Pesada EmergemAs remessas abaixo de 5 kg detinham uma participação de 65,71% em 2025, alinhando-se com prescrições, kits de refeição e pequenos bens de consumo que cabem nos compartimentos padrão das aeronaves. Os gestores de frota favorecem essa classe porque as baterias, a lógica de controle e os mecanismos de entrega são de prateleira, e atendem à maioria das autoridades de aviação sem exigir longas fases de prova de conceito. A faixa de 5 a 10 kg cresce à medida que as redes de supermercados experimentam pedidos de cestas médias e as regulamentações amadurecem em torno dos padrões de embalagem. Os drones com mais de 10 kg avançarão a uma CAGR de 31,9%, ainda que a partir de uma base menor, atendendo a plataformas offshore ou canteiros de obras onde os helicópteros historicamente dominaram.
As compensações de engenharia permanecem acentuadas. Cada quilograma adicional reduz o tempo de voo, a menos que a densidade de energia aumente. Os protótipos híbridos a gasolina-elétrico prometem alívio, embora os prazos de certificação sejam mais longos. Os nichos de carga pesada, portanto, cobram um prêmio por seus serviços, cobrindo custos mais elevados de manutenção e seguro de risco. Com o tempo, à medida que a eficiência do trem de força melhorar, os limites de peso aumentarão, preparando o terreno para uma adoção mais ampla de carga pesada em todo o mercado de drones de entrega.
Por Alcance de Entrega:
Rotas de Longa Distância Reduzem a Contagem de Hubs em Regiões EsparsasAs rotas abaixo de 25 km representaram 49,85% das sortidas de 2025. Elas se adequam às áreas metropolitanas onde a densidade de clientes permite que um único drone complete vários ciclos por hora. A faixa de 25 a 50 km abrange as periferias peri-urbanas onde as vans terrestres apresentam eficiência reduzida. Os voos acima de 50 km acelerarão a uma taxa de 29,50% ao ano, à medida que os ministérios da saúde e as empresas de energia conectam locais amplamente dispersos. Os layouts de hub e spoke da Zipline International Inc. em Ruanda reduzem os nós da cadeia de suprimentos em até 80%, uma economia que pode ser aplicada a partes da América Latina e do Sudeste Asiático.
As missões de longo alcance exigem links de comunicação via satélite (satcom) redundantes, transponders ADS-B e pousos automáticos à prova de falhas para atender às regras da Parte 135 e da categoria certificada da EASA. Os operadores que atendem a esses parâmetros obtêm uma vantagem duradoura, pois os licenciadores raramente concedem rotas sobrepostas no mesmo corredor. Esse bloqueio competitivo reforça a visibilidade da receita e ressalta por que o mercado de drones de entrega recompensa os pioneiros que garantem certificações de longa distância.
Por Setor do Usuário Final:
A Saúde Define o Ritmo para o Crescimento de Alto ValorO varejo e o comércio eletrônico geraram 51,83% do volume de voos em 2025, impulsionados pela crescente demanda dos consumidores por janelas de entrega de duas horas. Ainda assim, espera-se que a saúde registre uma CAGR de 28,35% até 2031, refletindo uma maior disposição para pagar pela urgência e pelas garantias de custódia da cadeia. A Zipline International Inc. entrou no mercado de entrega de prescrições nos EUA com a Walmart Health, um endosso que catalisa pagadores e prestadores em sua busca por menores taxas de readmissão. Operadores de alimentos e mercearia, como a Manna, concentram-se em clusters suburbanos onde a densidade de restaurantes compensa os valores de ticket mais baixos. Os compradores industriais, de grandes empresas de petróleo a consórcios de mineração, representam uma fatia menor, mas comandam preços elevados por peças de missão crítica que mantêm as linhas de produção em funcionamento.
A supervisão regulatória varia. As cargas médicas devem aderir às leis de manuseio farmacêutico, que exigem embalagens adicionais e controles de temperatura. As remessas de varejo evitam essas camadas, facilitando a escalabilidade, mas as margens são mais estreitas. Os participantes do mercado agora particionam as frotas por segmento, adaptando os módulos de carga das aeronaves, a telemetria e a documentação de conformidade para atender a necessidades específicas. Essa disciplina de segmentação está aguçando as vantagens competitivas em todo o mercado de drones de entrega.
Análise Geográfica
Mercado de Drones de Entrega da América do Norte
A América do Norte continua sendo a maior base regional, com uma participação de 42,84% em 2025, graças às decisões progressivas da FAA, ao robusto consumo das famílias e aos investimentos da Prime Air (Amazon.com, Inc.), Wing Aviation LLC (Alphabet Inc.) e Walmart. As arquiteturas urbanas acomodam plataformas de entrega em telhados e nós de microfulfillment integrados às instalações varejistas existentes. Os casos de uso na área da saúde prosperam no Alasca, nos Apalaches e em condados desérticos onde o acesso rodoviário é sazonal, ancorando a demanda de longo alcance. O financiamento de capital de risco se concentra nos polos tecnológicos dos EUA, viabilizando iterações de hardware e software que se propagam para parceiros globais. Apesar de sua liderança, a região enfrenta o desafio do espaço aéreo congestionado, o que complica as aprovações de rotas e modera o ritmo de expansão no mercado de drones de entrega.
Mercado de Drones de Entrega da Ásia-Pacífico
A região da Ásia-Pacífico está posicionada para o crescimento mais acelerado, com um CAGR de 33,68% até 2031. A China incorporou os drones à rede da JDLogistics, Inc, conectando fazendas rurais a centros de triagem urbanos em mais de 200 corredores fixos. O esquema de Incentivo Vinculado à Produção da Índia oferece subsídios para fabricação e design locais, atraindo startups para nichos sensíveis a custos, como entregas de insumos agrícolas. O Japão autorizou as operações multiprefeiturais da Rakuten Group, Inc., sinalizando convergência regulatória com os padrões de segurança ocidentais. Os déficits de infraestrutura na Indonésia e nas Filipinas destacam ainda mais os drones como substitutos para rotas de caminhão em estradas não pavimentadas ou entre ilhas. Consequentemente, o mercado de drones de entrega observa a Ásia-Pacífico superar melhorias incrementais e adotar a logística aérea como a cadeia de suprimentos de primeira escolha em províncias remotas.
Mercado de Drones de Entrega na EMEA e na América Latina
A Europa desfruta de alinhamento de políticas sob a EASA, o que facilita serviços transfronteiriços fluidos à medida que os operadores expandem sua atuação do âmbito local para o regional. As operações da Manna Drone Delivery na Irlanda e no Reino Unido avançaram quando a empresa obteve uma isenção da FAA dos EUA, ilustrando os benefícios da harmonização transatlântica. A política ambiental acelera a adoção de credenciais de baixa emissão, com transportadoras utilizando essas credenciais para vencer licitações municipais de frete. O crescimento permanece moderado pelo ativismo em prol da privacidade e pelo espaço aéreo controlado e denso, mas a elevada renda per capita sustenta tarifas de entrega premium. Em conjunto, essas dinâmicas sustentam uma expansão constante, porém gradual, do mercado de drones de entrega em toda a Europa. Ao mesmo tempo, a América Latina, o Oriente Médio e a África avançam por meio de projetos-piloto menores liderados pelo setor de saúde, que se expandirão à medida que a clareza regulatória melhorar.

Panorama regulatório
As operações comerciais de entrega por drones estão migrando de caminhos fortemente dependentes de isenções para estruturas padronizadas e baseadas em desempenho. Nos Estados Unidos, a entrega remunerada de encomendas geralmente segue a certificação de transportador aéreo prevista na 14 CFR Part 135, e as ações federais em 2024-2025 enfatizaram a ampliação das aprovações por meio de abordagens programáticas, incluindo a revisão ambiental simplificada sob a NEPA. Em junho de 2025, uma ordem executiva determinou que a FAA acelerasse a regulamentação para operações BVLOS de rotina, apoiando aprovações repetíveis para redes de maior frequência.
Na Europa, a EASA continuou a consolidar as regras para operações de aeronaves não tripuladas por meio de suas Easy Access Rules for UAS, com uma revisão de junho de 2026 que adiciona orientações atualizadas alinhadas ao framework Specific Operations Risk Assessment (SORA). No nível internacional, a ICAO adotou novos Padrões e Práticas Recomendadas para Sistemas de Aeronaves Pilotadas Remotamente em abril de 2024, apoiando a convergência sobre conceitos de certificação de operadores e categorias operacionais baseadas em risco que moldam como as autoridades nacionais estruturam as aprovações para missões de entrega.
Análise da cadeia de valor
A cadeia de valor dos drones de entrega abrange fornecedores de aeronaves e subsistemas (baterias, propulsão, aviônica, links de comunicação, integração de carga útil), provedores de software (planejamento de voo, gestão de frotas, interfaces de detecção e evasão, e conectividade UTM), e operadores que administram rotas e infraestrutura terrestre (locais de lançamento/aterrissagem, carregamento, manutenção e controle de missão). A integração voltada ao cliente também importa, à medida que varejistas, prestadores de serviços de saúde e empresas de logística conectam plataformas de pedidos, fluxos de identidade e cadeia de custódia, e confirmação de entrega aos processos existentes de última milha.
A captura de valor está se deslocando para o sistema operacional em torno do drone, em vez do próprio drone, já que a escalabilidade depende da conformidade regulatória, dos casos de segurança e das autorizações de rota repetíveis. Os esforços de padronização regulatória, incluindo o caminho da FAA para entrega de encomendas sob a Part 135 e as atualizações de regras da EASA que incorporam as orientações SORA 2.5, aumentam a importância da engenharia de conformidade, dos testes, da documentação e da preparação para auditorias. As parcerias influenciam a monetização de rotas e a expansão da rede, com partes interessadas de carga e saúde trabalhando com empresas especializadas em drones para estender a cobertura onde a logística terrestre é limitada.
Cenário Competitivo
A concorrência global está dividida entre gigantes tecnológicos verticalmente integrados, incluindo Wing Aviation LLC (Alphabet Inc.), Zipline International Inc., Flytrex Inc., SZ DJI Technology Co., Ltd. e United Parcel Service of America, Inc. A Prime Air (Amazon.com, Inc.) e a Wing da Alphabet dedicam recursos a fuselagens proprietárias, software de otimização de rotas e nós de atendimento dedicados, usando a escala do comércio eletrônico para amortizar os custos de P&D. A Zipline International Inc. e a Wingcopter GmbH abordam a logística de saúde e rural, aproveitando a autonomia de asa fixa e os módulos de cadeia de frio para criar nichos defensáveis. A UPS Flight Forward e a FedEx Corporation experimentam corredores de encomendas rurais, mas ainda avaliam os drones em relação a aeronaves tripuladas e caminhões na economia mais ampla da frota. Juntos, esses players elevam o patamar de inovação, aprofundando as barreiras técnicas de entrada para os recém-chegados ao mercado de drones de entrega.
As parcerias estratégicas se multiplicam; por exemplo, a Walmart se alinhou tanto com a Wing quanto com a Zipline International Inc. para uma cobertura mais ampla, a Kroger testou a Drone Express para entregas de mercearia, e a Uber investiu na Flytrex Inc. para integrar entregas aéreas ao seu aplicativo Eats. A carga pesada permanece um espaço aberto onde o FlyCart 30 da DJI atende à demanda industrial, e startups como a Speedbird Aero constroem equipamentos personalizados para grandes empresas de petróleo. A propriedade intelectual relacionada à detecção e desvio e ao gerenciamento de baterias emerge como um diferenciador, com empresas patenteando pilhas de aviônica para impedir o acesso de concorrentes. A proficiência em certificação, evidente na aprovação da Parte 135 da DroneUp em 2024, serve como uma barreira regulatória, permitindo que os pioneiros aumentem sua participação de mercado antes que os recém-chegados naveguem por auditorias demoradas.
A fragmentação regional persiste à medida que as agências de aviação locais emitem sobreposições de mapas exclusivas, alocações de espectro e requisitos de seguro. Os operadores com plataformas de planejamento de voo baseadas em nuvem que ingerem essas variáveis em tempo real escalarão mais rapidamente. As fusões e os investimentos minoritários estão ganhando ritmo, refletindo uma corrida para adquirir equipes escassas de pilotos, engenheiros de integração e pessoal regulatório. Nos próximos cinco anos, o mercado de drones de entrega provavelmente se consolidará em torno de algumas redes de múltiplos continentes, complementadas por franquias regionais especializadas.
Líderes do Setor de Drones de Entrega
-
Wing Aviation LLC (Alphabet Inc.)
-
Zipline International Inc.
-
Flytrex Inc.
-
SZ DJI Technology Co., Ltd.
-
United Parcel Service of America, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Drones de Entrega
- Prime Air (Amazon.com, Inc.)
- Wing Aviation LLC (Alphabet Inc.)
- United Parcel Service of America, Inc.
- FedEx Corporation
- Airbus SE
- Zipline International Inc.
- SZ DJI Technology Co., Ltd.
- Wingcopter GmbH
- Guangzhou EHang Intelligent Technology Co. Ltd.
- Drone Delivery Canada Corp.
- Flytrex Inc.
- Matternet Inc.
- Kite Aero
- Manna Drone Delivery
- Skyports Drone Services
- Speedbird Aero
- Rakuten Group, Inc.
- JDLogistics, Inc
- DroneUp, LLC

Oportunidades de mercado e perspectivas futuras
Um importante espaço em branco para a expansão do mercado está onde a cobertura de varejo de grande formato se sobrepõe às redes com capacidade BVLOS, já que implantações em múltiplas cidades podem se basear em manuais operacionais repetíveis, em vez de pilotos isolados. Wing e Walmart avançaram de pilotos para uma escala metrô por metrô, incluindo um plano de janeiro de 2026 para estender o serviço a 150 lojas Walmart adicionais até 2027 e um anúncio de junho de 2026 adicionando sete novas grandes regiões metropolitanas dos EUA. Essa mudança exige hubs padronizados, operações de frota de maior throughput e software de integração capaz de gerenciar pedidos, roteamento e exceções em múltiplas cidades.
A capacidade de fabricação e integração de sistemas também está se tornando uma restrição e uma palanca de desenvolvimento à medida que os operadores avançam de frotas limitadas para densidade de rede. Em 2026, a Flytrex abriu uma instalação de fabricação e manutenção no Texas para apoiar a expansão em Dallas-Fort Worth, e a Volatus Aerospace abriu uma instalação de fabricação e integração de sistemas de 53.000 pés quadrados em Montreal-Mirabel, apontando para pegadas mais localizadas de construção, teste e suporte. As expansões de redes de saúde adicionam outra via de crescimento, com a Zipline estendendo os serviços de entrega domiciliar nos EUA para Cleveland (com a Cleveland Clinic) e Austin em julho de 2026, o que aumenta a demanda por módulos de carga útil com controle de temperatura, rastreabilidade e garantia de nível de serviço alinhada aos fluxos clínicos.
Recent Industry Developments in Mercado de Drones de Entrega
- Julho de 2026: A Zipline anunciou a expansão de seus serviços de entrega domiciliar nos EUA para Cleveland, Ohio (incluindo um serviço vinculado à Cleveland Clinic no subúrbio de Beachwood) e para Austin, Texas. A medida estende a entrega por drone além das rotas institucionais em direção à logística de saúde endereçável ao consumidor, aumentando a demanda por embalagens conformes, fluxos de cadeia de custódia e operações BVLOS de maior frequência.
- Junho de 2026: Wing e Walmart anunciaram a expansão de seu serviço de entrega por drone para sete regiões metropolitanas adicionais nos EUA: Memphis, New Orleans, Philadelphia, Phoenix, San Diego, a região da Baía de San Francisco e Salt Lake City. A adição de múltiplas regiões metropolitanas em uma única etapa acelera a padronização dos layouts de hubs e dos processos operacionais, e aumenta a pressão competitiva sobre outros operadores para garantir aprovações e integrações de varejo em escala.
- Dezembro de 2024: A FAA aprovou a DroneUp para operações sob a Part 135, permitindo voos de entrega de encomendas de rotina sob uma estrutura de certificação de transportador aéreo. Essa aprovação reforçou a Part 135 como um caminho de escalabilidade para entregas remuneradas por drones e elevou o padrão de gestão de segurança, programas de manutenção e documentação entre operadores comerciais.


Mercado de Drones de Entrega Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de drones de entrega abrange veículos aéreos não tripulados e sistemas embarcados relacionados que são adquiridos ou implantados principalmente para transportar encomendas, itens médicos ou pequenas cargas de um ponto a outro, seja em ambientes de campus ou em rotas de última milha.
Exclusões de escopo: Atividades voltadas exclusivamente para fotografia, mapeamento, missões de defesa, voo recreativo, serviços pós-venda de drones e robôs de entrega não aéreos estão excluídas.
Visão Geral da Segmentação
-
Por Tipo de Drone
- Asa rotativa
- Asa fixa
-
Por Capacidade de Carga
- Menos de 5 kg
- 5 a 10 kg
- Mais de 10 kg
-
Por Alcance de Entrega
- Menos de 25 km
- 25 a 50 km
- Mais de 50 km
-
Por Setor do Usuário Final
- Varejo e Comércio Eletrônico
- Alimentação e Mercearia
- Logística de Saúde e Farmacêutica
- Postal e Encomendas Expressas
- Industrial e Construção
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Oriente Médio e África
-
Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
-
África
- África do Sul
- Restante da África
-
Oriente Médio
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear os sinais de demanda e as restrições operacionais que moldam as implantações de drones de entrega. Foram consultadas fontes públicas, como publicações de reguladores de aviação (para regras de sistemas de aeronaves não tripuladas e caminhos de isenção), estatísticas alfandegárias e de comércio de peças de aeronaves, e estatísticas governamentais de transporte que servem como indicadores do fluxo de encomendas e da intensidade da última milha.
Para manter as premissas práticas, os dados técnicos e de adoção foram verificados de forma cruzada com fontes como artigos científicos revisados por pares sobre logística de sistemas de aeronaves não tripuladas, bases de dados de patentes para registros relacionados à entrega, e materiais de associações e organismos de normalização relevantes que esclarecem as diretrizes de segurança, identificação remota e aeronavegabilidade. Também foram analisados registros de empresas, apresentações a investidores e cobertura jornalística confiável, e a normalização financeira foi complementada por meio de uma assinatura paga de dados financeiros e inteligência empresarial quando necessário. Esta lista é meramente ilustrativa, e muitas outras fontes foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em operadores, usuários de logística, fabricantes e integradores de drones, e especialistas do ecossistema de suporte que acompanham licenciamentos, operações de frota e economia de entrega. Essas discussões foram utilizadas para confirmar os cronogramas de adoção por região, os casos de uso realistas de carga útil e alcance, e como os preços mudam à medida que as frotas passam de projetos-piloto para rotas em escala; em seguida, quaisquer pontos fracos identificados na pesquisa documental foram verificados novamente antes do fechamento das premissas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 15% | APAC: 47% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 30% | EMEA: 29% |
| Players menores: 21% | Gerentes: 55% | Américas: 24% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual o conjunto de demanda é reconstituído a partir das rotas de entrega endereçáveis, dos limites de aprovação e operação, e da parcela de entregas que pode ser transferida para drones nas condições atuais de segurança e alcance. Os totais são então corroborados por meio de verificações seletivas de baixo para cima, utilizando contagens amostradas de frotas, entregas típicas por drone por dia e faixas de preço para plataformas e principais subsistemas embarcados.
Os principais insumos utilizados no modelo incluem a composição por classe de carga útil, o alcance médio de voo por missão, as horas de operação permitidas pelas regulamentações locais, os ciclos de substituição de células e baterias, e a parcela de entregas realizadas em corredores urbanos versus rurais. Como alguns países publicam permissões de sistemas de aeronaves não tripuladas e resultados de testes de forma mais clara do que outros, aplicamos tratamento de lacunas utilizando indicadores substitutos como densidade de encomendas, prontidão de infraestrutura e caminhos de aprovação comparáveis, ajustando em seguida com base no feedback das entrevistas.
Para as previsões, a análise de cenários é utilizada para refletir diferentes velocidades de aprovação regulatória, a expansão das operações além da linha de visada visual e o ritmo de melhoria da economia unitária. Cada cenário é ancorado em uma lista reduzida de drivers que podem ser verificados anualmente, o que mantém a previsão explicável e reproduzível à medida que as condições mudam.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo são verificados em relação a sinais independentes, como taxas de conversão de projetos-piloto para operações comerciais reportadas, permissões de rotas anunciadas e expansões observáveis de frotas, e buscamos identificar mudanças que não correspondam a esses indicadores. Quando surgem variações, as premissas são revisadas em etapas: primeiro as definições de unidade e o período de câmbio, depois os dados de adoção e precificação, e somente então a lógica de crescimento.
Antes da aprovação final, o trabalho passa por revisão por pares e quaisquer variações significativas acionam novos contatos direcionados com operadores ou especialistas do ecossistema para confirmar o que mudou. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais atual disponível.
Estimativa do Mercado de Drones de Entrega da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para drones de entrega podem parecer muito distintos porque o item contabilizado nem sempre é o mesmo, e porque os anos-base e as premissas de implantação variam conforme o publicador. As diferenças geralmente decorrem do que é incluído no valor (apenas hardware versus receita de serviços), de como a prontidão regulatória é tratada e da velocidade com que se assume que os preços cairão à medida que as implantações ganham escala.
Neste mercado, dois fatores práticos de divergência aparecem com frequência: algumas estimativas combinam serviços de entrega por drones com vendas de plataformas de drones, e outras assumem uma transição mais rápida para operações rotineiras além da linha de visada visual em muitos países, mesmo quando as aprovações permanecem irregulares. A principal diferença decorre da exclusão da receita de serviços e de robôs terrestres, ao mesmo tempo em que a adoção é ancorada nas permissões operacionais por país e na atividade observável das frotas, que é a abordagem adotada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,47 bilhões de USD (2026) | |
| Publicador de Pesquisa do Setor A | 1,40 bilhões de USD (2025) | Utiliza um ano-base diferente e pode combinar uma definição mais ampla de componentes e implantações de drones relacionados à entrega, o que pode deslocar o valor inicial e a inclinação do crescimento. |
| Publicador de Pesquisa Global B | 3,47 bilhões de USD (2025) | Enquadra o mercado como serviços de entrega por drones, o que pode incluir taxas de serviço e receitas de operações de entrega que não são contabilizadas em um tamanho de mercado focado em plataformas de drones. |
Entre os três valores, o principal fator é o escopo, uma vez que as vendas de hardware e os serviços de entrega criam pools de receita muito distintos, mesmo que os mesmos voos sejam discutidos. Ao manter as definições de unidade consistentes e vincular a adoção a permissões, rotas e sinais de frota que podem ser verificados, nossa estimativa permanece rastreável a insumos claros e pode ser atualizada sem reescrever toda a lógica.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de drones de entrega em 2026?
O tamanho do mercado de drones de entrega atingiu USD 1,47 bilhão em 2026 e tem previsão de alcançar USD 6,74 bilhões até 2031 a uma CAGR de 35,69%.
Qual tipo de drone atualmente domina as entregas comerciais?
As plataformas de asa rotativa lideraram com 72,56% de participação na receita em 2025, preferidas para missões de entrega em telhados e em áreas urbanas densas.
Qual é a oportunidade regional de crescimento mais rápido?
A Ásia-Pacífico está projetada para expandir a uma CAGR de 33,68% até 2031, impulsionada pelas rotas rurais da China e pelos incentivos à fabricação da Índia.
Por que os prestadores de serviços de saúde estão adotando drones?
Os drones reduzem os tempos de entrega de sangue, vacinas e prescrições de horas para minutos em áreas onde o acesso rodoviário é limitado, melhorando os resultados dos pacientes.
Quais marcos regulatórios os operadores devem acompanhar?
Os certificados da Parte 135 da FAA nos EUA e as aprovações da categoria certificada da EASA na Europa agora fornecem caminhos padronizados para operações de rotina além da linha de visão.
Página atualizada pela última vez em:


