
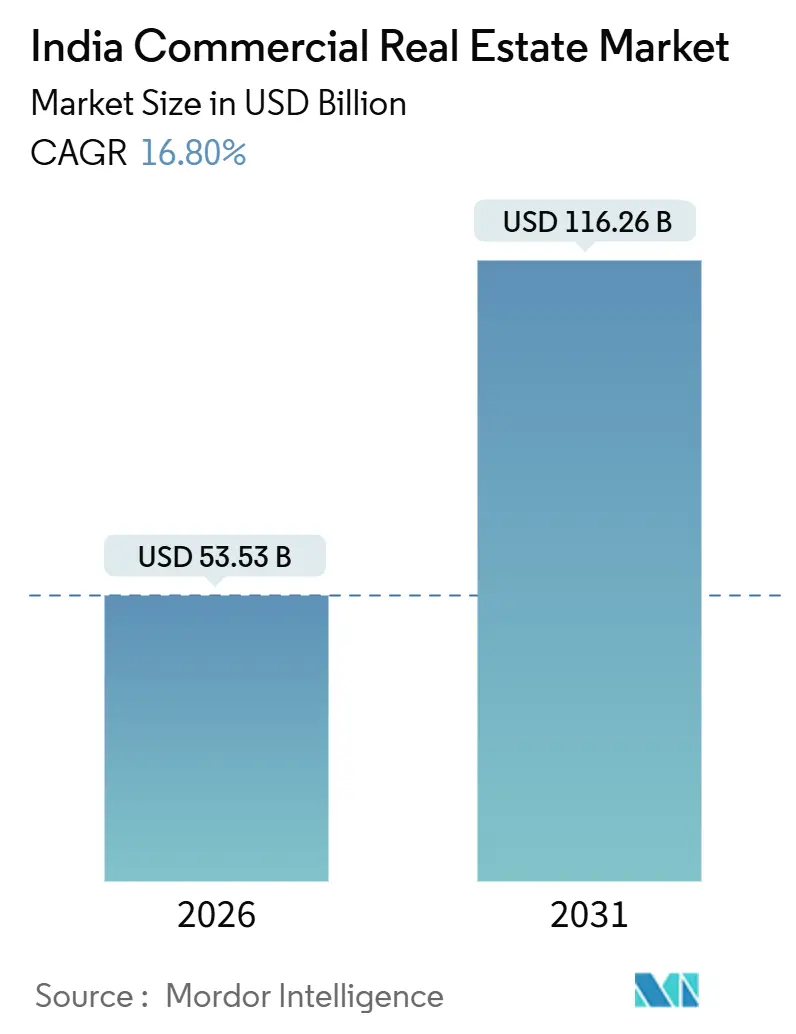
Análise do Mercado Imobiliário Comercial da Índia por Mordor Intelligence
O tamanho do mercado imobiliário comercial da Índia deve aumentar de 53,53 bilhões de USD em 2026 para 62,52 bilhões de USD em 2027 e atingir 133,3 bilhões de USD até 2032, crescendo a um CAGR de 16,35% durante 2027-2032.
Na Índia, a expansão de centros de capacidade e o atendimento de pedidos online conectam a demanda por campi de escritórios e instalações logísticas às operações dos inquilinos empresariais. Os incorporadores podem competir por meio de capacidade de escritórios próxima que corresponda às necessidades de expansão com edifícios utilizáveis. Canais mais amplos de investimento institucional doméstico podem apoiar transferências de ativos, enquanto condições de refinanciamento vinculadas à conclusão podem prolongar a exposição dos incorporadores à dívida existente. Incorporadores com edifícios certificados e prontos para ocupação em localizações com alta concentração de GCCs e logística, portanto, ocupam uma posição mais forte para atender inquilinos e cumprir a condição de conclusão para refinanciamento bancário de linhas de crédito de veículos de propósito específico por meio de REITs.
Principais Conclusões do Relatório
- Por tipo de propriedade, escritórios detinham 48,86% da participação do mercado imobiliário comercial da Índia em 2026, enquanto a logística tem previsão de ser o segmento de crescimento mais rápido, com CAGR de 18,2% durante 2027-2032.
- As vendas lideraram a divisão por modelo de negócio com 53,46% da participação do tamanho do mercado imobiliário comercial da Índia em 2026, enquanto o aluguel tem previsão de crescer mais rapidamente, com CAGR de 18,1% durante 2027-2032.
- Entre os usuários finais, empresas e PMEs lideraram com 78,99% de participação em 2026, enquanto pessoas físicas e domicílios têm previsão de crescer mais rapidamente, com CAGR de 17,9% durante 2027-2032.
- Entre as regiões, o Sul liderou com 41% de participação em 2026, enquanto o Norte tem previsão de crescer mais rapidamente, com CAGR de 18,3% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de GCCs liderada por IA impulsionando a demanda por escritórios de TI Classe A | +5.8% | Em todo o país | Curto prazo (≤ 2 anos) |
| Crescimento do e-commerce e quick-commerce alimentando grandes hubs urbanos de logística | +4.3% | Em todo o país | Curto prazo (≤ 2 anos) |
| Expansão do pipeline de REITs e acesso a investimentos estrangeiros desbloqueando capital institucional | +3.6% | Em todo o país | Médio prazo (2-4 anos) |
| Programas nacionais de infraestrutura melhorando a conectividade e os valores fundiários | +3% | Oeste e sul da Índia | Longo prazo (≥ 4 anos) |
| Campi de colocação e computação de borda em data centers reconvertindo terrenos industriais | +1.8% | Navi Mumbai, Maharashtra | Médio prazo (2-4 anos) |
| Contratos de locação vinculados à sustentabilidade e demanda por retrofit verde de ocupantes orientados por ESG | +1.4% | Em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de GCCs liderada por IA impulsionando a demanda por escritórios de TI Classe A
A continuidade do campus pode tornar a capacidade de escritórios próxima comercialmente importante para um centro de capacidade global (GCC) em crescimento. A Colliers informou que os GCCs locaram 16,6 milhões de pés quadrados de escritórios Classe A nas 7 principais cidades da Índia no primeiro semestre de 2026, representando 46% do total de locações de escritórios. Em julho de 2026, a Target India afirmou ter assinado um acordo para espaço adicional em Bengaluru no Embassy Manyata Business Park, enquanto expandia suas capacidades de IA e engenharia. A empresa afirmou que a proximidade dos edifícios criaria a sensação de um único campus. Proprietários com espaço próximo no mesmo parque podem, portanto, atender a um requisito de campus único que outros edifícios comparáveis em outros locais não conseguem.
Crescimento do e-commerce e quick-commerce alimentando grandes hubs urbanos de logística
O atendimento de pedidos online cria demanda tanto em grandes armazéns quanto em darkstores distribuídas. Os ocupantes de e-commerce responderam por mais de 30% dos negócios industriais e de armazenagem superiores a 200.000 pés quadrados nas 8 principais cidades indianas no primeiro semestre de 2026. Em 30 de junho de 2026, a rede ativa de darkstores do Swiggy Instamart cobria mais de 4,9 milhões de pés quadrados em 1.171 lojas em 131 cidades.[1] A plataforma adicionou líquido 28 darkstores durante esse trimestre. Esses formatos criam diferentes requisitos de espaço, conectando grandes instalações contíguas a uma rede mais distribuída de menores instalações operacionais. Proprietários de armazéns e proprietários de imóveis urbanos podem atender a partes distintas da mesma rede de atendimento, ampliando os tipos de imóveis comerciais expostos à demanda do varejo online.
Expansão do pipeline de REITs e acesso a investimentos estrangeiros desbloqueando capital institucional
O acesso institucional pode ampliar a base de compradores de imóveis comerciais mantidos por meio de fundos de investimento imobiliário (REITs). O Knowledge Realty Trust foi listado na Bolsa de Valores Nacional da Índia e na Bolsa de Valores de Bombaim em 18 de agosto de 2025, como o maior REIT de escritórios do país por capitalização de mercado. A partir de 1º de janeiro de 2026, o Conselho de Valores Mobiliários da Índia classificou os investimentos de fundos mútuos e fundos de investimento especializados em REITs como instrumentos relacionados a ações. As participações existentes em estratégias de fundos de dívida e fundos de investimento especializados em 31 de dezembro de 2025 foram grandfathered, com gestores de ativos incentivados a considerar a desinvestimento sujeito às condições de mercado, liquidez e interesses dos investidores. A combinação de um veículo de escritório listado adicional e maior participação de fundos pode apoiar um canal de aquisição mais profundo para ativos geradores de renda. Esse canal de aquisição pode permitir que proprietários de imóveis comerciais liberem capital de escritórios concluídos para desenvolvimento subsequente.
Programas nacionais de infraestrutura melhorando a conectividade e os valores fundiários
O melhor acesso ao transporte pode ampliar o conjunto de localizações comercialmente utilizáveis antes que um incorporador adicione qualquer capacidade construtiva. A CREDAI e a Colliers vincularam a expansão de vias expressas, metrô, aeroportos e ferrovias regionais a hubs comerciais em cidades menores da Índia e nas periferias das principais cidades. Nos estados do oeste e do sul, os investimentos em metrô, vias expressas e corredores industriais durante o exercício fiscal 2021-2025 expandiram as áreas de captação de desenvolvimento e desbloquearam mercados fundiários. Isso cria um caminho para que a atividade comercial se estenda além dos centros estabelecidos, desde que os terrenos individuais possam traduzir o acesso ao corredor em instalações utilizáveis. A abertura comercial, portanto, reside em adequar a entrega de imóveis à melhoria da acessibilidade, uma vez que uma valorização fundiária mais elevada por si só não fornece ao ocupante um espaço operacional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas de política elevadas e padrões mais rígidos de crédito bancário aumentando o risco de refinanciamento | -1.3% | Em todo o país | Curto prazo (≤ 2 anos) |
| Trabalho híbrido/remoto persistentemente reduzindo a absorção líquida nos CBDs | -1.1% | Em todo o país | Médio prazo (2-4 anos) |
| Atrasos na aquisição de terrenos e aprovações de múltiplos órgãos desacelerando o início de projetos | -0.8% | Noida, Uttar Pradesh | Longo prazo (≥ 4 anos) |
| Aumento dos prêmios de seguro de risco climático para ativos costeiros reduzindo as TIRs dos investidores | -0.4% | Em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de política elevadas e padrões mais rígidos de crédito bancário aumentando o risco de refinanciamento
O acesso ao refinanciamento pode depender da conclusão do projeto mesmo quando um ativo comercial tem um potencial proprietário institucional. Com vigência a partir de 1º de outubro de 2026, as regras do Banco de Reserva da Índia limitam o financiamento bancário de REITs para refinanciamento de linhas de crédito de veículos de propósito específico a projetos concluídos com certificado de conclusão, certificado de ocupação ou equivalente.[2] Um projeto aguardando essa certificação, portanto, não pode contar com essa rota específica de refinanciamento para substituir seu crédito na fase de construção. A restrição comercial é o descompasso de prazo entre as necessidades de financiamento antes da conclusão e a elegibilidade após o marco exigido. Até a certificação, um incorporador que considera uma transferência para REIT pode permanecer exposto à dívida existente e aos seus custos de financiamento associados.
Trabalho híbrido/remoto persistentemente reduzindo a absorção líquida nos CBDs
Um ocupante de escritório que utiliza horários híbridos pode necessitar de menos espaço de trabalho permanentemente atribuído do que uma organização que acomoda toda a sua força de trabalho todos os dias. Para um proprietário em um distrito central de negócios, isso pode limitar a demanda adicional por área de piso mesmo quando o inquilino mantém uma presença no escritório. O requisito de locação relevante pode depender da frequência de pico e de quanto espaço o ocupante retém para trabalho compartilhado. A absorção líquida em um edifício de CBD, portanto, cai quando um inquilino em renovação devolve espaço mesmo que seu contrato continue. No vencimento do contrato, um proprietário de CBD cujo inquilino retém apenas parte de um andar pode carregar o saldo liberado como espaço vago até que outro ocupante seja encontrado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade:
Escala de Escritórios Atende à Expansão da LogísticaOs escritórios responderam por 48,86% da participação do tamanho do mercado imobiliário comercial da Índia em 2026. A Knight Frank India reportou 66,7 milhões de pés quadrados de locações de escritórios nos 8 principais mercados durante janeiro-setembro de 2026. Essa área locada foi amplamente estável em relação ao período correspondente de 2025. A substancial base de atividade pode apoiar oportunidades consideráveis para proprietários mesmo quando a locação agregada é estável, mas dá aos incorporadores menos razão para presumir que a oferta adicional encontrará demanda em expansão automaticamente. A liderança dos escritórios, portanto, combina considerável profundidade de transações com a necessidade de distinguir entre ganhar um requisito de ocupante existente e criar espaço ocupado incremental.
A logística tem previsão de ser o segmento de crescimento mais rápido, com CAGR de 18,2% durante 2027-2032. A locação de armazéns nas 8 principais cidades atingiu 24,3 milhões de pés quadrados no primeiro semestre de 2026, alta de 11% em relação ao ano anterior, mas queda de 6% em relação ao segundo semestre de 2025. Operadores de logística terceirizada registraram separadamente mais de 110 milhões de pés quadrados de absorção bruta acumulada de armazenagem na Índia de 2021 até o primeiro semestre de 2026. O registro acumulado estabelece a logística terceirizada como uma base substancial de ocupantes, enquanto a comparação do último semestre mostra que a locação não avança de forma uniforme. Os incorporadores de armazéns, portanto, têm razão para priorizar os requisitos de espaço plurianuais desses ocupantes em detrimento de decisões de capacidade baseadas em um único pico de locação.


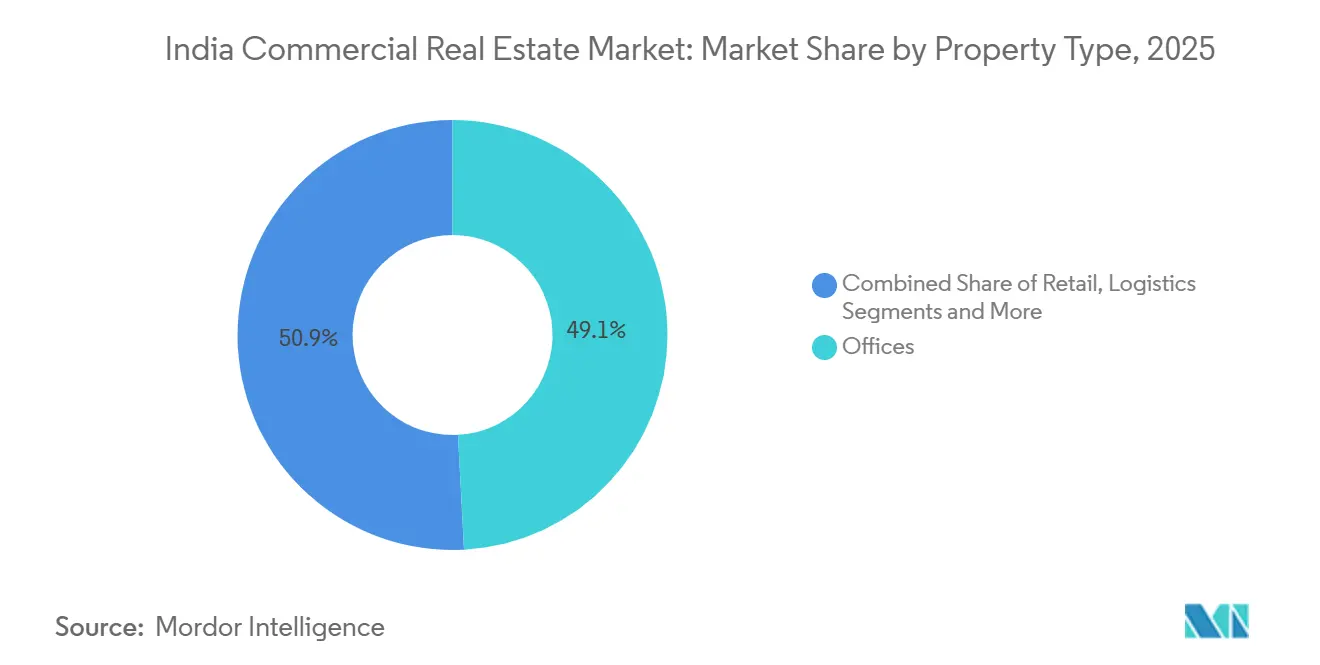
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Modelo de Negócio:
Liderança em Vendas com Crescimento Mais Rápido no AluguelAs vendas representaram 53,46% da participação do mercado imobiliário comercial da Índia em 2026. A Mindspace Business Parks REIT adquiriu uma participação de 51% no VPE proprietário do campus de escritórios One Radial em Chennai da AIGP2 Chennai 1 Pte. Limited em 8 de junho de 2026. A 360 One e suas afiliadas detinham os 49% restantes. Separadamente, os escritórios atraíram 54% do capital de investimento imobiliário institucional da Índia no primeiro semestre de 2026, de acordo com a JLL. Uma participação majoritária no VPE proprietário do campus permite que o REIT compartilhe o compromisso de capital com um grande ativo de escritório com os investidores que retêm a participação minoritária.
O aluguel tem previsão de ser o segmento de crescimento mais rápido, com CAGR de 18,1% durante 2027-2032. Operadores de espaços de trabalho flexíveis locaram 11,9 milhões de pés quadrados nos 8 principais mercados de escritórios da Índia em janeiro-setembro de 2026, alta de 42% em relação ao ano anterior. Isso cria um canal de demanda de aluguel no qual um intermediário ocupa instalações para operar um negócio de espaço de trabalho. Um proprietário que atende a esse canal pode acessar a demanda liderada por operadores enquanto retém o imóvel subjacente e sua oportunidade de renda de aluguel. Quando um operador assume o contrato de locação, a exposição imediata de aluguel do proprietário é para esse negócio e sua capacidade de manter o compromisso.

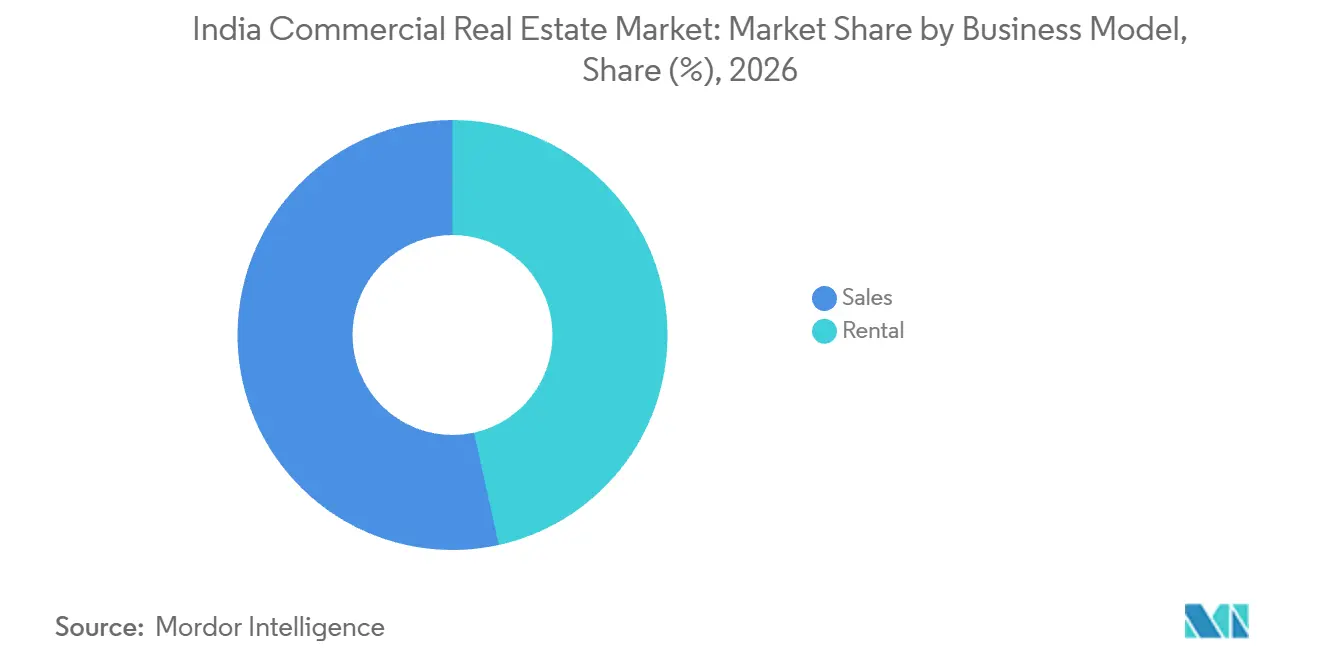
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
Demanda Corporativa Ancora o Investimento IndividualEmpresas e PMEs detinham a maior participação de usuários finais, com 78,99% em 2026. A Cushman & Wakefield reportou que os GCCs locaram 25,3 milhões de pés quadrados de escritórios nas 8 principais cidades da Índia durante janeiro-setembro de 2026. Isso representou 39% do volume de locação de escritórios da empresa nas mesmas cidades e período. Um proprietário pode usar essa categoria para definir uma proposta de locação, ao mesmo tempo em que distingue o pool de demanda corporativa dos clientes que um determinado edifício pode atender. Um projeto de escritório direcionado a GCCs pode, portanto, atender a um grande pool de demanda corporativa enquanto concentra sua exposição em uma categoria de ocupante identificável.
Pessoas físicas e domicílios têm previsão de ser o segmento de crescimento mais rápido, com CAGR de 17,9% durante 2027-2032. Sonu Nigam comprou um escritório comercial no Aston em Andheri West, Mumbai, da Singular Health Private Limited, com o contrato de venda registrado em 6 de agosto de 2026. O Economic Times descreveu separadamente investidores individuais de alto patrimônio comprando escritórios menores locados a empresas em cidades indianas. Um indivíduo que adquire uma unidade já locada pode obter exposição a aluguel comercial sem possuir um edifício de escritórios inteiro. Para um investidor que detém uma unidade de escritório com um único inquilino, a vacância no vencimento do contrato interrompe toda a renda de aluguel dessa unidade até que outra empresa ocupe o espaço.
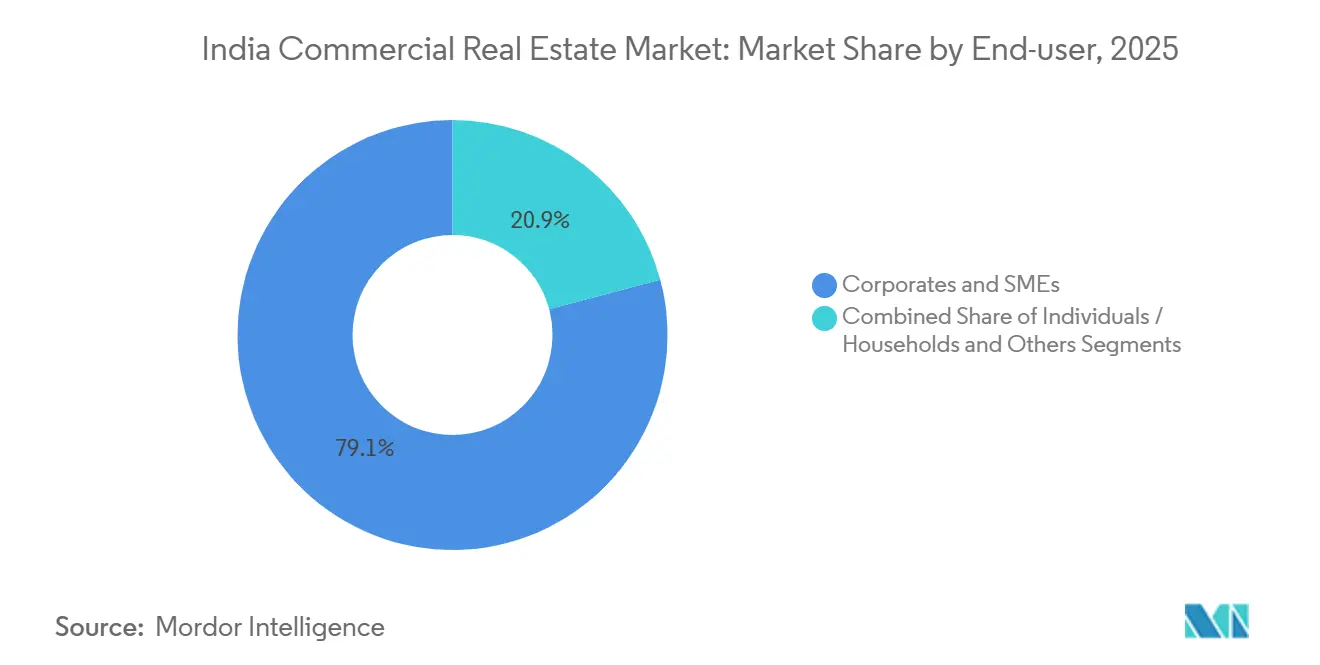
Nota: Participações dos segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado Imobiliário Comercial do Sul
O Sul deteve 41% da participação do tamanho do mercado imobiliário comercial da Índia em 2026. Bengaluru registrou 16,9 milhões de pés quadrados de absorção líquida de escritórios em 2025, enquanto Hyderabad registrou 8,1 milhões de pés quadrados no mesmo ano. Chennai adicionou mais 5,8 milhões de pés quadrados de absorção líquida de escritórios em 2025, demonstrando demanda por espaço ocupado em outro centro de negócios do sul. Essa distribuição oferece aos incorporadores vários mercados urbanos substanciais para oferta de escritórios, tornando a profundidade da demanda local central para o dimensionamento de projetos e limitando a dependência de uma única premissa metropolitana em todo o Sul.
Mercado Imobiliário Comercial do Norte
O Norte tem previsão de ser a região de crescimento mais rápido, com CAGR de 18,3% durante 2027-2032. A Região da Capital Nacional de Delhi registrou 2,2 milhões de pés quadrados de absorção líquida de escritórios no terceiro trimestre de 2026, refletindo espaço ocupado adicional. Sua locação bruta de escritórios atingiu 3,8 milhões de pés quadrados no mesmo trimestre, incluindo novas ocupações, renovações no mercado aberto e pré-locações. A absorção líquida de escritórios da Região da Capital Nacional de Delhi atingiu 12,3 milhões de pés quadrados em 2025, alta de 30,2% em relação a 9,4 milhões de pés quadrados em 2024. O aumento anual mostra a demanda se traduzindo em estoque ocupado adicional, oferecendo aos incorporadores de escritórios do Norte um canal de expansão além da renovação de contratos existentes.
Oeste e Leste oferecem diferentes bases de ocupantes de escritórios para proprietários que buscam diversificar a exposição de locação. Em Mumbai, os serviços profissionais lideraram a locação bruta de escritórios Classe A no terceiro trimestre de 2026, seguidos por serviços bancários, financeiros e de seguros. A locação bruta de escritórios Classe A de Kolkata no mesmo trimestre foi liderada por TI e gestão de processos de negócios, seguida por engenharia e manufatura. Esses exemplos de cidades apontam para diferentes setores de inquilinos por meio dos quais os proprietários comerciais podem buscar demanda em cada região. Um portfólio abrangendo as 2 cidades pode, portanto, ampliar a exposição setorial, embora a proposta de locação de cada edifício ainda precise se adequar às empresas ativas em sua própria localização.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas por meio de obrigações de uso de recursos e procedimentos de desenvolvimento em lotes, sob a perspectiva de promotores que desenvolvem projetos comerciais cobertos. A Lei de Imóveis (Regulamentação e Desenvolvimento) da Índia, de 2016, exige que 70% dos valores recebidos dos adquirentes do projeto sejam depositados em uma conta bancária separada para custos de construção e terreno. A emenda de 2025 de Maharashtra fornece um formulário de contrato de desenvolvimento em lotes e interpretações de certificados onde os regulamentos locais de controle de desenvolvimento não definem os certificados relevantes. Esses requisitos conectam o financiamento do projeto e a documentação à capacidade do promotor de executar um desenvolvimento comercial.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade principal | Autoridades regulatórias estaduais e de territórios da União para imóveis | Autoridade Regulatória de Imóveis de Maharashtra |
| Instrumentos ou diretrizes principais | Obrigação de conta separada da Lei de Imóveis (Regulamentação e Desenvolvimento), de 2016 | Regulamentos de Emenda Geral de 2025 cobrindo formulários de projetos em lotes e interpretação condicional de certificados |
| Efeito comercial | Parcela prescrita dos recebimentos dos adquirentes do projeto restrita a custos de terreno e construção | Apenas as seções relevantes dos Formulários 1, 2, 2A e 3 se aplicam a projetos em lotes |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A atratividade média da Índia reflete o equilíbrio entre o financiamento do projeto específico e a restrição da discricionariedade do promotor sobre os recebimentos dos adquirentes. Sua obrigação contínua de uso de recursos específica do projeto apoia uma perspectiva de Sem alteração para essa restrição de financiamento. A classificação média de Maharashtra e a perspectiva de Sem alteração refletem formulários definidos para projetos em lotes e uma interpretação padrão dos certificados. Onde os regulamentos locais de controle de desenvolvimento carecem de definições, a emenda estabelece como os certificados de início, ocupação e conclusão são interpretados para projetos de desenvolvimento em lotes, de modo que os promotores cobertos não dependam de definições locais.
Etapas da Cadeia de Valor
A cadeia de valor compara desenvolvimento, construção, colocação de inquilinos e operações de propriedade por meio de suas diferentes fontes de receita para fornecedores. Os negócios da DLF no exercício fiscal de 2026 combinaram desenvolvimento e locação de escritórios e varejo com serviços de gestão de ativos em seu portfólio. Em outubro de 2025, a L&T obteve um pedido turnkey para um proposto parque de TI de escritórios Classe A de 5,9 milhões de pés quadrados em Bengaluru, com entrega planejada em 2 fases.[3] Essa separação entre um contrato de construção adjudicado e um imóvel em operação distingue a receita contratual do empreiteiro do aluguel que o campus concluído poderá posteriormente gerar.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento de imóveis comerciais | Incorporadores de escritrios e varejo como a DLF | Receitas de venda de imóveis | Capital comprometido antes da receita de inquilinos | Escalonar compromissos de desenvolvimento em torno de marcos de locação |
| Construção de edifícios | Empreiteiros de construção turnkey como a L&T | Receita de contrato de construção | Coordenação de torres, sistemas prediais e entrega em fases | Definir limites de fase e sequenciar a instalação de sistemas prediais |
| Colocação de inquilinos | Consultores de locação comercial como a JLL India | Honorários de consultoria de locação | Adequar instalações disponíveis aos requisitos dos ocupantes | Alinhar buscas de inquilinos com espaço entregável |
| Operação de imóveis e gestão de ativos | Proprietários-operadores comerciais como a DLF | Renda de aluguel e serviços de gestão de ativos | Manutenção da prestação de serviços ao longo de sucessivas locações | Integrar decisões de locação com operações de imóveis |
| Fonte: Mordor Intelligence | ||||
Manter a propriedade permite que um incorporador busque renda de aluguel e serviços após o término do contrato de construção. Consultores de locação podem conectar o espaço entregue a ocupantes, enquanto os serviços de gestão de ativos estendem o papel comercial do proprietário além da entrega da construção. A posição integrada mais forte combina a capacidade de entregar instalações com a capacidade operacional necessária para manter essas instalações úteis ao longo de ciclos de locação posteriores.
Panorama Competitivo
Concentração do Mercado
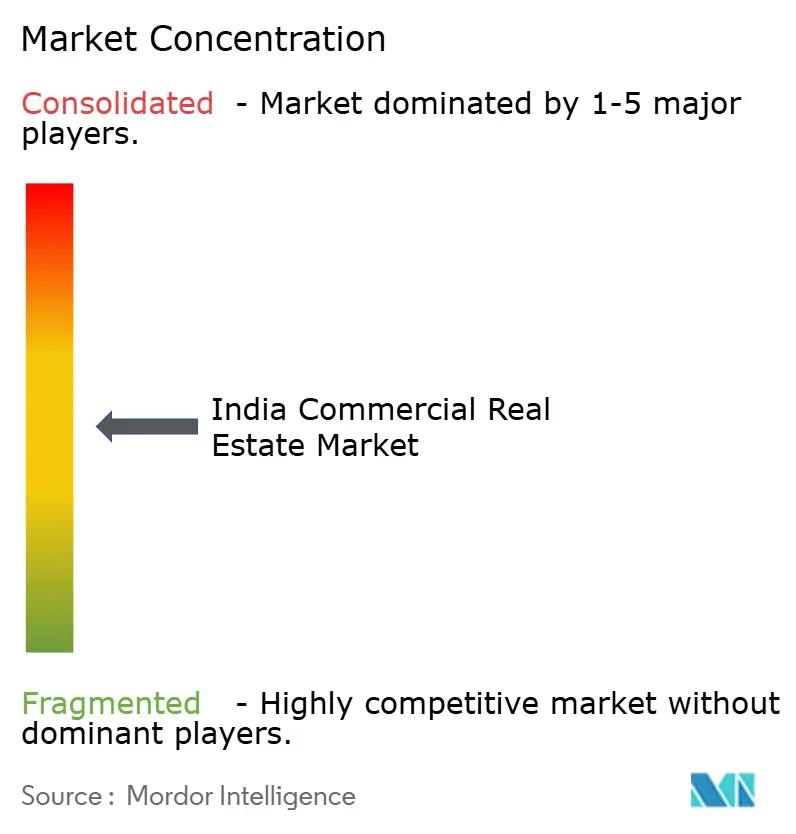
A concorrência é moderadamente fragmentada, com incorporadores estabelecidos e plataformas de imóveis comerciais buscando diferentes portfólios operacionais, projetos de desenvolvimento e localizações. Os principais concorrentes incluem DLF Ltd, Godrej Properties Ltd, Oberoi Realty, Prestige Estates Projects Ltd e Brigade Enterprises Ltd. A Godrej Properties reportou 5 ativos comerciais em operação totalizando 5,85 milhões de pés quadrados em sua apresentação do quarto trimestre do exercício fiscal de 2026. A DLF Cyber City Developers Limited (DCCDL), subsidiária da DLF, reportou crescimento de 17% na receita de aluguel de escritórios consolidada em relação ao ano anterior no exercício fiscal de 2026. Os ativos em operação da Godrej e o negócio de aluguel da DCCDL mostram que incorporadores estabelecidos também competem por inquilinos por meio de portfólios geradores de renda, oferecendo aos desafiantes um negócio operacional a ser igualado.
O negócio de locação de escritórios e varejo da Brigade reportou receita 9% maior no primeiro trimestre do exercício fiscal de 2027 em relação ao primeiro trimestre do exercício fiscal de 2026. Sua apresentação do primeiro trimestre do exercício fiscal de 2027 também reportou uma parceria estratégica com a Bain Capital para um desenvolvimento de uso misto de aproximadamente 2 milhões de pés quadrados em Whitefield, Bengaluru. Combinar um negócio de locação em operação com uma parceria de desenvolvimento pode distribuir a exposição comercial entre a renda de imóveis existentes e os requisitos de execução de outro projeto. Essa abordagem cria um caminho para futuras instalações ao lado de um portfólio operacional, permitindo que um incorporador atenda a formatos adicionais de ocupantes enquanto mantém o negócio de locação que sustenta sua presença entre as entregas de projetos.
A direção competitiva dependerá de como os proprietários adicionam instalações utilizáveis enquanto protegem a renda de ativos em operação. A Oberoi Realty reportou ocupação combinada próxima de 100% no Commerz I, II e III e no Oberoi Mall no primeiro trimestre do exercício fiscal de 2027. A Brigade Enterprises lançou aproximadamente 2 milhões de pés quadrados de desenvolvimento de espaço de escritório comercial no exercício fiscal de 2025. Nas jurisdições da Autoridade de Desenvolvimento de Delhi e dos órgãos locais competentes, os regulamentos de 2016, lidos em conjunto com notificações específicas de vilas, colônias e áreas especiais, proíbem a ocupação ou a permissão de ocupação sem um certificado de ocupação. Os lançamentos de desenvolvimento podem, portanto, ampliar a concorrência futura, enquanto os desafiantes que oferecem instalações prontas para ocupação legal podem atender a inquilinos cujos requisitos não podem aguardar a construção e a certificação.
Líderes do Setor Imobiliário Comercial da Índia
-
DLF Ltd
-
Godrej Properties Ltd
-
Oberoi Realty
-
Prestige Estates Projects Ltd
-
Brigade Enterprises Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário Comercial da Índia Empresas cobertas neste relatório
- DLF Ltd
- Godrej Properties Ltd
- Oberoi Realty
- Prestige Estates Projects Ltd
- Brigade Enterprises Ltd
- Brookfield India REIT
- Mindspace Business Parks REIT
- Embassy Office Parks REIT
- Lodha Group (Lodha Developers)
- Embassy Developments
- SOBHA Ltd
- K Raheja Corp
- Phoenix Mills Ltd
- RMZ Corp
- Tata Realty & Infrastructure Ltd
- Mahindra Lifespace Developers Ltd
- CBRE South Asia Pvt Ltd
- JLL India
- Colliers India
- Piramal Realty
- Hiranandani Group
- Unitech Ltd
- Awfis Space Solutions*
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam a expansão de escritórios, instalações de varejo e parques industriais patrocinados, com 77% dos entrevistados da pesquisa da CBRE South Asia de abril-junho de 2026 esperando que seus portfólios de escritórios na Índia se expandam nos 2 anos seguintes. Os varejistas domésticos responderam por 86,3% das locações de varejo nas 8 principais cidades no terceiro trimestre de 2026, identificando uma base ativa de inquilinos para proprietários de varejo. Sob o Bharat Audyogik Vikas Yojna (BHAVYA) do Departamento para Promoção da Indústria e Comércio Interno para parques industriais, os incorporadores privados que participam de propostas patrocinadas por estados ou territórios da União devem estar registrados na Índia. Eles devem demonstrar patrimônio líquido positivo de 15% do custo do projeto, ter concluído um projeto de 50 acres nos 10 anos anteriores e não ter sofrido desabilitação ou inclusão em lista negra nos 3 anos anteriores.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Expansão de escritórios pré-locados e bem localizados | Intenções de expansão pesquisadas nos 2 anos seguintes a abril-junho de 2026 | Ocupantes de escritórios corporativos | Garantir compromissos de inquilinos antes da entrega em fases | Quase 40% dos ocupantes pesquisados preocupados com a obtenção de espaço de qualidade e bem localizado até 2028 | Incorporadores-proprietários de escritórios como Embassy Office Parks REIT |
| Instalações de varejo prontas para locação | Atividade de varejistas domésticos no terceiro trimestre de 2026 | Marcas de varejo nacionais | Adequar os requisitos de loja a instalações existentes ou novo espaço em fases | A nova oferta de shopping centers nas 7 principais cidades caiu 64% em relação ao ano anterior para 0,82 milhão de pés quadrados no primeiro semestre de 2026 | Incorporadores com foco em varejo como Phoenix Mills Ltd |
| Desenvolvimento de imóveis em parques industriais patrocinados | As inscrições da segunda rodada da Fase I do BHAVYA têm prazo de 31 de outubro de 2026 | Ocupantes industriais que compram ou alugam lotes desenvolvidos ou espaço construído | Fazer parceria com um estado ou território da União patrocinador sob avaliação do programa | Prontidão do terreno e elegibilidade prescrita do incorporador | Potenciais parceiros privados como o Grupo Mahindra, que desenvolve a Mahindra World City Chennai com a Corporação de Desenvolvimento Industrial de Tamil Nadu |
| Fonte: Mordor Intelligence | |||||
A expansão de escritórios oferece a abertura mais clara porque as expectativas de crescimento pesquisadas coincidem com a preocupação em garantir espaço de qualidade e bem localizado até 2028. A alternativa do parque industrial depende do patrocínio estadual ou de território da União e da avaliação do programa, com a agência patrocinadora detendo 90% do terreno livre de ônus na inscrição. Para proprietários de escritórios, concordar com a localização e os requisitos de espaço do inquilino antes da entrega em fases pode definir o escopo da construção e limitar o risco de adicionar instalações inadequadas.
Desenvolvimentos industriais recentes em Mercado Imobiliário Comercial da Índia
- Out 2026: A Colt DCS e a RMZ iniciaram a construção do Mumbai 3 em seu campus de data center em Navi Mumbai. A instalação foi projetada para fornecer 64 MW após a conclusão.
- Jul 2026: A Target India afirmou ter assinado um acordo para espaço de escritório adicional em Bengaluru no Embassy Manyata Business Park enquanto expandia suas capacidades de IA e engenharia.
- Jun 2026: A Mindspace Business Parks REIT adquiriu 51% do VPE proprietário do campus de escritórios One Radial de aproximadamente 2,6 milhões de pés quadrados em Chennai em 8 de junho. A 360 One e suas afiliadas detinham os 49% restantes.
Mercado Imobiliário Comercial da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado imobiliário comercial da Índia mede o valor anual de vendas e aluguéis de imóveis comerciais geradores de renda na Índia. Abrange escritórios, varejo, logística e outros imóveis comerciais, classificados por modelo de negócio, usuário final e região.
Exclusões de escopo: Habitação residencial, terrenos puramente agrícolas e transações imobiliárias informais não registradas estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Imóvel
- Escritórios
- Varejo
- Logística
- Outros (imóvel industrial, imóvel de hospitalidade, etc.)
- Por Modelo de Negócio
- Venda
- Locação
- Por Usuário Final
- Pessoas Físicas / Domicílios
- Empresas e PMEs
- Outros
- Por Geografia
- Oeste
- Sul
- Norte
- Leste
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como o Relatório do Mercado de Escritórios da Índia da Cushman & Wakefield, o India Office Market Watch da Savills India, o India Office Market Dynamics da JLL e os regulamentos de REITs do Conselho de Valores Mobiliários da Índia ajudam a definir evidências públicas sobre locação, absorção, oferta, movimentação de aluguéis, categorias de ativos e propriedade institucional. As geografias e períodos de tempo reportados são lidos em conjunto com divulgações de empresas e imóveis, de modo que os indicadores de escritórios, varejo, logística, vendas e aluguel permaneçam vinculados ao mercado indiano.
Evidências complementares provêm de relatórios anuais de incorporadores listados e REITs, registros em bolsas, apresentações para investidores, comunicados oficiais de investimento e política, e imprensa empresarial indiana de reputação, que fornecem verificações cruzadas de locação, conclusão de projetos, transações, aluguéis e mercado de capitais em nível de empresa. As fontes aqui mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária centra-se em entrevistas estruturadas e uma breve pesquisa com incorporadores e proprietários de imóveis comerciais com sede na Índia, líderes de locação e gestão de ativos, usuários corporativos de imóveis e corretores. As perguntas testam as conclusões secundárias sobre demanda, aluguéis, cronograma de oferta, atividade de transações e uso de imóveis, ao mesmo tempo em que solicitam aos entrevistados que identifiquem condições locais que os dados públicos podem não capturar. Quando as evidências publicadas deixam uma lacuna, os analistas comparam as explicações dos entrevistados com registros, indicadores de locação e transações e outras fontes independentes, registrando então o intervalo ou a incerteza remanescente para acompanhamento e triangulação.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
A estimativa de cima para baixo mede o valor anual de imóveis comerciais da Índia como contraprestação de venda e aluguel, derivando então as participações por tipo de propriedade, modelo de negócio, grupo de usuários finais e regiões Oeste, Sul, Norte e Leste a partir de participações de mercado publicadas, resumos de transações e indicadores operacionais. A calibração histórica utiliza cinco insumos observáveis: locação e aluguéis de escritórios, locação de varejo e logística, valores de venda comercial e aquisições institucionais divulgadas, oferta de imóveis concluída e planejada, e crescimento empresarial amplo, como produção e emprego. A locação indica a demanda ocupada, enquanto os valores de venda e os níveis de aluguel informam o valor anual do imóvel. Um modelo de cenários estende essas relações ao longo do período de previsão com trajetórias de demanda mais forte, central e entrega mais lenta, que levam em conta a expansão de ocupantes de escritórios, a absorção de logística, o acesso a financiamento, as conclusões de construção e as tendências de aluguel. Especialistas em imóveis com sede na Índia verificam a direção e o cronograma de cada variável em relação às condições locais. Verificações seletivas de baixo para cima consolidam evidências de transações e aluguéis divulgadas por cidade ou portfólio, ou combinam aluguel amostrado por área com área de piso ocupada onde ambos estão disponíveis, enquanto as lacunas são preenchidas com divulgações e intervalos comparáveis de cidade, tipo de propriedade ou empresa pública onde a cobertura difere.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam registros de empresas imobiliárias, evidências de transações e locações, relatórios de mercado e respostas primárias, comparando então sinais independentes como absorção, aluguéis, nova oferta, conclusões e atividade de investimento. Eles investigam anomalias e variações materiais entre períodos, regiões e tipos de propriedade antes da aprovação, documentando a fonte e resolvendo conflitos por meio de uma segunda revisão de analista. Um entrevistado é recontactado quando um ponto material permanece obscuro ou altera a previsão. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando um evento material de política, financiamento, oferta ou ocupante altera as condições do mercado, e revisado novamente em uma nova passagem pré-entrega.
Estimativa do Mercado Imobiliário Comercial da Índia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado imobiliário comercial da Índia mede o valor anual de vendas e aluguéis de imóveis comerciais geradores de renda na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A estimativa de cima para baixo mede o valor anual de imóveis comerciais da Índia como contraprestação de venda e aluguel, derivando então as participações por tipo de propriedade, modelo de negócio, grupo de usuários finais e regiões Oeste, Sul, Norte e Leste a partir de participações de mercado publicadas, resumos de transações e indicadores operacionais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 62,52 bilhões de USD (2027) | |
| Editora de Pesquisa de Mercado A | 70,89 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 13,4% acima do valor de 2027 deste relatório de 62,52 bilhões de USD, 1 ano depois. Seu escopo publicado inclui imóveis de lazer, adicionando categorias de propriedade além da cobertura de imóveis comerciais definida pelo relatório. |
| Editora de Pesquisa de Mercado B | 49,58 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 20,7% abaixo do valor de 2027 deste relatório de 62,52 bilhões de USD, 2 anos depois. Seu ano-base mais antigo precede o ano atual do relatório, e sua previsão publicada aumenta a partir dessa base. |
Os analistas da Mordor Intelligence triangulam registros de empresas imobiliárias, evidências de transações e locações, relatórios de mercado e respostas primárias, comparando então sinais independentes como absorção, aluguéis, nova oferta, conclusões e atividade de investimento.
Principais Questões Respondidas no Relatório
Como se espera que o tamanho do mercado imobiliário comercial da Índia mude?
Espera-se que o tamanho aumente de 53,53 bilhões de USD em 2026 para 62,52 bilhões de USD em 2027 e 133,3 bilhões de USD até 2032, com CAGR de 16,35% durante 2027-2032.
O que está impulsionando a demanda por instalações comerciais na Índia?
A expansão de centros de capacidade global e o atendimento de pedidos online sustentam a demanda por espaço. A área ativa de darkstores do Swiggy Instamart superou 4,9 milhões de pés quadrados em 131 cidades em 30 de junho de 2026.
Quais tipos de propriedade lideram o setor imobiliário comercial da Índia?
Os escritórios detinham a maior participação, com 48,86% em 2026. A logística tem previsão de crescer mais rapidamente, com CAGR de 18,2% durante 2027-2032.
Quais empresas são os principais concorrentes no mercado imobiliário comercial indiano?
Os principais concorrentes incluem DLF Ltd, Godrej Properties Ltd, Oberoi Realty, Prestige Estates Projects Ltd e Brigade Enterprises Ltd.
Qual desafio de financiamento afeta os desenvolvimentos comerciais na Índia?
As regras do Banco de Reserva da Índia com vigência a partir de 1º de outubro de 2026 limitam o financiamento bancário de REITs para refinanciar linhas de crédito de veículos de propósito específico a projetos concluídos com certificado de conclusão, certificado de ocupação ou equivalente.
Quais regiões indianas lideram a atividade de imóveis comerciais e o crescimento previsto?
O Sul deteve a maior participação regional, com 41% em 2026. O Norte tem previsão de crescer mais rapidamente, com CAGR de 18,3% durante 2027-2032.