
Tamanho e Participação do Mercado de Testes em Nuvem
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
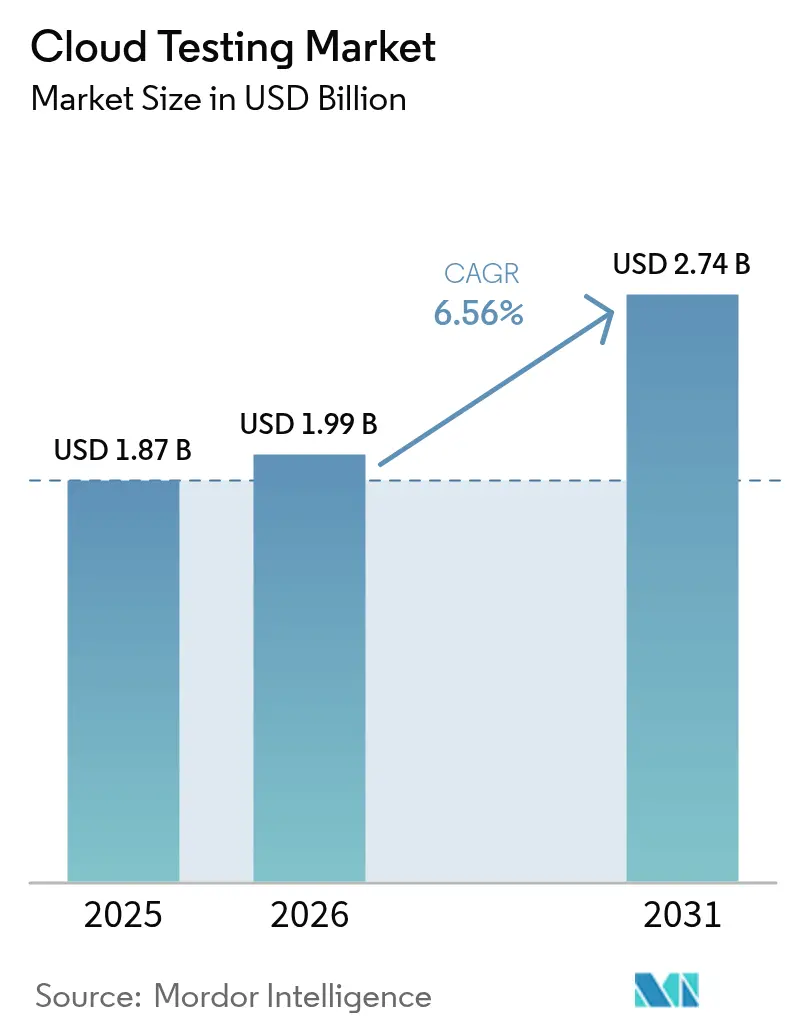
| Tamanho do Mercado (2026) | 1.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.74 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.56 % |
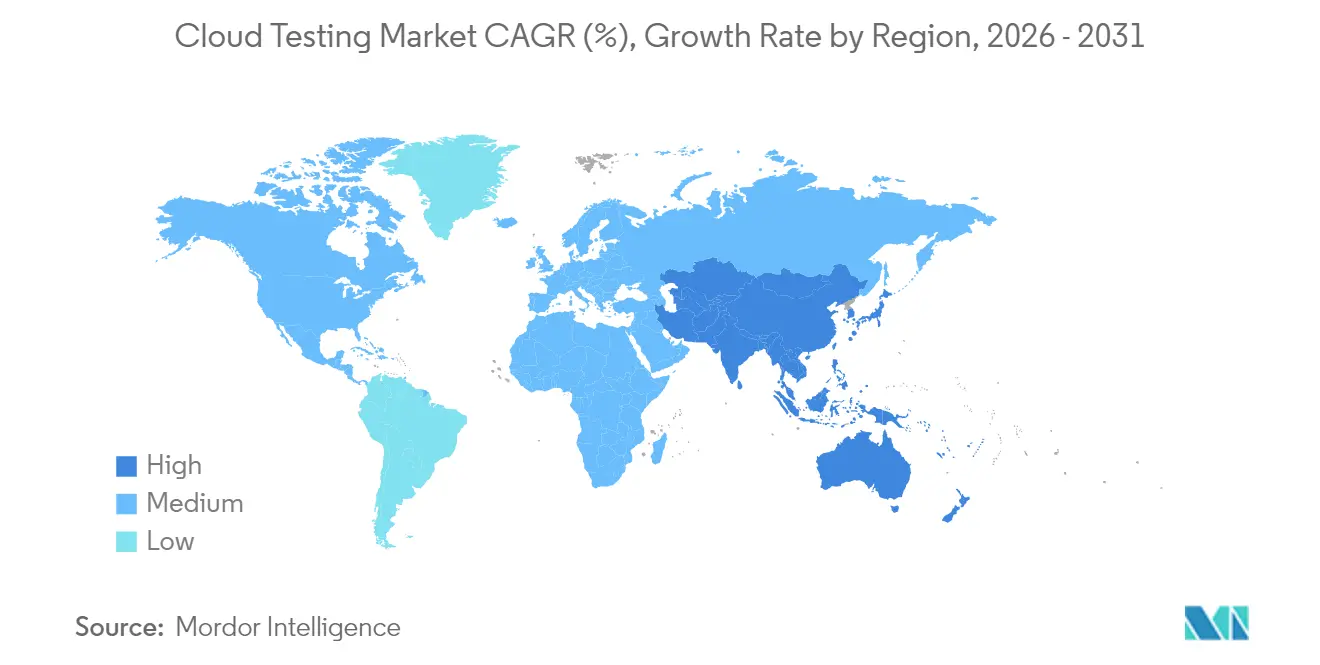
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
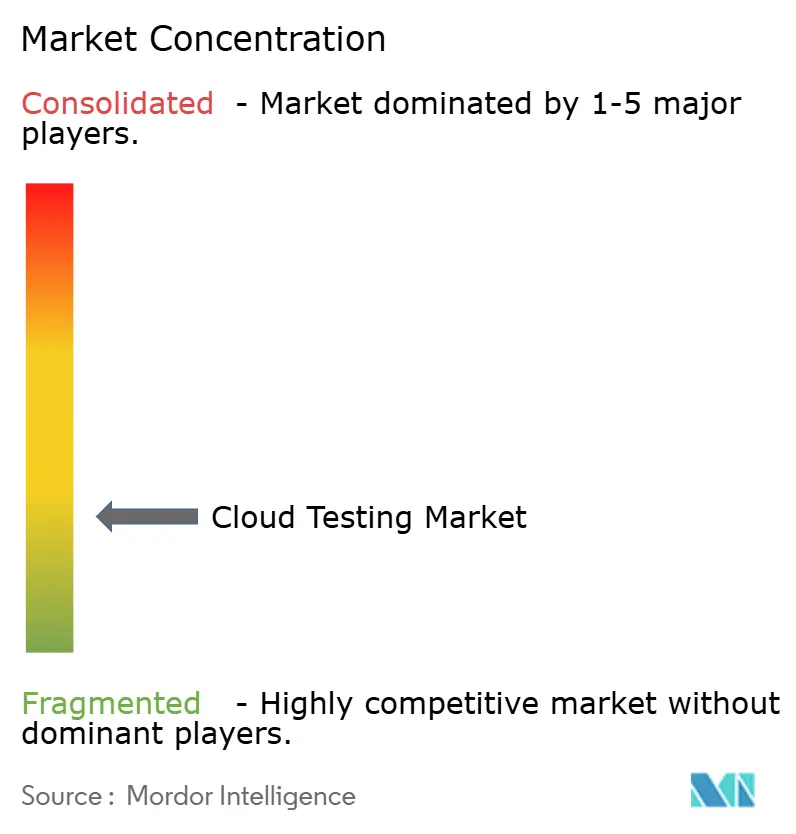
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Testes em Nuvem pela Mordor Intelligence
O tamanho do mercado de testes em nuvem foi avaliado em USD 1,87 bilhão em 2025 e estima-se que cresça de USD 1,99 bilhão em 2026 para atingir USD 2,74 bilhões até 2031, a um CAGR de 6,56% durante o período de previsão (2026-2031). Esse crescimento constante reflete a migração em massa das cargas de trabalho de garantia de qualidade para pipelines de integração contínua e implantação contínua nativos da nuvem, uma transição que permite às equipes lançar ambientes de teste de curta duração sob demanda. As empresas valorizam a infraestrutura elástica que absorve picos de carga imprevisíveis, enquanto o modelo de precificação baseado em uso elimina as barreiras de capital que antes limitavam as pequenas empresas. A geração de testes com inteligência artificial, a autocorreção autônoma de scripts e as integrações estreitas com plataformas de observabilidade figuram agora entre os recursos mais solicitados, incentivando fornecedores de ferramentas e provedores de nuvem de hiperescala a incorporá-los nativamente. As regras de soberania de dados geopolíticas e o impacto das taxas de saída (egress fees) moderam o entusiasmo, mas as organizações continuam a migrar porque os ambientes locais (on-premise) não conseguem igualar a velocidade, a cobertura e a economia dos testes hospedados na nuvem.
Principais Conclusões do Relatório
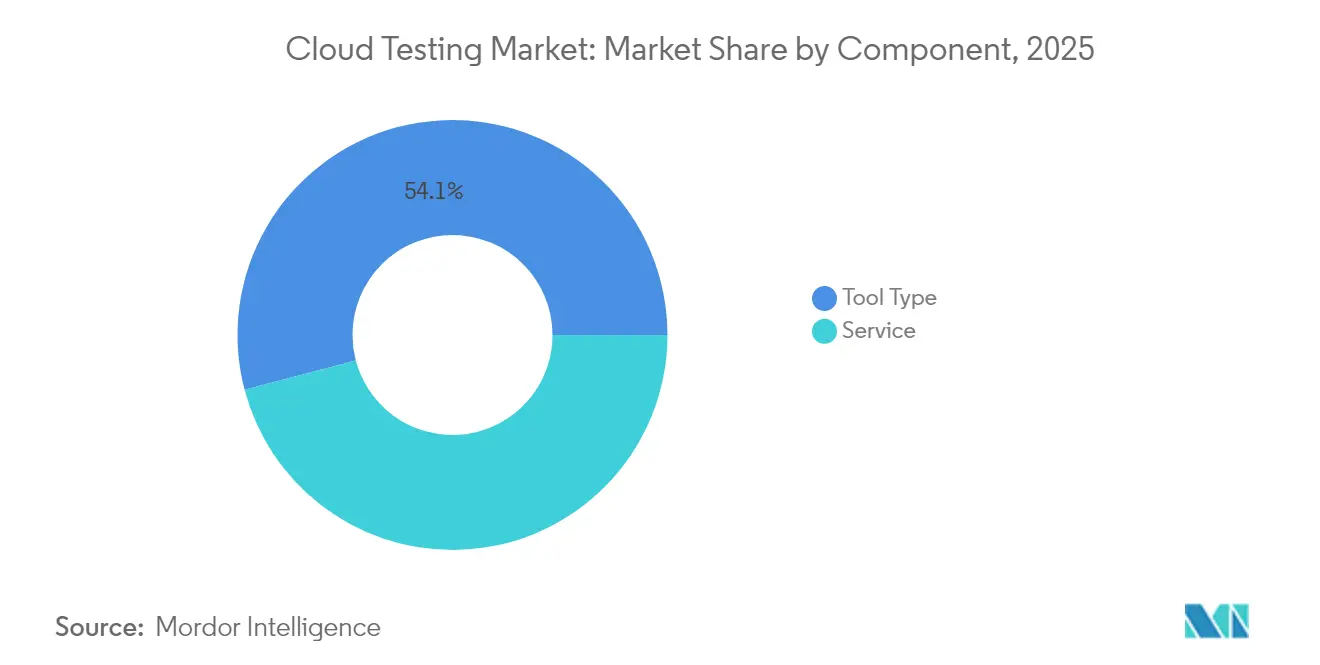
- Por componente, as ofertas de tipo de ferramenta capturaram 54,10% da participação de mercado de testes em nuvem em 2025 e devem expandir-se a um CAGR de 8,35% até 2031.
- Por tamanho de empresa, as grandes empresas responderam por 63,10% da receita de 2025 do mercado de testes em nuvem, enquanto as pequenas e médias empresas devem crescer a um CAGR de 8,74% até 2031.
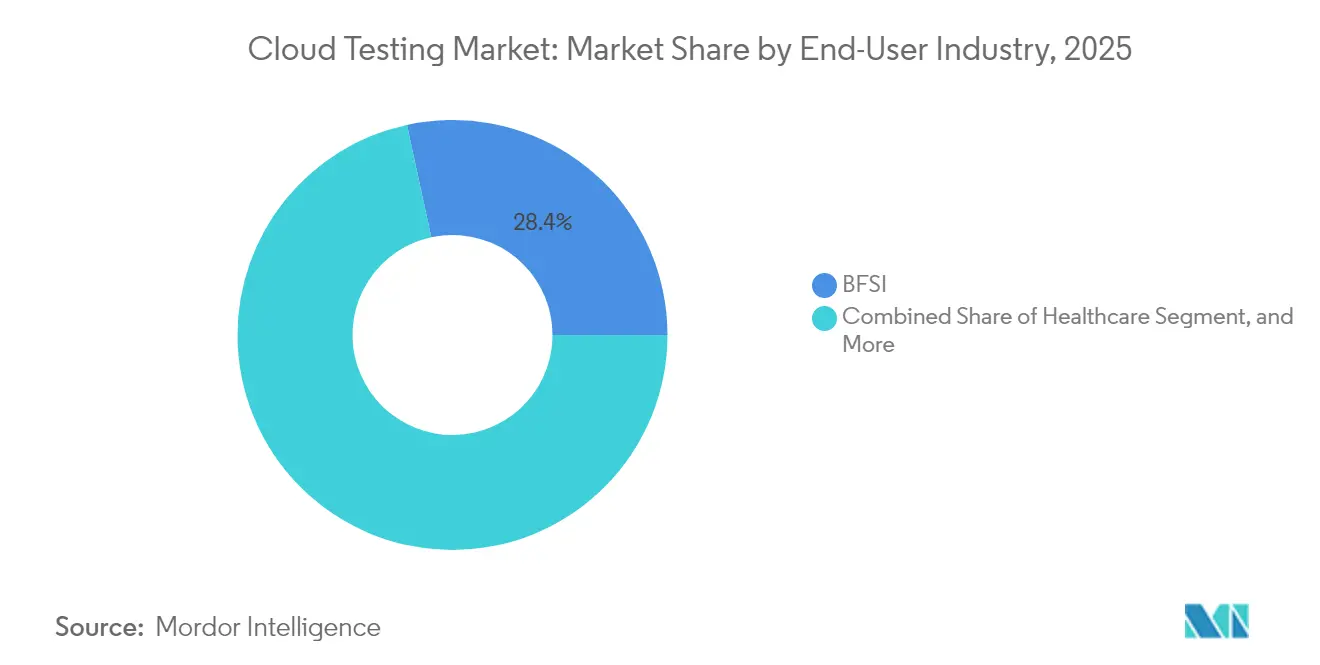
- Por setor de usuário final, o BFSI liderou com uma participação de receita de 28,40% em 2025 no mercado de testes em nuvem; o setor de saúde está projetado para avançar a um CAGR de 7,62% até 2031.
- Por geografia, a América do Norte deteve 43,20% da receita de 2025 do mercado de testes em nuvem, enquanto a Ásia-Pacífico está projetada para registrar o CAGR regional mais rápido de 8,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da migração para DevOps e CI/CD exigindo testes contínuos | +1.8% | Global, com América do Norte e Europa liderando a adoção | Médio prazo (2-4 anos) |
| Crescente complexidade das arquiteturas multinuvem exigindo validação de ponta a ponta | +1.5% | Global, particularmente América do Norte, Europa e centros financeiros da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Benefícios de custo e escalabilidade das ferramentas de testes em nuvem vs. locais (on-premise) | +1.3% | Global, com maior adoção na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Explosão de aplicações móveis e de IoT necessitando de maior cobertura de testes | +1.2% | Ásia-Pacífico como núcleo, com expansão para MEA e América do Sul | Médio prazo (2-4 anos) |
| Modelos de precificação baseados em uso democratizando o acesso para PMEs | +0.9% | Global, com adoção acelerada na Índia, Sudeste Asiático e Brasil | Curto prazo (≤ 2 anos) |
| Integração de testes autônomos baseados em IA dentro de plataformas em nuvem | +1.0% | América do Norte e Europa como primeiros adotantes, Ásia-Pacífico como seguidor rápido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Migração para DevOps e CI/CD Exigindo Testes Contínuos
As organizações que adotam DevOps lançam código com uma frequência significativamente maior do que as equipes tradicionais, e esse ritmo exige validação automatizada em cada estágio do pipeline. A Fundação de Entrega Contínua (Continuous Delivery Foundation) registrou frequências de implantação 208 vezes maiores entre os profissionais mais maduros, uma diferença que depende de suítes hospedadas na nuvem capazes de provisionar e desativar recursos em minutos. A pesquisa de 2024 da Docker confirmou que testes e depuração continuam a ser os maiores consumidores de tempo mesmo em ambientes de nuvem, reforçando a demanda por ferramentas integradas.[1]Docker, "Relatório sobre o Estado do Desenvolvimento de Aplicações 2024," docker.com A Perforce constatou que 75% dos profissionais consideram os testes baseados em IA fundamentais, e 57% já executam cargas de trabalho na nuvem. Serviços financeiros e provedores de SaaS, onde a velocidade de lançamento define a competitividade, adotam essas plataformas com maior antecedência. Estruturas globais de gestão de serviços, como a ISO/IEC 20000, agora recomendam testes contínuos, incorporando-os aos roteiros de conformidade.
Crescente Complexidade das Arquiteturas Multinuvem Exigindo Validação de Ponta a Ponta
A maioria das empresas opera em ambientes multinuvem, expondo-as a configurações incorretas que desperdiçam recursos e aumentam os riscos. Os supervisores do setor bancário alertam que as ameaças de aprisionamento tecnológico (vendor lock-in) levam as instituições a adotar estratégias com dois ou três provedores, mas essa abordagem exige testes rigorosos entre plataformas de mecanismos de failover e gateways de API. As agências supervisoras na Europa agora exigem testes de penetração orientados por ameaças para instituições sistemicamente importantes, impulsionando a adoção de painéis unificados que consolidam resultados de segurança, desempenho e conformidade.[2]Banco Central Europeu, "Guia de Terceirização em Nuvem," bankingsupervision.europa.eu Os fornecedores de ferramentas que visualizam resultados em todo o patrimônio digital minimizando a proliferação de licenças obtêm vantagem competitiva. O mercado de testes em nuvem recompensa, portanto, as plataformas que permanecem neutras, mas integram-se nativamente com AWS, Azure e Google Cloud.
Benefícios de Custo e Escalabilidade das Ferramentas de Testes em Nuvem vs. Locais (On-Premise)
Os laboratórios com uso intensivo de capital têm dificuldade em acompanhar as cargas de trabalho modernas e irregulares, enquanto os testes em nuvem convertem custos fixos em despesas variáveis e permitem que as equipes paguem apenas pelo que utilizam. Estudos com PMEs indianas mostram que metade dos respondentes prioriza os serviços em nuvem porque podem escalar sua infraestrutura durante os ciclos de lançamento de pico sem adquirir servidores adicionais. A OCDE também constatou que a precificação baseada em uso nivela o campo de atuação para as empresas menores. No entanto, 59% das empresas relataram gastos gerais mais elevados, sendo as taxas de saída (egress fees) para grandes conjuntos de dados uma surpresa frequente. Políticas eficazes de gestão de dados que limitam as transferências entre regiões tornam-se essenciais para preservar as economias. À medida que as empresas amadurecem, combinam instâncias spot, capacidade reservada e agendamento inteligente para otimizar os gastos.
Explosão de Aplicações Móveis e de IoT Necessitando de Maior Cobertura de Testes
Os lançamentos de serviços bancários móveis, streaming e dispositivos conectados intensificam a necessidade de validação de desempenho, segurança e interoperabilidade. A pesquisa de 2024 da Tricentis classificou a qualidade móvel entre as principais preocupações empresariais, refletindo a intolerância dos clientes à latência ou ao tempo de inatividade. O padrão atualizado EN 303 645 do ETSI estabelece uma linha de base de segurança para IoT de consumo, levando os fabricantes de dispositivos a verificar a agilidade criptográfica, as atualizações seguras e a divulgação responsável de vulnerabilidades. A adoção de computação de borda (edge computing) na região Ásia-Pacífico complica ainda mais os testes de latência, à medida que as cargas de trabalho passam a residir mais próximas dos usuários. Os fornecedores de ferramentas que oferecem geradores de carga geograficamente distribuídos e suporte de protocolo para MQTT, CoAP e 5G-SA tendem a ganhar participação no mercado de testes em nuvem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com segurança de dados e conformidade restringindo a movimentação de dados de teste | -1.1% | Europa (GDPR), América do Norte (HIPAA), centros financeiros da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Inércia da infraestrutura legada em setores altamente regulamentados | -0.8% | Global, particularmente setores bancário e de saúde na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Escalada dos custos de saída (egress costs) em nuvem para grandes conjuntos de dados de teste | -0.6% | Global, com impacto agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Proliferação de ferramentas e lacunas de competências causando complexidade de orquestração | -0.7% | Global, com maior impacto na Ásia-Pacífico e América Latina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança de Dados e Conformidade Restringindo a Movimentação de Dados de Teste
As diretrizes do Banco Central Europeu obrigam as instituições financeiras a manter direitos de auditoria e estratégias de saída ao terceirizar para a nuvem. O Regulamento de Resiliência Operacional Digital (Digital Operational Resilience Act) acrescenta mandatos de testes de penetração e registros de terceiros, tornando algumas empresas cautelosas em relação à transferência de conjuntos de dados semelhantes à produção para ambientes compartilhados. O HIPAA e o GDPR elevam os riscos para os provedores que lidam com informações pessoais de saúde ou dados de cidadãos da UE. Os fornecedores respondem com armazenamento criptografado, regiões de locatário único e ferramentas de dados sintéticos, mas a adoção ainda desacelera quando os responsáveis pela privacidade exigem análises adicionais. Consequentemente, as tecnologias de mascaramento e subsegmentação de dados estão crescendo em paralelo com o mercado de testes em nuvem, garantindo que as equipes possam validar a funcionalidade sem expor registros confidenciais.
Inércia da Infraestrutura Legada em Setores Altamente Regulamentados
A maioria dos bancos continua a operar sistemas centrais baseados em mainframe cujas interfaces resistem à automação moderna. Agências federais relatam desafios semelhantes: interfaces não documentadas, lógica de negócios codificada de forma fixa e controles de segurança desatualizados dificultam a adoção de testes nativos da nuvem. Embora os fornecedores de ferramentas ofereçam conectores e emuladores, o investimento necessário para refatorar aplicações e requalificar equipes inibe mudanças rápidas. Os supervisores, no entanto, sinalizam impaciência, destacando que a dependência prolongada de sistemas legados eleva os riscos de resiliência operacional. O mercado de testes em nuvem, portanto, se bifurca, com desafiantes digitalmente nativos adotando suítes totalmente hospedadas, enquanto os incumbentes adotam estratégias híbridas que integram simuladores locais (on-premise) e estruturas baseadas na nuvem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Ferramentas de Autoatendimento Superam os Serviços GerenciadosAs plataformas de Tipo de Ferramenta geraram a maior fatia do mercado de testes em nuvem em 2025, respondendo por 54,10% da receita e posicionando o segmento para crescer a um CAGR de 8,35% até 2031. A demanda se concentra nos módulos de desempenho, carga e segurança que se conectam diretamente aos pipelines de CI/CD e provisionam infraestrutura apenas quando necessário, minimizando os gastos ociosos. As empresas também se inclinam para os testes de interoperabilidade que validam microsserviços em ambientes multinuvem e para os testes de resiliência que comprovam o failover sob condições caóticas. A precificação baseada em uso reduz as barreiras de entrada, incentivando uma experimentação mais ampla e fazendo com que o tamanho do mercado de testes em nuvem para ferramentas cresça mais rapidamente do que os serviços. As adições de IA agora geram casos de teste e autocorrigem scripts, reduzindo o trabalho repetitivo e permitindo que os engenheiros sênior se concentrem nos casos extremos.
As ofertas de serviços, que combinam serviços gerenciados e profissionais, retiveram 45,90% em 2025, mas ficam atrás em crescimento. Os clientes que carecem de experiência interna ainda dependem de integradores como Cognizant, Wipro e Qualitest para contratos baseados em resultados, especialmente quando as estruturas de conformidade regulatória exigem atestações formais. Os portfólios dos fornecedores enfatizam cada vez mais a consultoria sobre validação de viés de IA, fortalecimento de dispositivos IoT e arquiteturas de residência de dados. Mesmo assim, à medida que a usabilidade da plataforma melhora e a maturidade interna de DevOps aumenta, muitas empresas transferem de volta as execuções de regressão rotineiras para dentro de casa, uma tendência que restringe a expansão da receita de serviços dentro do mercado de testes em nuvem mais amplo.


Por Tamanho de Empresa:
PMEs Aceleram a Adoção por Meio da Precificação Baseada em UsoAs grandes empresas detiveram 63,10% dos gastos de 2025, refletindo seus complexos patrimônios digitais globais, obrigações de conformidade em camadas e apetite por automação avançada. Essas organizações frequentemente implantam várias suítes sobrepostas — por exemplo, combinando scanners de segurança específicos de fornecedores com geradores de carga de código aberto — para cobrir cada carga de trabalho. Elas também negociam acordos empresariais com hiperescaladores que agregam créditos de computação e recursos nativos de testes, reforçando seu peso dentro da categoria de tamanho do mercado de testes em nuvem.
As pequenas e médias empresas, no entanto, representam o segmento de crescimento mais rápido, com um CAGR de 8,74% até 2031. Seu apelo decorre dos planos de pagamento conforme o uso (pay-as-you-go) que permitem a uma startup de duas pessoas executar a mesma matriz de navegadores antes limitada a orçamentos das Fortune 500. Os fóruns da comunidade e as interfaces de código reduzido (low-code) diminuem as curvas de aprendizado, enquanto as extensões de marketplace adicionam funções de nicho — como verificações de acessibilidade ou localização — sob demanda. À medida que essas empresas crescem, raramente revertem para configurações locais (on-premise), tornando-as contribuintes permanentes para a expansão do mercado de testes em nuvem.
Por Setor de Usuário Final:
BFSI Lidera, Saúde AceleraO BFSI contribuiu com a maior fatia para o mercado de testes em nuvem em 2025, entregando 28,40% da receita. Os reguladores agora esperam testes de penetração sempre ativos, exercícios de resiliência de zero tempo de inatividade e trilhas de auditoria imutáveis, forçando os bancos a adotar orquestração sofisticada de testes. Os desafiantes de fintech agravam a urgência ao lançar várias vezes por dia, levando os incumbentes a modernizar os pipelines ou a arriscar a perda de clientes. As migrações de sistemas bancários centrais para ambientes de dois provedores acrescentam complexidade adicional que alimenta a demanda por validação de ponta a ponta.
As aplicações de saúde — de portais de telemedicina a softwares como dispositivos médicos — estão projetadas para crescer a um CAGR de 7,62% até 2031. As diretrizes da FDA sobre transparência de IA obrigam os fabricantes a rastrear conjuntos de dados, modelos de referência e resultados de testes para cada versão. As regras de interoperabilidade, como FHIR e TEFCA, criam pontos de verificação adicionais para garantir a troca de dados perfeita entre sistemas de prontuário eletrônico de saúde. Os fornecedores que oferecem acesso rastreável e baseado em funções a ambientes de testes de informações de saúde protegidas se diferenciam nesta arena centrada em conformidade do mercado de testes em nuvem.
Análise Geográfica
Mercado de Testes em Nuvem da América do Norte
A América do Norte gerou 43,20% da receita de 2025, refletindo práticas maduras de DevOps e uma densa concentração de empresas de software que tratam os ciclos de lançamento rápidos como uma vantagem competitiva. As instituições financeiras dos EUA, os grandes fornecedores de SaaS e o setor federal enfatizam a resiliência, impulsionando o investimento contínuo em testes automatizados. O ecossistema tecnológico do Canadá reflete essas prioridades, com programas de governo digital provincial adotando estruturas de garantia de qualidade nativas em nuvem. Os centros de desenvolvimento nearshore do México impulsionam ainda mais o consumo regional ao fornecer código para clientes norte-americanos.
Mercado de Testes em Nuvem da Ásia-Pacífico
Espera-se que a região da Ásia-Pacífico seja a geografia de crescimento mais rápido, com um CAGR de 8,12% até 2031, impulsionada pela construção de nuvens soberanas, hábitos de consumo centrados em dispositivos móveis e grandes mandatos de digitalização do setor público. O impulso da China para localizar pilhas de software gera demanda por cadeias de ferramentas domésticas, enquanto o crescimento anual de 25% da Índia em nuvem pública alimenta a adoção entre startups e agências governamentais. A expansão da economia digital do Sudeste Asiático, de 263 bilhões de USD, adiciona cargas de trabalho transacionais que precisam ser testadas em termos de desempenho em condições de rede fragmentadas. O Japão e a Coreia do Sul concentram-se nas migrações de nuvem privada de ambientes SAP de missão crítica, que exigem suítes de regressão para validar a lógica de negócios convertida.
Mercado de Testes em Nuvem na EMEA e América do Sul
A Europa equilibra alta adoção com supervisão rigorosa. O Regulamento de Resiliência Operacional Digital, em vigor desde janeiro de 2025, obriga os bancos a documentar procedimentos de testes em nuvem, manter parceiros de testes de penetração orientados por ameaças e preservar estratégias de saída. Alemanha, França e Reino Unido lideram os gastos, aproveitando regiões multilocatárias que cumprem as regras de soberania de dados do RGPD. A densa infraestrutura de centros de dados dos Países Baixos atrai hiperescaladores e fornecedores independentes de testes, formando um hub regional. Em outros lugares, o boom de fintech do Brasil, os mandatos de nuvem soberana da Arábia Saudita e o avanço do banco móvel na África do Sul ampliam coletivamente a base de clientes, garantindo que o mercado de testes em nuvem permaneça globalmente disputado.

Panorama regulatório
A adoção de testes em nuvem é moldada por requisitos de segurança, resiliência e soberania que influenciam onde os dados de teste podem ser processados e como os provedores de nuvem terceirizados são avaliados. Na União Europeia, a Lei de Resiliência Operacional Digital (DORA) está em vigor desde janeiro de 2025, elevando o padrão para evidências de testes contínuos, registros de TIC de terceiros e validação de segurança orientada por ameaças no setor financeiro. Isso, por sua vez, aumenta a demanda por ambientes de teste em nuvem prontos para auditoria e artefatos de teste rastreáveis.
Em junho de 2026, a Comissão Europeia avançou uma proposta de Lei de Desenvolvimento de Nuvem e IA (CADA), introduzindo uma estrutura de soberania da nuvem com níveis de garantia da União e caminhos de reconhecimento via autoridades nacionais competentes para provedores que atendem o setor público. Junto à regulamentação, padrões amplamente adotados continuam funcionando como âncoras práticas de conformidade em programas de teste em nuvem, incluindo a ISO/IEC 27017:2025 para controles de segurança específicos de nuvem e a NIST SP 800-171 Revisão 3 como referência para a proteção de informações não classificadas controladas em sistemas não federais. Esses padrões influenciam listas de verificação de aquisição e o mapeamento de controles tanto para plataformas de teste quanto para serviços gerenciados.
Análise da cadeia de valor
A cadeia de valor começa com a infraestrutura em nuvem e os facilitadores de plataforma (computação, armazenamento, identidade, rede, observabilidade) dos hyperscalers, que fornecem os ambientes elásticos e serviços nativos usados para criar ambientes de teste efêmeros. Acima dessa camada estão os fornecedores de ferramentas de teste em nuvem que oferecem testes de desempenho e carga, testes de segurança, testes de compatibilidade e automação integrada a CI/CD, além de capacidades agênticas que geram testes e corrigem scripts.
As fundações de dados (criação de dados sintéticos, mascaramento e subconjuntos) e as ferramentas de segurança e conformidade atuam como intermediários-chave, especialmente para clientes regulados que precisam de cobertura semelhante à produção sem mover dados sensíveis entre regiões ou locatários. Integradores de sistemas e provedores de serviços gerenciados então operacionalizam essas plataformas em fluxos de trabalho corporativos de DevSecOps, gerenciando a integração de pipelines, governança e orquestração multinuvem para ambientes complexos em BFSI, saúde e telecomunicações. A distribuição e a comercialização ocorrem cada vez mais por meio de marketplaces em nuvem e acordos corporativos, reduzindo o tempo de integração e concentrando os gastos em menos canais de aquisição. No final da cadeia, os usuários finais (grandes empresas e PMEs de rápido crescimento) executam testes contínuos em CI/CD, usando telemetria para melhorar a priorização e a correção de testes, com requisitos de resiliência multinuvem e regional impulsionando maior uso de execução de testes distribuída e relatórios padronizados.
Cenário Competitivo
A competição abrange integradores globais, especialistas em automação de testes pura e plataformas de nuvem de hiperescala. IBM, Cognizant, Wipro e Capgemini aproveitam os relacionamentos empresariais para integrar testes em compromissos de transformação digital. AWS, Google Cloud e Microsoft Azure incorporam estruturas nativas, capturando cargas de trabalho antecipadamente e pressionando fornecedores independentes a integrar por meio de APIs extensíveis. Fornecedores especializados como Tricentis, SmartBear, Sauce Labs e Micro Focus competem em profundidade, oferecendo automação baseada em modelos, scripts autocorretivos e modelos de conformidade que superam as ofertas genéricas de plataformas.
A atividade de fusões e aquisições (M&A) ressalta o impulso de consolidação. O investimento de USD 1,33 bilhão da GTCR na Tricentis a uma avaliação de USD 4,5 bilhões fornece capital para expandir os recursos de IA e entrar em novas geografias. A aquisição da QMetry pela SmartBear integra o gerenciamento de requisitos e os testes baseados em risco em sua suíte, aumentando seu apelo para setores regulamentados. As 27 aquisições da Accenture, incluindo Navisite e OpenStream, ampliam sua capacidade de testes gerenciados e demonstram o apetite do provedor de serviços por portfólios de DevSecOps de ponta a ponta.[3]Accenture, "Accenture Conclui Aquisição da Navisite," accenture.com Os fornecedores também investem em mecanismos de dados sintéticos, bibliotecas de protocolos IoT e ambientes de teste (sandboxes) de agentes para se diferenciar em nichos mal atendidos pelos hiperescaladores.
O foco estratégico agora combina a geração de testes com aumento de IA com a telemetria de produção. Os fornecedores integram-se com ferramentas de observabilidade para que os incidentes pós-lançamento alimentem os ciclos de retreinamento de modelos, reduzindo futuros defeitos que escapam à detecção. Surgem parcerias entre suítes de testes e plataformas de gerenciamento de informações e eventos de segurança (SIEM), reconhecendo que as validações funcionais e de segurança convergem em arquiteturas de confiança zero (zero-trust). Projetos de código aberto como Testcontainers e k6 mantêm pressão sobre a precificação comercial, garantindo que o mercado de testes em nuvem permaneça competitivo apesar da consolidação.
Líderes do Setor de Testes em Nuvem
Oracle Corporation
IBM Corporation
Cognizant Technologies
Akamai Technologies Inc.
Capgemini SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Testes em Nuvem
- IBM Corporation
- Microsoft Corporation
- Oracle Corporation
- Capgemini SE
- Cognizant Technology Solutions Corp.
- Wipro Limited
- Akamai Technologies Inc.
- Broadcom Inc. (BlazeMeter)
- SmartBear Software Inc.
- Micro Focus International plc
- Tricentis GmbH
- Sauce Labs Inc.
- Google LLC
- Amazon Web Services Inc.
- Keysight Technologies
- Parasoft Corporation
- Cigniti Technologies Ltd
- Invensis Technologies Pvt Ltd
- Cygnet Infotech Pvt Ltd
- Testlio Inc.
- Applause App Quality Inc.
- Qualitest Group

Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro é a mudança da automação de testes isolada para uma engenharia de qualidade agêntica e consciente de governança que pode operar em ambientes híbridos preservando um rastro auditável. A atividade de produtos em 2026 aponta nessa direção: a Tricentis introduziu uma plataforma de engenharia de qualidade agêntica de ponta a ponta (março de 2026), a SmartBear lançou melhorias de IA em todo o seu ciclo de vida de testes (março de 2026), a Leapwork lançou sua Plataforma de Validação Contínua para casos de uso em nuvem e on-premises (abril de 2026), e a Inflectra lançou o Rapise 9.0 com autocorreção baseada em IA para testes web (março de 2026). Esses lançamentos mostram investimento ativo em criação de testes autônoma, manutenção de autocorreção e orquestração entre os domínios de UI, API e desempenho, apoiando as empresas na resolução da proliferação de ferramentas e do atrito nos pipelines.
Ambientes regulados e com infraestrutura intensiva também criam oportunidades para plataformas que combinam testes contínuos com mapeamento de conformidade e controles de processo padronizados. Padrões internacionais de processo de teste, como a ISO/IEC/IEEE 29119, fornecem uma estrutura para governança de testes baseada em risco, enquanto a Recomendação Q.4045 da ITU-T formaliza considerações de testes automatizados para funções de rede virtualizadas. Juntos, esses requisitos reforçam a demanda por garantia repetível em implantações de telecomunicações e redes nativas de nuvem. Paralelamente, restrições de soberania de dados e privacidade aumentam a necessidade de pipelines de dados sintéticos e movimentação controlada de dados de teste, incluindo capacidades da Oracle para criação de dados sintéticos realistas para fluxos de trabalho de desenvolvimento e teste que suportam cobertura semelhante à produção sem expor conjuntos de dados sensíveis.
Recent Industry Developments in Mercado de Testes em Nuvem
- Abril de 2026: a Oracle lançou a Oracle Communications Solution Test Automation Platform (STAP) 1.26.1.0.0, adicionando um recurso de Busca Inteligente no painel para destacar recomendações de teste e acelerar a criação de novos trabalhos de teste a partir de artefatos existentes. O lançamento oferece suporte a ciclos de regressão mais rápidos para pilhas de comunicação baseadas em nuvem e fortalece os fluxos de trabalho de automação alinhados à Oracle para empresas que padronizam ativos de teste empacotados.
- Junho de 2025: a Tricentis adquiriu a Testim, adicionando automação de UI de baixo código e recursos de geração de dados de teste à sua plataforma para programas de teste voltados para SaaS e dispositivos móveis. O acordo ampliou a cobertura da Tricentis para equipes que buscam autoria mais rápida e menor manutenção, ao mesmo tempo em que reforça a consolidação entre fornecedores de suítes de teste em nuvem e engenharia de qualidade.
- Setembro de 2024: a Oracle anunciou o Generative Development (GenDev) para desenvolvimento de aplicações corporativas, incluindo o Autonomous Database Select AI Synthetic Data Creation para gerar dados de teste realistas a partir de clones de bancos de dados de produção. Esse recurso aborda diretamente um gargalo central nos testes em nuvem, produzindo conjuntos de dados compatíveis e semelhantes à produção para validação sem expor dados de origem sensíveis.


Mercado de Testes em Nuvem Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado de testes em nuvem abrange atividades de teste de software realizadas por meio de ambientes, ferramentas e serviços baseados em nuvem que ajudam as equipes a validar a qualidade, o desempenho e a segurança das aplicações sem precisar possuir toda a infraestrutura de teste.
Exclusões de escopo: excluímos trabalhos de teste geral exclusivamente on-premise que não utilizam infraestrutura em nuvem ou serviços de teste entregues via nuvem.
Visão geral da segmentação
- Por Componente
- Tipo de Ferramenta
- Testes de Desempenho e Carga
- Testes de Interoperabilidade e Compatibilidade
- Testes de Estresse e Recuperação
- Testes de Segurança
- Testes de Integração de Sistemas e Aceitação do Utilizador
- Outros Tipos de Ferramentas
- Serviço
- Serviço Gerenciado
- Serviço Profissional
- Tipo de Ferramenta
- Por Tamanho de Empresa
- Pequena e Média Empresa
- Grande Empresa
- Por Setor de Usuário Final
- BFSI
- Saúde
- TI e Telecomunicações
- Mídia e Entretenimento
- Varejo
- Outros Setores de Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma base factual clara sobre adoção de nuvem e padrões de entrega de software, já que esses são os motores práticos de demanda para testes em nuvem. Recorremos a fontes públicas como as diretrizes do NIST sobre computação em nuvem, os padrões de teste e qualidade de software da ISO/IEC, e periódicos revisados por pares que acompanham automação de testes e práticas de DevOps.
Para ancorar o contexto regional, também utilizamos estatísticas oficiais e conjuntos de dados públicos, como o US Bureau of Labor Statistics para ocupações de software, a OCDE para indicadores de TIC, e a ITU para tendências de penetração de telecomunicações e banda larga que influenciam o uso de aplicações digitais. No lado da oferta, analisamos registros corporativos, materiais de resultados, documentação de produtos e cobertura de imprensa confiável para entender como as ofertas são empacotadas como ferramentas versus serviços. Quando necessário, também utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bancos de dados de patentes, e notícias e dados financeiros para verificar de forma cruzada a composição de negócios e o foco de produtos. As fontes documentais específicas listadas aqui são apenas ilustrativas, e outras referências públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
A validação primária é feita por meio de entrevistas com especialistas e pesquisas estruturadas com líderes de QA em nuvem, gerentes de teste, responsáveis por DevOps e equipes de entrega de serviços, de modo que as premissas da pesquisa documental possam ser corrigidas e complementadas com a forma como fornecedores e compradores descrevem os gastos com testes em nuvem. Como este é um mercado global, distribuímos o alcance entre APAC, EMEA e Américas para refletir diferenças na maturidade da nuvem, nas necessidades de conformidade corporativa e no comportamento de compra.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 15% | APAC: 45% |
| Nível médio: 54% | Líderes funcionais/de unidade: 31% | EMEA: 32% |
| Players menores: 15% | Gerentes: 54% | Américas: 23% |
Dimensionamento de mercado e previsão
O dimensionamento do mercado utiliza lógica top-down e bottom-up. A construção top-down começa a partir do conjunto endereçável de atividades de desenvolvimento e teste de aplicações baseadas em nuvem, e depois o reconstrói usando a adoção de ambientes de teste em nuvem e a combinação entre assinaturas de ferramentas e serviços de teste. Uma vez formado esse conjunto de demanda, o corroboramos com aproximações bottom-up seletivas, como divisões de receita amostradas de fornecedores, verificações de canal sobre modelos de empacotamento comuns, e uma estimativa de PMV multiplicado pelo uso para execução de testes e consumo de ambientes típicos.
As entradas usadas no modelo incluem o ritmo de adoção de DevOps e CI/CD, os níveis de migração para a nuvem por porte de empresa, a divisão entre ferramentas e serviços tratada como uma divisão real de compra, a intensidade da automação de testes e os sinais de maturidade da nuvem por região. Quando a atribuição direta de receita não é clara, aplicamos regras de tratamento de lacunas que evitam contagem duplicada entre licenças de ferramentas e entrega orientada por serviços, e contamos apenas os gastos vinculados à execução ou gestão de testes baseados em nuvem.
Para a previsão, a análise de cenários é usada para refletir diferentes ritmos de modernização da nuvem e atrito regulatório, e então os pesos dos cenários são ajustados com base no que os profissionais esperam para orçamentos, implantação de automação e mudanças de preços dos fornecedores nos próximos anos.
Validação de dados e ciclo de atualização
A validação é feita comparando os resultados do modelo com indicadores independentes que se movem com este mercado, incluindo a direção dos gastos corporativos com nuvem, as tendências de frequência de lançamento de software e os padrões relatados de adoção de ferramentas pelas equipes de engenharia. Os valores discrepantes são revisados em etapas, primeiro por meio de verificações internas de analistas sobre aritmética e definições, e depois por meio de gatilhos de novo contato quando uma premissa-chave muda ou um resultado regional parece inconsistente com sinais de demanda conhecidos.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças de preços, grandes mudanças de plataforma ou alterações no uso de nuvem motivadas por regulamentação. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual, com base nos dados públicos mais recentes disponíveis e em entradas primárias atualizadas.
Dimensionamento do mercado de testes em nuvem da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para testes em nuvem podem parecer muito distantes entre si, e as diferenças geralmente remontam à forma como cada publicador define os gastos com testes em nuvem, quais grupos de gastos adjacentes são incluídos e como premissas como adoção e precificação são projetadas.
A tabela mostra uma ampla dispersão entre os números. No modelo da Mordor Intelligence, o valor está limitado a ferramentas de teste em nuvem e serviços relacionados usados para a entrega de testes de software, em vez de incluir orçamentos mais amplos de testes de software que permanecem on-premise ou que se enquadram em gastos adjacentes de testes de infraestrutura em nuvem.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,87 bilhão de USD (2025) | |
| Editora de Setor A | 7,80 bilhões de USD (2025) | Normalmente expande os gastos contabilizados ao agrupar tipos de teste e modos de implantação mais amplos, e pode atribuir uma parcela maior dos orçamentos corporativos de QA à nuvem mesmo quando a execução é mista entre ambientes de nuvem e on-premise. |
| Editora de Setor B | 14,01 bilhões de USD (2025) | Frequentemente usa uma definição mais ampla que combina ferramentas, serviços e atividades de teste relacionadas a plataformas em nuvem, o que pode elevar os totais quando as taxas de adoção da nuvem são aplicadas a um conjunto endereçável mais amplo de testes de software. |
Analisando a tabela, a principal conclusão é que o escopo e a atribuição explicam a maior parte da diferença, especialmente no que diz respeito à inclusão ou não de testes de entrega mista e de gastos adjacentes com testes de infraestrutura. Mantemos o modelo repetível vinculando os totais à adoção, à combinação entre ferramentas e serviços e a sinais de demanda em nível regional, verificando novamente quaisquer valores discrepantes antes de os resultados serem aprovados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de testes em nuvem em 2026?
O tamanho do mercado de testes em nuvem é de USD 1,99 bilhão em 2026 e está previsto para atingir USD 2,74 bilhões até 2031.
Qual é a taxa de crescimento esperada para os testes em nuvem?
Projeta-se que a receita cresça a um CAGR de 6,56% entre 2026 e 2031, à medida que as empresas migram as cargas de trabalho de garantia de qualidade para a nuvem.
Qual segmento de componente está crescendo mais rapidamente?
As plataformas de Tipo de Ferramenta estão prontas para expandir-se a um CAGR de 8,35%, superando as ofertas de serviços à medida que as equipes preferem a automação de autoatendimento.
Qual região adicionará os maiores novos gastos?
A Ásia-Pacífico está projetada para crescer a um CAGR de 8,12% até 2031, o ritmo mais rápido de qualquer região.
Por que as PMEs estão adotando testes em nuvem rapidamente?
A precificação baseada em uso elimina as barreiras de despesas de capital, permitindo que pequenas equipes escalem a cobertura de testes sem possuir infraestrutura.
Página atualizada pela última vez em:



