
Tamanho e Participação do Mercado de Diagnósticos de Câncer
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 124.10 Bilhões de dólares |
| Tamanho do Mercado (2031) | 183.53 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.20 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Diagnósticos de Câncer por Mordor Intelligence
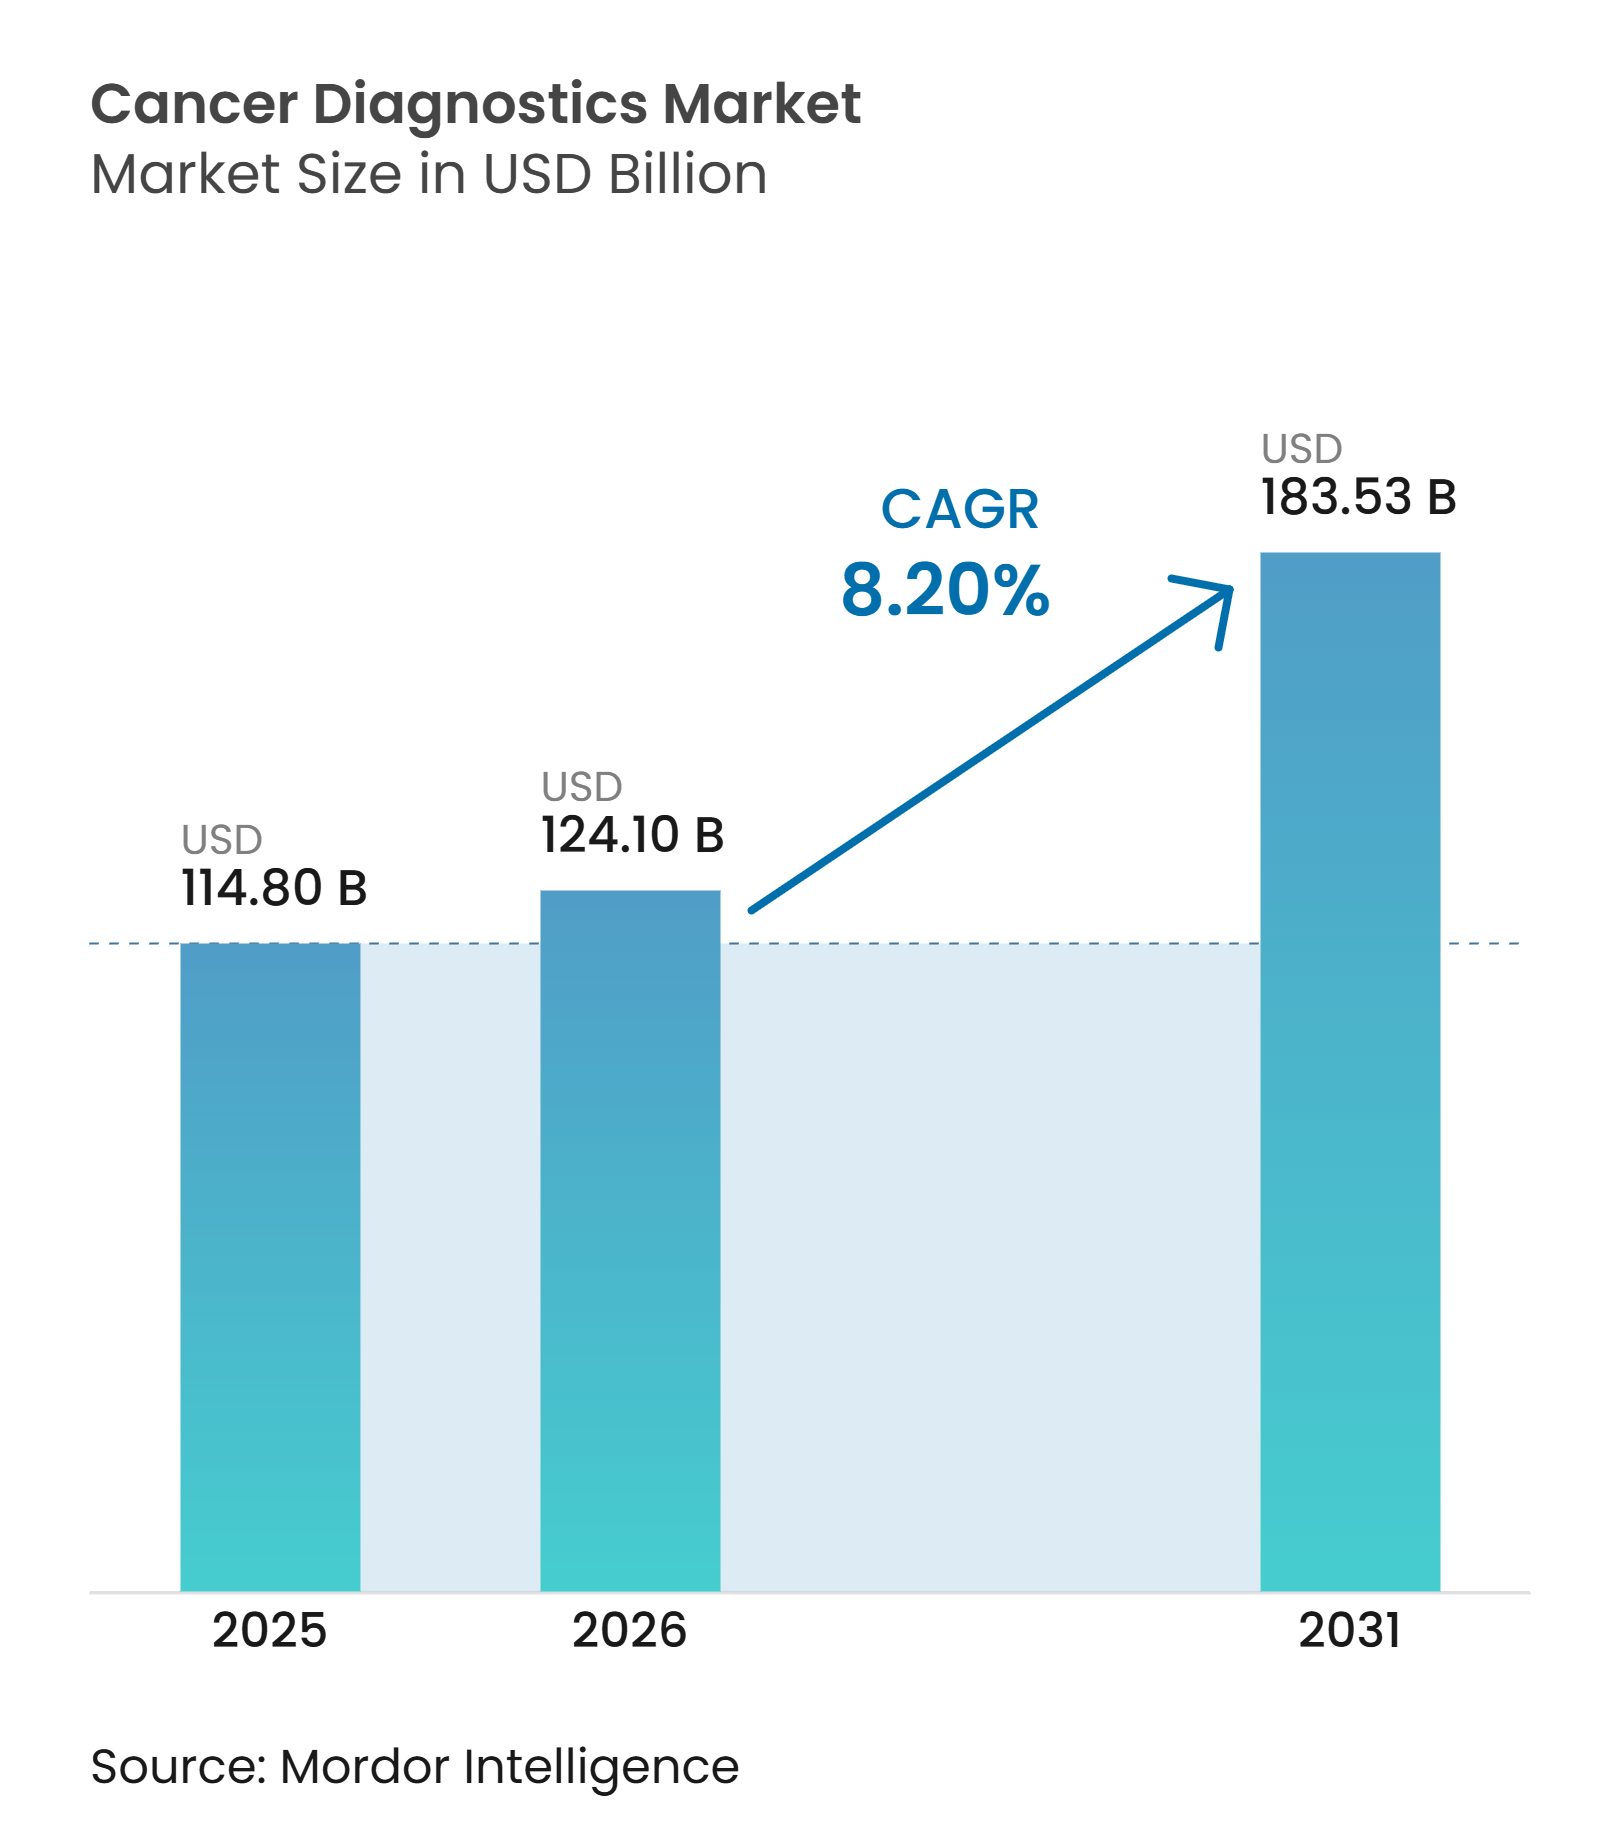
O tamanho do Mercado de Diagnósticos de Câncer tem projeção de expansão de USD 114,80 bilhões em 2025 e USD 124,10 bilhões em 2026 para USD 183,53 bilhões até 2031, registrando um CAGR de 8,20% entre 2026 e 2031.
O crescente financiamento público para triagem em nível populacional, a rápida comercialização de plataformas de biópsia líquida que fornecem informações moleculares em até 48 horas e a análise de imagens baseada em inteligência artificial que padroniza a interpretação são os principais motores de expansão. A América do Norte manteve a maior participação em 2025, à medida que as redes hospitalares continuaram a investir em automação de laboratórios centrais; no entanto, as reformas políticas na China e na Índia estão redirecionando o impulso futuro para a Ásia-Pacífico. Os hospitais ainda ancoram as aquisições, mas sistemas de imagem portáteis e cartuchos microfluídicos estão levando os exames para clínicas comunitárias, reduzindo o intervalo entre a suspeita e o diagnóstico de semanas para horas. A intensificação da concorrência entre players de plataformas integradas e empresas emergentes de biópsia líquida está acelerando os ciclos de produtos, enquanto as conquistas de reembolso para ensaios de detecção precoce de múltiplos cânceres estão ampliando o pool de pacientes endereçável.
Principais Conclusões do Relatório
- Por tipo de diagnóstico, os imunoensaios de diagnóstico in vitro (DIV) lideraram com 53,22% de participação na receita em 2025, enquanto os testes genômicos e de biópsia líquida têm previsão de avançar a um CAGR de 9,29% até 2031.
- Por tipo de câncer, o câncer de mama gerou 26,58% da demanda em 2025, enquanto os diagnósticos de câncer de pulmão estão posicionados para crescer mais rapidamente, a um CAGR de 9,97% até 2031.
- Por usuário final, os hospitais responderam por 53,14% dos gastos em 2025, mas os centros de ponto de atendimento e ambulatoriais têm projeção de expansão a um CAGR de 10,11% no mesmo horizonte.
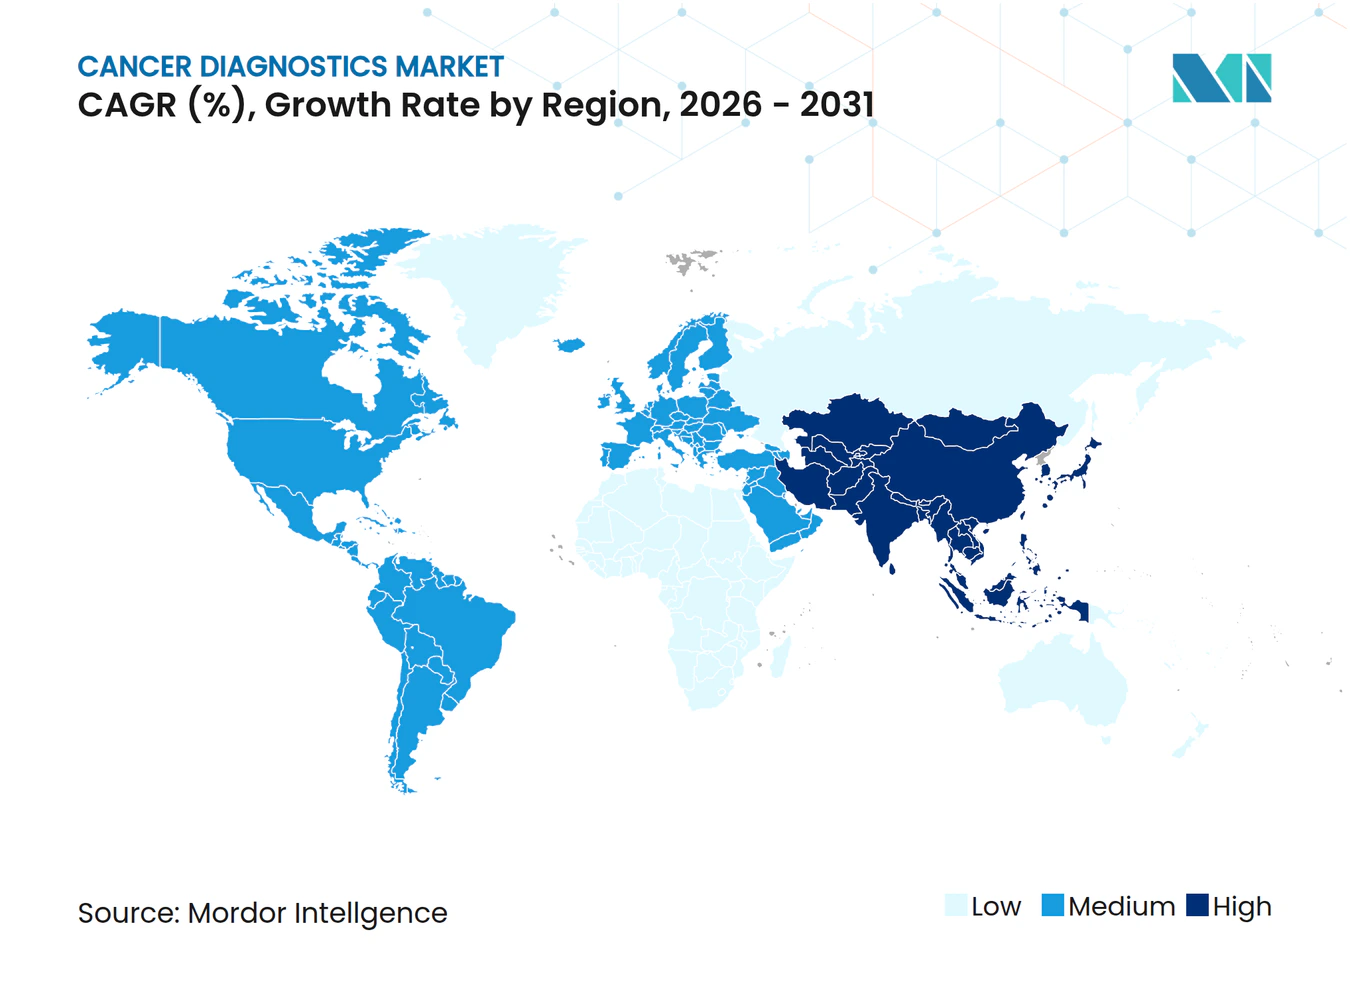
- Por geografia, a América do Norte capturou 39,26% em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 8,92%, o ritmo regional mais rápido.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento dos Programas de Triagem Financiados pelo Governo | +1.8% | Global, mais forte na China, Índia, Estados Unidos e União Europeia | Médio prazo (2 a 4 anos) |
| Aumento Global da Incidência de Câncer e Envelhecimento da População | +1.5% | Global, pronunciado na Ásia-Pacífico e na Europa | Longo prazo (≥ 4 anos) |
| Adoção Rápida de Testes de Biópsia Líquida e DNA Tumoral Circulante (ctDNA) | +1.4% | América do Norte e Europa, estendendo-se para a Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Expansão de Imagem e Diagnósticos no Ponto de Atendimento | +1.2% | América do Norte, Europa Ocidental, principais cidades da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Plataformas de Detecção Precoce Multi-Ômicas Baseadas em Inteligência Artificial | +1.0% | América do Norte, União Europeia, Japão, Coreia do Sul | Médio prazo (2 a 4 anos) |
| Sistemas Microfluídicos Descentralizados de Amostra a Resposta | +0.9% | Global, com tração inicial nas zonas rurais dos Estados Unidos, Índia e África Subsaariana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Programas de Triagem Financiados pelo Governo
Os governos tratam agora a triagem oncológica como infraestrutura essencial, pois a detecção precoce reduz os gastos com tratamento em até 60–80% em comparação com a terapia em estágio avançado. O plano Healthy China 2030 da China também busca aliviar o ônus financeiro dos cidadãos, recomendando a redução dos custos individuais de saúde pagos do próprio bolso para 25% até 2030. Para apoiar esses objetivos, a China está investindo fortemente em inovação em biotecnologia e saúde digital, com metas específicas de 3 médicos registrados e 4,7 enfermeiros registrados por 1.000 habitantes até 2030. Em 2024, a Administração de Recursos e Serviços de Saúde (HRSA) concedeu quase USD 9 milhões a 18 centros de saúde por meio do programa Acelerando a Triagem de Câncer (AxCS) para melhorar o acesso a serviços de triagem, como a triagem de câncer colorretal. Na Índia, uma campanha nacional de triagem para doenças não transmissíveis (DNTs), incluindo cânceres oral, de mama e do colo do útero, foi lançada de 20 de fevereiro de 2025 a 31 de março de 2025, com foco em indivíduos com 30 anos ou mais em todo o país. Além disso, o Orçamento da União 2025-26 anunciou planos para estabelecer 200 Centros de Oncologia em Regime de Hospital-Dia em hospitais distritais em toda a Índia para descentralizar o atendimento oncológico e melhorar a acessibilidade. Coletivamente, esses programas elevam os volumes de testes de referência, aumentam a visibilidade dos fornecedores e tornam os contratos de longo prazo condicionados à interoperabilidade com os sistemas nacionais de informação em saúde.
Aumento Global da Incidência de Câncer e Envelhecimento da População
Em 2025, cerca de 2 milhões de novos casos de câncer e 0,6 milhão de mortes por câncer foram projetados para ocorrer nos Estados Unidos. A parcela da população global com 65 anos ou mais passará de 10% em 2025 para 16% até 2050, impulsionando a demanda em regiões onde a densidade de oncologistas permanece abaixo das normas da OCDE.[1] O Japão e a Coreia do Sul, com idades medianas acima de 48 anos, já reembolsam painéis de biópsia líquida juntamente com imagens bienais para cidadãos com mais de 40 anos, com o objetivo de compensar a escassez de especialistas por meio da automação. A proporção de oncologistas em relação à população na China é metade da média da OCDE, o que impulsiona a rápida adoção de plataformas de patologia assistidas por inteligência artificial que mantêm o rendimento apesar das lacunas na força de trabalho. A trajetória demográfica garante um crescimento sustentado no volume de testes, mas também ressalta a urgência de softwares de suporte à decisão para evitar gargalos.
Adoção Rápida de Testes de Biópsia Líquida e ctDNA
Entre 2024 e 2026, as biópsias líquidas evoluíram de ferramentas de pesquisa para ensaios clínicos reembolsados, após evidências mostrarem que detectam recorrência em média 8,7 meses antes do que a imagem.[2] A Agência de Alimentos e Medicamentos dos Estados Unidos (FDA) concedeu status de avanço a quatro testes de detecção precoce de múltiplos cânceres em 2025, e o Medicare finalizou a cobertura nacional em janeiro de 2026 para 41 milhões de beneficiários. A Alemanha e a França seguiram com reembolso nacional em 2025, confirmando um consenso pan-atlântico sobre a utilidade clínica. Os volumes do Guardant360 CDx da Guardant Health cresceram 67% ano a ano no primeiro semestre de 2025, refletindo a preferência dos oncologistas por perfis não invasivos. Os prazos de retorno caíram para cinco dias até 2026, após os laboratórios automatizarem a extração de DNA e a preparação de bibliotecas, tornando os testes baseados em sangue viáveis para o planejamento de tratamento na mesma semana.
Expansão de Imagem e Diagnósticos no Ponto de Atendimento
Os dispositivos de ponto de atendimento transferem os testes dos laboratórios centrais dos hospitais para clínicas, farmácias e até vans móveis, reduzindo os ciclos de decisão clínica para menos de uma hora. A GE HealthCare introduziu um ultrassom portátil em 2025 com detecção de lesões por inteligência artificial que apresentou 91% de sensibilidade para massas mamárias em ensaios realizados em zonas rurais dos Estados Unidos. A Siemens Healthineers seguiu com um sistema de imunoensaio de bancada em 2026 que processa 40 amostras por hora, atraindo centros de atendimento de urgência com limitações de espaço. Embora os pagamentos por serviço nos Estados Unidos permaneçam mais baixos para testes de ponto de atendimento, as organizações de atendimento responsável os preferem porque resultados mais rápidos reduzem perdas de encaminhamento e melhoram a adesão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo dos Diagnósticos Moleculares Avançados | -0.9% | Global, agudo em países de baixa e média renda | Médio prazo (2 a 4 anos) |
| Reembolso Limitado em Países de Baixa Renda | -0.7% | África Subsaariana, Ásia do Sul, partes da América Latina | Longo prazo (≥ 4 anos) |
| Escassez de Patologistas Moleculares Qualificados | -0.5% | Global, grave na Ásia-Pacífico e na África | Longo prazo (≥ 4 anos) |
| Preocupações com Privacidade de Dados em Fluxos de Trabalho de Inteligência Artificial em Nuvem | -0.3% | Europa, Estados Unidos, China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Diagnósticos Moleculares Avançados
O sequenciamento de nova geração e os ensaios de biópsia líquida têm preços entre USD 2.800 e USD 5.000, um valor inacessível em regiões onde os gastos anuais com saúde per capita são inferiores a USD 500. Na Índia, um painel genômico de USD 3.500 equivale a 1,4 vez a renda mensal mediana domiciliar, restringindo a adoção a centros metropolitanos. O seguro público do Quênia paga apenas USD 12 por um hemograma completo e não oferece cobertura para testes genômicos, deixando os pacientes particulares a gastar três meses de salário em um único ensaio BRCA. Mesmo nos Estados Unidos, os planos com franquias elevadas transferem USD 1.000 ou mais para os pacientes, levando 23% dos indivíduos elegíveis a abrir mão dos testes em 2025. Os fabricantes estão lançando painéis reduzidos de 50 genes com preços próximos a USD 1.000, mas esses painéis deixam de detectar mutações acionáveis em quase um em cada cinco casos.
Reembolso Limitado em Países de Baixa Renda
Os ministérios da saúde em países de baixa e média renda ainda priorizam doenças infecciosas e saúde materna, atrasando o reembolso para diagnósticos de câncer. O esquema nacional da Nigéria cobre apenas 4% da população e financia patologia básica, excluindo testes moleculares, o que contribui para que 68% dos cânceres sejam descobertos no estágio III ou IV. Bangladesh adicionou a mamografia aos seus benefícios essenciais em 2024, mas não tinha orçamento para equipamentos em 58 dos 64 distritos. A Indonésia reembolsa ensaios de biópsia líquida a USD 150, apenas 5% do preço comercial, de modo que os laboratórios optam por não participar e os pacientes precisam pagar do próprio bolso. O Banco Mundial desembolsou USD 340 milhões em 2025 para projetos-piloto de triagem em uma dúzia de países, mas a maioria dos programas permanece financiada por doações em vez de estar integrada nos sistemas de seguro domésticos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Diagnóstico:
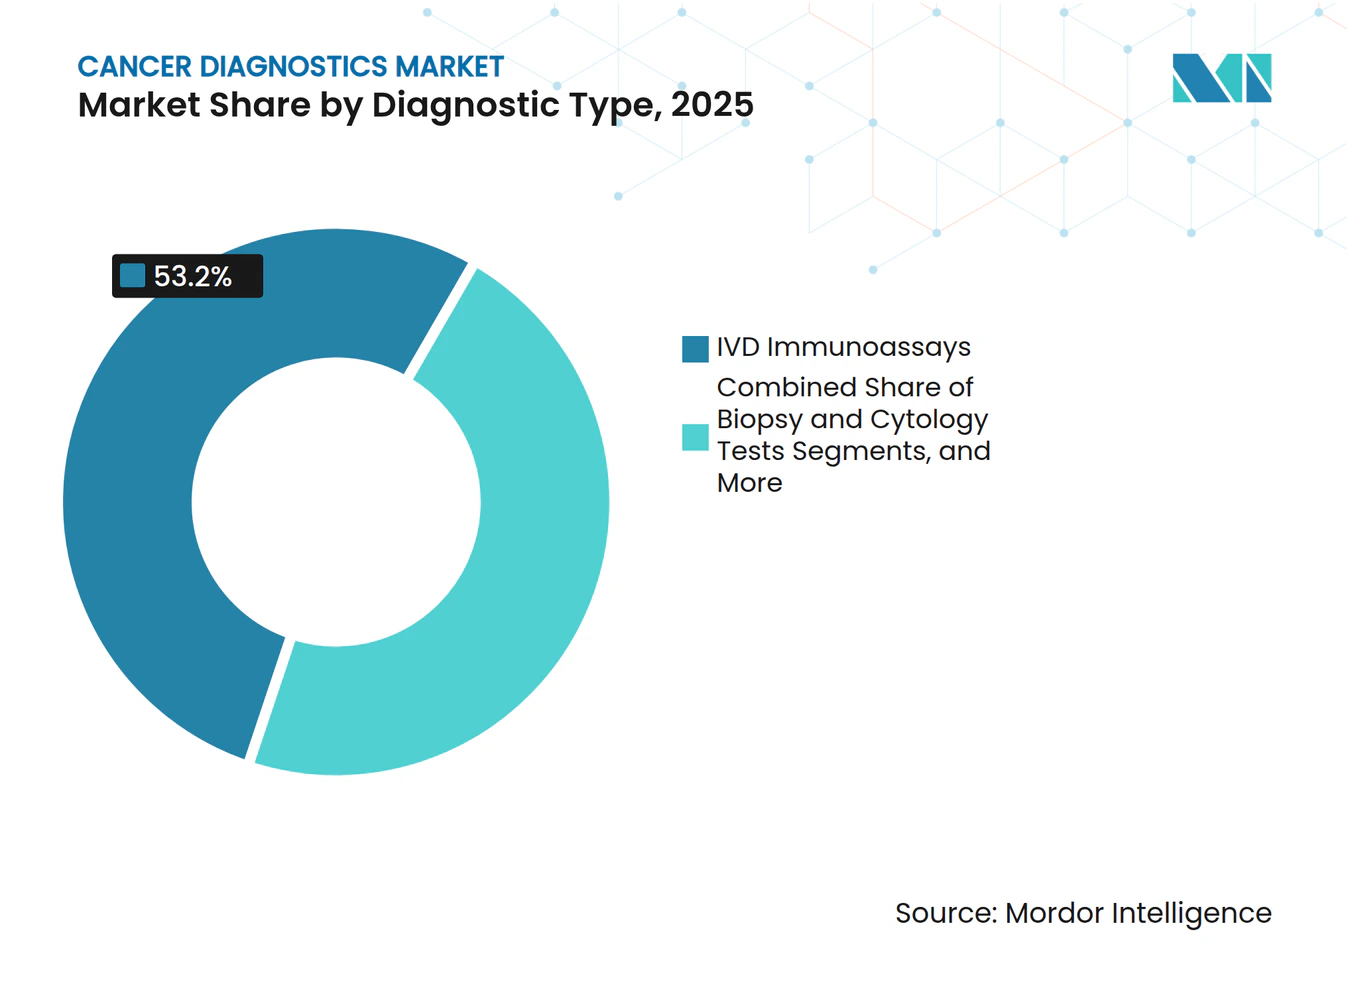
Biópsias Líquidas Ganham Espaço Enquanto Imunoensaios Ancoram a ReceitaOs imunoensaios de diagnóstico in vitro (DIV) contribuíram com 53,22% para a receita de 2025, sustentados por analisadores de alto rendimento que processam até 400 amostras por hora a custos unitários abaixo de USD 5.[3] As plataformas genômicas e de biópsia líquida têm projeção de expansão a 9,29% ao ano até 2031, à medida que as decisões de cobertura se multiplicam e o prazo de retorno padrão cai para menos de 48 horas. O diagnóstico por imagem mantém uma participação de meados dos dois dígitos e se beneficia de algoritmos de inteligência artificial que reduzem os falsos positivos em 22%, incentivando a adoção por radiologistas. Os volumes de testes de biópsia e citologia estão estagnando porque os oncologistas agora usam ensaios baseados em sangue para a seleção de terapias, eliminando procedimentos repetidos de tecido. Os testes de biomarcadores tumorais permanecem indispensáveis para o monitoramento contínuo, mas crescem mais lentamente do que o mercado geral de diagnósticos de câncer.
Os perfis de margem variam amplamente. Os fornecedores de imunoensaios obtêm receita estável de reagentes a partir de bases instaladas amplas, enquanto as empresas genômicas dependem de análise de dados protegida por propriedade intelectual. O NovaSeq X da Illumina reduziu o custo de sequenciamento por genoma para USD 200, permitindo que os laboratórios precifiquem painéis abrangentes a USD 1.500 com margens brutas de 40%. A unidade de PCR de amostra a resposta da Thermo Fisher Scientific oferece detecção de 28 genes em quatro horas sem extração manual, abrindo os testes moleculares para hospitais comunitários sem pessoal especializado. Os reguladores reforçam o impulso; a FDA aprovou 17 plataformas oncológicas de avanço em 2025, e a Agência Europeia de Medicamentos reduziu em nove meses os prazos médios de revisão para ensaios com forte evidência clínica. Consequentemente, os imunoensaios continuarão a ancorar a receita, mas as biópsias líquidas capturarão a maior parte do crescimento incremental, remodelando o mercado de diagnósticos de câncer até 2031.



Por Tipo de Câncer:
Diagnósticos de Câncer de Pulmão Aceleram com a Expansão da TriagemO câncer de mama respondeu por 26,58% da receita de 2025, pois as diretrizes de triagem de longa data garantem volumes constantes para mamografia, ultrassom e painéis genômicos. Os diagnósticos de câncer de pulmão estão posicionados para crescer mais rapidamente, a 9,97% até 2031, impulsionados pela ampliação da elegibilidade para tomografia computadorizada de baixa dose e pelos emergentes ensaios de detecção precoce baseados em sangue. A Força-Tarefa de Serviços Preventivos dos Estados Unidos ampliou seus critérios em 2024, adicionando 6,4 milhões de adultos elegíveis, enquanto a China tornou obrigatória a realização de tomografias computadorizadas anuais para 87 milhões de fumantes em 2025. Os diagnósticos colorretais se beneficiam de testes de DNA fecal que apresentam 92% de sensibilidade para adenomas avançados, elevando a adesão entre os beneficiários do Medicare para 78%.
A triagem de próstata está em revisão, mas as biópsias guiadas por ressonância magnética lançadas em 2024 reduziram significativamente o sobrediagnóstico, melhorando a aceitação pelos pagadores. Em ambientes com poucos recursos, a triagem cervical está migrando para testes de DNA do HPV, com a Roche processando 14 milhões de amostras na Índia e na África Subsaariana em 2025. Os diagnósticos de fígado e pâncreas permanecem pequenos, mas promissores, após um ensaio de 2025 que relatou 83% de sensibilidade para ensaios de metilação por biópsia líquida em tumores pancreáticos em estágio inicial. A triagem ovariana ainda carece de ferramentas de alta especificidade, e a Força-Tarefa de Serviços Preventivos dos Estados Unidos emitiu uma recomendação grau D contra o teste populacional. A detecção de rim e bexiga depende de imagem incidental e cistoscopia, mantendo o crescimento contido. O impulso dos segmentos, portanto, gira em torno da prontidão tecnológica e do alinhamento de políticas, em vez de apenas da incidência, impulsionando os testes de pulmão à frente no mercado de diagnósticos de câncer.
Por Usuário Final:
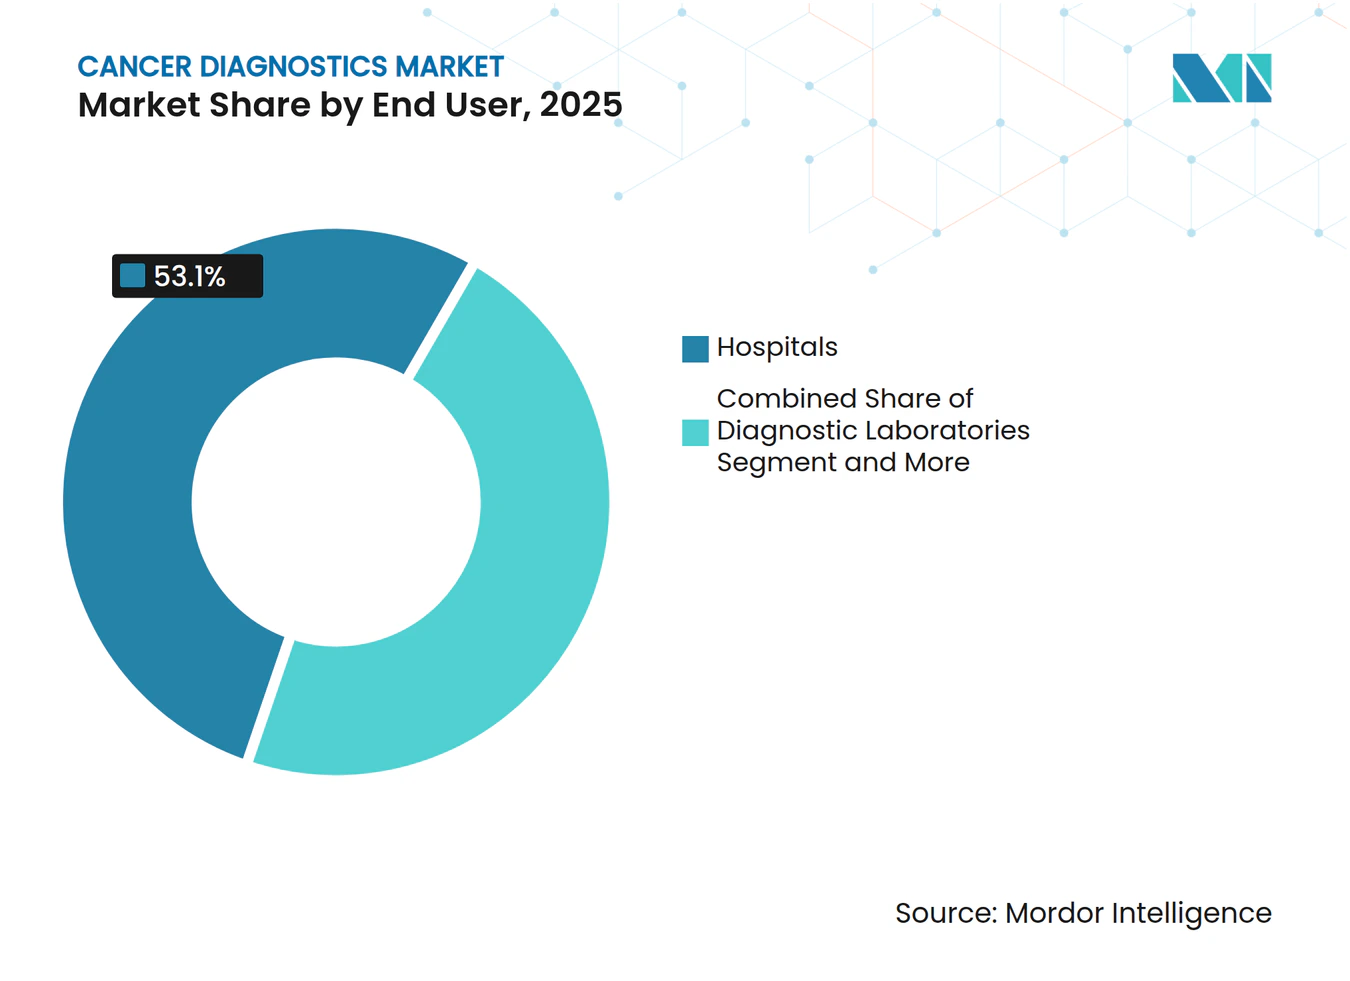
Centros Ambulatoriais Ganham Espaço com a Descentralização dos TestesOs hospitais responderam por 53,14% dos gastos em 2025, graças aos orçamentos de capital para suítes de imagem e laboratórios de sequenciamento. No entanto, os locais ambulatoriais e de ponto de atendimento têm previsão de crescimento de 10,11% ao ano, impulsionados por analisadores de imunoensaio compactos e dispositivos de imagem portáteis. Os grandes laboratórios comerciais aproveitam a escala; a Quest Diagnostics processou 178 milhões de testes oncológicos em 2025 a custos 40% abaixo dos pares hospitalares, preservando uma participação de mercado em torno de meados dos vinte por cento. Centros acadêmicos como o Memorial Sloan Kettering convertem ensaios proprietários em padrões nacionais, exemplificado pela ascensão do painel MSK-IMPACT nos fluxos de trabalho de oncologia dos Estados Unidos.
A política de pagamento acelera a descentralização. O Centro de Serviços Medicare e Medicaid (CMS) reduziu as taxas ambulatoriais de 2026 para serviços de imagem e laboratório em 3,8%, ao mesmo tempo que elevou as taxas dos centros de cirurgia ambulatorial, criando uma vantagem de USD 150 a USD 300 por teste fora dos hospitais. As redes de varejo dos Estados Unidos respondem; a Walgreens instalará quiosques de diagnóstico em 1.500 lojas até 2027, enquanto a CVS Health coloca estações de coleta de sangue em 800 MinuteClinics. Na Índia, redes como a Dr. Lal PathLabs abriram 340 centros de coleta em cidades de segundo e terceiro nível durante 2025, elevando os volumes em 28%. As unidades rurais dos Estados Unidos enfrentam pressão de consolidação, com 19 hospitais fechados em 2025, terceirizando testes complexos para centros regionais. A descentralização, portanto, reequilibra as aquisições, mas os hospitais permanecem indispensáveis para casos multidisciplinares que integram imagem, patologia e comitês de oncologia.

Análise Geográfica
Mercado de Diagnósticos de Câncer na América do Norte, Europa e APAC
A América do Norte respondeu por 39,26% das vendas em 2025, sustentada por gastos per capita em saúde de USD 12.500 e ampla cobertura para diagnósticos avançados, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 8,92%, o ritmo regional mais acelerado. O mercado regional de diagnósticos de câncer manterá crescimento de dígito único médio, à medida que a cobertura do Medicare para detecção precoce de múltiplos cânceres entrou em vigor em 2026, adicionando 41 milhões de vidas reembolsadas. O Reino Unido adiou o lançamento nacional da biópsia líquida devido a uma lacuna de financiamento de GBP 2,1 bilhões, sinalizando taxas de adoção divergentes em toda a Europa.
O programa Ayushman Bharat da Índia cobre 550 milhões de cidadãos com 50 anos ou mais. As redes de diagnóstico domésticas da China agora operam 1.800 laboratórios, impulsionando a aquisição local e reduzindo os ciclos de instalação de 16 para seis semanas. A população em declínio do Japão mascara o aumento dos gastos per capita, que cresceram 6,2% em 2025 após o governo priorizar a detecção precoce para controlar os custos de terapias em estágio avançado. O programa de rastreamento da Coreia do Sul atingiu 76% de participação em 2025, o maior índice global, e o reembolso recém-aprovado para monitoramento por biópsia líquida em sobreviventes de câncer colorretal apoiará os volumes futuros de exames. A Austrália expandiu a cobertura de diagnósticos complementares em 2025, reforçando uma tendência regional em direção ao reembolso de oncologia de precisão.
Mercado de Diagnósticos de Câncer nas Américas e EMEA
O Oriente Médio e a África representam uma participação de dígito único baixo, mas demonstram investimentos direcionados. A Arábia Saudita alocou USD 1,2 bilhão no âmbito da Visão 2030 para instalar 45 scanners PET-CT e criar laboratórios genômicos em três grandes cidades. Os Emirados Árabes Unidos estão estabelecendo centros de oncologia que integram patologia com inteligência artificial, com o objetivo de atender turistas médicos. A América do Sul apresenta sinais mistos; o sistema nacional do Brasil adicionou mamografia e colonoscopia à cobertura em 2024, mas persistem escassez de equipamentos nos estados do norte. No geral, embora a América do Norte e a Europa ainda impulsionem a receita absoluta, a Ásia-Pacífico contribuirá com a maior parte dos novos gastos líquidos, remodelando o foco competitivo dentro do mercado de diagnósticos de câncer.
Panorama regulatório
O Centro de Excelência em Oncologia da FDA dos EUA continua a moldar o diagnóstico in vitro em oncologia por meio de atividade contínua de PMA e supervisão de diagnósticos complementares, com movimentos regulatórios em torno de exames de alto impacto moldando a comercialização. Aprovações de PMA pela FDA, como ColoSense (maio de 2025) e o teste Alinity m HR HPV (setembro de 2025), consolidam a integração da tomada de decisão diagnóstica e terapêutica em oncologia.
A transição do IVDR na Europa continua a redefinir os cronogramas de conformidade e as dependências de Organismos Notificados; um marco de meados de 2026 chegou em 26 de maio de 2026, quando os fabricantes de dispositivos legados de Classe C precisaram apresentar solicitações formais aos Organismos Notificados designados pelo IVDR para acessar as disposições de transição estendidas. Na China, a NMPA atualizou as expectativas de DIV oncológico por meio de diretrizes de avaliação clínica de rastreamento de câncer (agosto de 2025) e uma modernização mais recente da revisão voltada para NGS, incluindo pontos-chave de revisão de registro em rascunho divulgados em março de 2026 e os Pontos Técnicos de Revisão para Reagentes de Detecção de Variação Genética Tumoral (Teste) emitidos em junho de 2026, reforçando os requisitos de evidência local e padronização de métodos para reagentes de detecção de mutação tumoral.
Cenário Competitivo
Concentração do Mercado
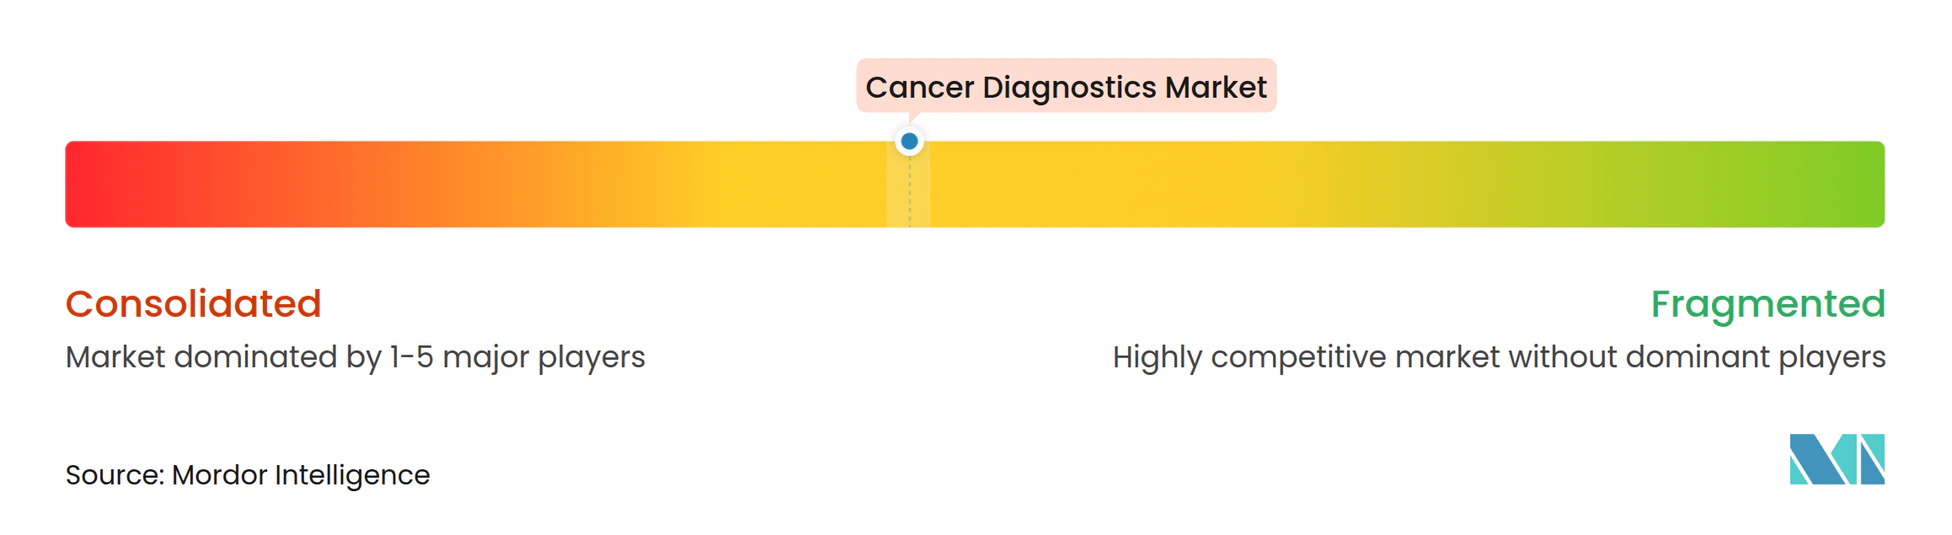
Os cinco maiores fornecedores, Roche, Abbott, Siemens Healthineers, Thermo Fisher Scientific e Danaher, detinham cerca da maioria da participação na receita em 2025, indicando concentração moderada. A integração vertical define a estratégia, pois os fabricantes de plataformas adquirem laboratórios certificados pelo CLIA para capturar receita recorrente por teste juntamente com as vendas de instrumentos. A Illumina abriu caminho ao absorver a GRAIL, seguida pela aquisição da Genomic Health pela Exact Sciences por USD 1,2 bilhão em 2025. As integrações com prontuários eletrônicos de saúde aprofundam as vantagens competitivas; a Exact Sciences incorporou o pedido do Cologuard em 280 sistemas baseados no Epic, elevando os volumes em 19% em seis meses.
Os players emergentes usam inteligência artificial para atacar os pontos de dor nos fluxos de trabalho. A PathAI processou 2,3 milhões de lâminas em 2025 com 94% de concordância com patologistas humanos, permitindo que os laboratórios expandissem o rendimento em 40% sem novas contratações. A Freenome combinou ctDNA, biomarcadores proteicos e classificadores de aprendizado de máquina em um ensaio de múltiplos cânceres lançado em 2025, diferenciando-se dos concorrentes de analito único. A tração regulatória é um filtro vital; apenas 8% dos candidatos ao Programa de Dispositivos de Avanço obtiveram a designação da FDA em 2025, direcionando a vantagem para empresas com gestão robusta de ensaios clínicos. Os portfólios de patentes continuam a importar; o BRACAnalysis da Myriad Genetics gerou USD 312 milhões em 2025 sob reivindicações de método válidas até 2029.
Os desafiantes regionais estão avançando. Os fabricantes chineses e indianos oferecem analisadores de imunoensaio com preços até 60% abaixo dos equivalentes ocidentais, atraindo hospitais sensíveis a custos. A Siemens Healthineers dobrou a capacidade de fabricação na Ásia-Pacífico com uma nova planta em Xangai que reduziu os prazos de entrega de 16 para seis semanas. A Guardant Health fez parceria com o Serviço Nacional de Saúde do Reino Unido em 2025 para fornecer 50.000 testes de biópsia líquida anualmente, validando o monitoramento baseado em sangue em sistemas financiados publicamente. O campo competitivo, portanto, equilibra economias de escala com velocidade de inovação, com análise de dados e plataformas descentralizadas abrindo novos pontos de entrada no mercado de diagnósticos de câncer.
Líderes do Setor de Diagnósticos de Câncer
-
F. Hoffmann-La Roche Ltd
-
Thermo Fisher Scientific Inc.
-
Abbott Laboratories Inc.
-
Siemens Healthineers
-
Danaher Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Diagnóstico de Câncer Empresas cobertas neste relatório
- Abbott Laboratories
- Agilent Technologies
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Danaher
- Exact Sciences
- Roche
- Foundation Medicine
- GE Healthcare
- Guardant Health
- Hologic
- Illumina
- Myriad Genetics
- NanoString Technologies
- Natera
- NeoGenomics Inc.
- PerkinElmer
- QIAGEN
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
Oportunidades de mercado e perspectivas futuras
A consolidação e a integração de fluxos de trabalho criam espaço em branco nos testes oncológicos ponta a ponta, à medida que os fornecedores agrupam rastreamento, perfilamento genômico, monitoramento de DRM e interpretação patológica em menos plataformas e contratos. A Quest Diagnostics está ampliando o acesso por meio da plataforma OncoEMR com serviços de DRM ctDNA e perfilamento genômico abrangente (julho de 2026), reduzindo o atrito desde a seleção do teste até os resultados nos fluxos de trabalho oncológicos. Catalisadores regulatórios e de reembolso ampliam o espaço comercial, com a cobertura nacional do Medicare finalizada em janeiro de 2026 para testes de detecção precoce multicâncer, ampliando o acesso reembolsado, e atividades legislativas como o H.R. 842, que propõe cobertura do Medicare para MCED a partir de 1º de janeiro de 2028, sinalizando ênfase contínua na detecção precoce.
Fabricantes e laboratórios capazes de atender às exigências de transição do IVDR da UE e às expectativas de evidência local da NMPA chinesa, ao mesmo tempo em que oferecem prazos de entrega mais rápidos e relatórios interoperáveis, têm caminhos mais claros para expandir os menus de testes e a presença em hospitais, laboratórios independentes e locais de atendimento descentralizado.
Desenvolvimentos industriais recentes em Mercado de Diagnóstico de Câncer
- Junho de 2026: A Roche anunciou a aprovação da FDA para o ensaio VENTANA PTEN (SP218) RxDx, um diagnóstico complementar de imuno-histoquímica para identificar a perda da proteína PTEN em pacientes com adenocarcinoma de próstata elegíveis para a terapia TRUQAP da AstraZeneca. A aprovação fortalece a adesão diagnóstica vinculada à terapia e reforça a dinâmica de codesenvolvimento entre fornecedores de diagnósticos e rótulos biofarmacêuticos.
- Março de 2026: A Abbott concluiu a aquisição da Exact Sciences, adicionando importantes ativos de rastreamento de câncer e oncologia de precisão, incluindo o Cologuard e o Oncotype DX. A combinação aumenta a escala para vias diagnósticas integradas de rastreamento a tratamento e intensifica a concorrência por contratos de longo prazo com pagadores.
- Junho de 2025: A aprovação da FDA para o Clairity Breast amplia a estratificação de risco baseada em IA dentro dos fluxos de trabalho de mamografia padrão, permitindo priorização mais precoce baseada em risco em programas de rastreamento. O movimento reforça a crescente integração de software nos fluxos de trabalho de imagem de rotina e apoia vias de rastreamento informadas por risco.
Mercado de Diagnóstico de Câncer Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas vinculadas ao diagnóstico de câncer em humanos, incluindo exames laboratoriais e laudos anatomopatológicos, imagens utilizadas para detecção e estadiamento, e serviços de diagnóstico relacionados prestados em hospitais e laboratórios independentes.
Exclusões de escopo: as receitas provenientes do tratamento do câncer, incluindo medicamentos oncológicos, equipamentos de radioterapia e procedimentos terapêuticos, não são contabilizadas no tamanho deste mercado.
Visão Geral da Segmentação
- Por Tipo de Diagnóstico
- Exames de Diagnóstico por Imagem
- Exames de Biópsia e Citologia
- Biomarcadores Tumorais
- Testes Genômicos e de Biópsia Líquida
- Imunoensaios de Diagnóstico In Vitro (DIV)
- Outros Tipos de Diagnóstico
- Por Tipo de Câncer
- Câncer de Mama
- Câncer de Pulmão
- Câncer Colorretal
- Câncer do Colo do Útero
- Câncer de Próstata
- Câncer de Rim
- Câncer de Fígado
- Câncer de Pâncreas
- Câncer de Ovário
- Outros Tipos de Câncer
- Por Usuário Final
- Hospitais
- Laboratórios de Diagnóstico
- Institutos Acadêmicos e de Pesquisa
- Centros de Ponto de Atendimento e Ambulatoriais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Conselho de Cooperação do Golfo (CCG)
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental teve início com indicadores de saúde pública e de utilização verificáveis ano a ano, como incidência de câncer e adesão a programas de rastreamento. Utilizamos materiais da Organização Mundial da Saúde, publicações da Agência Internacional de Pesquisa sobre Câncer, publicações do Centro de Controle e Prevenção de Doenças dos Estados Unidos e do Instituto Nacional do Câncer dos Estados Unidos, além de estatísticas de saúde da Organização para a Cooperação e Desenvolvimento Econômico, para ancorar o conjunto de demanda e confirmar a direção dos volumes de exames.
Em seguida, revisamos as divulgações de fabricantes e prestadores de serviços para compreender o mix de produtos, a exposição regional e quaisquer comentários sobre precificação, com base em relatórios anuais, apresentações a investidores e publicações de reguladores e de reembolso. Em paralelo, bases de dados de patentes e periódicos clínicos revisados por pares nos ajudaram a identificar quais modalidades estavam se expandindo na prática clínica real, incluindo biópsia líquida e fluxos de trabalho avançados de imagem. Para verificações cruzadas, também utilizamos assinaturas pagas voltadas a dados financeiros e de inteligência empresarial, notícias e finanças, e cobertura de patentes. Essas fontes são meramente ilustrativas, e muitas outras referências públicas foram utilizadas para coletar dados, validar premissas e esclarecer pontos obscuros.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em entrevistas e pesquisas breves com líderes de laboratórios de diagnóstico, tomadores de decisão em anatomia patológica e radiologia hospitalar, desenvolvedores de exames, distribuidores e especialistas do setor nas principais regiões, de modo a preencher eventuais lacunas identificadas na pesquisa documental. Utilizamos as contribuições dos respondentes para validar as tendências de utilização de exames, o movimento típico de preços por modalidade e a divisão prática entre receitas de produtos e honorários por serviços. Essas verificações auxiliaram na triangulação dos totais finais do mercado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 33% | Diretores executivos (CXOs): 12% | APAC: 50% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 28% | EMEA: 31% |
| Empresas de menor porte: 16% | Gerentes: 60% | Américas: 19% |
Dimensionamento e Previsão do Mercado
O dimensionamento utiliza uma abordagem de cima para baixo, na qual a população diagnosticada e rastreada, o mix de modalidades e a utilização de procedimentos e exames são reconstruídos por região e, em seguida, convertidos em receita com base em preços médios de venda razoáveis e faixas de honorários por serviços. Para manter os totais realistas, corroboramos o modelo com aproximações seletivas de baixo para cima, como divisões de receita de fornecedores amostrados, verificações de canal para posicionamento de reagentes e instrumentos, e volume multiplicado pelo preço médio de venda para categorias de exames de alto uso. Quando persiste uma discrepância, o modelo é ajustado em vez de mantido como está.
Os principais insumos incluem a direção da incidência e prevalência do câncer, a participação em programas de rastreamento por faixa etária, os volumes de procedimentos de imagem em cânceres de alta carga, a intensidade dos fluxos de trabalho de anatomia patológica e biópsia, e a curva de adoção de testes moleculares, incluindo biópsia líquida onde há reembolso. A precificação é tratada com cuidado, pois varia por região e ambiente, de modo que utilizamos uma combinação de sinais de preço de tabela, indicadores de reembolso e padrões de desconto validados por especialistas. Em seguida, convertemos as moedas utilizando médias anuais consistentes. Para as previsões, baseamo-nos em análises de cenários sustentadas por fatores mensuráveis, como o crescimento esperado da carga de câncer, a expansão de programas de rastreamento e o ritmo de adoção tecnológica, e testamos esses caminhos sob pressão com as perspectivas de especialistas para evitar premissas de crescimento excessivamente agressivas. Onde os dados de baixo para cima são escassos, utilizamos faixas de penetração conservadoras e verificamos novamente os gastos diagnósticos implícitos por paciente em relação aos padrões de utilização de serviços de saúde.
Ciclo de Validação de Dados e Atualização
A validação ocorre em camadas, de modo que nenhum insumo isolado e frágil determine o número final. Verificamos os totais modelados em relação a sinais independentes, como tendências de utilização de imagens diagnósticas, trajetórias de receita de diagnósticos reportadas e mudanças no mix de exames. Também revisamos valores discrepantes por região e modalidade antes da aprovação final. Quando a variância é grande, a equipe retoma o contato com os especialistas relevantes e revisita o insumo que gera a lacuna, que comumente reside em premissas de precificação, volume de procedimentos ou mix.
Cada relatório é atualizado em ciclo anual, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças significativas no reembolso ou avanços em programas de rastreamento. Antes da entrega, um analista realiza uma nova revisão dos principais insumos e conversões, de modo que os clientes recebam uma visão atualizada que reflita os sinais públicos e primários mais recentes disponíveis.
Tamanho do Mercado de Diagnóstico de Câncer da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para diagnóstico de câncer podem parecer muito distantes entre si, mesmo quando aparentemente cobrem o mesmo tema, porque os fluxos de receita incluídos e o ano-base nem sempre estão alinhados. As diferenças geralmente decorrem do que é contabilizado como serviço de diagnóstico versus venda de produto, de como imagem e anatomia patológica são tratadas, e de se a precificação é normalizada para o reembolso ou mantida mais próxima dos preços de tabela.
As receitas oncológicas relacionadas a terapias estão fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais o valor de 2025 apresentado abaixo não acompanha as estimativas que combinam diagnóstico com gastos adjacentes em tratamento ou orçamentos mais amplos de cuidados oncológicos. Outro fator recorrente de divergência é a cadência de atualização e o momento da conversão cambial, uma vez que uma base de 2024 construída com taxas de câmbio anteriores e atualizações mais lentas pode subestimar ou superestimar a taxa de execução atual, especialmente quando o mix de imagem e testes moleculares muda rapidamente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 114,80 bilhões de USD (2025) | |
| Publicador Global de Pesquisa A | 109,61 bilhões de USD (2024) | Utiliza um ano-base de 2024 e uma janela de crescimento diferente, e as receitas de serviços podem ser tratadas de forma mais restrita, o que reduz a taxa de execução capturada quando os volumes de procedimentos crescem mais rapidamente do que as remessas de produtos. |
| Publicador de Pesquisa do Setor B | 110,11 bilhões de USD (2024) | A cobertura ampla de categorias é apresentada, mas a visibilidade metodológica sobre a normalização de preços e o tratamento cambial é limitada, o que pode alterar o total quando os preços médios de venda vinculados ao reembolso divergem dos preços de tabela entre regiões. |
No geral, a dispersão é explicada menos pela matemática e mais pelo que é contabilizado e pela rapidez com que os insumos subjacentes são atualizados. Ao vincular os totais de volta a indicadores de pacientes e procedimentos, e verificando-os em relação a sinais de receita de produtos e serviços de diagnóstico, chegamos a um tamanho de mercado que pode ser rastreado até variáveis claras e repetido ano a ano com as mesmas etapas.
Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de diagnósticos de câncer em 2026?
O tamanho do mercado de diagnósticos de câncer é de USD 124,10 bilhões em 2026.
Qual tipo de diagnóstico está se expandindo mais rapidamente?
As plataformas genômicas e de biópsia líquida têm projeção de registrar o maior crescimento, avançando 9,29% ao ano até 2031.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
Os mandatos nacionais de triagem na China e na Índia, combinados com o aumento da cobertura de seguros privados, impulsionam um CAGR regional de 8,92%.
Quais restrições poderiam desacelerar o crescimento futuro?
Os altos custos por teste e o reembolso limitado em países de baixa renda permanecem as principais barreiras para uma adoção mais ampla.
Quais empresas dominam a receita global?
Roche, Abbott, Siemens Healthineers, Thermo Fisher Scientific e Danaher detêm coletivamente uma participação significativa da receita.
Como as biópsias líquidas estão mudando o cenário de testes?
Os ensaios baseados em sangue detectam a recorrência meses antes do que a imagem, garantem reembolso crescente e reduzem a dependência de biópsias de tecido invasivas.