
Tamanho e Participação do Mercado de Diagnósticos Clínicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 93.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 121.76 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.41 % |
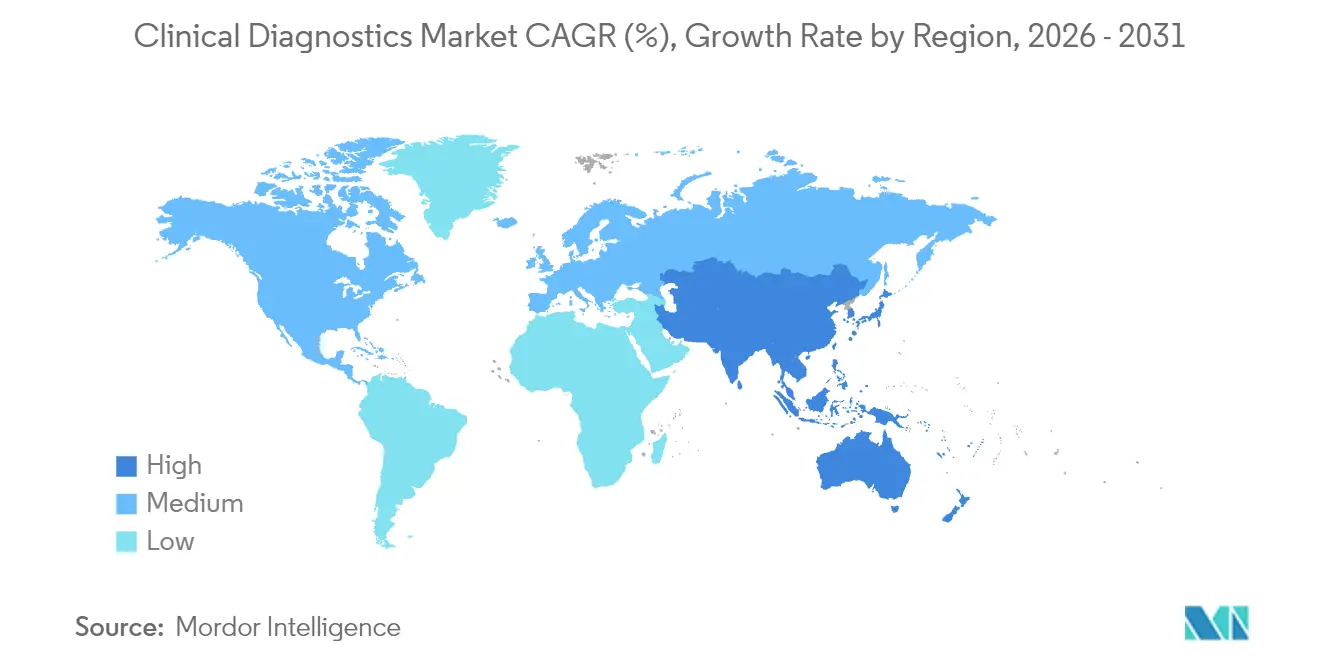
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
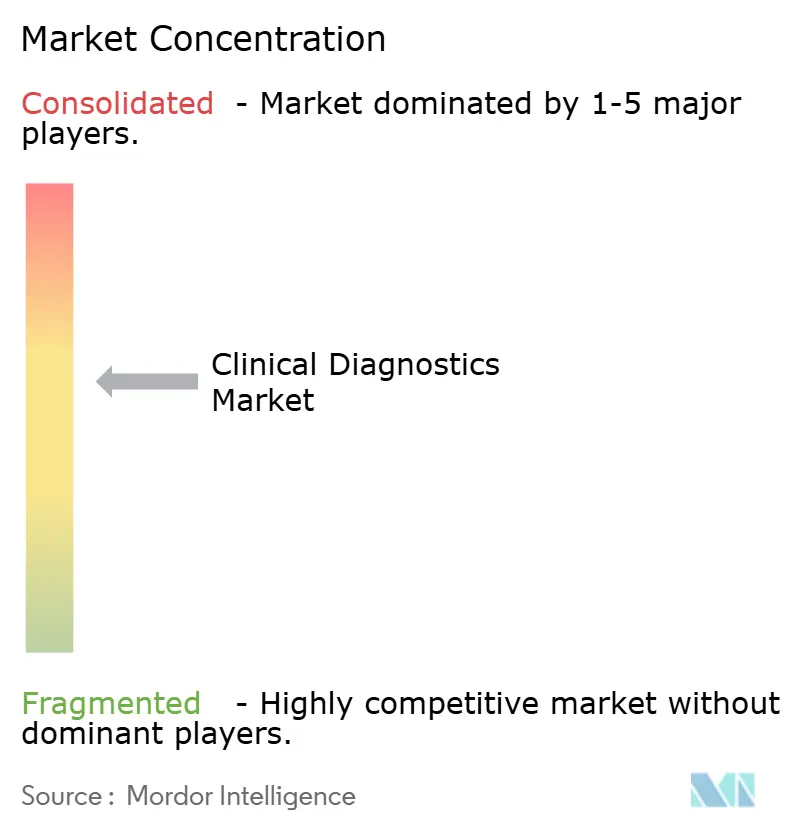
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Diagnósticos Clínicos por Mordor Intelligence
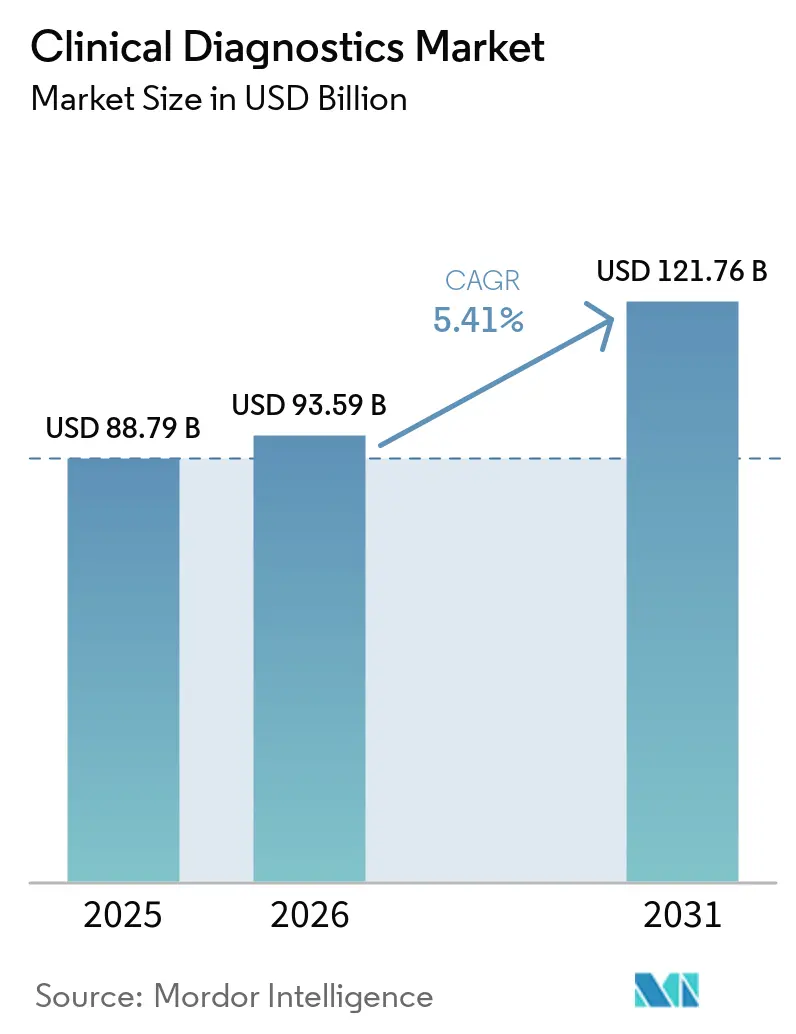
O tamanho do Mercado de Diagnósticos Clínicos foi avaliado em 88,79 bilhões de USD em 2025 e estima-se que cresça de 93,59 bilhões de USD em 2026 para atingir 121,76 bilhões de USD até 2031, a um CAGR de 5,41% durante o período de previsão (2026-2031).
Esta perspectiva sinaliza uma transição da volatilidade impulsionada pela pandemia para um crescimento estável, à medida que os laboratórios convergem capacidades de automação, inteligência artificial e medicina de precisão. A maior prevalência de doenças crônicas mantém elevados os volumes rotineiros de Hemograma Completo (CBC), enquanto os painéis de biomarcadores oncológicos crescem mais rapidamente à medida que os sistemas de saúde adotam modelos de cuidado personalizado. A pressão sobre os preços de reagentes se intensifica à medida que a automação de instrumentos reduz o consumo por teste, enquanto o software de gestão de dados passa do status de "desejável" para "missão crítica" em termos de garantia de qualidade e interoperabilidade. As economias emergentes canalizam investimentos em infraestrutura para formatos de testagem descentralizados e domiciliares, expandindo o mercado de diagnósticos clínicos além de sua base institucional tradicional.
Principais Conclusões do Relatório
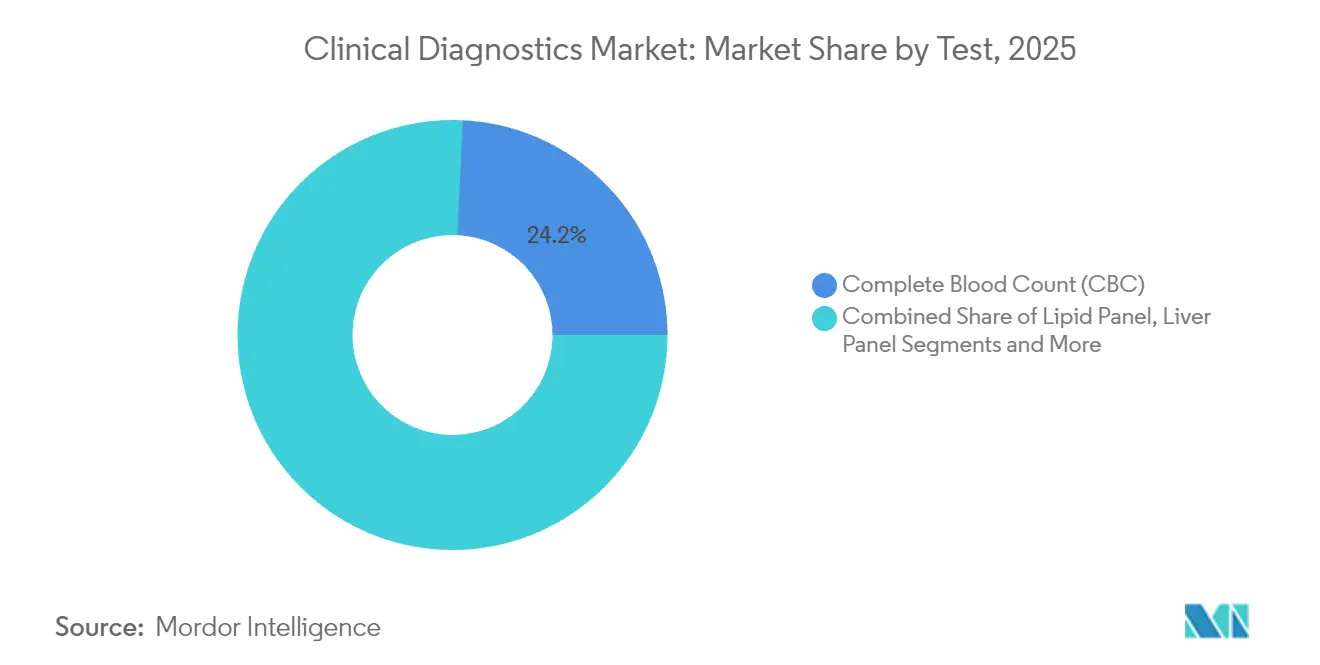
- Por teste, o CBC deteve 24,24% da participação no mercado de diagnósticos clínicos em 2025, enquanto os testes de oncologia e marcadores tumorais devem crescer a um CAGR de 10,39% até 2031.
- Por produto, reagentes e kits lideraram com 57,65% de participação em 2025; o software e os serviços de gestão de dados devem registrar o maior CAGR de 10,62% até 2031.
- Por tecnologia, imunoensaio e imunoquímica capturaram 32,25% de participação em 2025, enquanto o diagnóstico molecular se expandirá a um CAGR de 10,43% até 2031.
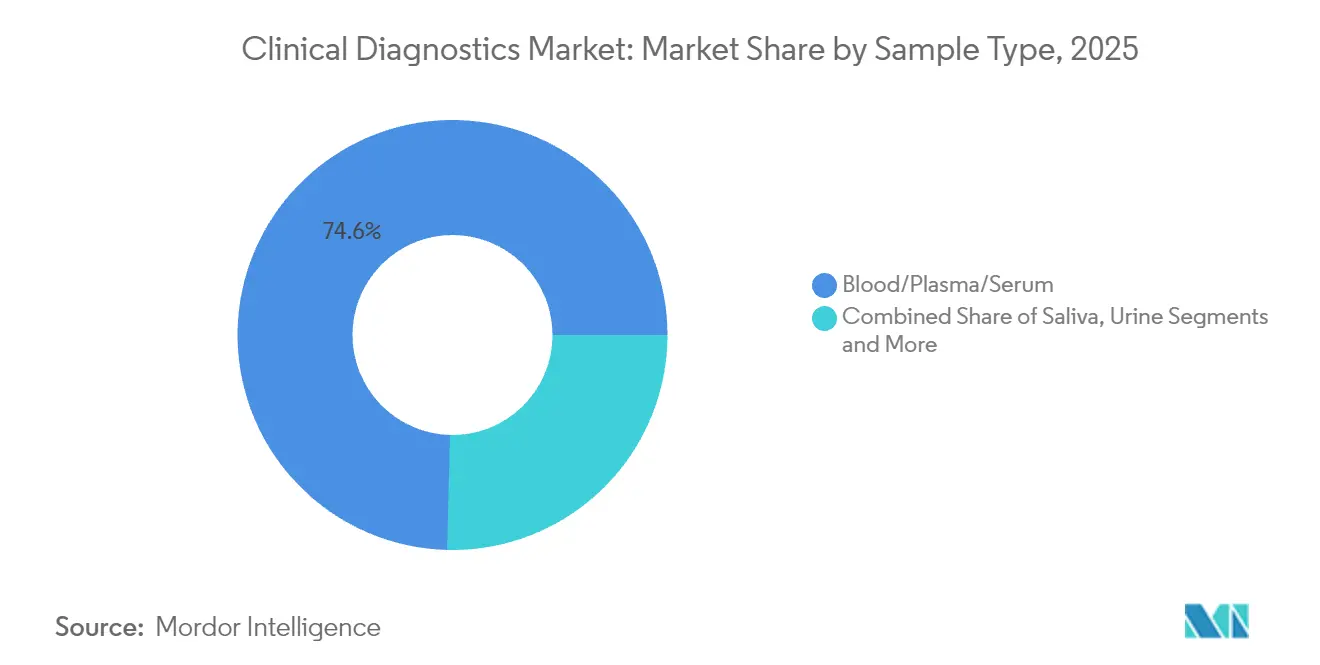
- Por tipo de amostra, sangue/plasma/soro representou 74,60% da participação no tamanho do mercado de diagnósticos clínicos em 2025; os testes de saliva estão no caminho certo para um CAGR de 10,32% até 2031.
- Por ambiente, os laboratórios clínicos centralizados detiveram 61,40% de participação em 2025, enquanto os testes domiciliares estão posicionados para o maior CAGR de 13,48% até 2031.
- Por usuário final, os laboratórios hospitalares detiveram 57,65% de participação em 2025, enquanto os ambientes de ponto de atendimento apresentam uma perspectiva de CAGR de 11,55%.
- Por geografia, a América do Norte dominou com 37,98% de participação em 2025; a Ásia-Pacífico deve ser a região de crescimento mais rápido com um CAGR de 10,14%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Doenças Crônicas e Infecciosas | +1.2% | Global, com maior impacto na Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Adoção de Analisadores Automatizados de Alto Rendimento | +0.8% | América do Norte e Europa como núcleo, expandindo para a APAC | Médio prazo (2-4 anos) |
| Expansão dos Testes Descentralizados de Ponto de Atendimento em Mercados Emergentes | +1.1% | APAC, América Latina e África Subsaariana | Médio prazo (2-4 anos) |
| Integração de Suporte à Decisão Clínica Orientado por IA | +0.9% | Global, liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Multi-Ômicas e Diagnósticos de Precisão Ampliam os Menus de Testes | +1.0% | Global, concentrado inicialmente em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Modelos de Hospital em Casa Impulsionam a Demanda Rápida por Resposta a Partir da Amostra | +0.7% | América do Norte e Europa, programas-piloto na APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Integração de Suporte à Decisão Clínica Orientado por IA
Os módulos de inteligência artificial agora vasculham milhões de registros laboratoriais anonimizados para identificar padrões diagnósticos sutis que a revisão humana frequentemente não detecta. A aliança da Quest Diagnostics com o Google Cloud reduziu as taxas de erros em casos complexos em quase 30%, ao mesmo tempo que reduziu os tempos de resposta para valores críticos, levando os prestadores de serviços a encarar a capacidade de IA como infraestrutura padrão, e não como um complemento[1]. Os primeiros adotantes também ganham maior participação nas referências, à medida que os médicos se direcionam para vias de entrega de resultados mais rápidas e confiáveis.
Multi-Ômicas e Diagnósticos de Precisão Ampliam os Menus de Testes
O ensaio de perfil tumoral da Guardant Health ilustra como dados genômicos, proteômicos e metabolômicos em camadas aprimoram a seleção de terapias e reduzem as biópsias repetidas. Os laboratórios justificam os custos iniciais mais elevados por meio de cronogramas de amostragem consolidados e maior adesão, apoiando a transição para reembolsos baseados em valor, onde a precisão diagnóstica reduz comprovadamente os gastos com tratamento a jusante.
Modelos de Hospital em Casa Impulsionam a Demanda Rápida por Resposta a Partir da Amostra
A Ontario Health relata que os programas de cuidados agudos em domicílio reduzem o custo por episódio de internação em 30%, mas dependem de ensaios que correspondam à precisão do laboratório central em até 30 minutos[2]. Os fabricantes de dispositivos respondem com cartuchos microfluídicos e leitores habilitados com Bluetooth capazes de realizar painéis multianalíticos, permitindo aos clínicos escalonar ou reduzir os cuidados sem atrasos por transferência para instalações.
Expansão dos Testes Descentralizados de Ponto de Atendimento em Mercados Emergentes
A Organização Mundial da Saúde ressalta a demanda por analisadores robustos, alimentados por bateria, que tolerem altas temperaturas ambientes e eletricidade intermitente. Os fornecedores se voltam para estratégias de baixa margem e alto volume, apoiadas por parcerias público-privadas, integrando portais de saúde móvel para transmissão de resultados em geografias com restrições de largura de banda.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital dos Analisadores Avançados | -0.6% | Global, mais pronunciado em mercados emergentes | Longo prazo (≥ 4 anos) |
| Políticas Restritivas de Reembolso e Contenção de Custos | -0.8% | América do Norte e Europa, principalmente | Médio prazo (2-4 anos) |
| Excesso de Estoque Pós-COVID Desacelera a Substituição de Instrumentos | -0.9% | Global, concentrado em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Gargalos na Cadeia de Suprimentos para Reagentes Especializados | -0.5% | Global, com variações regionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Excesso de Estoque Pós-COVID Desacelera a Substituição de Instrumentos
Os hospitais compraram analisadores moleculares redundantes para lidar com os picos da pandemia; muitos agora operam com 40-60% da capacidade, atrasando novas alocações de capital. A Abbott Laboratories divulgou uma receita de diagnósticos menor em 2025, pois os clientes esgotam os estoques existentes em vez de atualizar as plataformas[3]. A concorrência de preços aumenta, comprimindo as margens e prolongando os ciclos de substituição em 18-24 meses nos sistemas de maior porte.
Políticas Restritivas de Reembolso e Contenção de Custos
As regras de autorização prévia da UnitedHealthcare para 2025 e o corte de 10% no reembolso de testes de rotina pelo governo francês exemplificam o crescente escrutínio dos pagadores sobre o valor dos testes. Os laboratórios priorizam ensaios com evidências sólidas de resultados, e os fabricantes direcionam a P&D para estudos de economia da saúde a fim de defender os testes premium em meio ao aperto nos critérios de cobertura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Teste:
Painéis Oncológicos Superam as Triagens de RotinaPrevê-se que os ensaios de oncologia e marcadores tumorais registrem um CAGR de 10,39%, refletindo o alinhamento farmacêutico com os mandatos de diagnóstico complementar. O CBC manteve uma participação de 24,24% no mercado de diagnósticos clínicos em 2025, sustentando a estabilidade do volume base nas vias de cuidados agudos e crônicos.
A expansão dos painéis oncológicos multiparamétricos melhora a economia do fluxo de trabalho ao consolidar biomarcadores, enquanto os perfis lipídicos enfrentam risco de substituição por dispositivos portáteis que atendem aos critérios de tempo de resposta da atenção primária. Os menus de doenças infecciosas se normalizam após os picos da pandemia, mas permanecem críticos nos programas de vigilância da resistência antimicrobiana.


Por Produto:
O Software Torna-se o Principal Gerador de ValorOs reagentes e kits geraram 64,98% da receita de 2025, porém o software de gestão de dados está no caminho para um CAGR de 10,62%, à medida que os laboratórios digitalizam o controle de qualidade e as trilhas de auditoria regulatória. Os instrumentos agora são fornecidos com APIs abertas que permitem ao middleware orquestrar o roteamento de amostras, a alocação de reagentes e a liberação de resultados em tempo real, estendendo a vida útil dos ativos em meio à cautela com os gastos de capital. A concorrência de preços comprime as margens dos reagentes, levando os fornecedores a incluir assinaturas de informática que fidelizam os clientes por meio de eficiências de fluxo de trabalho, em vez de consumíveis físicos.
Por Tecnologia:
As Plataformas Moleculares Lideram a Curva de InovaçãoO imunoensaio e a imunoquímica detiveram 32,25% de participação no tamanho do mercado de diagnósticos clínicos em 2025, mas prevê-se que o diagnóstico molecular suba a um CAGR de 10,43% com a detecção de patógenos assistida por inteligência artificial e a redução de custos do sequenciamento de nova geração até 2031. A automação da imagem celular em hematologia e os endpoints digitais de coagulação reduzem a revisão manual, enquanto nichos de espectrometria de massa, como a toxicologia, comandam preços premium em laboratórios de referência.
Por Tipo de Amostra:
Saliva e Outros Espécimes Não Invasivos Ganham RelevânciaOs testes à base de sangue ainda representam 74,60% do volume atual, porém os ensaios de saliva exibem um CAGR de 10,32%, à medida que os kits de coleta domiciliar melhoram a conformidade e a aceitação pediátrica. As biópsias de urina e tecido mantêm relevância para os fluxos de trabalho de nefrologia e oncologia, enquanto o microsuor e a amostragem de condensado respiratório surgem em projetos-piloto de triagem de distúrbios metabólicos que poderiam ampliar o mercado de diagnósticos clínicos em populações carentes.
Por Ambiente:
Os Testes Domiciliares Redesenham o Mapa LogísticoOs laboratórios centralizados aproveitam as economias de escala para painéis complexos, mas os kits domiciliares devem crescer 13,48% ao ano à medida que os marcos regulatórios de reembolso evoluem para dar suporte ao monitoramento remoto. Os carrinhos de ponto de atendimento nos departamentos de emergência agora integram módulos de hematologia, química e moleculares, reduzindo as decisões de admissão em até 60 minutos e redirecionando casos de menor acuidade para canais ambulatoriais.
Por Usuário Final:
O Ponto de Atendimento Avança às Custas dos Laboratórios de InternaçãoOs laboratórios hospitalares representaram 57,65% da receita de 2025, mas enfrentam perda de participação para os locais de ponto de atendimento, com projeção de expansão de 11,55% ao ano. Os laboratórios independentes se diferenciam por meio de portfólios de testes especializados, enquanto as unidades de consultórios médicos garantem vantagens de conveniência para os pacientes no acompanhamento de doenças crônicas.
Análise Geográfica
Mercado de Diagnósticos Clínicos da América do Norte e APAC
A América do Norte reteve 37,98% da participação em 2025 com base nos elevados gastos per capita, mas o CAGR de 10,14% da Ásia-Pacífico evidencia a ampliação do acesso e o aumento da incidência de doenças crônicas. Projeta-se que a Ásia-Pacífico acrescente mais de 15,62 bilhões de USD em receita incremental entre 2026 e 2031, impulsionada pela expansão de hospitais públicos, pela implementação de coberturas de saúde universal e por incentivos à fabricação local que reduzem o custo por teste per capita. Os subsídios governamentais estimulam plataformas descentralizadas que atenuam a escassez de especialistas em distritos rurais, permitindo que o mercado de diagnósticos clínicos alcance usuários pela primeira vez e impulsione um crescimento de unidades de dois dígitos. As multinacionais estabelecem parcerias com autoridades provinciais para instalar unidades de envase de reagentes com o objetivo de contornar tarifas de importação e reduzir os prazos de entrega.
Mercado de Diagnósticos Clínicos da América do Norte
A América do Norte, embora madura, permanece um referencial tecnológico. Painéis moleculares habilitados por inteligência artificial e logística de coleta domiciliar de amostras migraram de programas-piloto para protocolos de âmbito sistêmico em redes de prestação integrada de saúde. No entanto, restrições de reembolso e exigências de autorização prévia moderam o crescimento de volume. Os laboratórios respondem associando testes de oncologia de precisão a dossiês de evidências do mundo real que justificam o valor sob contratos baseados em resultados. A consolidação persiste à medida que os sistemas de saúde regionais terceirizam trabalhos de rotina para grandes laboratórios de referência, que otimizam a escala e investem em informática de próxima geração.
Mercado de Diagnósticos Clínicos da Europa
A Europa enfrenta trajetórias divergentes: os países do norte canalizam orçamentos de cuidados preventivos para o rastreamento de doenças cardiovasculares e metabólicas, enquanto as nações do sul lidam com austeridade fiscal que limita a adoção de ensaios moleculares de alto custo. O Regulamento de Diagnóstico In Vitro (IVDR) da União Europeia eleva ainda mais os requisitos de conformidade, levando fabricantes de menor porte a abandonar linhas de produtos de escala insuficiente. Ainda assim, a demografia envelhecida garante um volume de base estável, e as colaborações transfronteiriças em diagnósticos de doenças raras sustentam a demanda por testes especializados.

Panorama regulatório
O diagnóstico clínico opera sob estruturas convergentes de dispositivos e laboratórios, com atenção crescente ao software e às evidências. Na União Europeia, a transição do Regulamento de Diagnóstico In Vitro (IVDR) continua sendo um fator central de conformidade: o Regulamento (UE) 2024/1860 (junho de 2024) estendeu os prazos de transição para dispositivos legados (Classe D até dezembro de 2027, Classe C até dezembro de 2028, e Classe B e Classe A estéril até dezembro de 2029), enquanto os fabricantes ainda precisam cumprir condições relacionadas a sistemas de gestão da qualidade e submissões pontuais a organismos notificados para manter o acesso ao mercado.
Nos Estados Unidos, a FDA continuou a esclarecer os limites de supervisão para funções de software utilizadas em conjunto com diagnósticos, incluindo uma orientação atualizada sobre Software de Apoio à Decisão Clínica em janeiro de 2026, que distingue ainda mais quais recursos de CDS estão sob a supervisão da FDA. Na China, a Administração Nacional de Produtos Médicos (NMPA) fortaleceu a governança de fabricação, com uma revisão das Boas Práticas de Fabricação para Dispositivos Médicos (divulgada em dezembro de 2025) entrando em vigor em 1º de novembro de 2026. A atualização reforça a gestão de risco ao longo do ciclo de vida e adiciona controles mais integrados à tecnologia que afetam a fabricação de diagnósticos e a prontidão de fornecimento para ensaios regulamentados.
Panorama Competitivo
A concorrência global permanece moderadamente concentrada, uma vez que os cinco maiores fornecedores respondem por uma parcela significativa da receita de 2024. Abbott, Roche, Beckman Coulter de propriedade da Danaher e outros defendem sua posição consolidada por meio de expansão contínua de menus, atualizações de automação e pacotes de software. O analisador DXC500i da Danaher, aprovado pela FDA em março de 2025, oferece maior rendimento e menor carreamento de amostras, reforçando sua franquia de química. A Roche estende sua linha cobas com um algoritmo de carga viral assistido por IA que reduz as taxas de execuções inválidas.
As parcerias estratégicas proliferam. A Quest Diagnostics se alia ao Google Cloud para incorporar pipelines de aprendizado de máquina em sua rede nacional de informações laboratoriais, visando algoritmos de previsão de risco de acidente vascular cerebral que poderiam ser licenciados sob marca branca para clientes hospitalares. A Labcorp se une à Ultima Genomics para acelerar o sequenciamento de genoma completo de baixo custo, enquanto a bioMérieux adquire a SpinChip Diagnostics para reforçar as capacidades de teste rápido à beira do leito do paciente.
Os novos participantes se concentram em nichos estreitos, mas de alto crescimento, como biópsia líquida, sequenciamento de exossomos e detecção precoce de múltiplos cânceres. O capital flui preferencialmente para plataformas que unem a descoberta de biomarcadores com informática verticalmente integrada, minimizando a dependência de analisadores já estabelecidos. No entanto, os desafios de escalonamento persistem: obstáculos ao reembolso, evidências de utilidade clínica e distribuição nos formulários hospitalares estabelecidos desaceleram a captura disruptiva de participação. Os incumbentes adotam cada vez mais táticas de "comprar ou aliar-se", adquirindo startups promissoras para preencher lacunas tecnológicas, enquanto mantêm a confiança na marca e a infraestrutura regulatória global.
Líderes do Setor de Diagnósticos Clínicos
-
Bio-Rad Laboratories Inc.
-
Danaher Corporation (Beckman Coulter, Cepheid)
-
F. Hoffmann-La Roche AG
-
Abbott Laboratories
-
bioMerieux SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Diagnósticos Clínicos
- Abbott Laboratories
- Roche
- Siemens Healthineers
- Danaher Corporation (Beckman Coulter, Cepheid)
- Thermo Fisher Scientific
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Hologic
- QIAGEN
- Quest Diagnostics
- Sysmex
- Sonic Healthcare
- Illumina
- PerkinElmer (Revvity) Inc.
- DiaSorin
- Ortho Clinical Diagnostics (QuidelOrtho)
- LabCorp
- GenMark Diagnostics
- Randox Laboratories

Oportunidades de mercado e perspectivas futuras
Duas áreas de oportunidade de curto prazo estão se tornando mais acionáveis: (1) software de diagnóstico regulamentado e interoperável que se encaixa em limites políticos mais claros, e (2) modelos de teste descentralizados que preservam a qualidade do laboratório central enquanto melhoram o tempo de resposta. Nos EUA, a renovada atividade legislativa em torno dos testes desenvolvidos em laboratório, incluindo a introdução da Lei de Aprimoramento da Inovação e Acesso a Laboratórios Clínicos (CLIA) de 2026 (H.R. 8890) em maio de 2026, aponta para uma demanda por modelos de governança compatíveis com a forma como os laboratórios validam e implementam os ensaios. Para os fornecedores, isso favorece o agrupamento de evidências de desempenho de ensaios, análises e ferramentas de gestão de dados prontas para auditoria em ambientes CLIA.
Na Europa, a execução do IVDR continua moldando onde o esforço comercial se concentra, apoiada por trabalhos de padronização e infraestrutura de organismos notificados, como o Regulamento de Execução (UE) 2026/977 (maio de 2026) sobre requisitos uniformes de gestão da qualidade para organismos notificados e as atualizações de junho de 2026 às normas harmonizadas (Decisões de Execução (UE) 2026/1231 e 2026/1313). A expansão da capacidade de atendimento dos provedores sem expansão de espaço físico também indica demanda por automação modular e plataformas integradas, evidenciada pela instalação em junho de 2026, pela Vanderbilt Health, das soluções integradas Roche cobas pro, que dobraram a capacidade de testes no mesmo espaço. A adoção vinculada ao reembolso também é visível em categorias emergentes de biomarcadores, com a Anthem Blue Cross and Blue Shield iniciando cobertura (com vigência a partir de 1º de julho de 2026) para o teste sanguíneo LucentAD Complete Alzheimers, da Quanterix, indicando um caminho mais claro para ensaios de alta sensibilidade que possam demonstrar utilidade clínica e alinhamento com a política das seguradoras.
Recent Industry Developments in Mercado de Diagnósticos Clínicos
- Julho de 2026: A Beckman Coulter Diagnostics recebeu a Marca CE sob o IVDR para seu teste sanguíneo Access p-Tau217, destinado à avaliação de patologia amiloide, e também apresentou um ensaio de uso exclusivo em pesquisa Access BD-pTau217. As aprovações ampliam a profundidade do portfólio de testes neurodegenerativos e reforçam a capacidade da empresa de manter o acesso europeu sob o IVDR para ensaios avançados de biomarcadores.
- Maio de 2026: A Roche celebrou um acordo definitivo de fusão para adquirir a PathAI, com o objetivo de integrar capacidades de patologia digital e diagnóstico com IA em seu negócio de Diagnósticos. A transação fortalece a ligação entre os fluxos de trabalho de patologia anatômica e a informática de diagnóstico clínico, apoiando interpretação de maior throughput e relatórios padronizados à medida que os laboratórios ampliam os testes de medicina de precisão.
- Março de 2025: A Danaher recebeu autorização da FDA para o analisador de química Beckman Coulter DXC500i, expandindo sua oferta de química de volume médio com maior throughput e melhorias de fluxo de trabalho. A autorização apoia ciclos competitivos de substituição e consolidação na química clínica principal, à medida que os laboratórios equilibram atualizações de automação com o escrutínio dos gastos de capital.


Mercado de Diagnósticos Clínicos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de diagnósticos clínicos é definido como as receitas geradas por testes clínicos rotineiros e especializados utilizados para detectar, monitorar e gerenciar doenças. Isso inclui instrumentos e reagentes de teste utilizados em ambientes laboratoriais e próximos ao paciente.
Exclusões de escopo: Excluímos materiais de teste de uso exclusivamente para pesquisa e serviços de triagem não clínicos que não fazem parte dos fluxos de atendimento padrão ao paciente.
Visão Geral da Segmentação
- Por Teste
- Painel Lipídico
- Painel Hepático
- Painel Renal
- Hemograma Completo (CBC)
- Teste Eletrolítico
- Teste de Doenças Infecciosas
- Teste de Oncologia e Marcadores Tumorais
- Diagnóstico Complementar
- Outros Testes
- Por Produto
- Instrumentos/Analisadores
- Reagentes e Kits
- Software e Serviços de Gestão de Dados
- Por Tecnologia
- Química Clínica
- Imunoensaio e Imunoquímica
- Diagnósticos Moleculares
- Hematologia
- Coagulação e Hemostasia
- Microbiologia
- Urinálise
- Outros (Espectrometria de Massa, Citometria de Fluxo)
- Por Tipo de Amostra
- Sangue/Plasma/Soro
- Urina
- Saliva
- Tecido/Biópsia
- Outros Espécimes
- Por Ambiente
- Laboratórios Clínicos Centralizados
- Locais de Testes de Ponto de Atendimento
- Testes Domiciliares
- Por Usuário Final
- Laboratórios Hospitalares
- Laboratórios de Diagnóstico Independentes
- Ambientes de Ponto de Atendimento
- Laboratórios de Consultórios Médicos
- Outros Usuários Finais
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com o mapeamento do que está sendo testado e onde os testes ocorrem, alinhando isso a sinais de demanda mensuráveis. Utilizamos fontes públicas como a Organização Mundial da Saúde, o CDC dos EUA e o Banco Mundial para compreender a carga de doenças, as diretrizes de testagem e as tendências de acesso à saúde que movimentam os volumes de testes.
Para fundamentar o lado da oferta, revisamos fontes como os bancos de dados de dispositivos da FDA dos EUA, as estatísticas de saúde da OCDE e publicações em periódicos clínicos laboratoriais revisados por pares para identificar mudanças tecnológicas, padrões de aprovação e alterações nos fluxos de trabalho entre laboratórios centrais e ponto de atendimento. Também utilizamos relatórios anuais de empresas, apresentações de resultados e imprensa especializada para compreender a direção dos preços, as mudanças de mix entre ensaios e as adições de capacidade, que são então verificadas com assinaturas pagas de dados financeiros de empresas e bancos de dados de patentes quando necessário. Esses exemplos são meramente ilustrativos, e muitas fontes adicionais foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em validar o mix de testes, o movimento de preços e onde a demanda está sendo criada em laboratórios hospitalares, laboratórios independentes e ambientes descentralizados. Conversamos com partes interessadas de ensaios, instrumentos e distribuição na APAC, EMEA e nas Américas, para que as premissas da pesquisa documental possam ser corrigidas e as entradas incertas possam ser trianguladas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 17% | APAC: 48% |
| Nível médio: 42% | Líderes funcionais/de unidade: 37% | EMEA: 30% |
| Participantes menores: 19% | Gerentes: 46% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído utilizando lógica de cima para baixo e de baixo para cima em conjunto. A visão de cima para baixo é ancorada em um conjunto de demanda reconstruído a partir da atividade de saúde e da intensidade de testagem, depois traduzido em gastos com diagnósticos ao vincular a prevalência de doenças crônicas, a parcela da população idosa e a utilização de serviços de saúde aos volumes de painéis rotineiros e testes especializados de doenças infecciosas.
Após a construção desse teto, os totais são corroborados com aproximações seletivas de baixo para cima, como verificações de preço amostrado multiplicado por volume para painéis de alta frequência, direção do parque instalado de instrumentos e padrões de consumo de reagentes relatados pelas partes interessadas. Os principais insumos que tipicamente movimentam o modelo incluem a participação de testes centralizados versus ponto de atendimento, o mix de reembolso e pagamento direto por região, as mudanças no preço médio de venda de reagentes, a penetração da automação em laboratórios e a velocidade de adoção de ensaios de maior sensibilidade. Onde os insumos de baixo para cima são escassos para mercados menores, as lacunas são tratadas utilizando proxies de mercados comparáveis, seguido de testes de estresse do gasto implícito por teste em relação ao feedback das entrevistas.
A previsão utiliza análise de cenários apoiada por linhas de tendência nas variáveis acima, seguida de uma passagem de suavização exponencial para evitar reações excessivas a picos pontuais de testagem. As premissas são ajustadas para que as oscilações de curto prazo nos testes de doenças infecciosas não distorçam a trajetória de longo prazo da demanda por diagnósticos rotineiros.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de triangulação em etapas. Os resultados do modelo são comparados com sinais independentes, como a direção dos gastos públicos com saúde, a atividade regulatória e a pressão de preços observada em reagentes. Quando um valor discrepante aparece, ele é rastreado até um driver específico e a premissa é verificada novamente por meio de um acompanhamento com especialistas ou revisitando a série pública subjacente.
Antes da aprovação final, o modelo e a narrativa passam por revisões internas em múltiplas etapas para que a lógica, a matemática e o alinhamento do escopo permaneçam consistentes entre regiões e tipos de teste. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, alterações no reembolso ou mudanças significativas na utilização de laboratórios. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Diagnósticos Clínicos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para diagnósticos clínicos podem parecer muito diferentes mesmo quando o tema parece idêntico. Cada publicador delimita o mercado de forma diferente e utiliza uma combinação diferente de volumes de testes, lógica de precificação e definições de ano. As diferenças também aparecem dependendo de se um modelo enfatiza os fluxos de trabalho de laboratórios centralizados ou incorpora um conjunto mais amplo de serviços clínicos.
Ao acompanhar as divisões por ambiente de teste e atualizar as premissas de erosão de preços de reagentes, a Mordor Intelligence se posiciona mais próxima do conjunto de demanda definido de instrumentos mais reagentes, o que reduz a inflação proveniente de serviços de imagem adjacentes ou de proxies mais amplos de gastos com saúde.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 93,59 bilhões de USD (2026) | |
| Global Consultancy A | 115,51 bilhões de USD (2024) | Utiliza um ano base anterior e uma definição mais ampla de diagnósticos clínicos que pode absorver implicitamente receitas mais amplas de serviços laboratoriais e diferentes momentos de câmbio, o que eleva o valor principal em comparação com um escopo de receita de produto mais restrito. |
| Industry Consultancy B | 105,92 bilhões de USD (2024) | Organiza o dimensionamento em torno de fluxos de trabalho de testagem e domínios tecnológicos, o que pode contabilizar uma combinação mais ampla de categorias de testagem descentralizadas e periféricas, e pode aplicar premissas diferentes para a progressão do preço médio de venda até 2030. |
A diferença é explicada principalmente pelas escolhas de delimitação e pelo alinhamento do ano base, seguidos pela forma como os preços são projetados para reagentes e pela quantidade de testagem descentralizada tratada como incremental versus substituída dos laboratórios centrais. Quando o escopo é mantido consistente e cada driver é vinculado a um sinal mensurável, o valor final torna-se mais fácil de replicar e atualizar sem reescrever o modelo completo a cada ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de diagnósticos clínicos em 2026?
O tamanho do mercado de diagnósticos clínicos é de USD 93,59 bilhões em 2026, com um valor projetado de USD 121,76 bilhões até 2031.
Qual segmento de testes está crescendo mais rapidamente?
Os ensaios de oncologia e marcadores tumorais têm previsão de expansão a um CAGR de 10,39% até 2031.
Qual categoria de produto apresenta a maior taxa de crescimento?
O software e os serviços de gestão de dados lideram com um CAGR de 10,62% à medida que os laboratórios digitalizam os fluxos de trabalho.
Por que a Ásia-Pacífico é vista como a principal região de crescimento?
Os investimentos governamentais em saúde, o aumento da incidência de doenças crônicas e a crescente acessibilidade da classe média impulsionam um CAGR de 10,14% na região.
Como a IA está influenciando os laboratórios de diagnóstico?
A IA reduz as taxas de erros em casos complexos, acelera os tempos de resposta e agora faz parte da infraestrutura laboratorial central, em vez de ser um complemento opcional.
Qual é a perspectiva para os testes de diagnóstico domiciliar?
Espera-se que os testes domiciliares cresçam 13,48% ao ano à medida que os modelos de reembolso e os programas de atendimento remoto ganham força.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
