
Tamanho e Participação do Mercado de Imunoensaio por Quimioluminescência (CLIA)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.99 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.52 % |
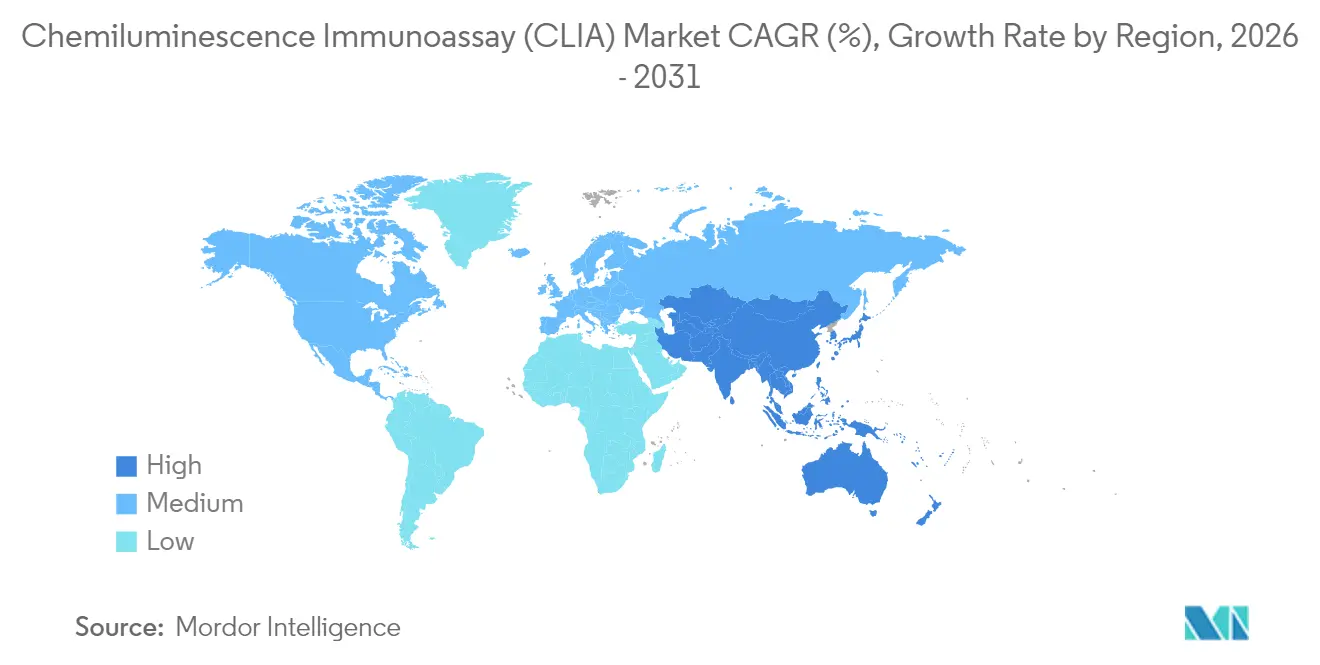
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
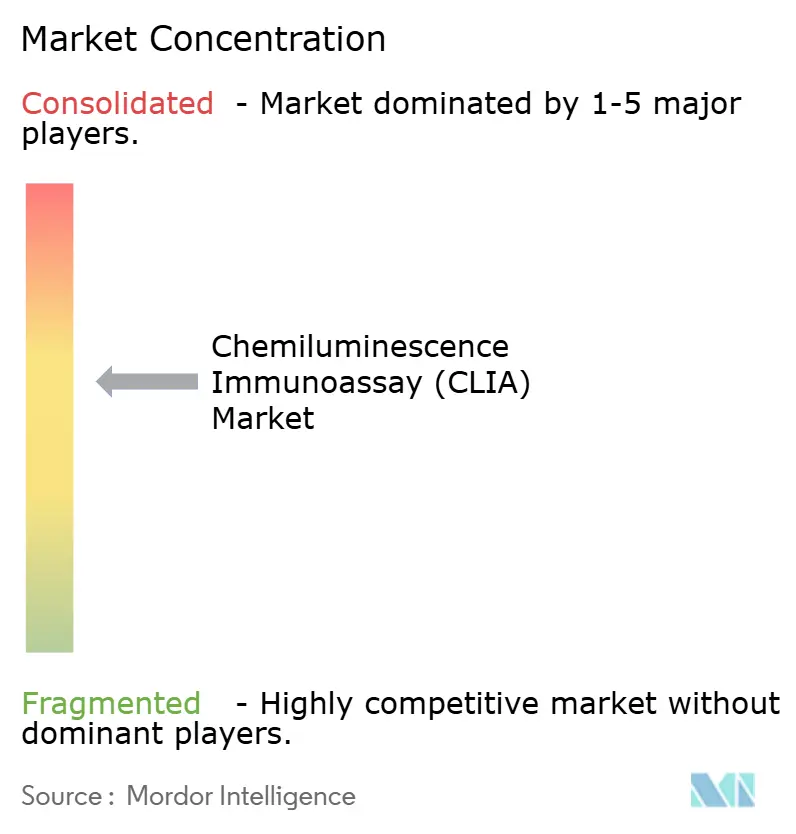
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imunoensaio por Quimioluminescência (CLIA) por Mordor Intelligence
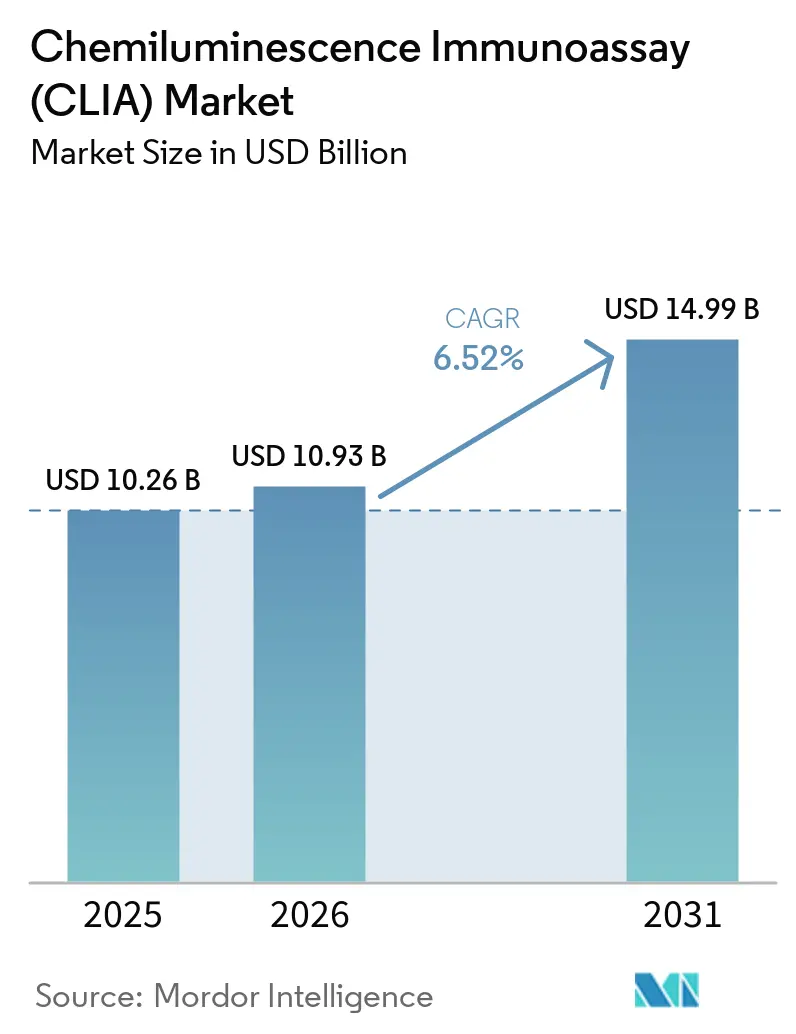
O tamanho do Mercado de Imunoensaio por Quimioluminescência foi avaliado em USD 10,26 bilhões em 2025 e estima-se crescer de USD 10,93 bilhões em 2026 para atingir USD 14,99 bilhões até 2031, a um CAGR de 6,52% durante o período de previsão (2026-2031).
Este crescimento reflete a crescente adoção de diagnósticos de precisão, a rápida automação laboratorial e a expansão do reembolso para testes de alta sensibilidade. As estratégias dos fornecedores concentram-se agora na expansão de menus multiparamétricos, na inovação com partículas magnéticas e na integração de sistemas de ponta a ponta para consolidar os fluxos de trabalho de testes. A concentração da cadeia de suprimentos para ésteres de acridínio e partículas magnéticas, juntamente com a evolução das normas IVDR e da FDA, continua sendo o principal risco operacional. Simultaneamente, a transição para locais de testes descentralizados está abrindo novas oportunidades para analisadores compactos e de alto rendimento, adaptados a ambientes com recursos limitados.
Principais Conclusões do Relatório
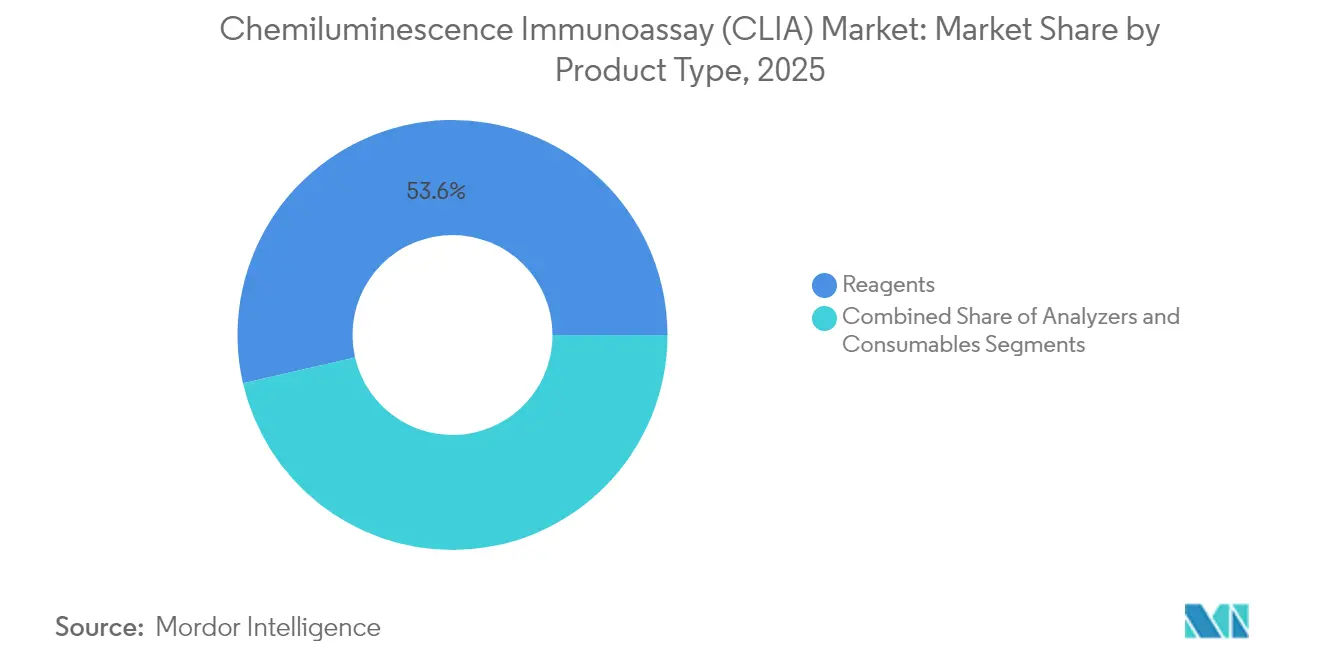
- Por tipo de produto, os reagentes lideraram com 53,60% de participação na receita em 2025; os analisadores estão avançando a um CAGR de 6,98% até 2031.
- Por tecnologia, os sistemas de partículas magnéticas responderam por 45,70% da participação no mercado de imunoensaio por quimiluminescência em 2025, enquanto o CLIA flash/aprimorado está se expandindo a um CAGR de 8,26% até 2031.
- Por aplicação, os testes de doenças infecciosas detinham 28,70% da participação no tamanho do mercado de imunoensaio por quimiluminescência em 2025, e as aplicações em oncologia estão crescendo a um CAGR de 9,04% entre 2026 e 2031.
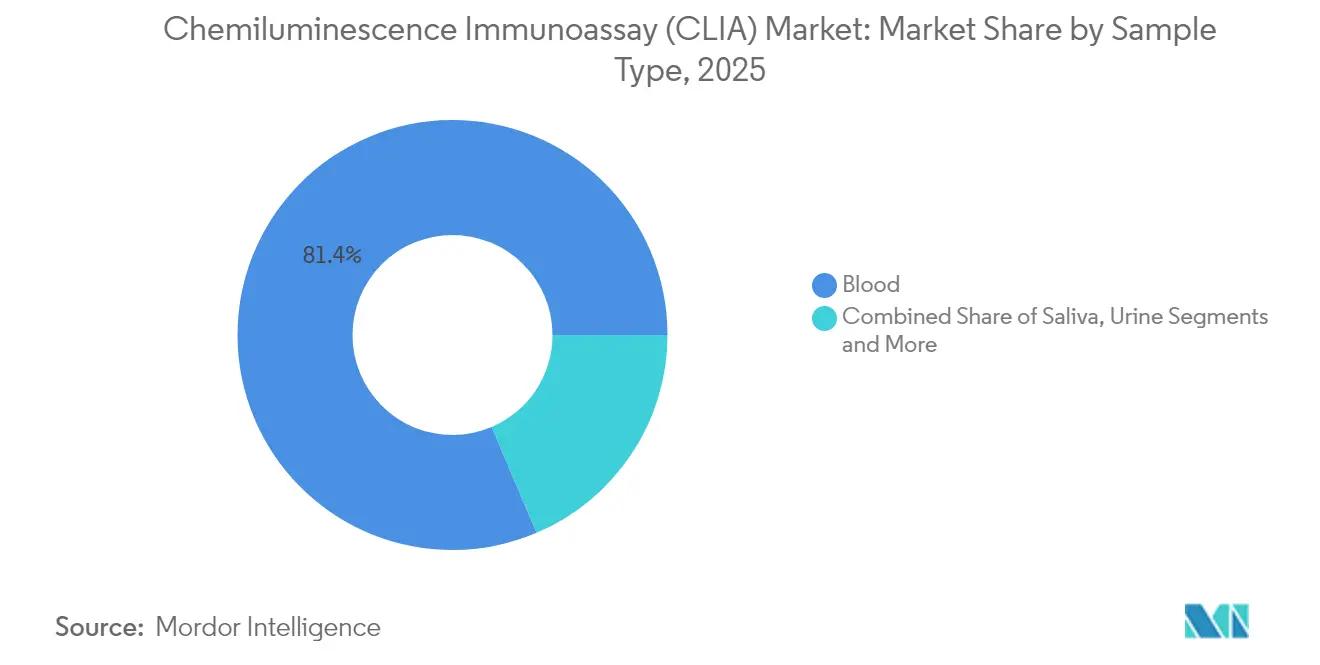
- Por tipo de amostra, o sangue dominou com uma participação de 81,40% em 2025; a amostragem de saliva está crescendo a um CAGR de 10,32% até 2031.
- Por usuário final, os laboratórios hospitalares e clínicos capturaram 62,30% da receita em 2025, enquanto os laboratórios de referência registram o CAGR mais rápido de 8,68% até 2031.
- Por geografia, a América do Norte manteve 35,70% de participação de mercado em 2025; a Ásia-Pacífico está progredindo a um CAGR de 9,61% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Expansão da infraestrutura diagnóstica centralizada e descentralizada | +1.8% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Médio prazo (2-4 anos) |
| Crescente prevalência de doenças crônicas e infecciosas | +1.5% | Global | Longo prazo (≥4 anos) |
| Convergência de analisadores CLIA com automação total de laboratório e SIS | +1.2% | América do Norte, Europa, Ásia-Pacífico avançada | Médio prazo (2-4 anos) |
| Expansão contínua do menu de painéis multiparamétricos | +0.9% | Global | Médio prazo (2-4 anos) |
| Reembolso favorável e programas de triagem em saúde pública | +0.8% | América do Norte, Europa, China | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura Diagnóstica em Economias Emergentes
O rápido investimento na modernização hospitalar, nos programas nacionais de triagem e nas redes de laboratórios público-privados está impulsionando uma demanda sem precedentes por instrumentos CLIA de alto rendimento. Grandes centros provinciais na China instalam agora linhas totalmente automatizadas capazes de realizar 3.000 testes por hora para atender hospitais distritais ao redor. As cidades de médio porte da Índia seguem trajetórias semelhantes, combinando analisadores compactos com SIS baseado em nuvem para superar a escassez de pessoal. O financiamento multilateral para triagem de tuberculose e hepatite aprofunda ainda mais a capacidade de CLIA na África e na América Latina. Os fornecedores respondem com plataformas modulares que toleram energia instável e climatização limitada, protegendo o desempenho dos ensaios em climas variáveis. Inovações em sachês de reagentes prolongam a vida útil, reduzindo a dependência da cadeia do frio e o custo total de propriedade.
Crescente Prevalência de Doenças Crônicas e Infecciosas
A incidência global de diabetes, doenças cardiovasculares e câncer aumenta a cada ano, criando um volume constante de episódios de testes de biomarcadores. Simultaneamente, surtos recorrentes de dengue, Zika e novos vírus respiratórios elevam a demanda por detecção rápida de patógenos. As plataformas CLIA oferecem sensibilidade em nível de attomole, permitindo que os médicos detectem doenças mais cedo e adaptem as intervenções com maior precisão. Os ensaios de molécula única quantificam agora a troponina cardíaca em minutos, orientando a triagem de emergência. Os laboratórios de oncologia utilizam a detecção ultrabaixa em pM de PSA, AFP e pTau217 para monitorar a resposta à terapia e o risco de recorrência. Esses imperativos clínicos reforçam o consumo recorrente de reagentes e estimulam o desenvolvimento contínuo de menus.
Convergência Tecnológica com a Automação Laboratorial
As arquiteturas de automação total de laboratório conectam a triagem pré-analítica, os módulos CLIA e o arquivamento pós-analítico sem pontos de contato humano. A marcação por código de barras e RFID garante a identificação positiva da amostra, eliminando erros administrativos. O middleware consolida os dados de controle de qualidade e transmite os resultados verificados para os prontuários eletrônicos hospitalares em tempo quase real. Essas configurações de laboratório automatizado mantêm operação 24 × 7, aumentando o rendimento e reduzindo o custo de mão de obra por teste. Camadas de inteligência artificial interpretam regras de sinalização, sugerem testes de reflexo e preveem necessidades de manutenção de instrumentos, minimizando o tempo de inatividade. Padrões de integração, como o CLSI AUTO16, facilitam agora a conectividade entre analisadores de vários fornecedores e plataformas corporativas de SIS.
Expansão de Painéis Multiparamétricos Impulsionando a Consolidação Laboratorial
Menus de ensaios com mais de 200 parâmetros permitem que os laboratórios consolidem painéis virais, perfis hormonais e marcadores tumorais em uma única plataforma CLIA. Essa amplitude apoia modelos de negócio nos quais centros de referência regionais processam amostras de clínicas satélites, capturando economias de escala. Os painéis autoimunes que abrangem ANA, ENA e dsDNA reduzem os tempos de resposta para reumatologistas. Os fabricantes investem em novas químicas de substrato enzimático que preservam a sensibilidade analítica em reações multiplex, reduzindo os requisitos de volume de amostra. A consolidação acelera o consumo de reagentes, aprofundando os relacionamentos entre fornecedor e laboratório e aumentando os custos de troca.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Longos ciclos de aprovação regulatória e conformidade | −1.4% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Concentração da cadeia de suprimentos para materiais-chave | −0.8% | Global | Curto prazo (≤2 anos) |
| Padronização limitada entre plataformas | −0.4% | Global | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Ciclos de Aprovação Regulatória
O IVDR da UE exige avaliação de desempenho centralizada para cada novo imunoensaio, incluindo vigilância pós-mercado extensiva. Muitos pequenos fabricantes carecem de recursos para compilar os dados clínicos necessários, atrasando os lançamentos europeus em 18 a 24 meses. Nos Estados Unidos, a supervisão faseada de TDL obriga os laboratórios hospitalares a apresentar notificações pré-mercado para ensaios internos, redirecionando orçamentos para kits autorizados pela FDA. As equipes de conformidade devem atualizar os sistemas de gestão da qualidade, os arquivos de rastreabilidade e a documentação de cibersegurança para se alinharem aos requisitos mais rigorosos[1]. Essas camadas de revisão prolongam o tempo de entrada no mercado e podem reduzir a diversidade de testes disponíveis.
Riscos de Concentração da Cadeia de Suprimentos
Menos de dez empresas em todo o mundo sintetizam ésteres de acridínio de alta pureza e microesferas magnéticas em escala de produção. Qualquer interrupção — seja tensão geopolítica, desastre natural ou falha de qualidade — poderia restringir a produção de reagentes para múltiplas marcas de instrumentos simultaneamente. Os prazos de entrega para nova capacidade certificada por BPF excedem 24 meses devido a necessidades especializadas de reatores e validação regulatória. Para mitigar o risco, os fabricantes buscam fontes duplas para insumos críticos e aumentam os estoques de segurança, mas a demanda crescente ainda pressiona os suprimentos. Os substratos de espiro-dioxetano com tensão estérica demonstram quimioexcitação superior, mas permanecem dependentes de expertise de síntese em sítio único[2].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Reagentes Mantêm a Liderança em Receita Enquanto os Analisadores AceleramOs reagentes geraram 53,60% da receita de 2025, beneficiando-se de ciclos de compra repetida que sustentam o mercado de imunoensaio por quimioluminescência. As formulações de luminóforos proprietárias comandam preços premium e fomentam a economia de lâmina e aparelho. O tamanho do mercado de imunoensaio por quimioluminescência vinculado aos reagentes deve crescer a um CAGR de 6,11% à medida que a amplitude do menu se expande nos parâmetros autoimunes e oncológicos. Os fabricantes aprimoram a estabilidade com sachês protegidos por enzimas, apoiando a distribuição em geografias de alta temperatura.
Os analisadores, embora menores em valor atual, avançam a um CAGR de 6,98% impulsionados pela modernização laboratorial e pela consolidação de redes. Sistemas de bancada compactos visam laboratórios de consultórios médicos, enquanto modelos de piso de alto rendimento processam até 3.600 testes por hora para centros de referência. Projetos modulares compatíveis com o futuro permitem atualizações de capacidade sem expansão de área física. Os consumíveis — calibradores, controles e placas microfluídicas — completam o ecossistema, garantindo resultados rastreáveis e conformidade regulatória.

Por Plataforma Tecnológica:
Os Sistemas de Partículas Magnéticas Dominam a AdoçãoAs arquiteturas de partículas magnéticas capturaram 45,70% da participação do mercado de imunoensaio por quimioluminescência em 2025, devido à cinética de separação rápida e ao baixo sinal de fundo. O tamanho do mercado de imunoensaio por quimioluminescência para sistemas de partículas magnéticas deve atingir USD 6,73 bilhões até 2031 a um CAGR de 6,18%. Microesferas semelhantes a ouriços-do-mar aumentam a área de superfície efetiva, amplificando a ligação enzimática e a sensibilidade do ensaio.
O CLIA flash/aprimorado registra o crescimento mais rápido de 8,26%, impulsionado por substratos de dioxetano com impedimento estérico que geram explosões intensas e de curta duração de fótons. Essa tecnologia reduz os tempos de incubação para menos de cinco minutos, permitindo maior rendimento diário. O CLIA em microplaca mantém relevância onde equipamentos legados dominam, enquanto o CMIA atende nichos especializados que requerem limites de detecção em femtomolar, como a troponina cardíaca em departamentos de emergência.
Por Aplicação:
Os Testes de Doenças Infecciosas Comandam o Volume, a Oncologia Lidera o CrescimentoOs ensaios de doenças infecciosas compreenderam 28,70% da receita de 2025, à medida que os sistemas de saúde incorporam o monitoramento rotineiro de carga viral e os protocolos de gestão de antimicrobianos. Os painéis respiratórios multiplex integram alvos de influenza, VSR e SARS-CoV-2 em uma única execução, otimizando o tempo de retorno para os médicos.
As aplicações de oncologia mostram o maior CAGR de 9,04%, refletindo o uso expandido de marcadores tumorais em triagem e monitoramento de tratamento. O tamanho do mercado de imunoensaio por quimioluminescência para oncologia deve adicionar USD 1,24 bilhão até 2031. Os testes de sangue de alta sensibilidade para pTau217 auxiliam na diferenciação precoce da doença de Alzheimer, ilustrando o alcance do CLIA além da oncologia tradicional para diagnósticos neurodegenerativos. Os testes de doenças autoimunes, cardiovasculares e endócrinas sustentam coletivamente um crescimento constante pela prevalência de doenças crônicas.
Por Tipo de Amostra:
O Sangue Permanece Dominante Enquanto a Saliva Ganha AceitaçãoO sangue representou 81,40% dos testes em 2025, apoiado pela infraestrutura estabelecida de flebotomia e conjuntos de dados de validação rigorosos. A arquitetura microfluídica do SpinChip agora fornece resultados quantitativos de sangue total em 10 minutos, ilustrando os ganhos de eficiência.
Os ensaios de saliva sobem a um CAGR de 10,32%, pois a coleta não invasiva é adequada para cenários pediátricos, geriátricos e de coleta domiciliar. Os tampões pré-analíticos aprimorados mitigam a degradação por protease, elevando a consistência do sinal. A urina e o líquido cefalorraquidiano mantêm relevância em nichos para painéis de hormônios e doenças infecciosas, com cartuchos emergentes de micro-volume reduzindo os requisitos mínimos de espécime.
Por Usuário Final:
Os Laboratórios Hospitalares Ancoram a Demanda, os Laboratórios de Referência Crescem Mais RapidamenteOs hospitais e laboratórios clínicos detiveram 62,30% da receita de 2025, aproveitando linhas de automação integradas para cumprir as metas de tempo de retorno em cuidados intensivos. Os modelos de operação contínua reduzem o custo de mão de obra por teste e melhoram a utilização dos equipamentos.
Os laboratórios de referência registram um CAGR de 8,68% à medida que os prestadores de serviços de saúde terceirizam painéis complexos para centros centralizados. Analisadores de alto volume acoplados a painéis de qualidade orientados por inteligência artificial sustentam essa expansão. As empresas farmacêuticas dependem do CLIA para o perfil farmacocinético em ensaios clínicos, enquanto os centros acadêmicos implantam sistemas de canal aberto para a descoberta de biomarcadores, sublinhando a versatilidade da tecnologia em ambientes de pesquisa e serviço.
Análise Geográfica
Mercado de Imunoensaio por Quimiluminescência (CLIA) na América do Norte
A América do Norte gerou 35,70% da receita global em 2025, sustentada por ampla cobertura de reembolso, robusta consolidação laboratorial e fortes pipelines de P&D. Os laboratórios dos Estados Unidos adotam rapidamente ensaios de diagnóstico complementar aprovados no âmbito do mais recente framework de oncologia de precisão da FDA, reforçando o crescimento do portfólio de testes. Canadá e México aumentam os gastos em programas de doenças crônicas, ampliando ainda mais o mercado de imunoensaio por quimiluminescência.
Mercado de Imunoensaio por Quimiluminescência (CLIA) na Ásia-Pacífico
A Ásia-Pacífico avança a um CAGR de 9,61%, impulsionada por investimentos públicos em larga escala em infraestrutura de diagnóstico. Os hospitais de primeiro nível da China adotam linhas de CLIA automatizadas que se integram a laboratórios de referência regionais, enquanto os fornecedores domésticos aceleram suas ambições de exportação. A demografia envelhecida do Japão sustenta altos volumes de testes para marcadores cardíacos e endócrinos, e as crescentes redes de hospitais privados da Índia impulsionam a aquisição de analisadores de média capacidade.
Mercado de Imunoensaio por Quimiluminescência (CLIA) na EMEA e América do Sul
A Europa mantém uma demanda sólida em meio à transição para o IVDR. Alemanha, França e Reino Unido padronizam as vias de rastreamento oncológico e de doenças infecciosas, ancorando o consumo de reagentes. No entanto, as avaliações de conformidade estendidas atrasam temporariamente o lançamento de novos ensaios. As nações da Europa Oriental utilizam os fundos de coesão da UE para modernizar a automação laboratorial, reduzindo a lacuna de capacidade em relação aos seus pares ocidentais. O Oriente Médio e África e a América do Sul exibem crescimento de volume de dois dígitos a partir de uma base menor, à medida que os governos fortalecem os programas de vigilância de doenças e as redes privadas de diagnóstico se expandem.
Panorama regulatório
Os requisitos regulatórios para os imunoensaios de quimioluminescência estão se tornando mais rígidos nos principais mercados, afetando a expansão do menu de ensaios e o tempo de lançamento no mercado. Nos Estados Unidos, os laboratórios clínicos que operam testes com base na CLIA se enquadram na estrutura das Clinical Laboratory Improvement Amendments (CLIA), administrada pelo CMS com apoio do CDC, enquanto os fabricantes de IVD devem atender aos requisitos de dispositivos da FDA; a Regra Final da FDA publicada em 6 de maio de 2024 reclassificou os testes desenvolvidos em laboratório (LDTs) como dispositivos médicos e iniciou uma eliminação gradual de quatro anos da ampla discricionariedade de fiscalização. Isso aumenta os riscos de conformidade para os serviços internos de imunoensaio e amplia a dependência de kits aprovados para testes especializados.
Na Europa, o Regulamento (UE) 2017/746 (IVDR) continua a aumentar os encargos de documentação e evidência clínica para imunoensaios (incluindo CLIA/LIA, ECLIA e CMIA), com maior ênfase na avaliação de desempenho e na vigilância pós-comercialização. Para categorias de maior risco, a fiscalização adicional pode incluir consulta a painéis de especialistas quando não houver especificações comuns disponíveis. A transição reforça o envolvimento antecipado com organismos notificados e a elaboração de dossiês técnicos mais robustos, enquanto a atividade de implementação em nível da UE em 2026, em torno da avaliação de conformidade do MDR/IVDR e dos requisitos dos organismos notificados, acrescenta ainda mais padronização de processos que os fabricantes devem incorporar ao planejamento de lançamento.
Cenário Competitivo
Os principais fornecedores — Roche, Siemens Healthineers, Danaher e DiaSorin — controlam coletivamente receita significativa, sinalizando concentração moderada. As barreiras incluem altos gastos com P&D, redes de serviço globais e exigentes vias regulatórias. Os novos entrantes da China, notadamente Mindray e SNIBE, penetram em segmentos sensíveis ao preço ao agrupar analisadores e kits iniciais de reagentes a preços com desconto.
As aquisições estratégicas focam em tecnologias de nicho que ampliam a variedade do menu ou habilitam testes descentralizados. A aquisição da SpinChip pela bioMérieux adiciona uma plataforma baseada em cartucho capaz de fornecer resultados quantitativos a partir de sangue coletado por punção digital, ampliando o alcance no ponto de atendimento. Os fornecedores também investem em materiais avançados, adotando microesferas de ouriços-do-mar e substratos com tensão estérica para ampliar os limites de sensibilidade.
Os roteiros de produtos incorporam cada vez mais módulos de inteligência artificial para sugestões de testes de reflexo e manutenção preditiva. A conectividade em nuvem facilita atualizações remotas de calibração e monitoramento de desempenho em tempo real, apoiando contratos de serviço gerenciado que reduzem as barreiras iniciais de capital para os laboratórios. Os portfólios de propriedade intelectual em torno da química de substratos e do design de esferas magnéticas continuam a diferenciar as plataformas premium das ofertas de nível de valor.
Líderes do Setor de Imunoensaio por Quimioluminescência (CLIA)
-
DiaSorin S.p.A.
-
Siemens Healthineers AG
-
Shenzhen Mindray Bio-Medical Electronics Co., Ltd.
-
Danaher Corporation (Beckman Coulter Inc.)
-
F. Hoffmann-La Roche AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Imunoensaio por Quimiluminescência (CLIA) Empresas cobertas neste relatório
- Roche
- Abbott Laboratories
- Siemens Healthineers
- Danaher
- DiaSorin
- Sysmex
- Mindray
- Shenzhen New Industries Biomedical Engineering Co., Ltd. (SNIBE)
- QuidelOrtho
- Thermo Fisher Scientific
- bioMérieux
- Randox Laboratories
- Tosoh
- HyTest Ltd.
- Beckton Dickinson
- Getinge
- Merck
- Tecan Group
- Werfen S.A.
- Autobio Diagnostics Co., Ltd.
Oportunidades de mercado e perspectivas futuras
Os ambientes descentralizados e próximos ao paciente criam uma oportunidade clara para fluxos de trabalho compactos e automatizados de imunoensaio por quimioluminescência que mantêm a sensibilidade de nível laboratorial. O LIAISON NES da DiaSorin avança nessa direção, combinando a aprovação de um painel respiratório isento de CLIA com a expansão do canal nos EUA por meio de acordos de distribuição, o que apoia o crescimento do fornecedor fora dos laboratórios centrais hospitalares tradicionais, mantendo menus padronizados e controle de qualidade. Para os laboratórios, painéis endócrinos e especializados integrados em sistemas de acesso aleatório também oferecem um caminho para consolidar exames terceirizados e reduzir a dependência de métodos de referência complexos para hormônios de rotina e alto volume e marcadores relacionados.
A consolidação liderada pela automação em laboratórios centrais continua a sustentar a demanda por sistemas integrados de maior rendimento que combinam imunoensaio com disciplinas adjacentes e se conectam perfeitamente a LIS e à automação total do laboratório. O DxC 500i da Beckman Coulter, aprovado pela FDA, que integra química clínica e imunoensaio em um único analisador, reflete uma preferência de compra por plataformas que reduzem a dispersão de instrumentos e a carga de pessoal, ao mesmo tempo em que sustentam a expansão de menus. Em termos de inovação em ensaios, conceitos emergentes de amplificação de sinal por quimioluminescência e eletroquimioluminescência, incluindo abordagens independentes de peróxido relatadas em trabalhos acadêmicos de 2026, apontam para futuros desenhos de ensaios voltados a analitos de abundância ultrabaixa, permitindo painéis diferenciados (por exemplo, citocinas) onde a sensibilidade e o tempo de resposta impulsionam o valor clínico.
Desenvolvimentos industriais recentes em Mercado de Imunoensaio por Quimiluminescência (CLIA)
- Março de 2026: A DiaSorin anunciou um acordo estratégico de distribuição com a McKesson Medical-Surgical para comercializar a solução molecular de ponto de atendimento LIAISON NES em ambientes não agudos dos EUA, como consultórios médicos e centros de atendimento de urgência. O acordo amplia o acesso a locais de teste descentralizados, que são cada vez mais importantes para a triagem rápida de doenças infecciosas, e apoia uma maior penetração da base instalada para os menus de ensaios associados.
- Dezembro de 2025: A DiaSorin recebeu a autorização 510(k) da FDA e uma isenção CLIA para seu painel FLU A/B, RSV e COVID-19 para a plataforma LIAISON NES. A combinação de autorização e isenção permite uma implantação mais ampla em ambientes de teste isentos e fortalece o posicionamento competitivo em testes de painel respiratório, onde o tempo de resposta e a facilidade de uso influenciam a adoção por local de atendimento.
- Março de 2025: A Beckman Coulter anunciou a autorização 510(k) da FDA para o Analisador Clínico DxC 500i, integrando testes de química clínica e imunoensaio em um único sistema. Isso apoia laboratórios que buscam consolidar fluxos de trabalho e aumentar o rendimento com menos analisadores, alinhando-se às prioridades de automação e eficiência em ambientes hospitalares e de laboratórios de referência.
Mercado de Imunoensaio por Quimiluminescência (CLIA) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas geradas por soluções de testes de imunoensaio por quimiluminescência (CLIA) utilizadas para detectar e quantificar marcadores biológicos, nas quais um sinal quimiluminescente é utilizado para leitura. Inclui as vendas de analisadores e itens recorrentes de taxa de utilização necessários para a realização dos testes.
Exclusões de escopo: Excluímos os métodos de imunoensaio não baseados em quimiluminescência e as plataformas gerais de automação laboratorial que não são utilizadas principalmente para a execução de testes CLIA.
Visão Geral da Segmentação
- Por Tipo de Produto
- Analisadores
- Automatizados
- Semiautomatizados
- Reagentes
- Baseados em Luminóforos
- Aprimorados com Enzimas
- Consumíveis
- Analisadores
- Por Plataforma Tecnológica
- CLIA em Microplaca
- CLIA de Partículas Magnéticas
- CLIA Flash/Aprimorado
- Imunoensaio de Micropartículas Quimiofluorescentes (CMIA)
- Por Aplicação
- Oncologia
- Doenças Autoimunes
- Doenças Infecciosas
- Doenças Cardiovasculares
- Distúrbios Endócrinos
- Outros
- Por Tipo de Amostra
- Sangue
- Urina
- Saliva
- Outros Fluidos Corporais
- Por Usuário Final
- Hospitais e Laboratórios Clínicos
- Empresas Farmacêuticas e de Biotecnologia
- Laboratórios de Referência e Centrais
- Institutos Acadêmicos e de Pesquisa
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com o embasamento do ambiente de demanda para imunoensaios, volumes de testes clínicos e infraestrutura laboratorial, antes de traduzir isso em um conjunto de demanda específico para CLIA. Fontes públicas como a Organização Mundial da Saúde, os Centros de Controle e Prevenção de Doenças dos EUA, os bancos de dados da Agência de Alimentos e Medicamentos dos EUA (aprovações, recalls, avisos de segurança) e as publicações da Comissão Europeia e dos ministérios nacionais de saúde ajudam a ancorar as prioridades de rastreamento de doenças e as práticas de testes.
Também revisamos fontes como estatísticas de saúde da OCDE, periódicos revisados por pares sobre utilização de imunoensaios e desempenho de ensaios, e publicações de associações que abrangem padrões de laboratório clínico e sistemas de qualidade. No lado da oferta, utilizamos relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa de fontes confiáveis para mapear sinais de base instalada, expansões de menu e mudanças na capacidade de fabricação. Quando útil, assinaturas pagas de dados financeiros e de inteligência empresarial, bancos de dados de patentes e dados de importação e exportação em nível de remessa foram utilizados para verificar a escala e o timing. Essas fontes são ilustrativas e não exaustivas, uma vez que muitas outras referências foram consultadas para coletar, validar e esclarecer os dados de entrada.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar o modelo sob pressão e preencher lacunas práticas que as fontes documentais geralmente deixam em aberto, como o consumo típico de reagentes por analisador, a utilização por ambiente e o comportamento de aquisição de curto prazo. Conversamos com uma combinação de partes interessadas em ensaios e instrumentos, funções de operações laboratoriais e especialistas do lado da distribuição nas regiões APAC, EMEA e Américas, de modo que as premissas reflitam diferentes ambientes de reembolso e vias de testes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 18% | APAC: 40% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 30% | EMEA: 34% |
| Participantes menores: 18% | Gerentes: 52% | Américas: 26% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído utilizando uma combinação de abordagens de cima para baixo e de baixo para cima. A construção principal parte do conjunto de diagnósticos de imunoensaio por região e é então reconstruída em CLIA utilizando as participações de adoção e mix de produtos para plataformas de quimiluminescência. Uma vez formado esse conjunto de demanda, aplicamos fatores de divisão relevantes para o mercado que refletem como os analisadores e os consumíveis escalam juntos, e então verificamos o resultado por meio de consolidações amostrais de fornecedores e conversas com canais para corrigir eventuais desvios.
Os principais dados de entrada utilizados no modelo incluem a direção da base instalada para analisadores CLIA, padrões médios de utilização (testes por dia e premissas de tempo de atividade), o equilíbrio entre receita de consumíveis e instrumentos, mudanças na amplitude do menu de testes para áreas de alto volume como doenças infecciosas e painéis endócrinos, e eventos regulatórios que podem alterar a preferência por plataformas. Para as previsões, realizamos análises de cenários para que o crescimento de curto prazo não seja forçado a uma linha reta, e os pesos dos cenários são refinados com base no que os respondentes primários esperam para os ciclos de substituição, restrições de pessoal laboratorial e orçamentos de capital. Onde as verificações de baixo para cima apresentavam lacunas — por exemplo, divulgação limitada para fornecedores menores — aplicamos fatores de escalonamento utilizando sinais de importação em nível regional e faixas de preço observadas para tipos comuns de ensaios, e então revisamos novamente em relação aos totais do conjunto de demanda.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de verificações cruzadas com sinais independentes, como comentários sobre adoção de plataformas, direção reportada do segmento de diagnósticos em registros públicos e mudanças regionais nas prioridades de testes. Quando um valor discrepante aparece, rastreamos sua origem até uma das premissas centrais e, em seguida, revisamos as notas de entrevistas relevantes e as fontes documentais antes de ajustar o modelo.
Uma revisão analítica em múltiplas etapas é seguida para que problemas de definição, aritmética e lógica sejam identificados antes da aprovação final. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças regulatórias, movimentos bruscos de câmbio ou grandes expansões da base instalada. Antes da entrega, realizamos uma revisão final para garantir que os comunicados públicos mais recentes e os indicadores macroeconômicos estejam refletidos na estimativa do ano corrente.
Tamanho do Mercado de Imunoensaio por Quimiluminescência (CLIA) da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para CLIA podem parecer diferentes mesmo quando o nome do tema é o mesmo, porque cada publicador traça a linha de forma diferente sobre o que conta como receita de CLIA e qual ano é tratado como âncora. A dispersão também aparece quando as empresas escolhem janelas de tempo diferentes, tratam a moeda de forma diferente ou se baseiam mais nas receitas reportadas versus na atividade de testes implícita.
Na prática, os maiores fatores de divergência geralmente são os limites de escopo (apenas analisadores versus analisadores mais reagentes e consumíveis), como o consumo recorrente de consumíveis é estimado e se os casos de uso não clínicos estão incluídos. O ano-base também pode alterar o número de forma significativa quando as taxas de câmbio e a normalização dos testes pós-pandemia são tratadas de forma diferente, e quando o crescimento é reportado como um caso conservador versus um caso mais otimista sem as mesmas verificações de validação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 10,93 bilhões (2026) | |
| Consultoria Global A | USD 12,59 bilhões (2025) | Utiliza um ano-âncora diferente e pode incorporar uma interpretação mais ampla de consumíveis, onde itens como corantes e consumíveis adjacentes de imunoensaio podem ser contabilizados de forma mais liberal, o que eleva o total declarado em comparação com uma visão mais restrita da taxa de utilização de CLIA. |
| Publicação Setorial B | USD 12,14 bilhões (2024) | O dimensionamento com base em um ano anterior pode amplificar o efeito dos padrões de testes pós-2023 e do timing cambial, e os rótulos das categorias de produtos podem combinar instrumentos e consumíveis mais amplos sem uma divisão consistente entre o consumo específico de CLIA e os gastos adjacentes com imunoensaios. |
A tabela mostra uma dispersão clara que é amplamente explicada pela seleção do ano e pela extensão dos consumíveis além da execução central dos testes CLIA. No modelo da Mordor Intelligence, os totais estão vinculados a analisadores mais reagentes e consumíveis específicos de CLIA que acompanham a utilização de testes por aplicação e usuário final. Ao manter as premissas rastreáveis aos sinais da base instalada, às expectativas de utilização e às verificações de adoção em nível regional, o resultado permanece reproduzível e mais fácil de reconciliar quando novos pontos de dados aparecem no próximo ciclo de atualização.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de imunoensaio por quimioluminescência?
O mercado é avaliado em USD 10,93 bilhões em 2026 e prevê-se que atinja USD 14,99 bilhões até 2031.
Qual segmento gera a maior receita?
Os reagentes geram 53,60% da receita de 2025 devido ao seu padrão de consumo recorrente.
Qual plataforma tecnológica está crescendo mais rapidamente?
O CLIA flash/aprimorado está se expandindo a um CAGR de 8,26% devido a relações sinal-ruído superiores e cinética de reação rápida.
Por que a Ásia-Pacífico é considerada uma região de alto crescimento?
O robusto investimento em saúde, a expansão da infraestrutura laboratorial e o aumento dos programas de triagem de doenças estão impulsionando um CAGR de 9,61% na Ásia-Pacífico.
Como as mudanças regulatórias estão afetando o crescimento do mercado?
O IVDR da UE e a norma de TDL da FDA prolongam os prazos de aprovação, aumentando os custos de conformidade e desacelerando o lançamento de novos ensaios.
Quais estratégias competitivas os líderes de mercado estão adotando?
Os líderes concentram-se na expansão do menu, na automação habilitada por inteligência artificial e em aquisições que adicionam capacidades de testes rápidos ou descentralizados.