
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
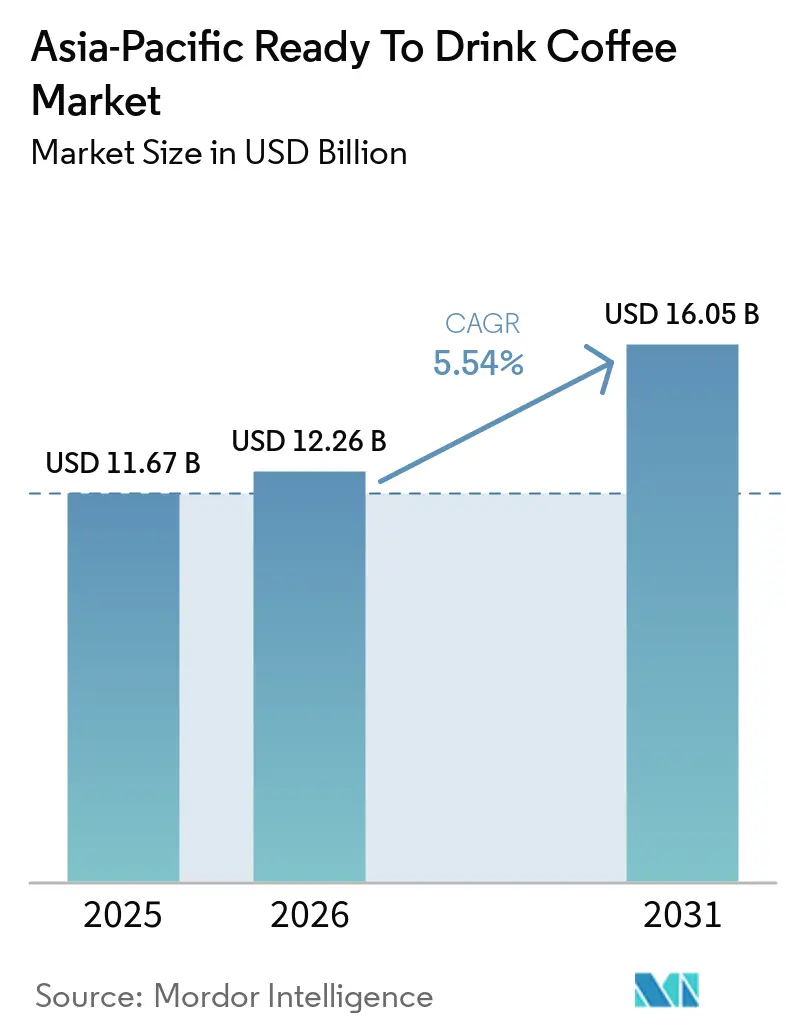
| Tamanho do mercado no ano base (2025) | 11.67 Bilhões de dólares |
| Tamanho do Mercado (2026) | 12.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 16.05 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.54 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Café Pronto para Beber da Ásia-Pacífico pela Mordor Intelligence
O mercado de café pronto para beber da Ásia-Pacífico foi avaliado em 11,67 bilhões de USD em 2025 e estima-se que cresça de 12,26 bilhões de USD em 2026 para 16,05 bilhões de USD até 2031, a um CAGR de 5,54% durante o período de previsão (2026–2031). A demanda dos consumidores por café portátil adequado para deslocamentos, trabalho e outras rotinas fora de casa sustenta o mercado. A conveniência de adquirir um produto familiar sem necessidade de preparo ou tempo de espera impulsiona ainda mais o consumo. Consumidores mais jovens na Indonésia, Índia e Vietnã estão desenvolvendo hábitos de consumo de café por meio de formatos prontos para beber, em vez de preparo doméstico. Produtos premium, com menos açúcar e sem adição de açúcar estão ganhando espaço no Japão e na Coreia do Sul, enquanto formulações funcionais estão expandindo a categoria além do café convencional. O varejo físico permanece o principal canal de distribuição, embora o comércio móvel e as plataformas de entrega estejam influenciando a forma como as marcas constroem reconhecimento e impulsionam compras recorrentes.
Principais Conclusões do Relatório
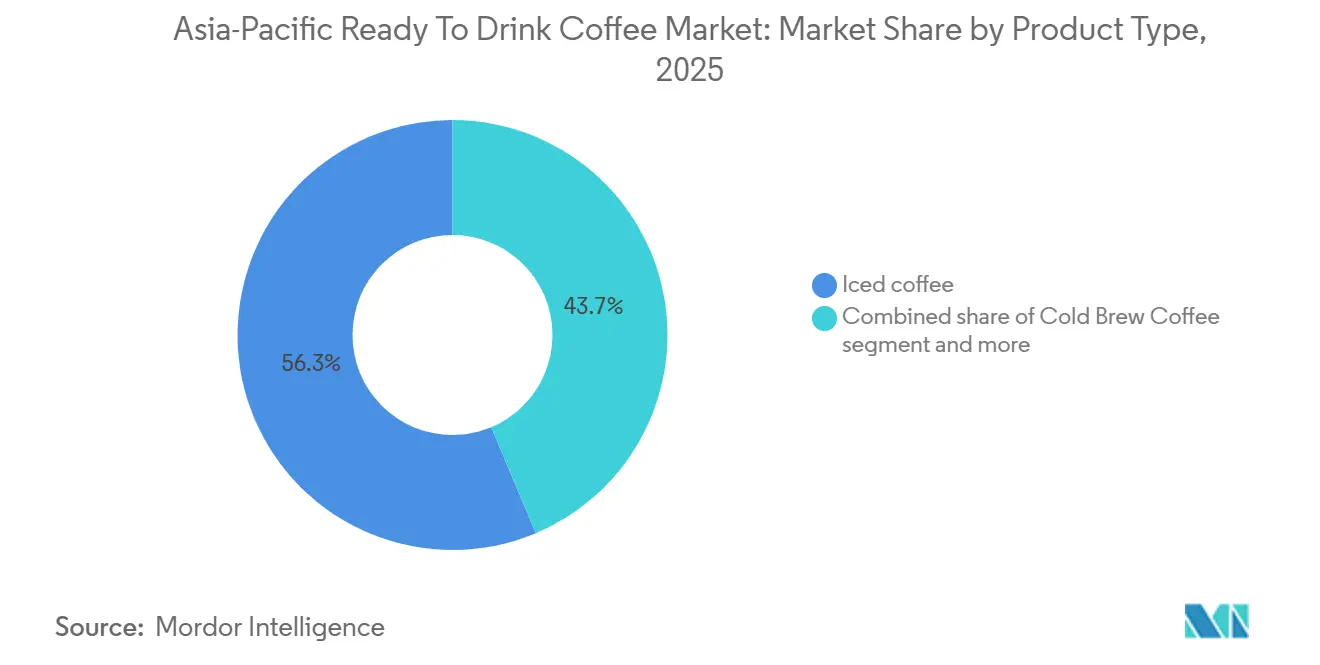
- Por tipo de produto, o café gelado deteve a maior participação, de 56,34%, em 2025, enquanto o cold brew deve registrar o maior CAGR de 6,59% durante 2026-2031 na Ásia-Pacífico.
- Por tipo de embalagem, as garrafas de vidro detiveram a maior participação, de 38,19%, em 2025, enquanto as garrafas PET devem registrar o maior CAGR de 6,80% durante 2026-2031, impulsionadas pela demanda por formatos portáteis em toda a região.
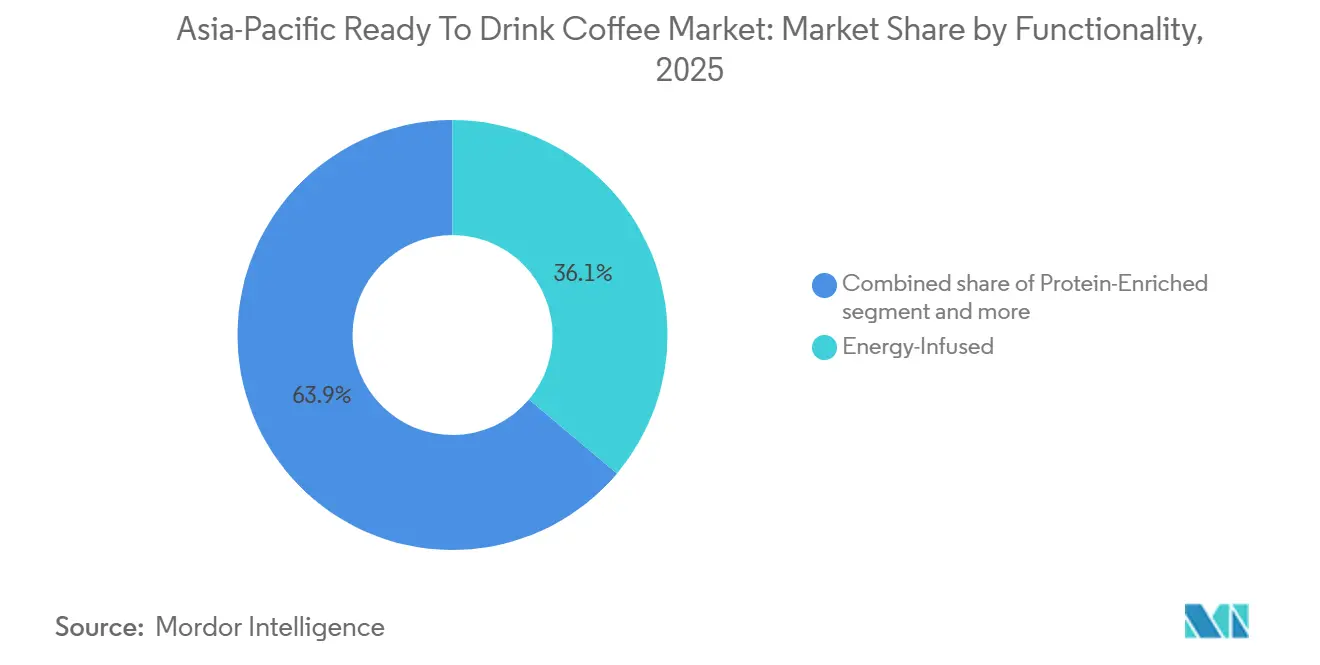
- Por funcionalidade, os produtos com infusão de energia representaram a maior participação, de 36,14%, em 2025, enquanto os produtos enriquecidos com proteína devem expandir ao maior CAGR de 7,16% durante 2026-2031 na Ásia-Pacífico.
- Por canal de distribuição, o canal fora do estabelecimento deteve a maior participação, de 74,76%, em 2025, enquanto o varejo online deve crescer ao maior CAGR de 7,97% durante 2026-2031 em toda a região.
- Por geografia, a China deteve a maior participação, de 33,40%, em 2025, enquanto a Austrália deve crescer ao maior CAGR de 7,01% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Consumo de cafeína orientado pela conveniência | +1.5% | Regional; maior intensidade no Japão, Coreia do Sul, China | Curto prazo (≤ 2 anos) |
| Expansão da cultura do café entre consumidores urbanos mais jovens | +1.3% | Núcleo da Ásia-Pacífico; expansão para Índia, Indonésia e Vietnã | Médio prazo (2–4 anos) |
| Premiumização por meio de cold brew e formulações no estilo café | +0.8% | Austrália, Japão, Coreia do Sul, China urbana | Médio prazo (2–4 anos) |
| Iniciativas de abastecimento sustentável e cadeia de suprimentos ética | +0.4% | Regional; ganhos iniciais no Vietnã, Indonésia, Índia | Longo prazo (≥ 4 anos) |
| Formulações funcionais localizadas com ingredientes tradicionais | +0.7% | Núcleo do Sudeste Asiático; Índia, Malásia e Tailândia | Médio prazo (2–4 anos) |
| Ecossistemas de consumo de café e entrega com foco digital | +0.8% | Núcleo da Ásia-Pacífico; expansão para Indonésia, Malásia e Tailândia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Consumo de Cafeína Orientado pela Conveniência
Estilos de vida cada vez mais restritos pelo tempo, padrões de deslocamento e hábitos de consumo orientados ao trabalho em toda a Ásia-Pacífico estão impulsionando a demanda por formatos de cafeína convenientes que não exigem preparo. O Japão ilustra essa oportunidade, com 68,5 milhões de pessoas empregadas em julho de 2026, representando uma base de consumidores ampla e ativa com ocasiões regulares de consumo de bebidas portáteis no local de trabalho e durante os deslocamentos[1]. A densidade de lojas de conveniência, máquinas de venda automática e pontos de venda nas cidades japonesas sustenta ainda mais a acessibilidade, tornando o café pronto para beber prontamente disponível nos pontos de deslocamento e trabalho. A escala do emprego, combinada com hábitos de consumo em movimento já estabelecidos, sustenta o café pronto para beber como uma alternativa prática às visitas a cafés e ao café recém-preparado, especialmente durante deslocamentos, pausas no trabalho e outras atividades diárias. Dinâmicas semelhantes estão emergindo em outros mercados da Ásia-Pacífico, onde a urbanização e o aumento da participação da força de trabalho estão criando condições comparáveis para o crescimento do consumo de café pronto para beber.
Expansão da Cultura do Café entre Consumidores Urbanos Mais Jovens
O consumo de café está crescendo entre os consumidores urbanos mais jovens em toda a Ásia-Pacífico, impulsionado pela sua integração nas rotinas diárias, ocasiões sociais, trabalho, estudo e ambientes fora de casa. A Austrália ilustra a significativa base de consumidores jovens adultos da região: em junho de 2025, pessoas com idades entre 25 e 29 anos representavam aproximadamente 7,3% da população australiana, assim como aquelas com idades entre 35 e 39 anos[2]. Essa concentração de adultos jovens e em início de carreira sustenta o consumo recorrente de café vinculado ao trabalho, deslocamentos, socialização e estilos de vida urbanos. Esses consumidores tendem a buscar opções convenientes, acessíveis e portáteis que se encaixem em suas agendas em movimento, tornando os formatos prontos para beber particularmente adequados aos seus padrões de consumo. Como resultado, a região apresenta uma base de consumidores favorável para formatos convenientes, como o café pronto para beber.
Iniciativas de Abastecimento Sustentável e Cadeia de Suprimentos Ética
O crescente escrutínio sobre o desempenho ambiental e a credibilidade da cadeia de suprimentos está levando as empresas de café pronto para beber a dar maior ênfase ao abastecimento responsável, rastreabilidade, padrões de sustentabilidade e resultados ambientais mensuráveis. Isso é particularmente relevante na Austrália, onde as perspectivas de sustentabilidade de março de 2026 da Standards Australia destacaram a crescente importância das normas para garantir consistência, comparabilidade e confiança nas cadeias de suprimentos. As perspectivas também enfatizaram a circularidade, o pensamento de ciclo de vida, a integridade das alegações de sustentabilidade e dados ambientais confiáveis[3]. Para os fabricantes de café pronto para beber, esses desenvolvimentos sustentam o argumento em favor de um abastecimento de café mais transparente e práticas responsáveis na cadeia de suprimentos, à medida que as credenciais de sustentabilidade passam a integrar cada vez mais a forma como as marcas demonstram responsabilidade corporativa e do produto.
Premiumização por meio de cold brew e formulações no estilo café
Os produtos premium estão criando um segmento de valor distinto no mercado de café pronto para beber da Ásia-Pacífico. Redes de cafés japonesas, incluindo Starbucks, Tully's e Sarutahiko, adaptaram bebidas populares de café em produtos embalados, com foco em formatos portáteis que preservam o sabor no estilo café e sustentam preços mais elevados. A Nestlé e a Starbucks lançaram o Starbucks Coffee Craft, um concentrado de café frio Arábica, no Japão e na Coreia do Sul em abril de 2026, por meio da Aliança Global do Café. Essa atividade de produto ilustra como as associações com cafés podem sustentar produtos embalados premium no mercado de café pronto para beber da Ásia-Pacífico. O cold brew tem apelo particular entre os consumidores que preferem um perfil de café mais suave e menos ácido, oferecendo aos fornecedores uma forma de atender à demanda premium sem depender exclusivamente do café enlatado tradicional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos custos de grãos de café verde e insumos lácteos | -0.8% | Regional; impacto desproporcional nos produtores de café pronto para consumo de nível intermediário | Curto prazo (≤ 2 anos) |
| Regulamentação de açúcar, cafeína e embalagens | -0.6% | Indonésia, Tailândia, Filipinas, Singapura; expansão para a China | Médio prazo (2–4 anos) |
| Lacunas na cadeia de frio e capacidade de co-embalagem em mercados emergentes | -0.7% | Índia, Indonésia, Vietnã, restante do Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Concorrência intensa do chá tradicional e outras bebidas | -0.6% | Índia, Sudeste Asiático, China | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Grãos de Café Verde e Insumos Lácteos
A volatilidade nos custos de grãos de café verde e insumos lácteos pode pressionar as margens dos fabricantes de café pronto para beber da Ásia-Pacífico, especialmente para formulações à base de leite e de café premium. A aquisição de café está exposta a flutuações de oferta relacionadas ao clima, preços globais de commodities, movimentos cambiais e logística de importação, enquanto os insumos lácteos enfrentam variações nos preços de leite, manteiga e leite em pó. Regiões produtoras de café, como o Vietnã e o Brasil, experimentaram movimentos de preços substanciais vinculados a condições climáticas e de oferta. Para os produtores de café pronto para beber, essas flutuações aumentam os custos de formulação e aquisição, complicam as decisões de precificação e podem comprimir as margens quando os custos mais elevados de insumos não podem ser totalmente repassados aos consumidores.
Lacunas na Cadeia de Frio e Capacidade de Co-embalagem em Mercados Emergentes
A infraestrutura limitada de cadeia de frio e a capacidade insuficiente de co-embalagem em mercados emergentes da Ásia-Pacífico podem restringir a distribuição e o dimensionamento do café pronto para beber, especialmente para formulações refrigeradas, à base de laticínios, cold brew e premium. Os produtos refrigerados exigem controle de temperatura consistente em todo o transporte, armazenagem e varejo, e os fabricantes também precisam de capacidades especializadas de envase e processamento para manter a qualidade do produto e a vida útil. A infraestrutura é mais desenvolvida em mercados como Japão e Coreia do Sul, enquanto as lacunas permanecem mais pronunciadas em partes do Sudeste Asiático e da Índia, restringindo a distribuição além dos principais centros urbanos. O acesso limitado a co-embaladores adequados pode aumentar ainda mais a dependência de fabricantes estabelecidos, prolongar os prazos de produção e dificultar o lançamento de novos formatos ou a expansão para cidades secundárias por parte de marcas emergentes. Como resultado, as limitações de infraestrutura podem aumentar a complexidade da distribuição e os custos operacionais, ao mesmo tempo que favorecem os formatos de café pronto para beber estáveis em prateleira em detrimento dos produtos que dependem de logística refrigerada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Café Gelado Sustenta o Volume Enquanto o Cold Brew Constrói um Segmento PremiumO café gelado deteve 56,34% do mercado regional em 2025, tornando-o o tipo de produto dominante. Sua posição reflete padrões de consumo há muito estabelecidos no Nordeste Asiático, onde o café enlatado adoçado permanece popular entre os passageiros e trabalhadores de escritório. O Japão consome mais de 2 bilhões de latas de café pronto para beber anualmente. Essa demanda consistente reduz a dependência de padrões de consumo sazonais. O café gelado, portanto, permanece importante para os fornecedores que priorizam escala, compras recorrentes e ampla distribuição, à medida que o mercado de café pronto para beber da Ásia-Pacífico continua a depender desse tipo de produto central para o volume cotidiano.
O cold brew registrou o CAGR de previsão mais rápido, de 6,59%, durante 2026-2031. O segmento se beneficia da demanda por café mais suave e menos ácido, especialmente na Austrália e na Coreia do Sul, e sustenta um preço mais elevado do que o café gelado padrão nesses mercados. O formato permite que os fornecedores variem o torrado, o teor de leite, a doçura e o tamanho da porção sem alterar a ocasião central do café. Essa flexibilidade é uma vantagem em mercados onde os cardápios de cafés já familiarizaram os consumidores com opções de café frio.



Por Tipo de Embalagem:
O Vidro Mantém um Papel Premium Enquanto o PET Ganha Relevância no CotidianoAs garrafas de vidro representaram 38,19% do mercado de café pronto para beber da Ásia-Pacífico em 2025. O formato está fortemente associado ao Japão, onde a embalagem reforça um posicionamento de produto premium. O vidro sustenta as percepções de qualidade valorizadas nos canais de varejo e máquinas de venda automática estabelecidos, e provavelmente permanecerá relevante para marcas que vendem produtos de preço mais elevado. As latas de metal também mantêm um papel importante nas máquinas de venda automática japonesas. As embalagens assépticas atendem a produtos de menor preço e mercados onde a cobertura da cadeia de frio é limitada.
As garrafas PET devem crescer a um CAGR de 6,80% até 2031. Sua portabilidade, capacidade de revedamento e menor peso de distribuição as tornam adequadas para mercados sensíveis ao custo. O formato é adequado para consumidores que bebem café ao longo de um período prolongado, em vez de em uma única sessão, e é prático para compras em supermercados, uso no escritório e compras para casa. Formatos maiores de PET têm sustentado ocasiões de estoque doméstico e compartilhamento no escritório por meio dos canais de comércio eletrônico da China. As escolhas de embalagem no mercado de café pronto para beber da Ásia-Pacífico estão cada vez mais vinculadas ao posicionamento do produto, à economia do canal e às restrições de distribuição, exigindo que os fornecedores mantenham portfólios de embalagens alinhados tanto às expectativas dos consumidores quanto às condições do varejo local.
Por Funcionalidade:
Produtos com Infusão de Energia Lideram Enquanto o Café Enriquecido com Proteína se ExpandeOs produtos com infusão de energia representaram 36,14% da categoria regional em 2025. Sua posição está vinculada à demanda por cafeína e aditivos funcionais entre os consumidores urbanos do Sudeste Asiático e da China. O formato atrai consumidores que veem o café como parte de uma rotina de produtividade. Também oferece às marcas uma forma de competir com bebidas energéticas enquanto mantêm uma identidade de café. Os produtos com infusão de energia provavelmente permanecerão centrais na categoria funcional. No entanto, as regulamentações nacionais de aditivos alimentares exigem que as empresas adaptem as formulações por país, adicionando complexidade à expansão regional.
Os produtos enriquecidos com proteína devem ser o segmento de funcionalidade de crescimento mais rápido, com um CAGR de 7,16% até 2031. O crescimento é sustentado por rotinas de condicionamento físico, decisões de compra focadas na saúde e demanda por bebidas convenientes pós-treino. O produto pode atender a consumidores que buscam tanto cafeína quanto um componente nutricional em uma única compra. Isso difere de uma proposta de energia padrão, que é centrada principalmente na estimulação. A YOUR MEAL Co. lançou o EXIT COFFEE no Japão em agosto de 2025 com 7 gramas de proteína por porção.

Por Canal de Distribuição:
O Canal Fora do Estabelecimento Lidera Enquanto o Varejo Online Amplia o Alcance das MarcasO canal fora do estabelecimento representou 74,76% do mercado de café pronto para beber da Ásia-Pacífico em 2025. As lojas de conveniência e as máquinas de venda automática fornecem à categoria uma extensa base de varejo físico. As mais de 50.000 lojas de conveniência do Japão são particularmente importantes para as compras de rotina. Os supermercados e hipermercados também sustentam embalagens familiares e garrafas PET maiores. O canal permanece essencial para os fornecedores que buscam ampla disponibilidade, refletindo a importância prática do acesso imediato e sem esforço ao café pronto para beber.
O canal dentro do estabelecimento deve crescer a um CAGR de 7,97% até 2031, sustentado pela expansão de cafés, restaurantes, estabelecimentos de serviço rápido, formatos de alimentação orientados à conveniência e outras ocasiões de consumo fora de casa em toda a região. As marcas de café pronto para beber se beneficiam da disponibilidade no canal dentro do estabelecimento ao alcançar os consumidores durante deslocamentos, socialização, refeições e ocasiões relacionadas ao trabalho, enquanto cafés e operadores de alimentação podem usar formatos prontos para beber para complementar as ofertas de café recém-preparado e fornecer alternativas convenientes durante os períodos de pico. O canal também oferece aos fabricantes oportunidades de introduzir produtos de café pronto para beber premium, cold brew, com sabores e funcionais por meio de redes de alimentação estabelecidas, fortalecendo a visibilidade do produto e incentivando a experimentação entre os consumidores que buscam café no estilo café em formatos convenientes.
Análise Geográfica
Mercado de Café Pronto para Beber da China e do Japão
A China representou 33,40% do mercado regional em 2025, tornando-se o maior mercado nacional da região. O segmento de café RTD do país registrou queda em 2024 antes de se recuperar para um crescimento de 9% no início de 2026. Os fornecedores domésticos ganharam terreno combinando preços mais baixos com produtos localizados. A Dongpeng Daka aumentou sua participação de mercado de 4% no final de 2023 para 14% em novembro de 2025. A Luckin Coffee lançou produtos engarrafados em abril de 2026 a RMB 6-7 por garrafa de 360 ml e registrou mais de 1 milhão de garrafas vendidas online no primeiro dia. Sua ampla rede de lojas apoia o reconhecimento do produto e a distribuição. O Japão tem previsão de crescimento a um CAGR de 3,48% até 2031, sustentado pelo acesso a máquinas de venda automática e pelo lançamento de produtos premium.
Mercado de Café Pronto para Beber da APAC
A Austrália tem previsão de crescer ao maior CAGR de 7,01% até 2031. Sua cultura de café especial sustenta a demanda por café embalado premium, incluindo cold brew em dose individual. O preço de varejo para produtos de cold brew em dose individual nos canais convencionais varia de USD 5 a 7, indicando que o café embalado pode manter uma posição premium quando alinhado às preferências de cafeteria. A Indonésia e o Vietnã combinam a produção doméstica de café com a crescente demanda local por produtos embalados.
A Tailândia e a Malásia possuem bases de consumidores relevantes, mas com menor profundidade de mercado do que a China, o Japão ou a Austrália. A Coreia do Sul tem um público receptivo para café preto sem açúcar e produtos voltados ao bem-estar. As Filipinas, Singapura, Taiwan e os mercados do Pacífico apresentam consumo per capita inferior ao do Japão ou da Austrália, e seu potencial de crescimento está vinculado à melhoria da infraestrutura de distribuição e ao aumento da renda disponível. Em todos esses países, o mercado de café RTD da Ásia-Pacífico deve equilibrar as preferências de sabor nacionais com os requisitos comuns de preços acessíveis e distribuição conveniente.
Cenário Competitivo
Concentração do Mercado
Segmento de Supermercado/Hipermercado no Mercado de Café Pronto para Beber na Ásia-Pacífico
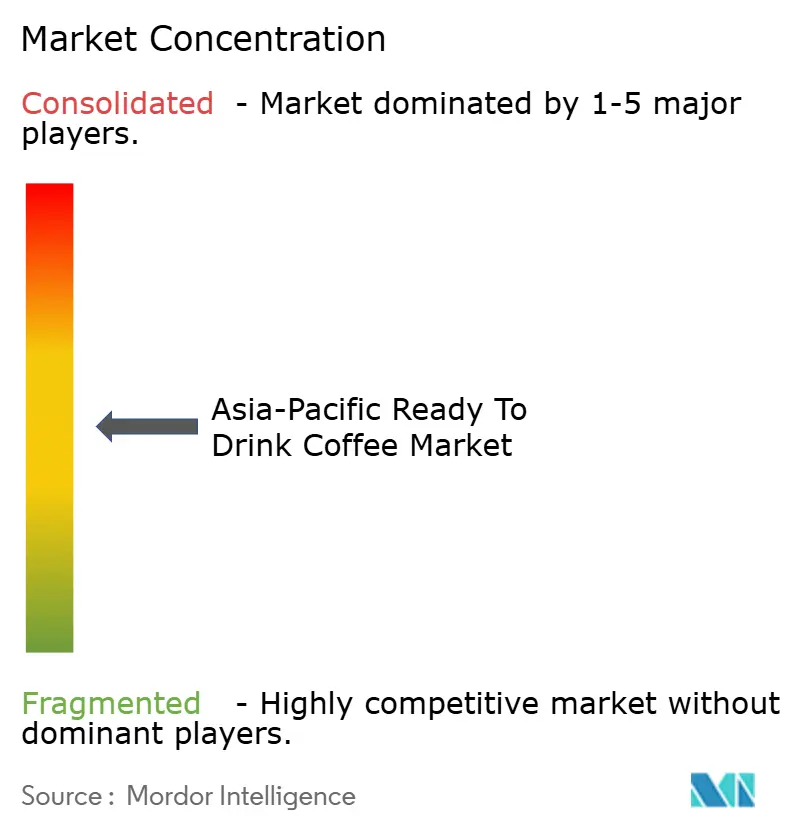
O mercado de café pronto para beber da Ásia-Pacífico tem uma concentração moderada. A Suntory Holdings e a The Coca-Cola Company têm posições estabelecidas no Japão por meio do reconhecimento de marca e distribuição. A Nestlé tem uma ampla presença regional por meio da Nescafé e de sua parceria na Aliança Global do Café com a Starbucks. O café pronto para beber foi identificado como um foco de crescimento para as principais marcas de café da Nestlé em 2026. As marcas regionais competem por meio de sabores locais, preços acessíveis e engajamento digital com os clientes. Essa combinação permite que as empresas mantenham posições nacionais fortes sem controlar a categoria em toda a região.
O mercado é mais disputado no café gelado convencional, onde o preço e o acesso às prateleiras permanecem fatores-chave. Produtos funcionais, abastecimento certificado e relacionamentos digitais com os clientes oferecem áreas de diferenciação. Em setembro de 2026, a Starbucks e a Suntory lançaram uma rede dedicada de máquinas de venda automática Starbucks no Japão, com quatro produtos prontos para beber, incluindo o Coffee Signatures Black. Isso oferece aos parceiros um ponto de compra com marca dentro de um ambiente de máquinas de venda automática estabelecido. A tecnologia de produção é outra área de competição no mercado de café pronto para beber da Ásia-Pacífico.
Patentes relacionadas ao envase asséptico ambiente para bebidas cold brew foram identificadas tanto da Nestlé quanto de produtores chineses domésticos. O envase ambiente pode reduzir a dependência de sistemas de cadeia de frio, o que é particularmente útil em mercados emergentes, e também pode facilitar a distribuição de produtos em uma gama mais ampla de canais de varejo e entrega. As marcas também precisam tomar decisões coordenadas sobre abastecimento, embalagem e formulação, pois cada escolha afeta a proposta final no varejo. A rastreabilidade da cadeia de suprimentos está se tornando mais importante à medida que o Regulamento de Desmatamento da UE aumenta os requisitos de documentação. O arranjo de financiamento da ECOM Agroindustrial com a JICA e o ADB apoia uma aquisição mais estável de pequenos agricultores em várias origens da Ásia-Pacífico.
Líderes do Setor de Café Pronto para Beber da Ásia-Pacífico
-
Kirin Holdings Company, Limited
-
Nestle S.A.
-
Suntory Holdings Limited
-
The Coca-Cola Company
-
UCC Holdings Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Café Pronto para Beber da Ásia-Pacífico Empresas cobertas neste relatório
- Suntory Holdings Limited
- The Coca-Cola Company
- Kirin Holdings Company, Limited
- Nestlé S.A.
- UCC Holdings Co., Ltd.
- Asahi Group Holdings, Ltd.
- Lotte Chilsung Beverage Co., Ltd.
- DyDo Group Holdings, Inc.
- Bega Group
- Starbucks Corporation
- Tata Consumer Products Limited
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Gujarat Cooperative Milk Marketing Federation Limited
- Nongfu Spring Co., Ltd.
- Luckin Coffee Inc.
- Vinamilk
- Pokka Sapporo Food and Beverage Ltd.
- Japan Sangaria Beverage Co., Ltd.
- Ajinomoto Co., Inc.
Desenvolvimentos industriais recentes em Mercado de Café Pronto para Beber da Ásia-Pacífico
- Setembro de 2026: A Starbucks Japan introduziu sua primeira máquina de venda automática dedicada com uma bebida de café exclusiva, expandindo a distribuição de café pronto para beber da marca além dos cafés e lojas de varejo tradicionais. A iniciativa utiliza a cultura estabelecida de máquinas de venda automática do Japão para fornecer acesso conveniente e em movimento ao café Starbucks por meio de um canal de varejo automatizado diferenciado para bebidas embaladas.
- Julho de 2026: A rede de café indonésia Kopi Kenangan expandiu seu portfólio de produtos prontos para beber com um Banana Milk Latte de inspiração coreana, combinando espresso com sabor de banana em um formato engarrafado cremoso. O lançamento ilustra como as redes de café do Sudeste Asiático estão traduzindo sabores no estilo café e de inspiração global em bebidas embaladas, usando perfis inovadores para diferenciar as ofertas de café pronto para beber e atrair consumidores mais jovens.
- Abril de 2026: A Nestlé e a Starbucks lançaram o Starbucks Coffee Craft, um concentrado de café premium feito com grãos Arábica, inicialmente introduzido no Japão, na Coreia do Sul e no Reino Unido. Disponível nas variantes Rich Black e Signature Caramel, o concentrado permite que os consumidores preparem café gelado personalizado em casa usando água, laticínios ou alternativas à base de plantas, refletindo a expansão mais ampla das experiências de café frio no estilo café para formatos domésticos.
Escopo do Relatório do Mercado de Café Pronto para Beber da Ásia-Pacífico
O café pronto para consumo (RTD) refere-se a bebidas de café pré-preparadas que são embaladas e vendidas em formato pronto para consumo, sem necessidade de preparo ou infusão pelo consumidor. O mercado de café pronto para consumo da Ásia-Pacífico é segmentado por tipo de produto, tipo de embalagem, funcionalidade, canal de distribuição e país. Por tipo de produto, o mercado é segmentado em café cold brew, café gelado e outros cafés prontos para consumo. Por tipo de embalagem, o mercado é segmentado em embalagens assépticas, garrafas de vidro, latas de metal e garrafas PET. Por funcionalidade, o mercado é segmentado em enriquecido com proteína, com infusão de energia e outras funcionalidades. Por canal de distribuição, o mercado é segmentado em canal indireto e canal direto. O canal indireto é ainda segmentado em lojas de conveniência, varejo online, lojas especializadas, supermercados/hipermercados e outros canais indiretos. Por país, o mercado é segmentado em Austrália, China, Índia, Indonésia, Japão, Coreia do Sul e outros países da Ásia-Pacífico. O relatório fornece o tamanho do mercado e previsões em valor (USD) e volume (litros) para todos os segmentos acima.
Visão geral da segmentação
Tipo de Bebida Não Alcoólica
| Café Cold Brew |
| Café Gelado |
| Outros Cafés Prontos para Beber |
Tipo de Embalagem
| Embalagens Assépticas |
| Garrafas de Vidro |
| Lata de Metal |
| Garrafas PET |
Canal de Distribuição
| Fora do Estabelecimento | Lojas de Conveniência |
| Varejo Online | |
| Lojas Especializadas | |
| Supermercado/Hipermercado | |
| Outros | |
| No Estabelecimento |
País
| Austrália |
| China |
| Índia |
| Indonésia |
| Japão |
| Malásia |
| Coreia do Sul |
| Tailândia |
| Vietnã |
| Restante da Ásia-Pacífico |
| Tipo de Bebida Não Alcoólica | Café Cold Brew | |
| Café Gelado | ||
| Outros Cafés Prontos para Beber | ||
| Tipo de Embalagem | Embalagens Assépticas | |
| Garrafas de Vidro | ||
| Lata de Metal | ||
| Garrafas PET | ||
| Canal de Distribuição | Fora do Estabelecimento | Lojas de Conveniência |
| Varejo Online | ||
| Lojas Especializadas | ||
| Supermercado/Hipermercado | ||
| Outros | ||
| No Estabelecimento | ||
| País | Austrália | |
| China | ||
| Índia | ||
| Indonésia | ||
| Japão | ||
| Malásia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
Definição de mercado
- Refrigerantes Carbonatados - Os refrigerantes carbonatados referem-se a bebidas não alcoólicas que são carbonatadas e tipicamente aromatizadas, contendo dióxido de carbono dissolvido para criar efervescência. Essas bebidas geralmente incluem cola, limão-lima, laranja e vários refrigerantes com sabor de frutas. Comercializados em latas, garrafas ou dispensadores de fonte.
- Sucos - Consideramos sucos embalados que abrangem bebidas não alcoólicas derivadas de frutas, vegetais ou uma combinação dos mesmos, processadas e seladas em vários formatos de embalagem, como garrafas, caixinhas ou sachês. Excluindo sucos frescos, este segmento de mercado envolve sucos comercialmente preparados e preservados, frequentemente com conservantes e sabores adicionados.
- Chá Pronto para Beber e Café Pronto para Beber - O chá pronto para beber e o café pronto para beber são bebidas não alcoólicas pré-embaladas, preparadas e prontas para consumo sem diluição adicional. O chá pronto para beber geralmente inclui várias variedades de chá, infundidas com sabores e adoçantes, e vem em garrafas, latas ou caixinhas. Da mesma forma, o café pronto para beber envolve formulações de café pré-preparado, frequentemente misturado com leite, açúcar ou aromatizantes, e é convenientemente embalado para consumo em movimento.
- Bebidas Energéticas - As bebidas energéticas são bebidas não alcoólicas formuladas para fornecer um rápido aumento de energia e estado de alerta. Enquanto isso, as bebidas esportivas são bebidas projetadas para hidratar e repor eletrólitos, particularmente após esforço físico, exercício ou atividade intensa
| Palavra-chave | Definição |
|---|---|
| Refrigerantes Carbonatados | Os refrigerantes carbonatados são uma combinação de água carbonatada e aromatizantes, adoçados com açúcar ou adoçantes sem açúcar. |
| Cola Padrão | A Cola Padrão é definida como o sabor original do refrigerante de cola. |
| Cola Diet | Um refrigerante à base de cola contendo nenhuma ou baixa quantidade de açúcar |
| Carbonatos com Sabor de Frutas | Uma bebida carbonatada preparada a partir de suco de fruta/sabor de fruta com água carbonatada e contendo açúcar, dextrose, açúcar invertido ou glicose líquida, isoladamente ou em combinação. Pode conter óleo de casca e essências de frutas. |
| Suco | O suco é uma bebida feita a partir da extração ou prensagem do líquido natural contido em frutas e vegetais. |
| Suco 100% | Suco de fruta/vegetal feito de fruta na forma de seu suco sem adição de água para completar o volume. Não é permitido adicionar açúcares, adoçantes, conservantes, aromatizantes ou corantes ao suco de fruta. |
| Bebidas de Suco (até 24% de Suco) | Bebidas de suco de fruta/vegetal com até 24% de extrato de frutas/vegetais. |
| Néctar (25-99% de Suco) | Sucos que podem ter entre 25 e 99% de fruta, com os limites legais mínimos definidos dependendo do tipo de fruta |
| Concentrados de Suco | Os Concentrados de Suco são aquelas formas de sucos quando a maior parte desse líquido é removida, resultando em um produto espesso e xaroposo conhecido como concentrado de suco. |
| Café Pronto para Beber | Bebidas de café embaladas que são vendidas em forma preparada e estão prontas para consumo no momento da compra. |
| Café Gelado | Um café gelado é uma versão fria do café, geralmente uma combinação de espresso quente e leite com gelo adicionado. |
| Café Cold Brew | O cold brew, também chamado de extração a frio ou prensagem a frio, é feito mergulhando café moído em água à temperatura ambiente por várias horas. |
| Chá Pronto para Beber | O chá pronto para beber é um produto de chá embalado pronto para consumo imediato sem preparo ou infusão |
| Chá Gelado | O chá gelado é uma bebida feita de chá sem leite, mas com açúcar e às vezes aromatizantes de frutas, consumida fria. |
| Chá Verde | O chá verde é uma bebida de chá que promove o alerta mental, alivia sintomas digestivos e promove a perda de peso. |
| Chá de Ervas | As bebidas de chá de ervas são feitas a partir da infusão ou decocção de ervas, especiarias ou outros materiais vegetais em água quente. |
| Bebida Energética | Um tipo de bebida contendo compostos estimulantes, geralmente cafeína, que é comercializada como fornecedora de estimulação mental e física. Podem ou não ser carbonatadas e também podem conter açúcar, outros adoçantes ou extratos de ervas, entre numerosos ingredientes possíveis. |
| Bebidas Energéticas Sem Açúcar ou de Baixas Calorias | As Bebidas Energéticas Sem Açúcar ou de Baixas Calorias são bebidas energéticas sem açúcar, artificialmente adoçadas, com poucas ou nenhuma caloria. |
| Bebida Energética Tradicional | As Bebidas Energéticas Tradicionais são bebidas não alcoólicas funcionais contendo ingredientes projetados para aumentar a energia do consumidor. |
| Bebidas Energéticas Naturais/Orgânicas | As bebidas energéticas naturais/orgânicas são bebidas energéticas livres de adoçantes artificiais e corantes sintéticos. Em vez disso, contêm ingredientes de origem natural, como chá verde, erva-mate e extratos botânicos. |
| Shots de Energia | Uma bebida energética pequena, mas altamente concentrada, que contém grandes quantidades de cafeína e/ou outros estimulantes. A quantidade é comparativamente menor em relação às bebidas energéticas. |
| Bebida Esportiva | As bebidas esportivas são bebidas projetadas especificamente para o fornecimento rápido de fluidos, carboidratos e eletrólitos antes, durante ou após o exercício. |
| Isotônica | As bebidas isotônicas contêm concentrações semelhantes de sal e açúcar às do corpo humano, e são projetadas para repor rapidamente os fluidos perdidos durante o exercício, mas com um aumento de carboidratos. |
| Hipertônica | As bebidas hipertônicas têm uma concentração mais alta de sal e açúcar do que o corpo humano. São mais bem consumidas após o exercício, pois é importante repor os níveis de glicogênio rapidamente após o exercício. |
| Hipotônica | As bebidas hipotônicas são projetadas para repor rapidamente os fluidos perdidos durante o exercício. Têm um teor de carboidratos muito baixo e uma concentração menor de sal e açúcar do que o corpo humano. |
| Água com Eletrólitos | A água com eletrólitos é água infundida com minerais eletricamente carregados, como sódio, potássio, cálcio e magnésio. |
| Bebidas Esportivas à Base de Proteína | As bebidas esportivas à base de proteína são aquelas bebidas esportivas que têm proteína adicionada, o que melhorará o desempenho e reduzirá a degradação das proteínas musculares. |
| No Estabelecimento | O canal no estabelecimento refere-se a locais que vendem bebidas para consumo imediato nas instalações, como bares, restaurantes e pubs |
| Fora do Estabelecimento | Fora do estabelecimento geralmente significa locais como lojas de bebidas alcoólicas, supermercados e outros locais onde você não consome a bebida imediatamente. |
| Loja de Conveniência | Um negócio de varejo que oferece ao público um local conveniente para comprar rapidamente uma ampla variedade de produtos e serviços consumíveis, geralmente alimentos e combustível. |
| Loja Especializada | Uma loja especializada é uma loja que carrega uma ampla variedade de marcas, estilos ou modelos dentro de uma categoria relativamente estreita de produtos |
| Varejo Online | O varejo online é um tipo de comércio eletrônico pelo qual uma empresa vende bens ou serviços diretamente aos consumidores a partir de um site. |
| Embalagem Asséptica | A embalagem asséptica refere-se ao enchimento de um produto frio e comercialmente estéril em condições estéreis em um recipiente e fechamento pré-esterilizados em condições estéreis para formar um selo que exclui efetivamente microrganismos. Isso inclui embalagens tetra, caixinhas, sachês, etc. |
| Garrafa PET | Garrafa PET significa uma garrafa feita de politereftalato de etileno. |
| Latas de Metal | Recipientes metálicos feitos de alumínio ou aço estanhado ou galvanizado, comumente usados para embalagem de alimentos, bebidas ou outros produtos. |
| Copos Descartáveis | Copo Descartável significa um copo ou outro recipiente projetado para uso único para servir bebidas, como água, bebidas frias, bebidas quentes e bebidas alcoólicas. |
| Geração Z | Uma forma de se referir ao grupo de pessoas que nasceram no final dos anos 1990 e início dos anos 2000. |
| Millennial | Qualquer pessoa nascida entre 1981 e 1996 (com idades entre 23 e 38 anos em 2019) é considerada um Millennial |
| Taurina | A taurina é um aminoácido que apoia a saúde imunológica e a função do sistema nervoso. |
| Bares e Pubs | É um estabelecimento de bebidas licenciado para servir bebidas alcoólicas para consumo nas instalações. |
| Café | É um estabelecimento de serviços de alimentação que serve refrescos (principalmente café) e refeições leves. |
| Em Movimento | Significa fazer/lidar com algo enquanto está ocupado com outra coisa e sem desviar os planos para acomodar. |
| Penetração da Internet | A Taxa de Penetração da Internet corresponde à porcentagem da população total de um determinado país ou região que usa a Internet. |
| Máquina de Venda Automática | Uma máquina que dispensa pequenos artigos como alimentos, bebidas ou cigarros quando uma moeda ou ficha é inserida |
| Loja de Desconto | Uma loja de desconto ou descontista oferece um formato de varejo no qual os produtos são vendidos a preços que são, em princípio, inferiores a um "preço de varejo cheio" real ou suposto. Os descontistas dependem de compras em grande volume e distribuição eficiente para manter os custos baixos. |
| Rótulo Limpo | Rótulo limpo no mercado de bebidas são bebidas feitas com poucos ingredientes de origem natural e que não são ou são apenas levemente processadas. |
| Cafeína | Um composto alcaloide que é um estimulante do sistema nervoso central. É usado principalmente recreativamente, como um leve potencializador cognitivo para aumentar o estado de alerta e o desempenho atencional. |
| Esporte Radical | Esportes de ação, esportes de aventura ou esportes radicais são atividades percebidas como envolvendo um alto grau de risco. |
| Treinamento Intervalado de Alta Intensidade | Incorpora várias rodadas que alternam entre vários minutos de movimentos de alta intensidade para aumentar significativamente a frequência cardíaca para pelo menos 80% da frequência cardíaca máxima, seguidos por curtos períodos de movimentos de menor intensidade. |
| Prazo de Validade | O período de tempo durante o qual um item permanece utilizável, adequado para consumo ou vendável. |
| Refrigerante de Creme | O refrigerante de creme é um refrigerante doce. Geralmente aromatizado com baunilha e baseado no sabor de um float de sorvete |
| Cerveja de Raiz | A cerveja de raiz é um refrigerante doce norte-americano tradicionalmente feito usando a casca da raiz da árvore sassafrás Sassafras albidum ou a videira de Smilax ornata como sabor primário. A cerveja de raiz é tipicamente, mas não exclusivamente, não alcoólica, sem cafeína, doce e carbonatada. |
| Refrigerante de Baunilha | Um refrigerante carbonatado aromatizado com baunilha. |
| Sem Laticínios | Um produto que não contém nenhum leite ou produtos lácteos de vacas, ovelhas ou cabras. |
| Bebidas Energéticas Sem Cafeína | As bebidas energéticas sem cafeína dependem de outros ingredientes para aumentar a energia. As escolhas populares incluem aminoácidos, vitaminas do complexo B e eletrólitos. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: IDENTIFICAR VARIÁVEIS-CHAVE: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas, e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em todos os níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios sindicados, consultorias personalizadas, bancos de dados e plataformas de assinatura




