
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
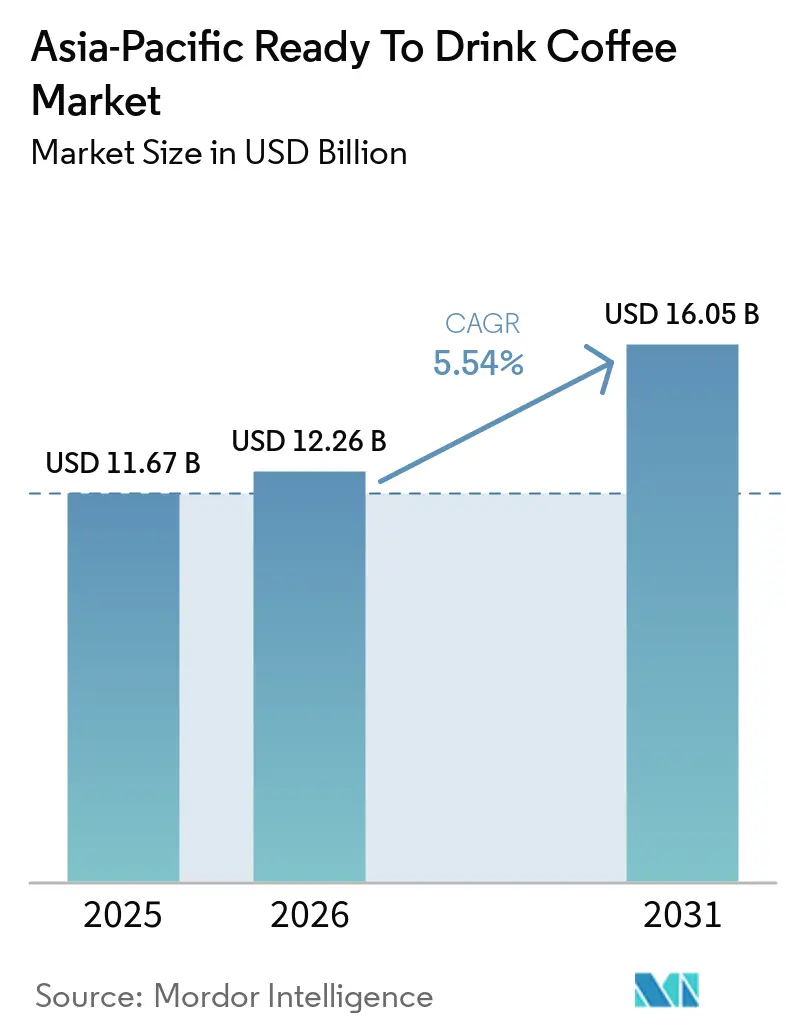
| Tamaño del mercado en el año base (2025) | 11.67 Mil millones de dólares |
| Tamaño del Mercado (2026) | 12.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.05 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.54 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Café Listo para Beber en Asia-Pacífico por Mordor Intelligence
El mercado de café listo para beber en Asia-Pacífico fue valorado en 11,67 mil millones de USD en 2025 y se estima que crecerá desde 12,26 mil millones de USD en 2026 hasta 16,05 mil millones de USD en 2031, a una CAGR del 5,54% durante el período de pronóstico (2026–2031). La demanda de los consumidores de café portátil adecuado para desplazamientos, trabajo y otras rutinas fuera del hogar respalda el mercado. La comodidad de adquirir un producto familiar sin preparación ni tiempo de espera impulsa aún más el consumo. Los consumidores más jóvenes en Indonesia, India y Vietnam están desarrollando hábitos de consumo de café a través de formatos RTD en lugar de la preparación en casa. Los productos premium, con bajo contenido de azúcar y sin azúcar están ganando terreno en Japón y Corea del Sur, mientras que las formulaciones funcionales están expandiendo la categoría más allá del café convencional. El comercio minorista físico sigue siendo el canal de distribución principal, aunque el comercio móvil y las plataformas de entrega están influyendo en la forma en que las marcas generan reconocimiento y fomentan las compras recurrentes.
Conclusiones Clave del Informe
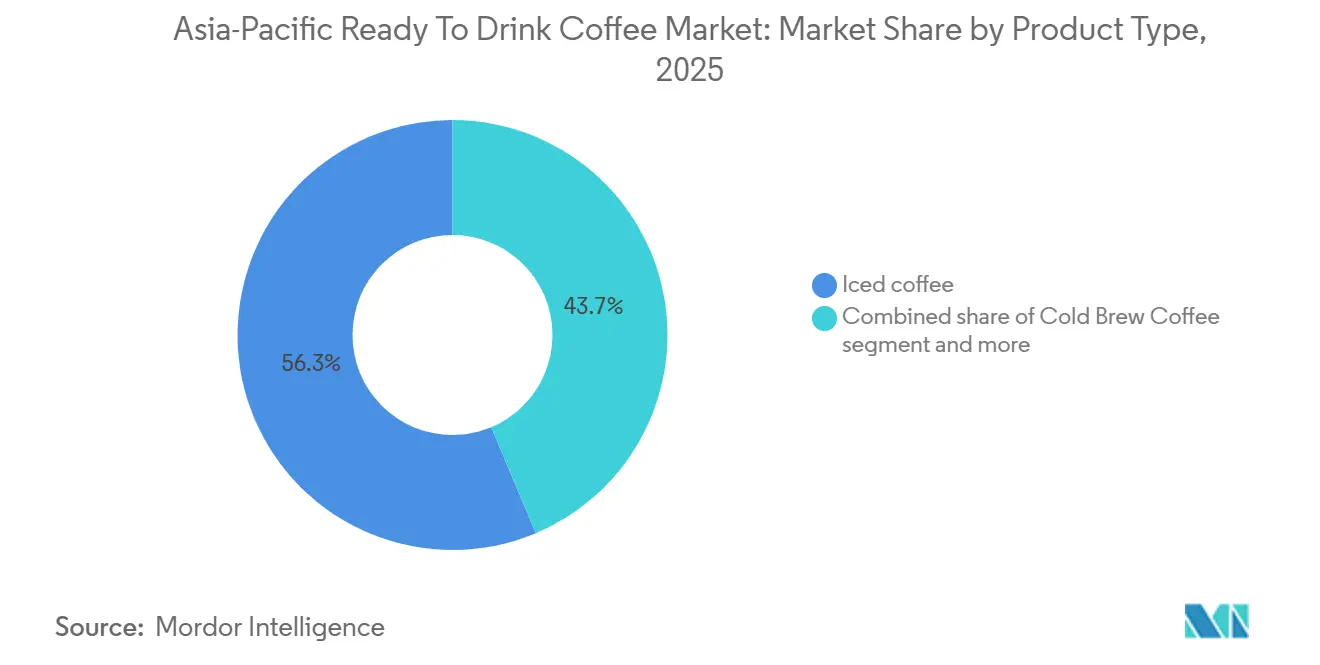
- Por tipo de producto, el café helado tuvo la mayor participación con un 56,34% en 2025, mientras que se prevé que el cold brew registre la CAGR más alta del 6,59% durante 2026-2031 en Asia-Pacífico.
- Por tipo de envase, las botellas de vidrio tuvieron la mayor participación con un 38,19% en 2025, mientras que se prevé que las botellas PET registren la CAGR más alta del 6,80% durante 2026-2031, impulsadas por la demanda de formatos portátiles en toda la región.
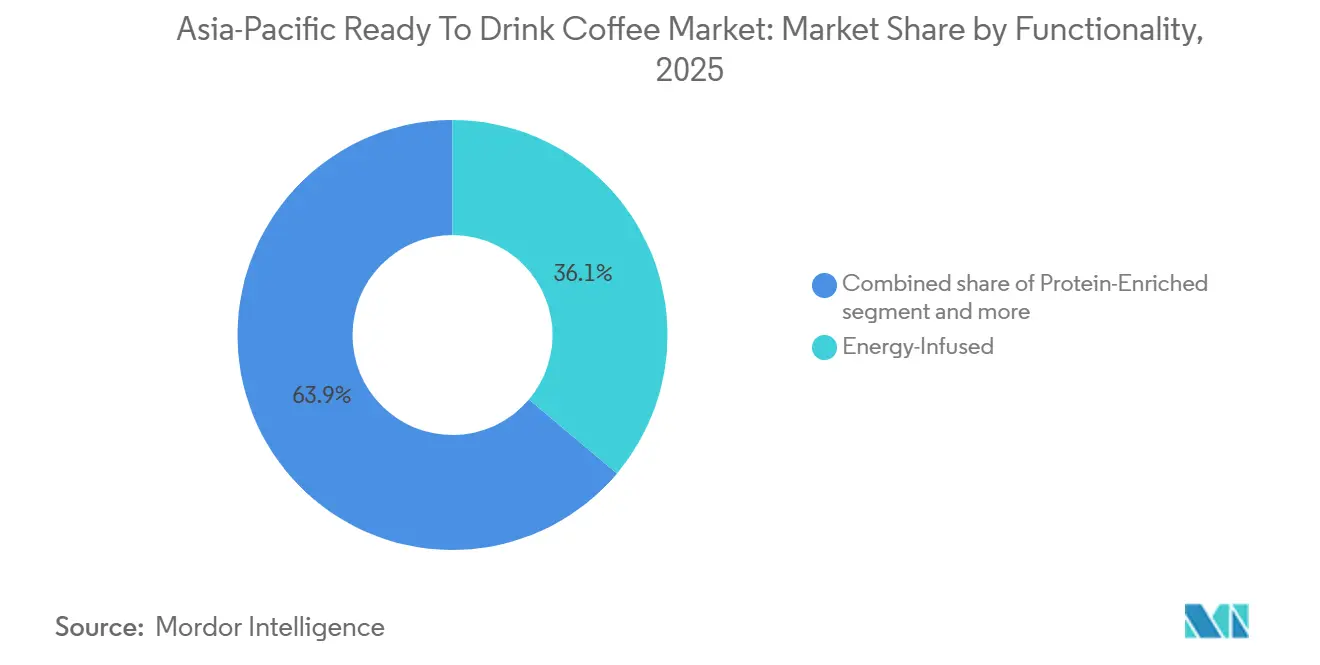
- Por funcionalidad, los productos con infusión energética representaron la mayor participación con un 36,14% en 2025, mientras que se prevé que los productos enriquecidos con proteínas se expandan a la CAGR más alta del 7,16% durante 2026-2031 en Asia-Pacífico.
- Por canal de distribución, el canal fuera del establecimiento tuvo la mayor participación con un 74,76% en 2025, mientras que se prevé que el comercio minorista en línea crezca a la CAGR más alta del 7,97% durante 2026-2031 en toda la región.
- Por geografía, China tuvo la mayor participación con un 33,40% en 2025, mientras que se prevé que Australia crezca a la CAGR más alta del 7,01% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Consumo de cafeína impulsado por la conveniencia | +1.5% | Regional; mayor intensidad en Japón, Corea del Sur, China | Corto plazo (≤ 2 años) |
| Expansión de la cultura del café entre consumidores urbanos jóvenes | +1.3% | Núcleo de Asia-Pacífico; extensión a India, Indonesia, Vietnam | Mediano plazo (2–4 años) |
| Premiumización a través de cold brew y formulaciones de estilo cafetería | +0.8% | Australia, Japón, Corea del Sur, China urbana | Mediano plazo (2–4 años) |
| Iniciativas de abastecimiento sostenible y cadena de suministro ética | +0.4% | Regional; ganancias tempranas en Vietnam, Indonesia, India | Largo plazo (≥ 4 años) |
| Formulaciones funcionales localizadas con ingredientes tradicionales | +0.7% | Núcleo del Sudeste Asiático; India, Malasia, Tailandia | Mediano plazo (2–4 años) |
| Ecosistemas de consumo de café y entrega con enfoque digital | +0.8% | Núcleo de Asia-Pacífico; expansión a Indonesia, Malasia, Tailandia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Consumo de Cafeína Impulsado por la Conveniencia
Los estilos de vida cada vez más limitados por el tiempo, los patrones de desplazamiento y los hábitos de consumo orientados al trabajo en toda Asia-Pacífico están impulsando la demanda de formatos de cafeína convenientes que no requieren preparación. Japón ilustra esta oportunidad, con 68,5 millones de personas empleadas a julio de 2026, lo que representa una base de consumidores amplia y activa con ocasiones regulares en el lugar de trabajo y durante los desplazamientos para bebidas portátiles[1]. La densidad de tiendas de conveniencia, máquinas expendedoras y puntos de venta minorista en las ciudades japonesas respalda aún más la accesibilidad, haciendo que el café RTD esté fácilmente disponible en los puntos de desplazamiento y trabajo. La escala del empleo, combinada con los hábitos de consumo en movimiento ya establecidos, respalda el café RTD como una alternativa práctica a las visitas a cafeterías y al café recién preparado, particularmente durante los desplazamientos, los descansos laborales y otras actividades diarias. Dinámicas similares están surgiendo en otros mercados de Asia-Pacífico, donde la urbanización y la creciente participación de la fuerza laboral están creando condiciones comparables para el crecimiento del consumo de café RTD.
Expansión de la Cultura del Café entre Consumidores Urbanos Jóvenes
El consumo de café está creciendo entre los consumidores urbanos jóvenes en Asia-Pacífico, impulsado por su integración en las rutinas diarias, las ocasiones sociales, el trabajo, el estudio y los entornos fuera del hogar. Australia ilustra la significativa base de consumidores adultos jóvenes de la región: a junio de 2025, las personas de entre 25 y 29 años representaban aproximadamente el 7,3% de la población de Australia, al igual que las de entre 35 y 39 años[2]. Esta concentración de adultos jóvenes y en las primeras etapas de su carrera respalda el consumo recurrente de café vinculado al trabajo, los desplazamientos, la socialización y los estilos de vida urbanos. Estos consumidores tienden a buscar opciones convenientes, asequibles y portátiles que se adapten a sus horarios en movimiento, lo que hace que los formatos listos para beber sean particularmente adecuados para sus patrones de consumo. Como resultado, la región presenta una base de consumidores favorable para formatos convenientes como el café RTD.
Iniciativas de Abastecimiento Sostenible y Cadena de Suministro Ética
El creciente escrutinio del desempeño ambiental y la credibilidad de la cadena de suministro está llevando a las empresas de café RTD a poner mayor énfasis en el abastecimiento responsable, la trazabilidad, los estándares de sostenibilidad y los resultados ambientales medibles. Esto es particularmente relevante en Australia, donde las perspectivas de sostenibilidad de Standards Australia de marzo de 2026 destacaron la creciente importancia de los estándares para garantizar la coherencia, la comparabilidad y la confianza en las cadenas de suministro. Las perspectivas también enfatizaron la circularidad, el pensamiento sobre el ciclo de vida, la integridad de las declaraciones de sostenibilidad y los datos ambientales creíbles[3]. Para los fabricantes de café RTD, estos desarrollos respaldan el argumento a favor de un abastecimiento de café más transparente y prácticas de cadena de suministro responsables, ya que las credenciales de sostenibilidad forman cada vez más parte de cómo las marcas demuestran la responsabilidad del producto y corporativa.
Premiumización a través de cold brew y formulaciones de estilo cafetería
Los productos premium están creando un nivel de valor diferenciado dentro del mercado de café RTD en Asia-Pacífico. Las cadenas de cafeterías japonesas, incluidas Starbucks, Tully's y Sarutahiko, han adaptado las bebidas populares de cafetería en productos envasados, centrándose en formatos portátiles que conservan el sabor de estilo cafetería y respaldan precios más elevados. Nestlé y Starbucks lanzaron Starbucks Coffee Craft, un concentrado de café frío de Arábica, en Japón y Corea del Sur en abril de 2026 a través de la Alianza Global del Café. Esta actividad de producto ilustra cómo las asociaciones con cafeterías pueden respaldar productos envasados premium en el mercado de café RTD en Asia-Pacífico. El cold brew tiene un atractivo particular entre los consumidores que prefieren un perfil de café más suave y menos ácido, lo que ofrece a los proveedores una forma de atender la demanda premium sin depender únicamente del café enlatado tradicional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los costos de insumos de granos de café verde y lácteos | -0.8% | Regional; impacto desproporcionado en los productores de café listo para beber de nivel medio | Corto plazo (≤ 2 años) |
| Regulación de azúcar, cafeína y envases | -0.6% | Indonesia, Tailandia, Filipinas, Singapur; expansión a China | Mediano plazo (2–4 años) |
| Brechas en la capacidad de cadena de frío y co-envasado en mercados emergentes | -0.7% | India, Indonesia, Vietnam, resto del Sudeste Asiático | Largo plazo (≥ 4 años) |
| Intensa competencia del té tradicional y otras bebidas | -0.6% | India, Sudeste Asiático, China | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Insumos de Granos de Café Verde y Lácteos
La volatilidad en los costos de insumos de granos de café verde y lácteos puede presionar los márgenes de los fabricantes de café RTD en Asia-Pacífico, particularmente para las formulaciones de café a base de leche y café premium. La adquisición de café está expuesta a fluctuaciones de suministro relacionadas con el clima, precios de materias primas globales, movimientos cambiarios y logística de importación, mientras que los insumos lácteos enfrentan cambios en los precios de la leche, la mantequilla y el polvo de leche. Las regiones productoras de café como Vietnam y Brasil han experimentado movimientos de precios sustanciales vinculados a las condiciones climáticas y de suministro. Para los productores de café RTD, estas fluctuaciones aumentan los costos de formulación y adquisición, complican las decisiones de fijación de precios y pueden comprimir los márgenes cuando los mayores costos de insumos no pueden trasladarse completamente a los consumidores.
Brechas en la Capacidad de Cadena de Frío y Co-Envasado en Mercados Emergentes
La infraestructura limitada de cadena de frío y la capacidad insuficiente de co-envasado en los mercados emergentes de Asia-Pacífico pueden restringir la distribución y el escalamiento del café RTD, particularmente para las formulaciones refrigeradas, a base de lácteos, cold brew y premium. Los productos refrigerados requieren un control de temperatura constante en el transporte, el almacenamiento y el comercio minorista, y los fabricantes también necesitan capacidades especializadas de llenado y procesamiento para mantener la calidad del producto y la vida útil. La infraestructura está más desarrollada en mercados como Japón y Corea del Sur, mientras que las brechas son más pronunciadas en partes del Sudeste Asiático e India, lo que restringe la distribución más allá de los principales centros urbanos. El acceso limitado a co-envasadores adecuados puede aumentar aún más la dependencia de los fabricantes establecidos, extender los plazos de producción y dificultar que las marcas emergentes lancen nuevos formatos o se expandan a ciudades secundarias. Como resultado, las limitaciones de infraestructura pueden aumentar la complejidad de la distribución y los costos operativos, al tiempo que favorecen los formatos de café RTD estables en estantería sobre los productos que dependen de la logística refrigerada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Café Helado Sostiene el Volumen Mientras el Cold Brew Construye un Nivel PremiumEl café helado tuvo el 56,34% del mercado regional en 2025, convirtiéndolo en el tipo de producto dominante. Su posición refleja patrones de consumo establecidos desde hace mucho tiempo en el noreste de Asia, donde el café enlatado endulzado sigue siendo popular entre los viajeros y los trabajadores de oficina. Japón consume más de 2 mil millones de latas de café RTD anualmente. Esta demanda constante reduce la dependencia de los patrones de consumo estacionales. El café helado sigue siendo, por tanto, importante para los proveedores que priorizan la escala, las compras recurrentes y la distribución amplia, ya que el mercado de café RTD en Asia-Pacífico continúa dependiendo de este tipo de producto principal para el volumen cotidiano.
El cold brew registró la CAGR de pronóstico más rápida del 6,59% durante 2026-2031. El segmento se beneficia de la demanda de café más suave y menos ácido, particularmente en Australia y Corea del Sur, y respalda un precio más elevado que el café helado estándar en esos mercados. El formato permite a los proveedores variar el tueste, el contenido de leche, el dulzor y el tamaño de la porción sin cambiar la ocasión central del café. Esta flexibilidad es una ventaja en los mercados donde los menús de cafetería ya han familiarizado a los consumidores con las opciones de café frío.



Por Tipo de Envase:
El Vidrio Mantiene un Rol Premium Mientras el PET Gana Relevancia CotidianaLas botellas de vidrio representaron el 38,19% del mercado de café RTD en Asia-Pacífico en 2025. El formato está fuertemente asociado con Japón, donde el envase refuerza una posición de producto premium. El vidrio respalda las percepciones de calidad valoradas en los canales de venta minorista y máquinas expendedoras establecidos, y es probable que siga siendo relevante para las marcas que venden productos de mayor precio. Las latas de metal también mantienen un papel importante en las máquinas expendedoras japonesas. Los envases asépticos sirven a productos de menor precio y mercados donde la cobertura de cadena de frío es limitada.
Se prevé que las botellas PET crezcan a una CAGR del 6,80% hasta 2031. Su portabilidad, resellabilidad y menor peso de distribución las hacen adecuadas para mercados sensibles al costo. El formato se adapta a los consumidores que beben café durante un período prolongado en lugar de en una sola sesión, y es práctico para las compras en tiendas, el uso en la oficina y las compras en el hogar. Los formatos PET más grandes han respaldado las ocasiones de almacenamiento en el hogar y de uso compartido en la oficina a través de los canales de comercio electrónico de China. Las opciones de envase en el mercado de café RTD en Asia-Pacífico están cada vez ms vinculadas al posicionamiento del producto, la economía del canal y las restricciones de distribución, lo que requiere que los proveedores mantengan carteras de envases que se alineen tanto con las expectativas de los consumidores como con las condiciones minoristas locales.
Por Funcionalidad:
Los Productos con Infusión Energética Lideran Mientras el Café Enriquecido con Proteínas se ExpandeLos productos con infusión energética representaron el 36,14% de la categoría regional en 2025. Su posición está vinculada a la demanda de cafeína y aditivos funcionales entre los consumidores urbanos del Sudeste Asiático y China. El formato atrae a los consumidores que ven el café como parte de una rutina de productividad. También ofrece a las marcas una forma de competir con las bebidas energéticas manteniendo una identidad de café. Es probable que los productos con infusión energética sigan siendo centrales en la categoría funcional. Sin embargo, las regulaciones nacionales sobre aditivos alimentarios requieren que las empresas adapten las formulaciones por país, lo que añade complejidad a la expansión regional.
Se prevé que los productos enriquecidos con proteínas sean el segmento de funcionalidad de más rápido crecimiento, con una CAGR del 7,16% hasta 2031. El crecimiento está respaldado por las rutinas de ejercicio, las decisiones de compra orientadas a la salud y la demanda de bebidas convenientes para después del entrenamiento. El producto puede servir a los consumidores que buscan tanto cafeína como un componente nutricional en una sola compra. Esto difiere de una propuesta energética estándar, que se centra principalmente en la estimulación. YOUR MEAL Co. lanzó EXIT COFFEE en Japón en agosto de 2025 con 7 gramos de proteína por porción.

Por Canal de Distribución:
El Canal Fuera del Establecimiento Lidera Mientras el Comercio Minorista en Línea Amplía el Alcance de la MarcaEl canal fuera del establecimiento representó el 74,76% del mercado de café RTD en Asia-Pacífico en 2025. Las tiendas de conveniencia y las máquinas expendedoras proporcionan a la categoría una amplia base de comercio minorista físico. Las más de 50.000 tiendas de conveniencia de Japón son particularmente importantes para las compras rutinarias. Los supermercados e hipermercados también respaldan los paquetes familiares y las botellas PET más grandes. El canal sigue siendo esencial para los proveedores que buscan una amplia disponibilidad, lo que refleja la importancia práctica del acceso inmediato y sin esfuerzo al café RTD.
Se prevé que el canal en el establecimiento crezca a una CAGR del 7,97% hasta 2031, respaldado por la expansión de cafeterías, restaurantes, establecimientos de servicio rápido, formatos de restauración orientados a la conveniencia y otras ocasiones de consumo fuera del hogar en toda la región. Las marcas de café RTD se benefician de la disponibilidad en el canal en el establecimiento al llegar a los consumidores durante los desplazamientos, la socialización, las comidas y las ocasiones relacionadas con el trabajo, mientras que las cafeterías y los operadores de restauración pueden usar los formatos RTD para complementar las ofertas de café recién preparado y proporcionar alternativas convenientes durante los períodos de mayor demanda. El canal también ofrece a los fabricantes oportunidades para introducir productos de café RTD premium, cold brew, con sabores y funcionales a través de redes de restauración establecidas, fortaleciendo la visibilidad del producto y fomentando la prueba entre los consumidores que buscan café de estilo cafetería en formatos convenientes.
Análisis Geográfico
Mercado de Café Listo para Beber de China y Japón
China representó el 33,40% del mercado regional en 2025, convirtiéndose en el mayor mercado nacional de la región. El segmento de café listo para beber del país experimentó un descenso en 2024 antes de recuperarse con un crecimiento del 9% a principios de 2026. Los proveedores nacionales han ganado terreno combinando precios más bajos con productos localizados. Dongpeng Daka aumentó su cuota de mercado del 4% a finales de 2023 al 14% en noviembre de 2025. Luckin Coffee lanzó productos embotellados en abril de 2026 a RMB 6-7 por botella de 360 ml y registró más de 1 millón de botellas vendidas en línea el primer día. Su amplia red de tiendas respalda el reconocimiento del producto y su distribución. Se prevé que Japón crezca a una CAGR del 3,48% hasta 2031, impulsado por el acceso a máquinas expendedoras y el lanzamiento de productos premium.
Mercado de Café Listo para Beber de Asia-Pacífico
Se prevé que Australia crezca a la CAGR más alta, del 7,01%, hasta 2031. Su cultura del café de especialidad impulsa la demanda de café envasado premium, incluido el cold brew en formato monodosis. El precio minorista de los productos de cold brew monodosis en los canales de distribución convencionales oscila entre 5 y 7 USD, lo que indica que el café envasado puede mantener una posición premium cuando se alinea con las preferencias de las cafeterías. Indonesia y Vietnam combinan la producción nacional de café con una creciente demanda local de productos envasados.
Tailandia y Malasia cuentan con bases de consumidores significativas, pero con menor profundidad de mercado que China, Japón o Australia. Corea del Sur tiene una audiencia receptiva para el café negro sin azúcar y los productos orientados al bienestar. Filipinas, Singapur, Taiwán y los mercados del Pacífico presentan un consumo per cápita inferior al de Japón o Australia, y su potencial de crecimiento está vinculado a la mejora de la infraestructura de distribución y al aumento de la renta disponible. En todos estos países, el mercado de café listo para beber de Asia-Pacífico debe equilibrar las preferencias de sabor nacionales con los requisitos comunes de precios accesibles y distribución conveniente.
Panorama Competitivo
Concentración del Mercado
Segmento de Supermercados/Hipermercados en el Mercado de Café Listo para Beber en Asia-Pacífico
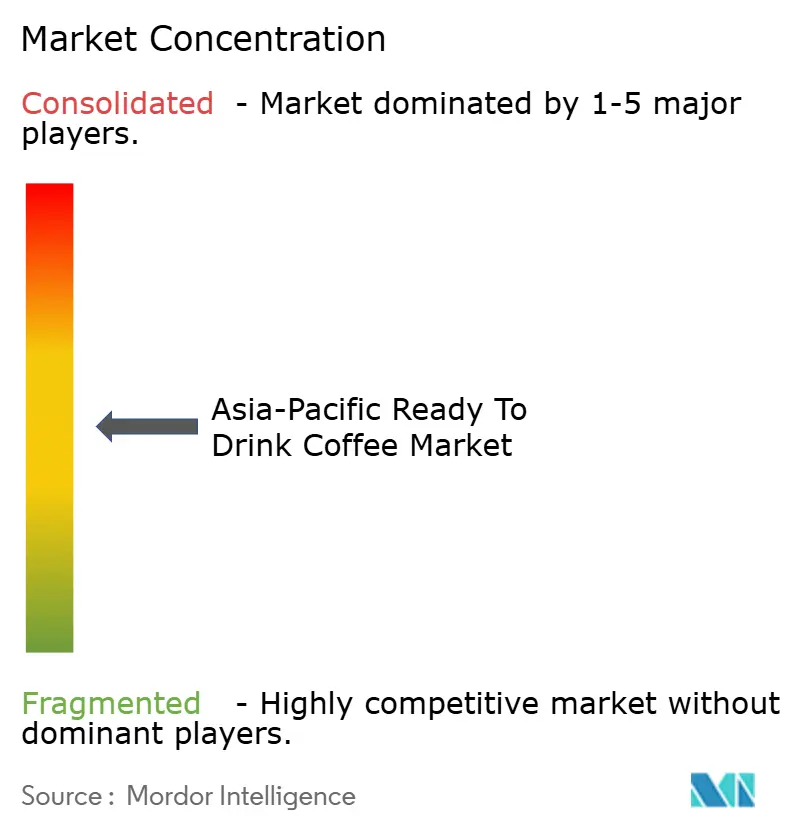
El mercado de café RTD en Asia-Pacífico tiene una concentración moderada. Suntory Holdings y The Coca-Cola Company tienen posiciones establecidas en Japón gracias a la familiaridad con la marca y la distribución. Nestlé tiene una amplia presencia regional a través de Nescafé y su asociación de Alianza Global del Café con Starbucks. El café listo para beber fue identificado como un foco de crecimiento para las principales marcas de café de Nestlé en 2026. Las marcas regionales compiten a través de sabores locales, precios de valor y participación digital con los clientes. Esta combinación permite a las empresas mantener posiciones nacionales sólidas sin controlar la categoría en toda la región.
El mercado es más disputado en el café helado convencional, donde el precio y el acceso a las estanterías siguen siendo factores clave. Los productos funcionales, el abastecimiento certificado y las relaciones digitales con los clientes ofrecen áreas de diferenciación. En septiembre de 2026, Starbucks y Suntory lanzaron una red dedicada de máquinas expendedoras Starbucks en Japón con cuatro productos RTD, incluido Coffee Signatures Black. Esto ofrece a los socios un punto de compra de marca dentro de un entorno de máquinas expendedoras establecido. La tecnología de producción es otra área de competencia en el mercado de café RTD en Asia-Pacífico.
Se han identificado patentes relacionadas con el llenado aséptico a temperatura ambiente para bebidas cold brew tanto de Nestlé como de productores chinos nacionales. El llenado a temperatura ambiente puede reducir la dependencia de los sistemas de cadena de frío, lo que es particularmente útil en los mercados emergentes, y también puede facilitar la distribución de productos en una gama más amplia de canales minoristas y de entrega. Las marcas también necesitan tomar decisiones coordinadas sobre el abastecimiento, el envase y la formulación, ya que cada elección afecta la propuesta minorista final. La trazabilidad de la cadena de suministro está adquiriendo mayor importancia a medida que el Reglamento de la UE sobre Deforestación aumenta los requisitos de documentación. El acuerdo de financiación de ECOM Agroindustrial con la JICA y el ADB respalda una adquisición más estable de pequeños agricultores en varios orígenes de Asia-Pacífico.
Líderes de la Industria de Café Listo para Beber en Asia-Pacífico
-
Kirin Holdings Company, Limited
-
Nestle S.A.
-
Suntory Holdings Limited
-
The Coca-Cola Company
-
UCC Holdings Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Café Listo para Beber de Asia-Pacífico Empresas cubiertas en este informe
- Suntory Holdings Limited
- The Coca-Cola Company
- Kirin Holdings Company, Limited
- Nestlé S.A.
- UCC Holdings Co., Ltd.
- Asahi Group Holdings, Ltd.
- Lotte Chilsung Beverage Co., Ltd.
- DyDo Group Holdings, Inc.
- Bega Group
- Starbucks Corporation
- Tata Consumer Products Limited
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Gujarat Cooperative Milk Marketing Federation Limited
- Nongfu Spring Co., Ltd.
- Luckin Coffee Inc.
- Vinamilk
- Pokka Sapporo Food and Beverage Ltd.
- Japan Sangaria Beverage Co., Ltd.
- Ajinomoto Co., Inc.
Desarrollos recientes de la industria en Mercado de Café Listo para Beber de Asia-Pacífico
- Septiembre de 2026: Starbucks Japón presentó su primera máquina expendedora dedicada con una bebida de café exclusiva, ampliando la distribución de café RTD de la marca más allá de las cafeterías y tiendas minoristas tradicionales. La iniciativa aprovecha la cultura establecida de máquinas expendedoras de Japón para proporcionar acceso conveniente y en movimiento al café Starbucks a través de un canal minorista automatizado diferenciado para bebidas envasadas.
- Julio de 2026: La cadena de café indonesia Kopi Kenangan amplió su cartera RTD con un Latte de Leche de Plátano de inspiración coreana, combinando espresso con sabor a plátano en un formato embotellado cremoso. El lanzamiento ilustra cómo las cadenas de café del Sudeste Asiático están trasladando los sabores de estilo cafetería e inspirados globalmente a bebidas envasadas, utilizando perfiles novedosos para diferenciar las ofertas de café RTD y atraer a los consumidores más jóvenes.
- Abril de 2026: Nestlé y Starbucks lanzaron Starbucks Coffee Craft, un concentrado de café premium elaborado con granos de Arábica, introducido inicialmente en Japón, Corea del Sur y el Reino Unido. Disponible en las variantes Rich Black y Signature Caramel, el concentrado permite a los consumidores preparar café helado personalizado en casa usando agua, lácteos o alternativas de origen vegetal, lo que refleja la expansión más amplia de las experiencias de café frío de estilo cafetería hacia los formatos en el hogar.
Alcance del Informe del Mercado de Café Listo para Beber en Asia-Pacífico
El café listo para beber (RTD) se refiere a bebidas de café preparadas previamente que se envasan y venden en un formato listo para consumir, sin que el consumidor necesite prepararlo ni elaborarlo. El mercado de café listo para beber de Asia-Pacífico está segmentado por tipo de producto, tipo de envase, funcionalidad, canal de distribución y país. Por tipo de producto, el mercado se segmenta en café frío de extracción lenta, café helado y otros cafés RTD. Por tipo de envase, el mercado se segmenta en envases asépticos, botellas de vidrio, latas de metal y botellas de PET. Por funcionalidad, el mercado se segmenta en enriquecido con proteínas, con infusión de energía y otras funcionalidades. Por canal de distribución, el mercado se segmenta en canal fuera del establecimiento y canal en el establecimiento. El canal fuera del establecimiento se subdivide a su vez en tiendas de conveniencia, comercio minorista en línea, tiendas especializadas, supermercados/hipermercados y otros canales fuera del establecimiento. Por país, el mercado se segmenta en Australia, China, India, Indonesia, Japón, Corea del Sur y otros países de Asia-Pacífico. El informe proporciona el tamaño del mercado y las previsiones en valor (USD) y volumen (litros) para todos los segmentos anteriores.
Resumen de la segmentación
Tipo de Bebida No Alcohólica
| Café Cold Brew |
| Café Helado |
| Otro Café Listo para Beber |
Tipo de Envase
| Envases Asépticos |
| Botellas de Vidrio |
| Lata de Metal |
| Botellas PET |
Canal de Distribución
| Fuera del Local | Tiendas de Conveniencia |
| Venta Minorista en Línea | |
| Tiendas Especializadas | |
| Supermercado/Hipermercado | |
| Otros | |
| En el Local |
País
| Australia |
| China |
| India |
| Indonesia |
| Japón |
| Malasia |
| Corea del Sur |
| Tailandia |
| Vietnam |
| Resto de Asia-Pacífico |
| Tipo de Bebida No Alcohólica | Café Cold Brew | |
| Café Helado | ||
| Otro Café Listo para Beber | ||
| Tipo de Envase | Envases Asépticos | |
| Botellas de Vidrio | ||
| Lata de Metal | ||
| Botellas PET | ||
| Canal de Distribución | Fuera del Local | Tiendas de Conveniencia |
| Venta Minorista en Línea | ||
| Tiendas Especializadas | ||
| Supermercado/Hipermercado | ||
| Otros | ||
| En el Local | ||
| País | Australia | |
| China | ||
| India | ||
| Indonesia | ||
| Japón | ||
| Malasia | ||
| Corea del Sur | ||
| Tailandia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
Definición de mercado
- Bebidas Gaseosas No Alcohólicas - Las bebidas gaseosas no alcohólicas se refieren a bebidas no alcohólicas que están carbonatadas y típicamente aromatizadas, que contienen dióxido de carbono disuelto para crear efervescencia. Estas bebidas incluyen comúnmente cola, limón-lima, naranja y varios refrescos con sabor a frutas. Comercializadas en latas, botellas o dispensadores de fuente.
- Jugos - Hemos considerado los jugos envasados que abarcan bebidas no alcohólicas derivadas de frutas, verduras o una combinación de ambas, procesadas y selladas en varios formatos de envase como botellas, cartones o bolsas. Excluyendo los jugos frescos, este segmento de mercado involucra jugos preparados y conservados comercialmente, a menudo con conservantes y sabores añadidos.
- Té Listo para Beber y Café Listo para Beber - El té listo para beber y el café listo para beber son bebidas no alcohólicas preenvasadas que se preparan para el consumo sin dilución adicional. El té listo para beber generalmente incluye varias variedades de té, infundidas con sabores y edulcorantes, y viene en botellas, latas o cartones. De manera similar, el café listo para beber implica formulaciones de café prepreparado, a menudo mezclado con leche, azúcar o aromatizantes, y está convenientemente envasado para el consumo en movimiento.
- Bebidas Energéticas - Las bebidas energéticas son bebidas no alcohólicas formuladas para proporcionar un rápido impulso de energía y estado de alerta. Mientras que las bebidas deportivas son bebidas diseñadas para hidratar y reponer electrolitos, particularmente después del esfuerzo físico, el ejercicio o la actividad intensa
| Palabra clave | Definición |
|---|---|
| Bebidas Gaseosas No Alcohólicas | Las bebidas gaseosas no alcohólicas son una combinación de agua carbonatada y aromatizantes, endulzadas con azúcar o edulcorantes sin azúcar. |
| Cola Estándar | La Cola Estándar se define como el sabor original del refresco de cola. |
| Cola Dietética | Un refresco a base de cola que no contiene azúcar o contiene cantidades bajas de azúcar |
| Carbonatos con Sabor a Frutas | Una bebida carbonatada preparada a partir de jugo de fruta/sabor a fruta con agua carbonatada y que contiene azúcar, dextrosa, azúcar invertido o glucosa líquida, ya sea individualmente o en combinación. Puede contener aceite de cáscara y esencias de frutas. |
| Jugo | El jugo es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| Jugo 100% | Jugo de fruta/verdura elaborado a partir de fruta en forma de su jugo sin agua añadida para completar el volumen. No está permitido añadir azúcares, edulcorantes, conservantes, aromatizantes o colorantes al jugo de fruta. |
| Bebidas de Jugo (hasta el 24% de Jugo) | Bebidas de jugo de fruta/verdura con hasta el 24% de extracto de fruta/verdura. |
| Néctares (25-99% de Jugo) | Jugos que pueden tener entre el 25 y el 99% de fruta, con los límites legales mínimos definidos según el tipo de fruta |
| Concentrados de Jugo | Los Concentrados de Jugo son aquellas formas de jugos cuando se elimina la mayor parte de este líquido, resultando en un producto espeso y similar al jarabe conocido como concentrado de jugo. |
| Café Listo para Beber | Bebidas de café envasadas que se venden en forma preparada y están listas para el consumo en el momento de la compra. |
| Café Helado | Un café helado es una versión fría del café, generalmente una combinación de espresso caliente y leche con hielo añadido. |
| Café Cold Brew | El cold brew, también llamado extracción con agua fría o prensado en frío, se elabora remojando café molido en agua a temperatura ambiente durante varias horas. |
| Té Listo para Beber | El té listo para beber es un producto de té envasado listo para el consumo inmediato sin necesidad de preparación |
| Té Helado | El té helado es una bebida elaborada a partir de té sin leche pero con azúcar y a veces aromatizantes de frutas, bebida fría. |
| Té Verde | El té verde es una bebida de té que promueve la alerta mental, alivia los síntomas digestivos y promueve la pérdida de peso. |
| Té de Hierbas | Las bebidas de té de hierbas se elaboran a partir de la infusión o decocción de hierbas, especias u otro material vegetal en agua caliente. |
| Bebida Energética | Un tipo de bebida que contiene compuestos estimulantes, generalmente cafeína, que se comercializa como proveedora de estimulación mental y física. Pueden o no estar carbonatadas y también pueden contener azúcar, otros edulcorantes o extractos herbales, entre numerosos posibles ingredientes. |
| Bebidas Energéticas Sin Azúcar o Bajas en Calorías | Las Bebidas Energéticas Sin Azúcar o Bajas en Calorías son bebidas energéticas sin azúcar, endulzadas artificialmente, con pocas o ninguna caloría. |
| Bebida Energética Tradicional | Las Bebidas Energéticas Tradicionales son refrescos funcionales que contienen ingredientes diseñados para aumentar la energía del consumidor. |
| Bebidas Energéticas Naturales/Orgánicas | Las bebidas energéticas naturales/orgánicas son bebidas energéticas libres de edulcorantes artificiales y colorantes sintéticos. En cambio, contienen ingredientes de origen natural como té verde, yerba mate y extractos botánicos. |
| Shots Energéticos | Una bebida energética pequeña pero altamente concentrada que contiene grandes cantidades de cafeína y/u otros estimulantes. La cantidad es comparativamente menor en comparación con las bebidas energéticas. |
| Bebida Deportiva | Las bebidas deportivas son bebidas diseñadas específicamente para el suministro rápido de líquidos, carbohidratos y electrolitos antes, durante o después del ejercicio. |
| Isotónica | Las bebidas isotónicas contienen concentraciones similares de sal y azúcar que el cuerpo humano, y están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio pero con un aumento de carbohidratos. |
| Hipertónica | Las bebidas hipertónicas tienen una mayor concentración de sal y azúcar que el cuerpo humano. Es mejor beberlas después del ejercicio, ya que es importante reponer los niveles de glucógeno rápidamente después del ejercicio. |
| Hipotónica | Las bebidas hipotónicas están diseñadas para reponer rápidamente los líquidos perdidos durante el ejercicio. Tienen un contenido de carbohidratos muy bajo y una concentración de sal y azúcar menor que la del cuerpo humano. |
| Agua Enriquecida con Electrolitos | El agua con electrolitos es agua infundida con minerales con carga eléctrica, como sodio, potasio, calcio y magnesio. |
| Bebidas Deportivas a Base de Proteínas | Las bebidas deportivas a base de proteínas son aquellas bebidas deportivas que tienen proteína añadida que mejorará el rendimiento y reducirá la degradación de proteínas musculares. |
| En el Local | El canal en el local se refiere a los lugares que venden bebidas para consumo inmediato en el establecimiento, como bares, restaurantes y pubs |
| Fuera del Local | Fuera del local generalmente significa lugares como licorerías, supermercados y otros lugares donde no se consume la bebida de inmediato. |
| Tienda de Conveniencia | Un negocio minorista que proporciona al público una ubicación conveniente para comprar rápidamente una amplia variedad de productos y servicios de consumo, generalmente alimentos y gasolina. |
| Tienda Especializada | Una tienda especializada es un comercio que ofrece una amplia variedad de marcas, estilos o modelos dentro de una categoría de bienes relativamente estrecha |
| Venta Minorista en Línea | La venta minorista en línea es un tipo de comercio electrónico mediante el cual una empresa vende bienes o servicios directamente a los consumidores desde un sitio web. |
| Envase Aséptico | El envase aséptico se refiere al llenado de un producto frío y comercialmente estéril en condiciones estériles en un recipiente y cierre preesterilizados en condiciones estériles para formar un sello que excluya eficazmente los microorganismos. Estos incluyen envases tetra, cartones, bolsas, etc. |
| Botella PET | Una botella PET significa una botella fabricada de tereftalato de polietileno. |
| Latas de Metal | Recipientes metálicos fabricados de aluminio o acero estañado o galvanizado, que se utilizan comúnmente para envasar alimentos, bebidas u otros productos. |
| Vasos Desechables | Un vaso desechable significa un vaso u otro recipiente diseñado para uso único para servir bebidas, como agua, bebidas frías, bebidas calientes y bebidas alcohólicas. |
| Generación Z | Una forma de referirse al grupo de personas que nacieron a finales de la década de 1990 y principios de la de 2000. |
| Millennial | Cualquier persona nacida entre 1981 y 1996 (de 23 a 38 años en 2019) se considera un Millennial |
| Taurina | La taurina es un aminoácido que apoya la salud inmunológica y la función del sistema nervioso. |
| Bares y Pubs | Es un establecimiento de bebidas con licencia para servir bebidas alcohólicas para su consumo en el local. |
| Cafetería | Es un establecimiento de servicios de alimentos que sirve refrigerios (principalmente café) y comidas ligeras. |
| En movimiento | Significa hacer/tratar mientras se está ocupado con algo y sin desviar los planes para acomodar. |
| Penetración de Internet | La Tasa de Penetración de Internet corresponde al porcentaje de la población total de un país o región determinado que utiliza Internet. |
| Máquina Expendedora | Una máquina que dispensa artículos pequeños como alimentos, bebidas o cigarrillos cuando se inserta una moneda o ficha |
| Tienda de Descuento | Una tienda de descuento ofrece un formato minorista en el que los productos se venden a precios que son en principio más bajos que un "precio minorista completo" real o supuesto. Las tiendas de descuento se basan en compras al por mayor y distribución eficiente para mantener bajos los costos. |
| Etiqueta Limpia | Las bebidas de etiqueta limpia en el mercado de bebidas son aquellas elaboradas con pocos ingredientes de origen natural y que no están o solo están ligeramente procesadas. |
| Cafeína | Un compuesto alcaloide que es un estimulante del sistema nervioso central. Se utiliza principalmente de forma recreativa, como potenciador cognitivo leve para aumentar el estado de alerta y el rendimiento atencional. |
| Deporte Extremo | Los deportes de acción, deportes de aventura o deportes extremos son actividades percibidas como que implican un alto grado de riesgo. |
| Entrenamiento en Intervalos de Alta Intensidad | Incorpora varias rondas que alternan entre varios minutos de movimientos de alta intensidad para aumentar significativamente la frecuencia cardíaca al menos al 80% de la frecuencia cardíaca máxima, seguidos de períodos cortos de movimientos de menor intensidad. |
| Vida Útil | El período de tiempo durante el cual un artículo permanece utilizable, apto para el consumo o vendible. |
| Refresco de Crema | El refresco de crema es un refresco dulce. Generalmente aromatizado con vainilla y basado en el sabor de un flotador de helado |
| Cerveza de Raíz | La cerveza de raíz es un refresco dulce norteamericano elaborado tradicionalmente con la corteza de la raíz del árbol de sasafrás Sassafras albidum o la vid de Smilax ornata como sabor principal. La cerveza de raíz es típicamente, aunque no exclusivamente, no alcohólica, sin cafeína, dulce y carbonatada. |
| Refresco de Vainilla | Un refresco carbonatado aromatizado con vainilla. |
| Sin Lácteos | Un producto que no contiene ningún tipo de leche ni productos lácteos de vacas, ovejas o cabras. |
| Bebidas Energéticas Sin Cafeína | Las bebidas energéticas sin cafeína se basan en otros ingredientes para aumentar la energía. Las opciones populares incluyen aminoácidos, vitaminas del complejo B y electrolitos. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR VARIABLES CLAVE: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años de pronóstico son en términos nominales. La inflación no forma parte de los precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, variables y evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes sindicados, asignaciones de consultoría personalizada, bases de datos y plataformas de suscripción




