
Tamanho e Participação do Mercado de Café Pronto para Beber (RTD) no Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 6.44 Milhões de dólares |
| Tamanho do Mercado (2026) | 7.11 Milhões de dólares |
| Tamanho do Mercado (2031) | 11.54 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.18 % |
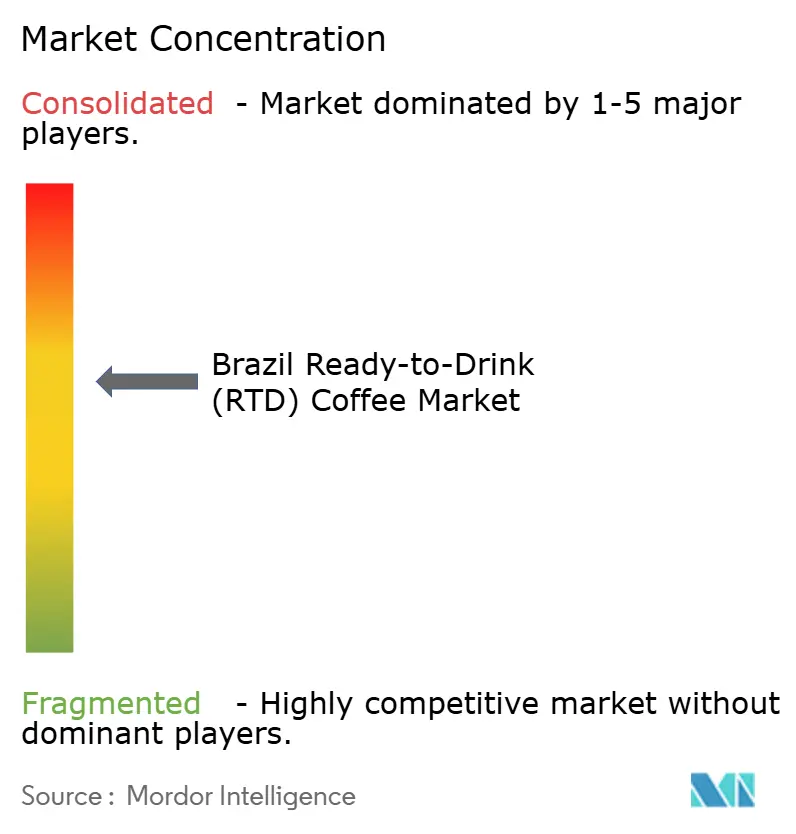
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Café Pronto para Beber (RTD) no Brasil por Mordor Intelligence
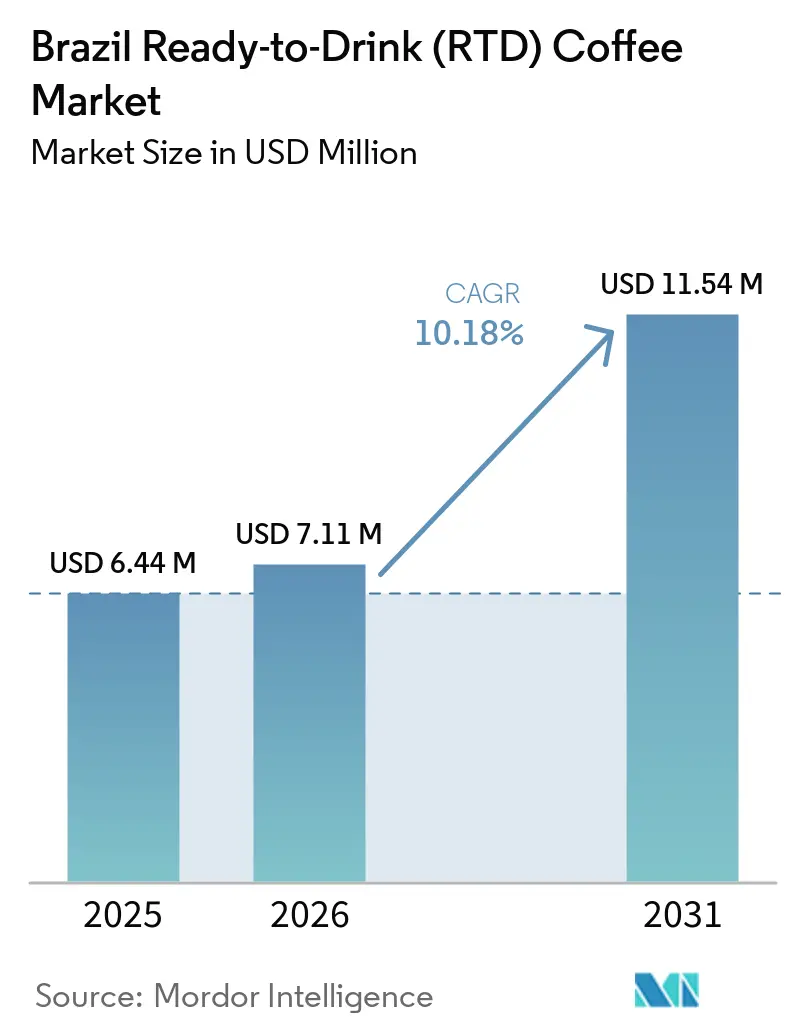
O tamanho do mercado brasileiro de café pronto para beber em 2026 é estimado em 7,11 milhões de USD, crescendo a partir do valor de 2025 de 6,44 milhões de USD, com projeções para 2031 indicando 11,54 milhões de USD, crescendo a um CAGR de 10,18% entre 2026 e 2031. Esse crescimento é impulsionado por diversos fatores-chave, incluindo a crescente mobilidade das populações urbanas, a introdução de sabores premium inovadores e os investimentos de capital sustentados por parte das principais empresas de bebidas. Essas tendências estão remodelando as preferências dos consumidores, com um número cada vez maior de indivíduos optando por café gelado em dose única como alternativa conveniente aos refrigerantes carbonatados tradicionais. A confiança corporativa no mercado é evidente, com compromissos de investimento superiores a 9,2 bilhões de BRL (Real Brasileiro) desde 2024. Além disso, melhorias na infraestrutura de cadeia de frio e a expansão das plataformas de comércio digital estão reduzindo os desafios de distribuição e ampliando a acessibilidade dos produtos. Reformulações voltadas à saúde, a adoção de soluções de embalagem sustentáveis e a incorporação de ingredientes funcionais também estão influenciando a dinâmica competitiva do mercado. Para garantir a fidelidade dos consumidores, as marcas estão focadas em alcançar um equilíbrio entre indulgência, posicionamento de produto natural e manutenção da competitividade de preços. O mercado permanece moderadamente consolidado, com os dois principais fornecedores detendo uma participação combinada de 60% do mercado, deixando oportunidades significativas para players regionais e inovadores de nicho estabelecerem e expandirem sua presença.
Principais Conclusões do Relatório
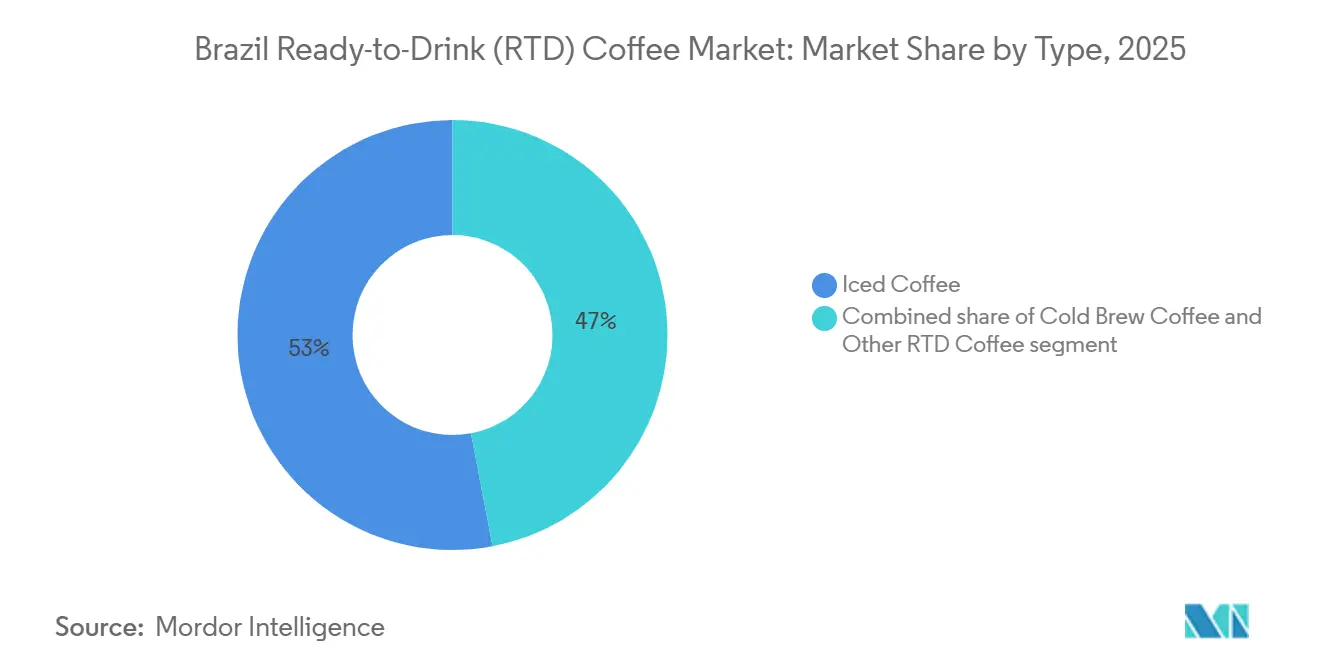
- Por tipo, o café gelado liderou com 52,98% de participação em 2025, enquanto o cold brew está posicionado para superar o mercado de café pronto para beber do Brasil a um CAGR de 11,37% até 2031.
- Por embalagem, as garrafas PET detinham 34,84% da participação do mercado de café pronto para beber do Brasil em 2025, e as latas metálicas devem registrar o crescimento mais rápido, a um CAGR de 11,42% até 2031.
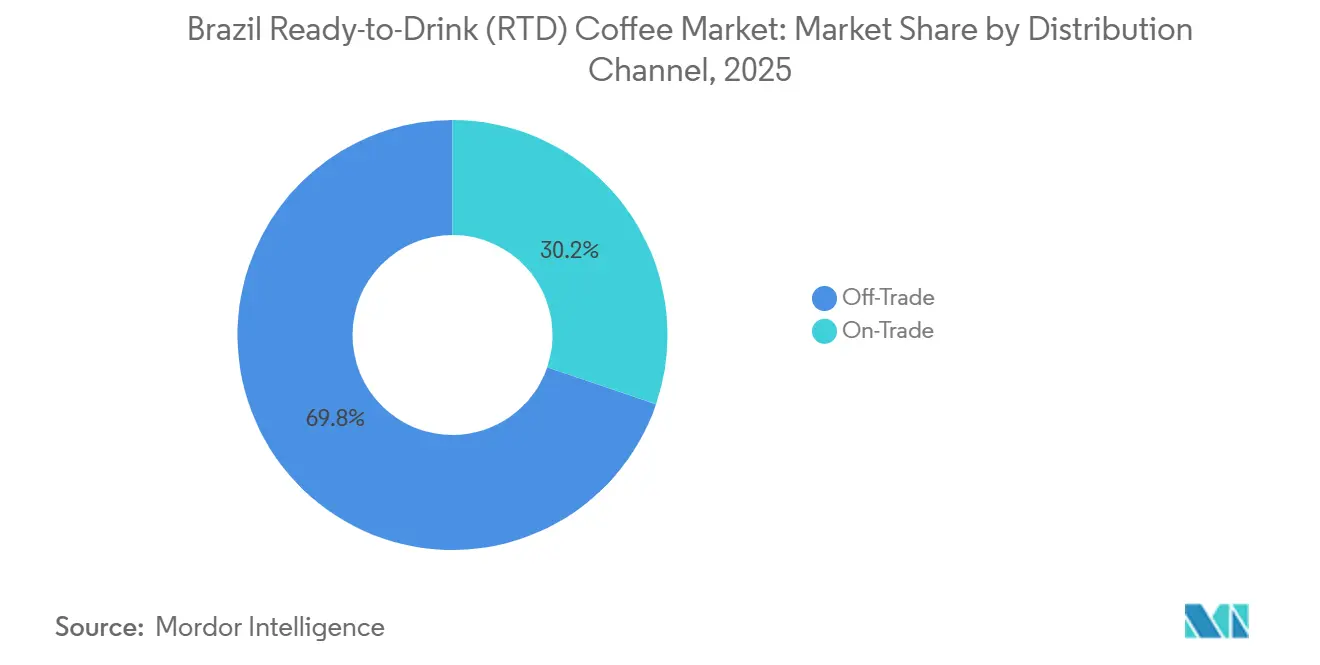
- Por canal de distribuição, o canal off-trade dominou com 69,78% de participação em 2025 e deve crescer a um CAGR de 10,87%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Café Pronto para Beber (RTD) no Brasil
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do estilo de vida em movimento e demanda por formatos de cafeína convenientes | +2.8% | Nacional, com concentração nas áreas metropolitanas de São Paulo, Rio de Janeiro e Belo Horizonte | Curto prazo (≤ 2 anos) |
| Crescente popularidade do cold brew e do café gelado por seu perfil mais suave e menos ácido | +2.1% | Nacional, com adoção antecipada em centros urbanos e cafeterias especializadas | Médio prazo (2-4 anos) |
| Migração das bebidas carbonatadas para bebidas com maior propósito, como o café RTD | +1.9% | Nacional, impulsionada por millennials e Geração Z conscientes da saúde nos mercados urbanos | Médio prazo (2-4 anos) |
| Expansão de variantes com sabores e opções indulgentes atraindo consumidores mais jovens | +1.6% | Nacional, com posicionamento premium em São Paulo, Rio de Janeiro e Brasília | Curto prazo (≤ 2 anos) |
| Crescente interesse em formulações com baixo teor de açúcar/sem açúcar em resposta à consciência sobre saúde | +1.4% | Nacional, acelerado pelas regulamentações de rotulagem frontal da ANVISA | Médio prazo (2-4 anos) |
| Diversificação de produtos em cafés RTD estilo energético, competindo com bebidas energéticas | +1.2% | Nacional, com foco nos segmentos de fitness e profissionais nas principais cidades | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do estilo de vida em movimento e demanda por formatos de cafeína convenientes
A urbanização e o aumento dos tempos de deslocamento nas áreas metropolitanas brasileiras estão influenciando significativamente os hábitos de consumo de café, levando a uma migração das tradicionais experiências em cafeterias para formatos mais convenientes do tipo pegar e ir, que atendem às agendas diárias fragmentadas. A Nestlé, reconhecendo essa tendência, tem enfatizado estrategicamente produtos de café pronto para beber (RTD) em dose individual e máquinas de venda automática fora do lar para atender às necessidades de consumidores mais jovens com menos de 24 anos. Esse grupo demográfico valoriza a conveniência e a rapidez em detrimento dos rituais tradicionais de preparo, tornando-os um público-alvo fundamental para tais ofertas. A Nestlé projeta um impressionante crescimento anual de 15% para seu portfólio de café RTD, superando em muito a taxa de crescimento do mercado de café brasileiro mais amplo, de 5 a 6%, o que ressalta a crescente preferência do consumidor por formatos orientados à conveniência em detrimento das categorias tradicionais. Corroborando essa tendência, a Oxxo, rede de lojas de conveniência, expandiu sua presença para 564 lojas no Brasil, adicionando 184 novas unidades no último ano, e introduziu sua marca de café Andatti em novembro de 2024. Esse movimento ilustra como as redes de lojas de conveniência estão posicionando o café RTD tanto como um gerador de fluxo de clientes quanto como um contribuidor para margens de lucro mais elevadas, complementando as tradicionais ofertas de lanches e bebidas. Além disso, a disponibilidade do Starbucks Frappuccino nas redes de farmácias Drogal a um preço de BRL 14,99 por unidade de 280 ml destaca o potencial do café RTD para atingir preços premium mesmo em ambientes de varejo não tradicionais, desde que a conveniência e o capital de marca estejam efetivamente alinhados.
Crescente popularidade do cold brew e do café gelado por seu perfil mais suave e menos ácido
O processo de infusão de 20 horas do cold brew produz um concentrado de café com 67% menos acidez em comparação ao café preparado a quente. Essa menor acidez o torna particularmente atraente para consumidores que experimentam desconforto gastrointestinal com bebidas tradicionais à base de espresso ou para aqueles que preferem um perfil de sabor mais suave e delicado. Esse perfil de sabor é bem adequado para personalização com leite, adoçantes e adições de sabor, pois evita o amargor frequentemente associado ao café preparado a quente. A Dark Angel Cold Brew introduziu o primeiro cold brew orgânico de abrangência nacional do Brasil em formato de 200 ml, originado de Florianópolis. O produto é posicionado como uma alternativa premium e voltada para a saúde às opções de café gelado do mercado de massa. Em São Paulo, as vendas de café gelado representaram 12% do total das vendas em cafeterias, sendo o maior grupo demográfico comprador aquele composto por consumidores com menos de 30 anos. Essa tendência sugere que os formatos de café frio estão se tornando cada vez mais uma preferência geracional em vez de uma novidade sazonal. Em 2024, grandes marcas como McDonald's, Havanna, Momo e Bendito lançaram produtos de café frio com preços entre BRL 14,90 e BRL 26,00. Esses produtos tinham como alvo os chamados órfãos do Starbucks,
expressão que se refere a consumidores que buscam experiências de café frio premium após o fechamento de lojas da Starbucks no Brasil. Esse desenvolvimento ressalta a crescente demanda por luxo acessível no mercado de café pronto para beber (RTD).
Migração das bebidas carbonatadas para bebidas com "maior propósito", como o café RTD
Um estudo de consumidores realizado pelo Kerry Group em agosto de 2024, envolvendo 225 participantes brasileiros, destacou mudanças significativas nas preferências de consumo de bebidas. O estudo constatou que 49% dos entrevistados pretendem reduzir o consumo de refrigerantes, enquanto 54% expressaram disposição para aumentar o consumo de bebidas caso as formulações incluíssem ingredientes mais naturais e menor teor de açúcar. Adicionalmente, 49% dos pesquisados buscam ativamente bebidas com benefícios funcionais ou nutricionais. Esses resultados ressaltam a crescente demanda pelo café Pronto para Beber (RTD), que pode atender a essas preferências incorporando ingredientes como proteína, adaptógenos (substâncias naturais que se acredita ajudar o organismo a se adaptar ao estresse) e nootrópicos (compostos que podem melhorar a função cognitiva). No Brasil, o mercado de bebidas funcionais e cafés especiais está experimentando um crescimento robusto, com uma Taxa de Crescimento Anual Composta (CAGR) projetada de 2023 a 2034, refletindo uma mudança estrutural nos gastos dos consumidores em direção a produtos percebidos como ofertantes de benefícios à saúde. O guaraná, sabor sinônimo das bebidas não alcoólicas brasileiras, está sendo cada vez mais integrado às formulações de café RTD para oferecer uma combinação de sinergia de cafeína e familiaridade cultural. Globalmente, o mercado de guaraná deve crescer a uma CAGR de 9,6%, com a América do Sul contribuindo com aproximadamente 46% da demanda total. Entre as diversas formas, os extratos líquidos de guaraná são particularmente preferidos para aplicações em bebidas prontas para beber (RTD).
Expansão de variantes com sabores e opções indulgentes atraindo consumidores mais jovens
Em abril de 2025, a Nestlé S.A. planeja lançar o café Nescafé Pronto para Beber (RTD) nas variantes latte, cappuccino e mocha, com sabores de chocolate e caramelo. Essa iniciativa visa atender aos consumidores mais jovens que preferem experiências de café indulgentes, semelhantes a sobremesas, que combinam as características de uma bebida e de um deleite. Millennials e Geração Z, que constituem 60-70% dos consumidores de café especial no Brasil, estão dispostos a pagar preços premium que variam de BRL 10 a BRL 45 por unidade em ambientes de café para perfis de sabor distintos, apresentações visualmente atraentes e uma sensação de autenticidade. As cafeterias de terceira onda no Brasil estão crescendo a uma taxa anual de 15-20%, fomentando uma tendência que apoia preços premium e incentiva a experimentação de sabores em produtos RTD disponíveis nos canais de varejo. A Café Caramello, empresa brasileira fundada em 2012, produz creme de café em mais de 30 sabores. Esses produtos são oferecidos quentes ou frios, são isentos de lactose, glúten e conservantes, e contêm 27 calorias por colher de sopa. A empresa opera mais de 200 unidades e possui instalações de fabricação no Brasil, nos Estados Unidos e em Portugal, com planos de estabelecer fábricas adicionais na França, em Dubai e na Itália até o final de 2025. Essa expansão global ressalta como a inovação em sabores de café brasileiro pode alcançar sucesso internacional ao atender restrições alimentares e preferências voltadas à contagem de calorias sem comprometer o sabor. Além disso, a diversidade de sabores incentiva o teste por parte dos consumidores, pois indivíduos que podem não preferir cold brew puro tendem a experimentar opções de caramelo macchiato ou mocha. Isso amplia o mercado para incluir não apenas os entusiastas tradicionais de café, mas também consumidores de refrigerantes e aqueles que buscam bebidas semelhantes a sobremesas.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações dos consumidores com a alta ingestão de cafeína e aditivos artificiais em algumas formulações | -0.9% | Nacional, com maior conscientização nos grupos demográficos urbanos preocupados com a saúde | Médio prazo (2-4 anos) |
| Alto teor de açúcar em muitos cafés RTD em conflito com as tendências de saúde e bem-estar | -1.3% | Nacional, acelerado pela rotulagem frontal da ANVISA e campanhas de saúde pública | Curto prazo (≤ 2 anos) |
| Dependência da cadeia fria levando a maiores custos de logística e merchandising | -1.1% | Nacional, com desafios agudos nas regiões Norte e Nordeste devido a lacunas de infraestrutura | Longo prazo (≥ 4 anos) |
| Complexidade regulatória em torno de laticínios, café e alegações funcionais nos rótulos | -0.7% | Nacional, regida pela RDC 429/2020 e IN 75/2020 da ANVISA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações dos consumidores com a alta ingestão de cafeína e aditivos artificiais em algumas formulações
O teor de cafeína no café pronto para beber (RTD) varia significativamente, de 80 miligramas em uma porção de 240 ml de café gelado padrão a mais de 200 miligramas em concentrados de cold brew voltados para energia. Essa variação representa um risco de consumo excessivo, especialmente para consumidores que podem subestimar sua ingestão de cafeína ou que combinam café RTD com outras bebidas cafeinadas ao longo do dia. Segundo um estudo do Kerry Group realizado em agosto de 2024, 49% dos consumidores brasileiros buscam ativamente bebidas com benefícios funcionais ou nutricionais. No entanto, essa crescente conscientização sobre saúde também leva os consumidores a examinar minuciosamente as listas de ingredientes em busca de aditivos artificiais, conservantes e aromatizantes sintéticos. Essa tendência pressiona os fabricantes a adotarem formulações com rótulo limpo, o que pode aumentar os custos de produção e limitar as opções para prolongar a vida útil do produto. Além disso, a proposta de rótulo de advertência da Agência Nacional de Vigilância Sanitária (ANVISA) para adoçantes não açucarados destaca as preocupações regulatórias relativas a aditivos artificiais. Tal rotulagem poderia reduzir a disposição dos consumidores de comprar produtos de café RTD adoçados com aspartame, sucralose ou acesulfame de potássio (acesulfame-K). Como resultado, as marcas podem precisar investir em adoçantes naturais mais caros, como estévia ou fruto-do-monge, para evitar a percepção negativa associada a esses rótulos.
Alto teor de açúcar em muitos cafés RTD em conflito com as tendências de saúde e bem-estar
Os produtos de café pronto para beber (RTD) do mercado de massa tipicamente contêm de 20 a 30 gramas de açúcar adicionado por porção de 300 ml para mascarar o amargor e proporcionar uma doçura semelhante à de sobremesas. Esse teor de açúcar supera o limite estabelecido pela Agência Nacional de Vigilância Sanitária (ANVISA) de 7,5 gramas por 100 ml, exigindo rótulos de advertência frontal que indicam "alto em açúcar" aos consumidores. Uma pesquisa realizada pelo Kerry Group em agosto de 2024 constatou que 54% dos consumidores brasileiros aumentariam o consumo de bebidas se os produtos contivessem menos açúcar e mais ingredientes naturais. Isso evidencia que as formulações de café RTD com alto teor de açúcar não estão alinhadas com as preferências dos consumidores e podem arriscar perder participação de mercado à medida que as alternativas com baixo teor de açúcar se tornam mais prevalentes. Embora o consumo de café reduza a ingestão de bebidas adoçadas com açúcar em 47 a 57 mililitros por dia entre os adultos brasileiros, esse efeito de substituição é anulado se o café RTD contiver níveis de açúcar semelhantes aos das bebidas não alcoólicas que substitui, comprometendo seu posicionamento como uma alternativa mais saudável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Cold Brew Conquista o Posicionamento Premium
Espera-se que o cold brew cresça a um CAGR de 11,37% de 2026 a 2031, superando o crescimento do café gelado e de outros segmentos de café pronto para beber (RTD). Esse crescimento é impulsionado pelo seu perfil mais suave e menos ácido, que ressoa com os consumidores que buscam experiências de café premium sem o amargor tipicamente associado às bebidas tradicionais à base de espresso. Em 2025, o café gelado detinha 52,98% da participação de mercado, sustentado por ofertas de mercado de massa de empresas como Nestlé S.A., Coca-Cola e PepsiCo Inc. Esses produtos enfatizam a acessibilidade de preço e a ampla distribuição em vez de métodos de produção artesanal.
A Dark Angel Cold Brew lançou o primeiro cold brew orgânico disponível nacionalmente no Brasil em formato de 200ml, utilizando um processo de infusão de 20 horas. Com preço de BRL 14,90, o produto é direcionado a consumidores preocupados com a saúde dispostos a pagar um prêmio de 30-40% em relação ao café gelado padrão. Da mesma forma, o cold brew de 269ml da Café Constantino, também com preço de BRL 14,90, destaca o uso de grãos 100% Arábica. Isso reflete uma tendência crescente em que a transparência de origem e a qualidade estão se tornando fatores essenciais de diferenciação dentro do segmento de cold brew.


Por Tipo de Embalagem: Latas de Metal Ganham Impulso
As latas de metal devem crescer a uma taxa de crescimento anual composta (CAGR) de 11,42% de 2026 a 2031, representando a taxa de crescimento mais rápida entre todos os segmentos de tipo de embalagem. Esse crescimento é impulsionado por suas credenciais de sustentabilidade, portabilidade e compatibilidade com a estética das bebidas energéticas, que atraem consumidores mais jovens. As garrafas PET (Politereftalato de Etileno) detinham uma participação de mercado de 34,84% em 2025, sustentadas por custos unitários mais baixos, transparência que realça a cor do produto e uma extensa infraestrutura de reciclagem. Por exemplo, a taxa de reciclagem de PET pós-consumo (PET-PCR) do Brasil é de 56,4%, uma das mais altas do mundo. A CANPACK firmou parceria com a São Geraldo para fornecer latas de alumínio de 350 ml para café pronto para beber (RTD), indicando que os fornecedores de embalagens estão investindo em capacidade dedicada para atender à crescente demanda por latas de metal. As latas de alumínio oferecem 100% de reciclabilidade, resfriamento rápido e conveniência para consumo em movimento. No entanto, os custos de insumos aumentaram de 18 a 30% no período de 24 meses encerrado em 2024, comprimindo as margens e levando as marcas a avaliar se a precificação premium pode compensar os maiores custos de embalagem.
As garrafas de vidro ocupam um nicho premium, frequentemente associadas à qualidade artesanal e à apresentação no estilo de cafeterias. No entanto, seu peso, fragilidade e maiores custos logísticos limitam sua adoção a canais de varejo especializados e vendas diretas ao consumidor. As embalagens assépticas, como as caixinhas Tetra Pak, sachês e outros formatos laminados, permitem o café pronto para beber (RTD) estável em temperatura ambiente, eliminando a necessidade de logística de cadeia fria. Apesar dessa vantagem, a percepção do consumidor frequentemente associa o café RTD em temperatura ambiente a um sabor inferior, criando um trade-off entre eficiência de custos e posicionamento de marca.
Por Canal de Distribuição: O Comércio Eletrônico Acelera a Dominância do Off-Trade
Os canais off-trade representaram 69,78% da participação de mercado em 2025 e devem crescer a um CAGR de 10,87% de 2026 a 2031. Esse crescimento é atribuído a fatores como a crescente penetração do comércio eletrônico, a expansão das lojas de conveniência e as atividades promocionais em supermercados que aumentam a visibilidade e o teste do café pronto para beber (RTD). No Brasil, o comércio eletrônico de café deve crescer de 136,5 milhões de USD em 2025 para 337,9 milhões de USD até 2029, a um CAGR de 25,4%. No entanto, o comércio eletrônico atualmente representa apenas 0,6% do total do varejo de café, indicando um espaço significativo para crescimento no canal online.
O Mercado Livre gerou 830 milhões de USD em valor bruto de mercadoria (GMV) de alimentos em 2024, tornando-se a principal plataforma de comércio eletrônico do Brasil para alimentos embalados e bebidas. Isso posiciona a plataforma como um canal-chave de descoberta para marcas de café RTD que buscam contornar os intermediários tradicionais do varejo. Além disso, o marketplace business-to-business (B2B) BEES da Ambev S.A. e o serviço direto ao consumidor Zé Delivery estão expandindo suas ofertas de produtos de terceiros, incluindo bebidas RTD não alcoólicas. Essas plataformas utilizam a infraestrutura logística e os relacionamentos com clientes da Ambev S.A. para fortalecer o ecossistema de bebidas, possibilitando a distribuição de café RTD para bares, restaurantes e pequenos varejistas.
Análise Geográfica
O mercado de café pronto para beber no Brasil está concentrado principalmente na região Sudeste, que inclui São Paulo, Rio de Janeiro, Minas Gerais e Espírito Santo. Essa região responde por 60% da população nacional, possui renda per capita acima da média nacional e conta com uma forte cultura cafeeira profundamente enraizada nas rotinas diárias. A Nestlé S.A. comprometeu-se com um investimento de BRL 1 bilhão até 2026, com foco em café RTD de dose única e máquinas de venda automática fora do lar em áreas metropolitanas. Essa iniciativa tem como alvo consumidores com menos de 24 anos que priorizam a conveniência e estão abertos a explorar novos formatos de café. Em São Paulo, os cafés relatam que o café gelado contribui com 12% do total de vendas, sendo os consumidores com menos de 30 anos o maior grupo de compras. Isso reforça a região Sudeste como o centro de adoção do café frio, uma tendência que deve persistir até 2031.
A região Nordeste, que inclui Bahia, Pernambuco, Ceará e Maranhão, representa uma oportunidade crescente devido ao aumento da renda disponível, à crescente urbanização e a uma demografia jovem que se alinha ao público-alvo do café RTD. No entanto, a falta de infraestrutura de cadeia de frio nessa região resulta em custos logísticos mais elevados e riscos de deterioração. Esses desafios tornam os formatos de café RTD estáveis em temperatura ambiente, que utilizam processamento em temperatura ultra-alta (UHT) e embalagem asséptica, mais favoráveis em comparação com garrafas de politereftalato de etileno (PET) refrigeradas e latas metálicas.
As regiões Norte e Centro-Oeste permanecem mercados menos desenvolvidos devido à baixa densidade populacional, à menor renda per capita e à infraestrutura limitada de cadeia de frio. Apesar desses desafios, essas regiões apresentam potencial de crescimento de longo prazo à medida que a urbanização se acelera e os formatos de varejo moderno se expandem. A infraestrutura de transporte e logística do Brasil requer investimentos equivalentes a 2,26% do produto interno bruto (PIB) para atender à demanda. No entanto, os gastos atuais correspondem a apenas 0,39% do PIB, resultando em uma defasagem de 1,87 ponto percentual. Essa lacuna afeta desproporcionalmente as regiões do interior e confere uma vantagem competitiva ao café RTD estável em temperatura ambiente, que pode contornar as limitações da cadeia de frio.
Cenário Competitivo
O mercado brasileiro de café pronto para beber apresenta consolidação moderada, com investimentos significativos por parte das principais empresas. O investimento de BRL 1 bilhão da Nestlé S.A. até 2026, o compromisso de BRL 7 bilhões da Coca-Cola até 2025 e os gastos de BRL 1,2 bilhão da PepsiCo Inc. em 2023 destacam os esforços dos grandes players para estabelecer linhas de produção dedicadas de café RTD, expandir redes de distribuição e implementar campanhas de marketing. Essas iniciativas criam desafios para que concorrentes menores entrem no mercado.
A aquisição pela JDE Peet's N.V. do negócio de café e chá da Maratá em janeiro de 2024 reflete uma estratégia de consolidação em que empresas globais de café adquirem marcas locais com redes de distribuição estabelecidas. Essa abordagem acelera a entrada no mercado e reduz o tempo e o custo necessários para construir o valor da marca de forma orgânica. Por outro lado, o fechamento de mais de 30 lojas pela Starbucks Corporation no Brasil e a saída de seis cidades entre 2024 e 2025 demonstram que o valor da marca por si só não pode superar ineficiências operacionais ou altos custos de aluguel no varejo. No entanto, a Starbucks Corporation continua a sustentar receitas por meio da distribuição de produtos RTD através das redes de farmácias Drogal e supermercados, mesmo com a redução de sua presença física em lojas.
Existem oportunidades em formulações funcionais de café RTD que incluem proteína, adaptógenos, nootrópicos e prebióticos, atendendo à demanda dos consumidores por disposição matinal e produtividade à tarde. Além disso, os segmentos de café RTD com baixo teor de açúcar e orgânico estão alinhados com as regulamentações de rotulagem frontal da Agência Nacional de Vigilância Sanitária (ANVISA) e com a crescente conscientização dos consumidores sobre saúde. O marketplace business-to-business (B2B) BEES da Ambev S.A. e o serviço direto ao consumidor Zé Delivery fornecem canais de distribuição digital que reduzem as barreiras de entrada para marcas emergentes de café RTD. Essas plataformas permitem que marcas menores alcancem bares, restaurantes e pequenos varejistas sem depender de relacionamentos tradicionais com distribuidores.
Líderes do Setor de Café Pronto para Beber (RTD) no Brasil
-
Nestlé S.A.
-
The Coca-Cola Company
-
Starbucks Corporation
-
PepsiCo Inc.
-
Grupo 3corações
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Escopo e Metodologia
A cadeia de valor do café pronto para beber no Brasil começa com o fornecimento de café verde por meio de produtores, cooperativas e redes de comerciantes concentradas em origens tradicionais como o Sul de Minas, Paraná e Bahia, seguindo depois para a torrefação e extração. A fabricação de RTD acrescenta etapas específicas para bebidas, incluindo extração de café, mistura com laticínios ou alternativas, adoçantes e aromas, e estabilização, seguida pelo envase em PET, latas, vidro ou formatos assépticos. A integração da torrefação, extração e envase asséptico dentro de instalações especializadas de bebidas é uma alavanca chave de eficiência para o controle de prazos e consistência.
A jusante, a execução da cadeia de frio e do merchandising é central, já que os formatos individuais refrigerados dependem de transporte refrigerado e refrigeração no ponto de venda, o que tende a favorecer o comércio moderno e locais de alto tráfego, como redes de conveniência em postos de combustível e lojas de conveniência. Organismos e conselhos do setor, como a ABIC (referências de qualidade e pureza para produtos de café) e o Cecafé (coordenação do ecossistema de exportação, incluindo programas de sustentabilidade como o Programa Trabalho Sustentável com o MTE), atuam como nós facilitadores para o alinhamento de padrões e a credibilidade do fornecimento, enquanto a aquisição de ingredientes lácteos e as restrições de refrigeração permanecem gargalos recorrentes fora dos principais corredores urbanos.
Líderes do Setor Brasileiro de Café Pronto para Beber (RTD)
O mercado de café pronto para beber no Brasil apresenta consolidação moderada, com investimentos significativos por parte das principais empresas. O investimento de BRL 1 bilhão da Nestlé até 2026, o compromisso de BRL 7 bilhões da Coca-Cola até 2025 e os gastos de BRL 1,2 bilhão da PepsiCo em 2023 evidenciam os esforços dos grandes players para estabelecer linhas de produção dedicadas de café RTD, expandir redes de distribuição e implementar campanhas de marketing. Essas iniciativas criam desafios para que concorrentes de menor porte entrem no mercado.
A aquisição pela JDE Peet's do negócio de café e chá da Maratá em janeiro de 2024 reflete uma estratégia de consolidação em que empresas globais de café adquirem marcas locais com redes de distribuição estabelecidas. Essa abordagem acelera a entrada no mercado e reduz o tempo e o custo necessários para construir o capital de marca de forma orgânica. Por outro lado, o fechamento de mais de 30 lojas e a saída de seis cidades pela Starbucks Brasil durante 2024 a 2025 demonstram que o capital de marca por si só não pode superar ineficiências operacionais ou altos custos de aluguel no varejo. No entanto, a Starbucks continua a sustentar a receita por meio da distribuição de produtos RTD por meio de redes de farmácias Drogal e supermercados, mesmo com a redução de sua presença em lojas físicas.
Existem oportunidades em formulações de café RTD funcionais que incluem proteína, adaptógenos, nootrópicos e prebióticos, atendendo à demanda dos consumidores por alerta matinal e produtividade vespertina. Além disso, os segmentos de café RTD com baixo teor de açúcar e orgânico estão alinhados com as regulamentações de rotulagem frontal da Agência Nacional de Vigilância Sanitária (ANVISA) e com a crescente conscientização dos consumidores sobre saúde. O marketplace business-to-business (B2B) BEES da Ambev e o serviço direto ao consumidor Ze Delivery fornecem canais de distribuição digital que reduzem as barreiras de entrada para marcas emergentes de café RTD. Essas plataformas permitem que marcas menores alcancem bares, restaurantes e pequenos varejistas sem depender de relacionamentos tradicionais com distribuidores.
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é o desenvolvimento de propostas de café RTD que atendam às expectativas cada vez mais rígidas de transparência e conformidade em toda a cadeia de fornecimento de café. Em fevereiro de 2026, a CONAB lançou a Plataforma Parque Cafeeiro para mapear áreas de cultivo de café e apoiar a rastreabilidade e a verificação de desmatamento zero vinculadas às regras ambientais da UE. A iniciativa cria uma base de dados mais clara que as marcas podem usar para contar a história da origem e para o abastecimento em conformidade em café RTD de marca, particularmente para posicionamento premium e orgânico.
Os espaços em branco de distribuição e formato permanecem visíveis no Brasil fora dos corredores refrigerados mais fortes, o que mantém relevantes o café RTD de longa vida de prateleira (asséptico/UHT) e as rotas híbridas (varejo on-line e plataformas B2B) para a escalabilidade do sortimento. A evidência de foco na capacidade industrial também sustenta a produtização mais ampla do café em formatos prontos para consumo: a Nestlé citou atividades em torno de sua planta industrial em Araras, no estado de São Paulo, em 2026, reforçando o papel de grandes centros integrados de processamento de café que podem alimentar os pipelines de inovação em RTD, incluindo reformulações de sabor, funcionais e com açúcar reduzido, ao mesmo tempo em que apoiam uma disponibilidade mais ampla nos canais off-trade.
Desenvolvimentos recentes do setor
- Abril de 2026: a Nestlé Brasil destacou um plano para 2026 construído em torno de maiores remessas de café solúvel, com a planta industrial de Araras, no estado de São Paulo, posicionada como um centro de produção chave. Embora enquadrado em torno de formatos solúveis, o movimento fortalece o processamento a montante e a escala industrial que podem sustentar os portfólios de produtos de café prontos para consumo e ampliar a disponibilidade em todo o varejo brasileiro.
- Dezembro de 2025: a Oxxo (FEMSA) introduziu a marca de café Andatti em sua rede brasileira de 564 lojas, após uma expansão de 184 unidades no ano anterior. Isso aumentou a presença dedicada em prateleiras e refrigeradores para bebidas de café para consumo imediato no varejo de conveniência, melhorando as dinâmicas de experimentação e recompra nos corredores urbanos.
- Abril de 2024: a Nestlé lançou o café RTD Nescafé no Brasil nas variantes latte, cappuccino e mocha, com notas de chocolate e caramelo. O lançamento consolidou o café RTD como uma opção premium acessível de dose individual e se alinhou ao foco de investimento da empresa em distribuição metropolitana e pontos de venda fora do lar.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange produtos de café pronto para beber que são pré-preparados, embalados e comercializados no Brasil para consumo imediato, tipicamente em formatos de dose única, como latas e garrafas, por meio de canais de varejo e online.
Exclusões do escopo: Não inclui café seco (grãos, moído, cápsulas) nem café servido e preparado no local em cafés e serviços de alimentação.
Visão Geral da Segmentação
- Por Tipo
- Cold Brew
- Café Gelado
- Outros Cafés RTD
- Por Tipo de Embalagem
- Garrafas PET
- Garrafas de Vidro
- Latas de Metal
- Embalagens Assépticas (Tetra Pak, caixinhas, sachês)
- Outros
- Por Canal de Distribuição
- On-Trade
- Off-Trade
- Supermercado/Hipermercado
- Lojas de Conveniência
- Lojas Especializadas
- Varejo Online
- Outros Canais de Distribuição
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a estrutura base do modelo e para manter as definições alinhadas com a forma como as bebidas embaladas são monitoradas no Brasil. Apoiamo-nos em estatísticas públicas e fontes de referência, como séries econômicas e de inflação do governo brasileiro para normalização de preços, estatísticas de comércio e alfândega para insumos derivados do café, e normas de rotulagem de alimentos e bebidas publicadas por órgãos reguladores para compreender o que é comercializado como café RTD embalado.
Para evitar a construção de premissas de forma isolada, revisamos arquivamentos de empresas e apresentações para investidores sobre portfólios de bebidas, sites de associações e cobertura jornalística de renome sobre lançamentos de RTD e mudanças de embalagem. Também analisamos artigos revisados por pares que discutem o consumo de bebidas refrigeradas e tendências de reformulação para corroborar o comportamento em nível de categoria. Quando necessário, assinaturas pagas foram utilizadas apenas para dados financeiros e de inteligência de empresas, além de triagem geral de notícias e dados financeiros e bases de dados de patentes para identificar sinais de inovação em produtos e embalagens. Estes são exemplos ilustrativos, e fontes públicas adicionais também foram utilizadas para coleta, validação e esclarecimento de dados durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é efetivamente contabilizado como café RTD no Brasil e em testar os principais insumos que impulsionam o valor, como mix de canais, tamanhos de embalagem e faixas de preço. Conversamos com uma combinação de respondentes do lado das marcas e da distribuição, incluindo perspectivas dos canais de varejo e especializado, para que os insumos documentais pudessem ser corrigidos onde o mercado se comporta de forma diferente entre os principais estados e faixas de renda.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 15% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 34% |
| Players menores: 15% | Gerentes: 51% |
Dimensionamento e Previsão do Mercado
O modelo de dimensionamento parte de uma reconstrução top-down da demanda de café RTD do Brasil, vinculando os sinais de consumo de bebidas embaladas à dinâmica de vendas por canal de distribuição e, em seguida, convertendo esse conjunto de demanda em valor por meio de faixas de preço observadas. Uma vez construída essa visão central, verificações bottom-up seletivas são realizadas utilizando pontos de preço amostrados por embalagem nos principais canais e um consolidado de fornecedores e marcas para os SKUs mais visíveis. Essas verificações são utilizadas para ajustar eventuais superestimativas ou subestimativas.
Os insumos relevantes neste mercado incluem o mix de embalagens de dose única (lata versus garrafa), o tamanho médio da embalagem, a disponibilidade de cadeia de frio e a disposição nas prateleiras para o RTD refrigerado, a divisão entre supermercados e lojas especializadas, e as variações de preço vinculadas à inflação e à intensidade promocional. Também monitoramos como o mix de tipos de produto muda — por exemplo, cold brew versus outros estilos de café RTD —, pois a escala de preços e a velocidade de giro podem diferir por formato.
As previsões são construídas por meio de análise de cenários apoiada por suavização simples de séries temporais nos indicadores de demanda base, e então moderadas com base nas expectativas dos entrevistados sobre expansão da distribuição, cadência de inovação e comportamento de precificação. Onde a visibilidade bottom-up é fraca para marcas regionais menores, as lacunas são tratadas aplicando-se faixas de velocidade por canal à presença estimada nas prateleiras e, em seguida, verificando os totais em relação ao conjunto geral de demanda.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação entre múltiplas verificações independentes, incluindo testes de consistência do mix de canais, revisão da progressão de preços e razoabilidade do crescimento ano a ano em relação a mudanças conhecidas na categoria. Quando um item parece inconsistente, a premissa subjacente é reaberta e ligações de acompanhamento são realizadas para confirmar se trata-se de uma mudança real ou de um artefato dos dados.
Antes da aprovação final, o modelo é revisado em etapas — primeiro no nível dos insumos e depois no nível do mercado total —, de modo que as definições e os cálculos permaneçam alinhados. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem mudanças relevantes em regulamentação, embalagem ou distribuição. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Café Pronto para Beber (RTD) do Brasil pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o café RTD do Brasil podem parecer muito distintos porque o conjunto de produtos contabilizados nem sempre é o mesmo e porque as premissas de precificação e canal são aplicadas de forma diferente. As diferenças também surgem quando um publicador ancora no valor de varejo enquanto outro incorpora adjacências mais amplas de café pronto para beber.
A principal lacuna decorre de se as bebidas prontas para beber com sabor de café mais amplas são incluídas no total; no modelo da Mordor Intelligence, apenas o café RTD embalado, pronto para consumo, vendido em embalagens de dose única por meio de canais de varejo e online definidos é contabilizado. Nessa abordagem, os preços são normalizados para o ano declarado antes da projeção futura.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 6,44 M (2025) | |
| Publicador do Setor A | USD 513,16 M (2025) | Esta estimativa parece utilizar um conjunto de inclusão muito mais amplo e provavelmente captura bebidas de café pronto para beber adjacentes além da definição restrita de café RTD de dose única, o que pode inflar a base de valor mesmo que a cobertura de canais pareça semelhante. |
| Publicador de Mercado B | USD 1,40 B (2023) | O valor significativamente maior é consistente com um escopo mais amplo e um ano base anterior, em que o valor de varejo pode incluir categorias adicionais de usuário final ou de bebidas e pode aplicar diferentes escalas de preços ou cronologias cambiais que não estão alinhadas a uma contagem exclusiva de café RTD em bases comparáveis. |
A diferença é explicada principalmente pelo escopo e pelo ano base de preços, e não por uma verdadeira divergência sobre a direção da tendência. Ao manter os insumos vinculados a formatos de embalagem observáveis, mix de canais e precificação específica por ano, o número resultante permanece mais fácil de replicar e de atualizar quando novos lançamentos ou mudanças de canal ocorrem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de café pronto para beber no Brasil em 2026?
O tamanho do mercado brasileiro de café pronto para beber é de 7,11 milhões de USD em 2026 e tem previsão de atingir 11,54 milhões de USD até 2031.
Qual tipo está crescendo mais rapidamente dentro deste segmento de bebidas?
O cold brew está projetado para se expandir a uma CAGR de 11,37% entre 2026 e 2031, superando o café gelado e outros formatos prontos para beber.
Qual é a participação dos canais off-trade?
Os canais off-trade capturam 69,78% do valor de 2025 e estão projetados para crescer a uma CAGR de 10,87% impulsionados pelo crescimento do comércio eletrônico e das vendas em lojas de conveniência.
Por que as latas de metal estão ganhando força?
As latas de metal combinam total reciclabilidade, resfriamento rápido e estética de bebida energética, impulsionando uma CAGR de 11,42% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
