
Größe und Marktanteil des Asien-Pazifik-Marktes für trinkfertigen Kaffee
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
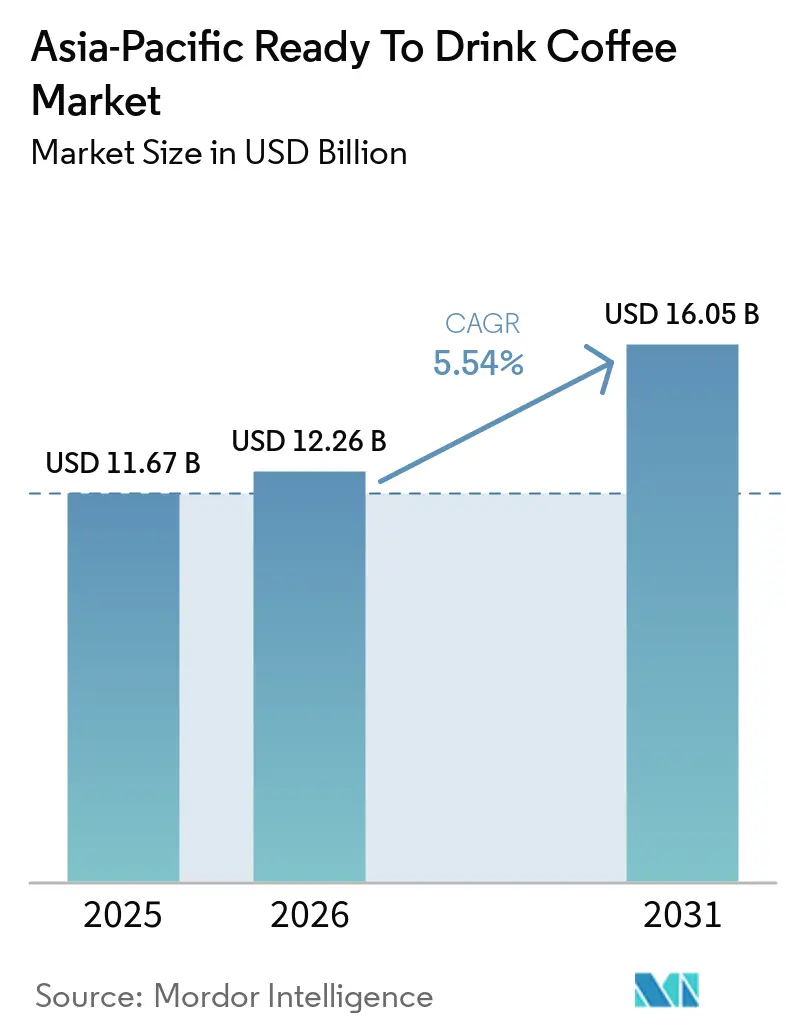
| Marktgröße im Basisjahr (2025) | 11.67 Milliarden US-Dollar |
| Marktgröße (2026) | 12.26 Milliarden US-Dollar |
| Marktgröße (2031) | 16.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.54 % |
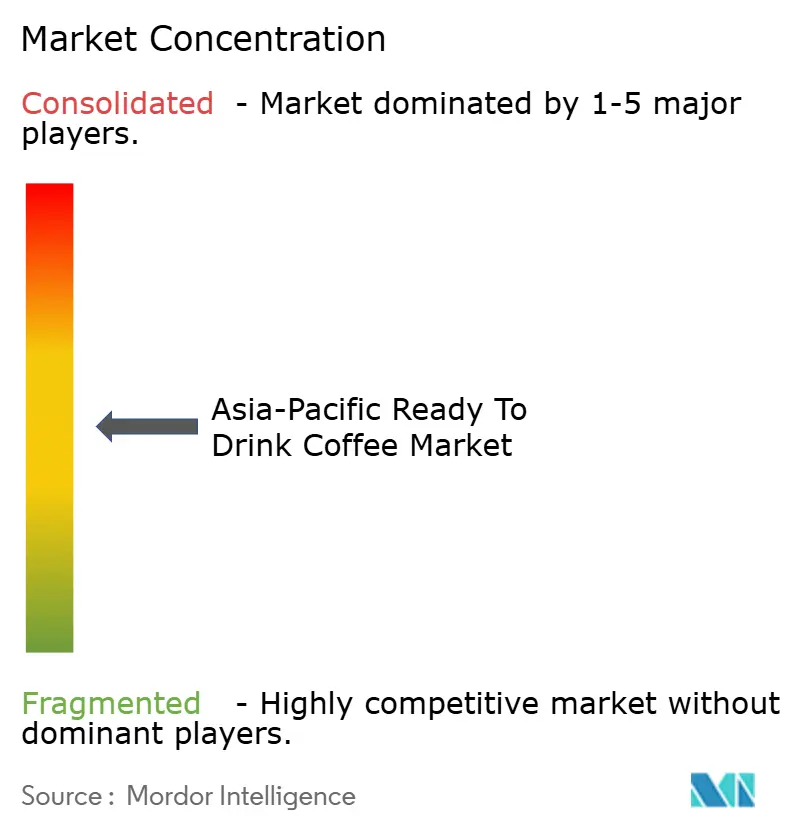
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Asien-Pazifik-Marktes für trinkfertigen Kaffee von Mordor Intelligence
Der Asien-Pazifik-Markt für trinkfertigen Kaffee wurde im Jahr 2025 auf 11,67 Milliarden USD geschätzt und wird voraussichtlich von 12,26 Milliarden USD im Jahr 2026 auf 16,05 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,54 % während des Prognosezeitraums (2026–2031). Die Verbrauchernachfrage nach portablem Kaffee, der für das Pendeln, die Arbeit und andere Aktivitäten außer Haus geeignet ist, stützt den Markt. Die Bequemlichkeit, ein vertrautes Produkt ohne Zubereitung oder Wartezeit zu erwerben, treibt den Konsum weiter an. Jüngere Verbraucher in Indonesien, Indien und Vietnam entwickeln Kaffeegewohnheiten eher über RTD-Formate als über das Aufbrühen zu Hause. Premium-, zuckerarme und ungesüßte Produkte gewinnen in Japan und Südkorea an Bedeutung, während funktionelle Formulierungen die Kategorie über den herkömmlichen Kaffee hinaus erweitern. Der stationäre Einzelhandel bleibt der primäre Vertriebskanal, obwohl Mobile Commerce und Lieferplattformen beeinflussen, wie Marken Bekanntheit aufbauen und Wiederholungskäufe fördern.
Wichtigste Erkenntnisse des Berichts
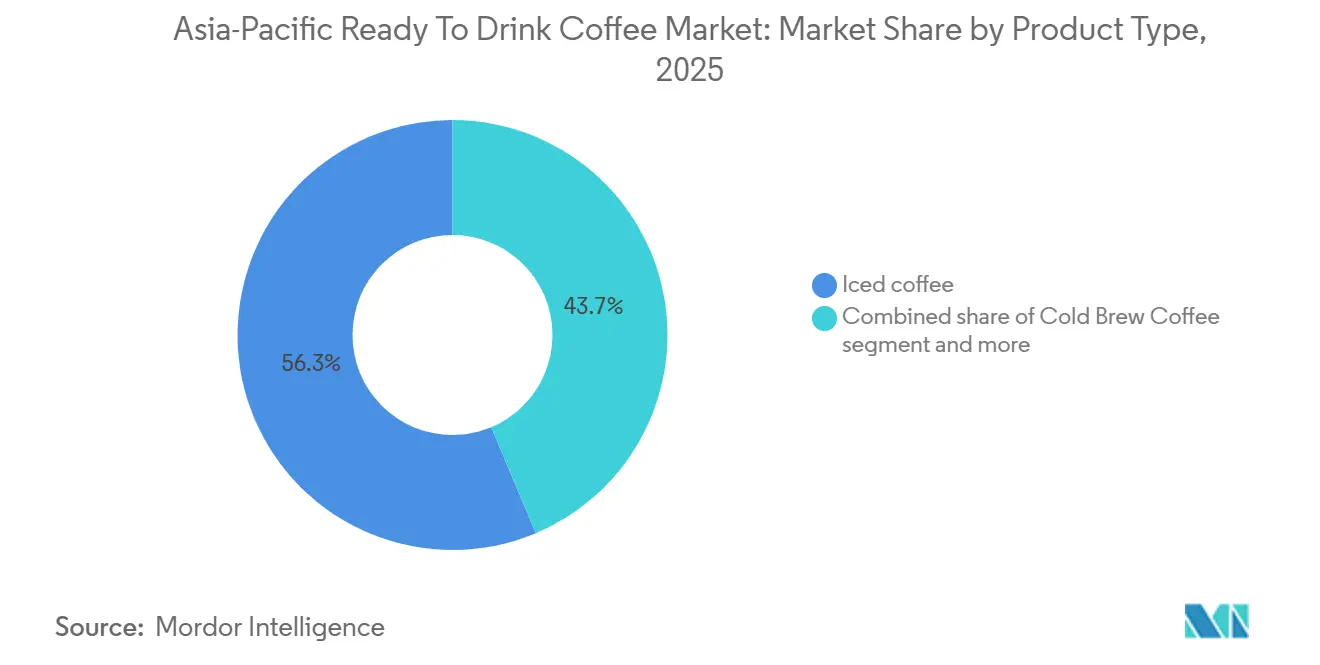
- Nach Produkttyp hielt Eiskaffee im Jahr 2025 mit 56,34 % den größten Marktanteil, während Cold Brew im Zeitraum 2026–2031 in der gesamten Region Asien-Pazifik den höchsten CAGR von 6,59 % verzeichnen soll.
- Nach Verpackungstyp hielten Glasflaschen im Jahr 2025 mit 38,19 % den größten Marktanteil, während PET-Flaschen im Zeitraum 2026–2031 den höchsten CAGR von 6,80 % verzeichnen sollen, angetrieben durch die Nachfrage nach portablen Formaten in der gesamten Region.
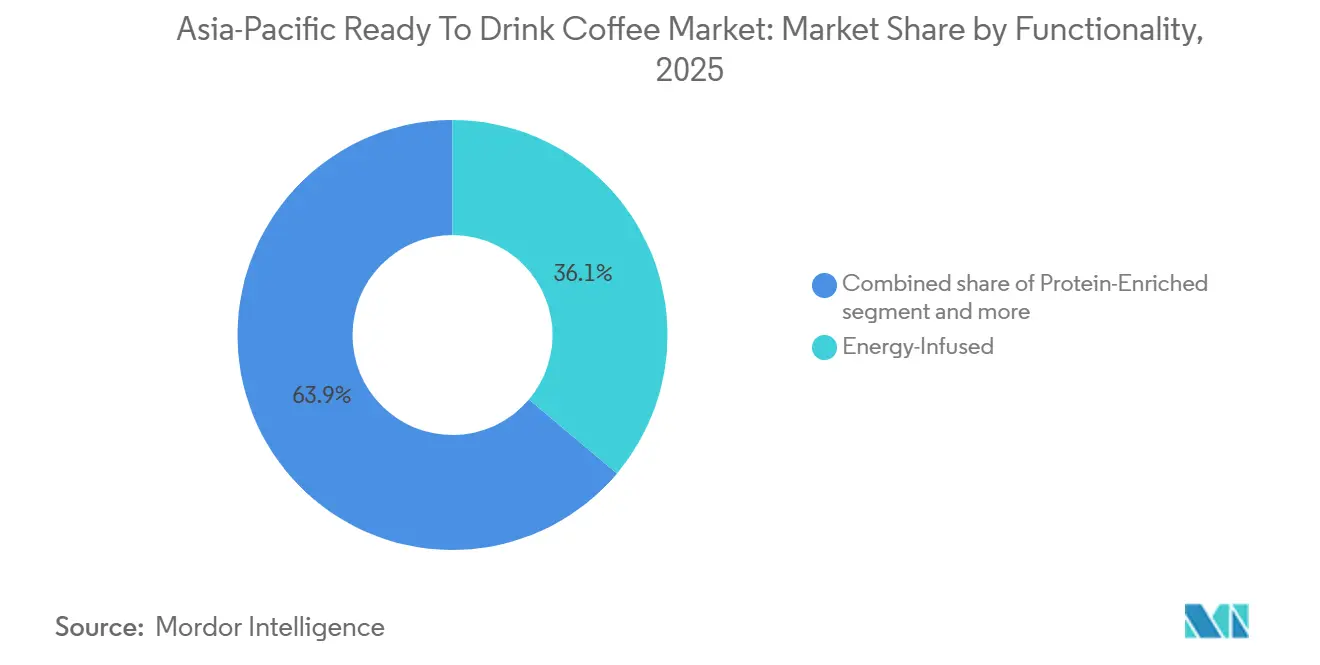
- Nach Funktionalität entfielen auf energieangereicherte Produkte im Jahr 2025 mit 36,14 % der größte Marktanteil, während proteinangereicherte Produkte im Zeitraum 2026–2031 in der Region Asien-Pazifik den höchsten CAGR von 7,16 % verzeichnen sollen.
- Nach Vertriebskanal hielt der indirekte Handel im Jahr 2025 mit 74,76 % den größten Marktanteil, während der Online-Einzelhandel im Zeitraum 2026–2031 in der gesamten Region den höchsten CAGR von 7,97 % verzeichnen soll.
- Nach Geografie hielt China im Jahr 2025 mit 33,40 % den größten Marktanteil, während Australien im Zeitraum 2026–2031 den höchsten CAGR von 7,01 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bequemlichkeitsorientierter Koffeinkonsum | +1.5% | Regional; höchste Intensität in Japan, Südkorea, China | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Kaffeekultur unter jüngeren städtischen Verbrauchern | +1.3% | Kernregion Asien-Pazifik; Ausstrahlungseffekte auf Indien, Indonesien, Vietnam | Mittelfristig (2–4 Jahre) |
| Premiumisierung durch Cold Brew und Café-artige Formulierungen | +0.8% | Australien, Japan, Südkorea, städtisches China | Mittelfristig (2–4 Jahre) |
| Nachhaltige Beschaffung und Initiativen zur ethischen Lieferkette | +0.4% | Regional; frühe Zuwächse in Vietnam, Indonesien, Indien | Langfristig (≥ 4 Jahre) |
| Lokalisierte funktionelle und traditionelle Zutatformulierungen | +0.7% | Kernregion Südostasien; Indien, Malaysia, Thailand | Mittelfristig (2–4 Jahre) |
| Digital-first-Kaffeekonsum und Lieferökosysteme | +0.8% | Kernregion Asien-Pazifik; Ausweitung auf Indonesien, Malaysia, Thailand | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bequemlichkeitsorientierter Koffeinkonsum
Zunehmend zeitlich eingeschränkte Lebensstile, Pendelmuster und arbeitsorientierte Konsumgewohnheiten im gesamten Asien-Pazifik-Raum treiben die Nachfrage nach bequemen Koffeinformaten an, die kein Aufbrühen oder keine Zubereitung erfordern. Japan veranschaulicht diese Chance: Im Juli 2026 waren 68,5 Millionen Menschen beschäftigt, was eine große und aktive Verbraucherbasis mit regelmäßigen Arbeitsplatz- und Pendelmöglichkeiten für portable Getränke darstellt[1]. Die Dichte an Convenience-Stores, Verkaufsautomaten und Einzelhandelsgeschäften in japanischen Städten unterstützt die Zugänglichkeit weiter und macht RTD-Kaffee an Pendel- und Arbeitspunkten leicht verfügbar. Das Ausmaß der Beschäftigung, kombiniert mit etablierten Konsumgewohnheiten unterwegs, unterstützt RTD-Kaffee als praktische Alternative zu Café-Besuchen und frisch zubereitetem Kaffee, insbesondere beim Pendeln, in Arbeitspausen und bei anderen täglichen Aktivitäten. Ähnliche Dynamiken entstehen in anderen Asien-Pazifik-Märkten, wo Urbanisierung und steigende Erwerbsbeteiligung vergleichbare Bedingungen für das Wachstum des RTD-Kaffeekonsums schaffen.
Ausweitung der Kaffeekultur unter jüngeren städtischen Verbrauchern
Der Kaffeekonsum wächst unter jüngeren städtischen Verbrauchern im gesamten Asien-Pazifik-Raum, angetrieben durch seine Integration in den Alltag, soziale Anlässe, Arbeit, Studium und Aktivitäten außer Haus. Australien veranschaulicht die bedeutende Basis junger erwachsener Verbraucher der Region: Im Juni 2025 machten Menschen im Alter von 25–29 Jahren etwa 7,3 % der australischen Bevölkerung aus, ebenso wie jene im Alter von 35–39 Jahren[2]. Diese Konzentration junger und früh berufstätiger Erwachsener unterstützt den wiederkehrenden Kaffeekonsum im Zusammenhang mit Arbeit, Pendeln, Geselligkeit und städtischen Lebensstilen. Diese Verbraucher neigen dazu, bequeme, erschwingliche und portable Optionen zu suchen, die in ihre unterwegs orientierten Zeitpläne passen, was trinkfertige Formate besonders gut für ihre Konsummuster geeignet macht. Infolgedessen bietet die Region eine günstige Verbraucherbasis für bequeme Formate wie RTD-Kaffee.
Nachhaltige Beschaffung und Initiativen zur ethischen Lieferkette
Die zunehmende Überprüfung der Umweltleistung und der Glaubwürdigkeit der Lieferkette veranlasst RTD-Kaffeeunternehmen, größeren Wert auf verantwortungsvolle Beschaffung, Rückverfolgbarkeit, Nachhaltigkeitsstandards und messbare Umweltergebnisse zu legen. Dies ist besonders relevant in Australien, wo die Nachhaltigkeitserkenntnisse von Standards Australia vom März 2026 die zunehmende Bedeutung von Standards für die Gewährleistung von Konsistenz, Vergleichbarkeit und Vertrauen in Lieferketten hervorhoben. Die Erkenntnisse betonten auch Kreislaufwirtschaft, Lebenszyklusdenken, die Integrität von Nachhaltigkeitsaussagen und glaubwürdige Umweltdaten[3]. Für RTD-Kaffeehersteller unterstützen diese Entwicklungen das Argument für eine transparentere Kaffeebeschaffung und verantwortungsvolle Lieferkettenpraktiken, da Nachhaltigkeitsnachweise zunehmend Teil davon werden, wie Marken Produkt- und Unternehmensverantwortung demonstrieren.
Premiumisierung durch Cold Brew und Café-artige Formulierungen
Premiumprodukte schaffen eine eigenständige Wertstufe innerhalb des Asien-Pazifik-Marktes für trinkfertigen Kaffee. Japanische Café-Ketten, darunter Starbucks, Tully's und Sarutahiko, haben beliebte Café-Getränke in verpackte Produkte umgewandelt und dabei portable Formate in den Vordergrund gestellt, die den Café-Geschmack bewahren und höhere Preispunkte unterstützen. Nestlé und Starbucks brachten im April 2026 über die Global Coffee Alliance Starbucks Coffee Craft, ein Arabica-Kaltkaffe-Konzentrat, in Japan und Südkorea auf den Markt. Diese Produktaktivität veranschaulicht, wie Café-Assoziationen verpackte Premiumprodukte im Asien-Pazifik-Markt für trinkfertigen Kaffee unterstützen können. Cold Brew hat besondere Anziehungskraft bei Verbrauchern, die ein weicheres und weniger säurehaltiges Kaffeeprofil bevorzugen, und gibt Lieferanten eine Möglichkeit, die Premiumnachfrage zu bedienen, ohne sich ausschließlich auf traditionellen Dosenkaffee zu verlassen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Inputkosten für grüne Kaffeebohnen und Milchprodukte | -0.8% | Regional; überproportionale Auswirkungen auf mittelständische RTD-Hersteller | Kurzfristig (≤ 2 Jahre) |
| Regulierung von Zucker, Koffein und Verpackung | -0.6% | Indonesien, Thailand, Philippinen, Singapur; Ausweitung auf China | Mittelfristig (2–4 Jahre) |
| Lücken in der Kühlketten- und Co-Packing-Kapazität in Schwellenmärkten | -0.7% | Indien, Indonesien, Vietnam, übriges Südostasien | Langfristig (≥ 4 Jahre) |
| Intensiver Wettbewerb durch traditionellen Tee und andere Getränke | -0.6% | Indien, Südostasien, China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Inputkosten für grüne Kaffeebohnen und Milchprodukte
Die Volatilität der Inputkosten für grüne Kaffeebohnen und Milchprodukte kann die Margen der RTD-Kaffeehersteller im Asien-Pazifik-Raum unter Druck setzen, insbesondere bei milchbasierten und Premium-Kaffeeformulierungen. Die Kaffeebeschaffung ist wetterbedingte Angebotsschwankungen, globale Rohstoffpreise, Währungsbewegungen und Importlogistik ausgesetzt, während Milchinputs Veränderungen bei Milch-, Butter- und Milchpulverpreisen unterliegen. Kaffeeproduzierende Regionen wie Vietnam und Brasilien haben erhebliche Preisbewegungen erlebt, die mit Wetter- und Angebotsbedingungen zusammenhängen. Für RTD-Kaffeeproduzenten erhöhen diese Schwankungen die Formulierungs- und Beschaffungskosten, erschweren Preisentscheidungen und können die Margen komprimieren, wenn höhere Inputkosten nicht vollständig an die Verbraucher weitergegeben werden können.
Lücken in der Kühlketten- und Co-Packing-Kapazität in Schwellenmärkten
Begrenzte Kühlketteninfrastruktur und unzureichende Co-Packing-Kapazität in aufstrebenden Asien-Pazifik-Märkten können die Distribution und Skalierung von RTD-Kaffee einschränken, insbesondere für gekühlte, milchbasierte, Cold-Brew- und Premium-Formulierungen. Gekühlte Produkte erfordern eine konsistente Temperaturkontrolle über Transport, Lagerung und Einzelhandel hinweg, und Hersteller benötigen auch spezialisierte Abfüll- und Verarbeitungskapazitäten, um Produktqualität und Haltbarkeit zu gewährleisten. Die Infrastruktur ist in Märkten wie Japan und Südkorea weiter entwickelt, während Lücken in Teilen Südostasiens und Indiens ausgeprägter bleiben und die Distribution über große städtische Zentren hinaus einschränken. Begrenzter Zugang zu geeigneten Co-Packern kann die Abhängigkeit von etablierten Herstellern weiter erhöhen, Produktionsvorlaufzeiten verlängern und es für aufstrebende Marken schwieriger machen, neue Formate einzuführen oder in sekundäre Städte zu expandieren. Infolgedessen können Infrastrukturbeschränkungen die Distributionskomplexität und Betriebskosten erhöhen und gleichzeitig lagerstabile RTD-Kaffeeformate gegenüber Produkten begünstigen, die auf gekühlte Logistik angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Eiskaffee stützt das Volumen, während Cold Brew eine Premiumstufe aufbautEiskaffee hielt im Jahr 2025 56,34 % des regionalen Marktes und ist damit der dominante Produkttyp. Seine Position spiegelt langjährige Konsummuster in Nordostasien wider, wo gesüßter Dosenkaffee bei Pendlern und Büroangestellten beliebt bleibt. Japan konsumiert jährlich mehr als 2 Milliarden RTD-Kaffeodosen. Diese konsistente Nachfrage verringert die Abhängigkeit von saisonalen Konsummustern. Eiskaffee bleibt daher wichtig für Lieferanten, die Skalierung, Wiederholungskäufe und breite Distribution priorisieren, da der Asien-Pazifik-Markt für trinkfertigen Kaffee weiterhin auf diesen Kernprodukttyp für das alltägliche Volumen angewiesen ist.
Cold Brew verzeichnete den schnellsten prognostizierten CAGR von 6,59 % im Zeitraum 2026–2031. Das Segment profitiert von der Nachfrage nach weicherem und weniger säurehaltigem Kaffee, insbesondere in Australien und Südkorea, und unterstützt einen höheren Preispunkt als Standard-Eiskaffee in diesen Märkten. Das Format ermöglicht es Lieferanten, Röstung, Milchgehalt, Süße und Portionsgröße zu variieren, ohne den Kern-Kaffeeanlass zu verändern. Diese Flexibilität ist ein Vorteil in Märkten, in denen Café-Menüs die Verbraucher bereits mit kalten Kaffeeoptionen vertraut gemacht haben.

Nach Verpackungstyp:
Glas behält eine Premiumrolle, während PET an alltäglicher Relevanz gewinntGlasflaschen machten im Jahr 2025 38,19 % des Asien-Pazifik-Marktes für trinkfertigen Kaffee aus. Das Format ist stark mit Japan assoziiert, wo die Verpackung eine Premiumproduktposition verstärkt. Glas unterstützt Qualitätswahrnehmungen, die in etablierten Einzelhandels- und Verkaufsautomatenkanälen geschätzt werden, und wird wahrscheinlich für Marken relevant bleiben, die höherpreisige Produkte verkaufen. Metalldosen behalten auch eine wichtige Rolle in japanischen Verkaufsautomaten. Aseptikverpackungen bedienen günstigere Produkte und Märkte, in denen die Kühlkettenabdeckung begrenzt ist.
PET-Flaschen sollen bis 2031 mit einem CAGR von 6,80 % wachsen. Ihre Portabilität, Wiederverschließbarkeit und das geringere Distributionsgewicht machen sie für kostensensible Märkte geeignet. Das Format eignet sich für Verbraucher, die Kaffee über einen längeren Zeitraum trinken, anstatt auf einmal, und ist praktisch für Einkaufstouren, den Bürogebrauch und Käufe zu Hause. Größere PET-Formate haben Heimbevorratungs- und Büroteilungsanlässe über Chinas E-Commerce-Kanäle unterstützt. Verpackungsentscheidungen im Asien-Pazifik-Markt für trinkfertigen Kaffee sind zunehmend mit Produktpositionierung, Kanalökonomie und Distributionsbeschränkungen verknüpft, was Lieferanten dazu zwingt, Verpackungsportfolios zu pflegen, die sowohl den Verbrauchererwartungen als auch den lokalen Einzelhandelsbedingungen entsprechen.
Nach Funktionalität:
Energieangereicherte Produkte führen, während proteinangereicherter Kaffee expandiertEnergieangereicherte Produkte machten im Jahr 2025 36,14 % der regionalen Kategorie aus. Ihre Position ist mit der Nachfrage nach Koffein und funktionellen Zusatzstoffen unter städtischen Verbrauchern in Südostasien und China verknüpft. Das Format spricht Verbraucher an, die Kaffee als Teil einer Produktivitätsroutine betrachten. Es gibt Marken auch eine Möglichkeit, mit Energydrinks zu konkurrieren und dabei eine Kaffeeidentität zu bewahren. Energieangereicherte Produkte werden wahrscheinlich zentral für die funktionelle Kategorie bleiben. Nationale Lebensmittelzusatzstoffvorschriften erfordern jedoch, dass Unternehmen Formulierungen nach Land anpassen, was die regionale Expansion komplexer macht.
Proteinangereicherte Produkte sollen das am schnellsten wachsende Funktionalitätssegment sein, mit einem CAGR von 7,16 % bis 2031. Das Wachstum wird durch Fitnessroutinen, gesundheitsorientierte Kaufentscheidungen und die Nachfrage nach bequemen Getränken nach dem Training unterstützt. Das Produkt kann Verbraucher ansprechen, die sowohl Koffein als auch eine Nährwertkomponente in einem einzigen Kauf suchen. Dies unterscheidet sich von einem Standard-Energieangebot, das primär auf Stimulation ausgerichtet ist. YOUR MEAL Co. brachte im August 2025 EXIT COFFEE in Japan mit 7 Gramm Protein pro Portion auf den Markt.
Nach Vertriebskanal:
Indirekter Handel führt, während Online-Einzelhandel die Markenreichweite erweitertDer indirekte Handel machte im Jahr 2025 74,76 % des Asien-Pazifik-Marktes für trinkfertigen Kaffee aus. Convenience-Stores und Verkaufsautomaten bieten der Kategorie eine umfangreiche physische Einzelhandelsbasis. Japans mehr als 50.000 Convenience-Stores sind besonders wichtig für Routinekäufe. Supermärkte und Verbrauchermärkte unterstützen auch Familienpacks und größere PET-Flaschen. Der Kanal bleibt für Lieferanten, die eine breite Verfügbarkeit anstreben, unverzichtbar und spiegelt die praktische Bedeutung des unmittelbaren, unkomplizierten Zugangs zu RTD-Kaffee wider.
Der direkte Handel soll bis 2031 mit einem CAGR von 7,97 % wachsen, unterstützt durch die Expansion von Cafés, Restaurants, Schnellrestaurants, bequemlichkeitsorientierten Gastronomieformaten und anderen Konsumgelegenheiten außer Haus in der gesamten Region. RTD-Kaffee-Marken profitieren von der Verfügbarkeit im direkten Handel, indem sie Verbraucher beim Pendeln, bei sozialen Anlässen, beim Essen und bei arbeitsbezogenen Gelegenheiten erreichen, während Cafés und Gastronomiebetreiber RTD-Formate nutzen können, um frisch zubereitete Kaffeeangebote zu ergänzen und in Stoßzeiten bequeme Alternativen bereitzustellen. Der Kanal bietet Herstellern auch Möglichkeiten, Premium-, Cold-Brew-, aromatisierte und funktionelle RTD-Kaffeeprodukte über etablierte Gastronomenetzwerke einzuführen, die Produktsichtbarkeit zu stärken und Verbraucher, die Café-artigen Kaffee in bequemen Formaten suchen, zum Ausprobieren zu ermutigen.
Geografische Analyse
Markt für trinkfertige Kaffegetränke in China und Japan
China hatte im Jahr 2025 einen Anteil von 33,40 % am regionalen Markt und war damit der größte nationale Markt der Region. Das RTD-Kaffee-Segment des Landes verzeichnete 2024 einen Rückgang, bevor es sich Anfang 2026 mit einem Wachstum von 9 % erholte. Inländische Anbieter haben durch die Kombination aus niedrigeren Preisen und lokalisierten Produkten an Boden gewonnen. Dongpeng Daka steigerte seinen Marktanteil von 4 % Ende 2023 auf 14 % bis November 2025. Luckin Coffee brachte im April 2026 Flaschenprodukte zu einem Preis von 6–7 RMB pro 360-ml-Flasche auf den Markt und verzeichnete am ersten Tag mehr als 1 Million online verkaufte Flaschen. Das weitreichende Filialnetz unterstützt die Produktbekanntheit und den Vertrieb. Für Japan wird bis 2031 ein CAGR von 3,48 % prognostiziert, gestützt durch den Zugang zu Verkaufsautomaten und die Einführung von Premiumprodukten.
APAC-Markt für trinkfertige Kaffegetränke
Für Australien wird bis 2031 der höchste CAGR von 7,01 % prognostiziert. Die Spezialitätenkaffeekultur des Landes fördert die Nachfrage nach verpacktem Premiumkaffee, einschließlich Cold Brew in Einzelportionen. Die Einzelhandelspreise für Cold-Brew-Produkte in Einzelportionen in gängigen Vertriebskanälen liegen zwischen 5 und 7 USD, was zeigt, dass verpackter Kaffee eine Premiumposition behalten kann, wenn er auf die Präferenzen von Café-Besuchern abgestimmt ist. Indonesien und Vietnam verbinden die heimische Kaffeeproduktion mit einer wachsenden lokalen Nachfrage nach verpackten Produkten.
Thailand und Malaysia verfügen über bedeutende Verbraucherbasen, weisen jedoch eine geringere Markttiefe auf als China, Japan oder Australien. Südkorea hat ein aufgeschlossenes Publikum für ungesüßten schwarzen Kaffee und wellnessorientierte Produkte. Die Philippinen, Singapur, Taiwan und die pazifischen Märkte weisen einen geringeren Pro-Kopf-Konsum auf als Japan oder Australien, und ihr Wachstumspotenzial ist an den Ausbau der Vertriebsinfrastruktur und steigende verfügbare Einkommen geknüpft. In all diesen Ländern muss der asiatisch-pazifische RTD-Kaffeemarkt nationale Geschmackspräferenzen mit den gemeinsamen Anforderungen an zugängliche Preisgestaltung und bequeme Distribution in Einklang bringen.
Wettbewerbslandschaft
Supermarkt/Hypermarkt-Segment im Asien-Pazifik-Markt für trinkfertigen Kaffee
Der Asien-Pazifik-Markt für trinkfertigen Kaffee weist eine moderate Konzentration auf. Suntory Holdings und The Coca-Cola Company haben in Japan durch Markenbekanntheit und Distribution etablierte Positionen. Nestlé hat eine breite regionale Präsenz durch Nescafé und seine Global Coffee Alliance-Partnerschaft mit Starbucks. Trinkfertiger Kaffee wurde 2026 als Wachstumsschwerpunkt für Nestlés wichtigste Kaffeemarken identifiziert. Regionale Marken konkurrieren durch lokale Geschmacksrichtungen, günstige Preisgestaltung und mobiles Kundenengagement. Diese Mischung ermöglicht es Unternehmen, starke nationale Positionen zu halten, ohne die Kategorie in der gesamten Region zu kontrollieren.
Der Markt ist am stärksten im Mainstream-Eiskaffee umkämpft, wo Preis und Regalzugang entscheidende Faktoren bleiben. Funktionelle Produkte, zertifizierte Beschaffung und digitale Kundenbeziehungen bieten Differenzierungsmöglichkeiten. Im September 2026 brachten Starbucks und Suntory in Japan ein dediziertes Starbucks-Verkaufsautomatennetzwerk mit vier RTD-Produkten auf den Markt, darunter Coffee Signatures Black. Dies gibt den Partnern einen markierten Kaufpunkt innerhalb einer etablierten Verkaufsautomatenumgebung. Produktionstechnologie ist ein weiterer Wettbewerbsbereich im Asien-Pazifik-Markt für trinkfertigen Kaffee.
Patente im Zusammenhang mit der Umgebungsaseptikabfüllung für Cold-Brew-Getränke wurden sowohl von Nestlé als auch von inländischen chinesischen Herstellern identifiziert. Die Umgebungsabfüllung kann die Abhängigkeit von Kühlkettensystemen verringern, was besonders in Schwellenmärkten nützlich ist, und kann auch die Produktdistribution über ein breiteres Spektrum von Einzelhandels- und Lieferkanälen erleichtern. Marken müssen auch koordinierte Entscheidungen über Beschaffung, Verpackung und Formulierung treffen, da jede Wahl das endgültige Einzelhandelsangebot beeinflusst. Die Rückverfolgbarkeit der Lieferkette wird immer wichtiger, da die EU-Entwaldungsverordnung die Dokumentationsanforderungen erhöht. Die Finanzierungsvereinbarung von ECOM Agroindustrial mit JICA und ADB unterstützt eine stabilere Beschaffung von Kleinbauern aus mehreren Asien-Pazifik-Ursprungsländern.
Marktführer der Asien-Pazifik-Branche für trinkfertigen Kaffee
-
Kirin Holdings Company, Limited
-
Nestle S.A.
-
Suntory Holdings Limited
-
The Coca-Cola Company
-
UCC Holdings Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für trinkfertige Kaffegetränke Unternehmen in diesem Bericht
- Suntory Holdings Limited
- The Coca-Cola Company
- Kirin Holdings Company, Limited
- Nestlé S.A.
- UCC Holdings Co., Ltd.
- Asahi Group Holdings, Ltd.
- Lotte Chilsung Beverage Co., Ltd.
- DyDo Group Holdings, Inc.
- Bega Group
- Starbucks Corporation
- Tata Consumer Products Limited
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Gujarat Cooperative Milk Marketing Federation Limited
- Nongfu Spring Co., Ltd.
- Luckin Coffee Inc.
- Vinamilk
- Pokka Sapporo Food and Beverage Ltd.
- Japan Sangaria Beverage Co., Ltd.
- Ajinomoto Co., Inc.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für trinkfertige Kaffegetränke
- September 2026: Starbucks Japan führte seinen ersten dedizierten Verkaufsautomaten mit einem exklusiven Kaffeegetränk ein und erweiterte damit die RTD-Kaffeedistribution der Marke über traditionelle Cafés und Einzelhandelsgeschäfte hinaus. Die Initiative nutzt Japans etablierte Verkaufsautomatenkultur, um bequemen, unterwegs zugänglichen Starbucks-Kaffee über einen differenzierten automatisierten Einzelhandelskanal für verpackte Getränke bereitzustellen.
- Juli 2026: Die indonesische Kaffeekette Kopi Kenangan erweiterte ihr RTD-Portfolio mit einem koreanisch inspirierten Banana Milk Latte, der Espresso mit Bananengeschmack in einem cremigen Flaschenformat kombiniert. Die Einführung veranschaulicht, wie südostasiatische Kaffeeketten Café-artige und global inspirierte Geschmacksrichtungen in verpackte Getränke übersetzen und dabei neuartige Profile nutzen, um RTD-Kaffeeangebote zu differenzieren und jüngere Verbraucher anzusprechen.
- April 2026: Nestlé und Starbucks brachten Starbucks Coffee Craft auf den Markt, ein Premium-Kaffeekonzentrat aus Arabica-Bohnen, das zunächst in Japan, Südkorea und dem Vereinigten Königreich eingeführt wurde. Das in den Varianten Rich Black und Signature Caramel erhältliche Konzentrat ermöglicht es Verbrauchern, personalisierten Eiskaffee zu Hause mit Wasser, Milch oder pflanzlichen Alternativen zuzubereiten, was die breitere Expansion von Café-artigen Kaltkaffe-Erlebnissen in Heimformate widerspiegelt.
Berichtsumfang des Asien-Pazifik-Marktes für trinkfertigen Kaffee
Trinkfertige Kaffegetränke (RTD-Kaffee) bezeichnen vorbereitete Kaffeegetränke, die verpackt und in einem sofort konsumierbaren Format verkauft werden und keine Zubereitung oder Aufbrühung durch den Verbraucher erfordern. Der Asien-Pazifik-Markt für trinkfertigen Kaffee ist nach Produkttyp, Verpackungstyp, Funktionalität, Vertriebskanal und Land segmentiert. Nach Produkttyp ist der Markt in Cold-Brew-Kaffee, Eiskaffee und sonstige RTD-Kaffeesorten segmentiert. Nach Verpackungstyp ist der Markt in aseptische Verpackungen, Glasflaschen, Metalldosen und PET-Flaschen segmentiert. Nach Funktionalität ist der Markt in proteinangereicherte, energieangereicherte und sonstige Funktionalitäten segmentiert. Nach Vertriebskanal ist der Markt in den indirekten Handel und den direkten Handel segmentiert. Der indirekte Handelskanal ist weiter in Convenience-Stores, Online-Einzelhandel, Fachgeschäfte, Supermärkte/Hypermärkte und sonstige indirekte Handelskanäle unterteilt. Nach Land ist der Markt in Australien, China, Indien, Indonesien, Japan, Südkorea und sonstige Länder des asiatisch-pazifischen Raums segmentiert. Der Bericht liefert Marktgröße und Prognosen nach Wert (USD) und Volumen (Liter) für alle oben genannten Segmente.
Segmentierungsübersicht
| Cold Brew Kaffee |
| Eiskaffee |
| Sonstiger trinkfertiger Kaffee |
| Aseptische Verpackungen |
| Glasflaschen |
| Metalldosen |
| PET-Flaschen |
| Außer-Haus-Handel | Convenience-Stores |
| Online-Einzelhandel | |
| Fachgeschäfte | |
| Supermarkt/Hypermarkt | |
| Sonstige | |
| Gastronomie |
| Australien |
| China |
| Indien |
| Indonesien |
| Japan |
| Malaysia |
| Südkorea |
| Thailand |
| Vietnam |
| Übriger Asien-Pazifik-Raum |
| Erfrischungsgetränktyp | Cold Brew Kaffee | |
| Eiskaffee | ||
| Sonstiger trinkfertiger Kaffee | ||
| Verpackungstyp | Aseptische Verpackungen | |
| Glasflaschen | ||
| Metalldosen | ||
| PET-Flaschen | ||
| Vertriebskanal | Außer-Haus-Handel | Convenience-Stores |
| Online-Einzelhandel | ||
| Fachgeschäfte | ||
| Supermarkt/Hypermarkt | ||
| Sonstige | ||
| Gastronomie | ||
| Land | Australien | |
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Malaysia | ||
| Südkorea | ||
| Thailand | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
Marktdefinition
- Kohlensäurehaltige Erfrischungsgetränke - Kohlensäurehaltige Erfrischungsgetränke sind nicht-alkoholische Getränke, die kohlensäurehaltig und typischerweise aromatisiert sind und gelöstes Kohlendioxid zur Erzeugung von Kohlensäure enthalten. Diese Getränke umfassen häufig Cola, Zitrone-Limette, Orange und verschiedene fruchtaromatisierte Limonaden. Vermarktet in Dosen, Flaschen oder als Zapfgetränk.
- Säfte - Wir haben verpackte Säfte berücksichtigt, die nicht-alkoholische Getränke umfassen, die aus Früchten, Gemüse oder einer Kombination davon gewonnen werden und in verschiedenen Verpackungsformaten wie Flaschen, Kartons oder Beuteln verarbeitet und versiegelt sind. Ausgenommen frische Säfte umfasst dieses Marktsegment kommerziell zubereitete und konservierte Säfte, oft mit zugesetzten Konservierungsstoffen und Aromen.
- Trinkfertiger Tee und trinkfertiger Kaffee - Trinkfertiger Tee und trinkfertiger Kaffee sind vorverpackte, nicht-alkoholische Getränke, die gebrüht und ohne weitere Verdünnung zum Verzehr vorbereitet sind. Trinkfertiger Tee umfasst typischerweise verschiedene Teesorten, die mit Aromen und Süßungsmitteln versetzt sind und in Flaschen, Dosen oder Kartons erhältlich sind. Ebenso umfasst trinkfertiger Kaffee vorgebrühte Kaffeeformulierungen, die oft mit Milch, Zucker oder Aromen gemischt werden und praktisch für den Verzehr unterwegs verpackt sind.
- Energydrinks - Energydrinks sind nicht-alkoholische Getränke, die darauf ausgelegt sind, einen schnellen Energieschub und erhöhte Wachheit zu liefern. Sportgetränke hingegen sind Getränke, die darauf ausgelegt sind, zu hydratisieren und Elektrolyte zu ersetzen, insbesondere nach körperlicher Anstrengung, Sport oder intensiver Aktivität
| Schlagwort | Begriffsbestimmung |
|---|---|
| Kohlensäurehaltige Erfrischungsgetränke | Kohlensäurehaltige Erfrischungsgetränke sind eine Kombination aus kohlensäurehaltigem Wasser und Aromen, gesüßt mit Zucker oder zuckerfreien Süßungsmitteln. |
| Standard-Cola | Standard-Cola ist definiert als der ursprüngliche Geschmack von Cola-Limonade. |
| Diät-Cola | Ein colabasiertes Erfrischungsgetränk, das keinen oder nur wenig Zucker enthält |
| Fruchtaromatisierte Kohlensäuregetränke | Ein kohlensäurehaltiges Getränk, das aus Fruchtsaft oder Fruchtaroma mit kohlensäurehaltigem Wasser hergestellt wird und Zucker, Dextrose, Invertzucker oder flüssige Glukose einzeln oder in Kombination enthält. Es kann Schalenöl und Fruchtessenzen enthalten. |
| Saft | Saft ist ein Getränk, das durch Extraktion oder Pressung der natürlichen Flüssigkeit aus Früchten und Gemüse hergestellt wird. |
| 100 % Saft | Frucht- oder Gemüsesaft, der aus Früchten in Form ihres Saftes hergestellt wird, ohne dass Wasser zur Volumenergänzung hinzugefügt wird. Es ist nicht erlaubt, Fruchtsaft Zucker, Süßungsmittel, Konservierungsstoffe, Aromen oder Farbstoffe hinzuzufügen. |
| Saftgetränke (bis zu 24 % Saft) | Frucht- oder Gemüsesaftgetränke mit bis zu 24 % Frucht- oder Gemüseextrakt. |
| Nektare (25–99 % Saft) | Säfte, die zwischen 25 und 99 % Frucht enthalten können, wobei die gesetzlichen Mindestgrenzen je nach Fruchtart festgelegt sind |
| Saftkonzentrate | Saftkonzentrate sind jene Form von Säften, bei denen ein Großteil der Flüssigkeit entfernt wird, was zu einem dicken, sirupartigen Produkt führt, das als Saftkonzentrat bekannt ist. |
| Trinkfertiger Kaffee | Verpackte Kaffeegetränke, die in einer zubereiteten Form verkauft werden und zum Zeitpunkt des Kaufs zum Verzehr bereit sind. |
| Eiskaffee | Eiskaffee ist eine kalte Version von Kaffee, in der Regel eine Kombination aus heißem Espresso und Milch mit hinzugefügtem Eis. |
| Cold Brew Kaffee | Cold Brew, auch als Kaltwasserextraktion oder Kaltpressung bezeichnet, wird durch mehrstündiges Einweichen von gemahlenem Kaffee in Wasser bei Raumtemperatur hergestellt. |
| Trinkfertiger Tee | Trinkfertiger Tee ist ein verpacktes Teeprodukt, das ohne Aufbrühen oder Zubereitung sofort konsumiert werden kann |
| Eistee | Eistee ist ein Getränk aus Tee ohne Milch, aber mit Zucker und manchmal Fruchtaromen, das kalt getrunken wird. |
| Grüner Tee | Grüner Tee ist ein Teegetränk, das die geistige Wachheit fördert, Verdauungsbeschwerden lindert und die Gewichtsabnahme unterstützt. |
| Kräutertee | Kräuterteegetränke werden aus der Aufguss oder Abkochung von Kräutern, Gewürzen oder anderen Pflanzenmaterialien in heißem Wasser hergestellt. |
| Energydrink | Eine Art Getränk, das stimulierende Verbindungen enthält, in der Regel Koffein, und als Mittel zur geistigen und körperlichen Stimulation vermarktet wird. Sie können kohlensäurehaltig sein oder nicht und können auch Zucker, andere Süßungsmittel oder pflanzliche Extrakte unter zahlreichen möglichen Zutaten enthalten. |
| Zuckerfreie oder kalorienarme Energydrinks | Zuckerfreie oder kalorienarme Energydrinks sind zuckerfreie, künstlich gesüßte Energydrinks mit wenigen oder keinen Kalorien. |
| Traditionelle Energydrinks | Traditionelle Energydrinks sind funktionelle Erfrischungsgetränke, die Inhaltsstoffe enthalten, die darauf ausgelegt sind, die Energie des Verbrauchers zu steigern. |
| Natürliche/biologische Energydrinks | Natürliche/biologische Energydrinks sind Energydrinks ohne künstliche Süßungsmittel und synthetische Farbstoffe. Stattdessen enthalten sie natürlich gewonnene Inhaltsstoffe wie grünen Tee, Yerba Mate und botanische Extrakte. |
| Energyshots | Ein kleines, aber hochkonzentriertes Energydrink, das große Mengen an Koffein und/oder anderen Stimulanzien enthält. Die Menge ist im Vergleich zu Energydrinks verhältnismäßig kleiner. |
| Sportgetränk | Sportgetränke sind Getränke, die speziell für die schnelle Zufuhr von Flüssigkeit, Kohlenhydraten und Elektrolyten vor, während oder nach dem Sport entwickelt wurden. |
| Isotonisch | Isotonische Getränke enthalten ähnliche Konzentrationen von Salz und Zucker wie der menschliche Körper und sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen, jedoch mit einer Erhöhung der Kohlenhydrate. |
| Hypertonisch | Hypertonische Getränke haben eine höhere Konzentration von Salz und Zucker als der menschliche Körper. Sie werden am besten nach dem Sport getrunken, da es wichtig ist, den Glykogenspiegel nach dem Sport schnell wieder aufzufüllen. |
| Hypotonisch | Hypotonische Getränke sind darauf ausgelegt, beim Sport verlorene Flüssigkeiten schnell zu ersetzen. Sie haben einen sehr geringen Kohlenhydratgehalt und eine niedrigere Konzentration von Salz und Zucker als der menschliche Körper. |
| Elektrolytangereichertes Wasser | Elektrolytwasser ist Wasser, das mit elektrisch geladenen Mineralien wie Natrium, Kalium, Kalzium und Magnesium angereichert ist. |
| Proteinbasierte Sportgetränke | Proteinbasierte Sportgetränke sind jene Sportgetränke, denen Protein zugesetzt wurde, das die Leistung verbessert und den Abbau von Muskelprotein reduziert. |
| Gastronomie | Die Gastronomie bezieht sich auf Orte, die Getränke zum sofortigen Verzehr vor Ort verkaufen, wie Bars, Restaurants und Kneipen |
| Außer-Haus-Handel | Außer-Haus-Handel bezeichnet in der Regel Orte wie Spirituosengeschäfte, Supermärkte und andere Orte, an denen das Getränk nicht sofort konsumiert wird. |
| Convenience-Store | Ein Einzelhandelsgeschäft, das der Öffentlichkeit einen praktischen Standort bietet, um schnell eine breite Palette von Verbrauchsgütern und Dienstleistungen zu kaufen, in der Regel Lebensmittel und Kraftstoff. |
| Fachgeschäft | Ein Fachgeschäft ist ein Laden, der eine tiefe Auswahl an Marken, Stilen oder Modellen innerhalb einer relativ engen Warenkategorie führt |
| Online-Einzelhandel | Online-Einzelhandel ist eine Art E-Commerce, bei dem ein Unternehmen Waren oder Dienstleistungen direkt über eine Website an Verbraucher verkauft. |
| Aseptische Verpackung | Aseptische Verpackung bezeichnet das Abfüllen eines kalten, kommerziell sterilen Produkts unter sterilen Bedingungen in einen vorsterilisierten Behälter und Verschluss unter sterilen Bedingungen, um eine Versiegelung zu bilden, die Mikroorganismen wirksam ausschließt. Dazu gehören Tetra Packs, Kartons, Beutel usw. |
| PET-Flasche | PET-Flasche bezeichnet eine Flasche aus Polyethylenterephthalat. |
| Metalldosen | Metallbehälter aus Aluminium oder verzinntem oder verzinktem Stahl, die üblicherweise für die Verpackung von Lebensmitteln, Getränken oder anderen Produkten verwendet werden. |
| Einwegbecher | Einwegbecher bezeichnet einen Becher oder anderen Behälter, der für den einmaligen Gebrauch zum Servieren von Getränken wie Wasser, kalten Getränken, heißen Getränken und alkoholischen Getränken ausgelegt ist. |
| Generation Z | Eine Bezeichnung für die Gruppe von Menschen, die in den späten 1990er und frühen 2000er Jahren geboren wurden. |
| Millennials | Jeder, der zwischen 1981 und 1996 geboren wurde (im Jahr 2019 zwischen 23 und 38 Jahre alt), gilt als Millennial |
| Taurin | Taurin ist eine Aminosäure, die die Immungesundheit und die Funktion des Nervensystems unterstützt. |
| Bars und Kneipen | Es handelt sich um eine Trinkstätte mit Lizenz zum Ausschank alkoholischer Getränke zum Verzehr vor Ort. |
| Café | Es handelt sich um eine Gastronomieeinrichtung, die Erfrischungen (hauptsächlich Kaffee) und leichte Mahlzeiten anbietet. |
| Unterwegs | Es bedeutet, etwas zu tun oder zu erledigen, während man mit etwas beschäftigt ist, ohne die Pläne zu ändern, um es zu berücksichtigen. |
| Internetdurchdringung | Die Internetdurchdringungsrate entspricht dem Prozentsatz der Gesamtbevölkerung eines bestimmten Landes oder einer Region, der das Internet nutzt. |
| Verkaufsautomat | Ein Automat, der kleine Artikel wie Lebensmittel, Getränke oder Zigaretten ausgibt, wenn eine Münze oder ein Token eingeworfen wird |
| Discountgeschäft | Ein Discountgeschäft oder Discounter bietet ein Einzelhandelsformat, bei dem Produkte zu Preisen verkauft werden, die grundsätzlich unter einem tatsächlichen oder angenommenen "vollen Einzelhandelspreis" liegen. Discounter verlassen sich auf Masseneinkauf und effiziente Distribution, um die Kosten niedrig zu halten. |
| Saubere Kennzeichnung | Saubere Kennzeichnung auf dem Getränkemarkt bezeichnet Getränke, die aus wenigen Zutaten natürlichen Ursprungs hergestellt werden und nicht oder nur geringfügig verarbeitet sind. |
| Koffein | Eine alkalische Verbindung, die ein Stimulans des Zentralnervensystems ist. Es wird hauptsächlich zu Freizeitzwecken als mildes kognitives Verstärkungsmittel verwendet, um Wachheit und Aufmerksamkeitsleistung zu steigern. |
| Extremsport | Actionsport, Abenteuersport oder Extremsport sind Aktivitäten, die als mit einem hohen Risikograd verbunden wahrgenommen werden. |
| Hochintensives Intervalltraining | Es umfasst mehrere Runden, die zwischen mehreren Minuten hochintensiver Bewegungen, um die Herzfrequenz auf mindestens 80 % der maximalen Herzfrequenz zu erhöhen, und kurzen Perioden niedrigintensiver Bewegungen abwechseln. |
| Haltbarkeit | Die Zeitspanne, während der ein Artikel verwendbar, zum Verzehr geeignet oder verkäuflich bleibt. |
| Cream Soda | Cream Soda ist ein süßes Erfrischungsgetränk. Im Allgemeinen mit Vanille aromatisiert und auf dem Geschmack eines Eiscreme-Floats basierend |
| Root Beer | Root Beer ist ein süßes nordamerikanisches Erfrischungsgetränk, das traditionell aus der Wurzelrinde des Sassafrasbaums Sassafras albidum oder der Rebe von Smilax ornata als primärem Aroma hergestellt wird. Root Beer ist typischerweise, aber nicht ausschließlich, nicht-alkoholisch, koffeinfrei, süß und kohlensäurehaltig. |
| Vanille-Limonade | Ein kohlensäurehaltiges Erfrischungsgetränk mit Vanillegeschmack. |
| Milchfrei | Ein Produkt, das keine Milch oder Milchprodukte von Kühen, Schafen oder Ziegen enthält. |
| Koffeinfreie Energydrinks | Koffeinfreie Energydrinks setzen auf andere Inhaltsstoffe, um die Energie zu steigern. Beliebte Optionen umfassen Aminosäuren, B-Vitamine und Elektrolyte. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: IDENTIFIZIERUNG DER SCHLÜSSELVARIABLEN: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: AUFBAU EINES MARKTMODELLS: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: VALIDIERUNG UND ABSCHLUSS: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: FORSCHUNGSERGEBNISSE: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen


