
Taille et part du marché du café prêt-à-boire en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 11.67 Milliards de dollars |
| Taille du Marché (2026) | 12.26 Milliards de dollars |
| Taille du Marché (2031) | 16.05 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.54 % |
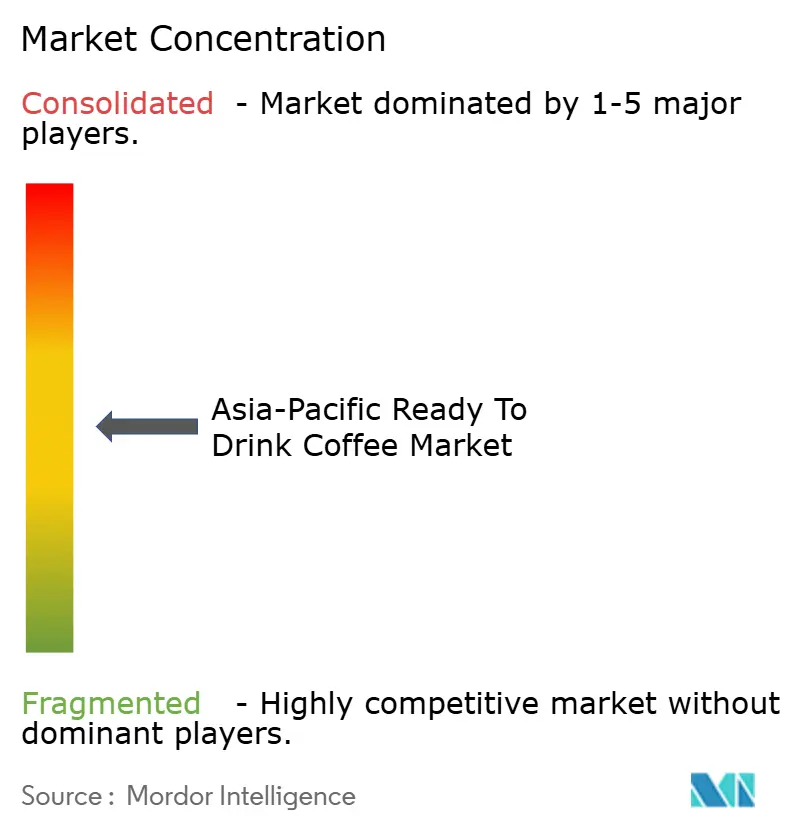
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du café prêt-à-boire en Asie-Pacifique par Mordor Intelligence
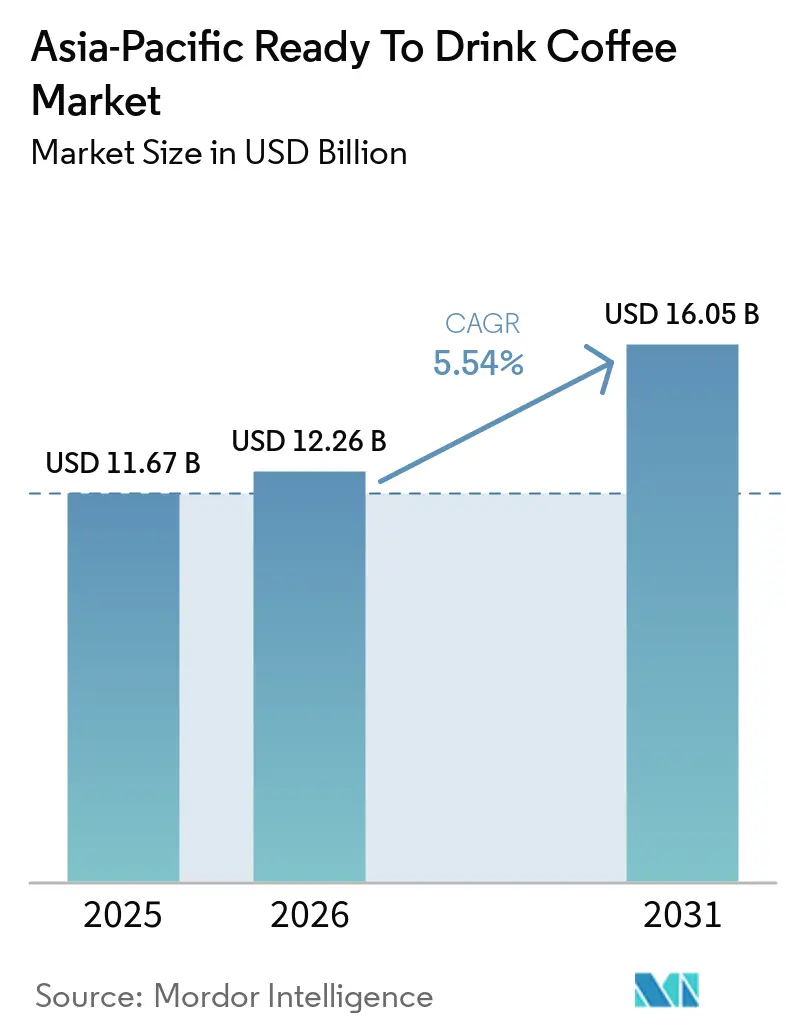
Le marché du café prêt-à-boire en Asie-Pacifique était évalué à 11,67 milliards USD en 2025 et devrait croître de 12,26 milliards USD en 2026 à 16,05 milliards USD d'ici 2031, à un CAGR de 5,54 % durant la période de prévision (2026–2031). La demande des consommateurs pour un café portable adapté aux trajets domicile-travail, au bureau et aux autres habitudes hors domicile soutient le marché. La commodité d'acheter un produit familier sans préparation ni temps d'attente stimule davantage la consommation. Les jeunes consommateurs en Indonésie, en Inde et au Vietnam développent des habitudes de consommation de café via les formats RTD plutôt que par la préparation à domicile. Les produits premium, à faible teneur en sucre et non sucrés gagnent du terrain au Japon et en Corée du Sud, tandis que les formulations fonctionnelles élargissent la catégorie au-delà du café conventionnel. La distribution physique reste le principal canal de distribution, bien que le commerce mobile et les plateformes de livraison influencent la manière dont les marques développent leur notoriété et fidélisent leurs clients.
Points clés du rapport
- Par type de produit, le café glacé détenait la plus grande part à 56,34 % en 2025, tandis que le cold brew devrait enregistrer le CAGR le plus élevé à 6,59 % durant 2026-2031 en Asie-Pacifique.
- Par type d'emballage, les bouteilles en verre détenaient la plus grande part à 38,19 % en 2025, tandis que les bouteilles PET devraient enregistrer le CAGR le plus élevé à 6,80 % durant 2026-2031, portées par la demande de formats portables dans la région.
- Par fonctionnalité, les produits enrichis en énergie représentaient la plus grande part à 36,14 % en 2025, tandis que les produits enrichis en protéines devraient se développer au CAGR le plus élevé de 7,16 % durant 2026-2031 en Asie-Pacifique.
- Par canal de distribution, le hors commerce détenait la plus grande part à 74,76 % en 2025, tandis que la vente en ligne devrait croître au CAGR le plus élevé de 7,97 % durant 2026-2031 dans la région.
- Par géographie, la Chine détenait la plus grande part à 33,40 % en 2025, tandis que l'Australie devrait croître au CAGR le plus élevé de 7,01 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Consommation de caféine axée sur la commodité | +1.5% | Régional ; intensité la plus élevée au Japon, en Corée du Sud, en Chine | Court terme (≤ 2 ans) |
| Expansion de la culture du café parmi les jeunes consommateurs urbains | +1.3% | Cœur Asie-Pacifique ; extension vers l'Inde, l'Indonésie, le Vietnam | Moyen terme (2–4 ans) |
| Premiumisation via le cold brew et les formulations de style café | +0.8% | Australie, Japon, Corée du Sud, Chine urbaine | Moyen terme (2–4 ans) |
| Initiatives d'approvisionnement durable et de chaîne d'approvisionnement éthique | +0.4% | Régional ; gains précoces au Vietnam, en Indonésie, en Inde | Long terme (≥ 4 ans) |
| Formulations fonctionnelles localisées et à base d'ingrédients traditionnels | +0.7% | Cœur Asie du Sud-Est ; Inde, Malaisie, Thaïlande | Moyen terme (2–4 ans) |
| Écosystèmes de consommation de café et de livraison axés sur le numérique | +0.8% | Cœur Asie-Pacifique ; extension vers l'Indonésie, la Malaisie, la Thaïlande | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Consommation de caféine axée sur la commodité
Des modes de vie de plus en plus contraints par le temps, les habitudes de déplacement et les comportements de consommation orientés vers le travail en Asie-Pacifique stimulent la demande de formats de caféine pratiques ne nécessitant ni infusion ni préparation. Le Japon illustre cette opportunité, avec 68,5 millions de personnes employées en juillet 2026, représentant une large base de consommateurs actifs avec des occasions régulières en milieu de travail et lors des trajets pour des boissons portables[1]. La densité des supérettes, des distributeurs automatiques et des points de vente dans les villes japonaises soutient davantage l'accessibilité, rendant le café RTD facilement disponible aux points de trajet et de travail. L'ampleur de l'emploi, combinée aux habitudes de consommation en déplacement bien établies, soutient le café RTD comme alternative pratique aux visites en café et au café fraîchement préparé, notamment lors des trajets, des pauses au travail et d'autres activités quotidiennes. Des dynamiques similaires émergent dans d'autres marchés d'Asie-Pacifique, où l'urbanisation et la participation croissante de la main-d'œuvre créent des conditions comparables pour la croissance de la consommation de café RTD.
Expansion de la culture du café parmi les jeunes consommateurs urbains
La consommation de café est en croissance parmi les jeunes consommateurs urbains en Asie-Pacifique, portée par son intégration dans les routines quotidiennes, les occasions sociales, le travail, les études et les contextes hors domicile. L'Australie illustre la base importante de jeunes consommateurs adultes de la région : en juin 2025, les personnes âgées de 25 à 29 ans représentaient environ 7,3 % de la population australienne, tout comme celles âgées de 35 à 39 ans[2]. Cette concentration de jeunes adultes et d'adultes en début de carrière soutient une consommation récurrente de café liée au travail, aux trajets, aux activités sociales et aux modes de vie urbains. Ces consommateurs ont tendance à rechercher des options pratiques, abordables et portables adaptées à leurs emplois du temps chargés, ce qui rend les formats prêts-à-boire particulièrement bien adaptés à leurs habitudes de consommation. En conséquence, la région présente une base de consommateurs favorable aux formats pratiques tels que le café RTD.
Initiatives d'approvisionnement durable et de chaîne d'approvisionnement éthique
L'examen croissant des performances environnementales et de la crédibilité de la chaîne d'approvisionnement incite les entreprises de café RTD à accorder une plus grande importance à l'approvisionnement responsable, à la traçabilité, aux normes de durabilité et aux résultats environnementaux mesurables. Cela est particulièrement pertinent en Australie, où les perspectives de durabilité de mars 2026 de Standards Australia ont mis en évidence l'importance croissante des normes pour assurer la cohérence, la comparabilité et la confiance dans les chaînes d'approvisionnement. Les perspectives ont également mis l'accent sur la circularité, la réflexion sur le cycle de vie, l'intégrité des allégations de durabilité et des données environnementales crédibles[3]. Pour les fabricants de café RTD, ces développements soutiennent l'argument en faveur d'un approvisionnement en café plus transparent et de pratiques responsables dans la chaîne d'approvisionnement, les références en matière de durabilité faisant de plus en plus partie de la manière dont les marques démontrent leur responsabilité produit et d'entreprise.
Premiumisation via le cold brew et les formulations de style café
Les produits premium créent un niveau de valeur distinct au sein du marché du café RTD en Asie-Pacifique. Les chaînes de cafés japonaises, notamment Starbucks, Tully's et Sarutahiko, ont adapté des boissons populaires de café en produits emballés, en se concentrant sur des formats portables qui conservent le goût de style café et soutiennent des prix plus élevés. Nestlé et Starbucks ont lancé Starbucks Coffee Craft, un concentré de café froid Arabica, au Japon et en Corée du Sud en avril 2026 dans le cadre de la Global Coffee Alliance. Cette activité produit illustre comment les associations avec des cafés peuvent soutenir des produits emballés premium sur le marché du café RTD en Asie-Pacifique. Le cold brew présente un attrait particulier auprès des consommateurs qui préfèrent un profil de café plus doux et moins acide, offrant aux fournisseurs un moyen de répondre à la demande premium sans s'appuyer uniquement sur le café en boîte traditionnel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des intrants en grains de café vert et en produits laitiers | -0.8% | Régional ; impact disproportionné sur les producteurs de café prêt à boire de milieu de gamme | Court terme (≤ 2 ans) |
| Réglementation sur le sucre, la caféine et les emballages | -0.6% | Indonésie, Thaïlande, Philippines, Singapour ; extension vers la Chine | Moyen terme (2–4 ans) |
| Lacunes en matière de capacité de chaîne du froid et de co-emballage dans les marchés émergents | -0.7% | Inde, Indonésie, Vietnam, reste de l'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Concurrence intense des thés traditionnels et autres boissons | -0.6% | Inde, Asie du Sud-Est, Chine | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des intrants en grains de café vert et en produits laitiers
La volatilité des coûts des intrants en grains de café vert et en produits laitiers peut peser sur les marges des fabricants de café RTD en Asie-Pacifique, en particulier pour les formulations à base de lait et de café premium. L'approvisionnement en café est exposé aux fluctuations d'approvisionnement liées aux conditions météorologiques, aux prix mondiaux des matières premières, aux mouvements de devises et à la logistique d'importation, tandis que les intrants laitiers sont soumis aux variations des prix du lait, du beurre et de la poudre de lait. Les régions productrices de café telles que le Vietnam et le Brésil ont connu des mouvements de prix substantiels liés aux conditions météorologiques et d'approvisionnement. Pour les producteurs de café RTD, ces fluctuations augmentent les coûts de formulation et d'approvisionnement, compliquent les décisions de tarification et peuvent comprimer les marges lorsque les coûts d'intrants plus élevés ne peuvent pas être entièrement répercutés sur les consommateurs.
Lacunes en matière de capacité de chaîne du froid et de co-emballage dans les marchés émergents
Les infrastructures de chaîne du froid limitées et la capacité de co-emballage insuffisante dans les marchés émergents d'Asie-Pacifique peuvent contraindre la distribution et la mise à l'échelle du café RTD, en particulier pour les formulations réfrigérées, à base de produits laitiers, de cold brew et premium. Les produits réfrigérés nécessitent un contrôle constant de la température tout au long du transport, de l'entreposage et de la vente au détail, et les fabricants ont également besoin de capacités de remplissage et de traitement spécialisées pour maintenir la qualité des produits et la durée de conservation. L'infrastructure est plus développée sur des marchés tels que le Japon et la Corée du Sud, tandis que les lacunes restent plus prononcées dans certaines parties de l'Asie du Sud-Est et de l'Inde, limitant la distribution au-delà des grands centres urbains. L'accès limité à des co-emballeurs appropriés peut en outre accroître la dépendance à l'égard des fabricants établis, allonger les délais de production et rendre plus difficile pour les marques émergentes le lancement de nouveaux formats ou l'expansion vers des villes secondaires. En conséquence, les limitations d'infrastructure peuvent accroître la complexité de la distribution et les coûts d'exploitation tout en favorisant les formats de café RTD stables à température ambiante par rapport aux produits qui dépendent de la logistique réfrigérée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
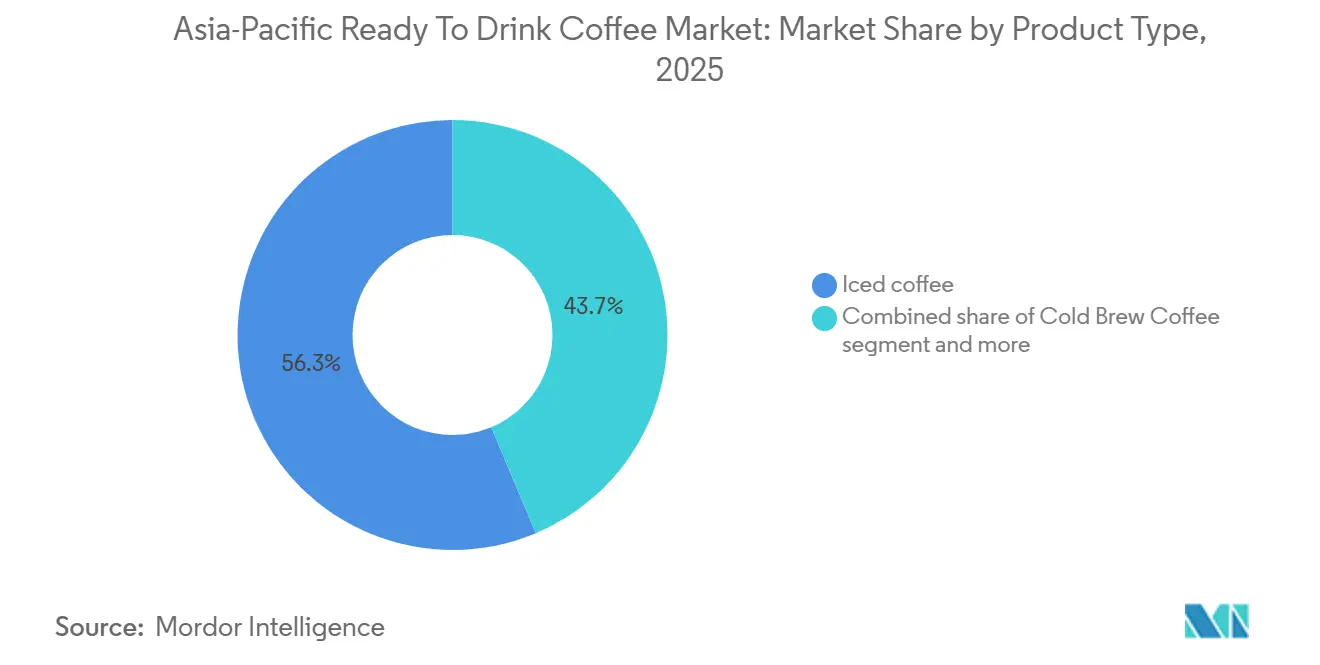
le café glacé soutient le volume tandis que le cold brew construit un niveau premiumLe café glacé détenait 56,34 % du marché régional en 2025, ce qui en fait le type de produit dominant. Sa position reflète des habitudes de consommation bien établies en Asie du Nord-Est, où le café en boîte sucré reste populaire parmi les navetteurs et les employés de bureau. Le Japon consomme plus de 2 milliards de boîtes de café RTD par an. Cette demande constante réduit la dépendance aux habitudes de consommation saisonnières. Le café glacé reste donc important pour les fournisseurs qui privilégient l'échelle, les achats répétés et la large distribution, car le marché du café RTD en Asie-Pacifique continue de s'appuyer sur ce type de produit de base pour le volume quotidien.
Le cold brew a enregistré le CAGR prévisionnel le plus rapide à 6,59 % durant 2026-2031. Le segment bénéficie de la demande pour un café plus doux et moins acide, notamment en Australie et en Corée du Sud, et soutient un prix plus élevé que le café glacé standard sur ces marchés. Le format permet aux fournisseurs de varier la torréfaction, la teneur en lait, la douceur et la taille des portions sans modifier l'occasion café de base. Cette flexibilité est un avantage sur les marchés où les menus de café ont déjà familiarisé les consommateurs avec les options de café froid.

Par type d'emballage :
le verre conserve un rôle premium tandis que le PET gagne en pertinence quotidienneLes bouteilles en verre représentaient 38,19 % du marché du café RTD en Asie-Pacifique en 2025. Le format est fortement associé au Japon, où l'emballage renforce une position de produit premium. Le verre soutient les perceptions de qualité valorisées dans les circuits de vente au détail et de distribution automatique établis, et devrait rester pertinent pour les marques vendant des produits à prix plus élevé. Les boîtes métalliques conservent également un rôle important dans les distributeurs automatiques japonais. Les emballages aseptiques servent les produits à prix plus bas et les marchés où la couverture de la chaîne du froid est limitée.
Les bouteilles PET devraient croître à un CAGR de 6,80 % jusqu'en 2031. Leur portabilité, leur refermeabilité et leur poids de distribution plus faible les rendent adaptées aux marchés sensibles aux coûts. Le format convient aux consommateurs qui boivent leur café sur une période prolongée plutôt qu'en une seule fois, et est pratique pour les courses, l'usage au bureau et les achats à domicile. Les grands formats PET ont soutenu les occasions de stockage à domicile et de partage au bureau via les canaux de commerce électronique chinois. Les choix d'emballage sur le marché du café RTD en Asie-Pacifique sont de plus en plus liés au positionnement des produits, à l'économie des canaux et aux contraintes de distribution, obligeant les fournisseurs à maintenir des portefeuilles d'emballages alignés à la fois sur les attentes des consommateurs et les conditions de vente au détail locales.
Par fonctionnalité :
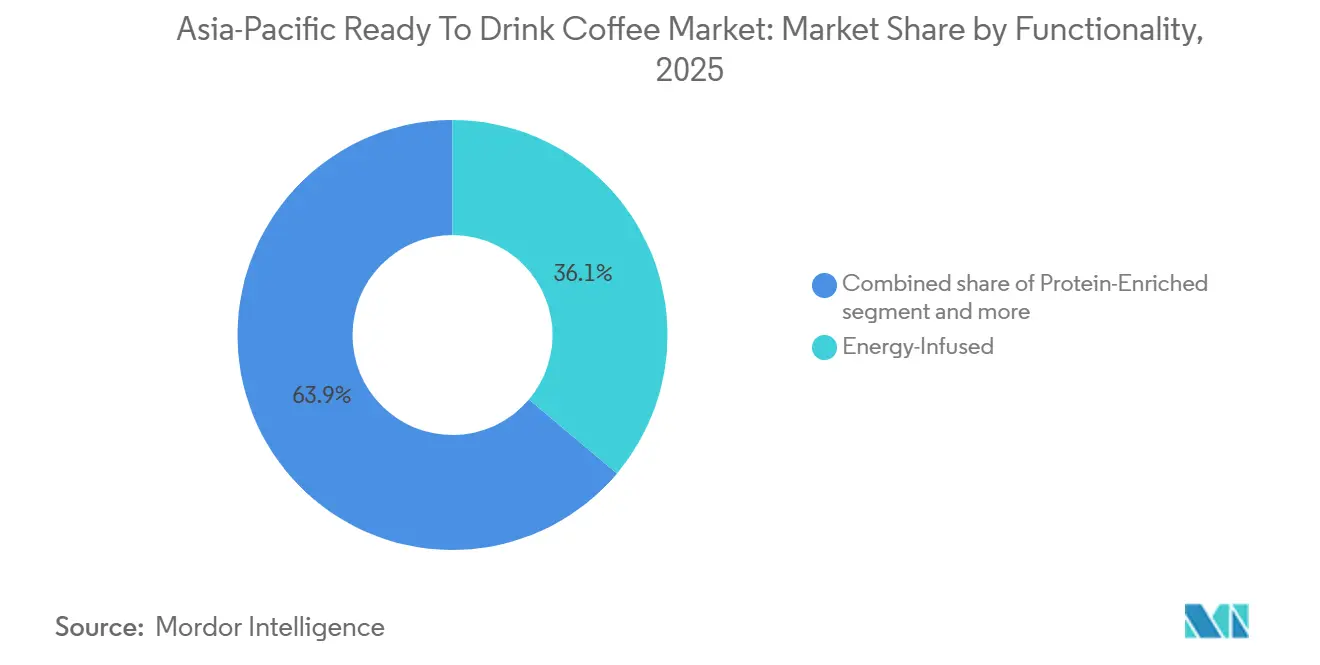
les produits enrichis en énergie sont en tête tandis que le café enrichi en protéines se développeLes produits enrichis en énergie représentaient 36,14 % de la catégorie régionale en 2025. Leur position est liée à la demande de caféine et d'additifs fonctionnels parmi les consommateurs urbains en Asie du Sud-Est et en Chine. Le format attire les consommateurs qui considèrent le café comme faisant partie d'une routine de productivité. Il offre également aux marques un moyen de concurrencer les boissons énergisantes tout en maintenant une identité café. Les produits enrichis en énergie devraient rester au cœur de la catégorie fonctionnelle. Cependant, les réglementations nationales sur les additifs alimentaires obligent les entreprises à adapter les formulations par pays, ajoutant de la complexité à l'expansion régionale.
Les produits enrichis en protéines devraient être le segment de fonctionnalité à la croissance la plus rapide, avec un CAGR de 7,16 % jusqu'en 2031. La croissance est soutenue par les routines de remise en forme, les décisions d'achat axées sur la santé et la demande de boissons pratiques après l'entraînement. Le produit peut servir les consommateurs qui recherchent à la fois de la caféine et un composant nutritionnel en un seul achat. Cela diffère d'une proposition énergétique standard, qui est centrée principalement sur la stimulation. YOUR MEAL Co. a lancé EXIT COFFEE au Japon en août 2025 avec 7 grammes de protéines par portion.
Par canal de distribution :
le hors commerce est en tête tandis que la vente en ligne étend la portée des marquesLe hors commerce représentait 74,76 % du marché du café RTD en Asie-Pacifique en 2025. Les supérettes et les distributeurs automatiques offrent à la catégorie une vaste base de vente au détail physique. Les plus de 50 000 supérettes du Japon sont particulièrement importantes pour les achats de routine. Les supermarchés et hypermarchés soutiennent également les packs familiaux et les grandes bouteilles PET. Le canal reste essentiel pour les fournisseurs cherchant une large disponibilité, reflétant l'importance pratique d'un accès immédiat et sans effort au café RTD.
Le commerce devrait croître à un CAGR de 7,97 % jusqu'en 2031, soutenu par l'expansion des cafés, des restaurants, des points de restauration rapide, des formats de restauration axés sur la commodité et d'autres occasions de consommation hors domicile dans la région. Les marques de café RTD bénéficient de la disponibilité en commerce en atteignant les consommateurs lors des trajets, des activités sociales, des repas et des occasions liées au travail, tandis que les cafés et les opérateurs de restauration peuvent utiliser les formats RTD pour compléter les offres de café fraîchement préparé et fournir des alternatives pratiques pendant les périodes de pointe. Le canal offre également aux fabricants des opportunités d'introduire des produits de café RTD premium, cold brew, aromatisés et fonctionnels via des réseaux de restauration établis, renforçant la visibilité des produits et encourageant l'essai parmi les consommateurs à la recherche d'un café de style café dans des formats pratiques.
Analyse géographique
Marché du café prêt à boire en Chine et au Japon
La Chine représentait 33,40 % du marché régional en 2025, ce qui en fait le plus grand marché national de la région. Le segment du café RTD du pays a connu un recul en 2024 avant de se redresser avec une croissance de 9 % au début de l'année 2026. Les fournisseurs nationaux ont gagné du terrain en combinant des prix plus bas avec des produits localisés. Dongpeng Daka a augmenté sa part de marché de 4 % fin 2023 à 14 % en novembre 2025. Luckin Coffee a lancé des produits en bouteille en avril 2026 à 6-7 RMB par bouteille de 360 ml et a enregistré plus de 1 million de bouteilles vendues en ligne le premier jour. Son vaste réseau de points de vente soutient la notoriété et la distribution du produit. Le Japon devrait croître à un CAGR de 3,48 % jusqu'en 2031, soutenu par l'accès aux distributeurs automatiques et aux lancements de produits premium.
Marché du café prêt à boire en Asie-Pacifique
L'Australie devrait enregistrer le CAGR le plus élevé de 7,01 % jusqu'en 2031. Sa culture du café de spécialité soutient la demande de café conditionné haut de gamme, y compris le cold brew en portion individuelle. Le prix de détail des produits cold brew en portion individuelle dans les circuits grand public varie de 5 à 7 USD, ce qui indique que le café conditionné peut conserver une position premium lorsqu'il est aligné sur les préférences des cafés. L'Indonésie et le Vietnam combinent la production nationale de café avec une demande locale croissante pour les produits conditionnés.
La Thaïlande et la Malaisie disposent de bases de consommateurs significatives, mais d'une profondeur de marché moindre que la Chine, le Japon ou l'Australie. La Corée du Sud dispose d'un public réceptif pour le café noir non sucré et les produits axés sur le bien-être. Les Philippines, Singapour, Taïwan et les marchés du Pacifique affichent une consommation par habitant inférieure à celle du Japon ou de l'Australie, et leur potentiel de croissance est lié à l'amélioration des infrastructures de distribution et à la hausse des revenus disponibles. Dans l'ensemble de ces pays, le marché du café RTD en Asie-Pacifique doit trouver un équilibre entre les préférences gustatives nationales et les exigences communes d'une tarification accessible et d'une distribution pratique.
Paysage concurrentiel
Segment des Supermarchés/Hypermarchés sur le Marché du Café Prêt-à-Boire en Asie-Pacifique
Le marché du café RTD en Asie-Pacifique présente une concentration modérée. Suntory Holdings et The Coca-Cola Company ont des positions établies au Japon grâce à la notoriété de leurs marques et à leur distribution. Nestlé a une large présence régionale via Nescafé et son partenariat Global Coffee Alliance avec Starbucks. Le café prêt-à-boire a été identifié comme un axe de croissance pour les grandes marques de café de Nestlé en 2026. Les marques régionales se concurrencent via des saveurs locales, des prix attractifs et un engagement client mobile. Ce mélange permet aux entreprises de détenir de solides positions nationales sans contrôler la catégorie dans toute la région.
Le marché est le plus disputé dans le café glacé grand public, où le prix et l'accès aux rayons restent des facteurs clés. Les produits fonctionnels, l'approvisionnement certifié et les relations clients numériques offrent des domaines de différenciation. En septembre 2026, Starbucks et Suntory ont lancé un réseau dédié de distributeurs automatiques Starbucks au Japon proposant quatre produits RTD, dont Coffee Signatures Black. Cela offre aux partenaires un point d'achat de marque au sein d'un environnement de distribution automatique établi. La technologie de production est un autre domaine de concurrence sur le marché du café RTD en Asie-Pacifique.
Des brevets liés au remplissage aseptique ambiant pour les boissons cold brew ont été identifiés chez Nestlé et des producteurs chinois nationaux. Le remplissage ambiant peut réduire la dépendance aux systèmes de chaîne du froid, ce qui est particulièrement utile dans les marchés émergents, et peut également faciliter la distribution des produits dans une gamme plus large de circuits de vente au détail et de livraison. Les marques doivent également prendre des décisions coordonnées en matière d'approvisionnement, d'emballage et de formulation, car chaque choix affecte la proposition de vente au détail finale. La traçabilité de la chaîne d'approvisionnement devient de plus en plus importante à mesure que le règlement européen sur la déforestation augmente les exigences de documentation. L'arrangement de financement d'ECOM Agroindustrial avec la JICA et la BAD soutient un approvisionnement plus stable auprès des petits agriculteurs dans plusieurs origines d'Asie-Pacifique.
Leaders du secteur du café prêt-à-boire en Asie-Pacifique
-
Kirin Holdings Company, Limited
-
Nestle S.A.
-
Suntory Holdings Limited
-
The Coca-Cola Company
-
UCC Holdings Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du café prêt à boire en Asie-Pacifique Entreprises couvertes dans ce rapport
- Suntory Holdings Limited
- The Coca-Cola Company
- Kirin Holdings Company, Limited
- Nestlé S.A.
- UCC Holdings Co., Ltd.
- Asahi Group Holdings, Ltd.
- Lotte Chilsung Beverage Co., Ltd.
- DyDo Group Holdings, Inc.
- Bega Group
- Starbucks Corporation
- Tata Consumer Products Limited
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Gujarat Cooperative Milk Marketing Federation Limited
- Nongfu Spring Co., Ltd.
- Luckin Coffee Inc.
- Vinamilk
- Pokka Sapporo Food and Beverage Ltd.
- Japan Sangaria Beverage Co., Ltd.
- Ajinomoto Co., Inc.
Développements industriels récents dans Marché du café prêt à boire en Asie-Pacifique
- Septembre 2026 : Starbucks Japan a introduit son premier distributeur automatique dédié proposant une boisson café exclusive, élargissant la distribution du café RTD de la marque au-delà des cafés et magasins de détail traditionnels. L'initiative exploite la culture des distributeurs automatiques bien établie au Japon pour offrir un accès pratique et en déplacement au café Starbucks via un canal de vente au détail automatisé différencié pour les boissons emballées.
- Juillet 2026 : La chaîne de cafés indonésienne Kopi Kenangan a élargi son portefeuille RTD avec un Banana Milk Latte d'inspiration coréenne, combinant espresso et saveur de banane dans un format en bouteille crémeux. Le lancement illustre comment les chaînes de cafés d'Asie du Sud-Est traduisent les saveurs de style café et d'inspiration mondiale en boissons emballées, en utilisant des profils novateurs pour différencier les offres de café RTD et séduire les jeunes consommateurs.
- Avril 2026 : Nestlé et Starbucks ont lancé Starbucks Coffee Craft, un concentré de café premium à base de grains Arabica, initialement introduit au Japon, en Corée du Sud et au Royaume-Uni. Disponible en variantes Rich Black et Signature Caramel, le concentré permet aux consommateurs de préparer un café glacé personnalisé à domicile en utilisant de l'eau, des produits laitiers ou des alternatives végétales, reflétant l'expansion plus large des expériences de café froid de style café dans les formats à domicile.
Périmètre du rapport sur le marché du café prêt-à-boire en Asie-Pacifique
Le café prêt à boire (RTD) désigne des boissons à base de café préparées à l'avance, conditionnées et vendues dans un format prêt à la consommation, ne nécessitant aucune préparation ni infusion de la part du consommateur. Le marché du café prêt à boire en Asie-Pacifique est segmenté par type de produit, type d'emballage, fonctionnalité, canal de distribution et pays. Par type de produit, le marché est segmenté en café cold brew, café glacé et autres cafés prêts à boire. Par type d'emballage, le marché est segmenté en emballages aseptiques, bouteilles en verre, canettes métalliques et bouteilles en PET. Par fonctionnalité, le marché est segmenté en enrichi en protéines, enrichi en énergie et autres fonctionnalités. Par canal de distribution, le marché est segmenté en circuit hors domicile et en circuit sur place. Le circuit hors domicile est subdivisé en épiceries de proximité, commerce en ligne, magasins spécialisés, supermarchés/hypermarchés et autres circuits hors domicile. Par pays, le marché est segmenté en Australie, Chine, Inde, Indonésie, Japon, Corée du Sud et autres pays d'Asie-Pacifique. Le rapport fournit la taille du marché et les prévisions en valeur (USD) et en volume (litres) pour tous les segments susmentionnés.
Aperçu de la segmentation
| Café Cold Brew |
| Café Glacé |
| Autre Café Prêt-à-Boire |
| Emballages Aseptiques |
| Bouteilles en Verre |
| Canettes Métalliques |
| Bouteilles PET |
| Hors Établissement | Épiceries de Proximité |
| Vente au Détail en Ligne | |
| Magasins Spécialisés | |
| Supermarchés/Hypermarchés | |
| Autres | |
| Vente en Établissement |
| Australie |
| Chine |
| Inde |
| Indonésie |
| Japon |
| Malaisie |
| Corée du Sud |
| Thaïlande |
| Vietnam |
| Reste de l'Asie-Pacifique |
| Type de Boisson Non Alcoolisée | Café Cold Brew | |
| Café Glacé | ||
| Autre Café Prêt-à-Boire | ||
| Type d'Emballage | Emballages Aseptiques | |
| Bouteilles en Verre | ||
| Canettes Métalliques | ||
| Bouteilles PET | ||
| Canal de Distribution | Hors Établissement | Épiceries de Proximité |
| Vente au Détail en Ligne | ||
| Magasins Spécialisés | ||
| Supermarchés/Hypermarchés | ||
| Autres | ||
| Vente en Établissement | ||
| Pays | Australie | |
| Chine | ||
| Inde | ||
| Indonésie | ||
| Japon | ||
| Malaisie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
Définition du marché
- Boissons Gazeuses Non Alcoolisées - Les boissons gazeuses non alcoolisées désignent des boissons non alcoolisées qui sont gazéifiées et généralement aromatisées, contenant du dioxyde de carbone dissous pour créer de l'effervescence. Ces boissons comprennent généralement le cola, le citron-citron vert, l'orange et divers sodas aux arômes de fruits. Commercialisées en canettes, bouteilles ou distributeurs de fontaine.
- Jus - Nous avons pris en compte les jus conditionnés qui englobent les boissons non alcoolisées dérivées de fruits, de légumes ou d'une combinaison de ceux-ci, transformées et scellées dans divers formats d'emballage tels que des bouteilles, des cartons ou des sachets. À l'exclusion des jus frais, ce segment de marché implique des jus préparés et conservés commercialement, souvent avec des conservateurs et des arômes ajoutés.
- Thé Prêt-à-Boire et Café Prêt-à-Boire - Le thé prêt-à-boire et le café prêt-à-boire sont des boissons non alcoolisées pré-emballées, infusées et préparées pour la consommation sans dilution supplémentaire. Le thé prêt-à-boire comprend généralement diverses variétés de thé, infusées avec des arômes et des édulcorants, et se présente en bouteilles, canettes ou cartons. De même, le café prêt-à-boire implique des formulations de café pré-infusé, souvent mélangé avec du lait, du sucre ou des arômes, et est commodément conditionné pour une consommation en déplacement.
- Boissons Énergisantes - Les boissons énergisantes sont des boissons non alcoolisées formulées pour fournir un regain rapide d'énergie et de vigilance. Tandis que les boissons sportives sont des boissons conçues pour hydrater et reconstituer les électrolytes, notamment après un effort physique, un exercice ou une activité intense
| Mot-clé | Définition |
|---|---|
| Boissons Gazeuses Non Alcoolisées | Les boissons gazeuses non alcoolisées sont une combinaison d'eau gazeuse et d'arômes, sucrées avec du sucre ou des édulcorants non sucrés. |
| Cola Standard | Le Cola Standard est défini comme la saveur originale du soda cola. |
| Cola Diététique | Une boisson gazeuse à base de cola ne contenant pas ou peu de sucre |
| Boissons Gazeuses aux Fruits | Une boisson gazeuse préparée à partir de jus de fruits/arôme de fruits avec de l'eau gazeuse et contenant du sucre, du dextrose, du sucre inverti ou du glucose liquide, seuls ou en combinaison. Elle peut contenir de l'huile d'écorce et des essences de fruits. |
| Jus | Le jus est une boisson fabriquée à partir de l'extraction ou du pressage du liquide naturel contenu dans les fruits et légumes. |
| Jus 100% | Jus de fruits/légumes fabriqué à partir de fruits sous forme de jus sans eau ajoutée pour compléter le volume. Il n'est pas permis d'ajouter des sucres, des édulcorants, des conservateurs, des arômes ou des colorants au jus de fruits. |
| Boissons aux Jus (jusqu'à 24% de Jus) | Boissons aux jus de fruits/légumes contenant jusqu'à 24% d'extraits de fruits/légumes. |
| Nectars (25-99% de Jus) | Jus pouvant contenir entre 25 et 99% de fruits, avec des limites légales minimales définies selon le type de fruit |
| Concentrés de Jus | Les concentrés de jus sont des formes de jus dont la majeure partie du liquide a été retirée, donnant un produit épais et sirupeux connu sous le nom de concentré de jus. |
| Café Prêt-à-Boire | Boissons caféinées conditionnées vendues sous une forme préparée et prêtes à la consommation au moment de l'achat. |
| Café Glacé | Le café glacé est une version froide du café, généralement une combinaison d'espresso chaud et de lait avec de la glace ajoutée. |
| Café Cold Brew | Le cold brew, également appelé extraction à l'eau froide ou pressage à froid, est préparé en faisant tremper du café moulu dans de l'eau à température ambiante pendant plusieurs heures. |
| Thé Prêt-à-Boire | Le thé prêt-à-boire est un produit de thé conditionné prêt à la consommation immédiate sans infusion ni préparation |
| Thé Glacé | Le thé glacé est une boisson à base de thé sans lait mais avec du sucre et parfois des arômes de fruits, consommée froide. |
| Thé Vert | Le thé vert est une boisson à base de thé qui favorise la vigilance mentale, soulage les symptômes digestifs et favorise la perte de poids. |
| Thé aux Herbes | Les boissons à base de thé aux herbes sont préparées à partir de l'infusion ou de la décoction d'herbes, d'épices ou d'autres matières végétales dans de l'eau chaude. |
| Boisson Énergisante | Un type de boisson contenant des composés stimulants, généralement de la caféine, commercialisé comme fournissant une stimulation mentale et physique. Elles peuvent être ou non gazeuses et peuvent également contenir du sucre, d'autres édulcorants ou des extraits de plantes, parmi de nombreux ingrédients possibles. |
| Boissons Énergisantes Sans Sucre ou à Faibles Calories | Les boissons énergisantes sans sucre ou à faibles calories sont des boissons énergisantes sans sucre, artificiellement sucrées, avec peu ou pas de calories. |
| Boisson Énergisante Traditionnelle | Les boissons énergisantes traditionnelles sont des boissons non alcoolisées fonctionnelles contenant des ingrédients conçus pour stimuler l'énergie du consommateur. |
| Boissons Énergisantes Naturelles/Biologiques | Les boissons énergisantes naturelles/biologiques sont des boissons énergisantes exemptes d'édulcorants artificiels et de colorants synthétiques. Elles contiennent à la place des ingrédients d'origine naturelle tels que le thé vert, le maté et des extraits botaniques. |
| Shots Énergisants | Une petite boisson énergisante mais très concentrée contenant de grandes quantités de caféine et/ou d'autres stimulants. La quantité est comparativement plus petite par rapport aux boissons énergisantes. |
| Boisson Sportive | Les boissons sportives sont des boissons conçues spécifiquement pour l'apport rapide de liquides, de glucides et d'électrolytes avant, pendant ou après l'exercice. |
| Isotonique | Les boissons isotoniques contiennent des concentrations similaires de sel et de sucre à celles du corps humain, et sont conçues pour remplacer rapidement les liquides perdus pendant l'exercice mais avec un apport accru en glucides. |
| Hypertonique | Les boissons hypertoniques ont une concentration plus élevée de sel et de sucre que le corps humain. Elles sont mieux consommées après l'exercice car il est important de reconstituer rapidement les niveaux de glycogène après l'exercice. |
| Hypotonique | Les boissons hypotoniques sont conçues pour remplacer rapidement les liquides perdus pendant l'exercice. Elles ont une très faible teneur en glucides et une concentration de sel et de sucre inférieure à celle du corps humain. |
| Eau Enrichie en Électrolytes | L'eau électrolytique est de l'eau infusée de minéraux chargés électriquement, tels que le sodium, le potassium, le calcium et le magnésium. |
| Boissons Sportives à Base de Protéines | Les boissons sportives à base de protéines sont des boissons sportives auxquelles des protéines ont été ajoutées pour améliorer les performances et réduire la dégradation des protéines musculaires. |
| Vente en Établissement | La vente en établissement désigne les lieux qui vendent des boissons pour une consommation immédiate sur place, comme les bars, les restaurants et les pubs |
| Hors Établissement | Le hors établissement désigne généralement des endroits comme les épiceries spécialisées en alcool, les supermarchés et autres endroits où vous ne consommez pas la boisson immédiatement. |
| Épicerie de Proximité | Un commerce de détail qui offre au public un emplacement pratique pour acheter rapidement une grande variété de produits et services de consommation, généralement des aliments et du carburant. |
| Magasin Spécialisé | Un magasin spécialisé est un commerce qui propose un assortiment approfondi de marques, de styles ou de modèles dans une catégorie de produits relativement étroite |
| Vente au Détail en Ligne | La vente au détail en ligne est un type de commerce électronique par lequel une entreprise vend des biens ou des services directement aux consommateurs depuis un site Web. |
| Emballage Aseptique | L'emballage aseptique désigne le remplissage d'un produit froid, commercialement stérile, dans des conditions stériles dans un contenant pré-stérilisé et fermé dans des conditions stériles pour former un joint qui exclut efficacement les micro-organismes. Cela inclut les emballages tetra, les cartons, les sachets, etc. |
| Bouteille PET | Une bouteille PET désigne une bouteille fabriquée en polyéthylène téréphtalate. |
| Canettes Métalliques | Contenants métalliques en aluminium ou en acier étamé ou zingué, couramment utilisés pour l'emballage des aliments, des boissons ou d'autres produits. |
| Gobelets Jetables | Un gobelet jetable désigne un gobelet ou autre contenant conçu pour un usage unique pour servir des boissons, telles que l'eau, les boissons froides, les boissons chaudes et les boissons alcoolisées. |
| Génération Z | Une façon de désigner le groupe de personnes nées à la fin des années 1990 et au début des années 2000. |
| Millénial | Toute personne née entre 1981 et 1996 (âgée de 23 à 38 ans en 2019) est considérée comme un Millénial |
| Taurine | La taurine est un acide aminé qui soutient la santé immunitaire et la fonction du système nerveux. |
| Bars et Pubs | Il s'agit d'un établissement de débit de boissons autorisé à servir des boissons alcoolisées pour consommation sur place. |
| Café | Il s'agit d'un établissement de restauration servant des rafraîchissements (principalement du café) et des repas légers. |
| En déplacement | Cela signifie faire/gérer quelque chose tout en étant activement occupé par autre chose et sans modifier ses plans pour s'y consacrer. |
| Taux de Pénétration d'Internet | Le taux de pénétration d'Internet correspond au pourcentage de la population totale d'un pays ou d'une région donné qui utilise Internet. |
| Distributeur Automatique | Une machine qui distribue de petits articles tels que des aliments, des boissons ou des cigarettes lorsqu'une pièce de monnaie ou un jeton est inséré |
| Magasin Discount | Un magasin discount ou discounteur propose un format de vente au détail dans lequel les produits sont vendus à des prix qui sont en principe inférieurs à un "prix de détail plein" réel ou supposé. Les discounteurs s'appuient sur des achats en gros et une distribution efficace pour maintenir les coûts bas. |
| Étiquette Propre | L'étiquette propre sur le marché des boissons désigne les boissons fabriquées à partir de peu d'ingrédients d'origine naturelle et qui ne sont pas ou peu transformées. |
| Caféine | Un composé alcaloïde qui est un stimulant du système nerveux central. Elle est principalement utilisée à des fins récréatives, comme un léger stimulant cognitif pour augmenter la vigilance et les performances attentionnelles. |
| Sport Extrême | Les sports d'action, les sports d'aventure ou les sports extrêmes sont des activités perçues comme impliquant un degré élevé de risque. |
| Entraînement par Intervalles à Haute Intensité | Il intègre plusieurs séries alternant entre plusieurs minutes de mouvements à haute intensité pour augmenter significativement la fréquence cardiaque à au moins 80% de sa fréquence cardiaque maximale, suivies de courtes périodes de mouvements à faible intensité. |
| Durée de Conservation | La durée pendant laquelle un article reste utilisable, propre à la consommation ou vendable. |
| Soda Crème | Le soda crème est une boisson gazeuse sucrée. Généralement aromatisée à la vanille et basée sur le goût d'un float à la crème glacée |
| Bière de Racine | La bière de racine est une boisson gazeuse sucrée nord-américaine traditionnellement préparée à partir de l'écorce de racine du sassafras Sassafras albidum ou de la vigne de Smilax ornata comme arôme principal. La bière de racine est généralement, mais pas exclusivement, non alcoolisée, sans caféine, sucrée et gazeuse. |
| Soda à la Vanille | Une boisson gazeuse aromatisée à la vanille. |
| Sans Produits Laitiers | Un produit ne contenant aucun lait ni produit laitier provenant de vaches, de brebis ou de chèvres. |
| Boissons Énergisantes Sans Caféine | Les boissons énergisantes sans caféine s'appuient sur d'autres ingrédients pour stimuler l'énergie. Les choix populaires incluent les acides aminés, les vitamines B et les électrolytes. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFIER LES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies, et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement


