
Tamanho e Participação do Mercado de Apicultura
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.23 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.67 % |
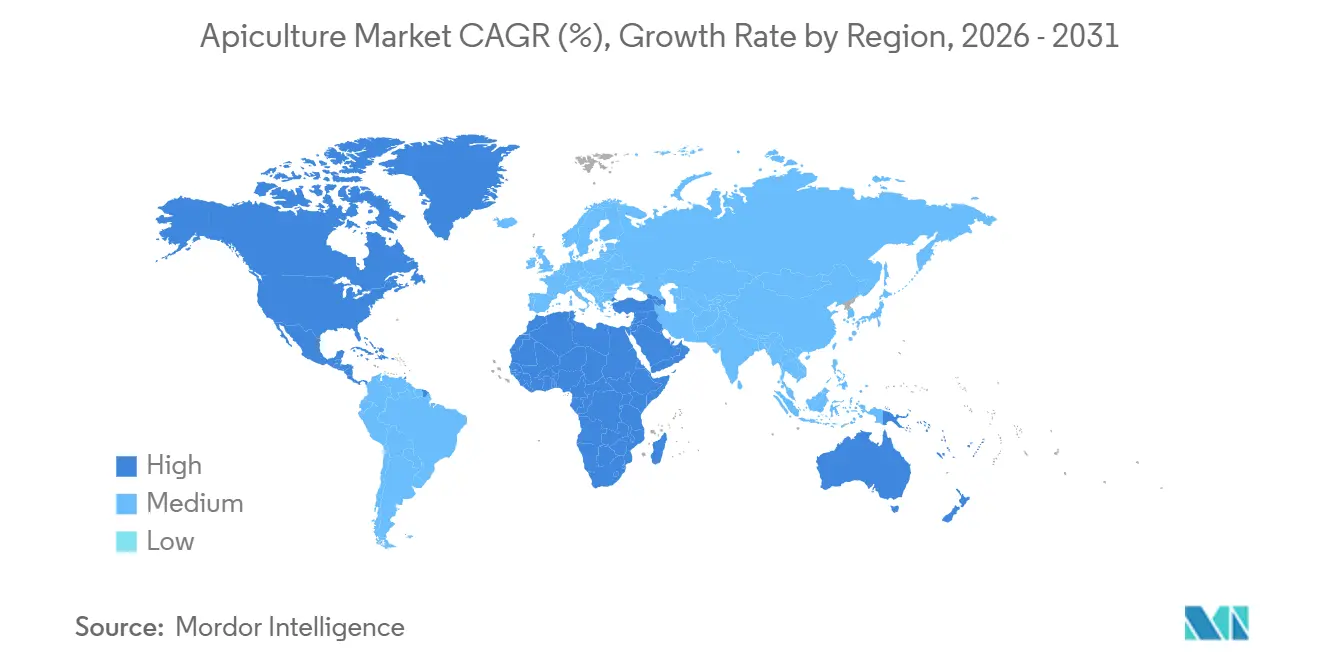
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
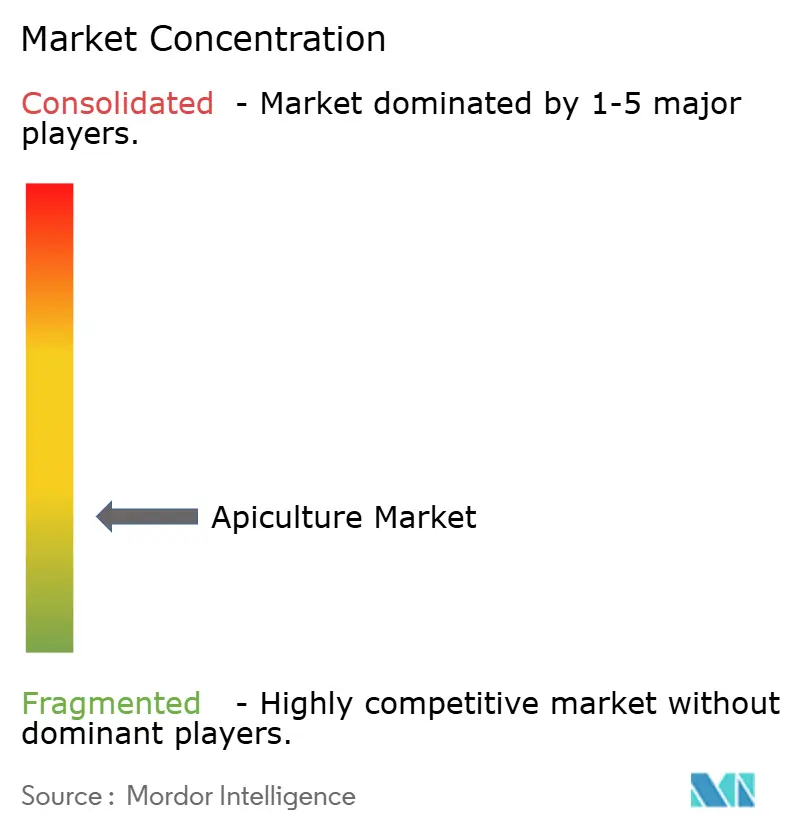
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Apicultura por Mordor Intelligence
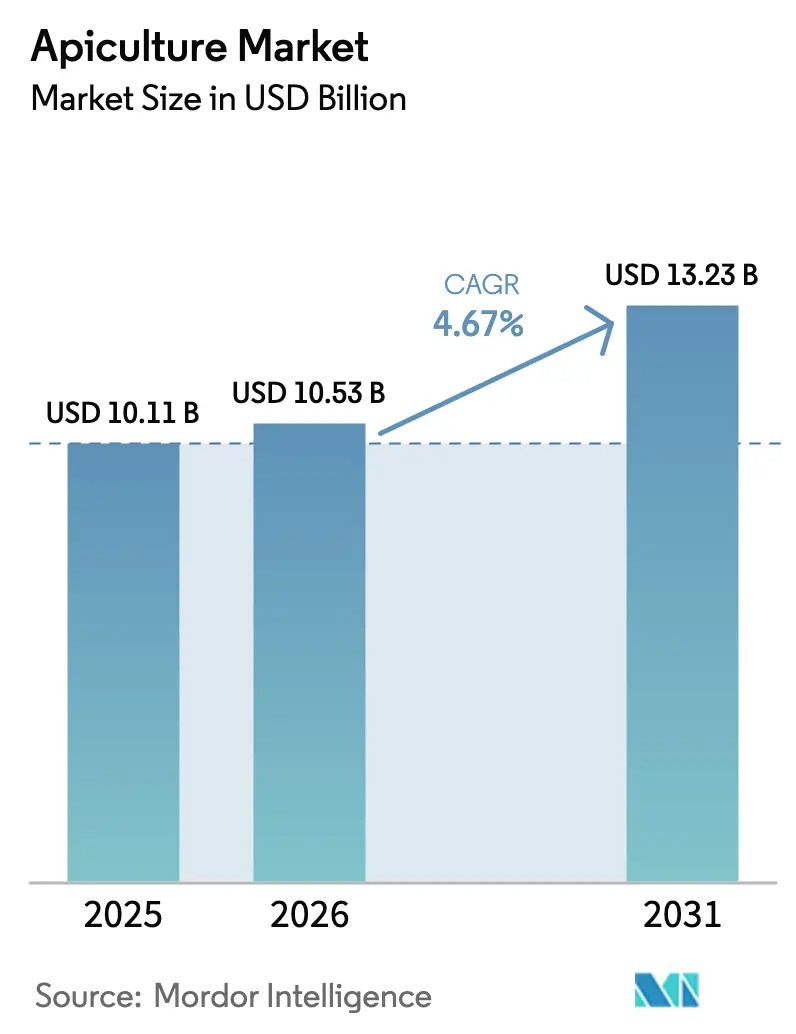
O tamanho do mercado de apicultura foi avaliado em USD 10,11 bilhões em 2025 e estima-se que cresça de USD 10,53 bilhões em 2026 para atingir USD 13,23 bilhões até 2031, a um CAGR de 4,67% durante o período de previsão (2026-2031). Esse crescimento é atribuído principalmente ao aumento da demanda dos consumidores por adoçantes naturais, produtos funcionais derivados de abelhas e cadeias de suprimentos com rastreabilidade aprimorada, impulsionando a crescente demanda por produtos de apicultura. No entanto, o mercado enfrenta desafios como altas taxas de perda de colônias, exposição a pesticidas e variabilidade climática, que estão coletivamente limitando os níveis de oferta. Nos Estados Unidos, o consumo de mel registrou um aumento significativo, refletindo uma mudança dos consumidores do açúcar refinado para alternativas naturais. Apesar dessa demanda crescente, pesquisas de colônias em 2025 relataram uma perda de 56%, o maior declínio desde o início do monitoramento, destacando a necessidade de soluções como o manejo integrado de pragas (MIP) e ferramentas de apicultura de precisão para mitigar esses desafios de forma eficaz. O mercado de apicultura permanece altamente fragmentado, com inúmeros pequenos produtores enfrentando restrições como escassez de mão de obra e condições climáticas adversas. Em contraste, os grandes embaladores de mel estão adotando cada vez mais estratégias de integração vertical para garantir acesso a mel cru premium e fornecimentos de abelhas vivas, assegurando uma cadeia de suprimentos estável e confiável. Além disso, os novos requisitos de rastreabilidade de mel da União Europeia sob a Diretiva 2024/1438 e o estabelecimento de uma Plataforma de Mel com 90 membros para combater a adulteração sinalizam a implementação de padrões de qualidade mais rigorosos, que podem influenciar a concorrência no mercado.
Principais Conclusões do Relatório
- Por tipo de produto, o mel capturou 78,32% da participação de receita em 2025; as vendas de abelhas vivas têm previsão de crescer a um CAGR de 6,12% até 2031.
- Por método de produção, as práticas tradicionais forneceram 81,43% do volume de 2025; as técnicas modernas têm projeção de expansão a um CAGR de 6,31% até 2031.
- Por aplicação, alimentos e bebidas detiveram 74,02% da participação do tamanho do mercado de apicultura em 2025, enquanto os suplementos alimentares avançam a um CAGR de 6,01% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 34,99% da participação do mercado de apicultura em 2025; a América do Norte está definida para registrar o CAGR mais rápido de 5,61% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Apicultura
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda global por adoçantes naturais, como o mel | +1.2% | Global, com maior absorção na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente popularidade de produtos de bem-estar derivados de abelhas | +0.8% | América do Norte, Europa, centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente conscientização sobre os benefícios do mel para a saúde | +0.9% | Global, com penetração acelerada na Ásia-Pacífico e no Oriente Médio | Curto prazo (≤ 2 anos) |
| Crescimento em produtos de cuidados pessoais orgânicos e naturais | +0.7% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Integração da apicultura em práticas de agrofloresta e agricultura sustentável | +0.5% | América do Sul, Ásia-Pacífico, África Subsaariana | Longo prazo (≥ 4 anos) |
| Aumento do uso de veneno de abelha em dermatologia e produtos antienvelhecimento | +0.4% | América do Norte, Europa, Leste Asiático (mercados de beleza coreana) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda global por adoçantes naturais, como o mel
Os consumidores estão cada vez mais se afastando do açúcar refinado e optando pelo mel, impulsionados por evidências crescentes que destacam os riscos metabólicos associados ao xarope de milho com alto teor de frutose (HFCS) e ao movimento mais amplo de rótulos limpos. Essa mudança não é meramente uma questão de preferência, mas é apoiada por pesquisas científicas. Estudos de dose-resposta revisados por pares, publicados em 2024, demonstraram que o consumo de 40 a 80 gramas de mel por dia levou a melhorias no controle glicêmico e nos perfis lipídicos em adultos com pré-diabetes. Essas descobertas posicionaram o mel como um adoçante funcional com benefícios para a saúde, em vez de simplesmente um substituto do açúcar. Operadores de serviços de alimentação e fabricantes de produtos embalados estão respondendo a essa tendência reformulando seus produtos para destacar o mel, criando assim demanda adicional que se estende além dos canais de varejo tradicionais. Essa tendência é particularmente proeminente na América do Norte e na Europa, onde 75% dos consumidores pesquisados indicaram disposição para pagar um prêmio por produtos que incluem alegações de fornecimento favorável às abelhas. Isso reflete um crescente interesse dos consumidores em sustentabilidade e práticas de fornecimento ético. No entanto, permanecem desafios para garantir a transparência da cadeia de suprimentos. As importações a granel de mel de regiões como Ásia e América do Sul frequentemente carecem de rastreabilidade, o que expõe as marcas a riscos de adulteração e mina a confiança dos consumidores. Abordar essas questões é fundamental para manter a integridade do mel como um ingrediente confiável e funcional no mercado.
Crescente popularidade de produtos de bem-estar derivados de abelhas
Própolis, geleia real, pólen de abelha e veneno de abelha fizeram a transição de produtos de farmácia de nicho para suplementos alimentares e alimentos funcionais convencionais, impulsionados pela validação clínica de seus compostos bioativos. Extratos de própolis, ricos em flavonoides e ácidos fenólicos, demonstraram efeitos antimicrobianos e imunomoduladores em ensaios controlados. A geleia real, contendo ácido 10-hidroxi-2-decenoico (10-HDA), foi associada a propriedades neuroprotetoras e anti-inflamatórias. O pólen de abelha, comercializado como uma fonte completa de proteínas com minerais traço, atrai consumidores de nutrição à base de plantas e de alto desempenho, embora preocupações com alergenicidade exijam rotulagem clara. A categoria de produtos de bem-estar está crescendo rapidamente na América do Norte e nos mercados urbanos da Ásia-Pacífico, apoiada por rendas disponíveis mais elevadas e maior consciência sobre saúde, que permitem preços premium. O veneno de abelha, tradicionalmente usado na medicina alternativa, está ganhando reconhecimento na dermatologia. Formulações do peptídeo melitina demonstraram potencial para estimular a síntese de colágeno e reduzir rugas, conforme demonstrado em estudos dermatológicos revisados por pares. Marcas de beleza coreanas comercializaram com sucesso soros e máscaras faciais com veneno de abelha, fornecendo um modelo para os participantes do mercado ocidental. No entanto, escalar esses produtos requer controle de qualidade rigoroso, pois a potência do veneno varia dependendo da genética das abelhas e dos métodos de extração. Além disso, os marcos regulatórios para alegações cosméticas e de suplementos permanecem inconsistentes entre as regiões.
Crescente conscientização sobre os benefícios do mel para a saúde
Os benefícios do mel para a saúde impulsionaram a aceitação dos consumidores em todos os grupos demográficos, particularmente em mercados emergentes onde a medicina tradicional se alinha com as tendências modernas de saúde. A implementação de padrões de mel de abelhas sem ferrão em países do Sudeste Asiático e do Pacífico indica um reconhecimento mais amplo das propriedades nutricionais e terapêuticas das variedades de mel. Esses padrões garantem controle de qualidade e verificação de autenticidade para diferentes tipos de mel, fornecendo aos consumidores escolhas de produtos confiáveis. Os estudos abrangentes demonstram a eficácia do mel em diversas aplicações, desde a cicatrização de feridas até o suporte ao sistema imunológico. A validação por pesquisas fortaleceu a confiança dos consumidores nas propriedades terapêuticas do mel, especialmente em mercados onde as práticas de cura tradicionais se alinham com as preferências modernas de bem-estar. A crescente compreensão científica dos compostos bioativos do mel e seus mecanismos de ação consolidou ainda mais sua posição tanto nos mercados de medicina convencional quanto alternativa.
Crescimento em produtos de cuidados pessoais orgânicos e naturais
A cera de abelha e o mel estão substituindo cada vez mais emulsificantes e umectantes sintéticos em formulações cosméticas e de cuidados pessoais, à medida que as marcas atendem às preferências dos consumidores por ingredientes reconhecíveis de origem vegetal. A cera de abelha serve como espessante natural e agente oclusivo em produtos como bálsamos labiais, loções e pomadas capilares, enquanto as propriedades higroscópicas do mel melhoram a retenção de umidade em formulações de cuidados com a pele. O segmento de cuidados pessoais orgânicos registrou crescimento de dois dígitos em 2024, com América do Norte e Europa liderando os lançamentos de produtos com certificação orgânica. Esse crescimento é impulsionado por varejistas como Whole Foods e Sprouts, que exigem conformidade com rótulos limpos. Os ingredientes derivados de abelhas se alinham com a tendência crescente em direção ao fornecimento livre de crueldade e sustentável. No entanto, as certificações de apicultura ética, como a Bee Better Certified, desenvolvida pela Xerces Society em colaboração com a Oregon Tilth, ainda estão emergindo e carecem de adoção generalizada [2]Fonte: Bee Better Certified, "Visão Geral do Programa," beebettercertified.org. Os formuladores valorizam a cera de abelha por sua compatibilidade com óleos essenciais e extratos botânicos, apoiando o posicionamento premium no mercado de beleza natural. Ao mesmo tempo, os desafios da cadeia de suprimentos persistem, pois a produção de cera de abelha depende da frequência de extração de mel, e as perdas de colônias impactam diretamente a disponibilidade. Para enfrentar esses riscos, as marcas estão cada vez mais garantindo contratos plurianuais ou integrando verticalmente as operações de apicultura para assegurar um fornecimento estável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impacto do uso excessivo de pesticidas e agroquímicos na saúde das abelhas | -1.1% | Global, com efeitos agudos na América do Norte, Europa e zonas de agricultura intensiva na Ásia | Curto prazo (≤ 2 anos) |
| Natureza intensiva em mão de obra da apicultura limitando a comercialização em larga escala | -0.7% | Global, mais pronunciado em economias de altos salários (América do Norte, Europa) | Médio prazo (2-4 anos) |
| Dependência das condições climáticas para a produção de mel | -0.6% | Global, com maior volatilidade em regiões propensas à seca (Califórnia, Austrália, Mediterrâneo) | Curto prazo (≤ 2 anos) |
| Estrutura de mercado fragmentada levando a ineficiências na escalabilidade | -0.5% | Global, particularmente agudo na Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Impacto do uso excessivo de pesticidas e agroquímicos na saúde das abelhas
Os inseticidas neonicotinoides e outros agroquímicos sistêmicos continuam a prejudicar significativamente as populações de abelhas manejadas e silvestres, apesar das restrições regulatórias na Europa e das proibições parciais nos Estados Unidos. Pesquisas conduzidas pelo Departamento de Agricultura dos Estados Unidos (USDA) relataram perdas anuais de colônias de 48,2% durante a temporada 2023-2024 e 51% em 2022-2023. A exposição a pesticidas permanece como fator primário, juntamente com infestações de ácaros Varroa e doenças. Embora a Agência de Proteção Ambiental (EPA) tenha imposto restrições ao uso de neonicotinoides em 2024, lacunas na fiscalização e isenções para determinadas culturas permitiram que resíduos persistissem no pólen e no néctar, afetando negativamente a navegação, a função imunológica e o sucesso reprodutivo das abelhas. Na União Europeia (UE), os estados-membros implementaram proibições mais rigorosas, proibindo o uso externo de clotianidina, imidacloprida e tiametoxam. No entanto, o comércio agrícola transfronteiriço e a contaminação legada do solo continuam a representar riscos de exposição. Na Califórnia, os apicultores relataram perdas severas antes da floração das amendoeiras em 2025, com colônias perdendo aproximadamente 60% de suas populações entre junho de 2024 e março de 2025. Isso levou o Project Apis M a iniciar investigações sobre contaminação de cera e pólen. Essas perdas têm efeitos em cascata em toda a cadeia de valor. Um número reduzido de colônias aumenta as taxas de serviços de polinização, reduz os rendimentos de mel e força os apicultores a investir em medidas de mitigação dispendiosas, como alimentação suplementar e tratamentos contra ácaros. O impacto econômico é ainda agravado pela dependência de quase todas as colônias de abelhas manejadas nos Estados Unidos na polinização de culturas, tornando a saúde das colônias um fator crítico para a produção de frutas, nozes e vegetais de alto valor.
Natureza intensiva em mão de obra da apicultura limitando a comercialização em larga escala
A apicultura permanece uma atividade fisicamente exigente e sazonalmente concentrada que resiste à automação, limitando a escalabilidade do mercado e atraindo interesse mínimo de participantes mais jovens. Tarefas como inspeções de colmeias, extração de mel e manejo de colônias exigem destreza manual, levantamento de peso e tolerância a ferroadas, criando barreiras significativas à entrada e contribuindo para um envelhecimento da força de trabalho. Operações comerciais que gerenciam centenas ou milhares de colmeias enfrentam escassez aguda de mão de obra durante os períodos de pico de colheita, frequentemente dependendo de trabalhadores migrantes sazonais cuja disponibilidade é influenciada por políticas de imigração e concorrência salarial de outras indústrias agrícolas. A adoção de sensores de Internet das Coisas (IoT) e monitoramento de colmeias baseado em inteligência artificial (IA), oferecidos por plataformas como ApisProtect, BeeHero e Pollenity, proporciona alívio parcial ao permitir diagnósticos remotos de saúde e alertas preditivos para enxameação ou surtos de doenças. No entanto, essas tecnologias não podem substituir as tarefas manuais de divisão de colônias, instalação de rainhas ou extração de quadros. A natureza intensiva em mão de obra da apicultura também aumenta os custos de produção, reduzindo as margens de lucro para operadores de pequena escala que carecem de economias de escala. Em economias de altos salários como os Estados Unidos e a Europa Ocidental, as despesas com mão de obra podem representar de 30% a 40% dos custos operacionais totais, tornando difícil competir com importações a granel de baixo custo de países como China, Argentina e Vietnã. Essa dinâmica perpetua a fragmentação do mercado, pois as operações de médio porte têm dificuldade em justificar investimentos em mecanização ou tecnologias avançadas. Consequentemente, o mercado permanece dividido entre microprodutores artesanais e um pequeno número de embaladores verticalmente integrados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Vendas de Abelhas Vivas Superam o Mel à Medida que a Economia da Polinização Muda
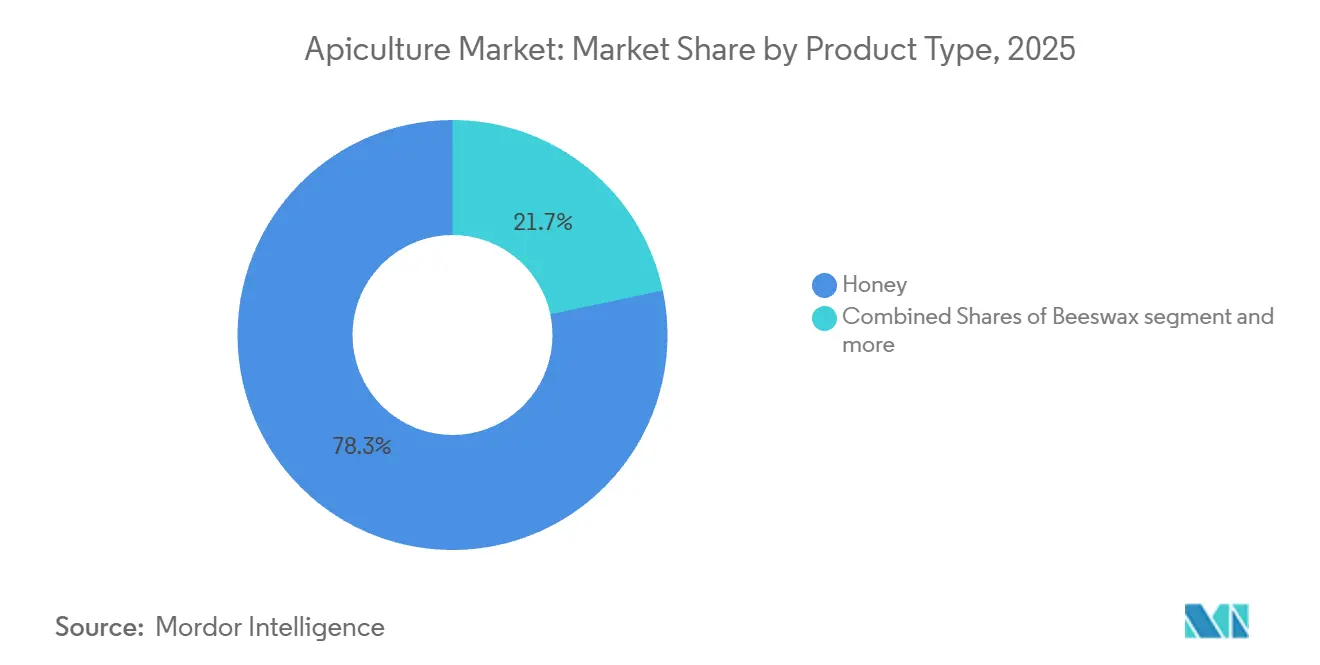
Espera-se que o mel contribua com 78,32% da receita por tipo de produto em 2025, destacando sua forte presença nos canais de varejo, serviços de alimentação e industriais. Enquanto isso, as vendas de abelhas vivas têm projeção de crescer a uma taxa de crescimento anual composta (CAGR) de 6,12% até 2031, impulsionadas pela crescente demanda por serviços comerciais de polinização. Por exemplo, a indústria de amendoeiras da Califórnia sozinha requer 1,5 milhão de colônias a cada fevereiro, com taxas de polinização aumentando para USD 200 a USD 250 por colmeia devido à disponibilidade limitada de colônias. Essa tendência tornou os contratos de polinização mais lucrativos do que a extração de mel para muitos operadores. Como resultado, os apicultores estão adaptando seus modelos de negócios, concentrando-se em otimizar a força das colônias e o timing para maximizar a receita dos serviços de polinização, mesmo que isso signifique aceitar rendimentos de mel mais baixos por colmeia.
A cera de abelha, o segundo maior segmento de produtos, se beneficia de suas aplicações em cosméticos, onde serve como emulsificante natural, e em produtos farmacêuticos, onde é usada para revestir comprimidos e formar bases de supositórios. Além disso, novos usos em filamentos para impressão 3D e embalagens biodegradáveis estão impulsionando a demanda incremental. No entanto, a produção de cera de abelha permanece intimamente ligada à frequência de extração de mel, pois é principalmente um subproduto. Outros produtos apícolas, como própolis, geleia real e pólen de abelha, atendem a mercados de nicho de bem-estar e suplementos, mas estão ganhando popularidade à medida que pesquisas clínicas validam suas propriedades bioativas. Extratos de própolis, ricos em flavonoides, são cada vez mais incluídos em formulações de suporte imunológico, enquanto a geleia real, contendo ácido 10-hidroxi-2-decenoico (10-HDA), está atraindo interesse nos segmentos nootrópico e antienvelhecimento.


Por Método de Produção: Técnicas Modernas Ganham Espaço em Meio às Necessidades de Saúde das Colônias
Os métodos tradicionais de apicultura têm projeção de representar 81,43% do volume de produção em 2025, destacando o domínio das operações de pequenos produtores em regiões como Ásia-Pacífico, América do Sul e África Subsaariana. Essas operações geralmente dependem de colmeias de quadros fixos, inspeções manuais e práticas de migração sazonal herdadas de geração em geração. Esses sistemas enfatizam baixos requisitos de capital e conhecimento local, tornando-os acessíveis a produtores com recursos limitados. No entanto, enfrentam desafios como escalabilidade limitada e maior vulnerabilidade a pragas, doenças e flutuações climáticas.
A apicultura moderna, crescendo a uma taxa de crescimento anual composta (CAGR) de 6,31% até 2031, incorpora tecnologias avançadas como monitoramento de colmeias habilitado pela Internet das Coisas (IoT), diagnósticos de saúde baseados em inteligência artificial, alimentação de precisão e manejo integrado de pragas. Por exemplo, plataformas como a ApisProtect utilizam sensores internos à colmeia para monitorar temperatura, umidade, peso e assinaturas acústicas, transmitindo dados em tempo real para painéis baseados em nuvem. Esses sistemas alertam os apicultores sobre problemas como enxameação, ausência de rainha ou infestações de ácaros Varroa antes que os sintomas visíveis apareçam. Da mesma forma, a BeeHero integra dados de sensores com imagens de satélite e previsões meteorológicas para otimizar estratégias de polinização e prever fluxos de néctar, permitindo uma alocação mais eficiente de colônias entre contratos. Essas tecnologias ajudam a reduzir as demandas de mão de obra para inspeções de rotina e permitem o gerenciamento remoto de apiários amplamente dispersos, abordando as persistentes escassezes de mão de obra e o envelhecimento da força de trabalho do setor.
Por Aplicação: Suplementos Alimentares Crescem com a Validação Clínica do Mel Funcional
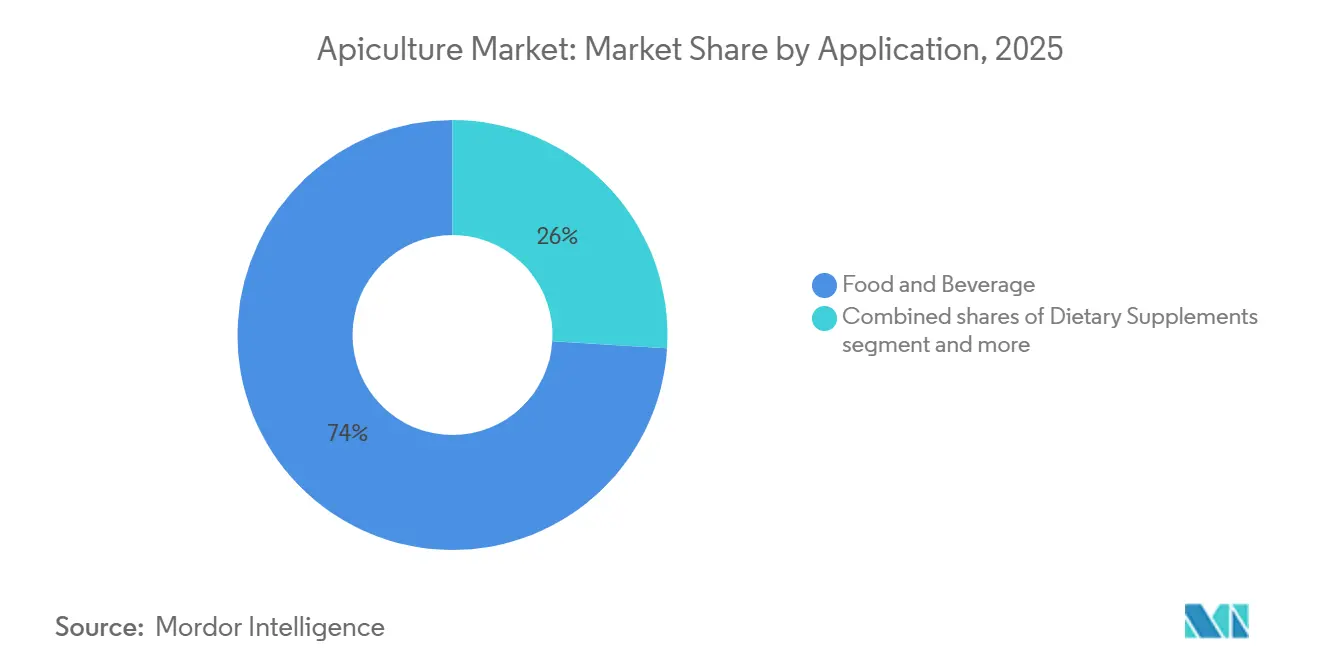
Espera-se que as aplicações em alimentos e bebidas representem 74,02% do consumo de produtos apícolas em 2025. Isso é impulsionado principalmente pelo uso generalizado do mel como adoçante em produtos de panificação, bebidas, molhos e confeitos. No entanto, os suplementos alimentares estão emergindo como a categoria de uso final de crescimento mais rápido, com uma taxa de crescimento anual composta (CAGR) de 6,01% até 2031. Esse crescimento é apoiado por evidências clínicas crescentes e uma mudança em direção ao comportamento do consumidor focado no bem-estar. A incorporação do mel em alimentos funcionais, como géis de energia, barras de proteína e iogurtes probióticos, está borrando a linha entre aplicações culinárias e de suplementos. As marcas estão utilizando o teor natural de açúcar e as propriedades antioxidantes do mel para se alinhar com as tendências de rótulos limpos.
Estudos revisados por pares publicados em 2024 indicaram que o consumo de 40 a 80 gramas de mel por dia melhorou o controle glicêmico e os perfis lipídicos em adultos com pré-diabetes. Essas descobertas aumentam a credibilidade das alegações de alimentos funcionais e permitem que as marcas justifiquem preços premium. Suplementos alimentares contendo pólen de abelha, própolis e geleia real estão se expandindo de lojas de alimentos naturais de nicho para canais de varejo convencionais, impulsionados pelo interesse dos consumidores em suporte imunológico e benefícios antienvelhecimento. Cápsulas e tinturas de própolis, padronizadas para o teor de flavonoides, são comercializadas para saúde respiratória e cicatrização de feridas. Enquanto isso, os suplementos de geleia real são posicionados para função cognitiva e equilíbrio hormonal, embora os requisitos regulatórios para alegações de saúde variem significativamente entre as regiões.
Análise Geográfica
Em 2025, espera-se que a região Ásia-Pacífico detenha 34,99% da participação do mercado global de apicultura, impulsionada pela posição da China como maior produtor mundial de mel com uma produção anual de 460.000 toneladas, e pela base de certificação orgânica em expansão da Índia, que atingiu 120.000 toneladas em 2024. O domínio da China é apoiado por suas extensas redes de apicultura rural, condições climáticas favoráveis em diversas zonas ecológicas e programas governamentais que promovem a apicultura como ferramenta de alívio da pobreza. No entanto, o setor enfrenta desafios como problemas de controle de qualidade e escândalos de adulteração, que impactaram sua reputação de exportação. Na Índia, o mercado está crescendo devido ao aumento do consumo doméstico, oportunidades de exportação para a Europa e o Oriente Médio, e iniciativas como a Missão Nacional de Apicultura e Mel, que fornece subsídios para aquisição de colmeias e programas de treinamento.
A América do Norte é a região de crescimento mais rápido no mercado de apicultura, com uma taxa de crescimento anual composta de 5,61% projetada até 2031. Esse crescimento é atribuído principalmente à crescente demanda por mel orgânico e cru, ao aumento das taxas de serviços de polinização e aos esforços de integração vertical por embaladores de marcas que visam obter melhor controle sobre as cadeias de suprimentos. Em 2023, os Estados Unidos produziram 148 milhões de libras de mel, mas importaram aproximadamente 80% de seu consumo doméstico. Essa dependência de importações resultou em déficits comerciais persistentes e exposição a flutuações de preços influenciadas pelas importações de mel de países como Argentina, Brasil, Vietnã e Ucrânia.
O mercado de apicultura da Europa é moldado por padrões orgânicos rigorosos, proibições de pesticidas neonicotinoides e uma base de produção fragmentada distribuída por países como Alemanha, Espanha, Polônia, França e Itália. Alemanha e Espanha são os maiores produtores de mel da região. A Estratégia do Prado ao Prato e a Estratégia de Biodiversidade para 2030 da União Europeia priorizam a proteção dos polinizadores, exigindo que os estados-membros reduzam o uso de pesticidas em 50% e restaurem os habitats dos polinizadores. Essas medidas regulatórias estão criando condições favoráveis para a adoção de práticas de apicultura orgânica e sustentável.

Panorama regulatório
A regulamentação no mercado de apicultura está se tornando mais restritiva em torno de identidade, rotulagem e controles antiadulteração, com a União Europeia e os Estados Unidos estabelecendo referências-chave de conformidade para o mel comercializado globalmente. Na UE, a Diretiva (UE) 2024/1438 (adotada em 14 de maio de 2024) altera a Diretiva do Mel (2001/110/CE) e exige uma divulgação de origem mais específica para misturas de mel, incluindo a listagem dos países de origem com suas respectivas proporções. Os Estados-Membros devem aplicar essas medidas a partir de 14 de junho de 2026, com uma transição que permite que produtos rotulados antes dessa data sejam comercializados até o esgotamento dos estoques.
Nos Estados Unidos, o foco de fiscalização continua centrado na adulteração motivada economicamente e na conformidade de ingredientes para mel e alimentos contendo mel. Em 13 de abril de 2026, a Food and Drug Administration dos EUA divulgou os resultados de sua atribuição de amostragem de 2025 sobre adulteração de mel, relatando que 4% das 102 amostras testadas, nacionais e importadas, continham adoçantes não declarados. A FDA também mantém o Import Alert 99-47 para mel suspeito de adulteração, o que elevou a carga de conformidade para exportadores e importadores por meio de triagem mais rigorosa e risco de detenção.
Análise da cadeia de valor
A cadeia de valor da apicultura começa com fornecedores de insumos e serviços (equipamentos de colmeia e extração, alimentos, produtos veterinários e de controle de Varroa, e cada vez mais plataformas de monitoramento IoT), passando depois para produtores (pequenos produtores, apicultores migratórios comerciais, cooperativas) e seguindo para o manuseio primário e processamento (coletores, extratores, manipuladores de granel, embaladores) antes de chegar aos canais downstream, como fabricantes de alimentos e bebidas, marcas de suplementos alimentares, formuladores de cosméticos e cuidados pessoais, distribuidores, varejistas e exportadores. Na América do Norte, a economia da polinização molda decisões upstream, com grandes operadores comerciais alocando colônias para contratos como a polinização de amêndoas na Califórnia (1,5 milhão de colônias todo mês de fevereiro) e usando vendas de abelhas vivas e divisões de colônias para reconstruir o estoque após eventos de perda.
A rastreabilidade e a verificação de qualidade estão se tornando mais centrais nas etapas intermediárias e de exportação, onde a mistura, filtragem e consolidação em granel criam riscos de adulteração e procedência. Os participantes do mercado estão respondendo com capacidade de testes e certificação mais formal, ilustrada pelo lançamento em maio de 2025 do American Honey Institute na Kansas State University, em parceria com a American Honey Producers Association, para fornecer testes e certificação independentes para mel puro e não adulterado. Programas do lado da demanda também influenciam padrões de fornecimento e branding baseado em narrativas, como o Nespresso Bloom, lançado em agosto de 2024 nos Estados Unidos, usando mel obtido via Ubees de fazendas de café do Nespresso AAA Sustainable Quality Program em Caldas, Colômbia, e uma parceria orientada à exportação anunciada no final de 2024 envolvendo USAID, o Jane Goodall Institute, Upendo Honey e Burlap and Barrel para fornecer mel orgânico tanzaniano a consumidores dos EUA.
Cenário Competitivo
O mercado de apicultura é marcado pela fragmentação, onde pequenos produtores operam ao lado de embaladores verticalmente integrados. No entanto, a consolidação está se acelerando à medida que os players de marcas visam garantir cadeias de suprimentos a montante e estabelecer posições de mercado premium. Por exemplo, a aquisição da Sweet River Honey pela Sweet Harvest Foods em janeiro de 2025 destaca essa tendência. Essa aquisição proporcionou acesso a colmeias e expertise em apicultura, reforçando o foco da empresa em mel de alta qualidade e rastreável, após sua fusão em 2022 com a Nature Nate's Honey Co. Da mesma forma, a Wisdom Natural Brands adquiriu a Drizzle Honey do Canadá em novembro de 2024 para expandir seu portfólio com mel cru e mel enriquecido com superalimentos de origem sustentável. A empresa planeja aproveitar a rede de distribuição da SweetLeaf, que abrange mais de 11.000 pontos de venda nos Estados Unidos, para acelerar a entrada da Drizzle no mercado.
A revisão estratégica da Capilano Honey, iniciada em julho de 2025 com a Rothschild and Company como assessora, atraiu interesse de licitantes domésticos como a Bega Cheese e compradores internacionais. Isso destaca o valor de marcas estabelecidas com escala de varejo e ativos de cadeia de suprimentos. Esses desenvolvimentos indicam uma mudança do fornecimento fragmentado e transacional para modelos integrados que enfatizam controle de qualidade, rastreabilidade e narrativa de marca. Existem oportunidades de crescimento em áreas como cosméticos com veneno de abelha, onde as propriedades antienvelhecimento do peptídeo melitina ainda não foram totalmente comercializadas fora das marcas de beleza coreanas. Além disso, a apicultura integrada à agrofloresta apresenta fluxos de receita diversificados e benefícios de restauração de habitat, atraindo investidores focados em sustentabilidade e organismos de certificação como a Bee Better Certified.
A adoção de tecnologia está se tornando uma vantagem competitiva no mercado de apicultura. Plataformas de Internet das Coisas (IoT) como ApisProtect, BeeHero e Pollenity permitem monitoramento remoto de colmeias, diagnósticos preditivos de saúde e implantação otimizada de polinização. Essas inovações reduzem a intensidade de mão de obra e melhoram as taxas de sobrevivência das colônias. No entanto, escalar essas tecnologias é desafiador devido ao investimento de capital e à expertise técnica necessários, resultando em um mercado dividido. Os grandes operadores comerciais estão adotando cada vez mais práticas de gestão baseadas em dados, enquanto os pequenos produtores continuam a depender de métodos tradicionais. Programas de certificação, incluindo Bee Better Certified, Certificação Orgânica Regenerativa e padrões orgânicos administrados pelo Departamento de Agricultura dos Estados Unidos (USDA) e pela União Europeia (UE), estão impulsionando a segmentação do mercado [3]Fonte: Regenerative Organic Alliance, "Estrutura para Certificação Orgânica Regenerativa," regenorganic.org. As marcas estão buscando validação de terceiros de práticas favoráveis aos polinizadores para diferenciar seus produtos e obter preços premium.
Líderes do Setor de Apicultura
Ceras Industriales Marti
McCormick & Company Inc.
Beeswax
Mann Lake Bee & Ag
SJA Honey
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Serviços de rastreabilidade e verificação orientados por conformidade representam uma oportunidade concreta, à medida que compradores e reguladores avançam para uma divulgação de origem mais explícita e controles antifraude mais fortes. A mudança na UE sob a Diretiva (UE) 2024/1438, aplicada a partir de 14 de junho de 2026, aumenta a necessidade operacional de documentação em nível de lote e rastreamento de proporções de mistura para exportadores e embaladores que atendem à Europa. Nos Estados Unidos, o foco contínuo da FDA na adulteração motivada economicamente, reforçado por sua publicação de 13 de abril de 2026 dos resultados de amostragem de mel de 2025, apoia investimentos em testes de identidade, qualificação de fornecedores e programas de cadeia de custódia, incluindo laboratórios terceirizados e iniciativas de certificação como o American Honey Institute na Kansas State University.
Ferramentas e serviços de apicultura de precisão formam outra área de oportunidade, onde restrições de mão de obra e pressões de perda de colônias criam um caso de uso claro para monitoramento e suporte à decisão. Ofertas comerciais já existem (por exemplo, as plataformas ApisProtect e BeeHero mencionadas no contexto do relatório), e trabalhos acadêmicos entre 2024 e 2026 continuam a formalizar parâmetros de sensores e abordagens de detecção, incluindo uma revisão sistemática de 2026 destacando peso da colmeia, temperatura, umidade e sinais acústicos para detecção do status da rainha e de ameaças. Esses desenvolvimentos apoiam modelos de produtos e serviços em torno de diagnósticos remotos de saúde, alertas preditivos e fluxos de trabalho de manejo integrado de pragas, particularmente para operadores migratórios que gerenciam apiários dispersos e para cadeias de suprimentos que precisam de comprovação mais robusta das práticas de manejo para sustentar um posicionamento premium em alimentos, suplementos e cuidados pessoais.
Desenvolvimentos recentes do setor
- Abril de 2026: A Food and Drug Administration dos EUA divulgou os resultados de sua atribuição de amostragem de 2025 sobre adulteração motivada economicamente em mel nacional e importado. A agência relatou que 4% das 102 amostras testadas estavam adulteradas com adoçantes não declarados, o que intensifica a necessidade de fornecimento verificado e testes de identidade rotineiros para importadores e embaladores.
- Junho de 2025: A Mann Lake Ltd. consolidou sua presença nos EUA fechando instalações em Wilkes-Barre, Pensilvânia, e Marshall, Texas, enquanto expandia as operações de armazém e o investimento tecnológico em seu site de Clarkson, Kentucky. A medida concentra a capacidade de distribuição e aumenta os níveis de serviço para suprimentos de apicultura, apoiando um cumprimento mais rápido de pedidos e um controle de estoque mais rígido para apicultores comerciais.
- Junho de 2024: A Mann Lake Ltd. adquiriu a Pierce Beekeeping Equipment para expandir seu portfólio de ferramentas e acessórios de apicultura fabricados nos EUA. A aquisição ampliou a profundidade de produtos para fluxos de trabalho de manejo de colmeias e extração, fortalecendo a posição da Mann Lake no segmento de equipamentos upstream que abastece tanto pequenos produtores quanto operadores comerciais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado de apicultura é definido como a receita comercial gerada pela manutenção de colônias de abelhas melíferas e pela venda de produtos derivados de abelhas no primeiro ponto de venda, que é então normalizada entre as principais regiões produtoras e consumidoras.
Exclusões de escopo: A atividade de apicultura de quintal ou passatempo que não entra no comércio organizado é excluída deste dimensionamento de mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Mel
- Cera de Abelha
- Abelhas Vivas
- Outros
- Por Método de Produção
- Moderno
- Tradicional
- Por Aplicação
- Alimentos e Bebidas
- Suplementos Alimentares
- Farmacêutico
- Cosméticos e Cuidados Pessoais
- Industrial
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Polônia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou mapeando a estrutura de oferta e demanda de produtos apícolas e, em seguida, alinhando-a com séries de dados públicos mensuráveis. Recorremos a fontes como a FAOSTAT para indicadores de produção, o UN Comtrade para fluxos comerciais, o USDA e o Eurostat para estatísticas agrícolas e alimentares, e ministérios nacionais de agricultura e conselhos de apicultura quando havia atualizações nacionais disponíveis.
Para converter esses sinais em receita, também analisamos registros de empresas, apresentações a investidores e cobertura de imprensa confiável para entender preços, mix de produtos e padrões de processamento. Além disso, bancos de dados pagos foram usados seletivamente para dados financeiros e inteligência corporativa, rastreamento de notícias e finanças, e bancos de dados de patentes para identificar temas de inovação e melhoria de produtos. Essas fontes documentais são apenas ilustrativas, e muitas outras referências públicas também foram usadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário focou na validação dos preços na porteira do produtor, dos rendimentos típicos por colmeia e da participação da produção que entra em canais formais, já que esses itens movem rapidamente o total do mercado. Conversamos com uma combinação de apicultores comerciais, embaladores e processadores, distribuidores e compradores downstream nas principais regiões produtoras e importadoras, e então usamos o retorno obtido para confirmar premissas e resolver lacunas da pesquisa documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 15% | APAC: 44% |
| Nível médio: 54% | Líderes funcionais/de unidade: 27% | EMEA: 29% |
| Empresas menores: 17% | Gerentes: 58% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, na qual premissas de produção, comércio e conversão foram usadas para reconstruir o pool de demanda comercial de produtos derivados de abelhas, seguido pela precificação no primeiro ponto de venda. Onde as séries de produção pública estavam incompletas, as lacunas foram tratadas por meio de benchmarking com países pares, usando contagens de colmeias, faixas de rendimento e indicadores de dependência de importação, e depois reverificadas com o retorno das entrevistas.
O modelo foi ainda corroborado com aproximações bottom-up seletivas, como preços amostrados de produtores por tipo de produto, verificações de canal com embaladores e uma construção de volume vezes preço médio de venda para uma lista de países representativos. Os principais insumos incluíram volumes de produção e exportação de mel, tendências de estoque de colmeias, padrões de rendimento por colônia, movimentos de preço na porteira do produtor e a participação da produção que passa pelo comércio organizado versus rotas informais.
Para a previsão, foi utilizada a análise de cenários, pois a variabilidade climática, a saúde das colônias e os ciclos de preços podem alterar resultados em um curto período. As premissas de crescimento foram definidas combinando trajetórias históricas com visões de especialistas sobre demanda de polinização, premiumização do mel embalado e normalização esperada nos fluxos comerciais e preços.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados em relação a sinais independentes, incluindo valores unitários de comércio, balanços nacionais (produção mais importações menos exportações) e comentários sobre o throughput de processadores obtidos em entrevistas. Os valores discrepantes foram revisados em etapas, começando pela verificação da fonte, depois pela verificação das premissas e, por fim, por uma revisão por pares antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças acentuadas de preços, surtos importantes de doenças ou mudanças de políticas que afetam o comércio. Antes da entrega final, é realizada uma nova revisão do analista para que os números reflitam as estatísticas e sinais de mercado mais recentes disponíveis.
Tamanho do mercado de apicultura da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para apicultura frequentemente não coincidem, e isso geralmente ocorre porque cada publicador considera uma combinação diferente de produtos apícolas, faixas de preço e estágios de venda. O momento também importa, porque os preços do mel e da cera de abelha podem variar rapidamente, então o ano do conjunto de dados e a abordagem de conversão de moeda podem alterar o valor final.
A receita de serviços de polinização é um fator de variação comum nesse espaço, e está fora do escopo da Mordor Intelligence, pois este modelo está ancorado nas vendas na porteira do produtor de produtos derivados de abelhas que podem ser reconciliadas com sinais de produção e comércio. Outras estimativas também podem incluir mais valor agregado downstream, usar preços de varejo ou aplicar uma definição mais ampla que combine produção informal de quintal com comércio comercial organizado, o que pode elevar os totais de uma forma mais difícil de validar de forma consistente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 10,53 bilhões de USD (2026) | |
| Consultoria Global A | 9,31 bilhões de USD (2024) | Usa um ano-base diferente e pode ponderar mais fortemente os sinais de demanda de uso final, com um escopo que pode combinar atividades mais amplas de apicultura e janelas de precificação que não estão alinhadas com o momento da porteira do produtor. |
| Editora do setor B | 9,20 bilhões de USD (2024) | Baseia-se em uma estrutura mais ampla de produtos e aplicações, com visibilidade limitada sobre se os valores refletem a precificação de primeira venda ou o valor agregado downstream, o que pode alterar o total quando a progressão de preços é aplicada. |
A tabela mostra que a dispersão é explicada principalmente pelo ano utilizado, pelo estágio de venda em que os preços são aplicados e por saber se serviços adjacentes ou produção informal são contabilizados. Ao manter os insumos vinculados a séries observáveis de produção e comércio, e depois validar os preços e as participações de canais formais por meio de entrevistas, a estimativa permanece rastreável a etapas claras que podem ser repetidas durante as atualizações.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de apicultura em 2026 e para onde está se encaminhando?
O tamanho do mercado de apicultura é de USD 10,53 bilhões em 2026 e tem projeção de atingir USD 13,23 bilhões até 2031, refletindo um CAGR de 4,67%.
Qual segmento de produto está crescendo mais rapidamente?
As vendas de abelhas vivas estão se expandindo a um CAGR de 6,12% até 2031 devido à crescente demanda por serviços de polinização provenientes de culturas de alto valor.
Qual região oferece as maiores perspectivas de crescimento?
A América do Norte apresenta o CAGR mais rápido de 5,61%, impulsionado pela demanda por mel premium e pelo aumento das taxas de polinização para amendoeiras e outras culturas.
Quais certificações podem aumentar a credibilidade do produto?
A Bee Better Certified e a Certificação Orgânica Regenerativa validam práticas favoráveis aos polinizadores e sustentáveis, apoiando preços premium nos canais de varejo.
Página atualizada pela última vez em:



