
Tamanho e Participação do Mercado de Ingredientes de Amêndoa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
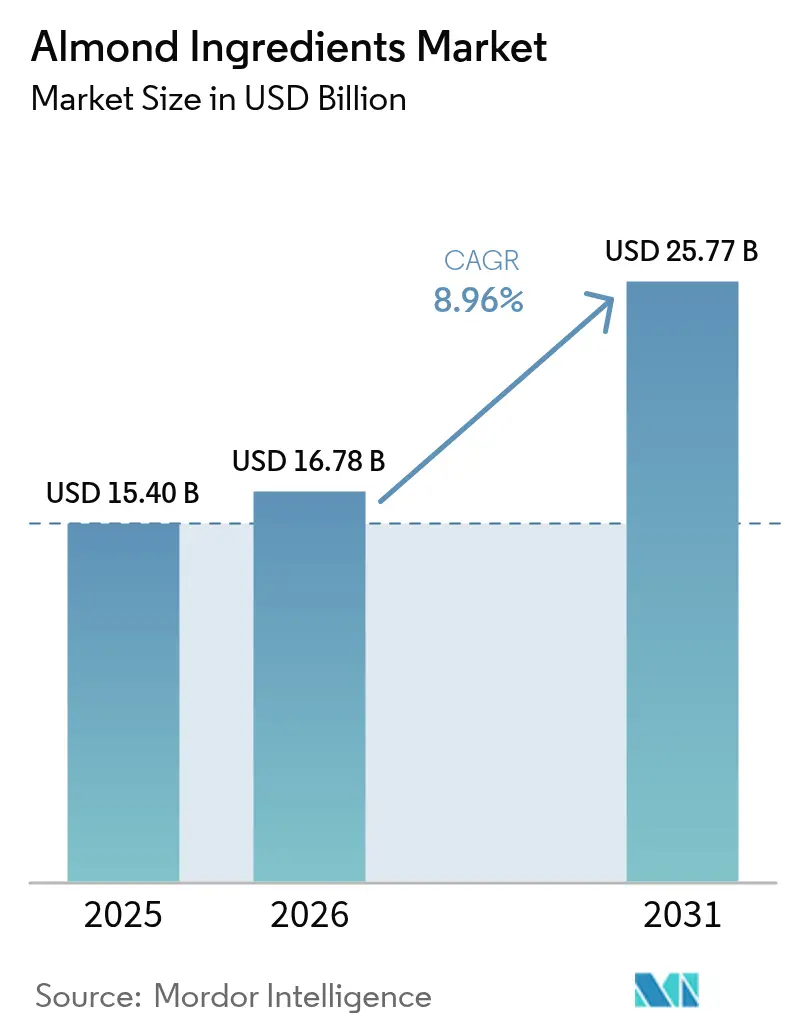
| Tamanho do Mercado (2026) | 16.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.96 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
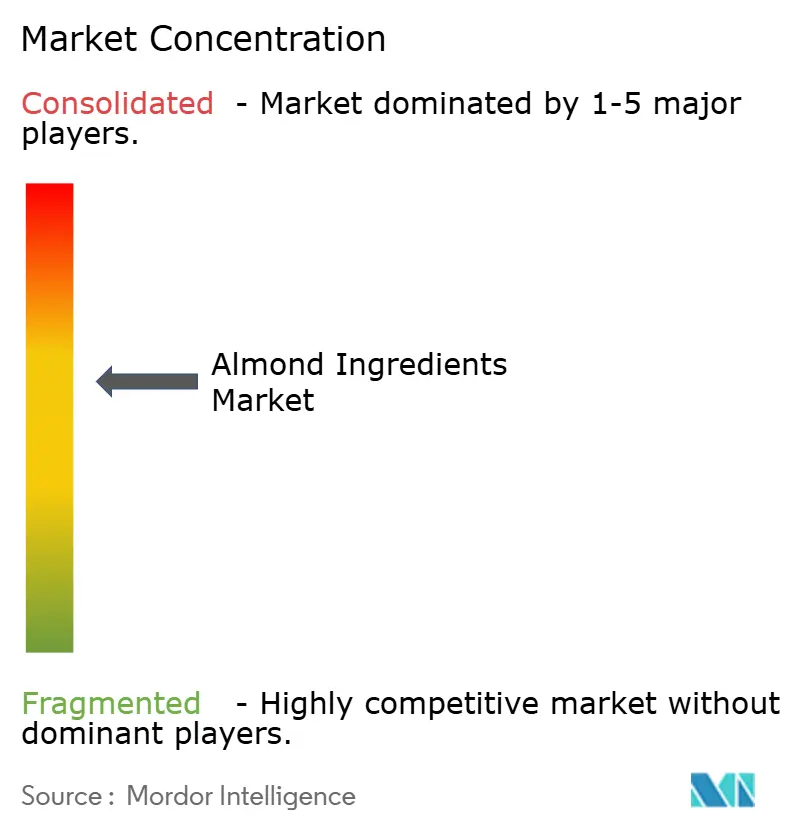
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ingredientes de Amêndoa por Mordor Intelligence
O tamanho do mercado de ingredientes de amêndoa em 2026 é estimado em USD 16,78 bilhões, crescendo a partir do valor de 2025 de USD 15,4 bilhões, com projeções para 2031 mostrando USD 25,77 bilhões, crescendo a um CAGR de 8,96% entre 2026 e 2031. Este crescimento ressalta a evolução da amêndoa de mera commodity a ingrediente versátil, atendendo à crescente demanda por produtos de origem vegetal, lanches premium e formulações com rótulo limpo. Os avanços tecnológicos em extração, irrigação e valorização de subprodutos não apenas estão reduzindo os custos unitários, mas também abrindo caminho para novas aplicações, particularmente em cosméticos e alimentos funcionais. Além disso, como a proteína de amêndoa oferece sabor suave, boa solubilidade e compatibilidade com diversas aplicações, como barras de proteína, alternativas lácteas (por exemplo, iogurte de leite de amêndoa), shakes e até produtos de panificação, os fabricantes estão focados em considerar ingredientes de amêndoa para inovar seus produtos. No espaço de nutracêuticos, ela adiciona aminoácidos que suportam a musculatura e é percebida como mais "natural" do que isolados de ervilha ou arroz. Nesse sentido, os fabricantes também estão inovando ingredientes de amêndoa com múltiplas capacidades de aplicação, impulsionando o crescimento do mercado. Por exemplo, no final de 2024, a Almonesia expandiu além das nozes e lançou leite de amêndoa em pó instantâneo tanto para bebidas quanto para panificação, com planos adicionais de introduzir geleias à base de amêndoa e leites de nozes sob sua marca John Farmer, aproveitando as amêndoas como bases versáteis e naturais.
Principais Conclusões do Relatório
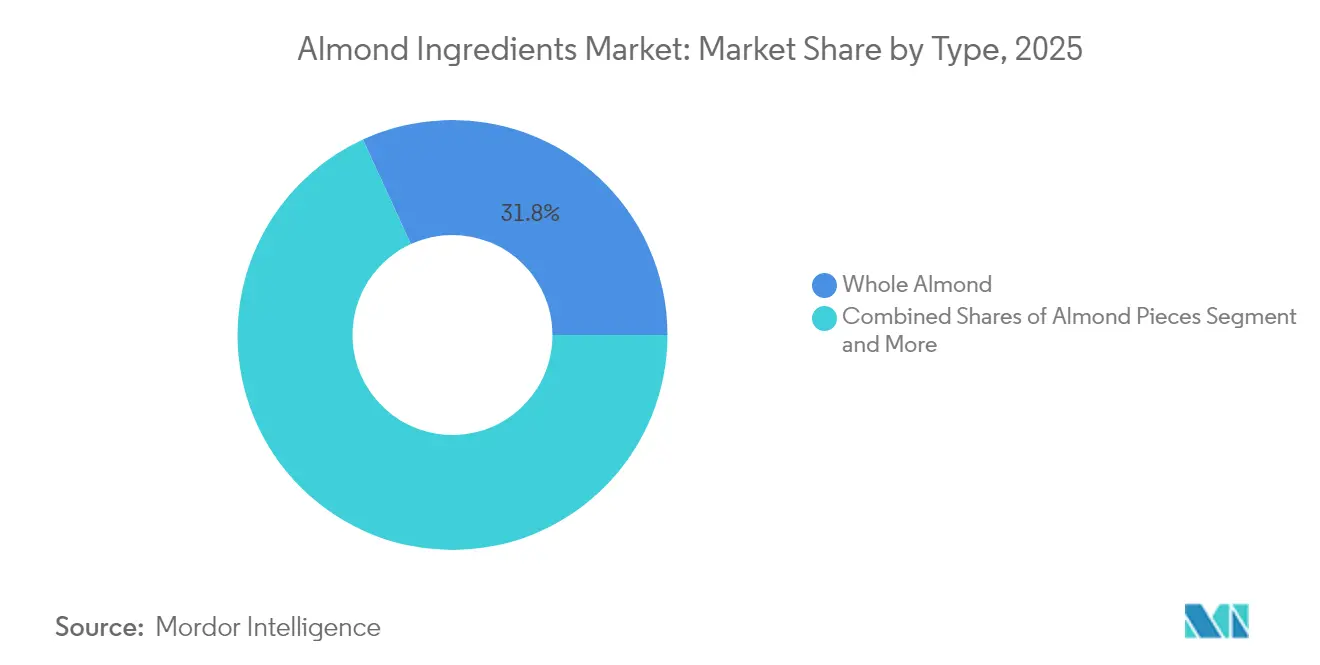
- Por tipo de produto, as Amêndoas Inteiras lideraram com 31,84% da participação de mercado de Amêndoas em 2025, e estão projetadas para expandir a um CAGR de 9,87% até 2031.
- Por aplicação, Alimentos e Bebidas comandou 70,12% da receita em 2025; Cuidados Pessoais e Cosméticos está projetado para expandir a um CAGR de 10,12% até 2031.
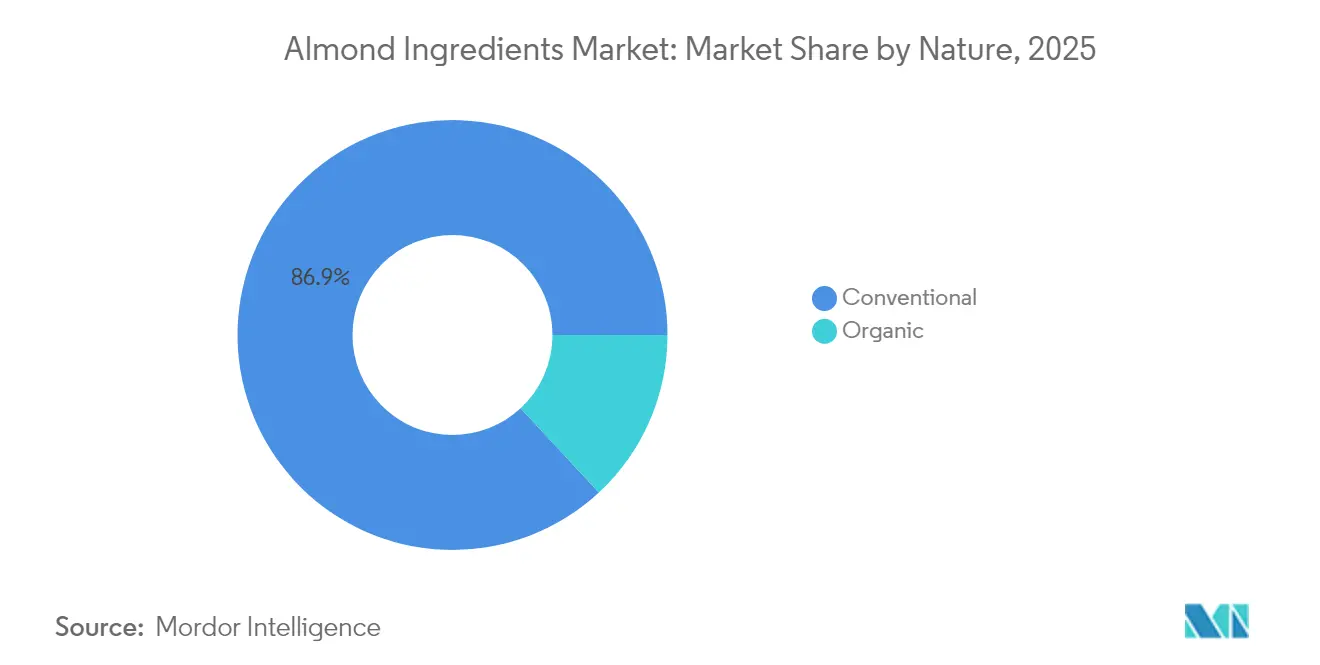
- Por natureza, os produtos Convencionais detinham 86,92% do tamanho do mercado de Amêndoas em 2025, enquanto as variantes Orgânicas estão definidas para crescer a um CAGR de 9,95% entre 2026 e 2031.
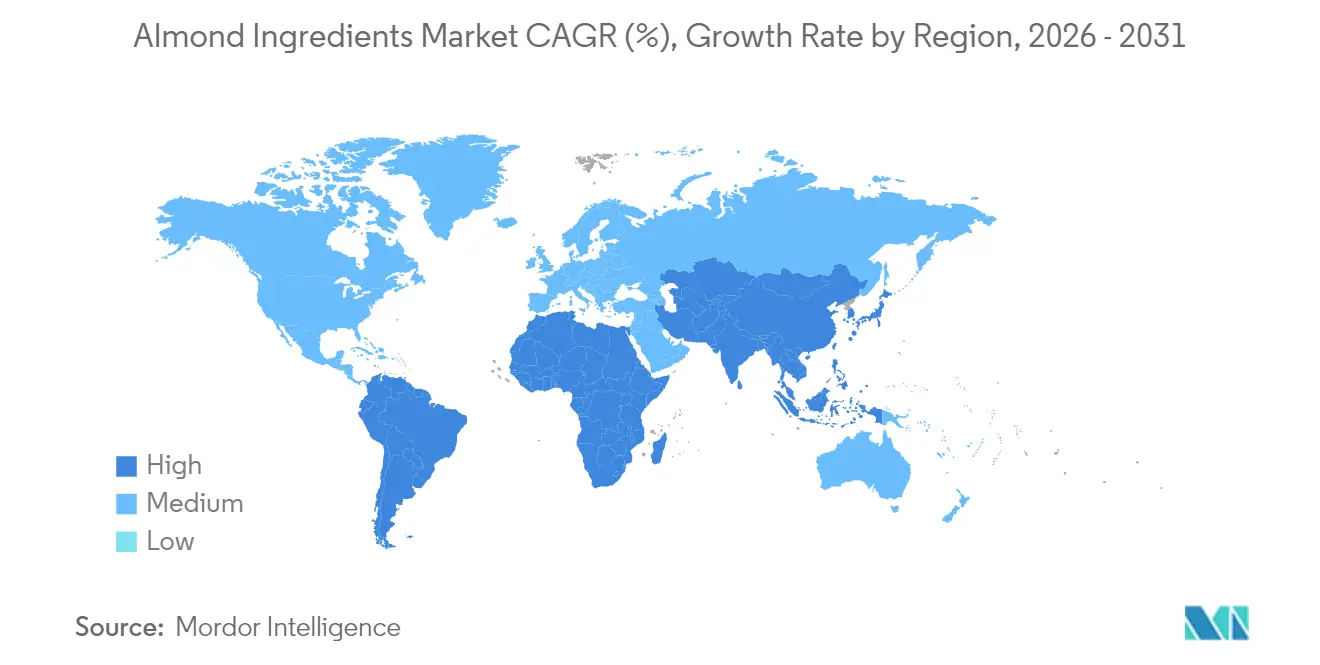
- Por geografia, a Europa capturou 34,12% de participação de receita em 2025; a Ásia-Pacífico é a região mais rápida com um CAGR de 10,41% esperado até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por alimentos de origem vegetal | +2.1% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescimento de lanches saudáveis convenientes e para consumo em movimento | +1.8% | Global, liderado por centros urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescente preferência do consumidor por ingredientes com rótulo limpo e sem glúten | +1.5% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de alternativas lácteas sem lactose e veganas | +1.9% | Global, mais forte em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Uso crescente em produtos alimentícios fortificados e funcionais | +1.2% | América do Norte, Europa, Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Inovações no processamento e aplicações de alimentos | +0.8% | Global, mercados orientados por tecnologia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente demanda por alimentos de origem vegetal
O perfil completo de aminoácidos da proteína de amêndoa e seu sabor neutro permitem altos níveis de inclusão em substitutos lácteos, análogos de carne e barras de proteína, e a farinha de amêndoa parcialmente desengordurada agora é aprovada para uso de até 80% em formulações nutricionais, de acordo com a FDA. Os fabricantes estão enfatizando seu posicionamento de rótulo limpo e alcançando melhores pontuações sensoriais em comparação com proteínas de soja e ervilha. Por exemplo, a Anthony comercializa um pó de proteína de amêndoa, destacando-o como elaborado a partir de apenas um ingrediente: amêndoas cultivadas na Califórnia. Este produto é sem glúten, não transgênico, vegano e desprovido de cargas, aromas artificiais ou aditivos. Na mesma linha, a Blue Diamond Growers, juntamente com outros processadores, está ampliando novas linhas de extração de proteínas, impulsionando o crescimento de dois dígitos nas categorias de origem vegetal. Esse aumento na demanda levou a atividades de aquisição intensificadas, levando à expansão de pomares além das fronteiras dos EUA para garantir um fornecimento diversificado.
Crescimento de lanches saudáveis convenientes e para consumo em movimento
Os consumidores urbanos estão cada vez mais favorecendo lanches portáteis e ricos em nutrientes, levando a um aumento na popularidade de produtos de amêndoa com valor agregado, como bolinhos energéticos, aglomerados de proteína e grãos cobertos com especiarias. Essa tendência é sublinhada pelo crescente consumo de amêndoas. Dados do Departamento de Agricultura dos Estados Unidos revelam que em 2023/2024, o consumo per capita de amêndoas nos EUA atingiu quase 2,3 libras, marcando o nível mais alto em uma década[1]. Além disso, os processadores estão colhendo benefícios de faixas de preços premium mais amplas e maior aceitação por parte dos varejistas de embalagens individuais, especialmente aquelas que destacam proeminentemente os benefícios à saúde, impulsionando a expansão do mercado. Em linha com essa crescente demanda por alimentos e lanches à base de amêndoa, os players estão focados em expandir suas linhas de ingredientes de amêndoa para atender à demanda crescente. Por exemplo, em 2025, a Almendras de Andalucía apresentou um pó de amêndoa desengordurado, que é um ingrediente rico em proteínas adequado para alimentos fortificados e produtos de saúde.
Crescente preferência do consumidor por ingredientes com rótulo limpo e sem glúten
A farinha de amêndoa, uma alternativa sem glúten, está substituindo cada vez mais a farinha de trigo em produtos de panificação e confeitaria, aumentando o teor de proteínas sem a necessidade de estabilizantes artificiais. Embora as declarações obrigatórias de alérgenos para nozes de árvore aumentem a transparência, elas também posicionam as amêndoas como um ingrediente natural favorito entre os consumidores preocupados com a saúde. A crescente demanda por alimentos com rótulo limpo, orgânicos e naturais está abrindo portas para que os fabricantes introduzam produtos com tais alegações. Por exemplo, dados da Bundesanstalt für Landwirtschaft und Ernährung (BMEL) indicam que até junho de 2024, 7.125 empresas estavam ativas na produção ou venda de produtos com rótulo orgânico na Alemanha[2]. Além disso, os formuladores estão recorrendo a aglutinantes e emulsificantes à base de amêndoa para eliminar aditivos sintéticos e simplificar as listas de ingredientes. Um exemplo disso: em 2024, a Elmhurst utilizou seu método HydroRelease para moer a frio amêndoas inteiras, criando um "leite" não lácteo desprovido de gomas, estabilizantes ou emulsificantes sintéticos, e em vez disso, dependendo de proteínas e fibras de amêndoa para emulsão e textura.
Inovações no processamento e aplicações de alimentos
Técnicas avançadas, incluindo moagem a frio, fracionamento de proteínas e hidrólise, estão transformando as amêndoas em emulsificantes, aglutinantes e texturizantes naturais. Essa mudança permite que os formuladores se afastem de aditivos sintéticos como gomas, amidos e mono e diglicerídeos. Como resultado, as amêndoas agora oferecem emulsificação aprimorada, retenção de umidade e estabilidade oxidativa para diversas aplicações, abrangendo desde leites de origem vegetal e recheios de panificação até molhos e lanches. Além disso, os investimentos em linhas de descascamento assistidas por inteligência artificial e instalações que convertem subprodutos em energia não apenas reduzem o desperdício e as pegadas de carbono, mas também se alinham com os objetivos de sustentabilidade dos varejistas. Os avanços contínuos no encapsulamento de sabores estão ampliando as aplicações de amêndoa em bebidas prontas para beber e molhos estáveis em prateleira, impulsionando o crescimento do mercado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de substitutos de nozes e sementes a preços mais baixos | -1.1% | Global, mais severo em mercados emergentes sensíveis ao preço | Médio prazo (2-4 anos) |
| Alta volatilidade de preços das amêndoas brutas | -1.4% | Global, mais severo em mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Preocupações com alérgenos relacionados às amêndoas | -0.9% | Global, mais rigoroso em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Cultivo intensivo em água | -0.7% | Califórnia, regiões mediterrâneas, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de substitutos de nozes e sementes a preços mais baixos
Substitutos de preço mais baixo, como amendoins, sementes de girassol e nozes de soja, estão restringindo significativamente o mercado de ingredientes de amêndoa. Essas alternativas fornecem aos fabricantes de alimentos e consumidores sensíveis ao custo opções acessíveis que não comprometem drasticamente o valor nutricional ou a funcionalidade. Frequentemente, esses substitutos vêm com custos de matéria-prima reduzidos e exibem menor volatilidade de preços. Isso os torna particularmente atraentes para a produção de alimentos em grande escala, especialmente em mercados emergentes com maior sensibilidade ao preço. Por exemplo, o StatCan relatou que em agosto de 2024, o preço médio de varejo da manteiga de amendoim no Canadá era de CAD 5,97 por quilograma, abaixo de CAD 6,09 do ano anterior. Além disso, alguns desses substitutos podem replicar a textura e as propriedades aglutinantes das amêndoas em aplicações específicas. Isso permite que os formuladores mantenham a qualidade do produto enquanto são conscientes dos orçamentos de ingredientes. Tais pressões competitivas estão limitando o crescimento do mercado de ingredientes de amêndoa.
Alta volatilidade de preços das amêndoas brutas
As condições climáticas, particularmente as secas em regiões-chave como a Califórnia, juntamente com a disponibilidade flutuante de água, políticas comerciais e desequilíbrios globais entre oferta e demanda, influenciam fortemente os preços das amêndoas. Essas oscilações imprevisíveis nos custos desafiam os fabricantes de alimentos no orçamento e na manutenção de preços consistentes para produtos à base de amêndoa. Como resultado, muitos fabricantes reformulam com alternativas mais estáveis ou reduzem significativamente o uso de amêndoas. Por exemplo, a Organização Australiana de Amêndoas relatou uma queda na produção em 2023, com a Austrália produzindo 110,71 mil toneladas métricas de amêndoas, abaixo das 140,96 mil toneladas métricas do ano anterior. Além disso, o aumento dos custos de insumos está comprimindo as margens tanto dos produtores quanto dos processadores de ingredientes de amêndoa. Essa pressão financeira pode sufocar a inovação e a expansão dentro da categoria. Tal volatilidade não apenas prejudica o planejamento estratégico de longo prazo das marcas, mas também coloca em risco a estabilidade da cadeia de suprimentos, em última análise, retardando o crescimento e a adoção mais amplos do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Amêndoas Inteiras mantêm escala enquanto o óleo captura o crescimentoEm 2025, as Amêndoas Inteiras capturaram uma participação de 31,84% do mercado de amêndoas e estão projetadas para crescer a um CAGR de 9,87% ao longo de 2031, impulsionadas pela sua popularidade no consumo tradicional como petisco e como inclusões em produtos de panificação. Esse crescimento é amplamente atribuído à preferência crescente dos formuladores de beleza por emolientes de origem vegetal, especialmente aqueles ricos em vitamina E e fitoesteróis. Inovações em torrefação e aromatização não apenas aprimoram o apelo sensorial das amêndoas, mas também prolongam sua vida útil, justificando preços premium. Na região da Ásia-Pacífico, o aumento da renda disponível está impulsionando a expansão de volume, enquanto os mercados europeus estão se concentrando em indicadores de proveniência e desenvolvendo receitas com menor teor de sal para se alinhar aos objetivos de saúde pública. Os fabricantes estão canalizando investimentos para o aperfeiçoamento das técnicas de torrefação e a adoção de embalagens com vácuo, garantindo que a crocância e a integridade do sabor sejam preservadas ao longo de cadeias de distribuição estendidas. Um exemplo concreto: a Treehouse California Almonds oferece amêndoas inteiras naturais, branqueadas e torradas a granel, disponíveis em caixas de 50 lb embaladas a vácuo e opções de 25 lb — atendendo perfeitamente aos fabricantes de alimentos que priorizam longevidade e qualidade consistente.
Utilizando linhas de extração aquosa, os produtores estão minimizando resíduos de solventes, abrindo caminho para certificações de grau cosmético. Essas certificações podem comandar preços 3 a 4 vezes mais altos do que seus equivalentes em óleo comestível. O mundo culinário também está adotando o óleo de amêndoa, atraído pelo seu ponto de fumaça estável e pela crescente inclinação dos consumidores em direção a gorduras monoinsaturadas premium. Derivados de amêndoa como Pedaços, Farinha, Leite, Pasta e Extrato estão conquistando mercados de nicho, porém lucrativos. Esses segmentos encontram seu ponto ideal na interseção da panificação sem glúten, alternativas lácteas e aromatização natural. Cada subsegmento capitaliza a reputação nutricional das amêndoas, ajustando aspectos como tamanho de partícula, teor de gordura e intensidade de sabor para atender a requisitos específicos de uso final.

Por Aplicação:
Alimentos e Bebidas dominam enquanto a beleza cresceEm 2025, o setor de Alimentos e Bebidas dominou as receitas, respondendo por 70,12%. Os principais impulsionadores incluíram inclusões em panificação, substitutos lácteos, centros de confeitaria e misturas de lanches premium. Enquanto isso, o setor de Cuidados Pessoais e Cosméticos está projetado para crescer a um robusto CAGR de 10,12%. As amêndoas, celebradas por sua riqueza natural em proteínas, fibras, gorduras saudáveis e especialmente vitamina E, tornaram-se uma escolha preferida para os consumidores preocupados com a saúde. Sua adaptabilidade significa que os derivados de amêndoa — como farinha de amêndoa, leite, manteiga e pó de proteína — encontram aplicações em alternativas lácteas, produtos de panificação, lanches e suplementos nutricionais. Essa versatilidade é um impulsionador significativo de seu crescimento. Além disso, a crescente popularidade das dietas sem glúten, cetogênica, vegana e paleo amplificou a demanda por produtos à base de amêndoa, pois eles atendem perfeitamente a diversas preferências alimentares enquanto oferecem sabor e textura excepcionais. Os fabricantes também estão colhendo os benefícios dos atributos funcionais dos ingredientes de amêndoa — emulsificação, aglutinação e retenção de umidade — que melhoram a qualidade do produto sem recorrer a aditivos sintéticos, impulsionando a expansão do segmento.
Os formuladores no setor de Cuidados Pessoais e Cosméticos apreciam os ingredientes de amêndoa por seu aroma sutil, rápida absorção pela pele e riqueza em vitamina E. Esses atributos os tornam candidatos ideais para linhas de produtos antienvelhecimento e para cuidados com bebês. O segmento é ainda impulsionado pelo crescente movimento de beleza limpa, que prioriza ingredientes rastreáveis e de origem vegetal em detrimento de óleos minerais e silicones tradicionais. Destacando a vitalidade do setor, as vendas de lojas de saúde e cuidados pessoais nos EUA atingiram aproximadamente USD 444,94 bilhões em 2024, um aumento notável em relação aos USD 435,71 bilhões do ano anterior, conforme relatado pelo Departamento do Censo dos Estados Unidos. Além disso, há uma tendência crescente em bebidas funcionais, suplementos esportivos e gomas nutracêuticas, onde isolados de proteína de amêndoa e frações de fibra estão atendendo habilmente tanto às metas de textura quanto às nutricionais.
Por Natureza:
Escala convencional encontra o premium orgânicoEm 2025, as variedades convencionais de amêndoa dominaram o mercado de amêndoas, respondendo por 86,92% do tamanho do mercado. Essa dominância é atribuída às cadeias de suprimentos estabelecidas e aos preços competitivos nos canais convencionais. Enquanto isso, as amêndoas orgânicas estão em trajetória ascendente, projetadas para crescer a um CAGR de 9,95% até 2031. Esse aumento é impulsionado pela preferência dos consumidores por produção livre de pesticidas, frequentemente dispostos a pagar um prêmio de 40 a 60% em relação às suas contrapartes convencionais. No setor alimentício, produtos derivados de amêndoas convencionais, como farinha de amêndoa, leite, manteiga e proteína, estão ganhando força. Essas alternativas de origem vegetal ricas em nutrientes não apenas reforçam as alegações de rótulo limpo, sem glúten e veganas, mas também melhoram o sabor, a textura e a estabilidade em prateleira. Como resultado, estão se tornando itens básicos em lanches, produtos de panificação e alternativas lácteas, impulsionando a expansão do segmento.
As amêndoas orgânicas, cultivadas sem pesticidas sintéticos, fertilizantes ou organismos geneticamente modificados, ressoam com a mudança global em direção a escolhas conscientes da saúde e ecologicamente corretas. No âmbito de alimentos e bebidas, variantes orgânicas de farinha de amêndoa, leite, manteiga e proteína são cada vez mais apresentadas em produtos que enfatizam rótulos orgânicos, veganos, sem glúten e não transgênicos. Esses rótulos estão se tornando fundamentais na formação das escolhas de compra dos consumidores. Destacando essa tendência, dados do Bund Ökologische Lebensmittelwirtschaft (BÖLW) revelam que as receitas de alimentos orgânicos na Alemanha se aproximaram de EUR 17 bilhões em 2024. Além disso, esses ingredientes orgânicos não apenas reforçam as formulações de rótulo limpo, mas também são vistos como mais seguros e mais premium, impulsionando ainda mais o crescimento do segmento.
Análise Geográfica
Mercado Europeu de Ingredientes de Amêndoa
Em 2025, a Europa liderou o mercado de amêndoas, representando 34,12% da receita. Essa dominância é impulsionada pelos hábitos de consumo consolidados do continente, pelas tradições culinárias mediterrâneas e pelas regulamentações da UE que priorizam produtos com rótulo limpo e orgânicos. Os consumidores europeus, conhecidos por suas escolhas voltadas à saúde, estão se inclinando para alimentos de origem vegetal, com rótulo limpo, orgânicos e funcionais. Essa tendência se alinha perfeitamente com os produtos derivados de amêndoas, incluindo leite, farinha, manteiga e proteína de amêndoa. Além disso, a crescente capacidade de produção de amêndoas na Europa está impulsionando a expansão do mercado, reduzindo a dependência da região em relação às importações. Por exemplo, o Serviço Agrícola Estrangeiro do USDA relatou que, em 2023-24, a Europa emergiu como o segundo maior produtor de amêndoas, produzindo aproximadamente 147,7 mil toneladas métricas.
Mercado de Ingredientes de Amêndoa da Ásia-Pacífico
A Ásia-Pacífico está em rápida ascensão, com um CAGR projetado de 10,41% até 2031, impulsionado em grande parte pelo consumo de nozes na China, que registrou um aumento de duas vezes. Países como China, Índia, Japão, Coreia do Sul e Austrália demonstram um apetite crescente por alimentos nutritivos, premium e funcionais. Essa mudança catalisou a integração de ingredientes à base de amêndoa em diversos setores, desde bebidas de origem vegetal e snacks até produtos de panificação e alternativas lácteas. Além disso, os setores de cosméticos e cuidados pessoais em expansão na região estão aproveitando o óleo e os extratos de amêndoa, valorizando seus benefícios hidratantes e antienvelhecimento, ampliando assim a demanda em múltiplas indústrias.
Mercado de Ingredientes de Amêndoa das Américas e do Oriente Médio e África
A América do Norte, com a Califórnia à frente, destaca-se como uma potência na produção e no processamento global de amêndoas. Embora o consumo doméstico permaneça estável, o crescimento da região depende da premiumização e de funcionalidades inovadoras nos produtos. Tanto o Canadá quanto o México estão testemunhando uma mudança gradual, com considerações de saúde direcionando as preferências para variedades de amêndoas sem sal e torradas sem óleo. Apesar de enfrentar desafios como o aumento dos custos com água e das taxas de polinização, que destacam a importância de iniciativas como a KIND Almond Acres Initiative, os produtores mantêm uma vantagem competitiva nas exportações. Enquanto isso, a América do Sul está diversificando o cenário, graças à expansão dos pomares chilenos e aos acordos comerciais vantajosos com a China. Em contraste, os mercados do Oriente Médio e da África, embora apresentem promessas de longo prazo, dependem de fatores como o aumento da renda disponível e a melhoria da logística.
Panorama regulatório
Os ingredientes de amêndoa são regidos por regimes de alérgenos alimentares, contaminantes e rotulagem que moldam diretamente a formulação e o comércio. Nos Estados Unidos, as amêndoas são tratadas como um alérgeno alimentar importante segundo as exigências de rotulagem da FDA, reforçando declarações claras de nozes de árvore em alimentos embalados, bebidas e suplementos. Para o fornecimento de origem californiana, a supervisão do USDA AMS sobre a California Almond Marketing Order enquadra os programas de conformidade dos manipuladores, incluindo controles de patógenos (notadamente aqueles ligados ao Almond Board of California) que afetam custos e escolhas de processo para nozes inteiras, farinhas e inclusões.
A conformidade de exportação ancora a demanda orientada por regulação por testes e documentação. O Almond Board of California opera o programa obrigatório Pre-Export Checks (PEC), reconhecido pela UE, para gerenciar a conformidade com aflatoxinas e apoiar liberações de exportação mais tranquilas. Em março de 2026, o USDA/AMS publicou emendas propostas ligadas à California Almond Marketing Order, incluindo a extensão do prazo de disposição inedível de 30 de setembro para 30 de novembro e a permissão para o Almond Board of California tomar empréstimos via linhas de crédito comerciais, sinalizando esforços para melhorar a flexibilidade operacional em meio a volumes inedíveis elevados desde 2023. Na China, a Standardization Administration of China implementou a GB/T 30761-2025 para substituir o padrão anterior de 2014, apertando a base de qualidade e inspeção para amêndoas e amêndoas descascadas vendidas no mercado.
Cenário Competitivo
O mercado de Amêndoas apresenta concentração moderada, com grandes processadores como Blue Diamond Growers, Olam Food Ingredients e Royal Nut Company liderando o caminho. Ao integrar verticalmente desde o pomar até os produtos de marca, esses players garantem a disponibilidade de matéria-prima, estabilizam as margens e aceleram a inovação de produtos.
A diferenciação tecnológica desempenha um papel fundamental. Inovações como monitoramento de polinizadores assistido por inteligência artificial, irrigação de taxa variável e rastreabilidade por blockchain não apenas reduzem os custos de insumos, mas também garantem o fornecimento ético aos compradores. Em outra frente, a Iniciativa KIND Almond Acres da OFI está testando a agricultura regenerativa em 500 acres, com metas de melhorar a saúde do solo e os habitats dos polinizadores, cruciais para rendimentos sustentados.
Além disso, players de nicho estão conquistando segmentos premium, aproveitando certificações orgânicas, narrativas de origem única e refinando óleos para uso cosmético, todos comandando preços mais altos nos mercados de beleza.
Líderes do Setor de Ingredientes de Amêndoa
-
Blue Diamond Growers
-
John B. Sanfilippo and Son Inc.
-
Borges Agricultural & Industrial Nuts, S.A
-
Royal Nut Company
-
Barry Callebaut AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ingredientes de Amêndoa Empresas cobertas neste relatório
- Blue Diamond Growers
- John B. Sanfilippo and Son Inc.
- Borges Agricultural & Industrial Nuts, S.A
- Royal Nut Company
- Barry Callebaut AG
- Olam International Ltd.
- Bob's Red Mill Natural Foods
- Hodgson Mill Inc.
- Treehouse California Almonds LLC
- Kanegrade Ltd.
- Select Harvests Ltd.
- Harris Woolf Almonds
- Kerry Group plc
- Givaudan SA (Naturex)
- Hines Nut Company
- Valued Natural Foods LLC
- AMS Noshcraft Pvt. Ltd
- Arva Flour Mill
- Drupe Foods India Pvt Ltd.
- SunOpta, Inc.
Oportunidades de mercado e perspectivas futuras
A oportunidade está se expandindo além das amêndoas tradicionais e das bebidas alternativas aos lácteos para ingredientes de maior valor que reduzem aditivos e melhoram a funcionalidade. Tendências de processamento e formulação destacadas no relatório, como abordagens de moagem a frio que eliminam gomas e estabilizantes em bebidas de amêndoa (por exemplo, a Elmhurst usando seu método HydroRelease) e novos ingredientes proteicos posicionados para bebidas e suplementos (por exemplo, Sabinsa Promond), apontam para espaços em branco em soluções de emulsificação, aglutinação e textura, onde proteínas e fibras de amêndoa substituem emulsificantes sintéticos. Do lado da demanda, sinais mensuráveis de consumo e varejo apoiam formatos premium e voltados para a conveniência: dados do USDA citados no relatório mostram consumo per capita de amêndoa nos EUA próximo de 2,3 libras em 2023/2024, e os fabricantes continuam a agregar valor por meio de pós desengraxados para alimentos fortificados, como a vitrine de 2025 da Almendras de Andalucia.
Uma segunda área de oportunidade é a valorização circular e de subprodutos, que cria novos fluxos de ingredientes ao mesmo tempo em que responde ao escrutínio de sustentabilidade em relação à água e ao desperdício. Pesquisas referenciadas no pacote de evidências descrevem rotas para recuperar polifenóis e outros compostos das cascas de amêndoa e da água de processamento (incluindo filtração por membrana para produzir pós ricos em antioxidantes), e a atenção do setor à utilização de casca e pele está aumentando junto com investimentos mais amplos em projetos de subproduto para energia e redução de resíduos descritos no relatório. Em maio de 2026, o USDA NASS publicou a 2026 Subjective Almond Forecast para a Califórnia e os Estados Unidos como parte de seu programa nacional de relatórios, dando a compradores e processadores uma referência oportuna de planejamento para decisões de fornecimento e capacidade que sustentam a expansão de ingredientes e investimentos de ciclo mais longo em extração, fracionamento e formatos de longa vida de prateleira.
Desenvolvimentos industriais recentes em Mercado de Ingredientes de Amêndoa
- Abril de 2026: A John B. Sanfilippo and Son, Inc. relatou os resultados do terceiro trimestre fiscal de 2026 e destacou ações de precificação tomadas em resposta ao aumento dos custos de aquisição de commodities de nozes de árvore, incluindo um aumento de 8,3% no preço médio ponderado de venda por libra. A atualização ressaltou como os fornecedores de ingredientes de nozes de marca própria e privados estão usando gestão de preço e mix para proteger margens em meio à volatilidade de insumos.
- Novembro de 2025: A Blue Diamond Growers anunciou planos de fechar sua planta de fabricação em Sacramento e consolidar operações em suas instalações existentes em Turlock e Salida. A mudança concentra a produção mais próxima do fornecimento de amêndoas da Califórnia e apoia iniciativas de eficiência que podem influenciar a disponibilidade de ingredientes, os prazos de entrega e o custo de atendimento para clientes de alimentos e bebidas.
- Setembro de 2024: A Blue Diamond Growers firmou parceria com a Kagome Co., Ltd. para produção e distribuição do Almond Breeze no Japão. O acordo vincula uma marca importante de bebida de amêndoa a um operador estabelecido no mercado, fortalecendo as capacidades de acesso ao mercado na Ásia-Pacífico, onde a adoção de bebidas e ingredientes à base de amêndoa está crescendo.
Mercado de Ingredientes de Amêndoa Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor das amêndoas que são processadas e vendidas como ingredientes utilizados por fabricantes e pelo setor de alimentação fora do lar, incluindo formatos como pedaços, farinha, pasta, leite, óleo e extrato, rastreados com base em receita em USD nas principais regiões consumidoras.
Exclusões de escopo: Este dimensionamento não contabiliza o valor da colheita de amêndoas na porteira da fazenda quando não é convertida em formato de ingrediente, e também exclui as margens de varejo de marcas downstream além da venda do ingrediente.
Visão Geral da Segmentação
- Por Tipo
- Amêndoa Inteira
- Pedaços de Amêndoa
- Farinha de Amêndoa
- Pasta de Amêndoa
- Leite de Amêndoa
- Óleo de Amêndoa
- Extrato de Amêndoa
- Outros Tipos
- Por Natureza
- Convencional
- Orgânico
- Por Aplicação
- Alimentos e Bebidas
- Panificação e Confeitaria
- Laticínios e Alternativas Lácteas
- Lanches Doces e Salgados
- Bebidas
- Outros Alimentos e Bebidas
- Cuidados Pessoais e Cosméticos
- Suplementos Alimentares
- Outras Aplicações
- Alimentos e Bebidas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento de onde a demanda por ingredientes é gerada, que se concentra principalmente em panificação e confeitaria, petiscos e barras, alternativas lácteas e usos em cuidados pessoais. Baseamo-nos em fontes públicas como dados do USDA para amêndoas, FAOSTAT para contexto agrícola, estatísticas de comércio da UN Comtrade para fluxos de amêndoas e ingredientes processados, e orientações de rotulagem do Codex Alimentarius e da FDA para entender o que pode ser comercializado como ingrediente de amêndoa.
Para manter o modelo fundamentado, também revisamos fontes como relatórios anuais de empresas, apresentações para investidores, comunicados à imprensa e publicações de associações que discutem adições de capacidade, lançamentos de produtos e direção de preços. Algumas assinaturas pagas são utilizadas exclusivamente para dados financeiros de empresas e cobertura estruturada de notícias, e os números são então verificados em relação aos sinais públicos listados acima. Esses exemplos são ilustrativos e não exaustivos, e muitas outras fontes também foram consultadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para validar os rendimentos de conversão de amêndoas brutas para formas de ingredientes, estruturas contratuais típicas e como os preços se movem entre diferentes graus e entre orgânico e convencional. Conversamos com uma combinação de fornecedores de ingredientes, distribuidores e usuários do lado das aplicações para testar as premissas documentais, e a cobertura é equilibrada entre APAC, EMEA e as Américas para que as composições regionais não sejam superestimadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 12% | APAC: 45% |
| Nível intermediário: 53% | Líderes Funcionais/de Unidade: 34% | EMEA: 30% |
| Participantes menores: 17% | Gerentes: 54% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído utilizando lógica de cima para baixo e de baixo para cima, onde dados de produção, disponibilidade de processamento e comércio são usados para reconstruir o conjunto de ingredientes endereçável, e então o conjunto é alocado nos principais formatos de ingredientes e usos finais. Os totais são corroborados com aproximações seletivas de baixo para cima, como receitas de fornecedores amostrados, verificações de canais e uma construção simples de preço médio de venda multiplicado por volume para alguns tipos de ingredientes de alta visibilidade, e então o valor final de mercado é ajustado quando as duas perspectivas não se reconciliam.
Os insumos utilizados no modelo incluem a direção da colheita e remessa de amêndoas, a divisão entre vendas de nozes inteiras e formatos processados, indicadores de preço para formas-chave de ingredientes (como farinha e base de leite), movimentos de participação orgânica e sinais de demanda de aplicações provenientes de lançamentos em panificação, petiscos e alternativas lácteas. Onde as divisões diretas de volume não são observáveis, as lacunas são tratadas usando premissas de rendimento de processamento e proxies de composição de comércio, que são então contestados com o feedback das entrevistas. As previsões são desenvolvidas usando análise de cenários que vincula a demanda a fatores como adoção de produtos com posicionamento de saúde, premiumização em ingredientes e crescimento do consumo regional, e então os cenários são estreitados usando as faixas de consenso obtidas dos participantes do mercado.
Ciclo de Validação de Dados e Atualização
A validação ocorre em várias etapas, onde os resultados do modelo são comparados com sinais independentes como balanços comerciais, grandes mudanças em anos de colheita e movimentos de preços visíveis que deveriam aparecer na receita. Quando um país ou tipo de ingrediente rompe as relaões esperadas, as premissas são reabertas e reverificadas, seguidas de uma revisão por pares antes da aprovação final.
O estudo é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como um grande choque de oferta, uma mudança de política que afeta o comércio ou uma mudança significativa nos preços. Antes da entrega, realizamos uma nova varredura das atualizações públicas mais recentes e recontatamos especialistas selecionados quando surgem variações, de modo que a visão final reflita as informações mais atuais disponíveis.
Tamanho do Mercado de Ingredientes de Amêndoa da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para ingredientes de amêndoa podem variar mesmo quando o tema parece idêntico, porque as empresas podem não contabilizar os mesmos formatos de ingredientes, regiões ou pontos de venda na cadeia de valor. As diferenças também surgem quando uma estimativa se apoia mais nas vendas de produtos embalados no varejo, enquanto outra permanece mais próxima das receitas de ingredientes, e quando o momento da moeda e o tratamento da inflação não estão alinhados.
Um fator comum de divergência é até onde downstream o valor é contabilizado, uma vez que o leite de amêndoa e os produtos de petisco podem ser medidos no varejo, na receita do fabricante de marca ou no valor do insumo de ingrediente, e cada escolha produz um número diferente. Outro fator é se os fluxos comerciais e os rendimentos de processamento são usados para equilibrar a oferta com a demanda entre as regiões, o que mantém o valor do ingrediente vinculado a sinais mensuráveis de colheita, preço e conversão na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,78 bilhões de USD (2026) | |
| Publicador do Setor A | 13,20 bilhões de USD (2024) | O valor está ancorado dois anos antes, e o escopo é apresentado com forte ênfase em divisões de aplicação e canal, o que pode subestimar o valor se os prêmios de formato de ingrediente e as mudanças de preço em anos posteriores não forem incorporados de forma consistente. |
| Consultoria Global B | 13,40 bilhões de USD (2025) | A estimativa parece usar um ano-base diferente e pode refletir uma captura de valor mais ampla de alimentos embalados em algumas aplicações, o que altera os totais dependendo de se o valor do insumo de ingrediente ou a receita de marca downstream está sendo contabilizado. |
Lendo os três valores em conjunto, a dispersão é explicada principalmente pelo momento e pela parte da cadeia de valor que está sendo medida, em vez de um desacordo sobre a existência de demanda. Ao manter a contabilidade vinculada aos formatos de ingredientes e verificá-la em relação aos sinais de colheita e comércio, o número permanece rastreável a variáveis simples e etapas repetíveis que uma equipe de analistas pode reexecutar.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de Amêndoas e com que rapidez está crescendo?
O tamanho do mercado de Amêndoas está em USD 16,78 bilhões em 2026 e está projetado para expandir para USD 25,77 bilhões até 2031 a um CAGR de 8,96%.
Qual segmento de produto está se expandindo mais rapidamente?
As Amêndoas Inteiras são o produto de crescimento mais rápido, com previsão de registrar um CAGR de 9,87% até 2031, graças à demanda crescente em cuidados com a pele e óleos culinários premium.
Qual segmento de aplicação detém a maior participação?
Alimentos e Bebidas lidera com 70,12% de participação de receita em 2025, impulsionado por usos em panificação, confeitaria e alternativas lácteas.
Por que a Ásia-Pacífico é considerada o motor de crescimento para as amêndoas?
O CAGR previsto de 10,41% da região é impulsionado pelo dobro do consumo de nozes da China, pelas tarifas de importação mais baixas da Índia e pela expansão das redes de distribuição de comércio eletrônico que tornam as amêndoas mais acessíveis aos consumidores urbanos.
Quais são os principais riscos enfrentados pelos fornecedores de amêndoas?
A volatilidade de preços ligada ao clima da Califórnia, à escassez de água e às regulamentações sobre alérgenos apresentam os principais riscos que podem perturbar as cadeias de suprimentos e aumentar os custos de conformidade.
Como as empresas estão abordando as preocupações com sustentabilidade na produção de amêndoas?
Os principais processadores investem em microirrigação, programas de saúde de polinizadores guiados por inteligência artificial e projetos de conversão de subprodutos em energia que reduzem o uso de água e as emissões de carbono enquanto protegem os rendimentos de longo prazo.