
Mordor Intelligenceによる倉庫自動化市場分析
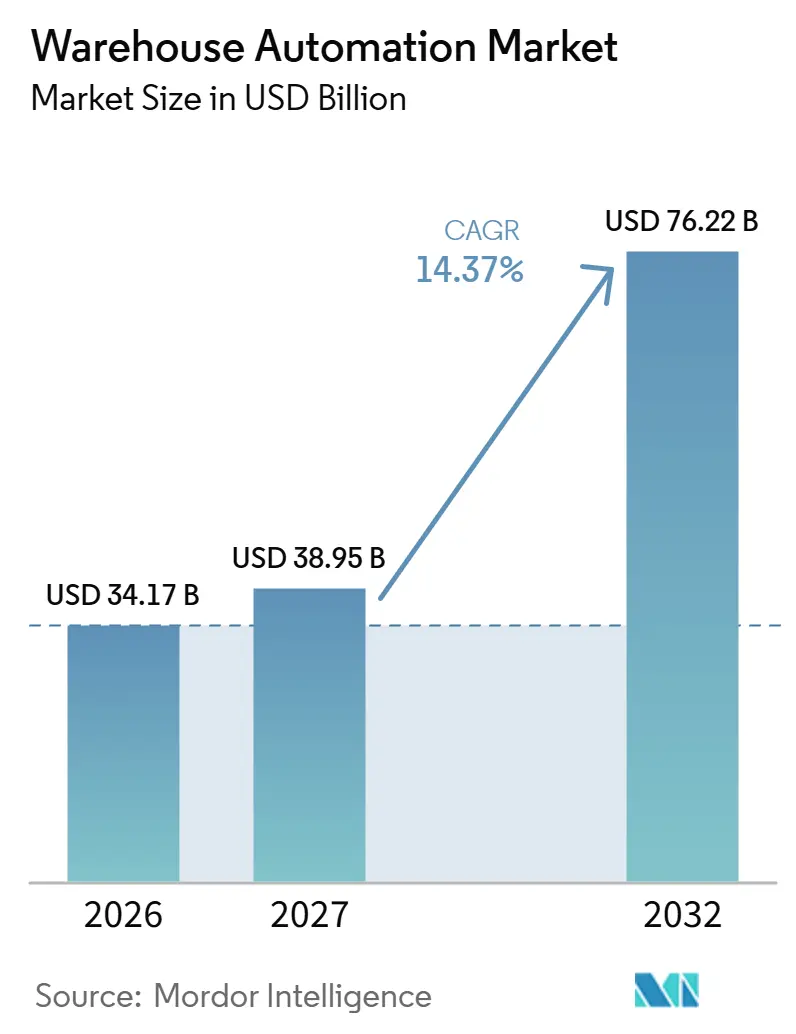
倉庫自動化市場規模は2026年に34.17 ビリオン米ドルと評価され、2027年の38.95 ビリオン米ドルから成長し、2032年までに76.22 ビリオン米ドルに達すると推計されており、予測期間(2027〜2032年)のCAGRは14.37%です。
米国における旺盛なEコマース需要と人件費リスクは、再現性の高い倉庫フルフィルメントへの投資根拠を強化しています。自律走行型モバイルロボット(AMR)と再利用可能なソフトウェアインテグレーションにより、処理能力をより柔軟に拡張できる一方、サービスベースのアクセスは初期所有コミットメントを軽減します。完全自動化された自動倉庫・自動搬送システムに必要な資本および建築上の要件から、欧州では選択的な倉庫アップグレードが商業的に重要性を増しています。その結果、競争の焦点は物理的な設備とワーク実行・サポートシステムの連携に移り、導入・運用・近代化にわたってサプライヤーとの関係が長期化しています。
レポートの主要ポイント
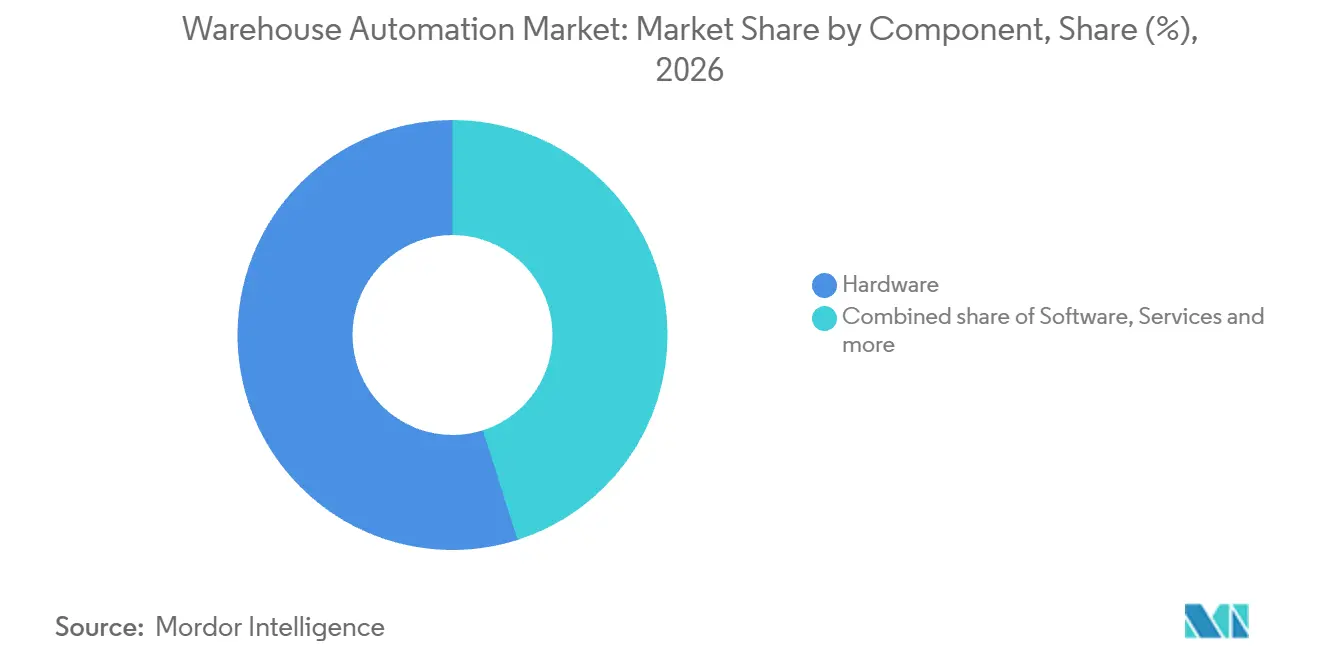
- コンポーネント別では、ハードウェアが2026年の倉庫自動化市場シェアの54.9%を占め、ソフトウェアは2027〜2032年に15.2%のCAGRで最も速く成長するセグメントです。
- テクノロジー別では、モバイルロボットが2026年の倉庫自動化市場規模の41.66%を占め、ピース・ピッキングロボットは2027〜2032年に15.6%のCAGRで最も速く成長すると予測されています。
- エンドユーザー産業では、小売・Eコマースが2026年の売上高の28.29%を占めて首位であり、医薬品・ヘルスケアセグメントは2027〜2032年に15.1%のCAGRで最も速く成長ると予測されています。
- 倉庫規模別では、5万〜20万平方フィートの中規模施設が2026年の売上高の36.79%を占め、5万平方フィート未満の小規模施設は2027〜2032年に15.5%のCAGRで最も速く成長すると予測されています。
- ピッキング・パッキングがアプリケーション機能別で2026年の32.26%のシェアを占めて首位であり、返品処理は2027〜2032年に14.7%のCAGRで最も速く成長すると予測されています。
- オーナーシップモデル別では、3PLおよび契約倉庫が2026年の売上高の39.11%を獲得し、政府・防衛セグメントは2027〜2032年に14.9%のCAGRで最も速く成長すると予測されています。
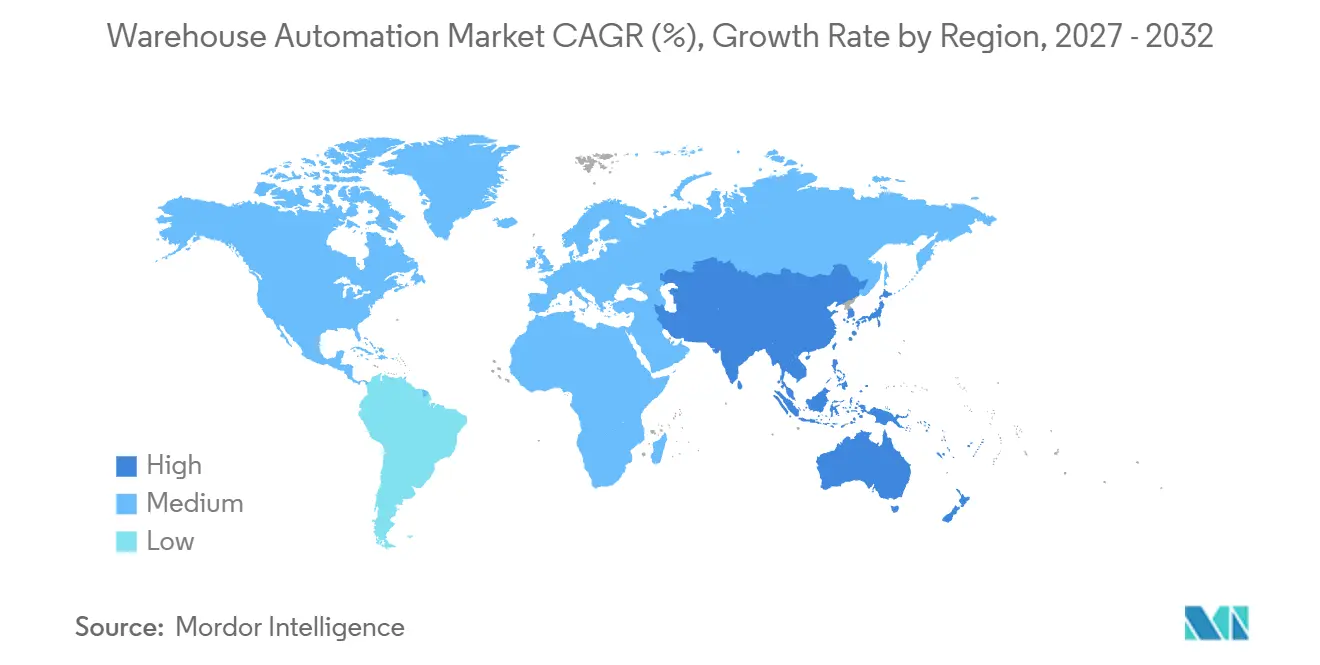
- 地域別では、北米が2026年に35.18%の最大シェアを占め、アジア太平洋地域は2027〜2032年に16.4%のCAGRで最も速く成長する地域市場です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースの急成長とラストワンマイルへの期待 | +5.1% | 米国および欧州連合 | 短期(2年以内) |
| 労働力不足と賃金インフレの上昇 | +4.5% | 欧州連合の輸送・保管拠点 | 短期(2年以内) |
| プラグアンドプレイ型AMRおよびAGVフリートによる迅速な投資回収 | +3.6% | アジア太平洋のフルフィルメント拠点 | 短期(2年以内) |
| サービスとしてのロボティクスによる設備投資ハードルの低下 | +2.6% | ドイツのEコマースフルフィルメント拠点 | 短期(2年以内) |
| ESG連動型エネルギー効率義務 | +1.4% | 欧州連合および日本の工業拠点 | 中期(2〜4年) |
| リショアリング主導のメガハブにおける高密度自動化の必要性 | +1% | 米国の製造拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマースの急成長とラストマイルへの期待
拡大するオンライン需要に対応する小売業者にとって、複数の販売期間にわたり倉庫での注文準備を自動化する根拠はより強固になっています。米国センサス局は、2026年第2四半期における米国の小売Eコマース売上高が前年同期比で12.2%(±0.9%)増加したと推計しました。この推計は季節変動について調整されていますが、価格変動については調整されていません。EUでは、2025年に過去12ヶ月間にインターネットを利用した人の78%が、私的利用のために商品やサービスをオンラインで購入または注文しました。小売業者にとって、販売チャネルの成長と確立された購買習慣は、個別注文を安定的に準備することの商業的価値を高めています。
労働力不足と賃金インフレの上昇
人員不足と時給の上昇は、倉庫オペレーターにとっての自動化の根拠をそれぞれなる面から強化しています。2025年のロジスティクス・マネジメント誌の読者調査では、21%が過去3年間のサプライチェーンへの影響が最も大きかった課題(最大3項目選択)として倉庫の労働力不足を選択しました。EU全体の輸送・保管部門における名目時給・給与コストは、2026年第2四半期に2025年第2四半期比で3.7%上昇しました。[1] 双方の圧力に直面するサイトにとって、自動化は労働力の確保と人件費という2つの独立した商業的課題に対応できます。定義された作業に必要な時間を削減することで、時給の上昇が支払い対象となる時間を少なくできます。安定した注文量を持つ倉庫は、その結果として、人員確保の安定性と人件費リスクのみに基づいた自動化の根拠を持つことができます。
プラグアンドプレイのAMR・AGVフリートによる迅速なROI
試運転期間の短縮は、追加の搬送処理能力を早期に稼させることで、モバイルロボティクスへの投資根拠を強化できます。Locus Roboticsは、DHL Supply Chainが2026年2月にAMR支援ピッキングの累計10億回(1 ビリオン回)に達したと報告しました。2025年には、OttoグループがドイツのハルデンスレーベンにあるHermes Fulfilmentのサイトで、Boston Dynamics社のStretchアンローディングロボットを追加で3台稼働させました。試運転には約2週間を要し、2024年のパイロット導入よりも短縮されました。このアンローディングシステムを繰り返し導入する場合、この短い期間が追加処理能力のスケジューリングの具体的な根拠を提供します。DHLの稼働規模のマイルストーンとOttoの試運転期間は、生産的なワークロードと設備が貢献できるまでの待機時間という、返済予測の検証において異なる視点を購入者に提供します。
サービスとしてのロボティクスによる設備投資ハードルの低減
資金調達モデルを変更することで、倉庫の根本的な作業を変えることなくロボティクスへのアクセスを拡大できます。2026年4月までに、The Quality GroupはドイツのエルスドルフにあるフルフィルメントンターにLocus Roboticsのサービスとしてのロボット(ロボット・アズ・ア・サービス)モデルを導入しました。このモデルにより、初期資本支出なしに需要に応じてロボット処理能力を拡大することが可能になりました。これにより、ロボットを利用するという決定と、ロボットフリート全体を固定資産として取得するという決定が切り離されます。ワークロードが変動する購入者にとって、需要連動型の処理能力は、コアとなるピッキングプロセス自体が変わらない場合でも商業的価値を持ちえます。したがってサプライヤーは、ロボットの物理的性能に加え、アクセス条件と処理能力の応答性においても競争することができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 固定システムの高い初期設備投資と長い回収期間 | -1.7% | 欧州の固定システム型倉庫拠点 | 中期(2〜4年) |
| レガシーITおよびWMSインテグレーションの複雑性 | -1.2% | 北米および欧州のブラウンフィールド拠点 | 中期(2〜4年) |
| 接続デバイスのサイバーセキュリティ脆弱性 | -0.6% | 北米欧州、アジア太平洋 | 中期(2〜4年) |
| AMR用リチウムイオン電池の防火安全基準 | -0.4% | 米国およびカナダ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
固定システムの高い初期設備投資と長い回収期間
固定式自動化設備は、倉庫オペレーターが建物に適合しなければならないシステムへの資本投入を約束することを要求します。Prologis Researchは2026年4月の報告によると、初期投資額、柔軟性の低さ、および建築上の要件を、欧州における完全自動化された自動倉庫・自動搬送システム(AS/RS)の普及を妨げる制約として特定しました。これらの条件により、投資判断は設備の潜在的な処理能力だけに依存するものではなくなります。技術的に優れたシステムも、必要な建築変更がコミットメントを増大させたり、将来の運用選択肢を制限したりする場合には、商業的な魅力を失う可能性があります。この複合的な負担により、完全自動化が適切な最初のステップとなるプロジェクトは限定されます。したがって固定式AS/RSを検討するオペレーターは、サイトの将来の用途に紐づいた資本決定に直面し、機械購入を超えたリスク露出が生ます。
レガシーITおよびWMSインテグレーションの複雑性
既存倉庫では、新しい機械がフロアに到着する前に自動化の制約に直面することがあります。2026年5月のMHI記事において、enVistaのインテグレーターは、レガシーシステムがブラウンフィールドの自動化を複雑にし、手作業が多い施設の倉庫管理システム(WMS)が計画中の設備に対応していない場合があると説明しました。2026年9月の別のenVistaインテグレーターによるMHIへの寄稿では、オペレーターが混乱を懸念してシステムインテグレーションを先送りにしている状況が記述されました。これらの制約により、オペレーターは倉庫の稼働を継続しながらソフトウェアの準備を進める必要があります。十分な名目処理能力を持つ設備でも、ソフトウェアの制限を単独で解決することはできません。倉庫オペレーターにとって残された課題は、フルフィルメントを継続しながらシステム変更を調整することであり、これが設備選定から使用可能な自動化に至るまでの道のりを長くする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
物理的な導入が需要支え、ソフトウェアが複数拠点に拡大ハードウェアは2026年の倉庫自動化市場規模の54.9%のシェアを占め、最大のコンポーネントセグメントとなりました。2026年9月、Amazonは米国で100万台(1 ミリオン台)以上のロボットを製造し、世界300以上の施設にそれらのロボットを導入したと発表しました。[2] Amazonはそのロボティクスネットワークの製造者かつ運用者です。2025年7月までに、オーストラリアにあるMetcashのトルガニーナ物流センターは、4段階の移行を経てDematic Multishuttleのグッズ・トゥ・パーソンシステムを稼働させました。オペレーターのメイク・オア・バイの選択は、物理的な自動化が外部サプライヤーの売上を生み出すかどうかを決定しますが、どちらのアプローチ稼働サイトで設備を必要とします。
ソフトウェアは最も速く成長するセグメントであり、2027〜2032年に15.2%のCAGRが予測されています。2026年3月、DHL Supply ChainはSVT RoboticsのSOFTBOTインテグレーションプラットフォームが世界30拠点で稼働していると報告しました。DHLはまた、インテグレーション層が欧州全体でグッズ・トゥ・パーソンソリューションの複製を可能にしていることも説明しました。第3のコンポーネントであるサービスについては、SwisslogとRexelが2025年初頭にフランスのミリベルにあるRexelのAutostoreシステムに関して締結した5年間のメンテナンス契約がその例として挙げられます。マルチサイトのソフトウェアは複製によって拡大できる一方、メンテナンス契約は単一の設置に対して複数年のサービス範囲を定義できます。



テクノロジー別:
モバイルフリートが主導し、特定のピッキングプロジェクトが普及を拡大自動搬送車(AGV)およAMRを含むモバイルロボットは、2026年の倉庫自動化市場シェアの41.66%を占め、最大のテクノロジーセグメントとなりました。Ocado Groupは、2026年5月時点で世界の顧客先に2,500台以上のAMRが稼働中と報告しました。Symbioticは、同社の22,000台のAMRフリートが2025年の1年間に顧客の物流センターで2億マイル(200 ミリオンマイル)以上を走行したと報告しました。購入者にとって、フリート規模は稼働可能な台数を示し、年間走行距離は設備の稼働強度を示します。このような規模において、信頼性の証拠と稼働時間のコミットメントは、提案されるロボットの台数を超えた有用なサプライヤー比較を可能にします。
ピース・ピッキングロボットは最も速く成長するセグメントであり、2027〜2032年に15.6%のCAGRが予測されています。SSI SchaeferはドイツのバートメルゲントハイムにあるWürth Industrie Serviceの物流センターに2026年4月にSSI ピース・ピッキングロボットを統合し、数日以内に実装を完了しました。自動倉庫・自動搬送システムは独自の保管機能を担っており、S.F. Holdingの2025年のレポートでは、消費財および衣料品・フットウェアの顧客向けに標準化されたトートの保管と自動回収について記述されています。アイテムのピッキングと高密度なトート保管を分離することで、購入者は個別の投資判断が可能となり、サプライヤーはより大きな倉庫設計の中で個々の作業ステップに対応することができます。

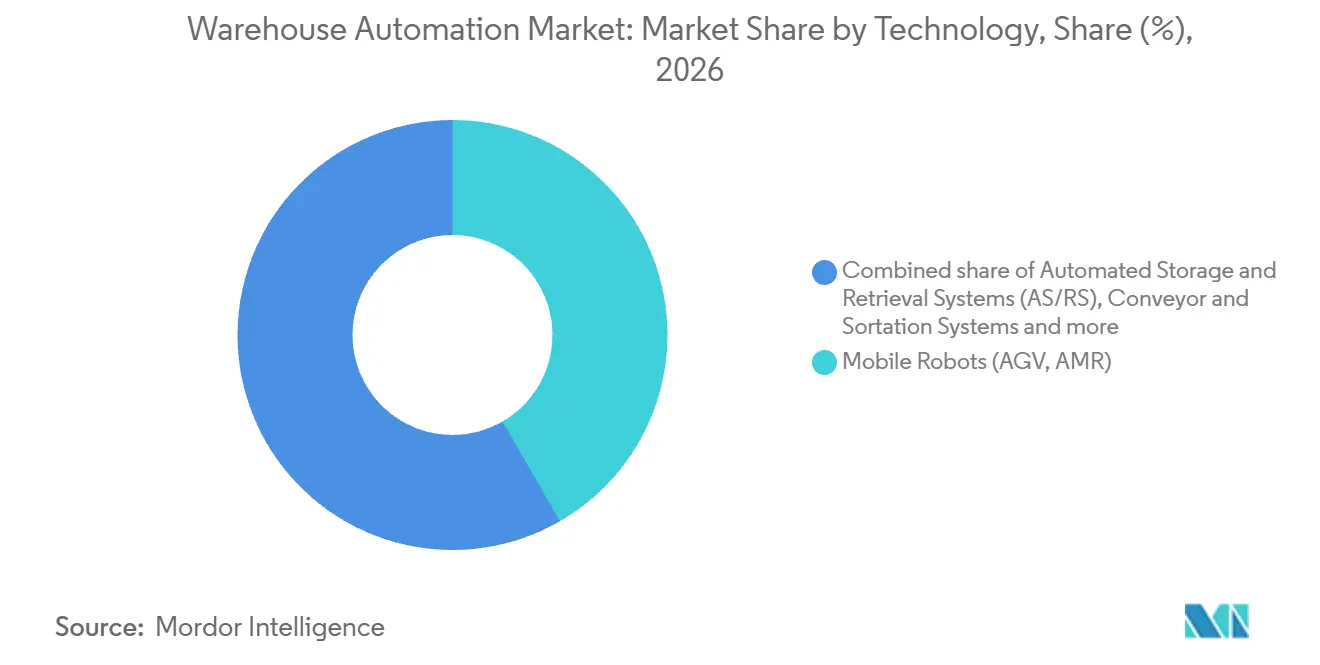
注記: 全セグメントの個別シェアはレポート購入後に閲覧可能
エンドユーザー産業別:
共同配送が小売を支え、ヘルスケアがオーケストレーションを強化小売・Eコマースは最大のエンドユーザーセグメントを形成し、2026年の売上高の28.29%を占めました。2026年9月までに、ベストバイ・カナダのラングレー物流センターはAutoStoreシステムを約1ヶ月間稼働させていました。同社のサプライチェーン担当副社長は、一部のプロセスが以前のシステムの5倍の速度で稼働していると述べました。同センターはカナダ西部全域の店舗に対応し、オンライン注文も処理しており、1つの施設が補充と直接フルフィルメントの両方の役割を担っています。この共有された役割により、小売業者が保管自動化を正当化できるワークロードが広がり、投資は店舗補充とオンラインフルフィルメントの両方に関連するものとなります。
医薬品・ヘルスケアセグメントは最も速く成長するセグメントであり、2027〜2032年に15.1%のCAGRが予測されています。2025年11月12日、Locus Roboticsはドイツのベンスハイムにある医薬品物流プロバイダーMSK Pharma Groupへの LocusOneの導入成功を発表しました。この発表時点で、同プラットフォームはそのオペレーターに向けて48台のAMRをオーケストレーションすることが期待されていました。この計画されたフリートにとって、オペレーターのピッキング処理能力は個々のロボットではなく、LocusOneがグループ全体の作業をどのように調整するかに依存することになります。
倉庫規模別:
中規模施設が主導、小規模サイトがテクノロジーを組み合わせる5万〜20万平方フィートの中規模倉庫が2026年の売上高の36.79%を占め、規模別で最大のセグメントとなりました。2025年6月、Dematicはアイダホ州メリディアンにあるScentsyの施設に新たに導入した自動化システムから1時間当たり450ユニットのピッキング処理能力を達成したと報告しました。16万平方フィートのこの施設の以前の手作業ピックラインは1時間当たり300ユニットの処理能力でした。Scentsyのアップグレードにより、置き換えた手作業ラインより1時間当たり150ユニットのピッキング処理能力が追加されました。
5万平方フィート未満の小規模倉庫は最も速く成長するセグメントであり、2027〜2032年に15.5%のCAGRが予測されています。2025年9月、Dental Cityはウィスコンシン州グリーンベイにある4万平方フィートの施設でLocusの協働AMR、Infiosの倉庫ソフトウェア、および3台のバーティカル・リフト・モジュールの導入を発表しました。1日当たり750〜800ピック(以前は250〜300ピック)というピッキング生産性を報告しました。小さなフロア面積は、商業的なソリュションを単一の機械に限定するものではありません。モバイルピッキングとバーティカル保管が相互補完的な作業ステップに対応できるためです。1作業者当たりの生産量増加という報告された成果は、専門的な販売業者に対し、小規模サイトでモバイルピッキング、倉庫ソフトウェア、バーティカル保管を組み合わせることの労働生産性に基づく根拠を提供します。
アプリケーション機能別:
ピッキング処理能力の柔軟化と返品処理によるワークフローの拡大ピッキング・パッキングセグメントはアプリケーション機能別で最大であり、2026年の売上高の32.26%を占めました。2026年1月12日、Locus RoboticsとRadialは、Radialのシェパーズビルアウェアハウスにおけるピッキングの累計総数が2,500万ユニット(25 ミリオンユニット)を超えたと発表しました。同リリースでは別途、Locusのサービスとしてのロボット(RaaS)モデルにより、Radialがリアルタイムの注文フローに合わせてコボットをリアルタイムで追加・削除できることも述べられました。調整可能な処理能力による継続的な稼働により、フルフィルメトプロバイダーは固定的なフリートコミットメントなしに長期的なピッキングワークロードを維持できます。
返品処理は最も速く成長するセグメントであり、2027〜2032年に14.7%のCAGRが予測されています。2025年、S.F. Holdingは複数の衣料品・フットウェアブランドに向けてリバース・ロジスティクスおよび検品サービスを実装し、返品処理、品質検査、および製品の再流通を組み合わせました。Happy Returnsのスタッフが返品バッグをGeek+ S20Cロボットに乗せ、それが各アイテムを小売業者ごとの出荷コンテナへ搬送します。共有の返品ハブが複数のブランドを処理する場合、設備サプライヤーは1つの集約オペレーターを通じて複数の小売業者の仕分けワークロードに対応することができます。
オーナーシップモデル別:
契約オペレーターがシステムを開発し、防衛が複数機能を活用3PLおよび契約倉庫はオーナーシップモデル別で最大のセグメントであり、2026年の売上高の39.11%を占めました。2026年5月、DHL Supply ChainのグローバルCIOは、同物流プロバイダーが世界の拠点に8,000台以上のロボティクスシステムを導入したと述べました。DHLは、ロボティクスシステム開発のためにベンダーと協力する前に、手作業によるピッキング、梱包、およびプットアウェイのタスクを評価したと説明しました。CIOはまた、ロボティクスによってピッカーの歩行時間が削減され、困難なトレーラーアンローディング作業への対応が可能になったとも述べました。DHLのタスクごとの評価は、機械の選定より前に作業の定義を行うものであり、ベンダーはまず稼働要件に対応しなければなりません。
政府・防衛セグメントは最も速く成長するセグメントであり、2027〜2032年に14.9%のCAGRが予測されています。国防兵站局(DLA)の物流部門は、2025年12月にネットワーク全体でAGV、自動倉庫・自動搬送システム、および音声起動型ワークフローを活用しました。これらのテクノロジーは移動、保管、およびタスク実行にわたっており、防衛物流の運用コンテキスト内で自動化投資の複数の独自ポイントを生み出しています。これらのテクノロジーの一つに限定されたサプライヤーは、ネットワークの作業のごく一部にしか対応できません。
地域分析
北米倉庫自動化市場
北米は2026年の倉庫自動化市場規模の35.18%のシェアを占め、最大の地域市場となりました。2025年1月、Walmartはパフォーマンス基準の達成を条件に、複数年にわたり400の店舗ベースの加速型集荷・配送センター向けにSymboticからシステムを購入・導入することを約束しました。2026年8月までに、SymboticはWalmartの店舗への最初のシステムの設置を開始していました。近期的な商業的な試験は、Walmartの条件に対する最初の店舗レベルのシステムのパフォーマンスであり、設置の進捗がその運用結果に先行します。
アジア太平洋の倉庫自動化市場
アジア太平洋は最も速く成長する地域市場であり、2027〜2032年に16.4%のCAGRが予測されています。Maerskは2026年3月18日、シンガポールに完全自動化された110万平方フィート(1.1 ミリオン平方フィート)のグローバル・地域配送センター「World Gateway II」を開設しました。[3] この施設は開設時点で約70%の稼働率を達成していました。2026年9月、KörberはアジアにおけるKörberの最大規模となる東南アジアの記録保管プロバイダー向けの高密度自動倉庫の実装が完了したと報告し、本格稼働は同月後半に予定されていました。Körberのハブは複数の倉庫に分散していた在庫を集約しており、ネットワークの統合が1拠点に高密度自動化の集中した需要を生み出すことができます。
南米では、Ypêが2025年にブラジルのアンパロにある物流センターで自律走行型ロボットを活用しました。欧州のEコマース活動としては、LPP Logisticsが2025年1月にポーランドのビドゴシュチュ近郊にあるLPP Groupの最大のEコマース倉庫における最初のロボット化段階を完了しました。中東では、Hellmann Worldwide Logisticsが2025年2月にアラブ首長国連邦のドバイ・コマーシティのEコマースフルフィルメントセンターにロボット式自動保管を導入しました。アフリカでは、2026年6月のレポートで、南アフリカのセンチュリオンにあるGoldwagenの物流センターにKardexが小型・高額の車部品向けに20台のロボットを備えたAutoStoreシステムを設置中であることが述べられ、試運転は2026年第4四半期に予定されていました。これらのアプリケーションは、消費財の移動、段階的なEコマースのアップグレード、および部品保管のそれぞれに独立した商業的な機会を生み出しており、プロジェクトの成熟度が設置作業が稼働支援に移行できる時期を決定します。
地域版
すべての地域
規制の枠組みと見通し
この表は、対象となるマテリアルハンドリング設備を調達・使用する倉庫オペレーターのために、選択された地域・国を比較するものです。英国の列はグレートブリテンの機械・作業設備の枠組みに関するものです。政策の魅力は、予測可能な適合ルートと設置後も継続する運用上の義務を反映しています。これらのルールは、コンプライアンスを調達条件としてだけでなく、定期的な人員配置とメンテナンスの責任とする可能性があります。
規制表
| 意思決定要因 | 米国 | 英国 | 中国 | チリ | トルコ | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | 労働安全衛生局(OSHA) | グレートブリテン:職場機械供給については労働安全衛生局(HSE);倉庫の職場安全については主要活動別に地方自治体が概ね担当 | 国務院の緊急管理部門および地方部門 | 労働省(Dirección del Trabajo)および地域保健省(Seremis de Salud) | 産業技術省 | 雇用労働省 |
| 主要な法令または方針 | 29 CFR 1910.178(a)(2);2022年設計更新提案(2027年10月最終規則化予定) | 2008年機械(安全)規則および作業設備の提供・使用に関する規則(PUWER);2026年機械改正法令は2027年1月20日に施行 | 物流ロボット向け推奨規格GB/T 47494-2026(2026年11月1日施行予定);安全生産法第36条 | 大統領令第44号(Decreto Supremo 44)、2025年2月1日施行 | 旧2006/42/AT機械規制;新機械安全枠組みは2027年1月20日に概ね施行 | 2015年動力機械規則 |
| 商業的効果 | 雇用主はANSI B56.1-1969に準拠して製造された新しい動力産業車両を取得・使用する(土工車両および公道輸送車両を除く) | 英国の購入者は適されるマーキング、適合宣言、および英語の説明書を確認する;欧州適合(CE)認証は、関連する全ての指定規格が完全に適用され、全ての適用される本質的要求事項をカバーしていない限り、附則2第4部の機械を除外する | 稼働ユニットは適用される規格に対して安全設備の維持管理と定期試験を実施する | 雇用主は特定の負傷リスクをもたらす機械に対して安全な手順、予防保全、制御、保護措置、および訓練を提供する | 2027年1月20日以前に2006/42/ATに準拠して市場に投入された製品は引き続き使用可能;新たな市場監視は2026年10月16日からそれらの製品に適用 | 対象となる輸送設備は使用前および設置後に検査・試験を受け、その後は最長12ヶ月間隔で検査を受ける |
| 現在の政策の魅力度 | 高 | 中 | 中 | 中 | 中 | 低 |
| 政策の魅力度の今後の方向性 | 緩和 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
OSHAの提案するルートは、少なくとも同等の保護を実証する雇用主への条件付き緩和を定めており、2027年10月の最終化が予定されています。一方、中国の推奨規格は2026年111日に施行予定であり、適用される維持管理・試験義務はそのまま残ります。グレートブリテンの改正は2027年1月20日に施行予定であり、適合手続き、マーキング、宣言、および英語の説明書を含む特定のEU機械要件に基づく条件付きCEルートを維持し、購入者の書類確認の継続性を支援します。チリの2025年枠組みはメンテナンスと訓練を維持し、トルコの枠組みは2026年10月16日に公布され2027年1月20日に概ね施行されるもので、旧2006/42/ATルールの下で施行前に市場に投入された製品の使用可能性を維持し、公布時から新たな市場監視が適用されます。南アフリカの2025年草案はより厳しいユーザー義務を提案し、運用中の輸送設備試験はコンプライアンスの負担を維持しており、規定のパフォーマンス試験が存在しない場合にのみ定格荷重の120%の代替措置が適用されます。
バリューチェーンの段階
バリューチェーンは、設備生産、ソフトウェア制御、導入、およびライフサイクルサポートを、サプライヤーの収益の独立した源泉として比較します。KIONのサプライチェーンソリューション事業は、顧客仕様倉庫自動化コンポーネントのほとんどを自社で製造し、一部を第三者から調達しています。AutoStoreは、Dematic、FORTNA、Kardex、Swisslogを含むパートナーネットワークを通じてシステムの配布、設計、設置、およびサービスを行っています。これらの構造により、設備プラットフォームとそれを実装する企業が、同一プロジェクト内で異なる商業的ポジションを占めることが可能になります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | バリューの獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 設備生産 | Dematicなどの統合設備メーカー | 設備販売および顧客固有のプロジェクトコンポーネント | プロジェクト固有のコンポーネントのバリエーション | 顧客要件の範囲内で共通コンポーネントを再利用する |
| ソフトウェアと制御 | Dematicなどの設備制御ソフトウェアプロバイダー;Manhattan Associatesなどのウェアハウスマネジメントシステム(WMS)プロバイダー | Dematicのソフトウェア供給;Manhattan SCALEのクラウドソフトウェアサブスクリプション | 設備固有の制御要件 | 設備インターフェースにして制御システムを検証する |
| システムインテグレーションと導入 | Dematic、Kardex、Swisslogなどのシステムインテグレーター | システム設計および設置サービス | プラットフォームとインテグレーターの責任の調整 | 設置前に設計とコミッショニングの責任を割り当てる |
| ライフサイクルサポート | FORTNAなどの設備・ソフトウェアサポートプロバイダー | サポート、アップグレード、および近代化サービス | 設備とソフトウェアのサポート可能性を共に維持する | 継続的なサポートと計画された近代化を連携させる |
| 情報源: Mordor Intelligence | ||||
ソフトウェアサブスクリプションとライフサイクルサポートは、設置のマイルストーンを超えた収益機会を生み出します。インテグレーションは設備と制御システムを稼働する設置物に統合することでバリューを獲得し、ライフサイクルプロバイダーはその設置物の継続的な有用性に対応します。したがって近代化は、新たな設備プロジェクトを必要とすることなく、既存のシステムを中心とした商業的関係を拡張することができます。
競合環境
市場集中度
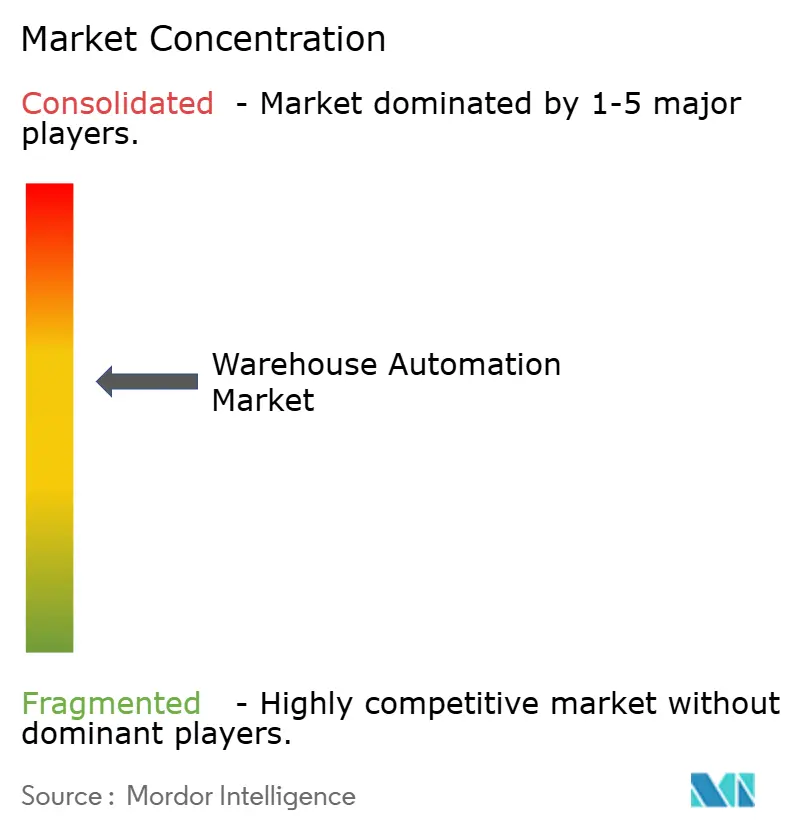
競争は確立されたシステムインテグーターを中心に適度に集中しており、ソフトウェアおよびモバイルロボティクスの能力が参加者の幅を広げています。Dematic Group(KION Group AG)はサプライチェーン自動化を供給し、Daifuku Co. Ltdはメーカーや販売業者に保管、輸送、仕分け、ピッキングシステムを提供しています。Swisslog Holding AG(KUKA AG)は統合倉庫自動化ソフトウェアを供給し、Jungheinrich AGは自動倉庫システム、モバイルロボット、ソフトウェアを提供しています。American Industrial PartnersはIntelligratedおよびTransnormを含むHoneywellの倉庫自動化事業の買収を2026年7月27日に完了し、Trewと統合しました。購入者にとって、この取引完了により、Intelligratedのウェアハウスプロジェクトとサポートのバックに立つ組織が変わることになります。
段階的な顧客プロジェクトは、既存の倉庫を軸にスコープを拡大できるため、インテグレーターのポジションを強化することができます。2025年12月、Dematicはスペインの作業服メーカーVelillaとの統合プロジェクトの第3フェーズを完了し、同社の製品ラインナップに対する完全自動化された受け入れプロセスを追しました。このパターンにより、作業ステップ間のインターフェースが商業的に重要となります。なぜなら、追加機能は連続するプロジェクトフェーズにわたって倉庫全体の運用の中で有用である必要があるためです。受け入れプロセスはVelillaの18,000 SKUに対応できるため、同等のスコープを求めるチャレンジャーは受け入れ段階でその製品範囲に対応する必要があります。
ソフトウェア主導のコラボレーションにより、サイバーセキュリティ能力はロボットの動作と並んでサプライヤーのポジショニングの一部となっています。2025年5月、HoneywellとTeradyne Roboticsは、Honeywell Intelligratedを通じて米大陸および欧州の物流、倉庫、および日用消費財ビジネス向けのコラボレーションを発表しましたが、Honeywell Intelligratedは2026年7月27日にAmerican Industrial Partnersに移管されました。TeradyneのAMRおよびコラボレーティブロボットは、Honeywellのソフトウェア、実装専門知識、およびサイバーセキュリティ能力と組み合わされる予定でした。この発表された組み合わせは、競合するインテグレーターに対してより広い範囲を定しました。ロボットのみの提案では、ソフトウェア、実装、およびサイバーセキュリティがその提案範囲外に残るためです。
倉庫自動化産業リーダー
-
Dematic Group(KION Group AG)
-
Daifuku Co. Ltd
-
Swisslog Holding AG (KUKA AG)
-
Jungheinrich AG
-
Intelligrated
- 注:主要企業の掲載順は順位を示すものではありません。
倉庫自動化市場 このレポートでカバーされる企業
- Dematic Group (KION Group AG)
- Daifuku Co. Ltd
- Swisslog Holding AG (KUKA AG)
- Jungheinrich AG
- Intelligrated
- Murata Machinery
- KNAPP AG
- TGW Logistics GmbH
- Kardex Group
- Mecalux SA
- BEUMER Group
- SSI Schaefer AG
- Vanderlande BV
- WITRON Logistik + Informatik GmbH & Co. KG
- Boston Dynamics
- Zebra Technologies
- Exotec
- Geek+
- Symbotic
- AutoStore
- Locus Robotics
- GreyOrange
- Berkshire Grey
- Element Logic
- Ocado Group
- Fetch Robotics (Zebra)
- Magazino
市場参加者にとっての主要機会
これらの機会は、同じ税制支援型投資ルートを利用できる3つのマレーシアのスマート倉庫アプリケーションを比較するものです。適格かつ承認されたスマート・ロジスティクス・コンプレックス(SLC)プロジェクトは、5年以内に発生した適格資本支出に対する60%の投資税控除相当の所得税免除を受けることができます。この控除は事業年度当たりの法定所得の最大70%を相殺し、申請はマレーシア投資開発庁(MIDA)に2025年1月1日から2027年12月31日までの間に提出する必要があります。3つのアプリケーションはすべて、同スキームの施設、投資、テクノロジー、および申請タイミングの要件を共有しています。
市場機会表
| 機会 | なぜ今か | 購入者・主導セグメント | 推奨アクション | 主な障壁 | 主な受益者 |
|---|---|---|---|---|---|
| スマート地域配送センター | 地域配送はSLC税制支援型投資の対象 | 自社グループが製造した商品を自社ブランドのために取り扱うセンター | 集約・再梱包フローを中心に自動保管と移動を組み合わせる | 最低3万平方メートルの建築面積;土地を除く固定資産投資案および適格年間運営費 | 適格な自社グループオペレーター;Daifuku Malaysia |
| 統合物流倉庫自動化 | エンドツーエンドの物流サービスはSLCルートの対象 | 倉庫、配送、および付加価値サービスを組み合わせるオペレーター | 倉庫ハンドリングとオペレーターのより広範なサービスワークフローを統合する | インダストリー4.0テクノロジーを最低3つ、グリーンテクノロジーを1つ以上;最初のプロジェクト販売請求書前に申請 | 適格物流オペレーター;Daifuku MalaysiaおよびDematic |
| 生鮮食品コールドチェーン自動化 | 食品コールドチェーン施設はSLC対象活動に含まれる | 指定温度で生鮮食品を保管・取り扱うオペレーター | 指定食品温度に合わせた自動保管・ハンドリングを設計する | 保管・ハンドリングを通じて指定温度を維持すること | 適格食品コールドチェーンオペレーター;Dematic |
| 情報源: Mordor Intelligence | |||||
中核なる機会は、倉庫エンジニアリングと適格コンプレックスの財務構造を組み合わせることです。控除は法定所得の相殺を通じて実現されるためです。ロボット設備は、施設に設計された適格デジタルおよびグリーンテクノロジーとともにパッケージの一部を形成することができます。施設の閾値は物流コンプレックス全体にわたるインテグレーションの機会を生み出し、専門ベンダーは個々の適格テクノロジーを通じて競争することができます。
最近の産業開発事情 倉庫自動化市場
- 2026年10月:Symbioticは、ドイツのブレーメンを拠点とするcelluveyor ソフトウェア駆動型仕分けテクノロジーの開発企業cellumation GmbHの買収を発表しました。
- 2026年7月:Honeywell Technologiesは、IntelligratedおよびTransnormブランドで事業を行う倉庫・ワークフローソリューション事業をAmerican Industrial Partnersへ売却完了しました。
- 2026年4月:DematicはGreyOrangeとのパートナーシップを発表し、配送・フルフィルメント向けにロボットとワークフローを調整するAI搭載プラットフォームGreyMatterを提供することになりました。
倉庫自動化市場 レポートの範囲と調査方法論
市場の定義と範囲
倉庫自動化市場は、倉庫および物流センターにおける在庫取り扱を自動化する設備、制御ソフトウェア、および関連する実装・運用サービスへの年間支出を計測するものです。世界中の購入者と施設を対象としています。
適用除外範囲:スタンドアロンの倉庫管理システム(WMS)ソフトウェア、倉庫の建築・土木工事、および一般的な倉庫保管・フルフィルメントサービスは除外されています。
セグメンテーションの概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 技術別
- モバイルロボット(AGV、AMR)
- 自動保管・取り出しシステム(AS/RS)
- コンベヤーおよびソーテーションシステム
- パレタイジング・デパレタイジングロボティクス
- ピースピッキングロボット
- 自動識別・データ収集(AIDC)
- エンドユーザー産業別
- 食品・飲料
- 郵便・小包
- 小売・Eコマース
- アパレル・フットウェア
- 製造業(耐久財および非耐久財)
- 医薬品・ヘルスケア
- 3PL・契約物流
- その他のエンドユーザー産業
- 倉庫規模別
- 小規模(5万平方フィート未満)
- 中規模(5万〜20万平方フィート)
- 大規模(20万〜50万平方フィート)
- メガ(50万平方フィート超)
- アプリケーション機能別
- 入荷処理
- 保管・バッファリング
- ピッキング・梱包
- ソーティング・統合
- 出荷積み込み
- 返品処理
- 所有モデル別
- 自社所有倉庫
- 3PL・契約倉庫
- Eコマース純粋プレイヤー
- 政府・防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東
- GCC
- トルコ
- イスラエル
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
公的な証拠には、注文フルフィルメント需要に関する米国センサス局の四半期Eコマース売上高、労働圧力に関するEurostatの輸送・保管部門労働コストデータ、ロボット導入状況に関する国際ロボット連盟(IFR)の世界ロボット設置台数データ、および安全・統合上の考慮事項に関するOSHAのロボティクス基準などが含まれる場合があります。これらの指標はアナリストが世界市場全体の需要、労働経済学、自動化の普及、および運用上の制約を評価するのに役立ちます。
サプライヤーの提出書類と年次報告書、投資家向け資料、製品開示、および信頼性の高い業界報道は、自動化収益、設置済みシステ、プロジェクトのタイミング、およびサービス取り決めを相互確認するために活用できます。施設オーナーとインテグレーターの情報は、導入タイプと倉庫の状況を明確にします。これらの指定されたソースは網羅的なものではなく、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
倉庫オペレーター、施設オーナー、システムインテグレーター、および自動化設備・ソフトウェア・サービスプロバイダーとのインタビューおよび構造化サーベイにより、市場の境界、購買パターン、価格、およびセグメントの前提を二次証拠と照合して検証します。回答が相反するか、カバレッジが不完全な場合、アナリストは定義を再検討し、必要に応じて回答者に確認を求め、サプライヤーの開示、購入者のプロジェクト記録、および公的指標に対して主張を三角検証します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:32% | CXO:20% | アジア太平洋:38% |
| 中堅企業:43% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:29% |
| 中小企業:25% | マネージャー:45% | 米大陸:33% |
市場規模算出・予測
トップダウンモデルにより、倉庫自動化設備、直接制御ソフトウェア、および関連サービスへの年間グローバル支出を推計し、施設投資パターンおよびサプライヤーや購入者の証拠から地域・セグメント別の見通しを導きます。シナリオ分析では、Eコマースおよび宅配便の活動、人件費、倉庫建設・投資、自動化導入、およびサプライヤーの収益・プロジェクト開示を使用して、普及と支出の経路を調整します。製品、購入者産業、施設規模、アプリケーション機能、オーナーシップモデル、および地域別にエビデンスを分類することで、セグメントシェアを文書化されたサプライヤーのオファー、プロジェクト、および倉庫の特性から構築します。選択的なボトムアップ検証では、サンプリングしたシステム価格と導入量、サプライヤーのロールアップ、およびチャネルチェックを使用して集計を検証し、資格を持つ市場参加者とのインタビューにより変数の前提と予測ロジックを確認します。取引やセグメントの記録が不完全な場合、アナリストはサプライヤーと購入者の証拠を出荷、プロジェクト、および価格指標と比較して推計の範囲を定め、ソースが一致しない場合は前提を再検討します。
データ検証と更新サイクル
アナリストはサプライヤー、購入者、業界、および公的指標を三角検証し、市場定義の違いを調整し、承認前に支出、シェア、または地域パターンの異常な変動を調査します。第2次レビューでは、ソースの品質、計算、境界の扱い、およびセグメント間の整合性を確認し、定義またはプロジェクト状況における重大な矛盾や未解決の変更によって回答者への再連絡が発生します。データセットは年次で更新され、重大な市場イベントによって証拠が変化した場合はサイクルの間に改訂され、納品直前に新たなレビューが実施されます。
Mordor Intelligenceの倉庫自動化市場規模と他の公表推計との比較
公表された推計は、集計する取引・製品の範囲と需要モデル化に使用する入力において異なる場合があります。倉庫自動化市場は、倉庫および物流センターにおける在庫り扱いを自動化する設備、制御ソフトウェア、および関連する実装・運用サービスへの年間支出を計測するものです。
主要なギャップの要因には、本調査の定義された範囲と市場固有のモデリング上の選択が含まれます。選択的なボトムアップ検証では、サンプリングしたシステム価格と導入量、サプライヤーのロールアップ、およびチャネルチェックを使用して集計を検証し、資格を持つ市場参加者とのインタビューにより変数の前提と予測ロジックを確認します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 38.95 ビリオン米ドル(2027年) | |
| グローバルコンサルタンシーA | 16.8 ビリオン米ドル(2025年) | 2025年のベースとして、この推計は本レポートの2027年の値38.95 ビリオン米ドルより2年後であるにもかかわらず56.9%低い水準です。より早い基準年は、その市場で公表された後続の成長経路前の市場を捉えています。 |
| グローバルコンサルタンシーB | 31.71 ビリオン米ドル(2025年) | 2025年のベースとして、この推計は本レポートの2027年の値38.95 ビリオン米ドルより2年後であるにもかかわらず18.6%低い水準です。より早い基準年はこの比較において低い金額を示し、その記載されたウェアハウスマネジメントシステム(WMS)カテゴリはカウントされるシステムの範囲を広げる可能性があります。 |
Mordor Intelligenceのアナリストは、サプライヤー、購入者、業界、および公的指標を三角検証し、市場定義の違いを調整し、承認前に支出、シェア、または地域パターンの異常な変動を調査します。
レポートで回答される主要な質問
倉庫自動化市場の規模と成長見通しは?
2026年の規模は34.17 ビリオン米ドルであり、2027年は38.95 ビリオン米ドルと推計されています。2032年までに76.22 ビリオン米ドルに達すると予測されており、2027〜2032年のCAGRは14.37%です。
自動化倉庫への投資を促進しているのは何ですか?
米国のEコマース成長とEUの輸送・保管部門の賃金圧力が、再現性の高いフルフィルメントへの投資を支援しています。ドイツでは、The Quality Groupがサービスとしてのロボティクスを利用して初期資本支出なしに需要に応じて理能力を拡大しました。
倉庫自動化のどのコンポーネントが最大の売上シェアを有していますか?
ハードウェアが2026年の売上高の54.9%を占めました。ソフトウェアは2027〜2032年に15.2%のCAGRで最も速く成長すると予測されています。
倉庫自動化市場で競合するサプライヤーはどこですか?
主要サプライヤーには、Dematic Group(KION Group AG)、Daifuku Co. Ltd、Swisslog Holding AG(KUKA AG)、Jungheinrich AG、およびAmerican Industrial Partners傘下のIntelligrated、Trew、Transnorm組織が含まれます。
固定式倉庫システムへの投資を制約するものは何ですか?
2026年、Prologis Researchは欧州の完全自動化された自動倉庫・自動搬送システムに対する制約として、初期投資額、柔軟性の低さ、および建築上の要件を特定しました。
倉庫自動化の売上と成長をリードする地域はどこですか?
北米が2026年の売上高の35.18%を占め、アジア太平洋は2027〜2032年に16.4%のCAGRが予測される最も速く成長する地域です。