
ヨーロッパ倉庫自動化市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
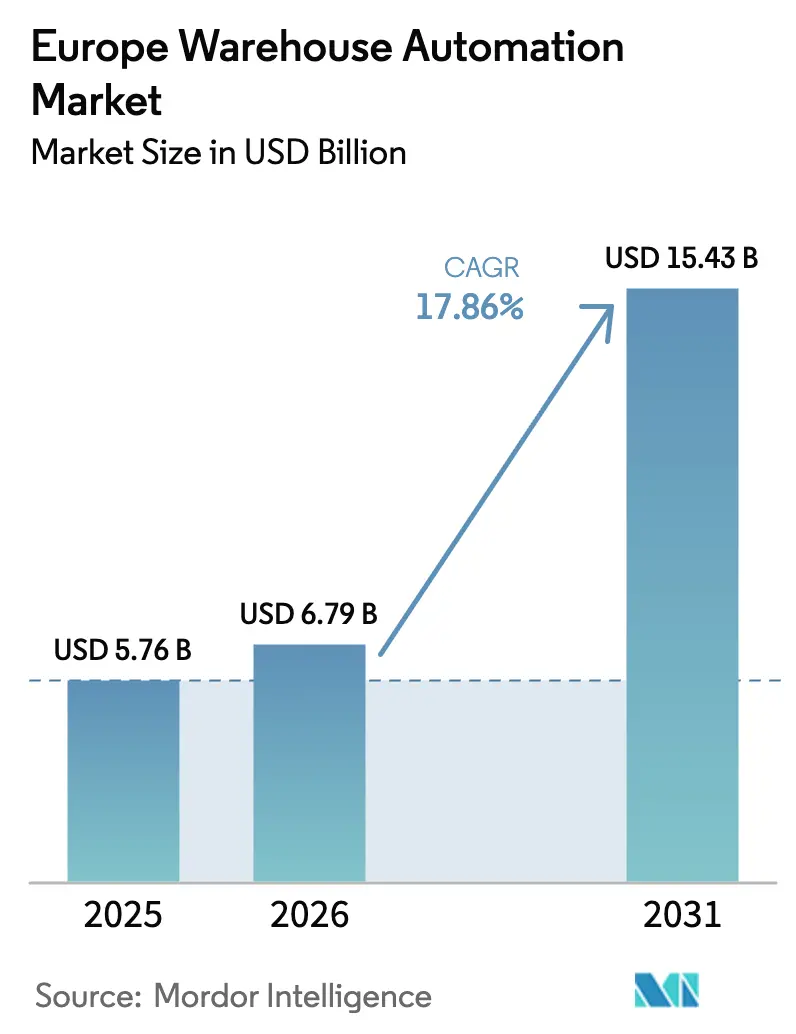
| 基準年の市場規模 (2025) | 5.76 十億米ドル |
| 市場規模 (2026) | 6.79 十億米ドル |
| 市場規模 (2031) | 15.43 十億米ドル |
| Growth Rate (2026 - 2031) | 17.86 % |
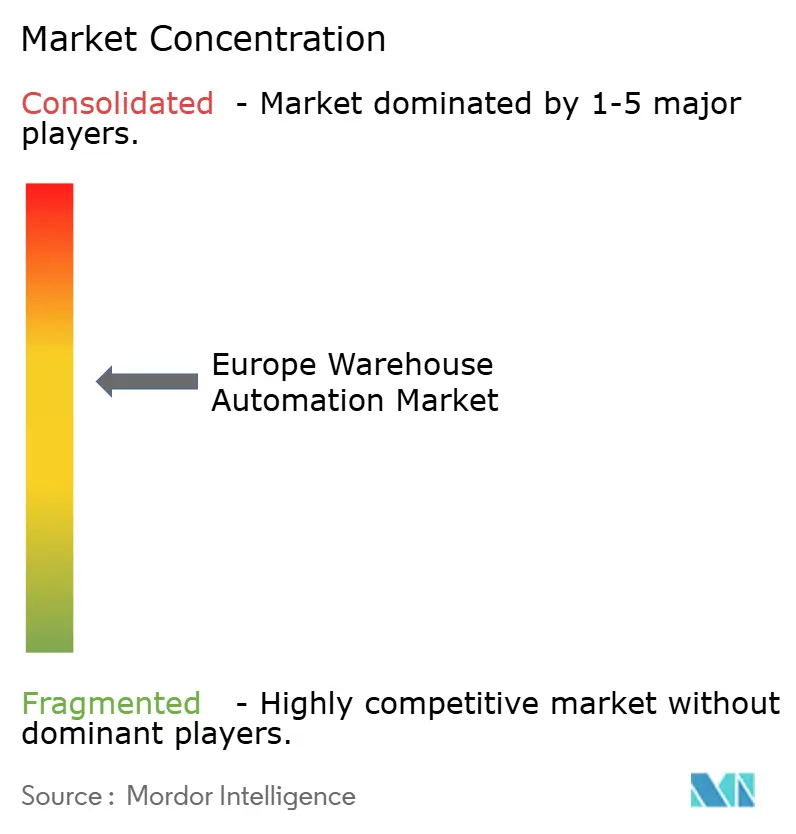
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ倉庫自動化市場分析
ヨーロッパ倉庫自動化市場規模は、2025年の57億6,000万USDから2026年には67億9,000万USDへと成長し、2026年〜2031年の期間において17.86%のCAGRで2031年までに154億3,000万USDに達すると予測されています。注文処理速度、労働力不足、およびAI駆動ロボティクスの融合が、グリーンフィールドおよびレトロフィットの両サイトにおける導入基盤を拡大しており、柔軟なファイナンシングモデルが中小規模事業者への扉を開いています。ハードウェアは、自動保管・取り出しシステム(AS/RS)やパレットコンベヤなどの高額商品により、大半の投資を引き付け続けていますが、生の機械データをリアルタイムの意思決定に変換するソフトウェア層はさらに速いペースで成長しています。食料品分野を中心とする汎ヨーロッパのEコマースは、毎四半期にわたってフルフィルメント量を高水準に保ち、倉庫オペレーターが少数の大規模ハブではなく分散型マイクロフルフィルメントネットワークの構築へと向かうことを促しています。[1]FedEx、「越境Eコマースにおける成長機会」、fedex.com 同時に、厳格化する寒冷チェーン規制および持続可能性目標により、オペレーターはエネルギー効率の高いモーター、エッジAIオーケストレーション、およびピッキングあたりのキロワット時を削減する予測分析の導入を迫られています。
主要レポートのポイント
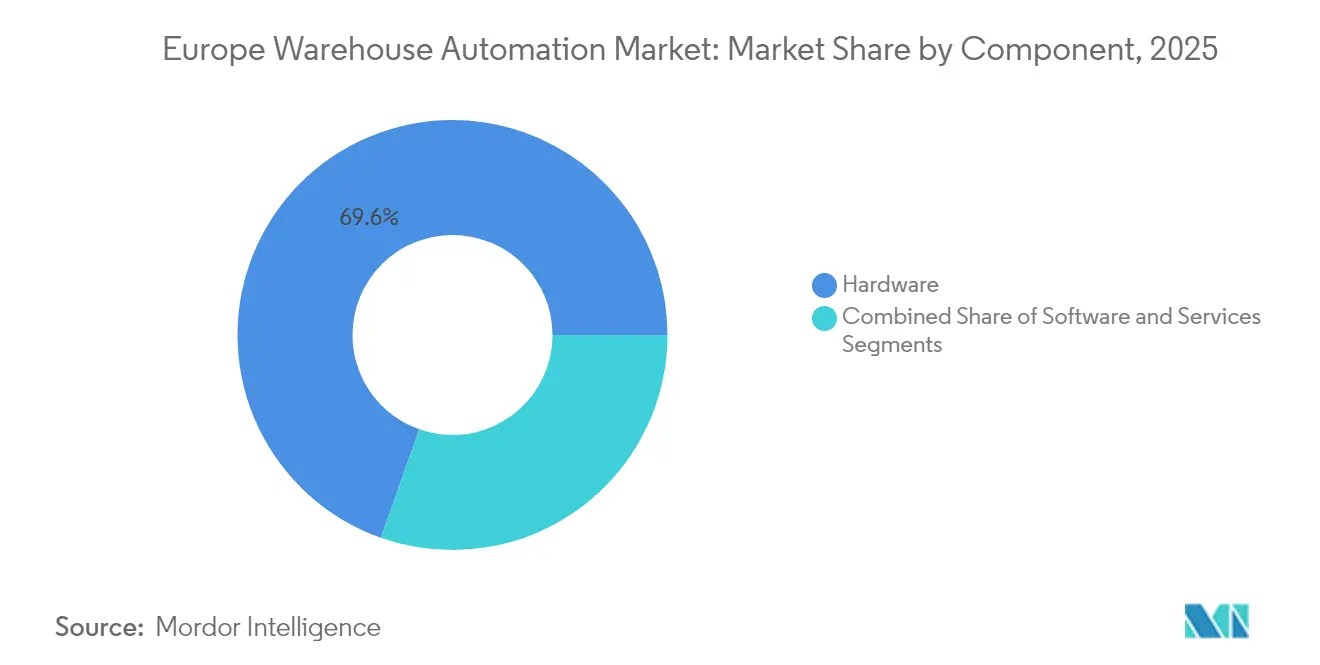
- コンポーネント別では、ハードウェアが2025年のヨーロッパ倉庫自動化市場シェアの69.60%を占めました。ソフトウェアソリューションは2031年にかけて最高の18.6% CAGRを記録すると予測されています。
- エンドユーザー産業別では、EコマースおよびグロサリーがヨーロッパEコマース倉庫自動化市場において2025年に32.45%の収益シェアでトップとなりました。製造業は2026年〜2031年にかけて19.15% CAGRで拡大すると予測されています。
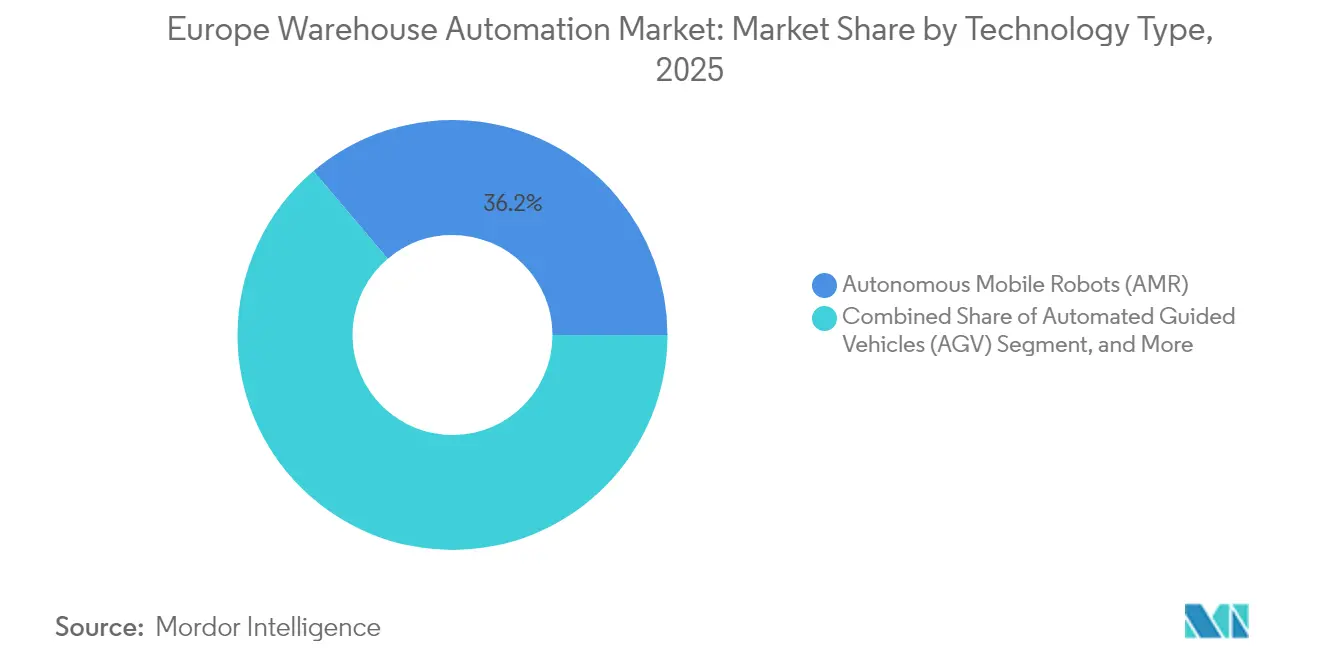
- 技術タイプ別では、自律移動ロボット(AMR)が2025年のヨーロッパ倉庫自動化市場規模の36.20%を占めました。自動搬送車(AGV)は2031年に向けて19.1% CAGRで進展しています。
- 倉庫規模別では、40,000 m²超の施設が2025年のヨーロッパ倉庫自動化市場規模の51.05%を占め、10,000 m²未満の小規模サイトは18.55% CAGRで成長しています。
- 国別では、ドイツが2025年のヨーロッパ倉庫自動化市場収益の29.35%を占め、スペインは2031年にかけて最高の19.3% CAGRを記録すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| Eコマース注文量の飛躍的成長 | +2.5% | ドイツ、英国、フランス | 短期(2年以内) |
| 製造業全体にわたるインダストリー4.0の急速な普及 | +1.8% | DACHリージョン、中央ヨーロッパ | 中期(2〜4年) |
| 深刻な倉庫労働力不足と賃金インフレ | +1.9% | 西ヨーロッパおよび東ヨーロッパ | 中期(2〜4年) |
| EU越境貿易の拡大 | +2.1% | EU全域 | 長期(4年以上) |
| 厳格化する寒冷チェーン規制 | +1.2% | 北ヨーロッパおよび地中海ヨーロッパ | 長期(4年以上) |
| エッジAIオーケストレーションとエネルギー削減 | +1.7% | ドイツ、オランダ、北欧諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマース注文量の飛躍的成長
2025年までに7つの市場が大陸全体のEコマースの70%を占める見込みですが、ルーマニアとハンガリーはすでに年間約15%の成長を記録しています。DHL eコマースポーランドは、成功の鍵は高度なルート最適化、リアルタイムの荷物追跡、および手作業では対応できないシームレスな返品処理にあると指摘しています。そのため、オペレーターは在庫を多数の地域ハブに分散させ、注文が4つではなく1〜2つの国境を越えるだけで済むようにしています。高度な注文オーケストレーションエンジンが、関税コスト、輸送時間、在庫の鮮度に基づき、どのノードでバスケットを処理すべきかをミリ秒単位で判断します。自動化プラットフォームは、すべての国で同一のユーザーインターフェースと部品リストを提供し、マルチサイト展開を簡素化することで受注を獲得します。
製造業全体にわたるインダストリー4.0の急速な普及
従業員10,000人あたり429台というドイツのロボット密度は工場自動化における優位性を示していますが、MHPおよびルートヴィヒ・マクシミリアン大学の研究は、DACHリージョン全体がインダストリー4.0の成熟度において中国および米国に遅れを取っていることを指摘しています。製造業者は現在、デジタル化を隣接する倉庫にまで拡張し、生産、キッティング、出荷が一つの同期されたループで流れるようにしています。MULTIVACのヴォルファーツシュヴェンデンにおける1億ユーロ(1億1,000万USD)の拡張は、自動化物流と柔軟な生産セルを組み合わせて稼働率を守るものです。フラウンホーファーIMLの1,800万ユーロ(1,980万USD)のデジタルテストベッド航空貨物は、官民研究所がR&Dのギャップを埋めている事例です。ブラウンフィールドのレトロフィットが支出の大半を占めており、ほとんどのオペレーターは新規施設を建設するよりも既存施設にシャトルアイルとAMRレーンを設置することを好んでいます。
深刻な倉庫労働力不足と賃金インフレ
高齢化する人口動態、厳格化する移民規制、および最低賃金の上昇により、一部のオペレーターは自動化の入札に対して3ヶ月の回収期間を要求するようになっています。人への商品供給AMRステーションはピッキング率を2〜3倍に引き上げると同時に、1シフトあたりの歩行距離を100メートル以下に削減します。オランダのAGロジスティクスはKörberのレイヤーピッカーとレガシーコンベヤを組み合わせ、二桁成長にもかかわらずヘッドカウントをフラットに保ち、従業員定着における技術の役割を浮き彫りにしました。ティルバーグを拠点とするFaboryは、1シフトあたり2名のスタッフがSTILLフリートを監視するほぼ無人化モデルに移行し、注文から出荷までのサイクルを1日から3時間以内に短縮しました。スキルアップ研修は現在、手作業のピッキングではなく、PLCの診断、協働ロボットのトラブルシューティング、およびデータ駆動型の意思決定に焦点を当てています。
EU越境貿易の拡大
EU域内の越境販売は国内Eコマースの2倍のペースで成長しており、2025年には購買者の32%が異なる加盟国から商品を購入しています。Temuが2024年12月までに6つの国内倉庫を通じてヨーロッパの注文の80%を処理するという決定は、近接性が配送リードタイムを数週間からわずか数日に短縮できることを証明しています。[2]Forest Shipping、「ヨーロッパの注文向けTemuローカル倉庫」、forestshipping.com スペインのマイクロフルフィルメントセンターは、AI需要予測と組み合わせたロボットシャトルシステムが、狭い都市部の敷地内で注文密度を3倍にできることを示しています。ピーク時の弾力性も、2ヶ月単位でレンタルして後日返却できるスケーラブルなAMRフリートをオペレーターが採用するもう一つの理由です。DHLの7,500台の協働ロボットおよび51,000個のウェアラブルに対する30億6,600万ユーロ(33億7,300万USD)の資本プログラムは、翌日配送の公約を果たすために必要な先行投資を浮き彫りにしています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高額な初期CAPEX要件 | −1.4% | 南ヨーロッパおよび東ヨーロッパ | 短期(2年以内) |
| サイバーセキュリティおよびデータ主権に関する懸念 | −1.2% | EU全域 | 中期(2〜4年) |
| 統合人材の不足と長いリードタイム | −1.6% | 高自動化地域 | 中期(2〜4年) |
| レガシーシステムの相互運用性のギャップ | −0.9% | 成熟した工業地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高額な初期CAPEX要件
人からモノへのシステムはサイト1件あたり100万USD程度から始まることが多く、多くの中小企業を蚊帳の外に置いています。サービスとしてのロボティクス(Robotics-as-a-Service)モデルは、CAPEXを月額料金に変換することでエントリーコストを約100,000 USDまで引き下げますが、銀行は依然として担保または親会社保証を要求します。TGWは、内部収益率の指標がスコープを形成できるよう、初日から財務チームを関与させることを推奨しています。DLLのロボット、ソフトウェア、および統合コストをまとめた事前融資パッケージは、イントラロジスティクスに合わせた商品を提供する貸し手を示しています。最後に、TGW SmartPocketのようなポケットソーターは6ヶ月で稼働可能となり、従来のソーターと比較して建設費と金利コストを削減します。
サイバーセキュリティおよびデータ主権に関する懸念
EU AI法およびハイパフォーマンスコンピューティング規制は、ベンダーにアルゴリズムのリスクを文書化することを義務付けており、一部のオペレーターはオーケストレーションを米国のクラウドではなくオンプレミスに維持するよう促しています。[3]Warehouse-Logistics & Fraunhofer IML、「倉庫物流ニュース」、warehouse-logistics.com タイムセンシティブネットワーキング標準は産業用イーサネットを強化しますが、認証コストも引き上げます。データ保護を重視するドイツとフランスは、機密注文データが国境外に出ないスプリットトンネル設計を要求することが多いです。すべてのセンサー、AMR、およびウェアラブルがWi-Fi 6またはプライベート5Gに接続するにつれて、攻撃対象領域の拡大が明らかになっています。その結果、セキュリティ監査は現在、一般的なプロジェクトのタイムラインに2〜3ヶ月を追加し、すべての侵入テストに合格するまでグリーンボタンサインオフを遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアの優位性がソフトウェアの台頭に直面ハードウェアは2025年のヨーロッパ倉庫自動化市場規模の69.60%を占め、AS/RSアイル、コンベヤ、およびAMRフリートによって支えられています。AutoStoreなどのキューブ型ストレージは在庫密度を4倍にしながらピッキングあたりのキロワット時を削減し、高賃料の都市部ハブでの急速な普及を説明しています。サービス収益は、フルサービス契約が稼働率を保証し、予測メンテナンス分析が数週間前に部品交換を通知するにつれて着実に成長しています。TGWのBetty Barclayとの20年間のライフタイムサービス契約は、インテグレーターが初期設置を超えた継続的な収益源を確保する方法を示しています。
一方、ソフトウェアは最速の18.6% CAGRを記録し、AIオーケストレーションエンジンを使用して既存の機械からより多くのサイクルを引き出すことでハードウェア予算を侵食し始めています。倉庫実行システムは現在、エッジGPUを活用して数百台のボットをマイクロ秒単位でオーケストレーションし、価値がスチールと同様にコードへとシフトしていることを証明しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


エンドユーザー産業別:
Eコマースがリードしながら製造業が加速Eコマースおよびグロサリーはドイツとフランスおよびイギリスで翌日配送が標準となるにつれて2025年に32.45%の収益シェアを占めました。ダークストアおよびアンビエントから冷凍までのシャトルレーンにより、食料品業者は手作業を介さずに混合温度バスケットをバッチピッキングできるようになっています。
しかしながら、製造業は19.15% CAGRで成長すると予測されており、ヨーロッパ倉庫自動化市場シェアの拡大は工場フロアのMESと倉庫管理システムを統合するブラウンフィールドのレトロフィットによって牽引されています。自動車および白物家電工場は、キッティングトートを組立位置へ直接順序立てて供給し、バッファーストックを排除してリードタイムを短縮しています。食品・飲料オペレーターは−25℃ゾーン内にパレットシャトルを導入してEU寒冷チェーン規制を遵守し、B. Braunなどの製薬企業はGxP準拠のロボティクスを統合して汚染リスクを最小化しています。
技術タイプ別:
AMRのリーダーシップがAGVの復活に挑戦AMRシステムは、柔軟なナビゲーションと迅速な再配置により、2025年のヨーロッパ倉庫自動化市場シェアの36.20%を獲得しました。継続的な価格下落とオープンソースのマッピングライブラリにより、2022年以降ユニットコストが約15%低下し、AMRは季節的なピークにも対応可能となっています。
逆説的に、AGVは標準化された低仕様のレーザーガイダンスが直線ルートを持つ中規模倉庫に魅力的であるため、19.1% CAGRを記録すると予測されています。シャトル型AS/RSは高スループットが密度を上回る場所で優れており、キューブ型グリッドはSKUの幅が重要なファッションおよびコスメティクス分野で優位に立っています。AIを活用したパレタイジングロボットは現在、1時間あたり700サイクルで混合カートンを管理し、より優れたエルゴノミクスで人間の多様性に匹敵しています。最後に、倉庫ソフトウェアスイートはWMS、WES、WCSの各層が遅延の観点からエッジにホストされた一つの統合された意思決定スタックへと統合されるにつれて最速の成長を記録しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
倉庫規模別:
大規模の優位性が小規模のイノベーションと対峙40,000 m²超の施設は、マルチクライアントの3PLハブおよびプラント付属の物流センターが依然として9桁の予算を集めることから、2025年のヨーロッパ倉庫自動化市場規模の51.05%を占めました。
しかし、10,000 m²未満のサイトは、サービスとしてのロボティクス(Robotics-as-a-Service)とプラグアンドプレイシステムが大規模な基礎工事や中二階工事を不要にした後、18.55% CAGRで拡大するでしょう。TGW SmartPocketおよびOcado Porterはモジュール性を示しており、SKU数の増加に応じてポケットやボットを追加し、資金を守ることができます。10,000〜40,000 m²の中規模建物は、インテグレーターが製品構成に応じて高密度キューブグリッドまたはハイブリッドAMRプラスコンベヤフローを提案する戦場であり続けています。
地域分析
イツ倉庫自動化市場
ドイツは2025年の総収益の29.35%を占め、ヨーロッパ倉庫自動化市場拡大の礎石であり続けている。Betty Barclay社のNußlochセンターにおける120,000スロットの保管設備などのアンカープロジェクトは、ファッション、Eコマース、および小売補充を融合したターンキーソリューションへの需要を示している。Fraunhofer IMLのデジタルテストベッド航空貨物(1,800万ユーロのAI対応マテリアルフロー実証環境)に見られるように、研究開発投資も堅調である。とはいえ、ドイツのクライアントはデータ主権を稼働率と同等に重視するため、ローカルホスト型のオーケストレーションソフトウェアが義務付けられるケースも多い。
スペイン倉庫自動化市場
スペインは都市型マイクロフルフィルメントおよび北アフリカへのゲートウェイとしての役割に牽引され、19.3%のCAGRで急速な成長を遂げている。バルセロナとマドリードには現在、5,000平方メートル未満のキューブ型AS/RSサイトが複数存在し、ロボットとシャトルリフトが受注から出荷までのサイクルを90分以内に短縮している。Genebreの自動化ハブおよびB. Braunの新工場は、多様化するエンドユーザー需要の象徴的な事例である。温暖な気候とEU規則2019/138により、コールドチェーン投資がさらに促進され、オペレーターはエネルギー効率の高い可変速ドライブおよび断熱シャトルレーンの採用を進めている。
ヨーロッパのその他の主要市場
英国、フランス、イタリア、オランダがトップ層を形成している。英国はBrexitの複雑な状況にもかかわらず投資を継続しており、KnowsleyにあるMatalanのKNAPP施設は、床面積を増やすことなく1日あたり20万件から40万件のピッキングに柔軟に対応できるスケーラブルなテンプレートを提供している。フランスはPoupryのような中央立地型ハブの恩恵を受けており、C-LOGは年間350万件のオンライン注文を処理し、翌夕配送の締め切りを午後7時に設定している。イタリアでは、AgriEuroのEコマースからABBのコンポーネント工場に至る多様なセクターが、B2Cピーク時にはモジュール式キューブを採用しつつ、パレット出荷には従来型コンベヤーを維持するという傾向が見られる。一方、オランダはロッテルダムおよびスキールの物流ゲートウェイを活用しており、AG LogisticsのKörberレイヤーピッカーは、地域の3PLが段階的な近代化に向けてレガシーラッキングと新型ロボティクスを組み合わせる手法を示している。
規制環境
欧州における倉庫自動化の導入は、EUの製品安全規制とAIガバナンス規則が交差する領域にあり、そのためインテグレーターは機器やソフトウェアとともにコンプライアンス文書をパッケージ化する傾向を強めている。自律型ロボットや安全性が重要なソフトウェアを明示的に対象とするEU機械規則(EU)2023/1230は、2027年1月20日から義務的な適合を求め、デジタル指示書、適合性評価(機械学習を用いる一部の安全機能を含む)、および改修時の重大な変更の取り扱いに関する要件を強化する。
これに加えて、EU AI法(規則(EU)2024/1689)はAIシステムに対して段階的な義務を導入し、2025年2月2日からは導入事業者にAIリテラシー義務を課す。これは、AI対応のオーケストレーション、ビジョン、または意思決定支援ツールを使用する倉庫オペレーターに影響を与える。機械などの規制対象製品に組み込まれたAIシステムについては、高リスク要件が2028年8月2日から適用され、組み込みAIを搭載したAMR/AGVおよびAS/RSシステムを販売するベンダーにとって二重コンプライアンスの計画が必要となる。2026年5月6日、EU諸機関はAI法とセクター別の製品安全枠組みとの重複を整理することを目的としたAIに関するデジタル・オムニバスについて仮の合意に達した。この動きは、欧州全域での展開に向けた認証および技術文書戦略を策定する際に、ベンダーが注視している展開である。
バリューチェーン分析
欧州の倉庫自動化バリューチェーンは、部品供給企業(駆動装置、センサー、安全機器、コントローラー)、ロボットおよび保管システムのOEM(AMR/AGV、シャトルおよびキューブ型AS/RS、コンベヤおよびソーター)、ソフトウェアベンダー(WMS/WES/WCS、シミュレーションおよびデジタルツインツール)、そしてエンドツーエンドの現場を設計・設置・保守するシステムインテグレーターにわたって構成されている。マネタイゼーションが集中するのは統合およびライフサイクルサービスの領域であり、特にブラウンフィールド中心の展開ではその傾向が強い。段階的な切り替え、既存のコンベヤやホストシステムとの相互運用性対応、長期の部品供給および稼働率保証への取り組みが、初期導入以降もエンゲージメントを延長させるためである。
最近のエコシステムの動きも、ソフトウェアと機器のより緊密な結合、そして自律型インフォーストラロジスティクスの産業化を強く志向する方向性を示している。2026年4月、SiemensとKIONはAI、シミュレーション、デジタルツインを中心とした戦略的パートナーシップを発表し、KIONはSiemens Digital Twin Composerを採用した。2026年7月、Colruyt GroupとKIONは、自動運転パレットトラック技術を含む次世代サプライチェーンロボティクスを推進するため、アントワープにR&Dセンターを開設した。欧州全体で、実行リスクとスケジュールは、物流拠点における電力系統容量の可用性、許認可のリードタイム(フランドル地方の一部では18〜24ヶ月とされる)、電気機械系メンテナンスおよびWMS構成人材の不足など、機器以外の制約への依存を強めている。これにより、立ち上げ、トレーニング、継続的なマネージドサービスを支援できるパートナーの価値が高まっている。
競合情勢
ヨーロッパ倉庫自動化市場は適度に断片化されたままです。Swisslog、SSI Schaefer、TGW Logistics、およびDematicはグローバルなポートフォリオと自社ソフトウェアスタックを活用し続けていますが、AutoStore、Ocado、およびExotecのような革新者はニッチ特化型アーキテクチャで市場シェアを着実に奪っています。市場投入速度が垂直統合を上回るため、純粋な買収よりもパートナーシップが主流であり、FORTNAがAutoStore、Rockwell、およびHai Roboticsと提携してキューブグリッド、PLC、およびAMRを一つのソリューションにまとめているのがその証拠です。
それでも統合は加速しています。VanderlandeによるSiemens Logisticsの3億ユーロ買収は、空港手荷物ルーツに高速小包ソーターを加え、Element LogicによるABCO買収は北米へのリーチを拡大しました。サプライヤーはアルゴリズムの優位性で差別化を図っています。MicrosoftとのArvatoのMoonshot WMSはAIを組み込み、ピック密度の急上昇を数時間前に予測して労働力を二桁削減します。コンプライアンスの準備も重要であり、EU AI法の文書を提供できる企業は技術的に同等のライバルに対してテンダーを勝ち取ります。ホワイトスペースの機会は、月額料金が資金力の乏しい中小企業に対応する小規模サイト向けサービスとしてのロボティクス(Robotics-as-a-Service)に依然として存在しています。
三つの戦略的テーマが経営幹部会議を支配しています。1)クラウドの遅延を削減しながらデータローカリティ法を遵守するエッジコンピューティング、2)排出量を削減するエネルギー効率の高いドライブおよび回生ブレーキ、3)稼働率、スペア、およびソフトウェア更新が一つのSLAの下に置かれるよう契約に組み込まれたライフサイクルサービス。その結果、トップティアインテグレーターはファイナンシング、コンプライアンス、およびアフターセールスを提案に組み込み、パートナーなしでは純粋なロボットスタートアップが競争することを困難にしています。
ヨーロッパ倉庫自動化産業リーダー
Swisslog Holding AG (KUKA AG)
SSI Schaefer AG
TGW Logistics Group GmbH
KNAPP AG
Vanderlande Industries B.V.
- *免責事項:主要選手の並び順不同
ヨーロッパ倉庫自動化市場
- Swisslog Holding AG (KUKA AG)
- SSI Schaefer AG
- TGW Logistics Group GmbH
- KNAPP AG
- Vanderlande Industries B.V.
- Dematic GmbH (KION Group AG)
- WITRON Logistik + Informatik GmbH
- AutoStore Holdings Ltd.
- Ocado Group plc
- Exotec SAS
- Mecalux S.A.
- Körber Supply Chain GmbH
- Geekplus Technology Co. Ltd.
- Locus Robotics Inc.
- GreyOrange Pte. Ltd.
- Jungheinrich AG
- Honeywell Intelligrated
- Bastian Solutions LLC
- BEUMER Group GmbH and Co. KG
- Kardex Holding AG
- HAI Robotics Co. Ltd.
- Cimcorp Oy

市場機会と将来展望
大手小売業者や発送企業によるマルチサイト標準化プログラムは、データ取り扱い、安全文書、立ち上げ支援に関する地域ごとの要件を満たしつつ、実証済みの参照設計を複数国にわたって展開できるベンダーにとって好機を生み出す。2026年3月、Decathlonは、Exotec Skypodシステムを使用してフランス、英国、ポルトガル、イタリア、ドイツの7つの倉庫拠点にわたるマルチサイト自動化プログラム(Skyfleet)を発表し、分散型ネットワーク全体で再現可能なアーキテクチャと調和したソフトウェアレイヤーへの需要を強化した。2026年3月、LPP Logisticsは、ポーランドとルーマニアのフルフィルメントセンターにおける自律型ロボットフリートを555台から3,500台以上に拡大したことを報告し、労働力の動向と電子商取引の成長が移動ロボティクスおよびオーケストレーションソフトウェアの導入をより迅速に後押しする中東欧地域でのスケーリング需要を示した。
第二の機会領域は、大規模フルフィルメント拠点の近代化であり、ハードウェアの上に重ねられるソフトウェアとサービス、特にダウンタイムとエネルギー強度を削減するために設計されたフリート管理、シミュレーション、システムヘルス分析にある。2026年6月、Amazonは次世代ロボティクスを用いた欧州フルフィルメントセンターの近代化に100億ユーロを投資し、25,000件の雇用を創出すると発表し、ロボティクスによるスループット向上と、それに続く統合、安全性検証、運用ツールに対する企業予算が継続していることを示した。開発面では、2026年7月のColruyt GroupとのKION Automation Center Antwerpの開設が、自律走行車技術の共同開発と商業化パイプラインへの関心の高まりを示しており、これはEMEA全域の展開において準拠した安全スタック、試験、ライフサイクルサポートへの需要を引き出す可能性がある。
Recent Industry Developments in ヨーロッパ倉庫自動化市場
- 2026年7月:KION GroupとColruyt Groupは戦略的パートナーシップに合意し、KIONはColruytの自律型パレットトラックR&D事業の70%を取得して商業化を加速させた。この取引により、KIONは専門的な自律技術に関する知見へのアクセスを強化し、EMEAの倉庫運営向けにパイロット技術から標準化製品への明確な道筋を構築した。
- 2025年3月:Ocado Intelligent Automationは1.5トンパレット向けに設計されたPorter AMRを発表した。この導入により、Ocadoのロボティクス対応範囲は食料品スタイルのワークフローを超えて拡大し、欧州の3PLおよび製造業倉庫で一般的な重負荷インフォーストラロジスティクス用途を支援した。
- 2024年12月:Temuは大陸内注文の80%を現地で処理するために欧州内6拠点の倉庫を稼働させた。在庫の現地化により国境を越えた配送時間が短縮され、フルフィルメントネットワークには、より多くの荷物量と早いカットオフ時間に対応できる自動化の追加が求められるようになった。


ヨーロッパ倉庫自動化市場 レポートの範囲と調査方法論
市場定義と範囲
本調査では、欧州倉庫自動化市場を、倉庫や配送センター内で商品を保管、移動、ピッキング、仕分け、管理するために導入される自動化ハードウェア、ソフトウェア、および関連サービスから得られる収益として定義する。
範囲の除外事項:倉庫外で運用されるラストマイル配送自動化、例えば路肩配送フリートや宅配便のドア・ツー・ドアサービスは除外する。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- モバイルロボット(AGV、AMR)
- 自動保管・取り出しシステム(AS/RS)
- コンベヤおよびソーテーションシステム
- パレタイジングおよびデパレタイジングシステム
- 自動ID・データキャプチャ(AIDC)
- ピースピッキングロボット
- ソフトウェア
- 倉庫管理システム(WMS)
- 倉庫実行システム(WES)
- サービス
- ハードウェア
- エンドユーザー産業別
- 食品・飲料
- 郵便・小包
- Eコマースおよびグロサリー
- 一般商品および3PL
- アパレルおよびフットウェア
- 製造業(耐久財・非耐久財)
- その他のエンドユーザー産業
- 技術タイプ別
- 自律移動ロボット(AMR)
- 自動搬送車(AGV)
- キューブ型AS/RS(例:AutoStore)
- シャトル型AS/RS
- ミックスケースパレタイジングロボティクス
- 倉庫ソフトウェアスイート(WMS/WES/WCS)
- 倉庫規模別
- 小規模(10,000 m²未満)
- 中規模(10,000〜40,000 m²)
- 大規模(40,000 m²超)
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、各国別の視点を構築し、導入状況および価格設定に関する初期の前提条件を策定するために使用された。物流および労働指標についてはEurostat、政策および安全関連の情報についてはEuropean Commission、産業出力および倉庫活動の動向についてはEUの国別統計局といった公的資料に依拠した。貿易およびサプライチェーンの手がかりについては、UN Comtradeおよび可能な場合は税関レベルの概要も参照した。一部の自動化機器カテゴリーは輸入パターンを通じて確認できるためである。
需要と実際の購買サイクルを結びつけるため、倉庫の拡張、自動化導入、サービスの受注残を記述する企業の年次報告書、投資者向け説明資料、プレスリリースを確認した。また、有料の特許データベースを用いて特許および規格文献を調査し、欧州全体でどの自動化機能が実務的な採用段階にあるかを把握した。有料の企業財務・インテリジェンスサブスクリプションは、公開されているセグメント報告が限られている場合の事業分野別のエクスポージャーの相互確認に役立った。これらのデスクリサーチの出典は例示的なものであり、データ収集、前提条件の検証、ギャップの明確化のために他の多くの公開資料も確認された。
一次インタビューおよび調査
一次調査は、小売、電子商取引、製造業、3PLの各分野にわたるシステムインテグレーター、自動化ソリューションプロバイダー、部品供給企業、倉庫オペレーターへの専門家インタビューおよび構造化調査によって実施された。これらの議論を通じて、典型的なプロジェクト規模、更新サイクル、サービス付帯率、ソフトウェアと制御機器のバンドル方法を確認し、国別で大きなばらつきが見られた場合には追加のヒアリングによって再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:32% | 経営幹部(CXO):20% |
| ミッドティア:47% | 機能/事業部門リーダー:24% |
| 小規模プレイヤー:21% | マネージャー:56% |
市場規模算定と予測
当社の規模算定は、主要な欧州各国における倉庫活動と投資サイクルを自動化導入と結びつけて需要プールを再構築するトップダウン方式から始まり、その後、機器、ソフトウェア、サービスへ配分される。この合計値は、インテグレーターから共有されたサンプルプロジェクト値、国別のチャネルチェック、一般的なシステムに対する単純な平均販売価格×数量の整合性確認といった、選択的なボトムアップ推定によって裏付けられている。
モデルにおいて最も大きな重みを持つ入力要素には、新規倉庫およびフルフィルメント施設面積の追加、労働コスト圧力と空室率の動向、電子商取引および小売フルフィルメントのスループット成長、グリーンフィールド拠点と改修拠点の比率、倉庫規模別の一般的な自動化浸透率などが含まれる。ソフトウェアおよびサービス収益がハードウェアにどのように付帯するかについても追跡した。これは、単位設置数が安定していても、見出しとなる市場価値を変化させる可能性があるためである。小規模国やニッチ技術についてボトムアップの可視性が弱い場合には、類似国の比率を用いてギャップを処理し、複数国プロジェクトを担当する専門家によって確認した。
予測に関しては、資本支出のタイミング、立ち上げリードタイム、価格動向についてインタビュー対象者が予想する内容を反映したベースケースを用いてシナリオ分析を行った。シナリオの出力は、既知の受注残高に関するコメントや発表済みの配送センター更新のペースと照合され、2031年までの曲線を確定させた。
データ検証と更新サイクル
当社は、自動化プロジェクトの発表、報告された受注残高の方向性、倉庫投資活動における可視的な変化など、独立した信号と市場モデルを三角比較することで出力を検証している。ある国や部品カテゴリーで異常な変動が見られた場合、前提条件を再検討し、その要因を浸透率、平均販売価格、サービス付帯率などの入力要素に遡って追跡した上で受け入れる。第二の分析者によるレビューを実施し、演算、通貨処理、年次マッピングがワークブック全体で一貫していることを確認する。
本報告書は毎年更新され、労働力の急激な変化、倉庫運営に影響を与える政策変更、自動化リードタイムの大きな変化など、需要を動かし得る重大な事象が発生した場合には中間更新が行われる。提供前には、その時点で入手可能な最新情報を反映するよう、モデルに新たな見直しが加えられる。
他の公開推定値と比較したMordor Intelligenceの欧州倉庫自動化市場規模
欧州倉庫自動化に関する公開市場規模は、各調査が異なる境界線を設定し、サービス、ソフトウェアバンドル、国別カバレッジの取り扱いも独自の方法で行っているため、大きく異なって見えることがある。差異は、価格変動の想定速度や、予測がベースケースの需要経路を反映しているか、より積極的な資本支出サイクルを反映しているかによっても生じる。
ラストマイル配送自動化は本レポートにおけるMordor Intelligenceの範囲外であり、そのため本値は、AS/RS、モバイルロボット、コンベヤおよびソーター、制御ソフトウェア、関連サービスといった倉庫および配送センターシステムに固定されている。一部の公開値は、倉庫自動化をより広範なインフォーストラロジスティクスまたはエンドツーエンドの物流自動化と組み合わせることで市場を拡大しており、これには港湾、空港、または輸送自動化分野が含まれる場合がある。さらに、ソフトウェアが倉庫使用分の配分ではなく完全な企業ライセンス価値として計上される場合や、複数国にわたる欧州合計値の通貨換算に異なる年間平均レートが使用される場合にも差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.76 B (2025) | |
| グローバルコンサルタンシーA | USD 17.03 B (2023) | 欧州向けにより広範な物流自動化の枠組みを使用しており、倉庫を超える自動化を含む可能性がある。また、2025年の倉庫限定の定義とは直接比較できない、より早い基準年を適用している。 |
| 地域コンサルタンシーB | USD 31.10 B (2035) | 予測期間を延長し、より広範なソリューション群にわたる複数の自動化技術を束ねる傾向があり、これはより高い浸透率の想定や長期的な価格上昇を通じて長期合計値を増幅させる可能性がある。 |
この比較から、範囲と時期の違いがばらつきの大部分を説明することがわかる。特に、倉庫限定システムがより広範な物流自動化と混在している場合や、最終年の予測が基準年の視点と比較されている場合にその傾向が顕著である。入力値を倉庫投資活動、施設タイプ別導入状況、現実的なソフトウェアおよびサービス付帯率に追跡可能な形で保つことで、このモデルは欧州各国にわたって再現性が高く、検証しやすい状態を維持している。


レポートで回答される主要な質問
2026年のヨーロッパ倉庫自動化市場の規模はどのくらいですか?
市場は2026年に67億9,000万USDに達し、17.86% CAGRで2031年までに154億3,000万USDまで拡大すると予測されています。
どのコンポーネントカテゴリが最も速く成長していますか?
ソフトウェア、特に倉庫実行システムおよびAIオーケストレーション層は、2031年にかけて18.6% CAGRを記録すると予測されています。
どのヨーロッパの国が最も高い成長勢いを示していますか?
スペインは都市型マイクロフルフィルメントおよび南ヨーロッパの物流ハブとしての役割により、19.3% CAGRで拡大する見込みです。
現在最大のシェアを持つ技術タイプはどれですか?
自律移動ロボットが2025年収益の36.20%を占めていますが、自動搬送車はより速いペースで拡大しています。
小規模倉庫はどのように自動化の費用を賄っていますか?
サービスとしてのロボティクス(Robotics-as-a-Service)とモジュール式プラグアンドプレイシステムにより、初期コストが約100,000 USDまで削減され、中小企業にも高度なソリューションが利用可能になっています。
より広範な普及を妨げる主な制約要因は何ですか?
高額な初期CAPEXは、特に中小企業が多い地域において最大の障壁であり続けていますが、リースおよびサービスとしてのロボティクス(RaaS)モデルが参入障壁を下げています。
最終更新日:


