
ビデオコンテンツマーケティングサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
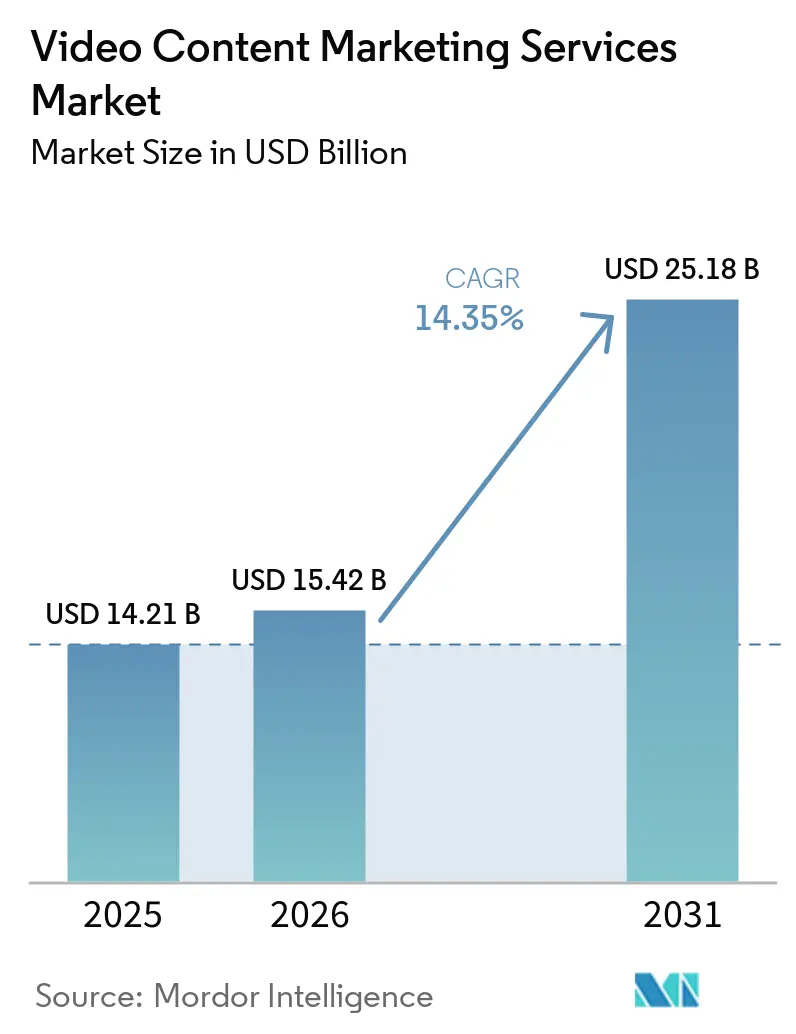
| 市場規模 (2026) | 15.42 十億米ドル |
| 市場規模 (2031) | 25.18 十億米ドル |
| Growth Rate (2026 - 2031) | 14.35 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビデオコンテンツマーケティングサービス市場分析
ビデオコンテンツマーケティングサービス市場規模は2025年に14.21 ビリオン 米ドルと評価され、2026年の15.42 ビリオン 米ドルから2031年には25.18 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは10.30%です。ビデオコンテンツマーケティングサービス市場は、企業がバイヤージャーニー全体にわたる発見・教育・コンバージョンを支援する測定可能なコンテンツへの支出を移行させるにつれて拡大しています。AI支援制作はビデオバージョの作成に要する時間とコストを削減しており、キャンペーン計画、スクリプティング、配信、および測定の重要性が高まっています。ショートフォーム配信、リテールメディア、およびB2B教育は、単発の制作案件ではなく継続的なサービス契約の必要性を高めています。大手エージェンシーグループは統合されたコンテンツおよびデータ機能を構築しており、規制対象の題材、スピード、および緊密なブランド整合が最も重要な領域ではスペシャリストプロバイダーが引き続き存在感を示しています。測定上のギャップの継続とAI生成コンテンツに関する新たな開示義務は、特に複数市場にサービスを提供するプロバイダーにとってコストと複雑性を増大させる可能性があります。
主要レポートのポイント
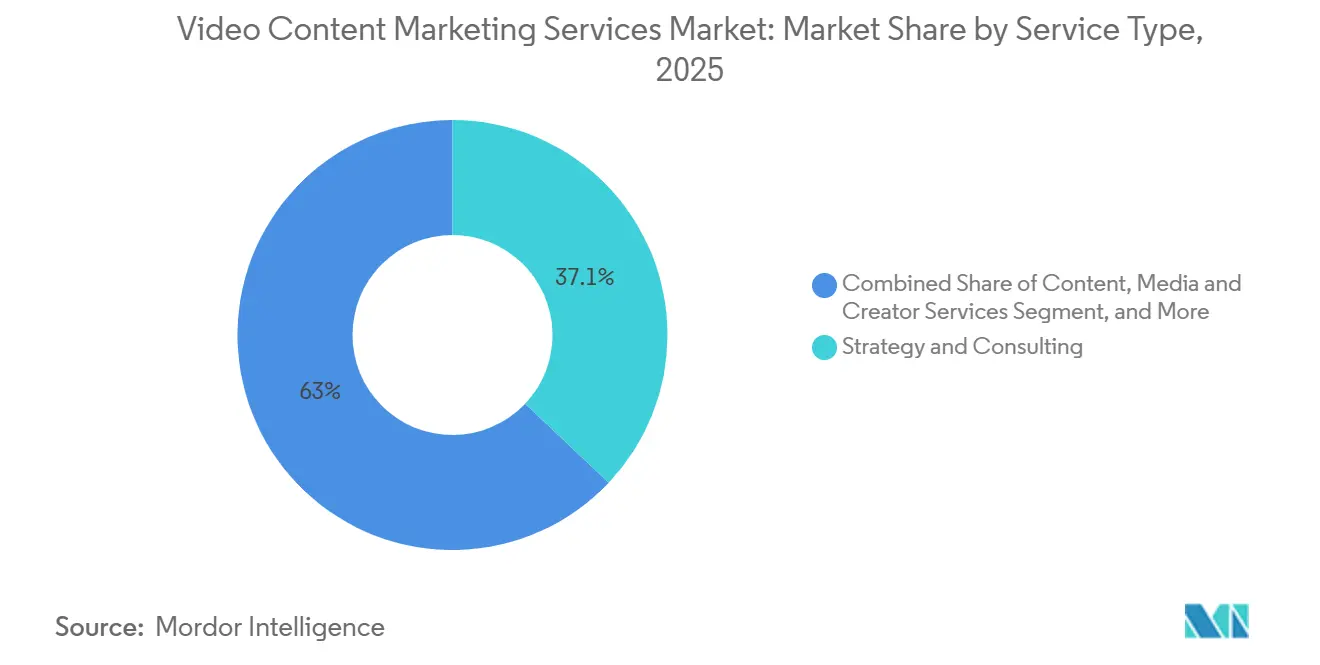
- サービスタイプ別では、戦略およびコンサルティングが2025年のビデオコンテンツマーケティングサービス市場シェアの37.05%を占め、アニメーションおよびモーショングラフィックスは2031年にかけてCAGR 10.96%で拡大する見込みです。
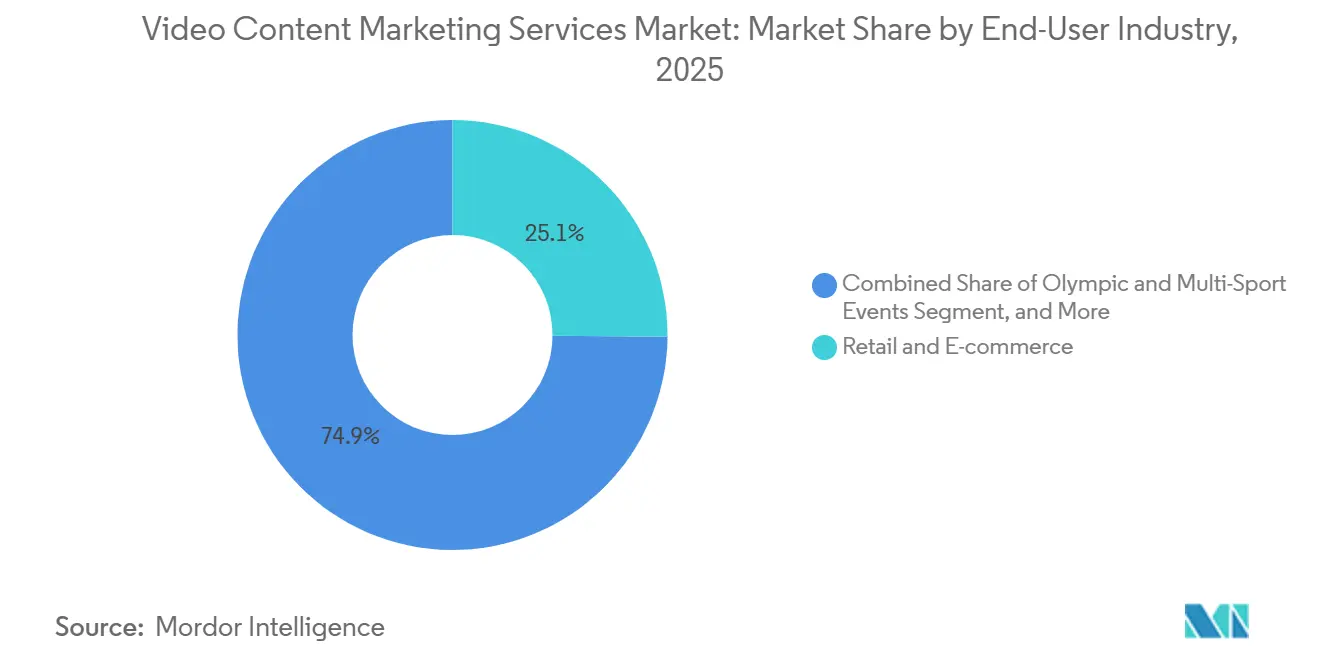
- エンドユーザー産業別では、小売およびEコマースが2025年のビデオコンテンツマケティングサービス市場シェアの25.13%を占め、ITおよびテレコムは2031年にかけてCAGR 10.91%で成長する見込みです。
- 地域別では、北米が2025年のビデオコンテンツマーケティングサービス市場シェアの38.04%を占め、アジア太平洋地域は2031年にかけてCAGR 10.84%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI支援制作およびバージョニングに対する企業需要の拡大 | +3.2% | 北米および欧州に最も高い集中度を持つグローバル市場 | 中期(2〜4年) |
| ショートフォームビデオ予算の再配分の増加 | +2.5% | 北米主導でアジア太平洋地域が急成長するグローバル市場 | 短期(2年以内) |
| ショッパブルビデオおよびリテールメディアビデオワークフローの成長 | +1.8% | 北米およびアジア太平洋地域、欧州への拡大を伴う | 中期(2〜4年) |
| B2B教育、製品デモ、ウェビナー再利用へのビデオ活用の増加 | +1.3% | 北米および欧州、アジア太平洋地域での採用拡大 | 中期(2〜4年) |
| クリエイター主導および従業員主導のビデオキャンペーンの拡大 | +0.8% | 北米および東南アジアで強い勢いを持つグローバル市場 | 短期(2年以内) |
| 中堅市場拡大に向けたAIダビングおよび多言語ローカライゼーションの加速 | +0.6% | アジア太平洋地域、南米、および中東、欧州への拡大を伴う | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI支援制作およびバージョニングに対する企業需要の拡大
ジェネレーティブAIはビデオ制作のコストとスピードを変革しており、ビデオコンテンツマーケティングサービス市場へのアクセスを拡大しています。2025年には、広告主の50%がすでにビデオクリエイティブにジェネレーティブAIを活用していました。[1]国際広告協会、「広告主の約90%がジェネレーティブAIを活用してビデオ広告を制作する」、IAB、iab.com 中小規模のブランドは、月額2万米ドルを超える制作予算を維持することなくこれらのツールを活用できます。制作負担の軽減は外部プロバイダーの必要性を排除するものではなく、コンテンツ量が増加するにつれて計画、スクリプティング、ガバナンス、および分析がますます重要になります。2026年2月、WPPとAdobe Inc.はパートナーシップを拡大し、Adobe Firefly FoundryをWPP Openに統合してブランド一貫性のあるコンテンツをスケールで作成できるよにしました。この取り組みは、ビデオコンテンツマーケティングサービス市場のプロバイダーがAIを単なる制作の近道として扱うのではなく、ガバナンスされたワークフローに投資している理由を示しています。企業クライアントは、承認済みブランドアセット、ソース素材、および視聴者別バリアントに対して再現可能なコントロールを必要としているためです。
ショートフォームビデオ予算の再配分の増加
ショートフォームビデオは企業のチャネル計画における中心的なフォーマットとなりつつあり、ビデオコンテンツマーケティングサービス市場の需要を支えています。世界広告主連盟の回答者のほぼ3分の2が、2025年にソーシャルメディアコンテンツ制作を増加させる見込みと回答しました。制作支出はマーケティング予算全体の19%を占め、パンデミック前の水準を下回ったままです。公開頻度の高まりは、1つのキャンペーン内で複数のオープニングバージョン、編集、キャプション、プラットフォーム固有のアスペクト比、およびフォーマットに対する実際的な需要を生み出しています。あるフィードでパフォーマンスを発揮するメッセージは、別のフィードでは異なるオープニング、尺、またはプレゼンテーションが必要になる場合があるためです。プロバイダーは、一貫したブランド基準を維持しながらクリエイティブを迅速にリフレッシュする能力で評価されています。これは、最初のファイルセットが納品された時点で終了するプロジェクトではなく、TikTok、YouTube Shorts、Instagram Reels、その他のショートフォームチャネルにわたって制作とテストおよび配信サポートを結びつける継続的な取り決めを優遇します。
ショッパブルビデオおよびリテールメディアビデオワークフローの成長
リテールメディアは、ビデオが同一体験内での商品発見と購買を結びつけることができるため、ビデオコンテンツマーケティングサービスの直接的なユースケースを生み出しています。リテールメディアのバイヤーは、商品ページやリテールネットワークが独自のフォーマットに合わせたアセットを必要とするにつれて、ビデオへの注目を高めています。商品ページ上のビデオは、顧客が商品を比較する際に静止画では提供できない動きとコンテキストを提供できます。また、小売業者とブランドが別々の仕様、配置、キャンペーンカレンダー、商品情報、および承認手続きを使用することが多く、変更のたびに更新されたクリエイティブバージョンが必要になる場合があるため、このフォーマットは必要なアセット数を増加させます。小売およびEコマース企業は、その結果、より多くのビデオ作業を常時稼働のコマースワークフローに移行させています。これにより、ビデオコンテンツマーケティングサービス市場は、商品ローンチ、プロモーション、カテゴリーページ、リテールメディア活動、商品更新、およびライブコマースキャンペーンとクリエイティブを継続的に整合させる必要性を管理するチームにとってより重要になっています。
B2B教育、製品デモ、ウェビナー再利用へのビデオ活用の増加
B2Bバイヤーはサプライヤーとの面談前に複雑な製品を理解するためにビデオを活用することが増えており、ビデオコンテンツマーケティングサービス市場を支えています。ウェビナーは短いクリップ、ソーシャル投稿、有料アセット、およびナーチャリングコンテンツに変換でき、同一のソース素材が需要創出の複数のステージを支援することを可能にします。LinkedInは、クリエイター主導のインストリームビデオが標準ビデオ広告と比較して完視聴率が130%高く、視聴率が23%高いことを報告しました。2026年にON24は、患者教育リソースのウェビナーコンバージョン率が第1四半期を通じて前年比で2倍になったと報告しました。これらの結果は、ヘルスケア、金融サービス、およびB2Bテクノロジープログラムにおいて専門家主導および教育的なフォーマットをより重要なものにしています。プロバイダーは、クライアントが1つの長尺イベントを、明確な配信計画、一貫した専門家メッセージ、および評価の異なるステージ向けに設計されたアセットセットを持つ管理されたコンテンツプログラムに変換する支援をする際に差別化を図ることができます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ウォールドガーデン全体にわたる持続的なROIアトリビューションのギャップ | -1.5% | 北米および欧州に最も大きなプレッシャーがかかるグローバル市場 | 短期(2年以内) |
| デリバリーの複雑性を高める大量クリエイティブ更新要件 | -0.9% | 北米およびアジア太平洋地域に最も高いプレッシャーがかかるグローバル市場 | 中期(2〜4年) |
| AIディスクロージャーおよびシンセティックメディアコンプライアンス規則の厳格化 | -0.7% | 欧州および北米、アジア太平洋地域への拡大を伴う | 中期(2〜4年) |
| オーガニックリーチの予測可能性を低下させるプラットフォームアルゴリズムの変動 | -0.6% | ソーシャルファーストのビデオ戦略に最も大きな混乱をもたらすグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ウォールドガーデン全体にわたる持続的なROIアトリビューションのギャップ
デジタルビデオの測定は、各プラットフォームが独自のコンバージョンロジックを適用し、他の環境の結果と完全に照合しないため、依然として断片化しています。これにより、直接クリックアトリビューションを持つチャネルとビデオの価値を比較することが難しくなっています。2025年にDoubleVerifyは、マーケターの51%がメディアプランニング改善のための最も重要なサードパーティツールとして視聴者ターゲティング検証を挙げたと報告しました。検証ツールはプランニングを改善できますが、ビュースルーコンバージョンや重複リーチに関する問題を完全には解決しません。この制約は、バイヤーがエンゲージメントを収益やパイプラインに結びつけられない場合にプログラムの拡大をためらう可能性があるため、ビデオコンテンツマーケティングサービス市場にとって重要です。ビデオ活動をより広範な商業的成果と結びつけるプロバイダーは、クリエイティブ成果物のみを提供る企業よりも有利な立場に立てる可能性があります。クライアントは視聴回数だけでなく、パイプライン開発、顧客教育、および収益目標に対して業務を評価できるためです。
デリバリーの複雑性を高める大量クリエイティブ更新要件
ブランドは現在、ソーシャルプラットフォーム、コネクテッドテレビ、リテールメディア、およびオウンドチャネルに同時にビデオを公開しています。各環境には異なるファイル仕様、キャプションルール、配置要件、およびリフレッシュサイクルがあります。これにより、AIが個々のアセット作成コストを削減する場合でも、納品の複雑性が高まります。プロバイダーはコンテンツを迅速に移動させながら、ブランドコントロール、プラットフォームコンプライアンス、バージョニング記録、および承認プロセスを維持しなければなりません。構造化されたバージョニングシステムを持たない小規模スタジオは、大規模な企業案件の資格取得が難しくなる可能性があります。したがって、ビデオコンテンツマーケティングサービス市場は、クリエイティブ能力と再現可能なコンテンツオペレーション、文書化されたワークフロー、および納品を遅らせることなく承認を管理する能力を組み合わせた企業を優遇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
コンサルティングが最大シェアを維持し、アニメーションが成長をリード戦略およびコンサルティングは2025年のビデオコンテンツマーケティングサービス市場シェアの37.05%を占めました。企業バイヤーはビデオを単独の制作タスクではなく統合されたマーケティング活動として扱うことが増えており、制作開始前に視聴者、コンテンツの目的、チャネル、頻度、および測定に関する意思決定が必要です。これにより、AIツールが実行を加速する中でも戦略的ガバナンスへの需要が持続し、コンテンツアイデアとスクリプティングはコンテンツカレンダー、マルチフォーマットスクリプト、明確なブランドメッセージ、およびキャンペーン全体での素材の計画的な再利用において引き続き重要です。ビデオSEOおよびメタデータ最適化も、YouTube、LinkedIn、およびコネクテッドテレビが異なる発見可能性の実践を必要とするため価値を提供します。戦略およびコンサルティングのビデオコンテンツマケティングサービス市場規模は、大規模なコンテンツプログラム全体の計画と調整に置かれる価値を反映しています。
コンサルティングプロバイダーは、クライアントがどのストーリーを制作するかを選択し、各アセットがメディア、オウンドチャネル、および営業活動をどのように支援するかを決定し、配信後にパフォーマンスデータをどのようにレビューするかを定義する支援をします。1つのキャンペーンが視聴者とプラットフォーム向けに多くのバージョンを作成する場合、この役割はより重要になり、戦略チームは制作スペシャリストと協力しながらコンテンツフレームワークとオペレーティングモデルを指揮することが多いです。アニメーションおよびモーショングラフィックスは、タレント、ロケーション、または従来のライブアクション制作なしに規制対象または複雑な題材を説明できるため、2031年にかけてCAGR 10.96%で拡大する見込みです。企業はシーン、製品詳細、およびローカライズされたテキストを撮影全体を再作成することなく更新でき、説明動画、オンボーディング素材、コンプライアンスコンテンツ、機能デモンストレーション、短いクリップ、およびより長い教育アセットに適しています。配信およびプロモーションサービスも、クライアントが体系的な配置とシンジケーションを必要とするため重要性が高まっており、その他のサービスタイプには、配信が従来のソーシャルプラットフォームを超えて拡大するにつれてより関連性が高まっているインタラクティブビデオ設定、アクセシビリティ、およびコネクテッドテレビ広告オペレーションが含まれます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:
小売およびEコマースが需要をリードし、ITおよびテレコムが最速成長小売およびEコマースは2025年のビデオコンテンツマーケティングサービス市場シェアの25.13%を占めました。小売業者はビデオを使用して商品の使用方法を示し、コンテキストを提供し、ショッパブル体験を支援し、顧客が購入前に動き、スケール、およびユースケースを必要とするリテールメディアネットワーク内での注目を競います。小売チームはローンチ、プロモーション、商品詳細ページ、およびリテールネットワーク配置のための定期的なアセットを必要とし、単発のキャンペーン要件ではなく安定した需要を生み出します。メディアおよびエンターテインメントは第2位の垂直市場であり、コネクテッドテレビプラットフォームがブランデッドエンターテインメントとプロモーション機会を拡大するにつれてアニメーションおよびライブアクション作業の需要を引き続き牽引しています。小売およびEコマースに関連するビデオコンテンツマーケティングサービス市場規模は、商品カテゴリー、小売業者の要件、および季節キャンペーンにビデオを適応させる必要性によって支えられています。
チームは商品ページ、スポンサー配置、ソーシャルメディア、およびオウンドチャネル向けのバージョンを制作することが多く、プロバイダーにクリエイティブ開発と展開における役割を与えています。リテールメディアはコンテンツ制作とコマース実行の結びつきを強化しており、このセクターは商品エンゲージメントと購買活動に結びついたパフォーマンスフィードバックを重視しています。ITおよびテレコムは、ソフトウェア企業が需要創出、製品デモンストレーション、オンボーディング、および顧客サクセスコミュニケーションにビデオを活用するにつれて、エンドユーザー産業の中で最高の成長率となる2031年にかけてCAGR 10.91%で成長する見込みです。短いデモンストレーションは機能を紹介でき、より長い教育素材は評価と実装を支援し、定期的な製品更新は分散した営業チームにとってアクセスしやすい言語で技術的な提供物を説明することを必要とします。BFSI、ヘルスケアおよびライフサイエンス、教育、旅行およびホスピタリティ、および自動車も教育的、コンプライアンス重視、体験的、目的地主導、コネクテッドテレビ、およびソーシャルコマースビデオプログラムを活用しており、視聴者と規制に関する知識を持ち、複雑な題材をアクセスしやすい顧客コミュニケーションに変換する能力を持つプロバイダーへの需要を生み出しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米ビデオコンテンツマーケティングサービス市場
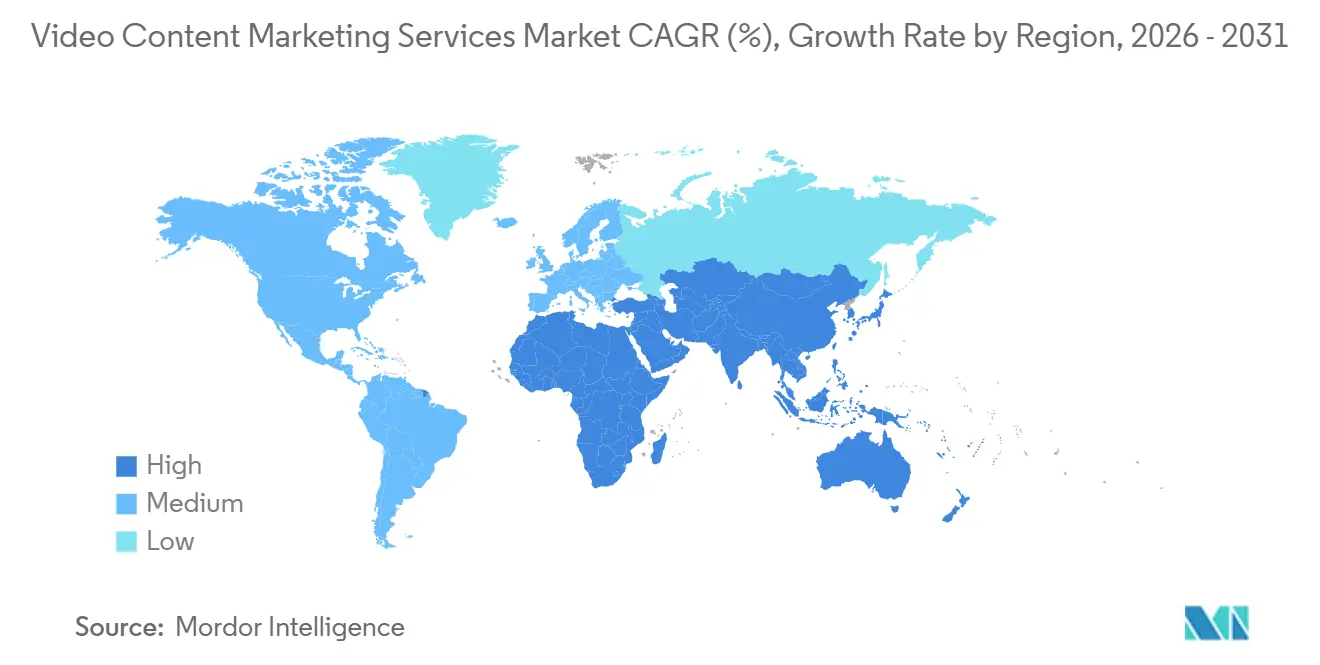
北米は2025年のビデオコンテンツマーケティングサービス市場シェアの38.04%を占めた。同地域は、集中した企業マーケティング予算、大規模なソフトウェアセクター、および幅広い制作能力を持つ確立されたホールディングカンパニーネットワークの恩恵を受けており、米国が地域需要の最大部分を占めている。カナダはB2Bテクノロジービデオサービスにおける勢いを継続的に高めており、メキシコはニアショア制作能力が米国のランド業務を支援するにつれて存在感を増している。リテールメディアおよび複数のデジタル環境にわたってコンテンツを配信する必要性も、地域需要を形成している。Omnicomによる2025年11月のInterpublic Group買収は、エンタープライズ領域において大規模な管理制作能力を統合し、マルチマーケットビデオ案件への期待を高める一方で、セクター知識、より迅速なサイクル、またはコンプライアンスに配慮したスクリプティングを持つスペシャリストにとっての余地も残している。
アジア太平洋地域および欧州ビデオコンテンツマーケティングサービス市場
アジア太平洋地域は2031年までに10.84%のCAGRで成長すると予測されている。日本とオーストラリアはコネクテッドテレビおよびAI支援制作を通じて確立されたプログラムを拡張しており、インドとインドネシアはエンタープライズ規模で管理されたビデオ能力を構築している。地域市場では言語、フォーマット、プラットフォームにわたるローカライゼーションが求められており、AIダビング、現地の文化的理解、ローカライズされたコンテンツオペレーション、およびメッセージが各国において適切であり続けることを確保するための調整されたレビュープロセスの価値が高まっている。欧州は2025年において2番目に大きな地域シェアを保持しており、ドイツ、英国、フランスが制作およびブランド戦略のハブであり続けている。ドイツの自動車・産業基盤は高付加価値の製品・企業向けビデオを支援し、英国はブランデッドストーリーテリングおよびアニメーションにおいて引き続き活発である。
欧州・中東・アフリカおよび南米ビデオコンテンツマーケティングサービス市場
欧州のプロバイダーはAI生成コンテンツの慣行に対する厳しい精査に直面しており、ガバナンスとドキュメンテーションの重要性が高まっている。南米はニアショア制作拠点およびローカライズされたビデオマーケティング市場の両方として発展しており、ブラジルとアルゼンチンが地域活動をリードし、コロンビアが地域のAI制作を支援している。中東はアラブ首長国連邦およびサウジアラビアにおけるデジタル経済プログラムと並行して投資を拡大しており、アフリカはバイルファーストのビデオ利用の増加に伴い、南アフリカ、ナイジェリア、エジプトにおいてクリエイター主導のエコシステムを構築している。このより広範な組み合わせは、単一のキャンペーンが複数の国にサービスを提供する際に生じるローカライゼーション、現地のクリエイティブ期待、信頼性の高い配信、および承認要件を調整できる地域・国際プロバイダーに機会をもたらしている。

競合環境
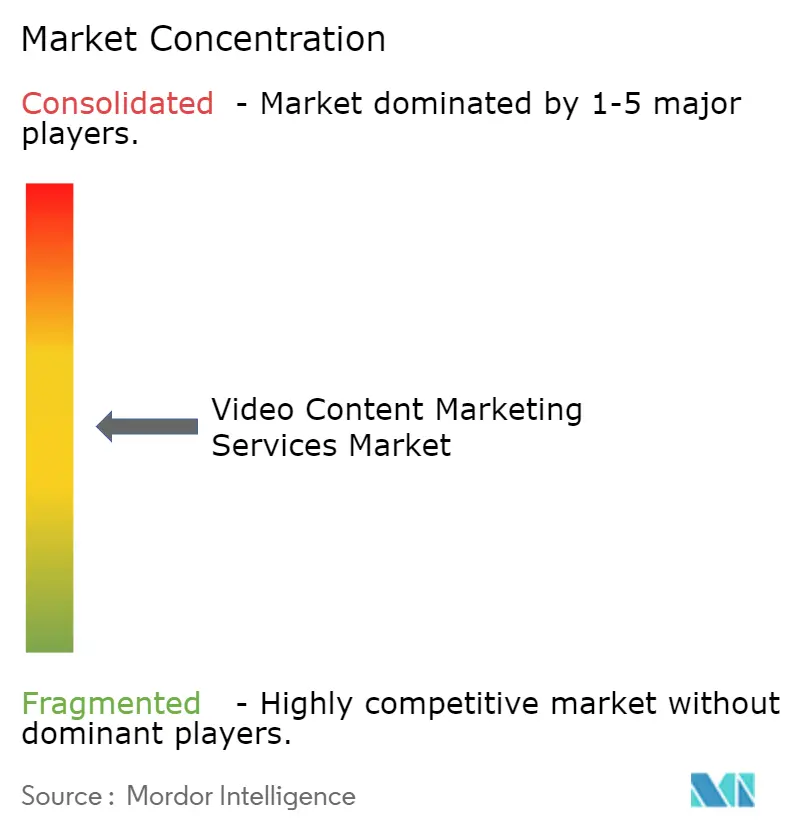
ビデオコンテンツマーケティングサービス市場は、企業エンドでの統合と、スペシャリスト制作、テクノロジー、およびクリエイティブサービスにわたる多様なサプライヤーベースを持つ分割された競争構造を持っています。したがって、ビデオコンテンツマーケティングサービス市場には、規模で競争する企業と、定義されたクリエイティブまたは技術的な専門性で競争する企業の両方が含まれます。グローバルホールディングカンパニーは企業向けマネージドサービスマンデートを競い、スペシャリストスタジオ、ビデオテクノロジープラットフォーム、およびブティックエージェンシーはより広いクライアントベースにサービスを提供しています。最大手グループはAI対応の制作とデータ能力を構築して企業関係を保護しており、その優位性は大規模なポートフォリオ全体で戦略、コンテンツ、メディア、および測定を調整することから生まれます。小規模企業は、クリエイティブな判断力、専門知識、緊密なクライアント協力、およびクライアントの製品または規制対象の題材への理解が規模を上回る場合に競争力を維持しています。2026年2月、WPPとAdobe Inc.はパートナーシップを拡大し、Adobe Firefly FoundryとWPP Openを組み合わせてブランド一貫性のあるコンテンツ作成とマーケティングオペレーションを実現しました。
2026年4月、Omnicom Group Inc.はAdobe Inc.とのパートナーシップを拡大し、小売、金融サービス、製薬、および自動車にわたるクライアント向けのAI駆動オペレーティングモデルを開発しました。[2]Omnicom Group Inc.、「OmnicomはAdobeとのパートナーシップを拡大し、業界固有のAI駆動マーケティング変革を推進」、Omnicom Newsroom、omc.com Publicis Groupe S.A.は2026年3月にAdgeAIを買収し、制作能力に予測測定とコンテンツインテリジェンスを追加しました。これは主要競合他社が制作とパフォーマンス測定およびワークフロー管理を結びつけようとしていることを示しています。Adobe Inc.は2026年4月にパートナーエコシステムを拡大し、Dentsu Group Inc.、Havas、Omnicom Group Inc.、Publicis Groupe S.A.、およびWPPを含め、顧客体験オーケストレーションを支援しました。S4 Capital plcは、自動化された制作、データ駆動戦略、および最適化されたメディアを組み合わせたAIワークフォースを中心にMonksを再ポジショニングし、予算プレッシャー下でクライアントのコンテンツニーズを管理する支援をしており、ホスティング、エンゲージメントデータ、およびコンテンツツールを組み合わせたプラットフォーム主導のプロバイダーもビデオコンテンツマーケティングサービス市場に影響を与えています。
Bending Spoonsは2024年11月にBrightcove Inc.を2億3,300万 米ドルで買収した後、2025年11月にVimeo.com, Inc.を13.8 ビリオン 米ドルで買収し、企業向けビデオホスティング、配信、およびAI駆動コンテンツ管理にわたる存在感を確立しました。中堅市場のプロバイダーは、特にクライアントがコンテンツ活動を既存の収益および顧客システムと結びつける必要がある場合に、垂直市場の知識、独自の測定、または営業およびマーケティングプラットフォームとの統合を通じて差別化しています。Kaltura, Inc.は2026年4月にPathFactoryの買収を完了し、AIビデオ作成、コンテンツインテリジェンス、およびジャーニーオーケストレーションを収益エンゲージメントプラットフォームに統合し、Vidyard Inc.はClariおよびSalesloftとの関係を拡大してビデオエンゲージメントシグナルを収益ワークフローに統合しました。[3]Kaltura Inc.、「KalturaはAdobe Summit 2026でエージェンティック収益エンゲージメントプラットフォームを展示」、GlobeNewswire、globenewswire.com Wyzowl Limited、Demo Duck, LLC、Lemonlight Media, Inc.、およびVeracityColab, LLCはクリエイティブ品質と説明動画を通じて競争しており、中堅市場の小売業者向けのコマース統合ビデオとクロスプラットフォームアトリビューション製品は引き続き開拓余地のある領域です。
ビデオコンテンツマーケティングサービス産業のリーダー
WPP plc
Publicis Groupe S.A.
Omnicom Group Inc.
Dentsu Group Inc.
Accenture plc
- *免責事項:主要選手の並び順不同
ビデオコンテンツマーケティングサービス市場
- WPP plc
- Publicis Groupe S.A.
- Omnicom Group Inc.
- Dentsu Group Inc.
- Accenture plc
- S4 Capital plc
- Adobe Inc.
- Brightcove Inc.
- Kaltura, Inc.
- Vimeo.com, Inc.
- Vidyard Inc.
- Wistia, Inc.
- Lemonlight Media, Inc.
- Wyzowl Limited
- Demo Duck, LLC
- Epipheo, Inc.
- Yum Yum Videos LLC
- VeracityColab, LLC
- webdew, Inc.

Recent Industry Developments in ビデオコンテンツマーケティングサービス市場
- 2026年6月:Adobe Inc.はカンヌライオンズ2026でAccenture Song、Omnicom Group Inc.、StagwellのCode and Theory、およびWPPとの拡大パートナーシップを発表し、WPPの有料メディア支出をオウンド顧客体験データに結びつけるコネクテッドインテリジェンスレイヤーを含むAdobe CX Enterpriseを大規模に展開しました。主要ホールディングカンパニーが共通のコンテンツサプライチェーンプラットフォームに標準化することは、企業向けビデオサービスの設計とガバナンスの方法における構造的な変化を表しています。
- 2026年5月:Dentsu Group Inc.フランスとCriteoは、AIエージェントがメディアプランニング、アクティベーション、および主要ブランドクライアント向けのショートフォームビデオの最適化を直接管理し、完全視聴数に最適化した、CriteoのModel Context Protocolを通じて完全にオーケストレーションされた最初のビデオキャンペーンを開始しました。このキャンペーンは、自律的なワークフロー内でビデオ配信から商業的成果までの明確な測定パスを確立しました。
- 2026年4月:Omnicom Group Inc.はAdobe Inc.とのグローバルパートナーシップを拡大し、Omniの26億の検証済みグローバルIDをAdobe Real-Time CDPと統合したエンタープライズグレードのAIエージェンティックオペレーティングモデルを共同開発し、小売、金融サービス、製薬、および自動車の垂直市場にわたる5つのコアユースケースをターゲットにしました。
- 2026年4月:Kaltura, Inc.はPathFactoryの買収を完了し、AIビデオ作成、コンテンツインテリジェンス、およびジャーニーオーケストレーションを組み合わせた統合エージェンティック収益エンゲージメントプラットフォームを構築し、同時にアバタービデオ制作スタジオを立ち上げました。また、すべての主要指標でガイダンスを上回り、営業キャッシュフローがプラスとなった最初の第1四半期を報告しました。


ビデオコンテンツマーケティングサービス市場レポートの範囲
ビデオコンテンツマーケティングサービス市場とは、デジタルプラットフォーム全体でブランド、製品、およびサービスを宣伝するためのビデオコンテンツの作成、配信、および最適化に特化したソリューションと戦略を提供する産業を指します。この市場には、顧客エンゲージメントの向上、オンライン可視性の向上、およびコンバージョンの促進を目的とした、ビデオ制作、編集、アニメーション、ライブストリーミング、およびパフォーマンス分析などのサービスが含まれます。
ビデオコンテンツマーケティングサービス市場レポートは、サービスタイプ(戦略およびコンサルティング、コンテンツアイデアとスクリプティング、アニメーションおよびモーショングラフィックス、ビデオSEOおよびメタデータ最適化、配信およびプロモーション、その他のサービスタイプ)、エンドユーザー産業(小売およびEコマース、メディアおよびエンターテインメント、ITおよびテレコム、BFSI、ヘルスケアおよびライフサイエンス、教育、旅行およびホスピタリティ、自動車、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 戦略・コンサルティング |
| コンテンツのアイデア創出・脚本作成 |
| ビデオプロダクション |
| アニメーション・モーショングラフィックス |
| ビデオSEOおよびメタデータ最化 |
| 配信・プロモーション |
| その他のサービスタイプ |
| 説明動画 |
| 製品デモ動画 |
| チュートリアル・ハウツー動画 |
| ブランドストーリーテリングおよびプロモーション動画 |
| その他のビデオタイプ(教育・ウェビナーなど) |
| ショートフォーム動画 |
| ロングフォーム動画 |
| 小売・Eコマース |
| 消費財・美容 |
| メディア・エンターテインメント |
| ITおよび通信 |
| BFSI |
| ヘルスケア・ライフサイエンス |
| その他のエンドユーザー産業(教育、旅行・ホスピタリティ、産業、自動車) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | 戦略・コンサルティング | |
| コンテンツのアイデア創出・脚本作成 | ||
| ビデオプロダクション | ||
| アニメーション・モーショングラフィックス | ||
| ビデオSEOおよびメタデータ最化 | ||
| 配信・プロモーション | ||
| その他のサービスタイプ | ||
| ビデオタイプ別 | 説明動画 | |
| 製品デモ動画 | ||
| チュートリアル・ハウツー動画 | ||
| ブランドストーリーテリングおよびプロモーション動画 | ||
| その他のビデオタイプ(教育・ウェビナーなど) | ||
| ビデオサイズ別 | ショートフォーム動画 | |
| ロングフォーム動画 | ||
| エンドユーザー産業別 | 小売・Eコマース | |
| 消費財・美容 | ||
| メディア・エンターテインメント | ||
| ITおよび通信 | ||
| BFSI | ||
| ヘルスケア・ライフサイエンス | ||
| その他のエンドユーザー産業(教育、旅行・ホスピタリティ、産業、自動車) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||


レポートで回答されている主要な質問
ビデオコンテンツマーケティングサービス市場の規模はどのくらいですか?
ビデオコンテンツマーケティングサービス市場は2025年に14.21 ビリオン 米ドルと評価され、2026年には15.42 ビリオン 米ドルと推定されています。2031年までに25.18 ビリオン 米ドルに達する見込みです。
ビデオコンテンツマーケティングサービスの需要を牽引しているものは何ですか?
AI支援制作、ショートフォーム配信、リテールメディアビデオ、およびB2B教育が継続的なコンテンツプログラムへの需要を高めています。
ビデオコンテンツマーケティングサービスをリードするサービスタイプはどれですか?
戦略およびコンサルティングが2025年に37.05%のシェアでリードしました。アニメーションおよびモーショングラフィックスは2031年にかけてCAGR 10.96%で最速成長する見込みです。
これらのサービスを最も多く利用するエンドユーザーセクターはどこですか?
小売およびEコマースが2025年に25.13%のシェアでリードしました。ビデオが商品理解、ショッパブル体験、およびリテールメディア活動を支援するためです。
ビデオマーケティングサービスで最も急速に拡大している地域はどこですか?
アジア太平洋地域は、確立された市場と新興市場が管理されたビデオプログラムを拡大するにつれて、2031年にかけてCAGR 10.84%で成長する見込みです。
エージェンシーはビデオサービスの提供をどのように変えていますか?
大手エージェンシーはAIコンテンツツールを計画、データ、および測定システムと組み合わせており、スペシャリストはセクター専門知識とクリエイティブ実行を通じて競争しています。
最終更新日:



