
米国不動産管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 84.73 十億米ドル |
| 市場規模 (2026) | 88.03 十億米ドル |
| 市場規模 (2031) | 106.58 十億米ドル |
| 成長率 (2026 - 2031) | 3.90 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国不動産管理市場分析
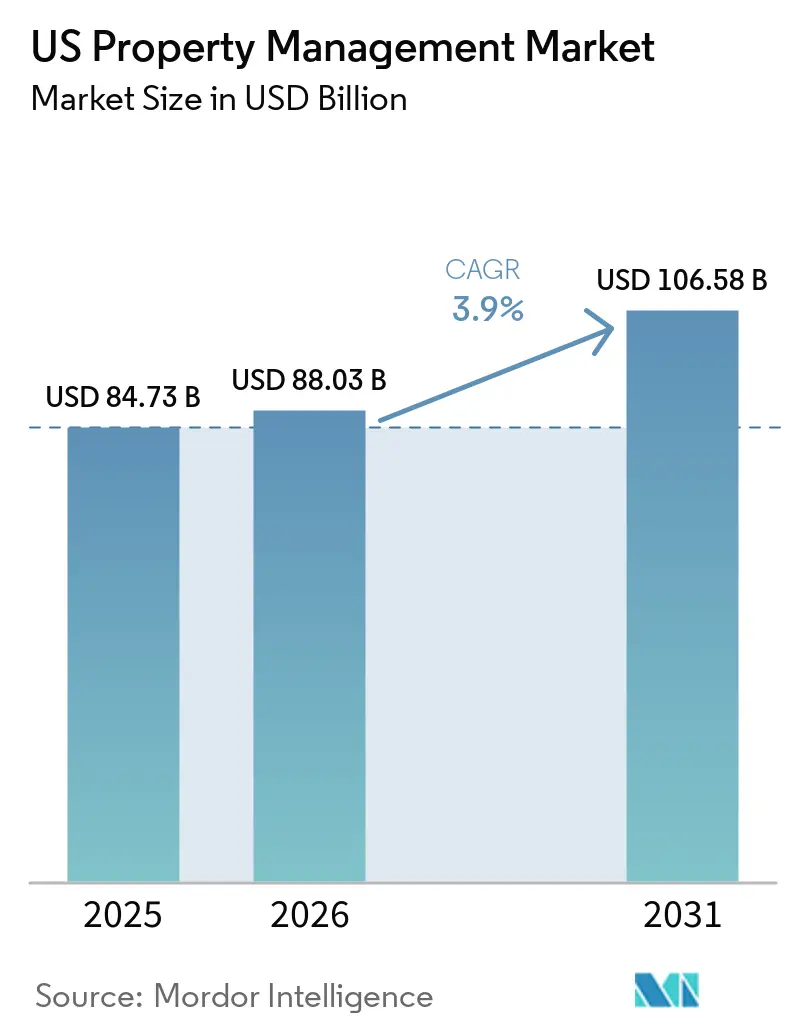
米国不動産管理市場の規模は2025年に840.73 ビリオン 米ドルと評価され、2026年の880.3 ビリオン 米ドルから2031年には1,065.8 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)中のCAGRは3.9%です。成長は、堅調な賃貸需要、一戸建て・集合住宅双方の機関投資家による所有、およびプレミアムオフィスビルにおけるリーシング活動の回復に支えられています。連邦準備制度理事会の調査によると、米国成人の27%が賃貸住宅に居住しており、専門的な管理を必要とする大規模なテナント基盤を形成しています。機関投資家はスケールを活用してプロフェッショナルな管理を推進する一方、環境・社会・ガバナンス(ESG)規制がコンプライアンス志向のサービスへの需要を加速させています。特にリーシング、メンテナンス、居住者エンゲージメントを自動化する人工知能ツールを中心としたテクノロジーの導入が、効率性とテナント維持をさらに支援しています。全国規模の企業がテクノロジー対応の専門企業を買収してサービスの幅と地理的リーチを拡大するにつれ、競争の激しさも増しています[1]。
レポートの主要なポイント
- 物件タイプ別では、住宅用資産が2025年の米国不動産管理市場シェアの49.35%を占めました。商業用物件は2031年までに最も速い4.82%のCAGRを記録すると予測されています。
- サービスタイプ別では、テナント&居住者サービスが2025年に34.12%の収益シェアを獲得しました。コンプライアンスおよび法務業務が牽引するその他のサービスは、2031年までに4.6%のCAGRで成長すると予測されています。
- 地域別では、南東部が2025年収益の20.10%を占め、西部は4.93%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国不動産管理市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 一戸建て賃貸(SFR)ポートフォリオの拡大 | +1.2% | サンベルト諸州、米国西部、東南部 | 長期(4年以上) |
| クラスAの商業用不動産からの旺盛な需要 | +0.8% | カリフォルニア州、ニューヨーク州、テキサス州の主要都市圏 | 中期(2〜4年) |
| 老朽化する米国住宅ストックのメンテナンス需要 | +0.7% | 北東部・中西部の老朽市場 | 長期(4年以上) |
| 年金基金・ソブリン・ウェルス・ファンド(SWF)投資家による機関アウトソーシングの拡大 | +0.6% | 全国、主要都市圏 | 長期(4年以上) |
| AIを活用したリーシング・サービステクノロジーの採用 | +0.4% | テクノロジー先進市場、都市中心部 | 短期(2年以内) |
| ESG・グリーンリース・コンプライアンスへの圧力 | +0.3% | カリフォルニア州、ニューヨーク州、および連邦所有物件 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
一戸建て賃貸(SFR)ポートフォリオの拡大
機関投資家による一戸建て賃貸(SFR)ポートフォリオは、投資家が選択的な取得、住宅の売却、およびビルド・トゥ・レント開発のバランスを取る中で進化しています。2026年第2四半期において、American Homes 4 Rentは新規リース成長率1.4%および稼働率96.0%を報告、Invitation Homesは稼働率97.1%を記録しました。上場公開SFR不動産投資信託(REIT)全体では、オペレーターが拡大のみならずリターンを優先するにつれ、資本リサイクルがポートフォリオ決定にますます影響を与えています。これらの戦略は、物件レベルのパフォーマンス追跡、メンテナンス計画、稼働率最適化、および資産評価の重要性を高めています。その結果、高度なポートフォリオ管理が米国不動産管理市場の主要な成長ドライバーとなっています。[2]。
クラスA商業用不動産からの旺盛な需要
プレミアムクラスAオフィスビルは、ハイブリッドワークモデルを支援する高品質な職場環境、最新のアメニティ、および柔軟な環境を求めるテナントを引き付けています。好立地でアメニティが充実した物件への需要は、オーナーに建物のアップグレード、エネルギー効率、およびテナント体験への投資を促しています。スマートビルディング技術とアップグレードされた共用エリアは、競争の激しいリーシング市場においてプレミアム資産を差別化するのに役立っています。これらの物件は、建物システム、運営費、メンテナンススケジュール、およびテナント維持の綿密な監視を必要とします。オーナーはまた、稼働率を最適化し資産価値を維持するためにパフォーマンスベンチマーキングに依存しています。その結果、プレミアムオフィス物件の運営上の複雑さと投資要件が、米国不動産管理市場全体でプロフェッショナルな管理への需要を支えています。
老朽化する米国住宅ストックのプロフェッショナルメンテナンスの必要性
米国全土の老朽化した住宅物件は、体系的なメンテナンス、建物検査、および長期的な資本計画の必要性を高めています。古い住宅は、安全性と機能性を維持するために、配管、電気系統、屋根、暖房、および冷却インフラのアップグレードを必要とすることが多くあります。北東部および中西部の成熟した住宅市場では、修繕の先送りが運営コストを増加させ、物件の劣化を加速させる可能性があります。オーナーは資産価値を守るために、予防的メンテナンス、調整されたコントラクターネットワーク、および建物コンポーネントの適時交換をますます優先しています。不動産管理者はまた、複数の物件にわたる修繕予算の追跡、検査のスケジュール管理、および改修プロジェクトの監督を支援しています。その結果、老朽化した住宅ストックが米国不動産管理市場におけるメンテナンス計画と資産監視への需要を強化しています。
年金基金・ソブリン・ウェルス・ファンド(SWF)投資家による機関アウトソーシングの拡大
公的年金基金や政府系ファンドを含む機関投資家は、ポートフォリオを分散させ長期的なリターンを生み出すために、引き続き米国不動産への資本配分を行っています。住宅用、オフィス、工業用、および複合用途物件への投資は、複数の市場にわたる資産監視の複雑さを増大させています。大規模投資家は、資産価値を守るために、一貫した財務報告、稼働率モニタリング、メンテナンス計画、およびパフォーマンスベンチマーキングを必要としています。地理的に分散したポートフォリオの管理には、ローカル市場の専門知識と調整された運営基準も必要です。プロフェッショナルな監視は、投資家が物件パフォーマンスを評価し、運営費を管理し、資産運営を投資目標に合わせるのを支援しま。機関投資家による不動産投資が拡大するにつれ、米国不動産管理市場では包括的な資産管理への需要が高まっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 金利上昇に伴う取引の停滞 | -0.9% | 全国、高価値市場に集中 | 短期(2年以内) |
| 州・市による家賃規制法 | -0.5% | カリフォルニア州、ニューヨーク州、一部の都市市場 | 中期(2〜4年) |
| 運営費(OPEX)を押し上げる熟練職人の人手不足 | -0.4% | 全国、テキサス州・フロリダ州・カリフォルニア州で深刻 | 中期(2〜4年) |
| オーナーによるDIY不動産テクノロジー(プロップテック)プラットフォームへの移行 | -0.3% | 郊外市場、小規模不動産ポートフォリオ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
金利上昇に伴う取引の停滞
借入コストの上昇と資金調達条件の厳格化が、米国全土の不動産取引を制約し、開発プロジェクトを遅延させています。住宅ローン金利の上昇と資金調達費用の増加は、投資家の購買力を低下させ、物件取得を鈍化させ、新規開発の財務的実現可能性を低下させています。取引量の減少は、管理ポートフォリオを拡大する機会を制限し、新たに取得した物件のオンボーディングを遅延させる可能性があります。物件オーナーはまた、改修や資本改善を先送りする可能性があり、資産管理活動に影響を与えます。小規模な不動産管理会社は、ポートフォリオの成長が取得と開発完了に依存している場合、追加的な圧力に直面します。その結果、金利主導の取引鈍化が米国不動産管理市場の拡大を緩和させる可能性があります。
州・市による家賃規制法
ニューヨーク市やカリフォルニア州などの市場における家賃安定化および地域のテナント保護法は、賃料調整を制約し、物件レベルの収入成長に影響を与えています。ニューヨーク市の家賃ガイドライン委員会は、対象となる家賃安定化アパートの年間賃料引き上げ幅を設定し、カリフォルニア州のテナント保護法は多くの対象物件の賃料引き上げを制限しています。これらの制限は、住宅物件オーナーの賃料収入予測、資産評価、および運営予算に影響を与えます。不動産管理者はまた、規制対象ユニットを管理する際に、より厳格な立退き手続き、必要な通知、および管轄区域固有の報告義務を考慮しなければなりません。コンプライアンス要件は、特に規制市場に集中したポートフォリオにおいて、リーシング決定、費用計画、および投資リターンを複雑にする可能性があります。その結果、家賃規制法が米国不動産管理市場における収益最適化を制約し、運営上の複雑さを増大させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:住宅用の優位性が機関レベルのスケールを牽引
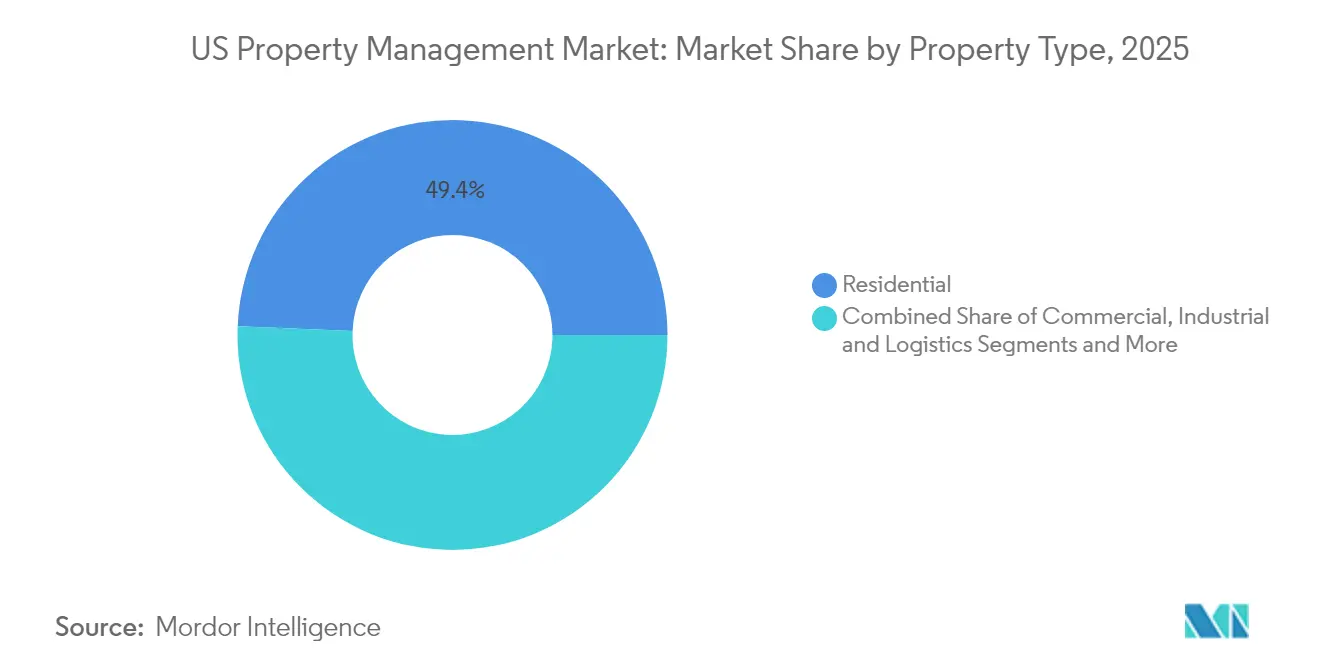
住宅用物件は2025年収益の49.35%を占め、米国不動産管理市場シェアの最大セグメントとなっています。機関投資家による一戸建て賃貸および集合住宅ポートフォリオは、賃料ロールに基づく予測可能な定期的手数料を提供し、アメニティが充実したコミュニティは駐車場、収納、スマートホームサブスクリプションからの付随収入を生み出しています。商業用物件は4.82%のCAGRを記録すると予測されており、クラスAオフィスおよび体験型小売のリーシング回復に伴いそのギャップを縮小していくでしょう。
住宅セグメントは、一戸建て賃貸および集合住宅コミュニティへの機関投資家の投資から恩恵を受けており、ポートフォリオ監視、稼働率管理、および資産メンテナンスへの需要を高めています。商業用物件は、オーナーがオフィスビルをアップグレードし、テナントアメニティを改善し、運営費を最適化するにつれ、引き続き専門的な管理を必要としています。工業・物流施設は、eコマースの拡大が倉庫スペースと効率的な建物運営への需要を高めるにつれ、成長機会を追加しています。小売および複合用途開発は、稼働率と資産パフォーマンスを維持するために、調整されたテナント管理、メンテナンス、セキュリティ、および共用エリア運営を必要としています。物件タイプ全体にわたり、テクノロジーの導入と予防的メンテナンスが運営の可視性とコスト管理を改善しています。これらのトレンドが合わさって、米国不動産管理市場全体にわたる多様化した需要を支えています。


注記: 全個別セグメントのシェアはレポート購入時にご確認いただけます
サービスタイプ別:コンプライアンスサービスが成長を加速
テナント&居住者サービスは2025年のセグメント収益の34.12%を生み出し、米国不動産管理市場の中核であり続けています。活動にはマーケティング、リーシング、家賃徴収、および居住者エンゲージメントが含まれます。法務、コンプライアンス、および更新業務で構成されるその他のサービスは、4.6%のCAGRで最も速く成長する見込みです。
規制の拡大がこのアウトパフォーマンスを牽引しています。米国環境保護庁(EPA)の建物パフォーマンス基準は現在、40以上の管轄区域にわたってベンチマーキング、公開開示、および改修計画を義務付けています。社内コンプライアンスチームとデジタルダッシュボードを持つ管理者は、専門的なレポーティングへの高まる需要を取り込んでいます。メンテナンス&施設サービスもまた、予測分析のためにモノのインターネット(IoT)センサーを活用しており、クロスセルの機会を生み出しています。複雑さが増すにつれ、フルサービスプロバイダーは米国不動産管理市場においてニッチなオペレーターを犠牲にして手数料シェアを獲得しています。
地域分析
南東部は2025年の業界収益の20.10%を占め、持続的な人口流入、企業の移転、および機関投資家を引き付ける比較的軽い規制環境に支えられています。フロリダ州、ジョージア州、ノースカロライナ州、およびサウスカロライナ州がこのトレンドの中心に位置しており、米国不動産管理市場で活動する管理者に予測可能な手数料収入をもたらす一戸建て賃貸住宅とガーデンスタイルの集合住宅プロジェクトの大規模なパイプラインを提供しています。投資家はこの地域の低い運営コストと拡大するテナント基盤を評価しており、これらが合わさって管理者に予測可能な手数料収入をもたらしています。
西部は、カリフォルニア州、ワシントン州、およびネバダ州のテクノロジーセクターの拡大とプレミアム物件価値に牽引され、2031年までに最も速い4.93%のCAGRを達成すると予測されています。オーナーは複雑な建物パフォーマンス規制とESG開示義務に直面しており、深いコンプライアンスとプロップテック(PropTech)能力を持つ管理者への需要を促しています。高い資産価値はまた、高い管理手数料に転換され、規制上のハードルにもかかわらず西部を魅力的な成長フロンティアとして強化しています。
北東部、中西部、および南西部は、米国不動産管理市場において異なる需要パターンを示しています。北東部は高価値の住宅用および商業用資産から恩恵を受けており、複雑な賃料規制と運営要件が専門的な物件監視の必要性を高めています。中西部市場は、継続的なメンテナンスと資本改善を必要とする老朽化した住宅ビル、工業施設、および商業物件の管理機会を提供しています。南西部、特にテキサス州とアリゾナ州は、人口増加、企業の移転、および住宅・工業開発の拡大から恩恵を受けています。これらのトレンドは、稼働率管理、資産メンテナンス、テナント調整、およびポートフォリオパフォーマンスモニタリングへの需要を高めています。地域ごとの物件の築年数、投資活動、および開発パターンの違いが、米国不動産管理市場全体の成長機会を形成しています。
規制環境
米国不動産管理市場は、連邦住宅監督、消費者保護、および州・市区町村の賃貸人・賃借人規則にまたがる多層的なコンプライアンス環境のもとで運営されています。2025年連邦取引委員会(FTC)は賃貸手数料の透明性に対する監視を強化し、必須手数料の広告に関して13の不動産管理ソフトウェアプロバイダーに警告書を送付し、隠れた請求と価格表示に関する申し立てに関連してGreystarに対する案件を結審しました。これらの措置は、物件リスト、リーシングワークフロー、および居住者コミュニケーション全体にわたる明確で監査可能な家賃・手数料開示への期待を高め、管理者とそのソフトウェアベンダーをより厳格な管理と標準化されたデータ慣行へと推進しています。
連邦住宅プログラムの規則も、補助住宅の管理者に対する運営基準を形成している。HUDの不動産物理検査に関する全国基準(NSPIRE)は、複数のHUDプログラムにわたる物理的状態検査のための統一的な枠組みを提供し、予防保全、文書化、請負業者の監督への重点を強めている。2026年には、機関投資家系賃貸事業者や料金慣行に関する政策的関心が高まり、賃貸料金に関する連邦規則制定活動を含め、コンプライアンス対応の報告体制、規律ある価格ガバナンス、ポートフォリオ全体にわたる一貫した入居者向け開示の必要性が一層強まっている。
バリューチェーン分析
米国における不動産管理のバリューチェーンは、オーナーの取得とオンボーディング(アカウント設定、委任範囲の選定、デューデリジェンス)から始まり、運営提供(マーケティングとリーシング、入居者サービス、賃料回収、メンテナンスおよび施設管理、コンプライアンス)を経て、オーナー向け報告と契約更新で終わる。主要な支援要素には、不動産管理ソフトウェア(会計、リーシング、メンテナンスチケット管理、入居者ポータル)、決済・審査サービス、そして各業種の職人、警備、清掃、建物設備業者からなる分散型ベンダー基盤が含まれる。機関投資家オーナーや大規模ポートフォリオでアウトソーシングが拡大するにつれ、管理会社は集中型運営モデル、標準化された運用手順、統合技術スタックを活用し、ユニット当たりコストを抑制しサービス水準の一貫性を維持している。
ボトルネックはますます労働力と建物設備の供給側に集中しており、人員確保の制約や現場サービスコストの上昇が、入居者交代作業、修繕、コンプライアンス業務における実行リスクを高めている。この変化により、優先ベンダーネットワーク、ポートフォリオレベルの調達、データ駆動型メンテナンス計画の価値が高まり、機関投資家向け報告のために物件データを統合するプラットフォームへの依存も強まっている。統合とプラットフォーム投資はチェーン全体で目に見える連携を維持しており、RealPageがCherreを買収して不動産運営とポートフォリオの可視性に関するデータインテリジェンスを強化した事例や、PURE Property ManagementとHomeRiver Groupの合併による全国展開拡大を通じた大規模運営プラットフォームの形成が挙げられる。
競争環境
市場集中度
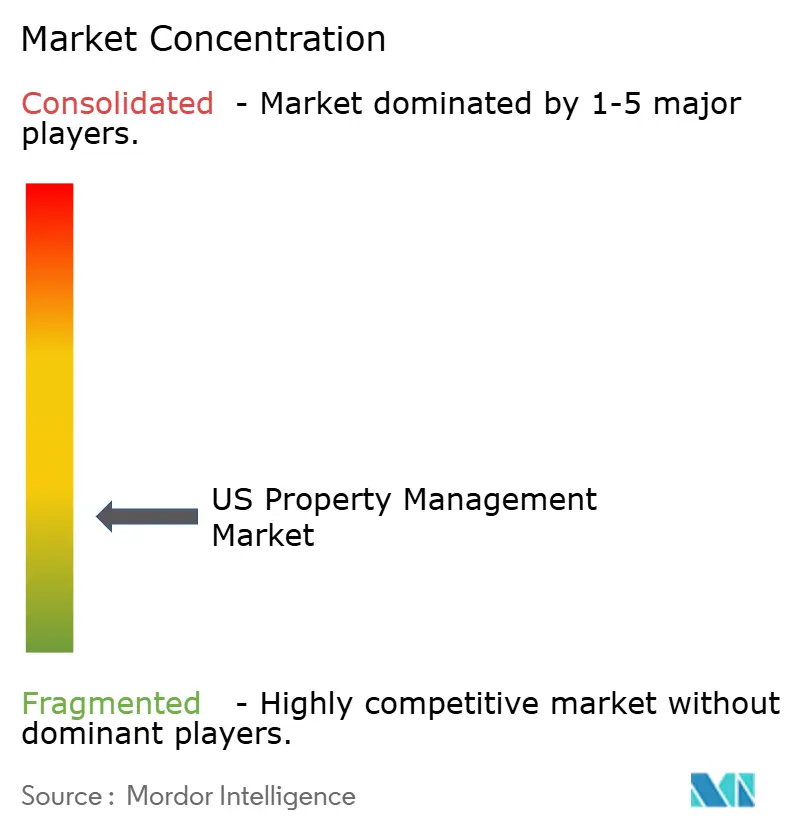
全国規模の管理者、地域専門家、およびテクノロジー志向の新規参入者が、断片化しながらも統合が進むアリーナでシェアを争っています。CBREによる2025年1月のIndustriousの4億米ドルでの買収は、70億平方フィート超の監視下面積を擁するビルディングオペレーション&エクスペリエンスセグメントを創出し、スケールと柔軟なワークスペース能力がフルサービスプラットフォームをいかに差別化するかを示しています。
戦略的買収は引き続き好まれる戦略です。企業はテナントサービスを加速させ運営コストを削減するAIアプリケーションスイート、データリッチなポートフォリオ、およびESGアドバイザリー業務を求めています。これらの能力の統合は、コンプライアンスコンサルティングやスマートビルディング改修などの新たな手数料プールを解放することが多く、それによってオーナーの乗り換えコストを高めています。
テクノロジー主導の不動産管理プラットフォームは、クラウドベースの物件管理、自動化された家賃徴収、予測的メンテナンス、およびリアルタイムのポートフォリオ分析を通じて競争を変革しています。既存のオペレーターはこれらの能力を統合して資産の可視性を向上させ、建物運営を合理化し、データ主導の投資判断を支援しています。専門的な不動産管理者はまた、ヘルスケア、工業、物流、およびその他の独自の運営要件を持つ資産クラスにおける専門知識を通じて自らを差別化しています。ヘルスケア施設は調整された建物メンテナンスと規制監視を必要とし、物流物件は効率的な設備管理、セキュリティ、およびインフラの信頼性を必要としています。一方、統合された住宅・商業用物件オペレーターは、地理的カバレッジ、ポートフォリオの多様化、および運営効率を通じて競争しています。これらの戦略は競争上のポジショニングを再形成し、米国不動産管理市場全体でテクノロジーの導入を加速させています。
米国不動産管理業界リーダー
-
Greystar Real Estate Partners
-
CBRE Group, Inc.
-
Lincoln Property Company
-
Jones Lang LaSalle (JLL)
-
Cushman & Wakefield plc
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
料金の透明性とコンプライアンス実行力は、監査済みの価格設定、物件掲載のガバナンス、チャネル全体にわたる一貫した開示を運用化できる管理会社にとっての機会プールを拡大している。2025年の必須料金や賃貸価格表示に関するFTCの取締り活動、不動産管理ソフトウェア提供事業者への警告書、Greystarに関する事案の解決は、料金設定を管理し、誤解を招く広告を防止し、証拠として使える記録を保持できるシステムへのオーナーの関心を一層高めた。リース管理、コンプライアンスワークフロー、入居者とのコミュニケーションを単一の運営基盤に統合できる管理会社は、規制の厳しい市場や標準化されたリスク管理を求める機関投資家オーナーの間で差別化を図ることができる。
テクノロジーを活用した運営効率化も明確な空白領域であり、特に分散したポートフォリオがリーシング、メンテナンス調整、報告業務において今なお手作業に依存している場合に顕著である。RealPageによるCherre買収のようなプラットフォームの動きは、資産の種類や地域を問わず機関投資家レベルの監督を支える統合データと分析への需要を浮き立たせている。ポートフォリオレベルでは、提携や統合により対象戸数が拡大し、事業者は入居者体験とメンテナンス提供を標準化できるようになる。これは、Greystarの米国内7,895戸規模のポートフォリオ管理提携(Lantower Residentialとの提携)や、複数州展開によるPURE HomeRiverの形成に反映されている。これらの動きは、拡張可能な第三者管理、ベンダーネットワークの最適化、コンプライアンス対応の報告体制の拡大を支え、単純な賃料回収を超えた価値の創出につながっている。
最近の業界動向
- 2026年7月:Lincoln Property CompanyがThe Spectrum Companiesを買収し、カロライナ地域におけるプラットフォームを拡大した。この取引により、現地のリーシングおよび運営カバレッジが強化され、成長の速い南東部市場における広範な第三者不動産管理委任を支える規模が加わった。
- 2026年2月:Greystarは、Lantower Residentialとの戦略的提携を発表し、米国全体で7,895戸の複合住宅ポートフォリオの管理を引き継ぐこととなった。このポートフォリオの移管により、管理業務が大規模事業者の下に統合され、オーナーが全国規模のプラットフォームを用いて市場間で入居者サービス、メンテナンス実行、報告業務を標準化する動きが浮き立った。
- 2024年12月:UDRは、21の米国市場にわたり60,000戸のアパートポートフォリオを維持しながら、16億6,400万米ドルの賃貸収入を報告した。こうした安定化した運営ポートフォリオの規模は、取引依存型の収益ではなく、専門的な不動産管理・入居者サービスに対する反復的で契約主導の需要を裏付けている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、米国における外部委託型不動産管理サービスから得られる収益を対象としており、第三者が所有者に代わって日常業務を管理するものです。対象範囲には、マーケティング・リーシング支援、テナントサービス、メンテナンス調整、リース管理などの定期的な業務が含まれます。
対象外事項:本市場規模の算定には、不動産売買仲介業務、および継続的な管理契約に含まれない単発の建設請負業務は含まれません。
セグメンテーション概要
- 物件タイプ別
- 商業用
- 住宅用
- 産業・物流用
- 機関・複合用途
- サービスタイプ別
- マーケティング・リーシング
- 物件評価・デューデリジェンス
- テナント・居住者サービス(賃貸・リーシング等)
- メンテナンス・修繕・施設管理
- リース管理・コンプライアンス
- その他のサービス(コンプライアンス、法律サービス、更新等)
- 地域別
- 北東部
- 中西部
- 東南部
- 西部
- 南西部
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、米国不動産管理のサービス境界を設定し、需要プールを裏付ける公開データの収集から開始しました。照したデータソースには、米国国勢調査局(住宅ストックおよび空室指標)、労働統計局(不動産運営に関連する雇用・賃金動向)、連邦準備経済データ(賃貸およびキャップレートサイクルに影響する金利・マクロ系列)、ならびに米国住宅都市開発省(賃貸市場の文脈把握)が含まれます。商業用不動産の動向については、上場REITおよび不動産オペレーターの広範な開示資料・リリース、ならびに信頼性の高い業界紙・業界団体の刊行物も参照しました。
市場モデルをより完全なものにするため、企業の年次報告書、投資家向け資料、および管理契約の開示情報を活用し、サービスバンドルの価格設定方法や不動産タイプ別の手数料体系の変化を把握しました。必要に応じて、企業財務情報・インテリジェンスに関する有料サブスクリプションや、コスト・トゥ・サーブおよび価格設定に影響するワークフロー自動化テーマを調査するための特許データベースも活用しました。これらのデスクリサーチソースは網羅的なものではなく、データ収集・検証・明確化のために多数の公開資料を追加で参照しました。
一次インタビューおよびサーベイ
一次調査は、標準的な管理契約に含まれる内容、手数料率が賃料水準に応じてどのように変動するか、および所有者のうち自主管理と外部委託の割合を検証することに重点を置きました。地域ごとの運営負荷や規制が異なる場合に前提条件を調整できるよう、米国主要地域の不動産管理会社、資産所有者、サービスパートナーと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:17% |
| 中位層:52% | 部門・ユニットリーダー:34% |
| 中小規模プレイヤー:20% | マネージャー:49% |
市場規模算定と予測
市場規模の算定には、トップダウンアプローチを採用しました。住宅および商業用建物の指標から米国の管理対象不動産ベースを再構築し、外部委託浸透率および標準的な管理手数料体系でフィルタリングしました。需要プールを構築した後、サービスミックスウェイト、平均手数料率、および所有者に一般的に請求される定期管理手数料とパススルー費用の比率を適用して市場価値を算出しました。
合計値の妥当性を確保するため、不動産タイプ別にサンプリングした管理会社の収益を積み上げるなどのボトムアップ推計との照合を行い、従業員一人当たりの管理ユニット数および戸当たり手数料のベンチマークを用いてストレステストを実施しました。主要なモデル入力値には、賃貸稼働率・空室率の動向、新規竣工・吸収シグナル、平均賃料の動き、主要不動産カテゴリー別の管理ユニット数、ならびにメンテナンス調整を含む契約と別途ベンダー請求を行う契約の比率が含まれます。予測にあたっては、金利経路、賃料成長、外部委託採用率を軸に低位・基準・高位のシナリオ分析を実施し、インタビューを通じて検証しました。サブセグメントの開示情報が限られている場合は、類似不動産タイプのプロキシ比率を用いてギャップを補完し、フォローアップ対話を通じて前提条件を精緻化しました。
データ検証と更新サイクル
異常な変動を承認前に確認できるよう、複数のチェックを用いてアウトプットを検証しました。モデル化した市場合計値を、不動産運営におけ雇用集約度、開示された手数料率レンジ、ならびに広範な賃貸・商業用不動産稼働率パターンなどの独立したシグナルと照合し、推計値が現実的な範囲を外れた場合は前提条件を修正しました。
計算・単位・前年比変動を検証するために第二のアナリストによるレビューを実施し、説明のつかない差異が残る場合は対象者への再コンタクトを行います。本レポートは年次で更新され、主要な規制変更や急激な金利変動などの重要事象が発生した場合には中間更新を行います。納品前に最終確認を実施し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの米国不動産管理市場規模と他の公表推計値との比較
米国不動産管理の公表値は、タイトルが類似していても情報源によって市場境界の定義が異なるため、ばらつきが生じることがあります。差異は主に、管理サービス手数料として計上されるものと広義の不動産サービス収益との区別、含まれる住宅用・商業用不動産のミックス、ならびにパススルー項目を合計に含めるかどうかによって生じます。
実際には、最大の差異要因は、推計が不動産の全運営支出を不動産管理として扱うか、管理会社が獲得したサービス収益のみを対象とするか、およびバンドルされたメンテナンス・施設業務の取り扱い方にあります。一部の情報源は単一の基準年と固定手数料率を基準としており、他の情報源は賃料成長・稼働率・管理会社の開示動向との照合なしに手数料インフレを速く見積もっているため、数値が急速に上昇する可能性があります。本市場は米国のみを対象としているため通貨タイミングは主要な要因ではありませんが、賃貸サイクルが変化する際には更新頻度が依然として重要です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 84.73 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 24.80 ビリオン 米ドル(2024年) | この数値はコア管理手数料のみに近い狭義の定義に焦点を当てているとみられ、商業用ポートフォリオ、リース管理、および施設関連サービスが合計にどのように含まれているかが明確に示されていません。 |
| 業界出版社B | 22.50 ビリオン 米ドル(2024年) | この対象範囲は賃貸活動に関連するプロフェッショナル管理を中心としているとみられ、大規模な商業用・機関投資家向け不動産管理収益が含まれているかどうか、またメンテナンス調整がサービス収益として計上されているか除外されているかについての透明性が限られています。 |
この表は、差異の大部分が不動産管理収益として何を計上するか、およびバンドルされたサービスラインの取り扱い方によって説明されることを示しています。管理会社が獲得した手数料をパススルーコスト項目から分離し、手数料率の変動を賃料・稼働率シグナルと照合して検証することで、市場規模の算定は再現可能な需要プールに紐付けられます。これがMordor Intelligenceの採用するアプローチです。
レポートで回答される主な質問
2026年の米国不動産管理市場の規模はいくらでしたか?
880.3億米ドルに達し、2031年にかけて3.9%のCAGRが予測されています。
2025年に収益をリードした物件タイプはどれですか?
住宅用資産が市場シェア49.35%でトップの地位を占めました。
最も急速に拡大しているサービスカテゴリーはどれですか?
コンプライアンス・法律・更新サービスが2031年にかけて4.6%のCAGRで成長すると予測されています。
なぜカリフォルニア州は不動産管理業者にとって重要なのですか?
高い不動産価値、厳格なESG義務、および広範なテナント保護法がプレミアム手数料の機会を支えています。
金利は当業界にどのような影響を与えていますか?
借入コストの上昇により不動産売買が遅延し、短期的にオンボーディング手数料と開発管理手数料が減少しています。
テクノロジーは市場成長においてどのような役割を果たしていますか?
AIを活用したリーシング、予知保全、およびスマートホーム統合が効率性とテナント体験を向上させ、マージン拡大を支援しています。