
Mordor IntelligenceによるインドUPVCドア・窓市場分析
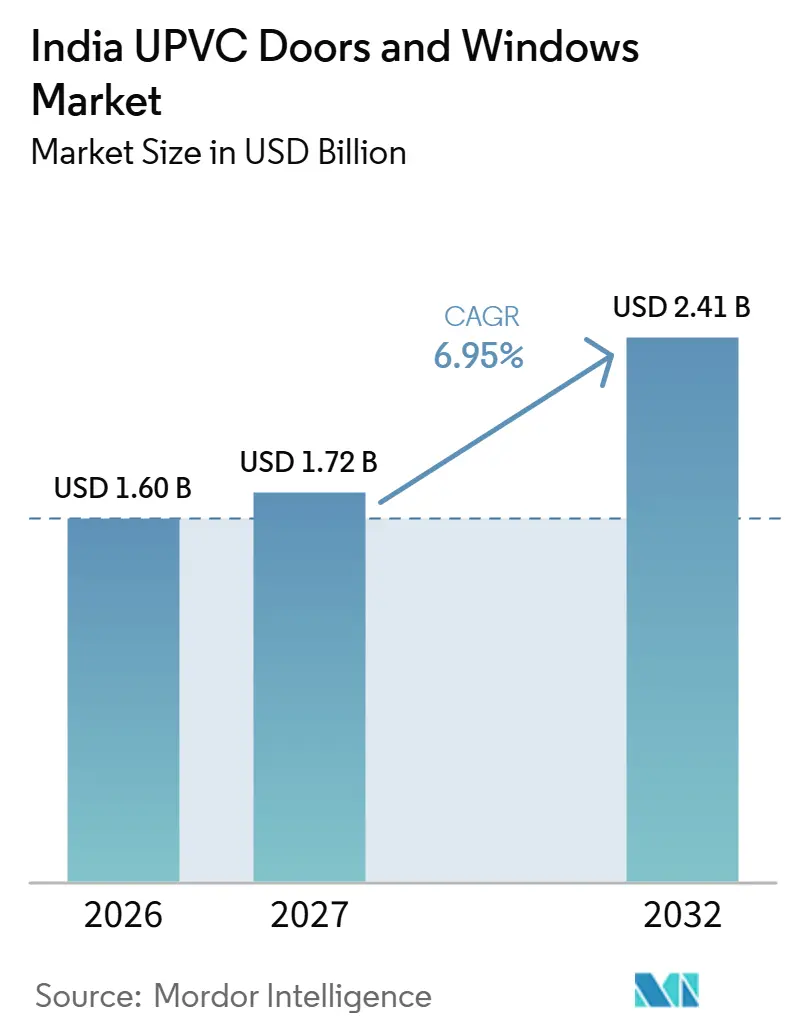
インドUPVCドア・窓市場規模は、2026年の16億米ドルから2027年に17.2億米ドルへと拡大し、2032年までに24.1億米ドルに達すると予測されており、2027〜2032年にかけてCAGR 6.95%で成長します。
インドの住宅プログラムおよび改修ニーズは、住宅建設および施設工事全般にわたってUPVC窓システムへの需要機会を生み出しています。より広い顧客アクセスと部品管理により、サプライヤーはブランド製品を地域の建設プロジェクトと結びつける経路を得ています。計画中の国内PVC生産能力の増強は、プロジェクトが稼働に入れば樹脂の入手可能性を拡大する可能性があります。プロジェクト仕様と設置リスクにより、完成品アセンブリがこの取り組みの中心となり、建物における性能に注目が集まります。成長は、建設および施設活動を仕様化された受注に転換しながら、設置済みドアまたは窓への信頼を維持することにかかっています。
主要レポートポイント
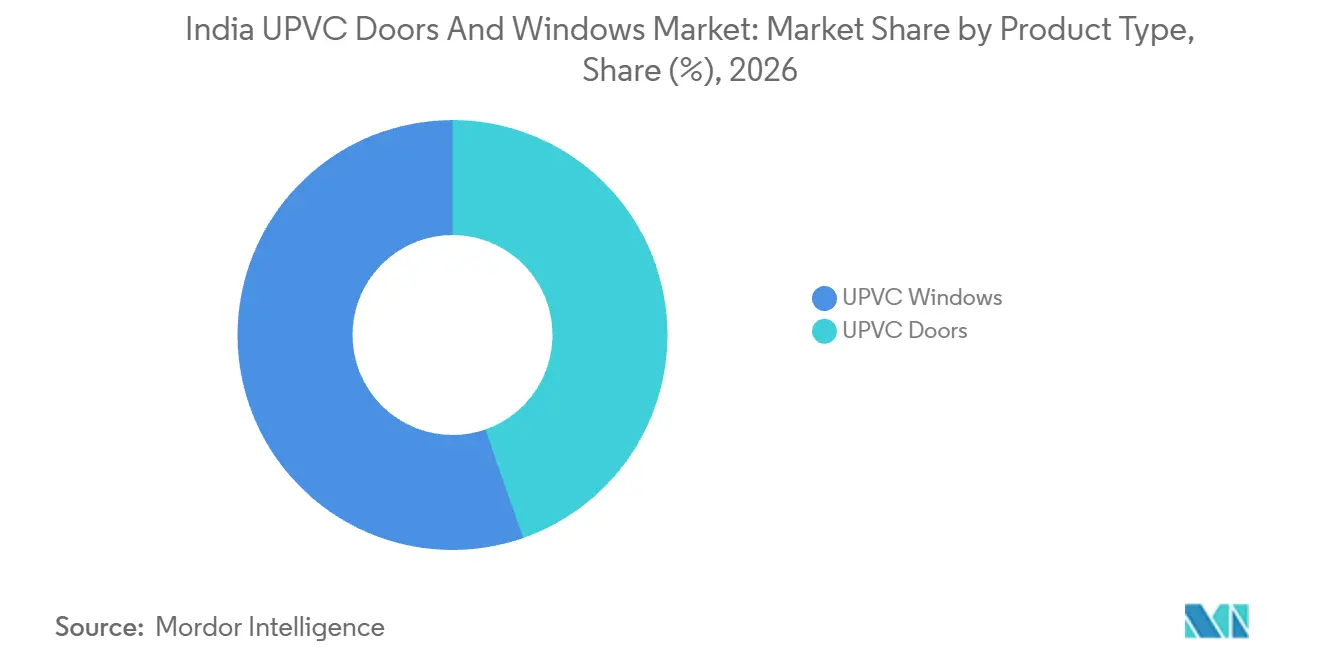
- 製品タイプ別では、UPVC窓が2026年のインドUPVCドア・窓市場シェアの55.33%を占め、UPVC ドアは2027〜2032年にかけてCAGR 7.82%で最も速く成長すると予測されています。
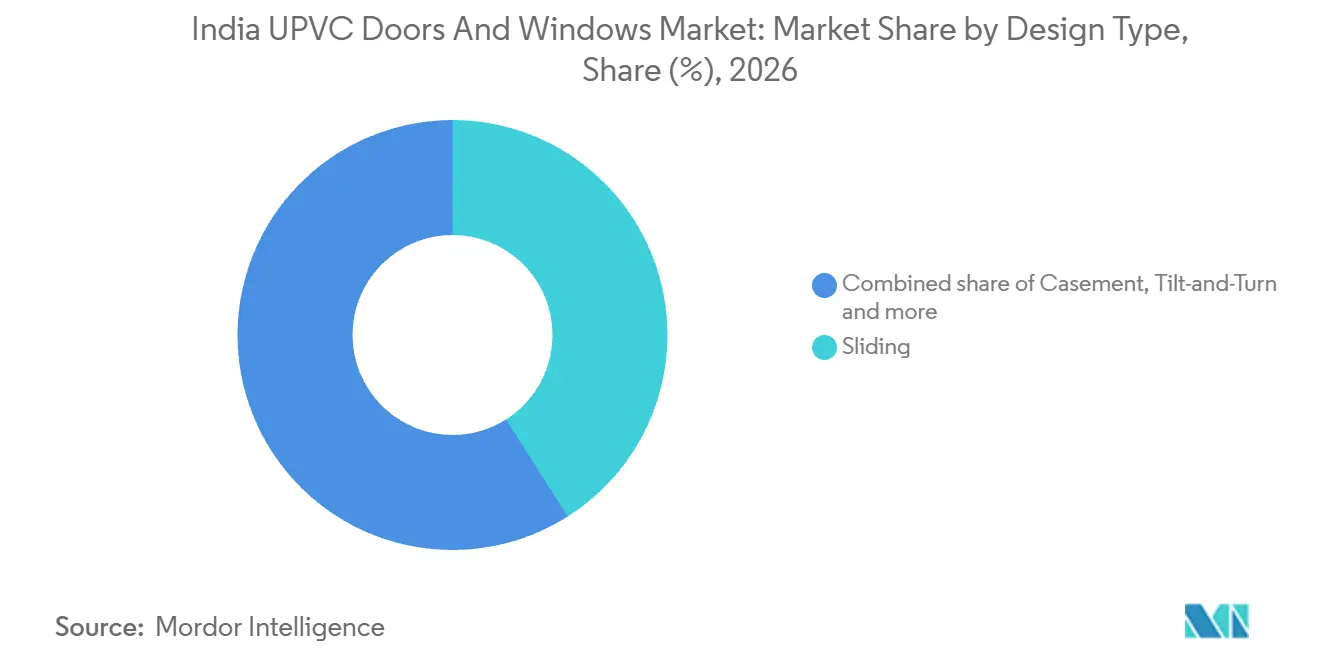
- デザインタイプではスラディングが2026年に40.99%のシェアでトップとなり、チルト・アンド・ターンが2027〜2032年にかけてCAGR 7.32%で最も速く成長するセグメントと予測されています。
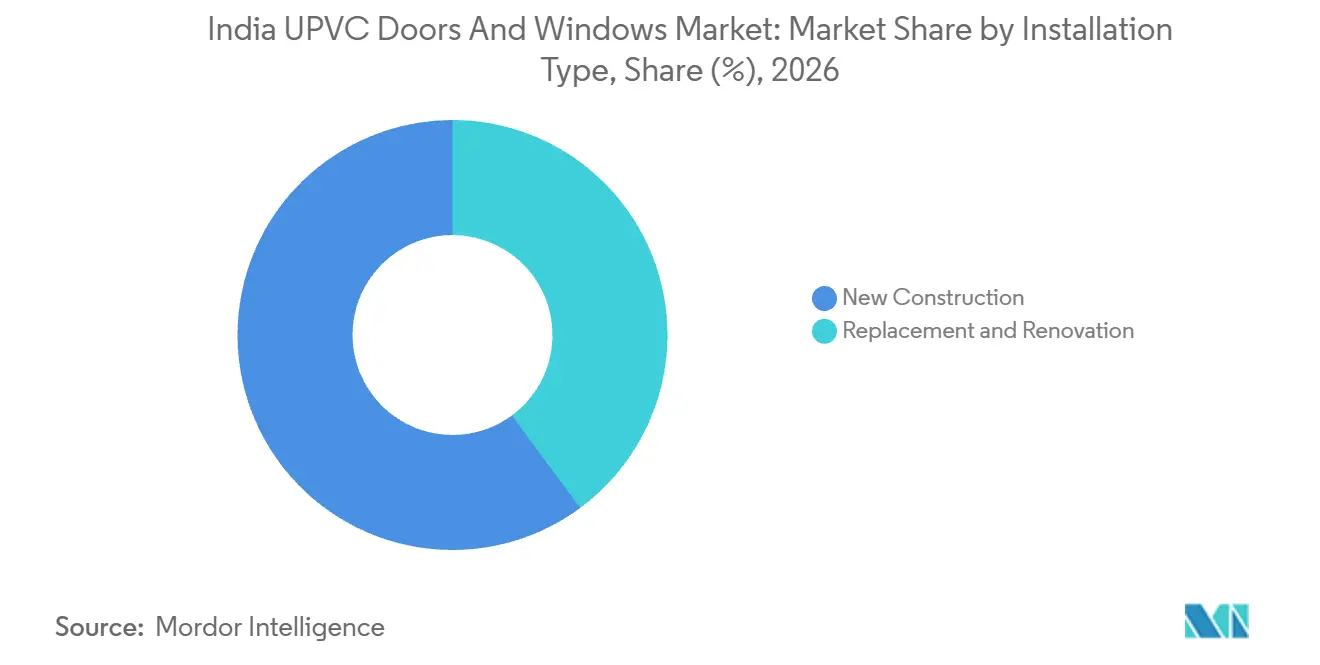
- 設置タイプでは新築が2026年に市場シェアの60.12%でトップとなり、交換・改修セグメントが2027〜2032年にかけてCAGR 7.44%で成長をリードすると予測されています。
- エンドユーザーでは、住宅が2026年のインドUPVCドア・窓市場規模の66.21%のシェアを占め、商業用が2027〜2032年にかけてCAGR 8.27%で最も速く成長するセグメントと予測されています。
- ディーラー・販売代理店が2026年に64.6%のシェアで流通チャネルをリードし、2027〜2032年にかけてCAGR 7.1%で最も速く成長するセグメントと予測されています。
- 南部が2026年に29.05%のシェアで地域別内訳をリードし、西部が2027〜2032年にかけてCAGR 7.85%で最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー効率・グリーン・手頃な住宅スキームに向けた政府の推進力 | +2.5% | 全国 | 長期(4年以上) |
| ティアII・IIIの都市における低メンテナンス型フェネストレーションへの消費者需要の高まり | +2.2% | 全国 | 中期(2〜4年) |
| COVID後の不動産改修加速によるレトロフィット需要の解放 | +1.9% | 全国 | 中期(2〜4年) |
| 組織化された小売ショールームおよびEコマース・コンフィギュレーターの急速な拡大 | +1.6% | ムンバイおよびニューデリー | 短期(2年以内) |
| 計画中の国内PVC生産能力増強(リライアンス、アダニ)による原材料コスト変動の低減の可能性 | +1.1% | マハーラーシュトラ州およびグジャラート州 | 中期(2〜4年) |
| UPVCプロファイルへのスマートホームセンサーおよびIoT対応ロックの統合 | +0.6% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー効率・グリーン・手頃な住宅スキームに向けた政府の推進力
住宅承認および住宅外皮に関するガイダンスは、政府政策がフェネストレーション需要を支援できる明確な経路を生み出しています。住宅・都市問題省は2026年10月16日、PMAY-U 2.0の下で193,000戸超の追加住宅を承認しました。[1] 2025年4月、電力省はエネルギー効率局(BEE)の住宅向けエコ・ニワス・サンヒタ(ENS)が州および地方自治体による採用・実施のために公表されたと発表しました。ENS 2024は、複合気候・高温乾燥気候・温暖湿潤気候・温帯気候において、屋根を除く住宅外皮の最大熱貫流率を15 W/m²と定めています。その計算には窓、ドア、換気口を通じた熱取得が含まれます。UPVCサプライヤーにとっての機会は、フェネストレーション・パッケージをプロジェクトの外皮設計に貢献させながら、手頃な住宅コストに適合させることです。
ティアII・IIIの都市における低メンテナンス型フェネストレーションへの消費者需要の高まり
ティアIIまたはティアIIIの都市の世帯にとって、低メンテナンス型フェネストレーションは購入価格とともに定期的なメンテナンスコストを考慮する手段を提供します。メンテナンス約の提案は、購入者が同じ住宅の複数の開口部を選択する場合により価値が高まります。なぜなら、所有に伴う義務が設置全体にわたって継続するからです。これにより、フレーム、金具、および関連するサービスコミットメントを含む、完成した窓またはドアの状態が意思決定に関連してきます。提案が世帯に対してその後のメンテナンスが少なくなるという信頼できる根拠を与えるならば、より高い初期見積もりを正当化しやすくなります。したがってサプライヤーは、設置済みシステムに対する明確なメンテナンスコミットメントを通じて競争し、素材の選択を世帯のより長い所有期間と結びつけることができます。
COVID後の不動産改修加速によるレトロフィット需要の解放
改修工事は、フェネストレーション・サプライヤーが既存資産に参入する経路を生み出し、新築建物の仕様を超えて需要を拡大します。JLLは2026年に、インドのグレードAオフィスストックの約5分の3、5億5,000万平方フィート超が将来のテナントおよびサステナビリティ基準に対応するためのアップグレードを必要としていると推計しました。別途、インド電力グリッド公社は2025年10月9日、レーおよびカルツィの変電所にある仮設宿舎、GISホール、その他の建物のアルミニウム窓をUPVC窓に交換する契約を発注しました。同公社の発注は素材変更を施設メンテナンス・パッケージの中に位置づけており、オフィスストックは別の潜在的な購入者プールを提供しています。サプライヤーは施設購買担当者や工事請負業者を通じて仕様化された交換工事を追求でき、レトロフィット需要に新築仕様とは異なる商業的経路を与えます。
組織化された小売ショールームおよびEコマース・コンフィギュレーターの急速な拡大
組織化されたショールームは、UPVCサプライヤーに対して、より広い製品アクセスを世帯の素材選択に転換するための物理的な場を提供します。Fenestaは2025年1月8日、ムンバイにThe Window Projectショールームをオープンし、UPVC窓、アルミニウム窓、ソリッドパネルドアを展示しました。この場は、購入者が同じブランドの販売チャネルを通じてUPVCと代替フレーム素材を比較することを可能にします。サプライヤーにとって、この販売店は顧客への追加的な経路を生み出しながら、自社ポートフォリオ内での製品間競争を維持します。したがって複合素材ショールームは、一般的な窓の問い合わせを特定のUPVC選択に転換できるサプライヤーに報いるものです。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルミニウム・木材代替品の12%に対する高いGST税率(18%) | -1% | 全国 | 短期(2年以内) |
| 品質認識問題を引き起こす熟練設置業者の慢性的不足 | -0.9% | 全国 | 中期(2〜4年) |
| プレミアム金具・多チャンバープロファイルの輸入依存 | -0.7% | 全国 | 短期(2年以内) |
| プレミアムセグメントにおける熱遮断アルミニウムシステムとの競争激化 | -0.4% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アルミニウム・木材代替品の12%に対する高いGST税率(18%)
税分類は州間建材注文の最終見積価格に影響を与えるため、フェネストレーション・パッケージの価格設定前に課税カテゴリーが商業的に重要となります。2025年9月22日より、インドの統合GST税率表は第3925項目に該当するプラスチック製建材の州間供給に18%の税率を設定しています。この項目に該当する注文では、税金が顧客が負担しなければならない金額の一部となります。このコスト層は、サプライヤーの提案に追加費用を吸収する余地が限られている場合、価格に敏感な建設プロジェクトへの対応を困難にする可能性があります。残る商業的プレッシャーは、分類された製品の税込み価格であり、顧客の建設コスト上限に収まる必要があります。
品質認識問題を引き起こす熟練設置業者の慢性的不足
設置専門知識へのアクセスが限られていると、サプライヤーが確実に設置・引き渡しできるUPVC窓の受注数が制限される可能性があります。2026年2月、窓・ドアメーカー協会UWDMAは、シリコーンのみで封止されたUPVC窓の長期的な水密性に不確実性があると説明しました。同協会の機関誌は、熟練した技術者と最良のシリコーンを使用した場合でも、その不確実性はモンスーン期に特に関連すると述べました。これにより、設置作業は技術者を追加するだけでは解決できず、封止アプローチも性能提案の一部を形成することになります。専門知識が不足している場合、供給された窓は使用可能な開口部となる前に制約された設置チームに依存し続ける可能性があります。残る制約は、建物での作業に必要な時間と専門家の能力、および選択した設置方法の残留品質リスクです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
窓の普及とドアカテゴリーへの参入が供給を拡大UPVC窓は2026年のインドUPVCドア・窓市場規模の55.33%のシェアを占めました。旭インドガラス株式会社の戦略的事業部門であるAIS Windowsは、2025年1月13日にハイデラバードで50店目のショールームをオープンし、UPVC窓、アルミニウム窓、ドアを展示しました。これにより最大セグメントは、統合ガラスソリューション事業を通じた顧客向け経路を得て、確立された商業的アイデンティティを組み立て済みフェネストレーションと結びつけます。したがって窓の販売は、フレーム素材の決定とガラスの議論を組み合わせることができ、ガラスソリューションで事業を展開するサプライヤーの仕様化における役割を拡大します。
UPVC ドアは2027〜2032年にかけてCAGR 7.82%で最も速く成長するセグメントと予測されています。アポロ・パイプス・リミテッドは2025年7月14日、国内市場向けにUPVCドアと窓を組み合わせた製品カテゴリーを発売しました。ドアについては、より広いフェネストレーション提案への組み込みにより、同じ建設プロジェクト内で複数の開口部を仕様化する購入者へのアクセスが生まれます。ドアサプライヤーはプロジェクトの完全なフェネストレーション仕様への組み込みを競うことができ、新製品カテゴリーに最初の発売発表を超えた受注への経路を与えます。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
デザインタイプ別:
設置パッケージがデザインの選択に商業的形態を与えるスライディングはデザイン別で最大のセグメントであり、2026年の市場の40.99%を占めました。インド準備銀行(RBI)はチェンナイ事務所を通じて、2025年にMSグリル付きUPVCスライディング窓の供給・設置の入札を募集しました。この工事は、ベサント・ナガル職員宿舎フェーズIIの1階バルコニーを対象としていました。仕様はスライディング操作形式とグリル、および特定の階への適用を組み合わせており、サプライヤーに提供すべき明確な設置パッケージを与えています。したがって商業的役割は、プロファイルの供給からバルコニーでの指定された窓とグリルの納品へと拡大し、現場作業の範囲が提案を形成します。
チルト・アンド・ターンは2027〜2032年にかけてCAGR 7.32%で最も速く成長するセグメントと予測されています。このシステムを検討する購入者にとって、関連するトレードオフは操作の選択肢の価値と設置された機構の複雑さです。これにより、特定の部屋の製品提案の中心に、障子の動き、操作金具、および完成した設置の相互作用が置かれます。サプライヤーはその機能的選択を中心に完成システムを位置づけ、操作の仕組みを窓を仕様化する理由とし、それを実現するために必要な金具と設置を含めることができます。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
設置タイプ別:
建設責任と修繕調達の違い新築は2026年のインドUPVCドア・窓市場シェアの60.12%を占めました。PMAY-Gは2025〜26年度に266万戸の農村住宅完成を記録しており、これには過去の年度に承認された住宅も含まれ、受益者が自ら建設または建設を監督しています。最大セグメントは、国家プログラムの規模と個々の世帯レベルに置かれた建設責任を組み合わせています。この購入者層を追求するフェネストレーション・サプライヤーにとって、その構造は集計建設量とともに各建物の仕様への経路を商業的に重要にします。販売課題は、窓・ドアパッケージを受益者主導の建設に対応可能にし、国家住宅活動を地域のプロジェクト実行と結びつけることです。
交換・改修工事は2027〜2032年にかけてCAGR 7.44%で最も速く成長するセグメントと予測されています。ヴィレンダー・クマール・アンド・カンパニーは2025年5月27日、ゴア州の全インド・アーユルヴェーダ研究所の住宅エリアにおけるガラス、UPVCワイヤーメッシュドア、UPVC窓を含む特別修繕工事を受注しました。これにより、フェネストレーション要件は受注済み修繕パッケージの中に位置づけられ、指名された請負業者が工事契約に責任を負います。システムサプライヤーにとって、ビジネスへの経路はより広い修繕範囲を組み立てる請負業者を通じて走ることができます。完全なドア・窓の提案は、その定義された工事パッケージへの貢献で競争し、製品供給を既存建物の修繕要件と結びつけることができます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
住宅需要には施設調達が含まれる住宅は2026年に66.21%のシェアで最大のエンドユーザーセグメントでした。RBIチェンナイの2025年職員宿舎UPVC窓調達は、選定された登録請負業者のみへの参加を制限しました。同行はいかなる入札も拒否することができ、最低入札を受け入れる義務を負いませんでした。窓メーカーにとって、この住宅工事へのアクセスは自社の適格性または招待された請負業者との商業的関係に依存します。住宅需要には施設として調達された住宅パッケージが含まれる場合があり、仕様化されたプロジェクトへのアクセスを個々の住宅所有者へのアプローチとは異なる販売課題にします。
商業用は2027〜2032年にかけてCAGR 8.27%で最も速く成長するセグメントと予測されています。全インド言語聴覚研究所は2026年6月、マイスールの特別教育棟の中庭室へのUPVC窓の供給・設置の入札を募集しました。部屋グループの仕様により、調達者はより大きな教育施設内で窓パッケージを定義することができます。したがって商業需要は、建物内の選定された部屋によって範囲が設定された標的型施設工事としてサプライヤーに届く可能性があります。
流通チャネル別:
ディーラーリーチと直接エンゲージメントの共存ディーラー・販売代理店は2026年に64.6%のシェアで最大セグメントであり、2027〜2032年にかけてCAGR 7.1%で最も速く成長するセグメントと予測されています。企業固有の事例として、Fenestaの窓・ドア事業は2025〜26年度に268都市に421のディーラーを持ち、インドの976都市にサービスを提供しました。パートナー拠点数とより広いサービスリーチの関係は、ブランドメーカーにとって物理的な拠点とテリトリーカバレッジを別々の意思決定にします。したがってディーラー主導の拡大における商業的提案には、各ディーラーが生み出す地域プレゼンスとともに、ブランドがパートナー都市を超えた拠点をどのようにサービスするかが含まれます。
メーカーからの直接販売は、生産者の小売組織が顧客関係においてより目立つ役割を担う、異なる形態の購入者エンゲージメントを提供します。Fenestaは2024〜25年度にコジコードとノイダにショールームをオープンし、建築ソリューション事業全体での直接顧客エンゲージメントを強化しました。これらの販売店とディーラーネットワークの共存は、メーカーが選定された拠点での直接接触とより広いパートナー代理を組み合わせる方法を示しています。チャネル形態を選択するサプライヤーにとって、商業的な区別は、パートナーを通じて利用可能な地理的アクセスとともに、特定の拠点で求める直接顧客関与の程度です。
地域分析
南部UPVCドア・窓市場
南部は2026年のインドUPVCドア・窓市場シェアの29.05%を占め、最大の地域セグメントとなりました。ナイト・フランクは2026年上半期に、ベンガルールで27,968戸、ハイデラバードで19,249戸、チェンナイで9,198戸の住宅販売を報告しました。前年比増加率はベンガルールで5%、ハイデラバードで1%、チェンナイで3%でした。これらの数値は、フェネストレーション・サプライヤーに対して、取引量と成長の異なる組み合わせを持つ複数の大都市圏住宅プールを示しています。地域カバレッジはそれらの住宅センターに分散させることができ、サプライヤーに主要地域の機会を追求するための複数の地域購入者プールを与えます。
西部UPVCドア・窓市場
西部は2027〜2032年にかけてCAGR 7.85%で最も速く成長する地域セグメントと予測されています。カカ・インダストリーズは、グジャラート州ケーダー地区のラスンドラ事業所における年間UPVCドア・窓プロファイル生産能力が3,537メトリックトンであることを、2026年度下半期プレゼンテーションで報告しました。ムンバイのグレードAオフィス市場は2026年上半期に588万平方フィートの総賃貸面積を記録し、2025年上半期から17.8%増加しました。地域のプロファイル生産能力と商業テナント需要は、フェネストレーション事業にとって別々の参入ポイントを提供しており、商業的機会は製造能力を完成システムのプロジェクト仕様と結びつけることにかかっています。
北部では、ナイトフランクが2026年上半期に首都圏地域で24,862戸の住宅販売を報告し、2025年上半期から7%減少しました。東部のコルカタは2026年上半期に8,368戸の住宅販売を記録し、2025年上半期から3%増加しました。Fenestaは2025年3月27日にニューデリー、2025年2月18日にグワーハーティーにUPVCおよびアルミニウムフェネストレーションを提供するショールームをオープンしました。これらの事例は、住宅取引によって生み出される需要の背景と、地域販売店の追加によって生み出される顧客アクセスを分離しています。全国サプライヤーにとって、地域カバレッジは地域の接点を通じて拡大できる一方、個々の都市の住宅機会は異なる方向に動く可能性があります。
規制の枠組みと見通し
選定された管轄区域は、インドでの対象商業建築工事を求めるUPVCシステムサプライヤーの観点から比較されています。IS 19609:2026は、完成した外部UPVCドア、窓、スライダーの材料、製造、および性能を規定しています。その適用範囲は、煙漏れ、耐火性、避難経路への適用、カーテンウォール、回転ドア、内部間仕切り、防弾・耐爆製品を除外しています。したがってサプライヤーの仕様化課題には2つの境界があります。規格が対象とする外部製品と、適用されるエネルギーコードが対象とする建物です。
規制表
| 判断要素 | インド | カルナータカ州 | マハーラーシュトラ州 |
|---|---|---|---|
| 主要機関 | 製品規格については インド標準局;エネルギーコード施行については州指定機関 | カルナータカ再生可能エネルギー開発公社;地方建築当局 | マハーラーシュトラ・エネルギー開発機関;地方建築当局 |
| 主要な規制文書または方向性 | IS 19609:2026外部システム仕様;2018年ECBC州実施フレームワーク | 対象商業建築のK-ECBC 2018全体アセンブリU値要件 | 対象商業建築のマハーラーシュトラ州ECBC規則2025建物外皮規定 |
| 商業的効果 | 州が管理するエネルギーコード義務と並行した共通システム仕様 | 性能評価には障子とフレームが含まれる | 指定された商業建築の閾値における外皮適合 |
| 現在の政策魅力度 | 中程度 | 中程度 | 中程度 |
| 政策魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||
全国の状況は、共通の外部システム仕様が参照点を提供する一方、商業エネルギーコードの施行が州の実施に依存するため、中程度と評価されています。カルナータカ州の中程度評価は、対象商業建築コードの下で障子とフレームの性能を実証する必要性を反映しています。マハーラーシュトラ州の中程度評価は、電力も化石燃料も使用しない建物および主に製造プロセスに使用されるシステムを除く、2025年規則に基づく外皮義務を反映しています。州による採用は国家モデルコードを拘束力のあるプロジェクト義務と結びつけるため、既存の商業フレームワークは選定された管轄区域の変化なし見通しを支持しています。
バリューチェーンの段階
価値の獲得は、プロファイル生産、完成システムの製造、および建物での設置にわたって比較されています。Fenestaは2024〜25年度にコタのUPVC押出設備をアップグレードし、年間生産能力を8,600メトリックトンから12,284メトリックトンに引き上げ、より高い精度と欠陥の削減を目標として掲げました。[2] この投資は、プロファイル生産能力の拡大が、追加材料が製造業者に届く前に製造の一貫性を維持する必要性も生み出すことを示しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| プロファイル押出 | Prominance Window SystemsおよびArihant Polymer Extrusionsの部門であるFenovaなどのプロファイルメーカー | プロファイル販売 | 生産能力拡大時の寸法精度の維持 | 追加生産能力を稼働させる前に工程のアップグレードを実施 |
| 窓・ドア製造 | Fenesta Building Systems、Aparna Venster、Encraft India Pvt Ltdなどのシステムメーカー | 完成システム販売 | プロファイル供給と製造スループットのバランス調整 | 押出供給と製造スケジュールの調整 |
| 設置・サービス | Aparna EnterprisesおよびEncraft India Pvt Ltdなどの設置業者 | 設置済みシステムの販売とサービス業務 | 採寸と最終設置間の引き継ぎ | 採寸と設置にわたる責任の割り当て、提供される場合はアフターサービスのサポートを含む |
| 情報源: Mordor Intelligence | ||||
2027年度第1四半期、FenestaはUPVC押出ユニット1基とUPVC製造工場4基を運営していました。この組み合わせにより、連続する製造段階が1つの事業内に置かれる一方、Aparnaの採寸から設置までのサービスは責任を建物自体にまで拡大しています。工場と現場の責任を組み合わせることで、設置済みシステムサプライヤーとの顧客関係が集中し、独立したプロファイルメーカーや設置業者のアクセスはその提案内での役割に依存することになります。
競合環境
市場集中度
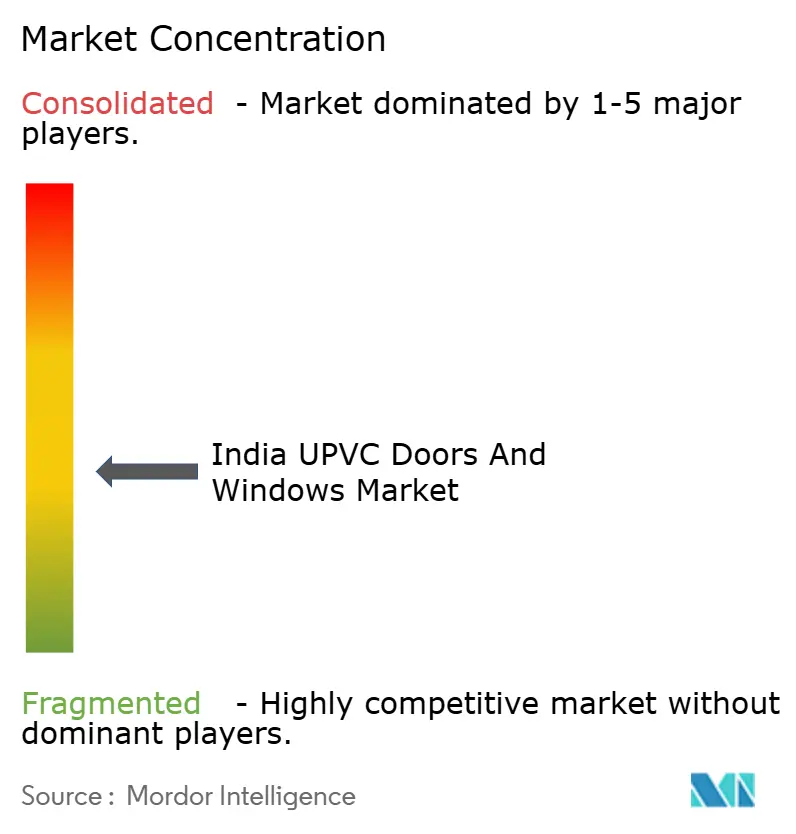
競争は、プロファイル製造、完成システム、および顧客向け能力の異なる組み合わせを持つ複数の確立されたサプライヤーにわたっています。Fenesta Building Systems(DCM Shriram)はより広いフェネストレーション事業を通じて競争し、VEKAグループのNCL VEKA Ltdは窓・ドア用UPVCプロファイルを製造しています。Aparna Vensterは2025年の企業パンフレットで月間18,000ユニット超のUPVC窓・ドア生産能力を報告しました。Encraft India Pvt LtdはUPVCドアと窓を供給し、Prominance Window Systemsはプロファイルを製造し、窓システムの設計と技術サービスを提供しています。これらの重複するビジネスモデルは、購入者に対して商業的責任がプロファイルから始まるサプライヤーと、より完全なシステムを提供するサプライヤーの選択肢を与えます。
Fenestaのより広いBuilding Systems収益は2025〜26年度に28%成長し、DCM Shriramはプロジェクトおよび小売セグメント全体での販売量増加を増加の要因としました。[3] その年度中、Fenestaは供給と製品革新を改善するために窓金具メーカーのDNV Global Private Limitedの53%の株式を取得しました。この投資により、完成システム事業は部品メーカーへの所有権を持ち、金具開発を自社の提案と調整する経路を生み出します。購入者にとって、戦略的意義はサプライヤーが窓システムの関連部品全体にわたってより大きな責任を担うことにあり、取得の価値はその広い責任の実行にかかっています。
VEKAグループは2025年2月にNCL VEKA Pvt. Ltd.の残余株式を取得し、インドのプロファイルメーカーを完全所有下に置きました。この取引はプロファイル事業を単一の所有構造内に置き、製造業者と完成システムサプライヤーが直面する競争上の選択肢に統合を加えます。所有権の管理により、グループはプロファイル提案を調整する経路を得る一方、完成システムサプライヤーも技術的差別化の根拠を必要とします。IS 19609:2026が対象とする外部システムカテゴリー内では、規格上のポジショニングは完全アセンブリ性能の証拠に依存する可能性があります。したがって独立した製造業者は、完成アセンブリの性能を通じて差別化でき、所有規模だけでは解決できない購入者要件に対応できます。
インドUPVCドア・窓業界リーダー
-
Fenesta Building Systems(DCM Shriram)
-
NCL VEKA Ltd
-
Aparna Venster
-
Encraft India Pvt Ltd
-
Prominance Window Systems
- 注:主要企業の掲載順は順位を示すものではありません。
インドUPVCドア・窓市場 このレポートでカバーされる企業
- Fenesta Building Systems (DCM Shriram)
- Encraft India Pvt Ltd
- VEKA India
- Rehau India Pvt Ltd
- Deceuninck Profiles
- Prominance Window Systems
- Aparna Venster
- Window Magic India
- Koemmerling India
- LX Hausys India
- NCL VEKA Ltd
- Lesso India
- Lingel Windows & Doors Technologies
- Shani Corporation (CORA Windows)
- Aluplast India
- AIS Windows
- Welltech Systems
- KAKA Profiles Pvt Ltd
- Elite Window Factory
- Eurostar Fenestration
- Perfect Window Solutions
市場参加者にとっての主要機会
機会は、施設の交換工事、完全なレトロフィット・パッケージ、および性能ベースの商業窓仕様を比較しています。2026年10月19日、IITデリーは10月26日までに、ザンスカール男子寮の既存窓をスライディングUPVCシャッター、強化ガラス、防虫ステンレスメッシュに交換する入札を募集しました。別途、電力省は2025年4月にBEEの商業用エネルギー保全・持続可能建築コードが州による採用のために公表されたと報告しました。これらの前提は、定義された交換パッケージとコードベースの設計基準を選択するプロジェクトを通じて、完成システム需要への異なる経路を生み出します。
市場機会表
| 機会 | 今が好機な理由 | 購入者・主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 施設の窓交換 | 2026年10月の施設交換調達 | キャンパス不動産・メンテナンスチーム | 調査済み交換UPVC窓システムの提供 | 既存開口部への交換システムの適合 | Aparna Vensterなどのシステムサプライヤー |
| 完全なガラス・メッシュ・レトロフィット・パッケージ | 購入者仕様がスライディングUPVCシャッター、強化ガラス、ステンレスメッシュを組み合わせている | 施設改修購入者にサービスを提供する請負業者 | 完全に仕様化されたフェネストレーション・アセンブリの供給 | パッケージ内でのフレーム、ガラス、メッシュの調整 | Aparna VensterおよびFenesta Building Systemsなどの完成システムサプライヤー |
| 性能認定済み商業窓 | 公表された商業コードが、その設計アプローチを使用するプロジェクトに気候別アセンブリ基準を提供 | 商業建築プロジェクトチーム | 選定されたプロジェクト基準に対して完全なUPVCアセンブリを認定 | 全体アセンブリの熱要件の充足 | Fenesta Building SystemsおよびEncraft Indiaなどの窓システムサプライヤー |
| 情報源: Mordor Intelligence | |||||
最も明確な近期の機会は、既存開口部の調査と指定されたガラスおよびメッシュを一括して解決する完全な交換窓の提案です。そのような提案は、工事請負業者に対してより広い改修工事に組み込むための明確なフェネストレーション・パッケージを与えます。収益機会は完成した、プロジェクト対応のアセンブリにあり、それらの部品全体の調整をシステムサプライヤーの提案の一部にします。
最近の産業開発事情 インドUPVCドア・窓市場
- 2026年10月:10月19日、IITデリーは10月26日までに、ザンスカール男子寮の既存窓をスライディングUPVCシャッター、強化ガラス、防虫ステンレスメッシュに交換する入札を募集しました。
- 2025年11月:Arihant Profile-Extrusion LLPが、Fenova UPVCドア・窓プロファイル向けにソラープール施設を稼働させ、年間生産能力6,000メトリックトンを実現しました。
- 2025年10月:インド電力グリッド公社が、レーおよびカルツィの変電所にある仮設宿舎、GISホール、その他の建物のアルミニウム窓をUPVC窓に交換する契約を発注しました。
インドUPVCドア・窓市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドUPVCドア・窓市場は、インドにおける供給・設置済みuPVCフェネストレーション・システムへの年間支出を測定します。建物向けに販売される完全な窓・ドアシステムを対象とし、バンドルされた場合の設置を含むシステム販売時点で一度評価されます。
対象範囲の除外:非uPVCドア・窓、uPVCドア・窓システムの供給・設置に直接関連しない一般土木工事、別途販売される修繕・メンテナンス・交換部品または金具、および原材料として販売されるPVC樹脂その他の材料は除外されます。
セグメンテーションの概要
- 製品タイプ別
- UPVC窓
- UPVCドア
- デザインタイプ別
- スライディング
- ケースメント
- チルト・アンド・ターン
- その他(フレンチ、オーニングなど)
- 設置タイプ別
- 新築工事
- 交換・リノベーション
- 最終ユーザー別
- 住宅
- 商業
- 産業・インフラ
- 流通チャネル別
- メーカー直販
- ディーラーおよび販売店
- 地域別
- 北インド
- 西インド
- 南インド
- 東インド
データソース、市場規模算定、および検証
デスクリサーチ
二次調査は、住宅承認に関する住宅・都市問題省のPMAY-U発表、建物外皮要件に関するエネルギー効率局のエコ・ニワス・サンヒタ資料、インド標準局のIS 19609製品仕様、PVCプロファイル供給の背景に関するインド環境プラスチックセンターのプラスチック産業現状報告書などの公的・公式情報源を活用しています。これらの情報源は需要、性能、供給指標の確立に役立ち、企業開示とプロジェクト通知が市場固有の確認を提供します。
企業の年次報告書、投資家向けプレゼンテーション、関連する規制当局への提出書類は、製品範囲、生産能力、流通、実現価格を明確にすることができます。信頼できるビジネス・業界紙は建設、改修、設置の動向を相互確認できます。挙げられた情報源は例示的なものであり、網羅的ではなく、さらなる情報源が収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
一次調査は、プロファイルメーカー、窓・ドア製造業者、ディーラー、設置業者、デベロッパー、建築家、施設調達チームとのインド国内インタビューを中心に設計されており、回答者は企業規模と業務上の役割をカバーするよう選定されています。その意見は、建設、製品、チャネル、価格、生産能力に関する証拠の解釈を確認し、二次記録のギャップを明確にし、フォローアップ質問と相互確認を通じて矛盾する指標を調整するのに役立ちま。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 部門・ユニットリーダー:30% | |
| 中小規模プレイヤー:25% | マネージャー:50% |
市場規模算定と予測
完全システム販売価値での年間支出を一度測定することで、アナリストはトップダウン需要モデルを通じてインド全体を算定し、サプライヤーの積み上げとサンプリングされた設置価格に数量を乗じた値で選択的に確認します。住宅承認・完成数、建設活動、改修入札、国内プロファイル生産能力、樹脂コスト、設置パッケージ価格が新規開口部、交換需要、実現可能な供給、価値実現を示します。シナリオ分析はこれらの指標を予測に反映させます。市場シェアは、製品、デザイン、設置、エンドユース、チャネル、インド地域別のシステム販売とプロジェクト仕様から導出され、インド国内の業界インタビューがセグメントの経路を確認します。矛盾または欠落した観測値は、ギャップが範囲として繰り越される前に建設・サプライヤーの証拠と照合して調整されます。
データ検証と更新サイクル
アナリストはサプライヤー、チャネル、プロジェクト、建設のシグナルを三角測量し、合計値、セグメントシェア、単価、前年比変動について、過去のシリーズと独立した市場指標に対する異常値を確認します。第2回レビューでは、重要な差異をソース定義、タイミング、上流・再販取引の重複の可能性、または製品・価格ミックスの変化に遡ります。未解決の点は、承認前にソースへの再問い合わせまたは対象回答者へのフォローアップを引き起こします。シリーズは年次で更新され、重要な政策、生産能力、建設イベント後にサイクル間でレビューされ、納品前に新たなレビューが実施されます。
Mordor IntelligenceのインドuPVCドア・窓市場規模と他の公表推計との比較
公表された推計は、カウントする取引・製品および需要モデル化に使用する入力において異なる場合があります。本調査は、バンドルされた場合の設置を含むシステム販売時点で一度評価された、建物向けに販売される完全な窓・ドアシステムを対象としています。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。シナリオ分析はこれらの指標を予測に反映させます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 17.2億米ドル(2027年) | |
| 市場調査出版社A | 14.9億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値17.2億米ドルを2年後として13.4%下回っています。公表された完全システム合計は比較年の2年前に測定されています。 |
| 市場調査出版社B | 13.5億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値17.2億米ドルを2年後として21.5%下回っています。記載された市場はuPVC窓を対象としており、ドアシステムの販売が製品合計から除外されています。 |
Mordor Intelligenceのアナリストはサプライヤー、チャネル、プロジェクト、建設のシグナルを三角測量し、合計値、セグメントシェア、単価、前年比変動について、過去のシリーズと独立した市場指標に対する異常値を確認します。
レポートで回答される主要な質問
インドUPVCドア・窓市場の規模と予測される成長率は?
市場は2027年に17.2億米ドル、2032年までに24.1億米ドルと予測されており、2027〜2032年にかけてCAGR 6.95%で成長します。
インドにおけるUPVCドア・窓の需要を支えているものは何ですか?
政府の住宅プログラムが建設パイプラインを提供しており、2026年10月16日にPMAY-U 2.0の下で193,000戸超の追加住宅が承認されました。
インドのUPVCドア・窓セクターをリードする製品タイプはどれですか?
UPVC窓が2026年に55.33%で最大シェアを保持しています。UPVCドアはCAGR 7.82%で最も速く成長すると予測されています。
インドにおけるUPVCドア・窓の主要サプライヤーは誰ですか?
主要サプライヤーには、Fenesta Building Systems(DCM Shriram)、NCL VEKA Ltd、Aparna Venster、Encraft India Pvt Ltd、Prominance Window Systemsが含まれます。
インドにおけるUPVC窓の見通しに影響を与える可能性のある設置上の課題は何ですか?
2026年2月、UWDMAはシリコーンのみで封止されたUPVC窓の長期的な水密性に不確実性があると説明し、熟練した技術者と最良のシリコーンを使用した場合でもモンスーン期に特に関連すると述べました。
インドのUPVCドア・窓セクターをリードする地域はどこですか?
南部が2026年に全国市場の29.05%を占め、西部がCAGR 7.85%で最も速く成長すると予測されています。