
英国ベリー市場規模とシェア
Mordor Intelligenceによる英国ベリー市場分析
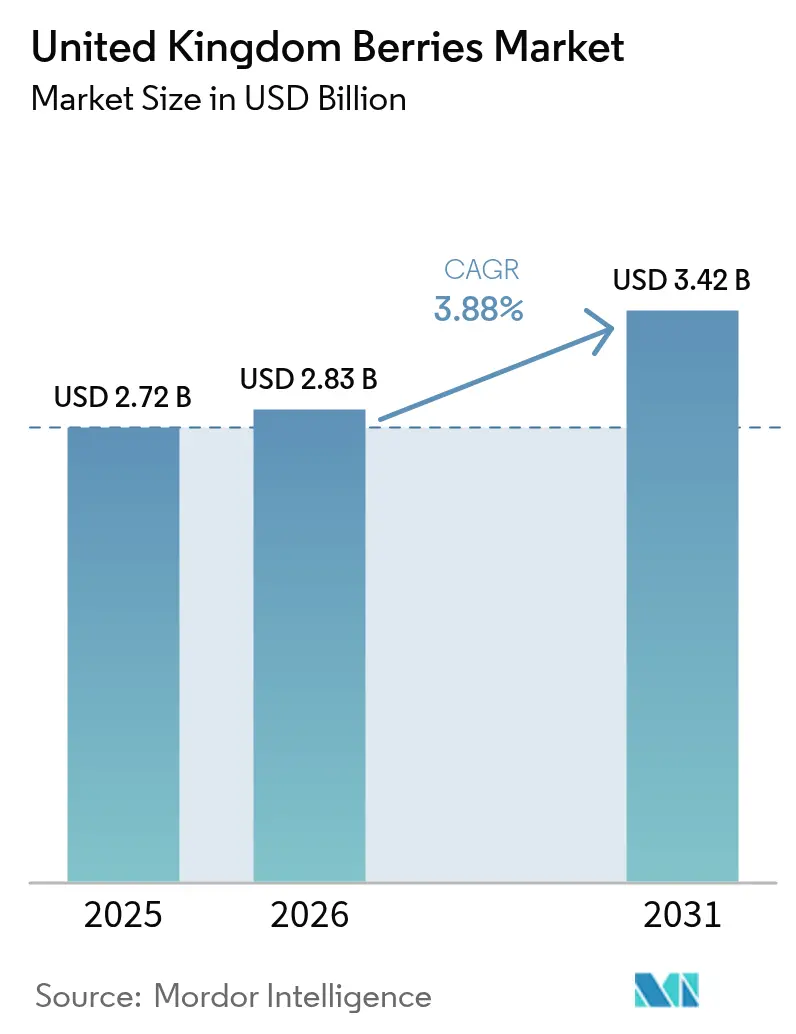
2026年の英国ベリー市場規模はUSD 28億3,000万と推定され、2025年の値USD 27億2,000万から成長し、2031年にはUSD 34億2,000万が予測されており、2026年~2031年のCAGRは3.88%で成長しています。市場は、投入コストの増加および労働力不足にもかかわらず、保護栽培の導入と自動化によって回復力を示しています。産業はポリトンネル、温室、垂直システムへとシフトしており、収穫期間の延長と収量の増加を実現しています。英国園芸統計によると、2024年のラズベリー収量は2023年と比較して2.7%増加し、1ヘクタールあたり11.9メートルトンに達しました。平均市場価格は13%上昇してユーロ10.51/kg(USD 12.35/kg)となり、農作物総価値が5.5%増加しました[1]出典:英国政府、「園芸統計2024」、gov.uk。エネルギー価格の変動はマージンに影響を与えますが、健康製品に対する強い消費者需要、小売プレミアム価格戦略、およびカーボンクレジットプログラムが市場成長を支援しています。競争は垂直統合と自動化に焦点を当てており、主要生産者は規模の経済を活用してプライベートラベル契約を確保し、国内市場における地位を強化しています。
レポートの主要なポイント
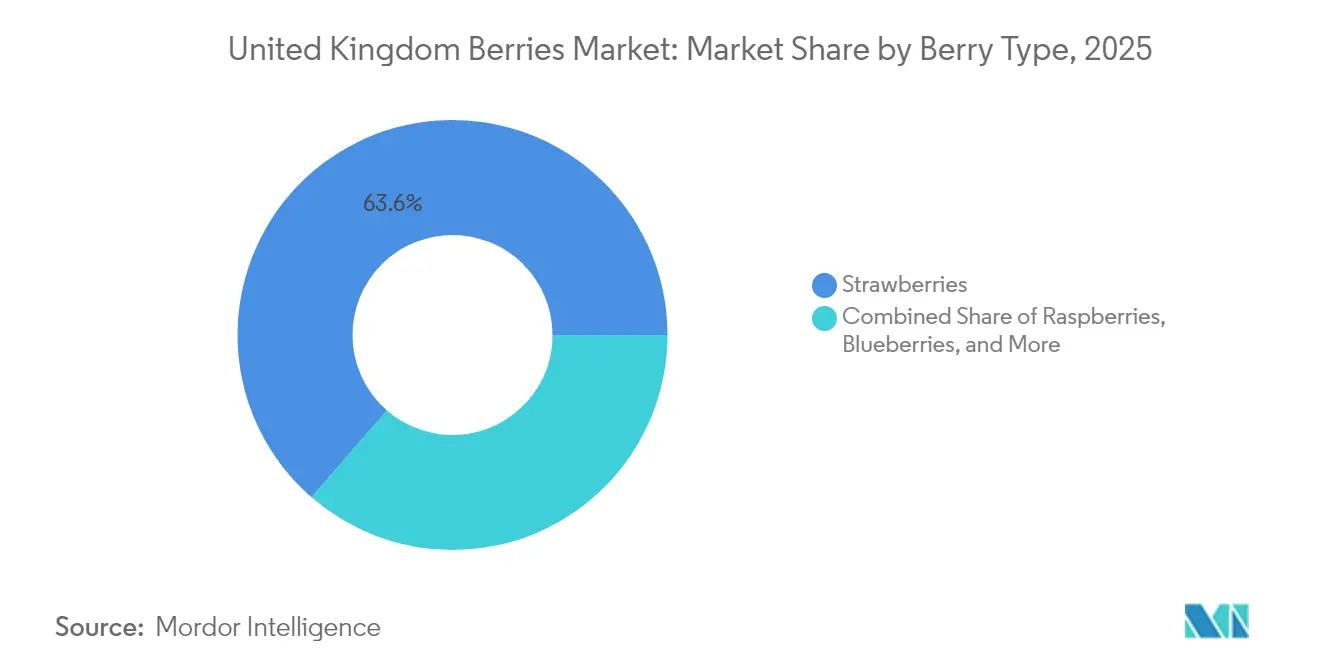
- ベリーの種類別では、イチゴが2025年の英国ベリー市場シェアの63.62%をリードし、一方でブルーベリーは2031年にかけて最速のCAGR 4.03%を記録しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
英国ベリー市場の動向と洞察
ドライバー影響分析*
| ドライバー | CAGRへの(概算)%インパクト予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 保護栽培インフラの優位性 | +1.0% | イングランド、スコットランド、およびウェールズ | 中期(2~4年) |
| 新鮮な地元産農産物に対する消費者需要の高まり | +0.6% | 英国全土の都市部 | 短期(2年以内) |
| 超高密度ベリーシステムの拡大 | +0.5% | イングランド、およびスコットランド | 長期(4年以上) |
| 小売業者のプライベートラベルのプレミアム化 | +0.3% | 全国 | 中期(2~4年) |
| ベリー生産者向けの新興カーボンクレジット収益源 | +0.2% | イングランド、およびウェールズ | 長期(4年以上) |
| ピークシーズンの労働力不足に対応する収穫ロボティクスの導入 | +0.4% | イングランド、およびスコットランド | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
保護栽培インフラの優位性
ポリトンネルと温室は英国のベリー栽培を支配しており、露地栽培と比較して最大30%高い収量を実現しています[2]出典:AHDB、「保護栽培におけるGrowSaveエネルギー管理」、AHDB.ORG.UK。生産者は気候変動への耐性と収穫シーズンの延長を実現するために投資を増やしています。暖房コストは変動費の30%を占めており、エネルギー効率の高い技術への注力を促しています。湿度管理試験では1平方メートルあたり追加で0.7 kWhが必要ですが、果実品質を向上させ、パフォーマンスとコストのバランスを示しています。持続可能農業インセンティブは、保護栽培システムにおける土壌および害虫管理の実践に対して補助金を提供し、資本支出を削減し、英国市場における年間を通じたベリー供給を支援しています。
新鮮な地元産農産物に対する消費者需要の高まり
健康意識の高まりと地元産農産物への選好が小売ベリー販売を新たな高みへと押し上げており、2024年のイチゴ収益はGBP 8億4,750万(USD 10億6,000万)に達しました[3]出典:イブニング・スタンダード、「英国ベリー栽培セクターの将来は岐路に立っている」、STANDARD.CO.UK。都市部の消費者はピークシーズン中に英国産ベリーに対してより高い価格を喜んで支払い、生産者がプロモーション期間に合わせた保護栽培の収穫を促進しています。英国のブルーベリー消費量は1人あたり1キログラムであり、安定した需要基盤を提供し、国内生産の成長を支援しています。小売業者は、より高品質な農産物に対する消費者需要を満たすために、プレミアムベリーの品揃えを拡大しています。英国産ベリーは、消費者が地元調達を優先するため、ピーク栽培シーズン中にプレミアム価格を実現しています。この国内市場の強みは、特に新たな国境規制が発効した輸入ベリーからの課題のバランスをとるのに役立っています。
超高密度(SHD)ベリーシステムの拡大
超高密度栽培システムは、基質栽培と垂直農業技術を通じて1平方メートルあたりの収量を最大化します。BerryWorldの2023年のSmartkasとのパートナーシップは、基質ベースの生産システムの採用を示しており、これにより従来の土壌ベースの栽培と比較して高い収量と改善された果実品質が得られます。産業のタブルトップ栽培システムへのシフトにより、植物間隔の最適化と機械化された収穫が可能になります。この技術は、栽培シーズンの延長と果実の均一性の向上により、イチゴ生産に恩恵をもたらします。主な導入上の課題には、技術的な専門知識の必要性と気候管理のためのエネルギーコストの増加が含まれますが、収量の改善と品質プレミアムが多くの場合これらの投資を相殺します。
小売業者のプライベートラベルのプレミアム化
英国の小売業者は、利益マージンを高め、独占的な商品を通じて顧客ロイヤルティを強化するために、プレミアムプライベートラベルベリープログラムを拡大しています。この動向は、一貫した供給を維持し高品質基準を満たすことができる生産者に機会を生み出すと同時に、運営上の要求と市場競争を高めています。英国でのプレミアムイチゴ販売は64%増加しており、M&Sなどの小売業者は、風味特性の向上によってより高い価格を実現するレッドダイアモンドイチゴなどの独占品種を導入しています。プレミアム戦略はブルーベリー、ラズベリー、および特産ベリーにも及んでおり、小売業者は革新的な包装と持続可能性機能に焦点を当てて製品を差別化しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの(概算)%インパクト予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 基質およびタブルトップシステムの高い資本コスト | -0.8% | イングランド、およびスコットランド | 中期(2~4年) |
| 投入品に対するブレグジット後のサプライチェーンの摩擦 | -0.6% | 英国全土 | 短期(2年以内) |
| 害虫侵入による植物衛生リスク | -0.5% | イングランド、およびウェールズ | 短期(2年以内) |
| 保護栽培に影響を与える不安定なエネルギー価格 | -0.9% | 英国全土 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
基質およびタブルトップシステムの高い資本コスト
高度な栽培システムへの移行は、マージンが圧縮された時期において採用率を制限し、生産者のキャッシュフローを圧迫する重大な財政的障壁をもたらします。基質栽培とタブルトップシステムは、インフラ、気候管理機器、および特殊栽培培地への多大な初期投資を必要とし、その設置コストは従来の土壌ベースの操業よりも大幅に高くなります。ベリー生産者の大多数が損失を出して操業しているため、資本集約型であることが課題となり、システムアップグレードのための資金調達が困難になっています。小規模な生産者はこれらの投資のための資本市場へのアクセスにより大きな困難に直面しており、大規模な事業者が高度なシステムを通じて優位性を獲得することで、産業の統合が加速する可能性があります。
投入品に対するブレグジット後のサプライチェーンの摩擦
ブレグジットは、追加の行政要件と国境管理を通じて、英国のベリー生産者の業務上の複雑さとコストを増加させました。生産者は、植物材料、栽培培地、および作物保護製品を含む必須投入品の新たな税関手続きにより、より高い費用と潜在的な遅延に直面しています。季節労働者制度の6か月間の制限は、栽培シーズンが延長された生産者に影響を与え、労働力の移行管理や収穫能力の縮小を余儀なくされています[4]出典:米国農務省経済調査局、「ブレグジットと米国農業貿易」、ERS.USDA.GOV。これらの行政要件は特に中小企業に影響を与え、英国ベリー市場における運営上の柔軟性を低下させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ベリーの種類別:イチゴがリードし、ブルーベリーが加速
イチゴは2025年の英国ベリー市場シェアの63.62%を占めており、記録的な小売プロモーションにもかかわらず、労働コストと投入コストの増加によるマージン圧力に直面しています。このカテゴリは、消費者ロイヤルティとピーク夏の需要を通じて価格リーダーシップを維持しており、独占品種と一貫した品質を提供する保護栽培方法によって支えられています。2024年には、生産コストが2020年以降1メートルトンあたりGBP 836(USD 1,045)増加していますが、保護システムと自動化が生産リスクの管理に役立っています。イチゴの英国ベリー市場は、高密度植付けによる収量の改善を通じて成長を続けており、過剰生産分は価格の安定を維持するために加工と輸出に振り向けられています。
ブルーベリーは、健康上の利点と多様な消費機会に支えられて4.03%のCAGRが予測されています。管理環境生産は気候関連リスクを軽減し、収穫期間を延長して小売需要に対応し、輸入依存度を低下させ、スナックパックや有機製品を含むプレミアム商品を通じて英国ベリー市場を拡大しています。ラズベリーとブラックベリーは1トンあたりのコスト増加が最も大きく、生産者はより収益性の高い代替品へのシフトや、低品質な果実を活用して英国ベリー市場全体での収益を安定させる冷凍加工事業との統合を進めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


地理的分析
イングランドは英国のベリー生産の中心であり続けており、ケント、ヘレフォードシャー、リー・バレーに主要な栽培地域があります。確立されたインフラ、ロンドンへの近接性、および適切なマイクロクライメートにより、小売業者への効率的な供給が可能となり、英国ベリー市場に影響を与えています。リー・バレーの温室事業は効率的な物流から恩恵を受けていますが、より高い土地コストに直面しており、生産者は垂直農業システムを採用し、エネルギー効率の高いアップグレードを実施しています。ケントは「イングランドの庭」としての地位を維持しており、農業観光と農場直売店を活用して製品価値を高めています。ヘレフォードシャーの冷凍ベリー加工への投資は、収益の多様化と生鮮市場の変動に対する保護を提供しています。
スコットランドはラズベリーとブラックカラントの生産をリードしており、夏の涼しい気温が果実の品質と長持ちを向上させています。2024年6月の農業センサスでは、イチゴ栽培面積の縮小が見られる一方、プレミアム市場を対象とした保護ラズベリー生産の増加が示されています。有機生産率は全国平均を上回っており、クリーンラベル製品に対する消費者需要を満たしています。南部の流通センターへの追加輸送コストにもかかわらず、スコットランド産地ブランディングと持続可能な実践が英国ベリー市場におけるより高い価格設定を支援しています。
ウェールズでは、土壌管理と害虫管理の改善のための持続可能農業インセンティブ補助金を活用したベリー生産クラスターが発展しています。農場はオーナー摘みと直接販売を組み合わせ、農村地域での価値を維持し、観光客の間で顧客ロイヤルティを築いています。地理的要因が生産規模を制限していますが、地元ブランディングと再生農業への注力により、ウェールズの生産者はプレミアム市場セグメントにサービスを提供し、英国ベリー市場における地位を強化することができます。
規制環境
英国で取引・栽培されるベリー類は、Defraが主導し、イングランドおよびウェールズでは動植物衛生局(APHA)、スコットランドではSASA、北アイルランドではDAERAが実施する植物検疫および公式管理制度の対象となる。生鮮果物・野菜については、輸出入は植物検疫要件および国境手続きにより規制される。市場規格の執行はHMI(イングランドおよびウェールズ)、SASA(スコットランド)、DAERA(北アイルランド)が担当し、これが小売サプライチェーン全体における等級付け、ラベリング、ロット適合性に影響を及ぼす。
2026年からは、英国(グレートブリテン)は2026年から2030年までの複数年国家管理計画(MANCP)を通じて公式管理を定めており、これには食品・飼料の安全性、動物衛生・福祉、植物検疫管理が含まれる。化学物質および農薬残留に関する監視は、農薬残留に関する複数年協調グレートブリテン管理計画(2026年から2028年)によって強化され、これは品目別のサンプリング基準および検査の優先事項を定めている。これにより、国内生産者と輸入業者双方にとって、トレーサビリティおよび残留物管理の徹底の重要性が高まっている。
バリューチェーン分析
英国のベリー類バリューチェーンは、育種・増殖(認証済みの植栽材料および品種)と資材供給(培地、灌水施肥、作物保護、包装、エネルギー)から始まる。一次生産はポリトンネルやガラス温室などの保護栽培システムに集中しており、収穫は依然として労働集約的である。収穫後、ベリー類は急速冷却、等級付け、パックハウスでの包装工程を経るが、これらの工程では処理量の管理と品質要件への対応のために自動化の活用が進んでいる。
下流工程では、ベリー類は生産者・販売者団体、卸売業者、流通センターを経て主要な小売チャネルへと流れる。プレミアムなプライベートブランドプログラムと厳格な規格管理が、品種選定、外観要件、残留物限度、配送頻度を左右する。小売の調達および契約構造はバリューチェーンにおける重要な要素であり、複数年契約は、資材費や人件費の上昇に直面する生産者の安定性向上のために活用されている。例えばSainsbury'sは、Angus Soft Fruit、Chambers、Soft Fruits Direct、J.O. Sims、Dyson Farmingなどのパートナーを含む英国内62のベリー農場と5年契約を発表し、保護栽培への投資、品質管理システム、パックハウス能力の強化を支援している。ボトルネックは依然として季節労働力の確保、保護栽培にかかるエネルギーコスト、およびBrexit後の輸入資材・植物材料に関する摩擦に集中しており、これが運転資金需要を高め、規模の確保と垂直連携の重要性を一層高めている。
市場機会と将来展望
生産および収穫後工程における自動化とデジタル化は、生産者と小売業者が構造的な労働力制約とより厳格な規格に対応する上で明確な機会分野である。Defraの英国果物・野菜セクター成長のための青写真(2024年5月発行)はこの方向性を示しており、2026年から園芸への資金を8,000万英ポンドに増額し、パックハウス自動化に5,000万英ポンドを充てるという方針が示されている。これは、国内供給の安定性を確保するための保護栽培およびより高いスループットの包装への市場のシフトと一致している。小売業者レベルでも、より長期的な調達が投資対象としての需要指標を生み出しており、Sainsbury'sによる英国内62のベリー農場との5年契約や、英国内ベリー生産量拡大に関連するLidl GBの投資発表がその例であり、パックハウスの高度化、コールドチェーンの強靭性、シーズン延長生産を後押ししている。
圃場技術は、実証試験やInnovate UKの支援を受けたプログラムを通じて検証が進められており、これはソフトフルーツ事業に適合する内容で、花粉媒介モニタリングや圃場物流用ロボティクスなどが含まれる。2026年6月、AgriSoundとUK Berry Growersは、いちご農場においてバイオアコースティックセンサーとAI分析を試験する18か月間のADOPT Smart Pollination Project(Tasker PartnershipおよびP J Stirling Ltdと共同)を開始し、保護栽培システムにおける収量の安定化と生産リスクの低減を目指している。英国政府も2026年のFarming Innovation Programmeに追加資金を発表し(当年度で1億2,300万英ポンドに増額)、ベリー類に関連する分野としてロボティクスや水管理が含まれる。別途、Precision Breeding Act(2025年)は新品種のための道筋を確立し、保護栽培の拡大とともに国内適応型品種の利用可能性を後押ししている。
最近の業界動向
- 2026年6月:Lidl GBは、英国内ベリー生産量を拡大するために5億英ポンドの投資を発表し、英国内のベリー供給業者との新たな5年間の調達契約を含む。この取り組みは、保護栽培およびパックハウス能力への長期的な投資を支援し、小売業者の規格に対応し国内シーズンを延長する生産者にとっての需要の見通しを改善する。
- 2026年5月:Aldiは、2026年5月21日より全店舗で100%英国産のブラックベリーをDriscoll's経由で販売すると発表した。これにより早期シーズンの陳列スペースが国内供給へと移行し、全国的な小売規模の要件を満たすための連携した生産者プログラムと品種計画の必要性が一層高まっている。
- 2026年4月:Sainsbury'sは、Angus Soft Fruit、Chambers、Soft Fruits Direct、J.O. Sims、Dyson Farmingなどの供給業者を含む英国内62のベリー農場との長期的な5年契約を発表した。複数年契約は、生産者が自動化と保護栽培システムに関するリスクを管理する助けとなる一方で、小売業者にとっての供給の継続性と品質の一貫性を向上させる。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場は英国における主要なベリー類全体の消費総額として定義され、その規模は需要、供給、貿易の各指標を用いて構築され、米ドルで表示されている。
対象範囲の除外事項:本規模算定では、隣接する生鮮果物カテゴリーを意図的に加えることはなく、また、ベリー製品の価値に含まれない下流の小売サービスマージンについても計上していない。
セグメンテーション概要
- ベリーの種類別(生産分析(数量)、消費分析(数量および価値)、輸入分析(数量および価値)、輸出分析(数量および価値)、および価格動向分析)
- イチゴ
- ラズベリー
- ブルーベリー
- ブラックベリーおよびカラント
- その他のベリー(グーズベリー、クランベリーなど)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、特に英国のベリー類サプライチェーン全体における量、貿易フロー、価格動向についてのモデルの事実的基盤を構築するために用いられた。DEFRAおよびその他の英国農業統計、英国税関(HM Revenue and Customs)の貿易統計、相互確認のためのFAOSTATシリーズ、関連する場合には国家統計局(Office for National Statistics)のデータセットなど、公的資料を活用した。
公的資料が必ずしも明確に説明していない前提を精緻化するため、生産者・業界団体の最新情報、査読済みの園芸関連刊行物、企業の年次報告書や投資家向け説明資料についても運用面での背景情報として確認した。並行して、企業財務・インテリジェンスの有料サブスクリプションおよび出荷単位の輸出入データベースを選択的に用いて、貿易構成の検証および供給業者の実態確認を行った。これらの例は網羅的なものではなく、データ収集、検証、および研究上の確認のために他の多くの公的・有料資料も用いられた。
一次インタビューおよび調査
一次調査は、生産者、パッカー、輸入業者、流通業者、および小売向け仲介業者を中心に行われ、これにより量から価値への転換を実務的な商業観点から確認できた。対話は英国を単一の国別市場として扱ったが、それでも異なる調達シーズン、保護栽培の導入状況、年間を通じた実際の価格形成を反映するものとなった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:30% | 経営幹部(CXO):17% |
| ミドルティア:48% | 機能・部門リーダー:39% |
| 小規模企業:22% | マネージャー:44% |
市場規模算定と予測
規模算定は、消費量指標、国内生産、および純貿易フローを用いた英国需要プールのトップダウン方式による再構築から始まり、これらは観測された価格帯を用いて価値に変換される。この総額は、ベリー種類別の標本平均販売価格にインタビューで得たチャネル別数量を乗じるといった選択的なボトムアップ推定によって裏付けられ、両者の見解が一致しない場合には調整が行われる。
この市場における主要なインプットには、ベリー種類別の年間生産量、輸出入量、季節的な価格変動、保護栽培下での収量傾向、供給および価格に影響を与えうる人件費・エネルギーコストの圧力が含まれる。より小規模なベリー種類についてデータ系列が欠落している場合には、類似ベリーからの代理関係を用いてギャップを埋め、専門家の意見によってその前提が現実的であることを検証する。
予測にあたっては、国内供給の拡大、輸入依存度、価格の正常化に関するシナリオ分析が用いられ、業界関係者が典型的な天候・コスト条件下で実現可能と考える内容に基づいて最終的な道筋が選定された。ベリー類においては量と価格の要因が異なる動きを示す可能性があるため、成長率は単一の一律的な要素として適用されなかった。
データ検証と更新サイクル
検証は、最終的な数値が貿易総額、生産量、および1メトリックトン当たりの推定平均価格といった独立した指標と整合しているかを確認することによって行われる。差異のフラグは別のアナリストによって確認され、大きな不一致が残る場合には、回答者へのフォローアップ質問を行い、ギャップの原因となった前提を再確認する。
各レポートは毎年更新され、急激な貿易の変化、供給の混乱、または大幅な価格変動といった重大な変化があった場合には中間更新が行われる。提出前には、最新の公的データセットと最近のインタビューで得られた知見が数値に反映されているかを確認するための最終確認を行う。
Mordor Intelligenceの英国ベリー市場規模と他の公表推定値との比較
英国ベリー類の公表された市場価値は、対象範囲が必ずしも同一でないこと、また価格・数量の前提が異なる時期に更新されることから、大きく異なるように見える場合がある。一部の推定は生鮮と冷凍を一つの数値にまとめており、他は生鮮消費価値に近い形で示されており、通貨換算の時期によっても米ドル数値が変動しうる。
輸出入価値の傾向、生産量、および推定される1メトリックトン当たりの米ドル価格の確認は、Mordor Intelligenceの推定値をより広範な小売価格バスケットではなく、現実的な英国消費プールに結び付けている根拠である。この差異は、供給状況が変化した際の価格進行の更新速度、また隣接する果物カテゴリーや追加のチャネルマークアップが密かに加えられているかどうかにも起因する。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.72 B (2025) | |
| 業界出版社A | USD 1.80 B (2024) | 基準年が異なる生鮮・冷凍の合算値として示されることが多く、英国の価格水準や通貨換算の時期が年によって変動する場合、比較可能性が低下する可能性がある。 |
| コンサルティング会社B | USD 1.62 B (2023) | より早い基準年とより広範なカテゴリー枠組みを用いており、記載された成長率への依存度が高い傾向があり、貿易量および生産量が需要プールを支える根拠としてどのように用いられているかについての透明性が低い。 |
この表は、差異の大半が基準年の選定および対象範囲の選択、特に生鮮対冷凍の区分や価値換算に用いる価格基準によって説明されることを示している。生産、純貿易、および価格指標に至るまでの手順を追跡可能に保つことで、このモデルは検証が容易であり、状況の変化に応じて更新しやすい実用的なものとなっている。


レポートで回答されている主要な質問
2026年の英国ベリー市場の規模はどのくらいですか?
英国ベリー市場規模は2026年にUSD 28億3,000万であり、2031年までにUSD 34億2,000万に成長する見込みです。
英国での販売をリードするベリーはどれですか?
イチゴが2025年の英国ベリー市場シェアの63.62%をリードしており、強い消費者選好と夏の季節性によって支えられています。
ブルーベリーの成長を牽引しているものは何ですか?
4.03%のCAGRは、健康ポジショニング、小売業者による的を絞ったプロモーション、および国内生産能力を拡大する投資によって推進されています。
生産者はどのように労働力不足に対処していますか?
主要農場は、季節労働への依存を減らすために、収穫ロボティクス、保護栽培、および超高密度システムを採用しています。
なぜエネルギー価格が懸念事項となっているのですか?
電気とガスは温室コストの最大30%を占めており、価格の急騰によって収益性が影響を受けやすくなっています。
ベリー農場はカーボンクレジットを獲得できますか?
はい、持続可能農業インセンティブの下で対象となる再生農業の実践により、生産者は新興の農業カーボンクレジット市場にアクセスできます。
最終更新日:



