
英国ITサービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
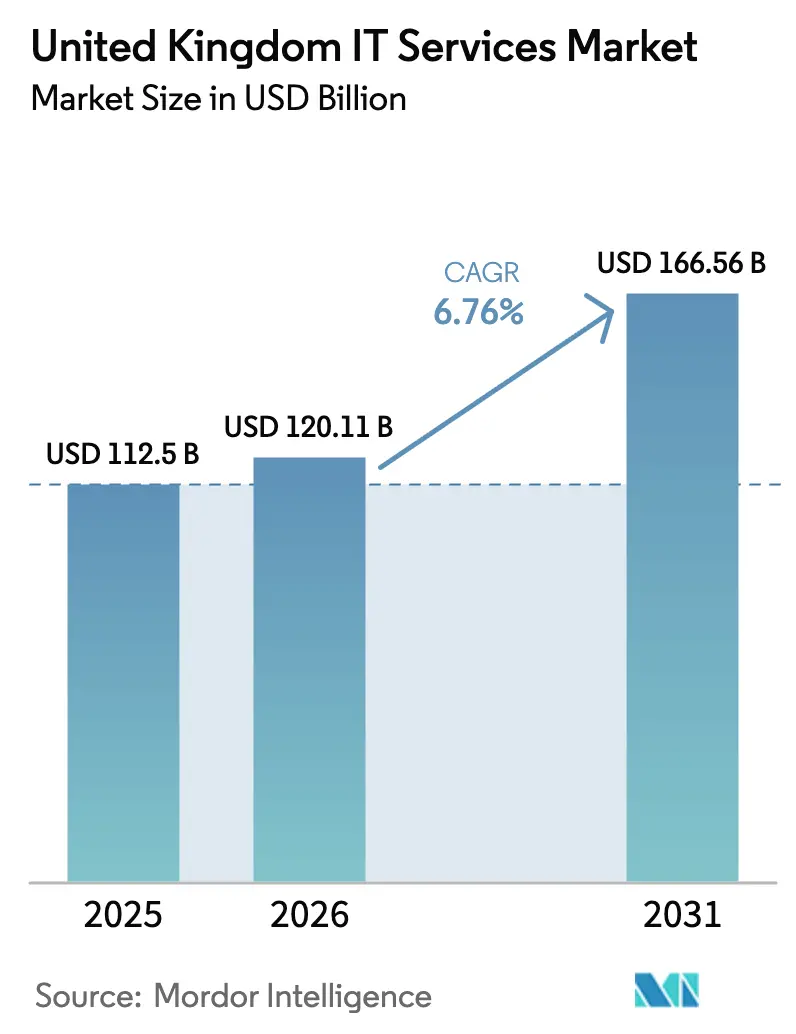
| 基準年の市場規模 (2025) | 112.5 十億米ドル |
| 市場規模 (2026) | 120.11 十億米ドル |
| 市場規模 (2031) | 166.56 十億米ドル |
| Growth Rate (2026 - 2031) | 6.76 % |
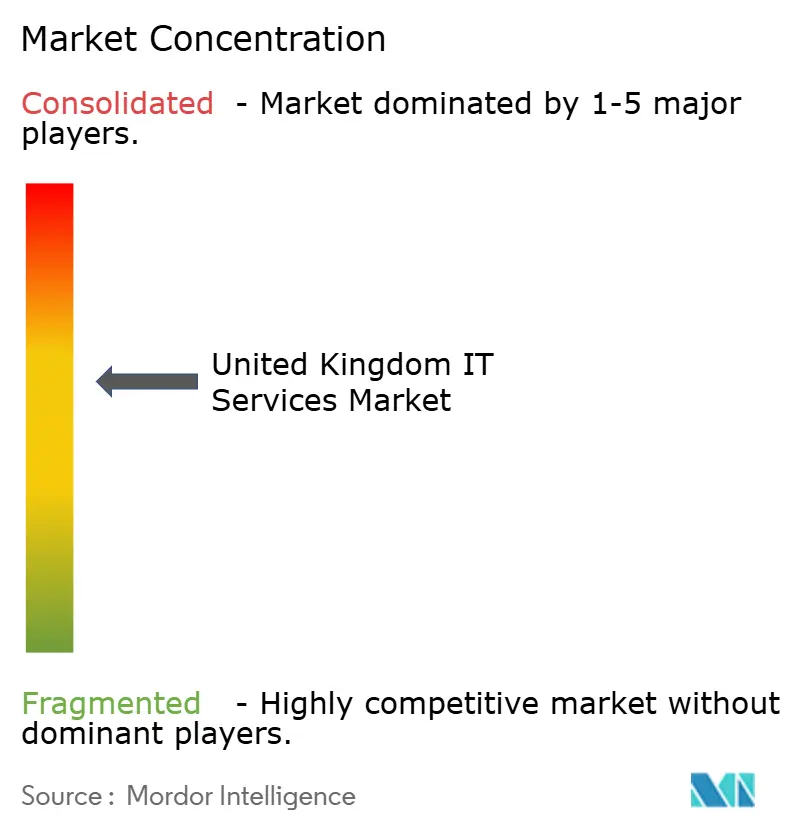
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国ITサービス市場分析
英国ITサービス市場は2025年に1,125億米ドルと評価され、2026年の1,201.1億米ドルから2031年には1,665.6億米ドルに達すると推定されており、予測期間(2026年~2031年)における年平均成長率は6.76%です。この成長軌跡は、官民両部門における急速なデジタルトランスフォーメーション、AI(人工知能)インフラへの持続的な公共投資、およびサイバーセキュリティにおけるコンプライアンス義務の拡大によって支えられた英国ITサービス市場の回復力を示しています。公共部門のクラウドフレームワーク、生成AIの過去最高の契約受注、そして拡大する地域テックハブが引き続き需要を刺激する一方、賃金インフレとマクロ経済的な慎重姿勢が抑制要因として残っています。グローバルコンサルティング企業は大規模な複数年契約を獲得するためにAIの実績を強化しており、中堅プロバイダーはマネージドセキュリティやインダストリー4.0インテグレーションなどの専門ニッチをターゲットにしています。ニアショアデリバリーの採用は国内人材不足への対応として増加していますが、英国ITサービス市場は依然として金融や政府などの高規制業種においてオンプレミスの近接性を優先しています。
レポートの主要ポイント
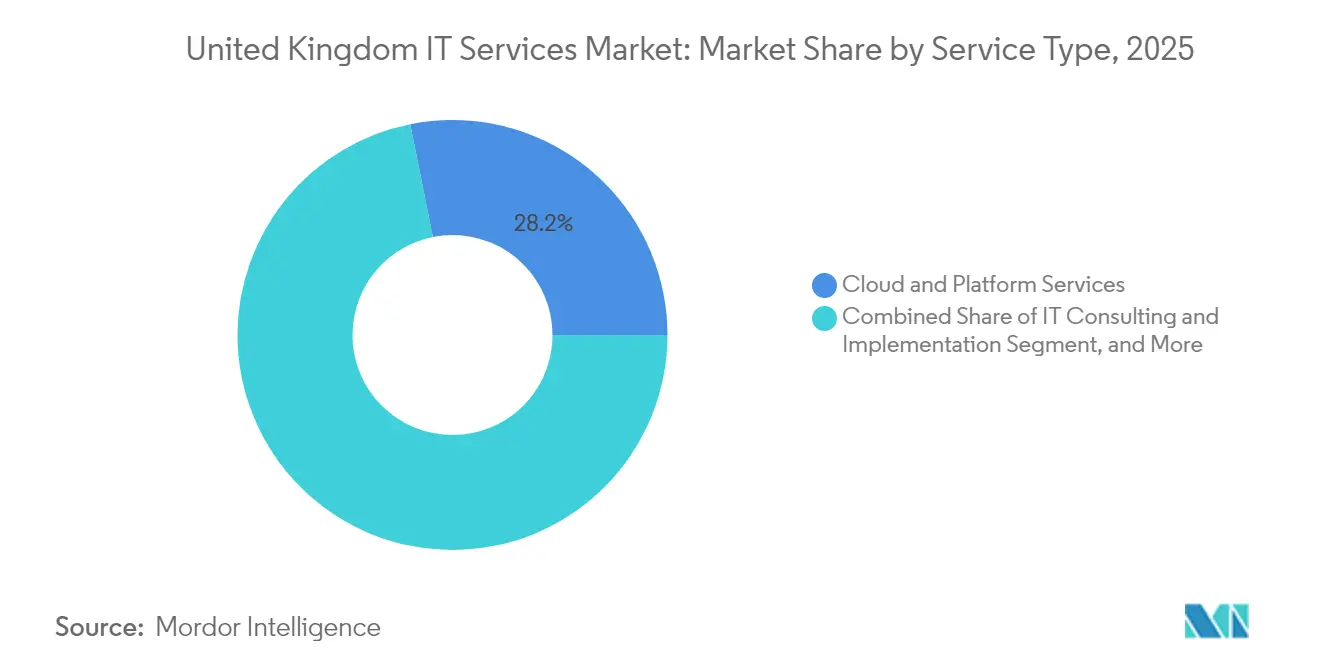
- サービスタイプ別では、クラウドおよびプラットフォームサービスが2025年に英国ITサービス市場シェアの28.15%を占めました。マネージドセキュリティサービスは2031年まで年平均成長率9.38%で拡大すると予測されています。
- 企業規模別では、大企業が2025年に英国ITサービス市場の64.25%のシェアを保有しており、中小企業セグメントは2031年まで年平均成長率8.98%で成長すると予測されています。
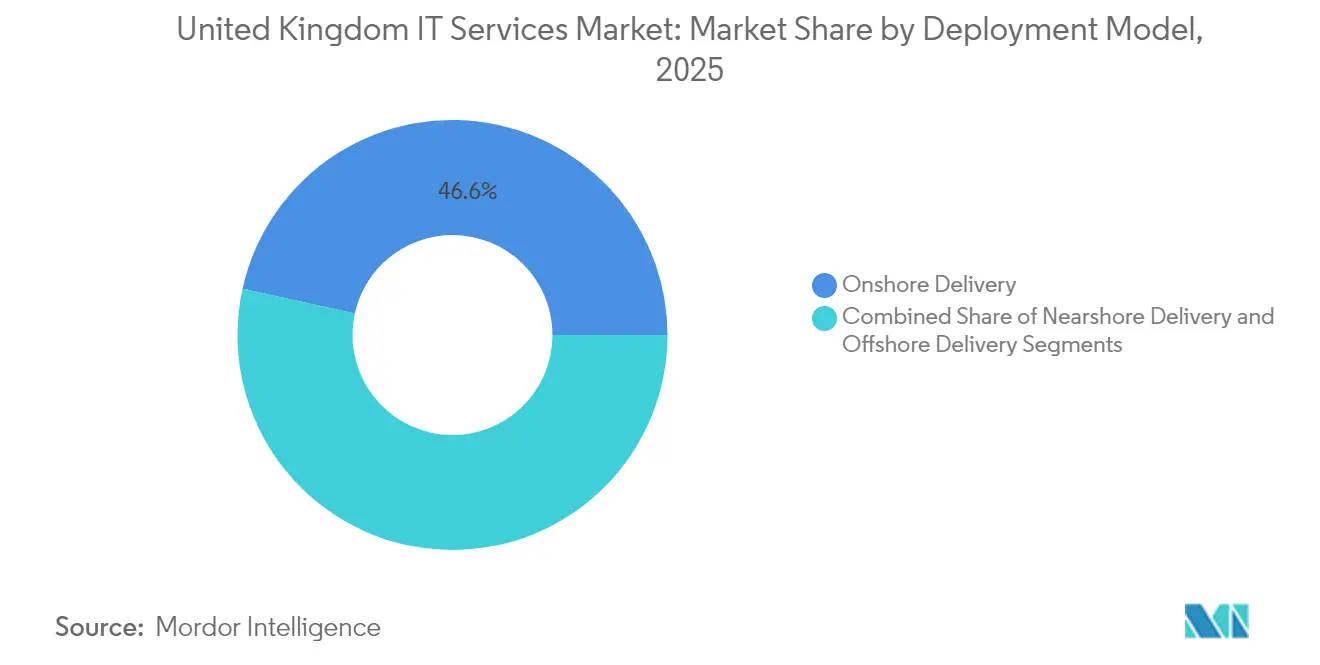
- デプロイメントモデル別では、オンショアデリバリーが2025年に英国ITサービス市場規模の46.55%を占め、ニアショアデリバリーは2031年まで年平均成長率9.51%で拡大しています。
- エンドユーザー業種別では、金融サービスが2025年に20.35%の収益シェアで首位を占めており、ヘルスケアおよびライフサイエンスは2031年まで年平均成長率9.44%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
英国ITサービス市場の動向と洞察
推進要因の影響分析*
| 推進要因 | 年平均成長率予測への(~)%の影響 | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| AI主導のデジタルトランスフォーメーションの波 | +2.1% | ロンドン・オックスフォード・ケンブリッジ トライアングルに集中したグローバル展開 | 中期(2〜4年) |
| クラウドファースト政府調達方針 | +1.8% | 中央省庁での早期効果を含む国内全体 | 短期(2年以内) |
| 深刻なサイバー脅威環境 | +1.5% | 金融サービスおよび 重要インフラに特に焦点を当てたグローバル展開 | 短期(2年以内) |
| 英国製造業におけるOT・IT融合 | +0.9% | ウェスト・ミッドランズおよびイングランド北部に集中した国内展開 | 中期(2〜4年) |
| グリーンIT義務化の台頭(持続可能性目標) | +0.6% | 政府調達要件に牽引された国内展開 | 長期(4年以上) |
| ブレグジットに起因する規制の複雑化 | +0.4% | EU業務への波及効果を含む国内展開 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI主導のデジタルトランスフォーメーションの波
英国は現在、世界第3位のAI(人工知能)経済大国としての地位を確立しており、AI導入による年間生産性向上1.5%の達成を目標としています。[1]科学・イノベーション・技術省、「首相がAIを加速するための青写真を提示」、GOV.UK 高い関心にもかかわらず、AI知識が十分と答えた製造業者はわずか16%にとどまり、サービスプロバイダーにとってコンサルティングの機会が生まれています。40億米ドルの公共投資と140億米ドルの民間コミットメントが、AI中心の案件に向けた持続的なパイプラインを形成しています。Accenture単独でQ2 FY25に14億米ドルの生成AI受注を確保しており、旺盛な企業需要を示しています。政府が指定したAI成長ゾーン(オックスフォードシャー州カラムを皮切りに)は、大規模なシステムインテグレーションとクラウドキャパシティを必要とします。これらの要因が総合的に英国ITサービス市場における持続的な需要増を生み出しています。
クラウドファースト政府調達方針
Gクラウド14が4,000社のサプライヤーから46,000件のサービスを掲載するカタログを提供していることに象徴されるクラウドファーストの義務化方針が、公共部門の調達を再形成しています。2012年以降のフレームワーク節約額23億米ドルが経済的メリットを証明し、中小企業の参加を促進しています。今後予定される160億米ドルのテクノロジーサービス4コンペティションは、ベンダーにとって最大規模の単一機会を意味します。デジタルおよびテクノロジー部門計画のもとでのクラウド導入は戦略的パートナーシップにまで拡大し、調達とイノベーションの境界線を曖昧にしています。規制産業が公共部門の標準を模倣する形での民間部門への波及効果も見られ、英国ITサービス市場全体においてプラットフォームサービスの二桁成長を後押ししています。
深刻なサイバー脅威環境
サイバーセキュリティおよびレジリエンス法案は、900〜1,100社のマネージドサービスプロバイダーへの監督を拡大し、データセンターを重要国家インフラとして認定しています。2024年に第三者攻撃を報告した大手金融機関が58%に上る中、サイバーセキュリティ支出は任意から必須へとシフトしています。業界成長率13.2%は、大手企業がニッチな専門企業を買収して規制範囲を満たす統合が進む中での持続的需要を示しており、マネージドセキュリティサービスを英国ITサービス市場において最も急成長するカテゴリーへと押し上げています。
英国製造業におけるOT・IT融合
2023年に95億米ドルと評価された国内インダストリー4.0セグメントは、2030年までに306億米ドルに達すると予測されており、オペレーショナルテクノロジーと情報技術の統合が求められています。メイドスマータープログラムの5,300万米ドルの基金が導入を加速させていますが、能力格差が製造業者をクラウド移行やデータアナリティクスのための外部パートナーへと向かわせています。ウェスト・ミッドランズの5G(第5世代移動通信システム)カバレッジが80%を超えており、同地域が専門的なサービスを必要とするデジタル化ハブとして位置づけられています。カーボンボーダー調整メカニズムを含む環境コンプライアンスが、OT・ITエンゲージメントにサステナビリティアナリティクスをもたらしています。こうした学際的なニーズが英国ITサービス市場を急成長の軌道に乗せ続けています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への(~)%の影響 | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 技術人材プールにおける高い賃金インフレ | -1.2% | ロンドンおよびイングランド南東部に特に強い圧力がかかる国内全体 | 短期(2年以内) |
| 短期的なマクロ経済の減速 | -0.8% | 地域ごとに影響の深刻度が異なる国内全体 | 短期(2年以内) |
| オフショアデリバリーに伴うデータ主権への懸念 | -0.5% | 国境を越えたサービスデリバリーモデルに影響する国内展開 | 中期(2〜4年) |
| ロンドン以外での中小企業導入の断片化 | -0.3% | イングランド北部、ウェールズ、スコットランドに集中した地域展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
技術人材プールにおける高い賃金インフレ
テック分野の給与は2024年に7〜10%上昇し、雇用主の76%が深刻な人材不足を指摘しています。[2]Tech Nomads、「英国の給与動向2024年」、technomads.io2025年4月の国民保険料率引き上げ(13.8%から15%へ)が雇用主のコストを押し上げています。ブレグジット後のEU専門家30万人の流出により60万件の空席が生まれ、経済に年間630億米ドルのコストをもたらしています。企業はニアショアと自動化戦略の拡大によってギャップを補っていますが、高い労働コストが利益率を圧迫し、英国ITサービス市場の成長を抑制しています。
短期的なマクロ経済の減速
インフレの不確実性が調達の意思決定を遅らせており、Computacenterが観察した販売サイクルの長期化がその例として挙げられます。生成AIへの熱狂が他のICT(情報通信技術)トランスフォーメーションプロジェクトを抑制し、2023年には実質ベースでの縮小を引き起こしました。中央政府の支出がベースライン需要を下支えしていますが、民間部門の慎重姿勢によりROI(投資対効果)が実証された取り組みが優先されています。AIの測定可能な生産性向上が投資の正当化に寄与する一方、マクロ経済センチメントは英国ITサービス市場における短期的な重荷となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:クラウドの優位性がセキュリティ急増を牽引
クラウドおよびプラットフォームサービスは2025年に英国ITサービス市場シェアの28.15%を占め、Gクラウド14の拡充されたカタログとレガシー環境のパブリッククラウドへの継続的な移行によって首位を維持しています。このセグメントにおける英国ITサービス市場規模は、160億米ドルのテクノロジーサービス4フレームワークを背景に着実な成長が見込まれています。同時に、マネージドセキュリティサービスはサイバーセキュリティおよびレジリエンス法案のもとでの義務的コンプライアンスを反映し、2031年まで年平均成長率9.38%を記録すると予測されています。ITコンサルティングはエンタープライズAIプログラムに支えられて堅調を維持しており、ITアウトソーシングとBPO(ビジネスプロセスアウトソーシング)は自動化の進展のなかでバランスのとれた成長を遂げています。
クラウド移行とセキュリティ強化のクロスポリネーションがプロバイダーの収益拡大を支えています。機関がオンプレミスシステムを置き換えるにつれて、バンドルされたマネージドセキュリティ契約がプラットフォーム契約に付随し、ウォレットシェアを拡大しています。14億米ドル相当のNHS(英国国民保健サービス)入札は、セクター固有のフレームワークがエコシステムサプライヤーを引き込む様子を示しています。したがって英国ITサービス市場は、ハイパースケールの知見とゼロトラストアーキテクチャを組み合わせられるベンダーを優遇しています。


エンドユーザー企業規模別:中小企業の加速が大企業の優位に挑む
大企業は2025年に英国ITサービス市場規模の64.25%を掌握しており、マルチクラウドの展開、生成AIのパイロット、および規制対応のモダナイゼーションのために潤沢な予算を活用しています。優位性を保ちつつも、トランスフォーメーションロードマップが成熟するにつれて成長率は穏やかになっています。一方、中小企業セグメントはSME(中小企業)デジタル採用タスクフォースの10ステップ行動計画に牽引され、2031年まで年平均成長率8.98%で拡大すると予測されています。英国ITサービス市場における中小企業のシェアは依然として控えめですが、AIによる生産性向上で781億米ドルという経済価値ポテンシャルが肥沃なアドレサブル市場を創出しています。
サービスモデルは、より短い販売サイクルと小規模企業が好む成果ベースの価格設定に適応する必要があります。地域のAIイノベーションハブ、税額控除、クラウドマーケットプレイスが参入障壁を下げ、プロバイダーが再現性のあるパッケージを開発できるようにしています。これにより、英国ITサービス市場ではロンドン以外のマイクロ企業向けにカスタマイズされたサブスクリプション型ソリューションの増加が見られます。
デプロイメントモデル別:ニアショアの勢いがオンショア優先に挑む
オンショアデリバリーは、クライアントがデータレジデンシーと緊密な協力関係を優先したため、2025年に英国ITサービス市場シェアの46.55%を占めました。しかし賃金インフレと人材不足が企業を東欧のニアショアセンターへと向かわせており、2031年までに年平均成長率9.51%を記録すると予測されています。英国ITサービス市場におけるニアショアエンゲージメントの市場規模は、現地のコンサルティングと海外のアジャイルチームを組み合わせたハイブリッドモデルの普及に伴い増大します。オフショアデリバリーはコモディティタスクでは引き続き重要ですが、高度化したコンプライアンス義務がその成長速度を抑制しています。
プロバイダーは英国GDPRに抵触することなく国境をまたいだデリバリーを調整するためにガバナンス構造を洗練させています。生成AIコーディングアシスタントの採用が生産性を加速させている一方、企業はAIの説明責任に関する規制の明確化に対応する必要があり、英国ベースの監督に対する需要が強化されています。
エンドユーザー業種別:ヘルスケアの急成長が金融サービスのリーダーシップに挑む
金融サービスは2025年に英国ITサービス市場規模の20.35%を占め、厳格な規制上の要件とサイバーレジリエンスの義務によって支えられています。オペレーショナルレジリエンスとDORA(デジタル運用回復力法)コンプライアンスが支出を高水準に維持していますが、コアのモダナイゼーションプログラムが成熟するにつれて成長は平準化しています。ヘルスケアおよびライフサイエンスは、NHSイングランドの14億米ドルのデジタルフレームワーク拡張に後押しされ、2031年まで年平均成長率9.44%で成長すると予測されています。電子患者記録のアップグレードとAI駆動の診断が全国的に展開されるにつれて、ヘルスケアにおける英国ITサービス市場シェアは拡大すると見込まれています。
製造業はインダストリー4.0のインセンティブに支えられた安定した導入を続けており、政府機関は大規模な調達手段を通じてクラウド移行の勢いを維持しています。小売、通信、エネルギー業種は顧客体験とスマートグリッドプロジェクトに注力しており、英国ITサービス市場全体でバランスのとれた機会の経路を生み出しています。
地理的分析
地域クラスタリングが英国ITサービス市場内の成長ダイナミクスを規定しています。ロンドンはベンチャー資金と本社機能の集中を反映し、デジタルセクターGVA(総付加価値)が一人当たり9,083米ドルと最高水準を誇っています。ロンドン、オックスフォード、ケンブリッジからなる「ゴールデントライアングル」はAI投資の不均衡なシェアを引き付けており、地域間格差是正目標からの乖離リスクをはらんでいます。
AIグロースゾーンを通じた政府介入は、オックスフォードシャー州カラムを皮切りに、従来のハブ以外の場所に大規模データセンターキャンパスを根付かせることを目的としています。同時に、税制優遇措置とデジタルスキル基金が地方行政府を対象とし、1,000万人の労働者が基本的なデジタル能力を欠くという労働力の不均衡を是正しようとしています。
地域の機会は、AIの導入に消極的な中小企業向けのターゲットを絞ったクラウドおよびマネージドサービスパッケージとして具現化しています。経済的影響調査によれば、AIの統合によりウェスト・ヨークシャーで46億米ドル、リバプール都市圏で28億米ドル、カーディフで24億米ドルの潜在的な押し上げ効果が示されています。こうした数字は、インフラとスキルが収束したときに英国ITサービス市場がもたらす地理的に分散したアップサイドを示しています。
規制環境
英国のIT サービス提供は、公共部門と規制対象産業全体でサイバー、データ、業務レジリエンスに関する義務が拡大することによって形成されています。サイバーセキュリティおよびレジリエンス(ネットワークおよび情報システム)法案(2025年11月12日に提出)は、既存のNISフレームワークの範囲をより多くのデジタルインフラに拡大し、重要サプライヤーの指定制度を創設することで、マネージドサービスプロバイダーとそのサプライチェーンに対するコンプライアンス要件を高めています。
2026年には、体系的な技術依存とAIガバナンスに関する監視が強化されました。重要な第三者(指定)規則2026は2026年7月13日に施行され、Amazon Web Services EMEA SARL、Google Cloud EMEA Limited、Microsoft Ireland Operations Limited、Oracle Corporation UK Limitedを金融セクターの重要な第三者として指定し、主要なクラウドエコシステム全体でレジリエンス、インシデント管理、保証に関する期待を強化しました。これに加えて、2026年6月17日に発表された英国デジタル標準戦略(2026年から2030年)は、AIおよびサイバーセキュリティ標準における主導的地位を目指す政府の取り組みを強化しており、2026年3月3日に発表された英国デジタル検証サービス信頼フレームワーク(1.0)は、データ(利用およびアクセス)法2025のもとで信頼できるデジタル検証サービスの認証モデルを定めています。
バリューチェーン分析
英国のITサービスのバリューチェーンは、ハイパースケールクラウド、企業向けソフトウェア、サイバーセキュリティツール、ネットワーク、データプラットフォームなどの中核的な技術インプットから始まります。次にサービスの創出は、グローバルSI、MSP、専門ブティック企業全体にわたって行われ、コンサルティング、移行、アプリケーションサービス、セキュリティ運用まで及びます。提供は一般的に、オンショアの顧客対応チームとニアショアまたはオフショアのエンジニアリングによって支えられ、その業務は最終的に直接契約と公共部門の調達フレームワークを通じて、BFSI、政府、医療、製造業、中小企業のエンドユーザーに届けられます。
公共調達とデジタルインフラ政策も、チェーン全体にわたって下流の需要を導いています。DSITの調査によると、2025年3月時点でアクティブなマネージドサービスプロバイダーは12,867社あり(そのうち37%が物流・サプライチェーン分野に対応)、これはプライム契約業者の背後にある断片化と長い下請業者の裾野を示しています。大規模な政府移行はさらに上流のプラットフォーム選定とパートナーエコシステムを再編しており、その一例として、HMRCが2026年3月にAmazon Web Servicesに4億7300万英ポンドの契約を発注し、これまでFujitsuが管理していたサービスの移行とホスティングを行うことになりました。これにより、支出はハイパースケーラーのマーケットプレイスやクラウドネイティブの運用パートナーへとシフトしています。接続性目標(2030年までにすべての人口密集地域でスタンドアロン5G、2032年までにギガビット対応ブロードバンドカバレッジ99%)は、ネットワーク、エッジ、マネージドインフラサービスへの需要を強化しており、一方で計画改革や通信サプライチェーンの優先事項は展開スケジュールとサプライヤー選定に影響を与えています。
競争環境
英国ITサービス市場における競争は激しいものの、適度に断片化しています。AccentureはアーリームーバーアドバンテージをAI分野で発揮し、Q2 FY25に14億米ドルの生成AI受注でリードしています。[4]Accenture Plc、「8-K重要事象」、last10k.com 比較して、インド系大手のTCSおよびInfosysはプロジェクト件数で大きく後れをとっています。M&A(合併・買収)活動は依然として活発で、IBMによるアドバンスト・コンピュータ・ソフトウェア・グループのモダナイゼーション資産の買収はハイブリッドクラウド能力を追加し、エコシステムの統合を例示しています。
中小企業のデジタルエネーブルメントや地域サステナビリティコンサルティングなどのホワイトスペースセグメントが新興スペシャリストを引き付けています。一方、サイバーセキュリティやAIアシュアランスにおけるコンプライアンス主導のニッチが、進化する規制環境をナビゲートできるブティック専門知識への需要を生み出しています。NHSイングランドがSoftcatに授与した4億4,000万米ドルのクラウドサービス契約など、大型フレームワークの受注は成果ベースおよびコンサンプション価格設定の重要性を浮き彫りにしています。
クラウドネイティブデリバリー、AIアクセラレーター、およびゼロトラストアーキテクチャで差別化するプロバイダーがウォレットシェアを向上させるでしょう。したがって英国ITサービス市場は、グローバルなスケールとセクター固有の深みを組み合わせられる企業を優遇する一方、中堅プレイヤーは専門ドメインでの価値創出を図っています。
英国ITサービス業界リーダー
Accenture plc
IBM UK Ltd.
Capgemini SE
Tata Consultancy Services (TCS) UK
Cognizant Technology Solutions UK
- *免責事項:主要選手の並び順不同

市場機会と将来展望
公共部門の近代化プログラムは、複数年にわたるデジタルエンジニアリング、クラウド移行、サービス管理業務のパイプラインを生み出しています。現代的なデジタル政府に向けたロードマップ2025-2030(2026年1月開始)は、プロダクト中心の提供、レガシー刷新、部門横断的なプラットフォームへの継続的な需要を示しており、クラウドチャレンジブック2026(2026年7月発表)は、公共部門のレガシーおよびインフラ制約に対応できる拡張可能な業界ソリューションを募っています。調達の近代化は、政府がより標準化された再利用可能なデジタルコンポーネントへ移行する中で、カタログオンボーディング、保証、マネージド運用に関するサービス機会も生み出しています。
コンプライアンス主導およびインフラ主導の作業ストリームは、英国のITサービスサプライヤーにとってさらなる余地を提供しています。DSITの政府サイバーアクションプラン(2026年1月)は政府サイバーユニットを設立し、公共機関および重要サプライヤー全体にわたるマネージド検知・対応、第三者リスク管理、セキュリティ保証への需要を支えています。通信・接続性分野では、DSITの戦略的優先事項に関する声明が2026年4月に指定され、DSITは2026年6月にOfcomと2026-2027年の成長目標に合意し、固定網の近代化と通信分野のAIイノベーション、さらにスタンドアロン5Gおよびギガビットブロードバンドカバレッジの目標を支援しています。これらの取り組みは、英国の監督が体系的なクラウドおよびデジタルインフラ依存にまで拡大する中で、データガバナンス、業務レジリエンステスト、クラウドリスク管理への需要も高めています。
最近の業界動向
- 2026年7月:AccentureはGoogle Cloudと共にAccenture Edgeを立ち上げ、中規模市場企業を対象とした拡張可能なエージェント型AIソリューションを提供しました。この提供は、変革とマネージドサービスをAIエージェントを中心にパッケージ化し、大企業向けプログラムを超えて対応可能な需要を拡大しています。また、垂直特化型・成果ベースのマネージド提供によって差別化を図ってきた英国の中堅プロバイダーへの競争圧力を高めています。
- 2026年6月:CapgeminiはHM Revenue & Customsと複数年契約を締結し、NICE CXoneを使用したコンタクトセンター・アズ・ア・サービスを提供することになりました。NICEやRoute 101などのパートナーと協力します。この受注は、英国中央政府の顧客対応プラットフォームがクラウドネイティブな利用モデルへ移行していることを強化しています。また、HMRCの近隣の変革ポートフォリオ全体にわたる統合、セキュリティ、サービス管理における下流業務も生み出しています。
- 2026年3月:HMRCはAmazon Web Servicesに4億7300万英ポンドの契約を発注し、これまでFujitsuが管理していたサービスの移行とホスティングを行うことになりました。このプログラムは、英国の主要省庁においてレガシーデータセンター運用からハイパースケーラー中心のアーキテクチャへの移行を加速させます。この移行の規模は、プライムおよび下請業者のエコシステム全体にわたって、クラウドエンジニアリング、アプリケーションの近代化、セキュリティ保証、運用ツールへの需要を促進します。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートにおいて、英国のITサービス市場は、公共および民間セクターのユーザー向けにIT環境を計画、構築、運用、改善する契約サービスの価値として定義され、外部サービスプロバイダーによって提供され、サービス収益として計上されます。
対象範囲の除外事項:パッケージソフトウェアのライセンスのみの収益、純粋な通信接続、実質的なサービス提供が付帯しないハードウェアの転売のみの収益は除外します。
セグメンテーション概要
- サービスタイプ別
- ITコンサルティングおよび導入
- ITアウトソーシング(ITO)
- ビジネスプロセスアウトソーシング(BPO)
- マネージドセキュリティサービス
- クラウドおよびプラットフォームサービス
- エンドユーザー企業規模別
- 中小企業(SME)
- 大企業
- デプロイメントモデル別
- オンショアデリバリー
- ニアショアデリバリー
- オフショアデリバリー
- エンドユーザー業種別
- BFSI
- 製造業
- 政府および公共部門
- ヘルスケアおよびライフサイエンス
- 小売および消費財
- 通信およびメディア
- 物流および輸送
- エネルギーおよびユーティリティ
- その他のエンドユーザー業種
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要状況と事業活動の基盤となる英国の公開データセット、例えば国家統計局(Office for National Statistics)のシリーズ、科学・イノベーション・技術省(Department for Science, Innovation and Technology)の発表、イングランド銀行のマクロ指標から始まりました。また、貿易や支出のパターンが提供状況の説明に役立つ場合には、HM Revenue and Customsのガイダンスと統計を使用し、政府のデジタルサービス需要を示す公共調達の公表資料も活用しました。
モデルを実際のサプライヤーの行動に基づいたものにするため、企業の年次報告書、財務諸表、投資家向け資料を確認し、その後、信頼できる報道や業界団体(技術・デジタル経済関連団体など)の最新情報を用いてテーマを検証しました。非上場企業の状況や取引動向については、企業財務・インテリジェンス、ニュースおよび財務情報、選択的な契約・入札情報のスクリーニングに特化した有料サブスクリプションを利用しました。ここに記載されたデスクソースは例示的なものであり、データ収集、相互確認、明確化のために追加の参考資料も使用されました。
一次インタビューおよび調査
一次調査は、英国向けにサービスを提供するITサービスプロバイダー、提供責任者、チャネルパートナー、および技術予算を管理する企業・公共部門の購買担当者へのインタビューと構造化アンケートに焦点を当てました。これらのセッションから得られた情報は、どの収益ラインが一貫してITサービスとして計上されているか、人件費とクラウド利用に応じて価格がどのように変動するか、どの業種でより速い取引サイクルが見られるかを確認するために使用されました。これにより、公開データセットに残っていたギャップを埋めることができました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:34% | CXO:14% |
| ミッドティア:51% | 機能・部門責任者:26% |
| 小規模プレイヤー:15% | マネージャー:60% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの両アプローチを用いて構築されました。まず英国のマクロ経済およびデジタル経済の指標から国全体の支出能力とITサービスの浸透度を再構築し、その後サプライヤー側の収益構造チェックを用いてストレステストを行いました。実務的には、大企業とSMEの導入状況、および公共部門プログラムの活動によって需要プールをマッピングし、現実的な価格・利用率の前提を用いてそれをサービス収益に変換しました。
主な入力要素には、公共部門のデジタル調達の勢い、IT職種の採用と賃金圧力、プロジェクトからマネージドサービスへの業務移行を促すクラウド移行の速度、サービスアタッチ率を高めるサイバーセキュリティコンプライアンスの必要性、および混合請求率を変化させるニアショアとオンショアの提供比率が含まれます。予測にはシナリオ分析が使用され、ベースライン成長は予算サイクル、契約期間、価格調整に関するインタビューからのコンセンサス予想を反映しています。インフレおよび英ポンド対米ドルの変動に対する感度分析も実施されました。ニッチなサービスラインでサプライヤーのカバレッジが薄い場合には、比較可能な契約構造に基づくギャップ埋めルールを適用し、従業員1人当たりの推定収益が現実的な範囲内にあることを確認しました。
データ検証と更新サイクル
出力結果は、モデル化された合計値を独立した需要指標と比較する複数のチェックを経て検証され、その後、年別、サービスライン別、または購買者層別に異常な変動がないかを確認するアナリストレビューが行われました。差異が見られた場合には前提が見直され、必要に応じて回答者に再度連絡を取り、変化が価格変動、提供比率、または一時的な契約要因によるものかを確認しました。
データセットは年次で更新され、政策主導の支出変化、急激な通貨変動、労働コスト動向の大きな変化など、重大な事象が発生した場合には随時更新が行われます。公表前には、クライアントが目にする数値に最新の公開情報とインタビューから得られた知見が反映されていることを確認する最終確認が行われます。
他の公表推定値と比較したMordor Intelligenceの英国ITサービス市場規模算定
英国のITサービスに関して公表されている市場価値は、通貨換算のタイミング、請求率のインフレの反映方法、プロジェクトサービスとマネージドサービスの取り扱いが統一されていないため、大きく異なって見える場合があります。一部の資料は、サプライヤー収益、購買者支出、またはその両方の混合を反映しているかを説明せずに単一の数値を公表しています。
最も大きな差異は、通常、更新頻度と価格ロジックから生じます。これは、サービス価格が賃金インフレやクラウド関連の提供モデルの変化によって急速に変動する可能性があり、その後、英ポンドレートが更新されると米ドル価値も再び変動するためです。一貫したFXタイミングの使用、明確に定義されたサービスのみの範囲、および最近の契約価格や利用率フィードバックとの再確認が、モデルを最新の状態に保つ要素であり、これはMordor Intelligenceが適用している更新規律です。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 112.5 B (2025) | |
| 業界団体A | USD 130.0 B (2025) | より広範なデジタル技術サービスの視点を反映することが多く、隣接する支出(バンドルされたソフトウェア関連サービスやより広範なアウトソーシングラインなど)が含まれる場合があり、FX換算のタイミングが常に明示されているわけではありません。 |
| グローバルコンサルティング会社B | USD 105.0 B (2025) | より保守的な請求率の進行と、より緩やかなマネージドサービス比率のシフトを適用している可能性があり、更新頻度が少ない場合、推定値がより古い取引ベンチマークに基づいている可能性があります。 |
これらのベンチマークにおいて、その差異は、ITサービス収益として何が計上されるか、およびコストと提供モデルが変化した際に価格とFXの前提がどれだけ迅速に更新されるかによって最もよく説明されます。当社のアプローチでは、合計値を明確に定義されたサービス範囲、明示された通貨タイミング、そして需要側とサプライヤー側の指標に対する再現可能なチェックに追跡可能な状態に保っています。


レポートで回答されている主要な質問
英国ITサービス市場の2031年における予測値は?
市場は年平均成長率6.76%を反映し、2031年までに1,665.6億米ドルに達すると見込まれています。
最も急成長しているサービスカテゴリーはどれですか?
コンプライアンス義務の強化に伴い、マネージドセキュリティサービスが2031年まで年平均成長率9.38%で拡大すると予測されています。
ブレグジット後のニアショアデリバリーモデルはどのように進化しますか?
国内の人材不足を補いながらタイムゾーンの一致を維持するため、東欧へのニアショアエンゲージメントは年平均成長率9.51%で増加すると予測されています。
中小企業のデジタル採用の現状はどうですか?
中小企業は現在遅れをとっているものの、政府プログラムは2035年までにAIおよびクラウドの導入加速を通じて781億米ドルの生産性向上を実現することを目指しています。
ロンドン以外で最も高い成長ポテンシャルを示す地域はどこですか?
ウェスト・ヨークシャーはAI採用により46億米ドルの経済的押し上げ効果を生み出す可能性があり、新興のAIイノベーションハブと地域スキル基金が後押ししています。
今日のベンダー選定に最も影響を与える要因は何ですか?
クライアントは、実証されたAI能力、強固なサイバーセキュリティの実績、および英国GDPRに準拠したオンショア・ニアショアのハイブリッドモデルを提供する能力をますます重視しています。
最終更新日:


