
米国ブルーベリー市場規模とシェア
Mordor Intelligenceによる米国ブルーベリー市場分析
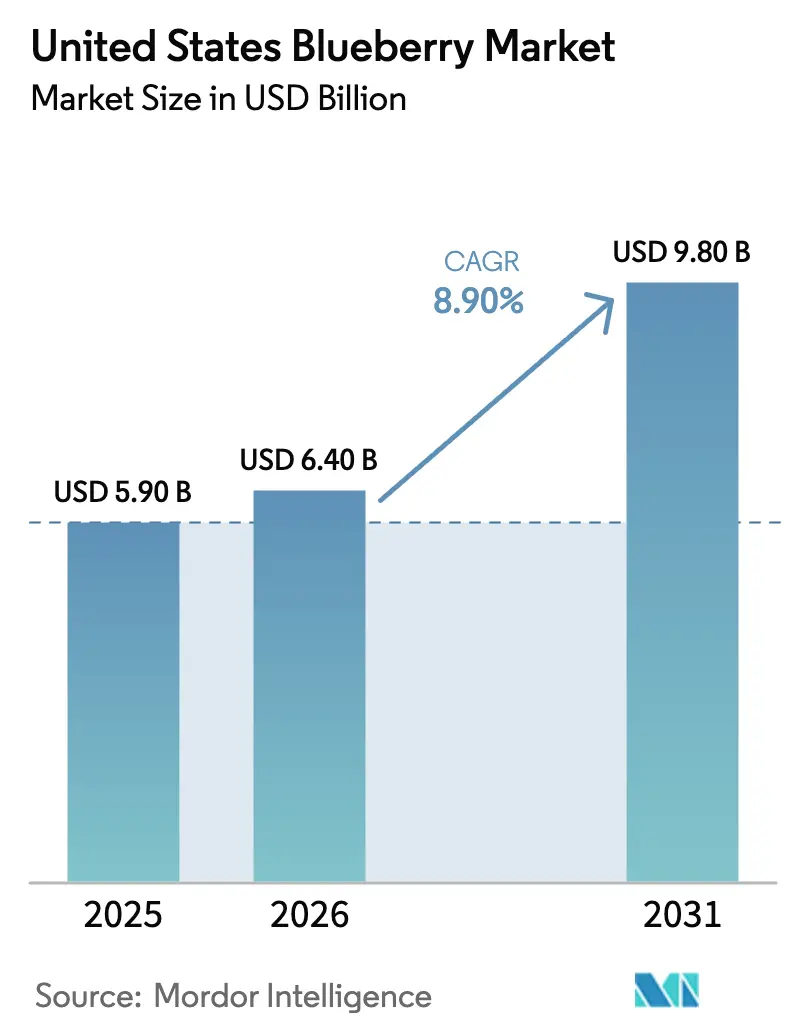
米国ブルーベリー市場規模は2025年に59億米ドルと評価され、2026年には64億米ドルに達すると推定され、さらに予測期間(2026年〜2031年)において年平均成長率(CAGR)8.90%で成長し、2031年までに98億米ドルに達すると予測されています。この勢いは、2000年以降の一人当たり摂取量の9倍増加、約6米ドルのプレミアムクラムシェルの安定した小売採用、および通年の棚確保を実現するための国内収穫と逆季節輸入の組み合わせに起因しています。ペルーの供給は2024年に米国への輸出量の約57%を占めていましたが、2025年に導入された10%の関税により、メートルトン単位の流通が中国へと転換されており[1]出典:マルコ・アキーノ、「ペルー、米国の関税でブルーベリー輸出が圧迫され中国へ転換」、ロイター、reuters.com、9月から4月の期間における米国の在庫が逼迫しています。国内では、2024年の栽培面積が104,800エーカーに達し、全ベリー類の植付面積の40%を占めています[2]出典:米国農務省全国農業統計局、「非柑橘類果実およびナッツ2024年サマリー(2025年5月)」、nass.usda.gov。しかし、労働力不足、年間7億1,800万米ドルを超える害虫被害、およびカリフォルニア州の1エーカーフィート当たり最大2,000米ドルの水コストが、オープンフィールドの収量を最大2倍にする可能性のあるハイトンネルおよびコンテナシステムの台頭にもかかわらず、収量増加を制約しています。ドリスコルズ社とアグロベリーズ社が独自の遺伝子技術と垂直統合型サプライチェーンを拡大し、機械化によりオレゴン州の収穫コストが1メートルトン当たり1,323米ドルから331米ドルに削減され、州全体で年間約1,000万米ドルの節約をもたらすなど、競争圧力が激化しています。最後に、機能性飲料の発売やグルカゴン様ペプチド-1(GLP-1)薬の使用者の食習慣が、農産物とウェルネスカテゴリーの境界を曖昧にする補完的な需要チャネルを開拓し、プレミアムフルーツの弾力性を高めています。
主要レポートのポイント
供給源別では、逆季節輸入が2025年の米国ブルーベリー市場シェアの62.0%を占め、国内供給は2031年までCAGR 8.9%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国ブルーベリー市場の動向と洞察
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 抗酸化物質が豊富な食品への消費者の関心の高まり | +1.2% | 全国的、特に都市部の沿岸市場で最も強い | 中期(2〜4年) |
| 管理環境農業面積の拡大 | +1.5% | 太平洋岸北西部、南東部、および中西部のトンネルクラスター | 長期(4年以上) |
| 機能性飲料の発売へのブルーベリーの組み込み | +0.8% | 全国的、卸売クラブおよび自然食品チェーンが主導 | 短期(2年以内) |
| 国内高収量ハイブッシュ品種の拡大 | +1.3% | フロリダ州、ジョージア州、カリフォルニア州の早期採用者 | 中期(2〜4年) |
| 小売業者のプライベートブランド促進と価格固定 | +0.9% | 全国的、ウォルマート、コストコ、クローガーに集中 | 短期(2年以内) |
| 新品種の市場投入期間を短縮するゲノム支援育種 | +0.8% | フロリダ州、ミシガン州、および米国農務省農業研究局の研究拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
管理環境農業面積の拡大
ハイトンネルや基質コンテナなどの管理環境設備は、生産者が収穫カレンダーを延長し、供給が逼迫している時期にプレミアムを確保するのに役立っています。これらの設備により、オープンフィールドの畝と比較して収穫時期を4〜5週間早めることができ、ペルー産の到着が9月〜4月の市場に溢れる前に国内産果実を店頭に並べることが可能です。米国農務省のデータによると、2024年の栽培ブルーベリー面積は104,800エーカーで、2023年比2%増加しており、その増加分の増加する割合が南東部および太平洋岸北西部の保護システムに起因しています。ヤシ繊維またはピートモスを充填した5〜7ガロンのポットを使用するコンテナ生産は、pH 4.5〜5.5および電気伝導度2.0デシジーメンス毎メートル未満を維持しますが、これは多くの中西部地域のアルカリ性土壌では達成が困難な基準です。密度は1ヘクタール当たり10,976株に達することができますが、支出は1ヘクタール当たり120,000米ドルを超えることが多く、強力な資本アクセスまたはプレミアムフルーツに報酬を与えるチャネルを持つ事業者に採用が限定されています。賃金の上昇とソフトキャッチ収穫機の普及により管理環境の魅力が高まりますが、小規模農家は初期費用と品種マッチングの必要性からオープンフィールドにとどまる可能性があります。
国内高収量ハイブッシュ品種の拡大
大学との連携によるマーカー支援育種により、より硬い果実と長い貯蔵寿命を提供するファーシング、チカディー、メドウラーク系統が展開されています。南部ハイブッシュ品種は低冷涼地域で繁栄し、フロリダ州のファストラックプログラムにより幼木期が1年未満に短縮されています。収量改善により、ペルーの畑が1ヘクタール当たりほぼ2倍の収量を生産していた歴史的なギャップが縮小されています。1ヘクタール当たり約120,000米ドルの植え替えコストが急速な転換を制約しています。しかし、価格安定が改善し、投入コストが平準化するにつれて、回収期間は短縮されています。
小売業者のプライベートブランド促進と価格固定
ブランド品のクラムシェルより15〜25%安価なプライベートブランドのブルーベリーは、2025年にウォルマート、コストコ、クローガーで合計55%のシェアを占めました。価格コミットメントは消費者を季節的な変動から守りますが、マージン圧力はパッカーに移転します。2025年のペルー産関税期間中に複数年供給を確保した小売業者は棚面積を維持しましたが、競合他社は対応に追われました。普及が進むにつれ、規模を持たない小規模生産者は直接消費者向けモデルやニッチなオーガニック市場へのピボットを余儀なくされます。
新品種の市場投入期間を短縮するゲノム支援育種
CRISPR-Cas9編集は米国農務省の試験で最大23%の効率を達成し、640万米ドルのバキニウムCAPコンソーシアムはゲノム選択パイプラインを整合させて実生のパフォーマンスを予測しています。パンゲノムアセンブリは硬度と酸度の遺伝子座を特定し、育種家が機械収穫に耐える品種を発表できるようにしています[3]出典:米国農務省農業研究局、「ブルーベリーゲノミクスおよび育種研究」、ars.usda.gov。州レベルの表示規則と輸入規制が初期採用を分断する可能性がありますが、許容的な管轄区域の生産者はプレミアム遺伝子技術で先行優位を確保できます。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 収穫ピーク時の労働力不足 | -0.7% | 太平洋岸北西部、南東部、カリフォルニア州 | 短期(2年以内) |
| スポッテッドウィングドロソフィラおよび新興の真菌性病原体 | -0.6% | 太平洋岸北西部、五大湖地域、および全国 | 中期(2〜4年) |
| ペルー産逆季節ベリーとの競争激化 | -0.5% | 全国の輸入依存地域 | 中期(2〜4年) |
| カリフォルニア州栽培地域における水使用制限 | -0.2% | セントラルバレーおよび南部沿岸地区 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
収穫ピーク時の労働力不足
ソフトキャッチ機械によりオレゴン州の収穫コストが1kg当たり約0.33米ドル削減され、年間1,000万米ドルの節約をもたらしましたが、設置費用は200,000米ドルを超え、多くの既存ブロックは均一な熟成特性を欠いています。移民政策の不確実性と高賃金作物との競争により作業員の確保が困難になり、急いだ収穫がベリーのサイズと硬度を損なっています。ロボティクスはまだプロトタイプ段階にあり、生産者は賃金インフレと未収穫果実のリスクにさらされています。
スポッテッドウィングドロソフィラおよび新興の真菌性病原体
この昆虫が熟しかけた果実に産卵することで、経済的損失は年間7億1,800万米ドルを超えています。排除ネットのコストは1エーカー当たり約6,100米ドルで、慣行農業の事業者には法外なコストです。殺菌剤のローテーションは耐性の増加に直面しており、気候変動により害虫の分布域が北方に拡大しています。厳格なモニタリングを行わない生産者は作物の最大30%を失う可能性があり、新規植付けを妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地理分析
地域生産はワシントン州、オレゴン州、ミシガン州、ジョージア州、フロリダ州を中心に展開されており、各地域は地域の低温要求時間プロファイルに合わせた品種選択を行っています。太平洋岸北西部の農場は温暖な夏と灌漑へのアクセスを享受し、生鮮および加工の両流通を可能にしています。南東部の果樹園は温暖な冬を活かしてペルー産の到着前に市場参入し、早期果実のプレミアムを獲得しています。ミシガン州は相当量の生産量を食品サービスおよびベーカリー顧客向けの冷凍供給に振り向けており、カリフォルニア州の面積は水の制約とより高いマージンのイチゴとの競争により限定されています。2017年以降の18%の面積成長は、害虫圧力、労働力不足、地下水上限の顕在化により鈍化しています。
都市部の沿岸市場は、健康意識の高い人口動態とプライベートブランドプログラムを提供するチェーンの優位性により、最も高い一人当たり消費量を示しています。フルーティストは北米12,500か所に流通しており、垂直統合型サプライヤーが全国小売業者の数量と品質要件を満たす方法を示しています。食品サービス需要は、ブルーベリーを使用したスムージー、サラダ、焼き菓子が年間を通じて提供される大都市圏に集中しています。所得と教育水準はブルーベリー消費量の高さと相関しており、農村部および低所得地域での改善の可能性を示しています。
輸入依存は、国内収穫が減少する9月〜4月のオフシーズン中に北東部および中西部の州で最も顕著です。ロサンゼルス、マイアミ、ニューアークの港が到着量の大部分を処理しており、これらの拠点でのコールドチェーンの完全性が小売の棚寿命を左右します。継続的な関税によりペルーからの出荷が減少した場合、地域生産が限られた地域では価格急騰と潜在的な不足のリスクがある一方、南東部および太平洋岸北西部の生産者はトンネル下でシーズンを延長し、新たな需要を取り込む可能性があります。
規制環境
米国のブルーベリー市場は、マーケティング、品質、業界資金に関するUSDAの監督下にある。USDA農業マーケティングサービス(AMS)のもと、ブルーベリーは取引で使用される等級基準の対象となっており、ブルーベリー・プロモーション・研究・情報命令(7 CFR Part 1218)は、対象となる生産者および輸入業者を対象とした査定制度を通じて業界のプロモーションと研究に資金を提供している。2026年5月、AMSは同命令の継続に関する投票の通知を発表し、2025年に2,000ポンド以上のハイブッシュブルーベリーを取り扱った生産者および輸入業者を対象に、2026年7月13日から7月24日にかけて投票が予定されている。これにより、カテゴリー全体のマーケティングと研究活動を支える本プログラムにとって明確な節目が設定される。
貿易および植物防疫規則もオフシーズンの供給を左右している。2026年2月、1974年通商法第122条に基づき、ペルーおよびチリからの生鮮・冷凍ブルーベリー輸入品に10%の従価輸入関税が適用され、2026年2月24日に発効、2026年7月20日に失効する予定である。USDA APHISの植物輸入要件および品目承認プロセスは、検査や許可された輸入経路を含む植物検疫の遵守要件を定めており、これが輸入業者の書類、港湾通関、残留リスク管理に影響を与えている。農場側では、USDAリスク管理局(RMA)が2024年8月に「ブルーベリー損失調整基準ハンドブック」を発行し、2025年産以降の作物年から適用され、生産者の保険損失の調整方法を規定している。
バリューチェーン分析
米国のブルーベリーのバリューチェーンは、投入資材供給者(苗木・遺伝資源開発業者、培土・肥料供給者、作物保護資材提供者)から、露地栽培および施設栽培を行う生産者に至る。その後、等級付け、クラムシェル包装、冷蔵保管を担うハンドラー/パッカーを経て、冷蔵トラック輸送や港湾コールドチェーンを実行する物流業者に移る。下流では、小売(特にプライベートブランドプログラムを持つ大手チェーン)、フードサービス、加工業者(冷凍および原料用途)が、上流各社が供給すべき量と一貫性を決定する。9月から4月の期間は反季節輸入業者およびマーケター網に依存しているため、主要な結節点における参入経路とコールドチェーンの性能が、廃棄率や保存期間に影響を及ぼす。
調整とデータの流れは、USDA AMSの研究・プロモーションプログラムのもと、米国ハイブッシュブルーベリー協議会(USHBC)を通じて一層集中化している。本プログラムは、2,000ポンド以上の年間基準を満たすハンドラーを対象に、国内ハイブッシュ生産および輸入に対して1トンあたり18米ドルの査定によって資金が調達される。USHBCの「BerrySmart Insights」は、参加会員からの生産、価格、小売実績データを集約し、生産者、マーケター、小売業者の計画策定を支援している。このチェーンはまた、ブランド化された独自品種を軸に、育種業者・生産者・小売業者間の連携も強化しており、新たな遺伝資源を主要な小売流通に投入する提携事例として、Fall Creek Farm and NurseryがTwin River BerriesおよびSprouts Farmers MarketとともにPeachyBlueの店頭展開に取り組んだ例が挙げられる。これに加え、季節的な連続性を確保するため、ニュージャージー州、ミシガン州、太平洋北西部を結ぶ多地域調達戦略も進められている。
競争環境
米国ブルーベリー市場は垂直統合によってますます特徴付けられており、主要プレーヤーが一貫した品質と年間を通じた供給を確保するために育種、生産、梱包、流通を管理しています。ドリスコルズ社やナチュライプファームズ合同会社などの著名なマーケターは、広範な生産者ネットワークと逆季節調達を活用して供給量を安定させ、小売業者の需要を満たし、小規模市場参加者にとって大きな競争障壁を生み出しています。
市場における競争は、独自の遺伝子技術、コールドチェーンおよび梱包インフラの管理、小売業者との直接連携を中心に展開されています。育種プログラムは、硬度、貯蔵寿命、甘さ、機械収穫との適合性などの特性に焦点を当てており、これにより廃棄ロスを削減し製品の一貫性を高めています。これらの能力は、大規模な垂直統合型サプライヤーを独立した生産者や地域のパッカーからますます差別化しています。
自動化とデジタル化が市場のコスト構造と業務効率を変革しています。ソフトキャッチ収穫システムと収穫後自動化により労働依存度が低下し、トレーサビリティと物流プラットフォームがサプライチェーンの透明性を高めています。管理環境生産は新規参入者に機会をもたらしますが、必要な高い資本投資は引き続き資本力のある垂直統合型事業者に有利に働いています。
市場機会と将来展望
機械化と精密農業技術は、特に生鮮市場向けの品質要件が従来機械利用を制限していた分野において、労働力不足を背景とした明確な機会を生み出している。2026年の実証例として、Pinebloom Farmsがジョージア州南西部でFineField製の機械式収穫機と自律走行型Burroカートを商業規模で統合したことが挙げられ、試験導入から実運用への移行を示している。同時に、USHBCが主導する「BerrySmart Field」プロジェクト(innov8.agとの協業)は、AI支援の収量予測、衛星画像、高解像度の土壌マッピングを活用し、収穫時期の精緻化、労働力計画、パックアウトの一貫性向上に注力する生産者およびハンドラーにとっての導入経路を創出している。
短期的な商業機会は、輸入と差別化された製品形態によっても形成されている。市場は2025年に7億1,980万ポンドのブルーベリー輸入を記録し、一方で国内生鮮出荷は、オレゴン州やニュージャージー州などの例外を除き、調査対象の大半の州で2024年比で減少した。この傾向はオフシーズン調達の役割を裏付けるものであるが、同時に、国内供給が品質と一貫性を通じて売場スペースを守る必要性も示している。差別化は、コモディティ的なクラムシェル包装を超えて、ウェルネス志向のポジショニングへと拡大しており、California Giant Berry Farmsがプロバイオティクスを配合した生鮮ブルーベリー製品(Belli Berries)を導入するなどの企業の取り組みがこれを支えており、プレミアム価格への道筋を広げている。
最近の業界動向
- 2026年7月:SanLucarが米国のベリー生産・マーケティング企業であるTwin River Berriesの過半数株式を取得した。この取引はSanLucarの北米における事業基盤を強化し、アジア向け販路にも対応できる年間を通じたブルーベリープログラムのプラットフォームを追加するものである。この動きは、供給、パッキング、顧客プログラムに対するより強固な管理を求めるマーケター間の統合を一層強化している。
- 2025年10月:Fruitistは、J.P. Morganが主導する1億5,000万米ドルの資金調達を実施し、米国内の農場全体でジャンボブルーベリーの栽培面積、冷蔵保管、収穫後自動化の拡大に充てている。この投資は、高スループットのパッキングと改善されたコールドチェーン能力を支えるものであり、これらは全国小売流通における品質維持と廃棄率低減の中核をなす。また、自動化や保管に対する同等の資本を持たない小規模出荷業者にとっての競争基準を高めている。
- 2024年9月:AgroberriesがBerryWorldを買収し、ワシントン州、オレゴン州、カリフォルニア州、フロリダ州にわたる大規模なブルーベリー事業を持つ、より大きなベリーマーケターが誕生した。この統合により、冷却・流通の対応範囲が拡大し、収穫から店頭までの時間が短縮され、小売業者向けのサービスレベルを支えている。また、栽培面積、独自プログラム、物流を組み合わせて複数シーズンにわたる契約を確保する垂直統合プレーヤーの影響力も高まっている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場は、国内で栽培されたブルーベリーおよび輸入ブルーベリーを含む、国内消費に対応するサプライチェーン全体を通じて米国内で販売されるブルーベリーから生じる価値として定義され、購買者に販売される主要な商業形態全般を対象とする。
対象範囲の除外事項:ブルーベリーが原料の一部にすぎない下流製品(フレーバー付きスナックやサプリメントなど)は除外し、フードサービスにおける食事提供は別の市場層としては計上しない。
セグメンテーション概要
- 米国
- 生産分析
- 生産数量
- 収穫面積と収量
- 消費分析(金額および数量)
- 貿易分析(金額および数量)
- 輸入市場分析
- 輸入金額と数量
- 主要供給市場
- 輸出市場分析
- 輸出金額と数量
- 主要仕向け市場
- 輸入市場分析
- 卸売価格動向分析と予測
- 規制の枠組み
- 物流とインフラ
- 季節性分析
- 生産分析
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクワークは、米国におけるブルーベリーの供給と需要の枠組みを構築することから始まり、その後、整合性のある公的データシリーズと照合された。栽培面積、収量、生産量、価格報告についてはUSDAの各種資料(NASSおよびAMSを含む)を参照し、果物消費および貿易動向の背景情報についてはUSDA ERSを利用した。
米国の公的な輸出入統計(USITC DataWebおよび米国商務省センサス局の貿易統計を含む)を用いて貿易の流れと季節的な対応範囲を確認し、その後、米国ハイブッシュブルーベリー協議会などの業界団体からの情報とカテゴリー動向および消費に関するメッセージングを比較した。生産能力の拡大、新規植栽、流通の変化を検証するため、企業の開示資料、投資家向け説明資料、信頼性の高い報道も利用した。追加的な財務情報としては、企業財務およびニュースインテリジェンスに特化した有料サブスクリプションを補完的に用い、方向性を確認するための出荷単位の輸出入データベースも利用した。上記のソースは例示的なものであり網羅的なものではなく、収集、検証、確認のためにその他の公的な資料やデータセットも利用された。
一次インタビューおよび調査
一次調査は、価格設定、パック形態、チャネル構成がどのように変化しているかを確認することに重点を置いた。これは、量が安定していても、こうした要因が価値を変動させ得るためである。主要な生産・消費地域にわたり、生産者、マーケター兼出荷業者、輸入業者、流通業者、小売関連のカテゴリー関係者と対話し、前提を検証し、公的統計だけでは十分に説明できないギャップを解消した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:31% | CXO:14% |
| ミドルティア:51% | 機能/事業部門責任者:39% |
| 小規模プレーヤー:18% | マネージャー:47% |
市場規模算定と予測
市場規模の算定は、限定的かつ検証可能な入力データで再現可能な、トップダウンとボトムアップを組み合わせたロジックにより構築された。トップダウン側では、生産・貿易データを用いて米国における利用可能な供給量を再構築し、輸出および季節的変動を考慮した上で国内需要に整合させた。
供給量を価値に変換するため、実際のチャネルを通じてブルーベリーがどのように販売されているかを反映する価格設定・構成に関する前提を適用し、インタビューやチャネル観察による選択的なボトムアップチェックを通じてこれを検証した。主要なモデル入力には、植栽面積および成木面積、単位面積当たり収量、週次および季節ごとの価格シグナル、輸入到着期間および国別構成、生鮮と非生鮮の販売形態の比率(包装や取扱いの違いが実現価格を変化させるため)が含まれる。特定の週や州に関して公的報告にギャップが存在する場合は、直近期間の平均値で欠落部分を補完し、一次情報によって再確認した。
予測にあたっては、栽培面積、収量改善、異なる供給緊迫度の条件下での価格動向に関するトレンドラインに支えられたシナリオ分析を用いた。最終的な成長経路は、特に天候リスク、人件費、小売プロモーションの強度に関して、業界関係者が現実的だと説明した内容に一致した後にのみ調整された。
データ検証および更新サイクル
出力結果は、量的シグナルと価値シグナルの不整合を確認する複数のパスを通じて検証された。輸入方向、価格動向、報告された生産量の変化といった独立した指標に対して暗示的消費量を比較し、整合しない外れ値を調査した。
承認前に、モデルと前提は別のアナリストによって見直され、計算、単位の取り扱い、各調整の背後にあるロジックが確認される。本レポートは年次で更新され、主要な作物被害や重要な貿易変化などの重大な出来事が発生した場合には中間更新が行われる。提供直前には最終確認が実施され、クライアントは入手可能な最新の見解を受け取ることができる。
Mordor Intelligenceの米国ブルーベリー市場規模算定と他の公表推計との比較
米国ブルーベリーに関する公表された市場規模は、複数の情報源が類似する需要要因を示している場合でも、大きく異なって見えることがある。これは、計上される収益層や製品の対象範囲の定義が推計間で異なるためである。実際には、最大の差異は、その数値が農場出荷価値、卸売・出荷価値、あるいは小売レジ通過価値のいずれを反映しているか、また輸入、加工形態、価格の季節性がどのように扱われているかから生じる。
一部の外部推計は、より狭い農場レベルの価値に焦点を当てており、パック形態やチャネル価格設定の影響を過小評価している可能性がある。他の推計はより広範な小売支出の対象範囲を反映しており、下流のマージン層を混在させることで価値を過大評価している場合がある。Mordor Intelligenceのモデルでは、供給量(国内生産量に輸入を加え輸出を減じたもの)および観測された価格系列を用いて、ブルーベリーの取扱量が米国のチャネルに販売された時点で市場価値を計上している。小売のみの上乗せ分や下流製品カテゴリーは対象範囲から除外している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.90 B (2025) | |
| 業界誌A | USD 1.15 B (2024) | 報告された作物価値に密接に関連した生産価値型の数値を使用しており、これは農場出荷段階の経済性に近い傾向があり、チャネルにおける価格実現や市場に販売される輸入供給を完全には反映していない。 |
| 地域コンサルタンシーB | USD 0.85 B (2025) | 商業ブルーベリー販売の限定的な部分集合のみ(しばしば特定の狭い形態やチャネルに合わせたもの)を対象としているように見え、生鮮対非生鮮の構成の一部を除外し、季節的な価格変動の影響を縮小させる可能性がある。 |
これらを総合すると、比較で示されるギャップの大半は、選択された価値層や価格設定・輸入の扱い方に起因しており、ブルーベリーの重要性が高まっていること自体に異論があるわけではないことがわかる。モデルを再現可能な供給、構成、価格変数に固定し続けることで、時間をかけて整合性を確認・再検証しやすい数値が得られる。


レポートで回答される主要な質問
2026年の米国ブルーベリー市場の規模はどのくらいですか?
米国ブルーベリー市場は2026年に64億米ドルに達すると推定され、2031年までに98億米ドルに拡大すると予測されています。
2031年までの米国ブルーベリー市場の予測成長率はどのくらいですか?
市場は2026年〜2031年の期間にCAGR 8.90%で成長すると予測されています。
米国の生産者にとっての主な生産上の課題は何ですか?
主な障壁には、労働力不足、スポッテッドウィングドロソフィラおよび真菌性疾患、カリフォルニア州の高い水コスト、ハイトンネルシステムおよび機械収穫機のための資本要件が含まれます。
小売業者はブルーベリーの価格設定にどのように影響を与えていますか?
大手チェーンはプライベートブランドプログラムと複数年の価格固定を使用し、マージンリスクを生産者に移転しながら、特にオフシーズンの輸入変動時に消費者価格を安定させています。
最終更新日:



