
歯のホワイトニング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.01 十億米ドル |
| 市場規模 (2031) | 9.61 十億米ドル |
| 成長率 (2026 - 2031) | 3.71 % |
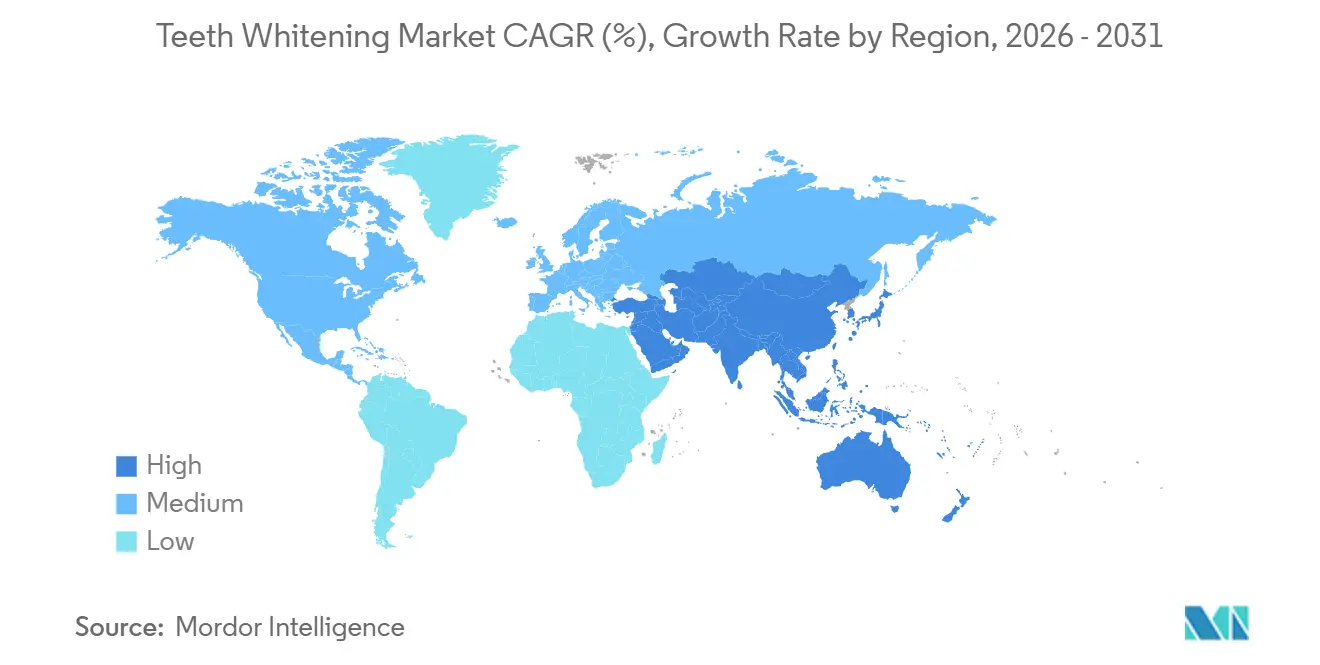
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
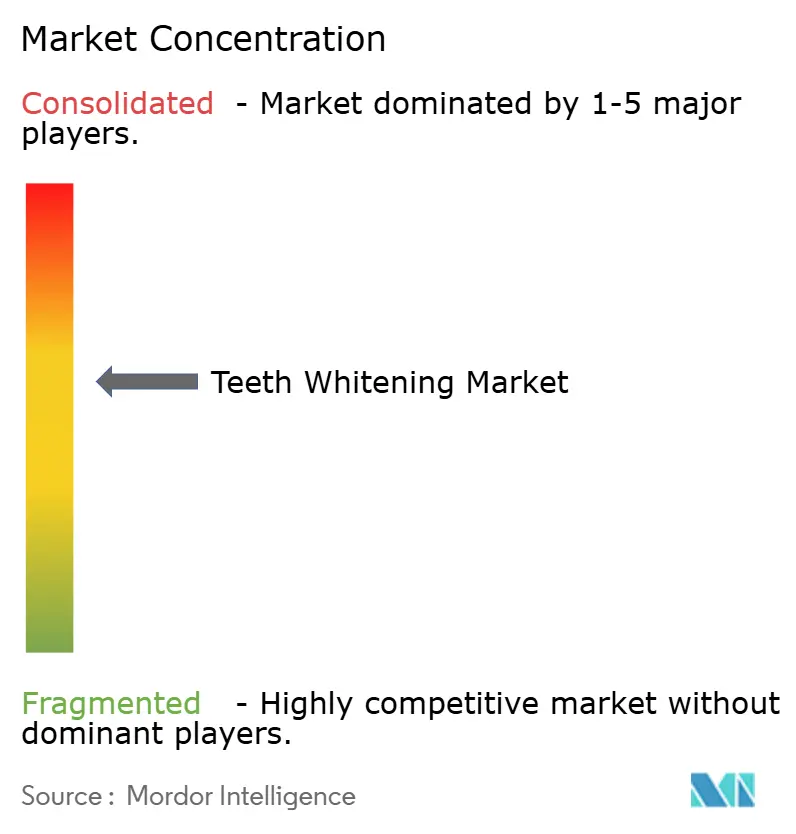
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯のホワイトニング市場分析
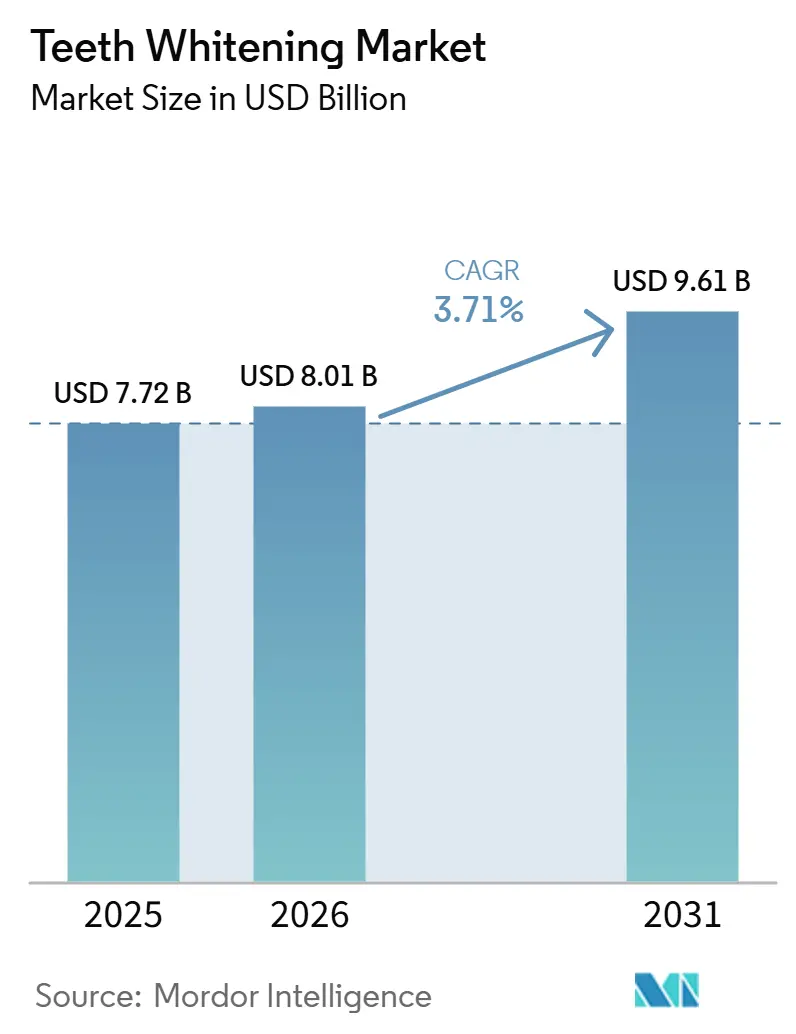
歯のホワイトニング市場規模は、2025年の77億2,000万米ドル、2026年の80億1,000万米ドルから2031年までに96億1,000万米ドルへと拡大し、2026年から2031年にかけて年平均成長率3.71%を記録する見込みです。
消費者行動は変化しており、自宅用キットが販売数量を牽引する一方、プロフェッショナルによる院内施術はLED加速プロトコルの高速化を通じてより高い収益水準を維持しています。ソーシャルメディアは美容基準を高め、歯磨き粉、ペン、ストリップなど最小限の手間とコストで目に見える効果をもたらすエントリーレベル製品への新規ユーザーを引き付けています。米国および欧州では、市販製品における過酸化物濃度に関する規制上の制限により、酵素ベースのシステム、ナノヒドロキシアパタイト、PAP化学、光活性化法へのイノベーションが誘導され、知覚過敏を引き起こさずに有効性を達成することに焦点が当てられています。大手消費者ブランドは小売チャネルを活用して歯磨き粉とストリップにおける市場シェアを守る一方、ダイレクト・トゥ・コンシューマー専門企業はサブスクリプション、デジタルマーケティング、インフルエンサーパートナーシップを通じて顧客獲得を強化しながら事業を拡大しています。
主要レポートのポイント
- 製品タイプ別では、ホワイトニング歯磨き粉が2024年の歯のホワイトニング市場シェアの42.5%を占めてトップとなり、ホワイトニングストリップ&フィルムは2030年までに年平均成長率4.12%で拡大する見込みです。
- エンドユーザー別では、個人/自宅用セグメントが2024年の歯のホワイトニング市場の68.67%を占め、歯科クリニックは2030年までに年平均成長率3.94%で成長する見込みです。
- 流通チャネル別では、オフライン小売が2024年の収益の53.91%を占め、オンライン小売は2030年までに最速の年平均成長率4.38%を記録すると予測されています。
- 地域別では、北米が2024年の収益の32.23%を占め、アジア太平洋は2030年までに年平均成長率4.63%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の歯のホワイトニング市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 化粧品歯科審美への需要の高まり | +1.2% | 北米およびアジア太平洋の都市部に集中するグローバル | 中期(2〜4年) |
| 市販ホワイトニング製品の入手可能性の向上 | +0.80% | グローバル;アジア太平洋で最も強い | 短期(2年以内) |
| ソーシャルメディアが牽引する「スマイルパーフェクション」文化 | +0.9% | 北米と欧州が主導し、アジア太平洋の若年層人口で急速に普及するグローバル | 短期(2年以内) |
| LEDおよび過酸化物フリーキットにおける技術的進歩 | +0.8% | 北米と欧州が主導し、アジア太平洋が後続 | 中期(2〜4年) |
| 低コストホワイトニングを目的とした歯科ツーリズムの急増 | +0.40% | トルコ、タイ、メキシコ | 中期(2〜4年) |
| AIによるシェードマッチングとパーソナライゼーション | +0.5% | 北米と欧州のプレミアムセグメント、中国と日本での早期パイロット | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
化粧品歯科審美への需要の高まり
白い歯は健康、自律、社会的成功を示すシグナルであるため、消費者はホワイトニングを虚栄心の出費ではなく日常的なセルフケアとして捉えるようになっています。Delta Dentalの2024年調査では、成人の52%が歯の白さを口腔ケアの最優先事項として評価し、91%が歯科検診を年次健康診断と同等視しており、ホワイトニングが予防的な医療費に組み込まれていることが確認されています。[1] ミレニアル世代とZ世代は頻繁なブリーチを当たり前とするビフォーアフター写真を拡散し、明るい笑顔を維持するよう仲間からのプレッシャーを生み出しています。美容、ホスピタリティ、顧客対応職の雇用主は自信ある笑顔を持つ候補者を暗黙のうちに評価し、商業的価値を強化しています。個人的な虚栄心、社会的証明、職業的インセンティブの組み合わせが、可処分所得が縮小する局面においても安定した市場拡大を支えています。アメリカ審美歯科学会の2025年調査では、笑顔の外見が25〜45歳の成人における主要な審美的関心事であり、肌や髪を上回ることが明らかになりました。このトレンドは隣接カテゴリーから口腔審美へと裁量的支出を誘導しています。
市販ホワイトニング製品の入手可能性の向上
大手小売業者はストリップ、ペン、ブルーフィルター配合ペーストの棚スペースを拡大し、ホワイトニングを薬局専売から食料品店やコンビニエンスチャネルへと移行させています。プライベートブランドの発売により参入価格が下がり、初めてのユーザーが歯科医院を訪れることなく簡単なフォーマットを試せるようになっています。中国の2023年歯磨き粉規制などの統一安全基準は越境展開を簡素化しますが、効果の低い製品を排除するために正式な有効性ドシエの提出を求めています。英国の取引基準局は[2]依然としてオンラインで販売される高過酸化物キットを摘発しており、市場の取り締まりのギャップを示しています。全体として、物理的・デジタル的なリーチの拡大が試用を促進しますが、規制執行の圧力は品質とブランド信頼を徐々に高めます。
ソーシャルメディアが牽引する「スマイルパーフェクション」文化
ソーシャルプラットフォームは、視覚的証明を購買意欲に転換するビフォーアフターコンテンツの急速なサイクルを活用することで、ホワイトニング製品の採用を加速させています。このアプローチはトレンドフォーマットのバイラルループを生み出します。この成長は、初回試用を促進する社会的証明の強い影響力を示しています。#TeethWhiteningや#SmileMakeoverなどのハッシュタグは多大なインプレッションを生み出し、視聴者がキュレートされたフィードで紹介される明るい笑顔の基準に合わせるよう促しています。ブランドは自宅でのルーティンを共有し簡潔なデモンストレーションを提供するマイクロインフルエンサーとのパートナーシップを強化し、従来の広告への依存を低減しています。2025年3月、ColgatのOptic Whiteペンキャンペーンはティックトックパートナーシップを通じて実施され、初週に1,200万回の視聴を達成し、Eコマース注文が34%増加し、認知度を販売に転換するソーシャルファーストローンチの有効性を実証しました。[3]
LEDおよび過酸化物フリーキットにおける技術的進歩
臨床試験では、低濃度過酸化物と組み合わせたバイオレットLEDマウスピースが、高濃度過酸化物ジェルと同等のシェード改善をもたらしながら知覚過敏の発生を半減させることが示されています。PAP酸化剤と二酸化チタンナノジェルは、エナメル質の脱水を伴わずに過酸化水素と同等の効果を再現し、痛みのリスクに敏感だったユーザーへの適用範囲を拡大しています。スマートフォン連携マウスピースは光サイクルを管理し、センサーが歯茎への接触を検知すると一時停止することで安全性を保証します。詰め替え可能なジェルカートリッジはプラスチック廃棄物を削減し、独自のカートリッジロックを通じて顧客を専用エコシステムに囲い込み、生涯価値を高めます。これらの進歩は総合的に対象市場を拡大しながら製品品質の認知を高めます。
抑制要因影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 歯の知覚過敏への懸念と安全警告 | -0.7% | 北米と欧州で特に厳しい監視が行われるグローバル | 短期(2年以内) |
| 高濃度過酸化物DIYキットへの規制強化 | -0.5% | 欧州と北米が主導し、アジア太平洋では選択的執行 | 中期(2〜4年) |
| 使い捨てアプリケーターへの環境的精査 | -0.3% | EUが先行し、グローバルに拡大 | 長期(4年以上) |
| 臨床需要を希薄化する天然「ホワイトニング」流行の台頭 | -0.4% | 健康意識の高い市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
歯の知覚過敏への懸念と安全警告
サイエンティフィック・アメリカンは、高濃度過酸化物による頻繁なブリーチがエナメル質を薄くし慢性的な知覚過敏を引き起こす可能性があると警告しており、慎重な購買者は繰り返しのサイクルを遅らせています。歯科医師会は歯茎保護を省略した無認可キオスクを取り上げることでこのメッセージを増幅しています。天然素材として販売されているチャコール研磨剤はエナメル質を粗くすることが示されており、さらなる注意喚起となっています。ブランドはパッケージに「知覚過敏ゼロ」を謳うPAPクリームと硝酸カリウム添加物で対応しています。それでも、根強い不安が積極的なDIYキットの短期的な普及を抑制しています。
高濃度過酸化物DIYキットへの規制強化
EU法は消費者向け過酸化物を0.1%に制限しており、ブランドは製品を再処方するか、より高濃度のものを歯科医師経由のみで提供することを余儀なくされています。英国の検査官は最近、上限を30倍超えるオンライン製品を押収し、厳格な執行を示しました。米国FDAは規制が緩やかながらも機器登録を義務付けており、新規参入者は曖昧な効能表示規則を乗り越える必要があります。中国の2023年歯磨き粉規制は完全な毒性学的ドシエを要求し、外国ブランドの参入コストを引き上げています。より厳格な監視は消費者を保護しますが、市場投入までの時間を延ばし、衝動的な製品ローンチを抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:歯磨き粉が主導し、ストリップが加速
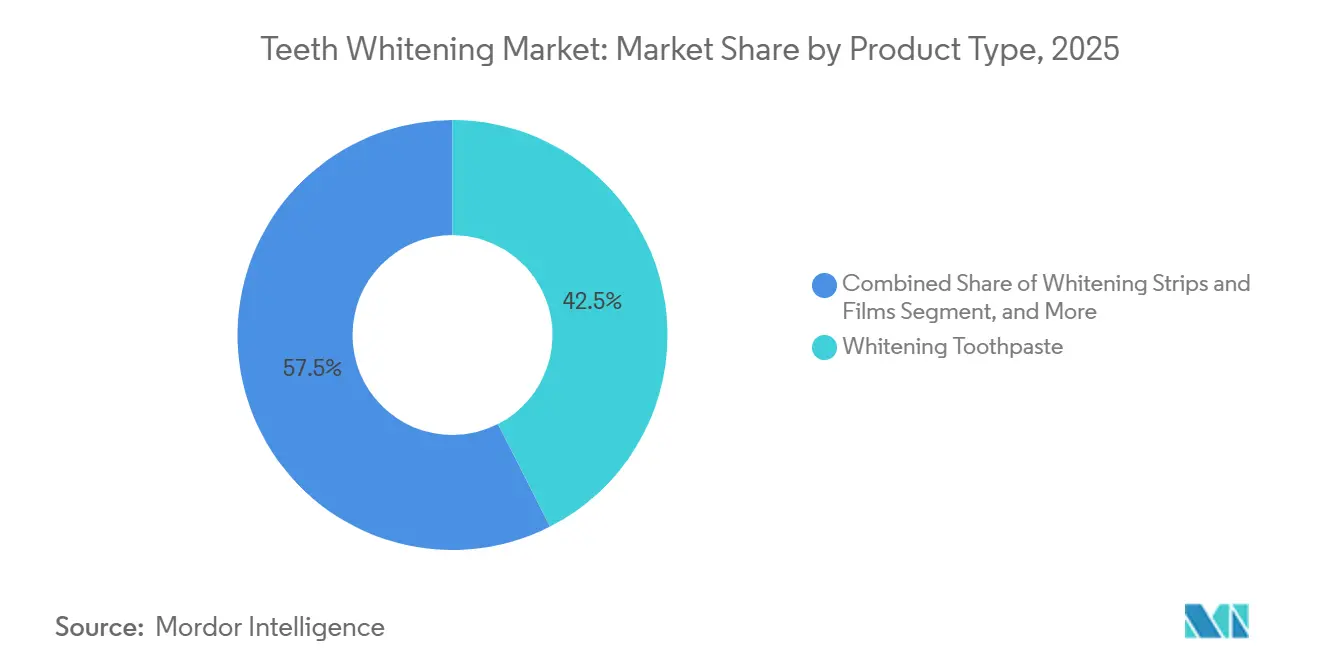
ホワイトニング歯磨き粉は2025年の歯のホワイトニング市場の42.10%を占め、市場規模の32億5,000万米ドルを代表しています。ストリップとフィルムは規模は小さいものの、最速の年平均成長率3.96%を記録しており、迅速なシェード改善を必要とするイベント前のユーザーに人気があります。紫色のマイクロポリッシング処方は、迅速な効果を謳う競合製品に対して歯磨き粉の棚シェアを守っています。サステナビリティのトレンドがアルミニウムチューブと生分解性ストリップ基材を促進し、口腔ケアのルーティンをより広いエコ倫理に合わせています。
プレミアムジェルとLEDキットは市販品とプロフェッショナルケアの境界を曖昧にし、消費者が歯科医師レベルのシステムを自宅で購入できるようにしています。詰め替え可能なジェルシリンジがパッケージ廃棄物を削減しながら独自のカートリッジロックを通じてブランドロイヤルティを強化することで、歯のホワイトニング市場の成長が恩恵を受けています。歯茎への接触を検知すると自動停止するスマートマウスピースによる安全保証が知覚価値を高めています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


エンドユーザー別:自宅での利便性と臨床的精度
2025年、個人または自宅用ユーザーが収益の68.67%を占め、消費者は予約スケジューリングや高コストよりもプライバシーと柔軟な治療スケジュールを優先しました。院内施術は通常1回あたり500〜800米ドルの費用がかかる一方、自宅用キットは20〜150米ドルの価格帯です。この大きな価格差により、より幅広い所得層がアクセスできるようになりました。パンデミックはダイレクト・トゥ・コンシューマーモデルとデジタル発見の採用を加速させ、クリニックが満員稼働している中でもサブスクリプションサービスがこのトレンドを持続させています。矯正歯科Eコマースプラットフォームはアライナーとのホワイトニングキットのバンドルを導入し、ホワイトニングアドオンの獲得コストを削減するクロスセルの機会を生み出しています。自宅での歯のホワイトニングはイベントや写真撮影に向けて効果をリフレッシュするためのリピート購入が見られ、四半期または半年ごとの補充サイクルを支えています。アプリベースのガイダンスとシェードトラッキングを提供するブランドはユーザーのアドヒアランスを高め、完全な治療サイクルを完了するよう促し、満足度を向上させ解約を減少させています。
歯科クリニックと病院は、治療セッションを1時間以内に短縮するLED加速技術の採用に牽引され、2031年まで年平均成長率3.94%で成長すると予測されています。Philips Zoom WhiteSpeedやUltradent Opalescence Boostなどのプレミアムチェアサイドプロトコルは、1回の来院で8〜10シェードの改善をもたらすと主張しています。これらの進歩はより高い価格設定を支持し、診療所の経済性を強化しています。
流通チャネル別:Eコマースが小売主導を崩す
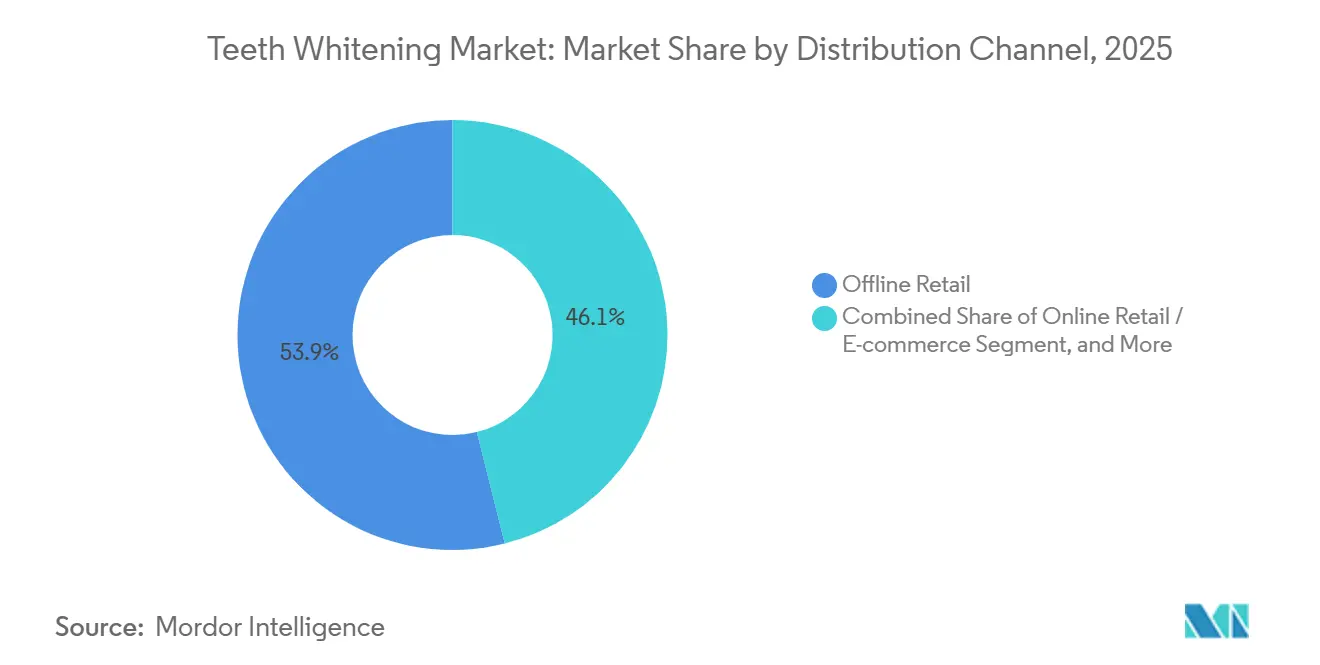
2025年、オフライン小売が売上の53.91%を占めました。この実績は、薬局と大型小売店の広範なリーチ、売り場での製品比較、試用とアップグレードを促進する頻繁なプロモーションによって牽引されました。CVS、Walgreens、Walmartなどの大手チェーンはストリップ、ペン、LEDキットを揃え、節約志向からプレミアム志向まで幅広い顧客に対応しました。買い物客は特に過酸化物配合と過酸化物フリーの選択肢を比較する際に、ラベルを読み、フォーマットを確認し、薬剤師に相談できる機会を重視しました。しかし、デジタルに精通した消費者が増加し、化粧品の発見にオンライン検索やソーシャルメディアを活用するようになったため、2025年には来店客数が減少しました。この変化により、一部の店舗では衝動買いによる売上が減少しました。
予測では、オンライン小売とダイレクト・トゥ・コンシューマーモデルが2031年まで年平均成長率4.38%で成長するとされています。アルゴリズムによるレコメンデーション、サブスクリプションベースの自動配送割引、製品バンドルと期間限定ドロップの急速な普及がこの成長を支えています。デジタルファーストブランドはマーケティング予算の大部分をソーシャルメディア広告、インフルエンサーパートナーシップ、動画レビューに配分しており、コンテンツがターゲット層に響く場合に顧客獲得コストの削減に貢献しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
北米は2025年の売上の31.95%を占め、高度な審美歯科、保険適用、審美規範への文化的重視を通じてリーダーシップを維持しています。米国はAI駆動のホワイトニング技術の大半を先行導入しており、カナダは天然成分配合とフッ素フリーの訴求に傾いています。
欧州の成長は安定しているものの規制主導です。過酸化水素の上限規制がPAPおよびブルーフィルター技術の採用を加速させており、知覚過敏のないホワイトニング、エナメル質保護、CEラベリング規範への準拠を約束しています。ドイツはリサイクル可能なパッケージに投資し、スカンジナビアは口腔ケアプラスチックのライフサイクル開示を義務付けています。
アジア太平洋は最速の年平均成長率4.52%を記録しており、都市化とホワイトニングをグルーミングの習慣に組み込む美容意識の高い中間層によって牽引されています。中国のEコマースフェスティバルは大量のLEDキットを動かし、インドの歯科チェーンは矯正アライナーとホワイトニングをバンドルし、日本はシナジーを求める消費者を満足させるためにビタミンCとコラーゲンをペーストに配合しています。

競合状況
歯のホワイトニング市場では、大手消費財企業が歯磨き粉とストリップのポートフォリオを支配する一方、多数の挑戦者が特化したフォーマットとデジタルファースト戦略で台頭しています。Procter & Gamble、Colgate-Palmolive、Unilever、Church & Dwightは数十年にわたるブランドエクイティと広範な流通ネットワークを活用して主要な棚スペースを確保し、視認性を維持しています。彼らの多大なR&D投資は臨床的主張を裏付け、知覚過敏低減、シェード改善、エナメル質ケアに関連する特許を強化しています。新製品ローンチはソーシャルキャンペーンとクリニックの推薦と組み合わされることが多く、信頼性とリーチの両方を高めています。市場は、信頼できる訴求とオンライン・オフラインチャネルにわたるシームレスな購買オプションを組み合わせた既存プレーヤーに有利です。
ダイレクト・トゥ・コンシューマーブランドはInstagramとティックトックでオーディエンスをターゲットにすることで拡大しています。インフルエンサーの推薦を活用し、割引価格での四半期購入を促すサブスクリプションモデルを提供しています。Snow LabsやHiSmileなどのブランドはクリエイター主導のコンテンツを効果的に活用してペン、ストリップ、PAPベースのキットの試用を促進し、従来の小売ローンチへの依存を低減しています。このアプローチにより、場合によっては市場投入までの期間がわずか数ヶ月に短縮され、フレーバー、アプリケーター、パッケージのより迅速な調整が可能になっています。2025年3月、Colgate-Palmoliveはトレーやストリップを使わずにターゲットを絞った塗布ができる9%過酸化水素ジェル配合のOptic Whiteペンを発売しました。デジタル空間での初期成功は、メッセージングとユースケースが明確であれば既存ブランドがソーシャルファーストアプローチを効果的に採用できることを示しています。市場が進化するにつれ、既存・新興ブランドともに知覚過敏とエナメル質保護に関するより強力な訴求に注力し、過酸化物濃度を超えた差別化を追求しています。
歯のホワイトニング業界リーダー
-
Colgate-Palmolive Company
-
GSK plc
-
Johnson & Johnson Services, Inc.
-
Procter & Gamble Co.
-
Unilever PLC
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年2月:Colgate-Palmolive Indiaは、Kriti SanonとAbhishek Sharmaを起用したColgate Visible White Purpleの新キャンペーンを開始し、歯のホワイトニングを美容の必需品として位置付け、テレビ、デジタル、ソーシャルチャネルを通じて黄ばみを補正するカラー理論を活用した紫色の歯磨き粉を訴求しました。
- 2026年2月:Opalescenceホワイトニングは、過酸化水素とクールミントを配合したアルコールフリーのホワイトニングマウスウォッシュでポートフォリオを拡充し、毎回のうがい後に歯科医院仕上がりの感覚を提供するよう設計されました。
- 2025年1月:DOWZEは、18〜45歳の多忙なユーザー向けに設計されたスタイリッシュな歯のホワイトニング製品を発売し、シンプルさ、利便性、忙しい日常の中での目に見える効果を強調しました。
- 2025年3月:Colgate-Palmoliveは、トレーやストリップを使わずにターゲットを絞った塗布ができる9%過酸化水素ジェル配合のOptic Whiteペンを発売し、初週にティックトックで1,200万回の視聴を達成し、Eコマース注文が34%急増しました。


世界の歯のホワイトニング市場レポートの調査範囲
本レポートの調査範囲として、歯のホワイトニングとは歯をより白く見栄えよくするために漂白する施術です。歯のホワイトニング製品は、歯のエナメル質の色を効果的に変える簡単で非侵襲的な処置です。
歯のホワイトニング市場は製品、エンドユーザー、流通チャネル、地域別にセグメント化されています。製品別では、ホワイトニング歯磨き粉、ホワイトニングジェル&ストリップ、ホワイトライト歯のホワイトニングデバイス、その他の製品にセグメント化されています。エンドユーザー別では、個人/自宅用と歯科クリニック&病院にセグメント化されています。流通チャネル別では、オフライン販売とオンライン販売にセグメント化されています。地域別では、北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも網羅しています。レポートは上記セグメントの金額(米ドル)ベースの市場規模と予測を提供しています。
| ホワイトニング歯磨き粉 |
| ホワイトニングストリップ&フィルム |
| ホワイトニングジェル&キット |
| ホワイトニングマウスウォッシュ |
| 個人/自宅用 |
| 歯科クリニック&病院 |
| オフライン小売 |
| オンライン小売/Eコマース |
| 歯科クリニック |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議(GCC) |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | ホワイトニング歯磨き粉 | |
| ホワイトニングストリップ&フィルム | ||
| ホワイトニングジェル&キット | ||
| ホワイトニングマウスウォッシュ | ||
| エンドユーザー別 | 個人/自宅用 | |
| 歯科クリニック&病院 | ||
| 流通チャネル別 | オフライン小売 | |
| オンライン小売/Eコマース | ||
| 歯科クリニック | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議(GCC) | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2026年の歯のホワイトニング市場の規模はどのくらいですか?
80億1,000万米ドルであり、2031年までに96億1,000万米ドルに達すると予測されています。
現在主導している製品セグメントはどれですか?
ホワイトニング歯磨き粉が2025年の収益の42.10%を占めてトップです。
最も急速に拡大している地域はどこですか?
アジア太平洋が2031年まで年平均成長率4.52%で成長しています。
自宅用キットはプロフェッショナル施術に取って代わっていますか?
自宅用ソリューションが68.10%のシェアを占めていますが、消費者が確実な結果を求めるため、クリニックでのホワイトニングも年平均成長率3.88%を記録しています。
DIYホワイトニングキットに影響する規制は何ですか?
EUは消費者向け過酸化物を0.1%に制限しており、英国当局は規制に準拠しない輸入品を積極的に押収し、米国FDAは機器登録を義務付けています。
新製品ローンチを再形成している技術は何ですか?
LEDマウスピースと統合されたAIガイドによるシェードマッチングが治療をパーソナライズし、予測可能性を向上させています。


 お客様のデータは安全であり、販売や共有は一切行われません。

