
メチオニン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 2.06 百万トン |
| 市場取引高 (2031) | 2.81 百万トン |
| 成長率 (2026 - 2031) | 6.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメチオニン市場分析
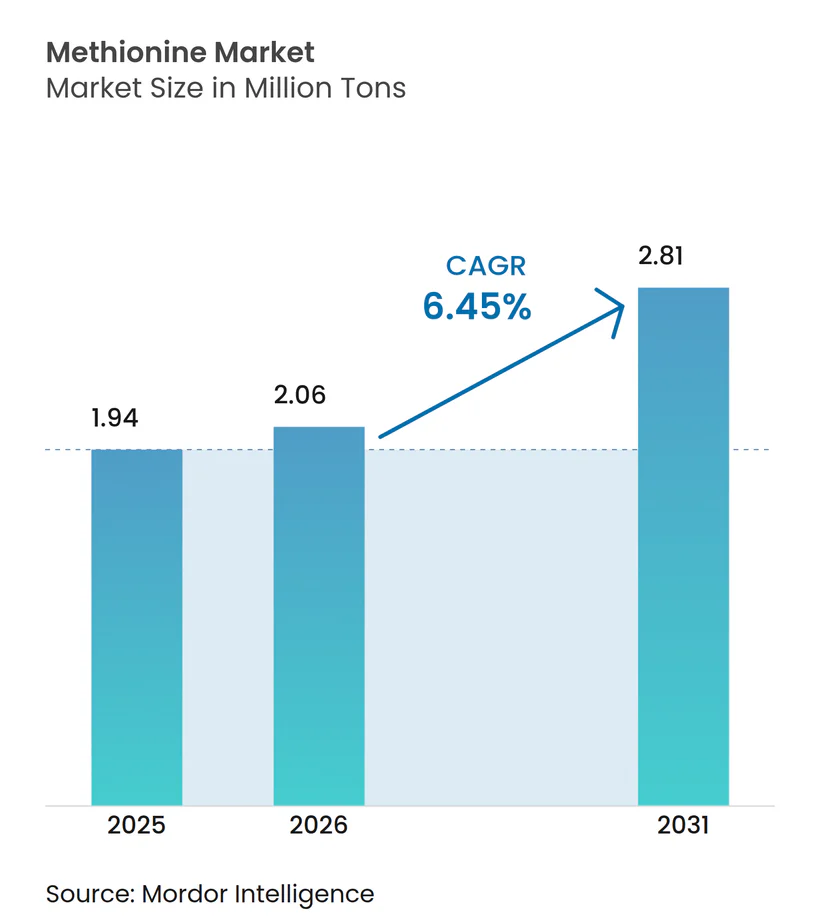
メチオニン市場規模は、2025年の194万トンから2026年には206万トンへと成長し、2031年までに281万トンに達する見込みであり、2026年から2031年にかけてCAGR 6.45%で成長する。メチオニン強化家禽・養殖飼料への需要急増、自動化ミルにおける液体製剤の採用拡大、急速に進歩するバイオ発酵技術が競争力学を再編している。2024年に中国が純輸入国から純輸出国へ転換したことで、北米および欧州メーカーのマージンが圧迫される一方、東南アジアのインテグレーターはサプライチェーンの短縮と物流コストの低減から恩恵を受けている。Evonikがシンガポールで完成させたグリーン水素統合への投資は、コストおよびレピュテーション上のレバーとしての炭素フットプリント削減の重要性を示している。最後に、結晶性リジンやスレオニンなどの機能的代替品が非飼料セグメントの上昇余地を抑制しているが、医薬品用途では依然として最も速い数量成長が記録されている。
主要レポートのポイント
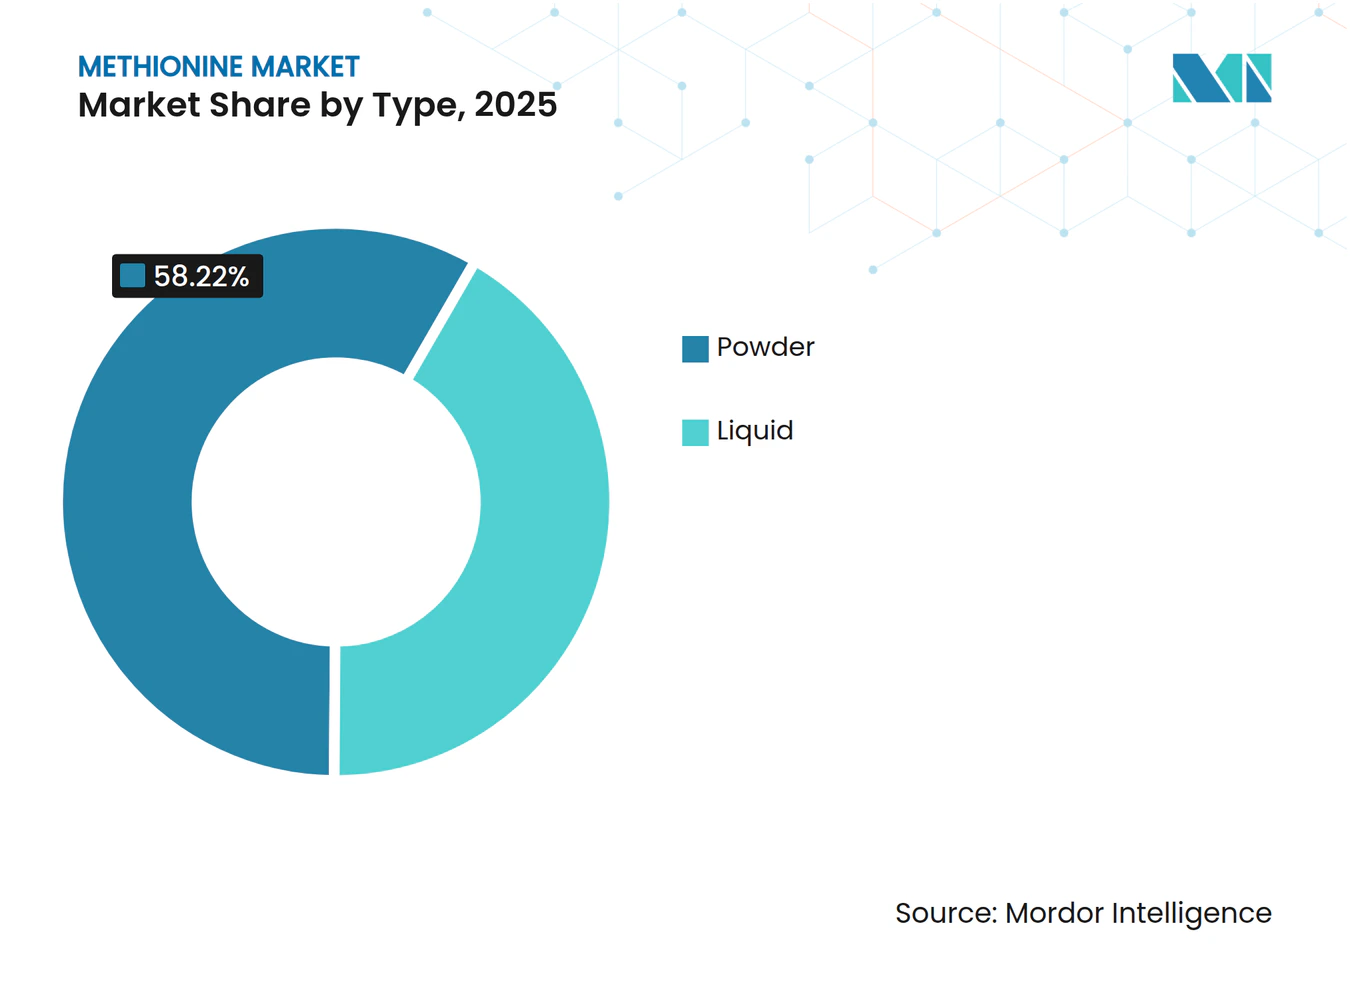
- タイプ別では、粉末メチオニンが2025年のメチオニン市場シェアの58.22%を占め、液体メチオニンは2031年にかけてCAGR 8.24%で成長する見込みである。
- グレード別では、飼料グレード製品が2025年の数量の89.19%を占め、医薬品グレード製品は2031年にかけてCAGR 8.61%で拡大する見込みである。
- 製造技術別では、石油化学ベース合成が2025年の生産能力の85.12%を占めているが、バイオベース製造技術セグメントは2031年にかけてCAGR 8.91%で進展している。
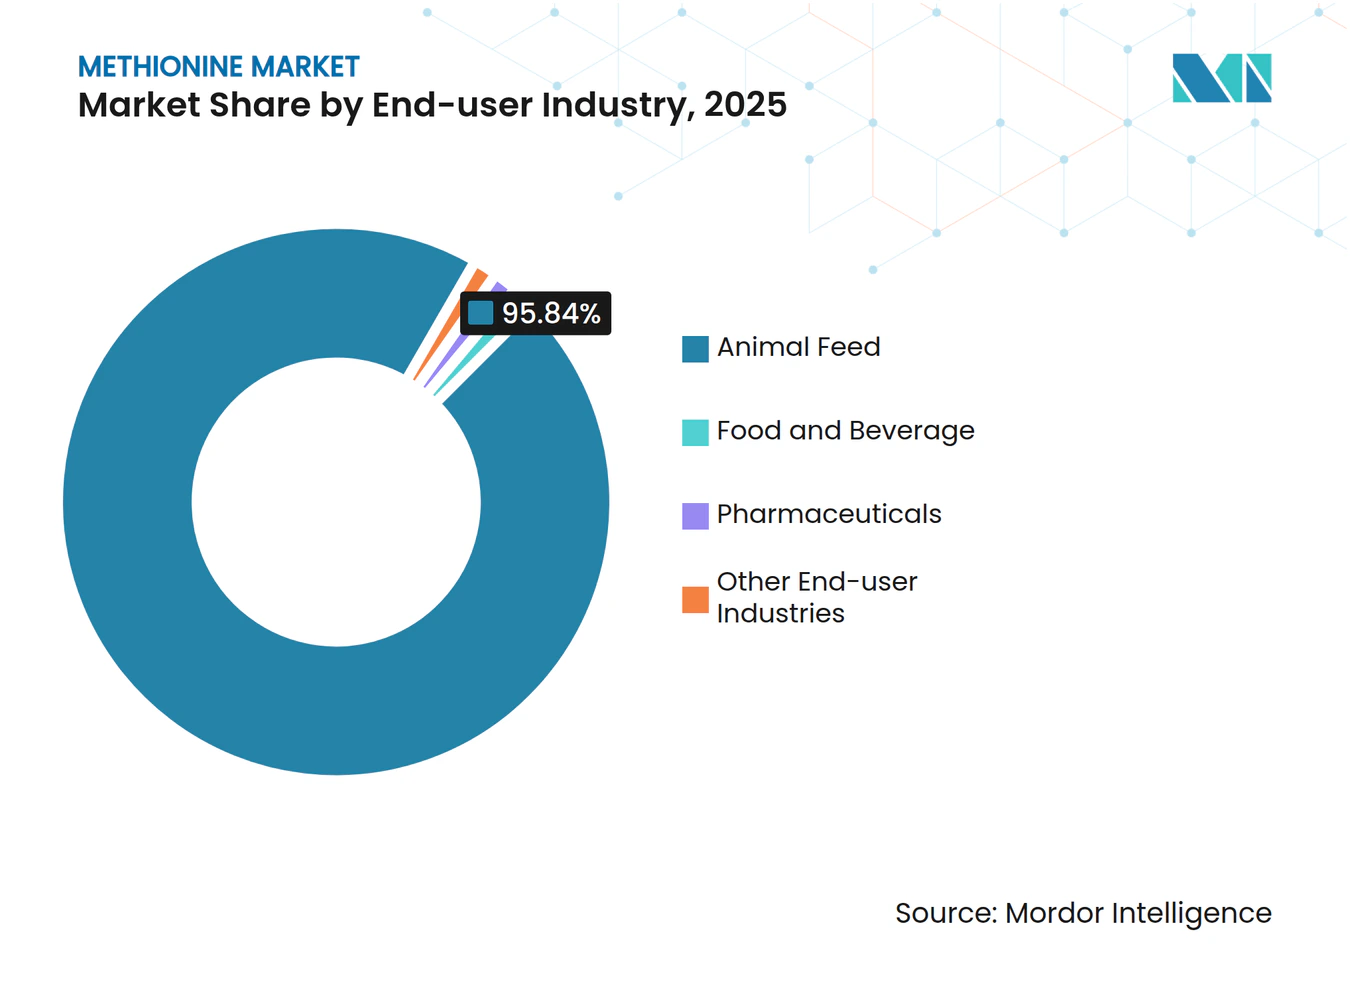
- エンドユーザー産業別では、動物飼料が2025年の消費量の95.84%を占め、2031年にかけてCAGR 7.18%で成長すると予測されている。
- アジア太平洋が2025年の数量の45.31%でトップとなり、中国、ベトナム、インドネシア、タイを中心に2031年にかけて7.52%の成長が見込まれる。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| メチオニン強化家禽飼料への需要急増 | +1.8% | 世界全体;増分数量の60%がアジア太平洋から | 中期(2〜4年) |
| 集約的養殖の急速な拡大 | +1.2% | 中国、ベトナム、インドネシア;ブラジルおよびエクアドルへの波及 | 中期(2〜4年) |
| 乳牛へのルーメンプロテクト型メチオニンの採用 | +0.9% | 北米、欧州連合、ニュージーランド、オーストラリア | 長期(4年以上) |
| 低コストバイオ発酵の商業化 | +1.5% | マレーシア、中国;北米でのパイロットプラント | 長期(4年以上) |
| 液体メチオニンへの移行加速 | +1.1% | 北米、中東、東南アジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
メチオニン強化家禽飼料への需要急増
家禽生産者は、飼料価格の高騰の中でタンパク質転換目標を達成するためにメチオニン補給を強化している。トウモロコシ・大豆飼料における第一制限アミノ酸として、わずかな不足でも筋肉蓄積と産卵量が低下する。CJ CheilJedangがマレーシアに建設した年産18万トンのプラントは2024年に稼働し、東南アジアのインテグレーターに供給することで物流コストを最大20%削減している。米国とメキシコでは、自動投与システムによって鶏群の均一性が向上し、2025年までに液体メチオニンの使用率が50〜90%に達した。中国のブロイラー生産量は2024年に1,500万トンを超えたが、国内の余剰生産能力により2024年に38万トンの輸出がベトナム、タイ、フィリピンへ振り向けられた。
集約的養殖の急速な拡大
循環式養殖システムおよび沖合ケージは、窒素排出を削減するために精密なアミノ酸バランスを必要とする。メチオニンは現在、大西洋サーモン、ティラピア、エビ向けの大豆ベース魚粉フリー飼料において標準となっている。2024年に140万トンを生産したノルウェーのサーモン養殖業者は、均一なペレット分散のために液体メチオニンを指定している[1]。ベトナムのパンガシウス輸出は、メチオニンを強化した飼料が育成サイクルを10日短縮したことで2025年に180万トンへ回復した。欧州連合の栄養損失目標は、成長率を損なわずに排出基準を満たすための結晶性アミノ酸採用を促進している。
乳牛へのルーメンプロテクト型メチオニンの採用
1泌乳期に最大15,000kgの乳を生産する高泌乳牛は、第一胃でのメチオニン供給量を超える需要を持つ。脂質封入製品は第一胃通過後に生物学的利用可能なメチオニンを供給し、2024年のメタ分析によれば真の乳タンパク質を1日27g増加させる[2]。乳価の変動が農場を成分最大化へと向かわせる中、米国での採用率は2024年に18%に達し、2020年から6ポイント上昇した。AdisseoのSmartamine Mラインは2024年度に24%の売上成長を記録し、プレミアム酪農セグメントでの牽引力を示している。
低コストバイオ発酵ルートの商業化
バイオ発酵は供給を石油化学原料の変動から切り離し、温室効果ガス排出量を約35%削減する。CJ CheilJedangのマレーシアプラントは、改良大腸菌を使用して21.28g/Lの力価を達成しており、工業用リジンと同等の水準に達している一方、Metabolic Explorerのライセンス供与により発酵時間が48時間に短縮される。中国は2025年までにトウモロコシ産地の豊富な山東省と江蘇省に集積した年産15万トンのバイオ生産能力を蓄積した。しかし、高純度結晶化および非遺伝子組み換え認証のコストが欧州への大規模普及を遅らせている。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学原料価格の変動 | -0.8% | 欧州、北米、世界のスポット市場 | 短期(2年以内) |
| 機能的アミノ酸代替品の入手可能性 | -0.5% | 世界全体、特に低タンパク質飼料配合 | 中期(2〜4年) |
| 臨床用途向けGMPグレード生産能力の不足 | -0.2% | 北米、欧州連合、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学原料価格の変動
デグッサ法はプロピレン、メチルメルカプタン、アクロレインに依存しており、これらは石油・ガスの変動にさらされる商品である。中国のアクロレイン価格は2024年第4四半期の7,800元/トンから2025年第1四半期に6,500元/トンへ下落し、その後第3四半期に7,200元/トンへ反発し、非垂直統合メーカーのマージンを最大15%圧迫した。欧州のプロピレン契約価格は、製油所の操業停止後に2025年初頭に1,150ユーロ/トンのピークに達した。Evonikのシンガポールグリーン水素プロジェクトは化石燃料の変動に対するヘッジとなり、炭素排出量を6%削減する。
機能的アミノ酸代替品の入手可能性
リジン、スレオニン、バリン、イソロイシンを補給した低タンパク質飼料はメチオニン配合量を削減できる。2024年に欧州連合が中国産バリンおよびリジンに最大84.8%のアンチダンピング関税を課したことで、一時的にメチオニン需要が下支えされた。その後ブラジルが中国産リジンに13.9〜36.5%の関税を追加し、より広範な保護主義的傾向を示した。昆虫粉などの新規タンパク質はメチオニンの基礎含有量が高く、長期的には補給需要を10〜15%削減する可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
粉末が優位を占め、液体がより速く成長粉末メチオニンは2025年の数量の58.22%を占め、液体メチオニンはすべての形態の中で最速となるCAGR 8.24%を記録する見込みである。中東ではISO 22000の施行が切り替えを加速させており、サウジアラビアのインテグレーターは粒子状排出物を抑制するために2025年にラインを改修した。粉末は、液体システムへの設備投資が1ラインあたり20万〜30万米ドルに上るアジアおよびラテンアメリカの分散型ミルで依然として定着している。
粉末メチオニンは物流上の耐久性と常温安定性を維持している。Evonikのシンガポールプラントは両形態を提供し、突然の規制や顧客の変化に対してヘッジしている。この複合効果がメチオニン市場を支え、東南アジアの統合が進む中で液体のシェアは2031年までに50%を超えると予測されている。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
グレード別:
飼料が優位、医薬品が加速飼料グレード素材は2025年の数量の89.19%を占め、家禽、豚、養殖の優位性を反映している。動物飼料グレードメチオニンへの最大需要は、アジア太平洋地域における動物性タンパク質需要に起因する。ルーメンプロテクト型製品は乳タンパク質収量を1日27g向上させ、米国の酪農牛群の18%に普及している。
医薬品グレード製品は、非経口栄養を必要とする高齢化人口を背景にCAGR 8.61%で拡大している。しかし、GMPアップグレードに1ラインあたり5,000万米ドル超のコストと複数年の検証が必要なため、供給は依然として逼迫している。食品・飲料グレードはシェアが1%未満にとどまるが、乳児用調製粉乳およびサプリメントの純度基準により40〜60%の価格プレミアムを享受している。
製造技術別:
バイオ発酵が石油化学の覇権に挑戦石油化学合成が2025年の銘板生産能力の85.12%を支配しているが、力価がリジン経済性と同等になるにつれ、バイオベース生産は2031年にかけてCAGR 8.91%で成長する見込みである。CJ CheilJedangのマレーシア工場は、トウモロコシベースのグルコースと再生可能エネルギーにより化学合成比で35%低い炭素フットプリントを達成している。Zhejiang NHUの年産18万トンの連続液体プロセスはアクロレイン使用量を8%削減し、変動費を最大70米ドル/トン低減する。
結晶化エネルギーは依然として発酵経済性に重くのしかかり、非遺伝子組み換え認証は欧州での飼料普及に必須である。それでも、原油の持続的な変動は発酵を有利にする一方、メタンリッチな中東のハブは石油化学の既存プレーヤーのコスト競争力を維持させている。
エンドユーザー産業別:
動物飼料が優位、ニッチセグメントが台頭動物飼料は2025年の消費量の95.84%を吸収し、飼料需要の70%を占める家禽に牽引されてCAGR 7.18%を維持する見込みである。養殖飼料向けメチオニン市場規模は2026年の19万トンから2031年には29万トンへ拡大する見込みである。
医薬品および食品・飲料用途は合計で5%未満にとどまるが、より高い成長率を記録している。日本、韓国、ドイツの病院は集中治療室でPROSOL 20%を標準化しているが、新たなGMP生産能力が整うまで配給リスクに直面している。スポーツ栄養および乳児用調製粉乳ブレンドは食品グレードメチオニンの抗酸化特性を活用しているが、メチオニン産業では専用ライン要件が新規参入者を抑制している。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
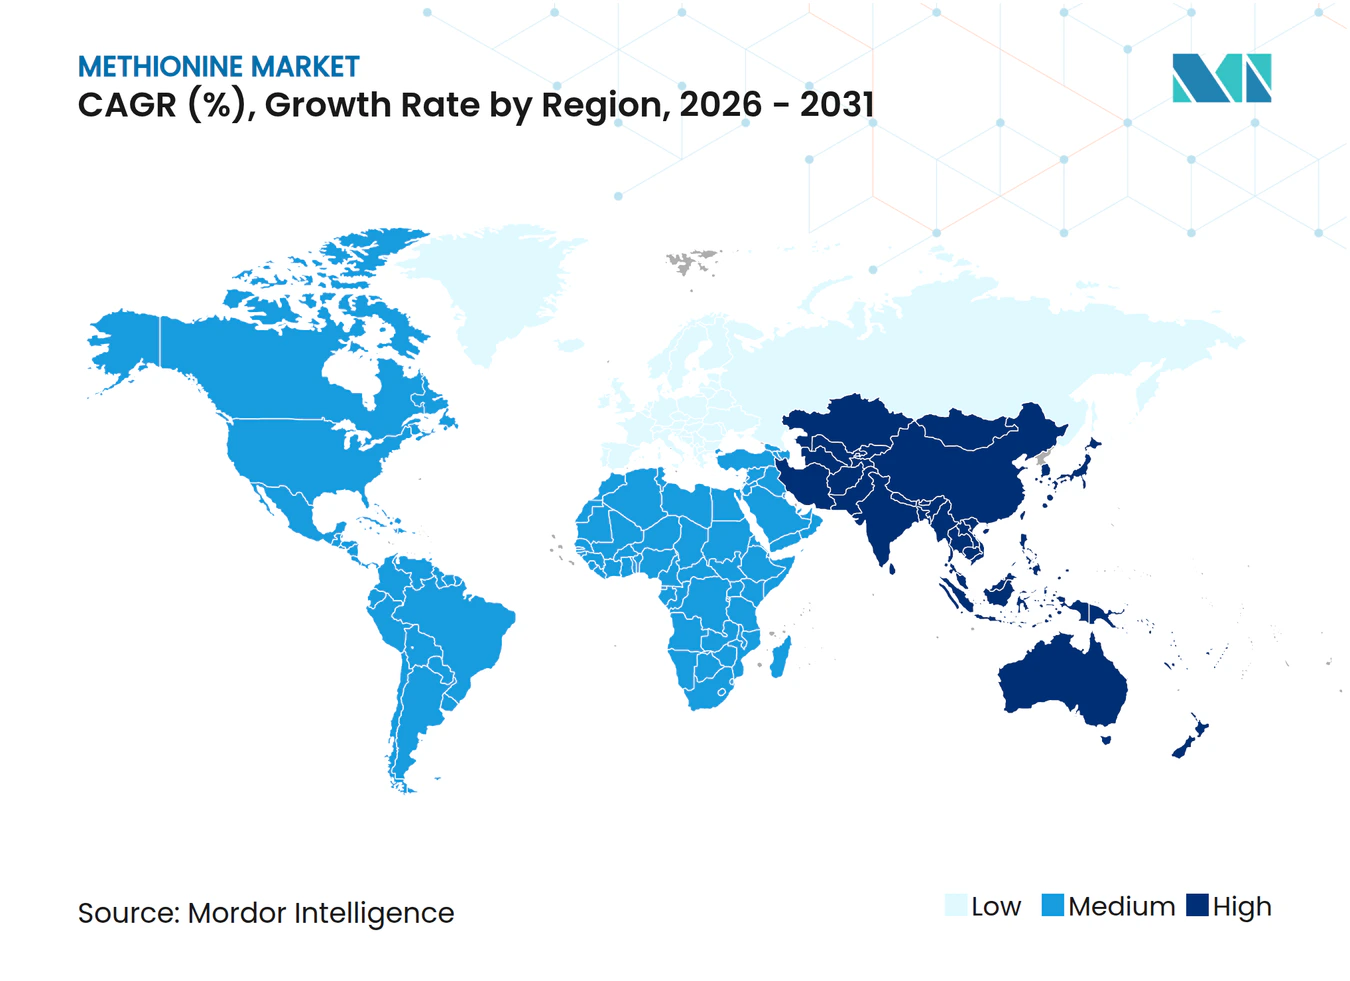
アジア太平洋地域メチオニン市場
アジア太平洋地域は2025年の数量の45.31%を占め、2031年まで年率7.52%で成長する見込みである。中国は2024年に純輸出国へと転換し、38万トンを輸出する一方、輸入量を15万6,000トンに削減したことで、欧州および北米のマージンを圧迫した。2025〜26年に稼働する中国の2工場が年間38万トンの生産能力を追加し、Evonikのシンガポール拠点における年間34万トンの拡張が既存プレイヤーの競争力を維持する。日本と韓国はGMP規格品の供給に注力しており、Ajinomotoは2027年までに年間1,200トンの生産能力を新設し、病院向け不足の緩和を図る。
北米および欧州メチオニン市場
北米は2025年において相当なシェアを保持した。液体製剤向けメチオニン市場規模は、自動化ミルが主流となる中で顕著な需要の高まりを見せている。ルーメンプロテクト型製品の酪農分野への採用率は2024年に18%に達し、付加価値製品の販売を押し上げた。欧州はシェア18%を占めるものの、アミノ酸輸入に対する保護主義的調査に直面しており、輸入急増が続く場合はメチオニンへの関税延長が検討される可能性がある。
南米およびMEAメチオニン市場
南米ならびに中東・アフリカは依然として輸入依存が続いているものの、家禽および水産養殖分野で力強い成長を示している。ブラジルのリジンに対するアンチダンピング措置は、国内生産者を保護する姿勢を示すものであり、サウジアラビアの新たな大気質規制は液体製剤への移行を促進している。アルゼンチンおよび南アフリカは輸出競争力の向上を目的として精密栄養戦略を展開しており、地域全体のメチオニン需要を段階的に押し上げている。
バリューチェーン分析
メチオニンのバリューチェーンは、主要中間体の製造に使用される上流の石油化学製品および硫黄系原料から始まり、ほとんどの工業用DL-メチオニンは、アクロレイン、メチルメルカプタン、シアン化水素(HCN)を主要前駆体とする化学合成によって製造される。原料調達のリスクは、プロピレン(アクロレイン)、メタノール(多くの場合メチルメルカプタン化学と関連)、および硫黄の供給可能性に集中しており、これにより生産者はエネルギー市場の変動と海上化学品物流に対して敏感になっている。
中流部門では、Evonik、Adisseo、NHU、Novus Internationalを含む少数の統合型グローバル生産者が、中間体を粉末・液体メチオニンに転換し、飼料用途とGMP用途に応じた品質仕様を管理している。下流では、プレミックス企業や飼料工場を通じて、大部分の量が動物栄養チャネルに流れており、液体形態は自動投与システムと連携し、粉末は取扱インフラがより簡易な場面で一般的に使用され続けている。納入コストは、流通の信頼性とバルク物流(袋詰め、保管、地域倉庫)によって左右され、特に輸入依存市場においてその傾向が顕著である。
競合状況
市場集中度
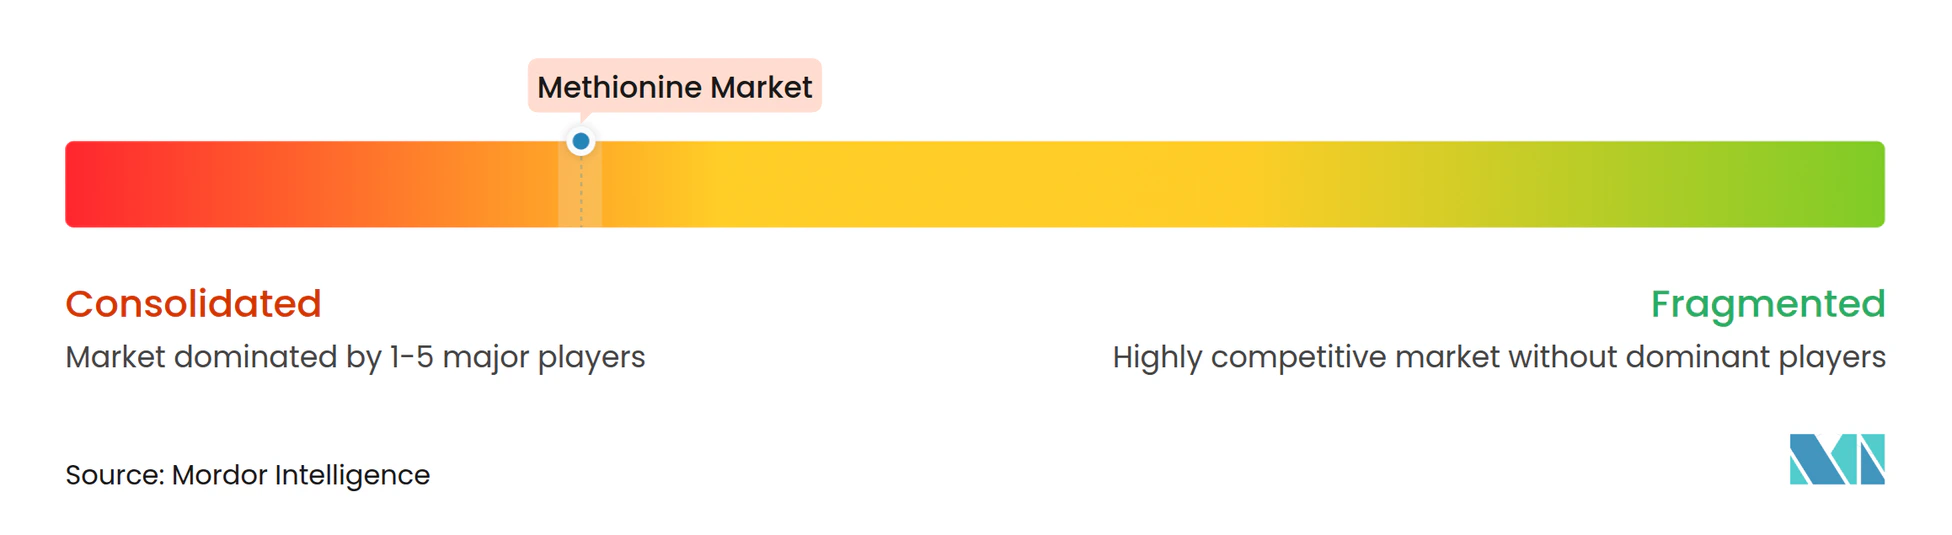
メチオニン市場は中程度に集約されている。Zhejiang NHUおよびInner Mongolia Lingshengを筆頭とする中国勢は、石油化学ルートと発酵ルートの両方を通じて積極的に拡大している。Evonikのグリーン水素統合型シンガポール複合施設は炭素強度を6%削減し、低排出調達義務に向けて同社を位置づけている。
ホワイトスペースの機会はルーメンプロテクト型ブレンドおよびマルチ栄養素封入製品にある。しかし、石油化学統合または発酵の知的財産を持たない中堅メーカーはマージンの縮小に直面している。
メチオニン産業リーダー
-
Evonik Industries AG
-
Adisseo
-
Novus International, Inc.
-
CJ CHEILJEDANG CORP
-
Sumitomo Chemical Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
メチオニン市場 このレポートでカバーされる企業
- Adisseo
- Ajinomoto Co., Inc.
- Chongqing Unisplendour Chemical Co., Ltd.
- CJ CHEILJEDANG CORP
- Evonik Industries AG
- Guangxi Nanning Junwei Feed Co.,Ltd.
- Meihua Holdings Group Co., Ltd.
- Novus International, Inc.
- Sichuan Hebang Biotechnology Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- Volzhsky Orgsynthese, JSC
- Zhejiang NHU Co., Ltd.
市場機会と将来展望
低炭素かつ供給安定性の高い生産体制は、原料価格の変動と炭素制約に対応するバイヤーおよび生産者の動きにより、明確な空白領域を生み出している。Evonikが2026年6月にLulsdorfとWesseling間の長距離メタノールパイプラインを稼働させることは、メチオニン生産に不可欠な原材料を確保するための投資を示すとともに、輸送関連排出量の削減も狙っており、他の欧州大規模拠点でも再現され得るモデルとなっている。
能力および技術の選択もまた、地域や製品形態別に機会を生み出している。中国は依然として大規模拡張の焦点であり、Hebang Biotechnologyが年間60万トン規模のメチオニンプロジェクトに775,000万人民元(75.5億人民元)の投資を発表(建設完了目標は2029年)するなど、地域の自給率向上と輸出能力を支えている。一方、既存拠点でのデボトルネッキングと近代化は、より高付加価値な製品形態やサービス主導型の提供に向けた余地を生み出している。これには、AdisseoがスペインのBurgosでRhodimet AT88の生産能力を40,000トン拡張すること(企業開示によれば2026年稼働予定)や、Evonikが2025年にAntwerpでの改良を完了し、世界向け出荷のための梱包・保管処理能力を強化するような物流主導のアップグレードが含まれる。
最近の産業開発事情 メチオニン市場
- 2026年6月:Evonikは、ドイツのLulsdorfとWesselingを結ぶ新たな長距離メタノールパイプラインを稼働させ、メチオニン生産用のメタノール供給を最適化した。この動きは、主要前駆体の原材料確保を強化し、トラック輸送に比べて物流関連排出量の削減を支え、欧州におけるメチオニン事業の競争力を強化する。
- 2025年11月:Evonikは、ベルギー・Antwerpのメチオニン施設のアップグレードを完了し、1,000キログラム袋用の自動充填システムの導入と保管能力の拡張を実施した。これらの変更により、出荷物流の効率性と出荷の柔軟性が向上し、大手インテグレーターへのサービス提供やグローバル貿易フローの変動管理において重要となる。
- 2024年8月:Evonikは、シンガポールのMetAMINO生産施設の拡張を完了し、年間生産能力を40,000メトリックトン増加させ、340,000メトリックトンとした。この追加生産量はアジア太平洋地域の需要拡大を支え、中国が同期間中に輸出拡大へと移行する中で、より強固な地域供給基盤を提供する。
メチオニン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、メチオニン市場は、調査期間中に最終用途チャネルへ販売された製品量を基準として、動物栄養および一部のヒト用途向けに使用されるメチオニンの世界的な需要と供給を対象としています。
対象外の範囲:川下の動物飼料収益、プレミックスまたは配合飼料の売上、およびメチオニンを明確に分離できない広義のアミノ酸ブレンドは計上しておりません。
セグメンテーション概要
- タイプ別
- 粉末
- 液体
- グレード別
- 飼料グレード
- 食品・飲料グレード
- 医薬品グレード
- 製造技術
- 石油化学ベース合成
- バイオベース発酵
- エンドユーザー産業別
- 食品・飲料
- 医薬品
- 動物飼料
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場構造を構築し、地域別および最終用途別の数量に対して現実的な境界を設定するために活用しました。国連コムトレードの輸出入統計、FAOSTATの畜産・飼料使用指標、米国農務省およびその他農業省のリリース、ならびに動物性タンパク質需要と飼料効率トレンドを記述したOECD-FAOアウトルックノートなど、公開されている貿易・生産シグナルを参照しました。また、典型な配合範囲や、メチオニン需要が家禽・豚のサイクルとどのように連動するかを理解するため、査読済みの動物栄養論文も精査しました。
さらに、企業の年次報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、および信頼性の高いプレスを精査し、能力増強、技術転換、サプライチェーンの制約を把握しました。入手可能な場合には、輸出入の船積みレベルのデータベースおよび特許データベースを活用して、貿易方向の変化を検証し、実効供給に影響を与えうるプロセスイノベーションを特定しました。上記のソースはあくまで例示であり、網羅的なものではなく、データ収集、検証、および調査の明確化を支援するために他の多くの公開文書も参照しています。
一次インタビューおよびサーベイ
一次情報は、生産者、流通業者、飼料配合業者、および動物飼料におけるアミノ酸使用を追跡する専門家との構造化エキスパートインタビューおよび簡易サーベイを通じて収集しました。これらの議論を通じて、地域別需要ドライバーの検証、稼働率の前提条件とデボトルネッキングのタイムラインの確認、ならびにアジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるグレードミックスおよびアプリケーション分割の妥当性検証を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 最高経営幹部:17% | アジア太平洋地域:40% |
| 中位層:54% | 部門・ユニットリーダー:32% | 欧州・中東・アフリカ地域:37% |
| 小規模プレイヤー:17% | マネージャー:51% | 南北アメリカ地域:23% |
市場規模算定と予測
市場規模算定は、畜産産出量と飼料生産指標をメチオニン必要量に換算し、地域別の配合慣行および補足アミノ酸の普及率に応じて調整するトップダウン型の需要プール積み上げから始まります。合計値を現実に即したものとするため、地域別のサンプリングされた生産者能力、貿易連動の供給可能量、および観察可能な流入量と推定消費量を照合するチャネルチェックなど、選択的なボトムアップ近似を用いて結果を裏付けました。
モデルに使用した入力値には、家禽・豚の生産レンド、配合飼料産出量の成長、主要飼料におけるメチオニンの典型的な配合率、地域別の輸入依存度、ならびに供給可能量に影響を与える公表済みの能力増強および稼働開始タイミングが含まれます。実際には、貿易フローの変化や短期的な供給逼迫も合理性チェックとして活用しました。これらは飼料用途における代替行動や購買の遅延を説明することが多いためです。
予測にあたっては、動物性タンパク質成長と現実的な稼働率に関する一次回答者のコンセンサス見解に基づくベースケースを軸にシナリオ分析を実施し、原材料コストの変動と供給増加に対する感度チェックを行いました。ボトムアップの視認性が不完全な箇所については、保守的な稼働率レンジを用いてギャップを処理し、年間数量を確定する前に貿易収支および地域別消費指標と照合しました。
データ検証と更新サイクル
外れ値を早期に発見し、証拠に基づいて修正できるよう、複数のチェックを通じてアウトプットを検証しています。純貿易ポジションの変化、飼料産出量の動向、稼働率の方向性といった独立したシグナルとモデルを比較し、承認前に地域別・アプリケーション別で大きな乖離を精査します。
アナリストレビューは多層的に実施され、主要な前提条件に対して異議を唱え、再計算・再実行を行い、合計値が年度をまたいで論理的に整合していることを確認します。レポートは年次で更新され、主要な設備停止、新規能力の稼働開始、または貿易政策の急激な変化などの重要事象が発生した場合には中間更新が行われます。納品前には最終確認を実施し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのメチオニン市場規模と他の公表推計との比較
公表されているメチオニンの市場規模は、同一製品を対象としていても大きく乖離して見えることがあります。これは、計上ルールや単位が必ずしも統一されていないためです。差異は通常、金額ベースか数量ベースかの違い、飼料用途周辺の計上範囲、および価格・通貨の前提条件の取り扱いに起因します。
貿易収支チェック、能力・稼働率シグナル、および飼料生産指標は、Mordor Intelligenceの計を、地域や四半期によって変動しうるブレンド価格を用いた収益換算ではなく、トン単位の物理的消費量に結びつけるための根拠となっています。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 194万トン(2025年) | |
| グローバルコンサルタンシーA | 4.16 ビリオン 米ドル(2025年) | この数値は金額ベースであるため、平均販売価格と通貨タイミングの前提条件に依存しており、製品を最終用途にマッピングする際に一部の飼料関連ミックスの取り扱いが異なる可能性もあります。 |
| 業界出版社B | 7.00 ビリオン 米ドル(2025年) | より広範なアプリケーションバスケットとソースカテゴリーが含まれ、地域別貿易フローおよび稼働率制約との厳密な照合なしにグローバルの平均販売価格の推移が適用された場合、高い金額推計が生じる可能性があります。 |
表中の乖離は主に、単位の選択、ならびに価格、グレードミックス、および隣接するアプリケーション対象範囲のモデル内での取り扱いによって説明されます。前提条件を需要指標に対してトレーサブルに保ち、インタビーを通じて検証することで、最終アウトプットは再現性が高く、年次更新サイクルにおいて容易に再確認できるものとなっています。
レポートで回答される主要な質問
2031年のメチオニン市場の予測数量は?
世界需要は2026年から2031年にかけてCAGR 6.45%で成長し、2031年までに281万トンに達すると予測されている。
メチオニン市場内で最も速い成長を示すセグメントはどれか?
液体メチオニンは、自動化飼料ミルの投与が拡大する中、2031年にかけてCAGR 8.24%でトップとなっている。
バイオ発酵がメチオニン供給にとって重要な理由は何か?
温室効果ガス排出量を約35%削減し、変動する石油化学原料からコストを切り離すことができる。
動物飼料はメチオニン消費においてどれほど支配的か?
動物飼料は2025年の数量の95.84%を占め、2031年を通じて90%超を維持する見込みである。
2027年までに最も多くの新規メチオニン生産能力を追加する地域はどこか?
中国は2つのプロジェクトで年産38万トンを追加しており、世界の新規生産能力への最大の貢献国であり続けている。
医薬品グレードメチオニンの供給が逼迫している理由は何か?
GMP基準を満たすのは年産約8,000トンにとどまり、新規ラインには複数年の検証と5,000万米ドル超の投資が必要である。