
薬物スクリーニング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
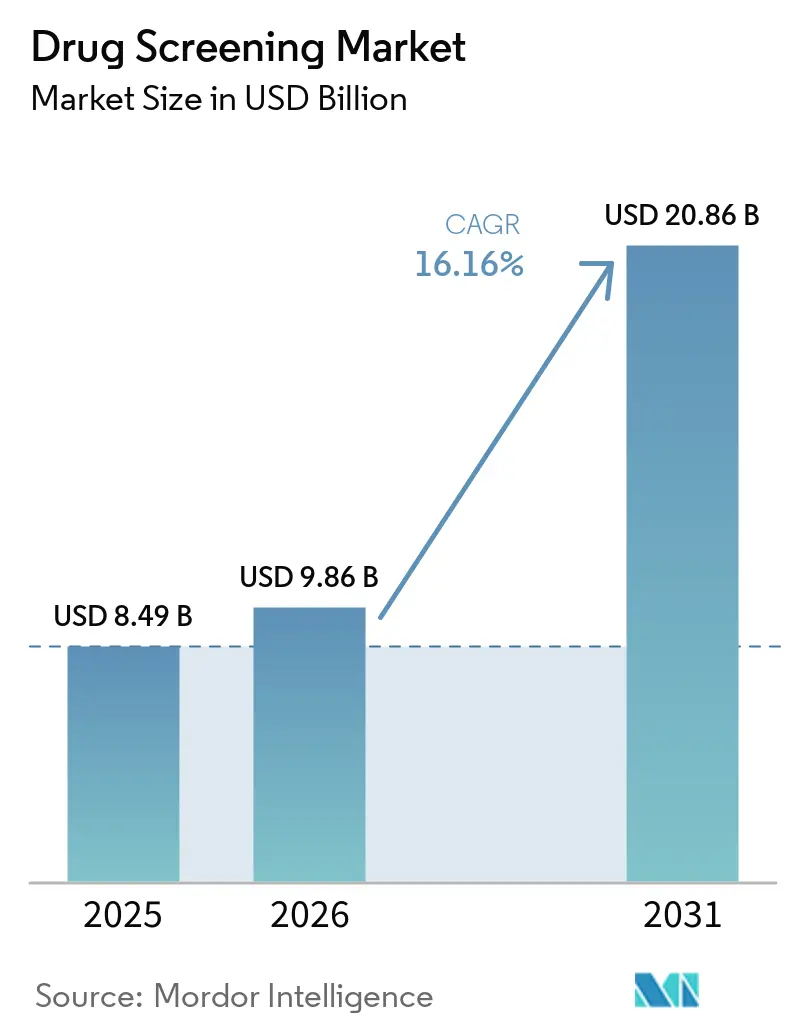
| 市場規模 (2026) | 9.86 十億米ドル |
| 市場規模 (2031) | 20.86 十億米ドル |
| 成長率 (2026 - 2031) | 16.16 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる薬物スクリーニング市場分析
薬物スクリーニング市場規模は2025年にUSD 84.9億と評価され、2026年のUSD 98.6億から2031年にはUSD 208.6億に達すると推定されており、予測期間(2026年〜2031年)中のCAGRは16.16%です。この上昇は、より厳格な職場コンプライアンス義務、臨床ケアへの幅広い統合、ターンアラウンドタイムを短縮しながらより広範な物質を検出する急速な技術改善を反映しています。安全重視セクターの雇用主は、規制当局が代替検体を承認した後、口腔液および即時検査の拡大を進めており、医療システムは疼痛管理プロトコル内に定期的な毒物学パネルを組み込んでいます。主要検査機関間の統合は続いていますが、ニッチな迅速検査デバイスやAI対応自動化によって検査コストを削減する革新的企業が市場に参入しています。北米は依然として最大の地域貢献者であり、アジア太平洋地域は医療保険の拡大と新たな道路安全政策により最も速い増分収益をもたらしています。
主要レポートのポイント
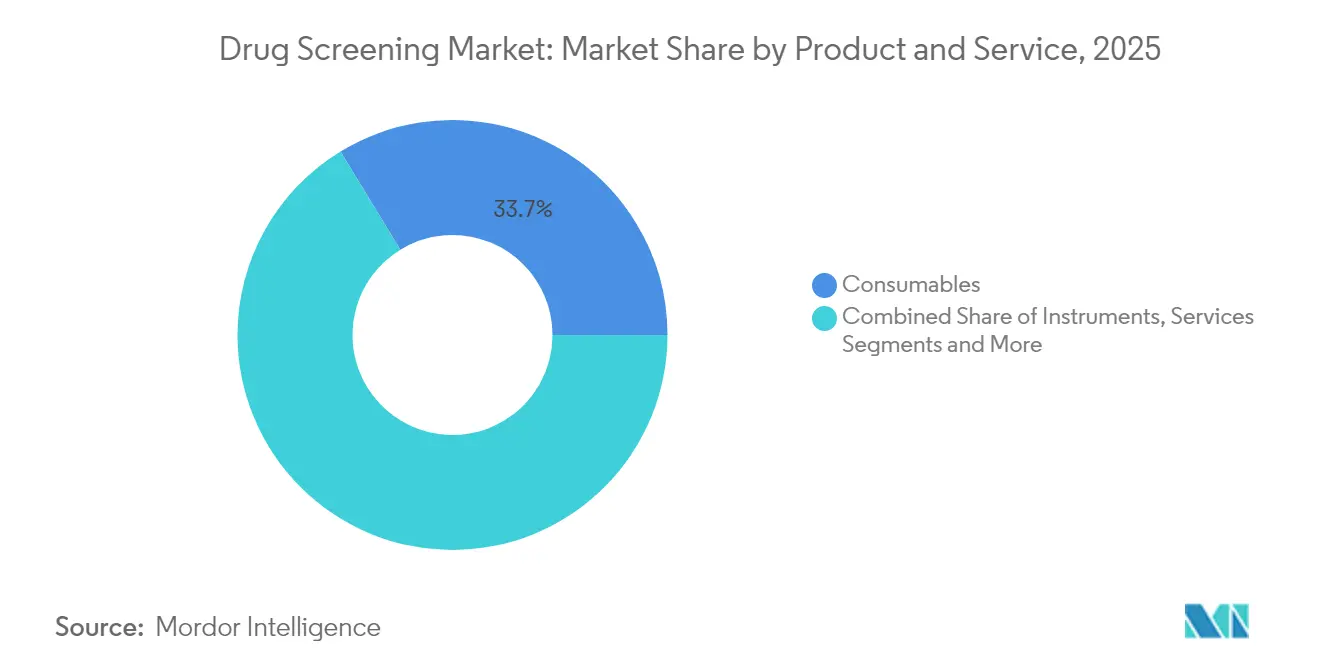
- 製品・サービス別では、消耗品が2025年の薬物スクリーニング市場シェアの33.72%を占め、迅速検査デバイスは2031年までに18.07%のCAGRで拡大すると予測されています。
- 技術別では、クロマトグラフィーおよびマス・スペクトロメトリーが2025年の薬物スクリーニング市場規模の44.77%のシェアを占め、イムノアッセイ法は2031年までに19.27%のCAGRで成長すると予測されています。
- サンプルタイプ別では、尿検査が2025年の薬物スクリーニング市場規模の48.61%を占め、口腔液は2026年〜2031年の間に16.85%のCAGRで進展しています。
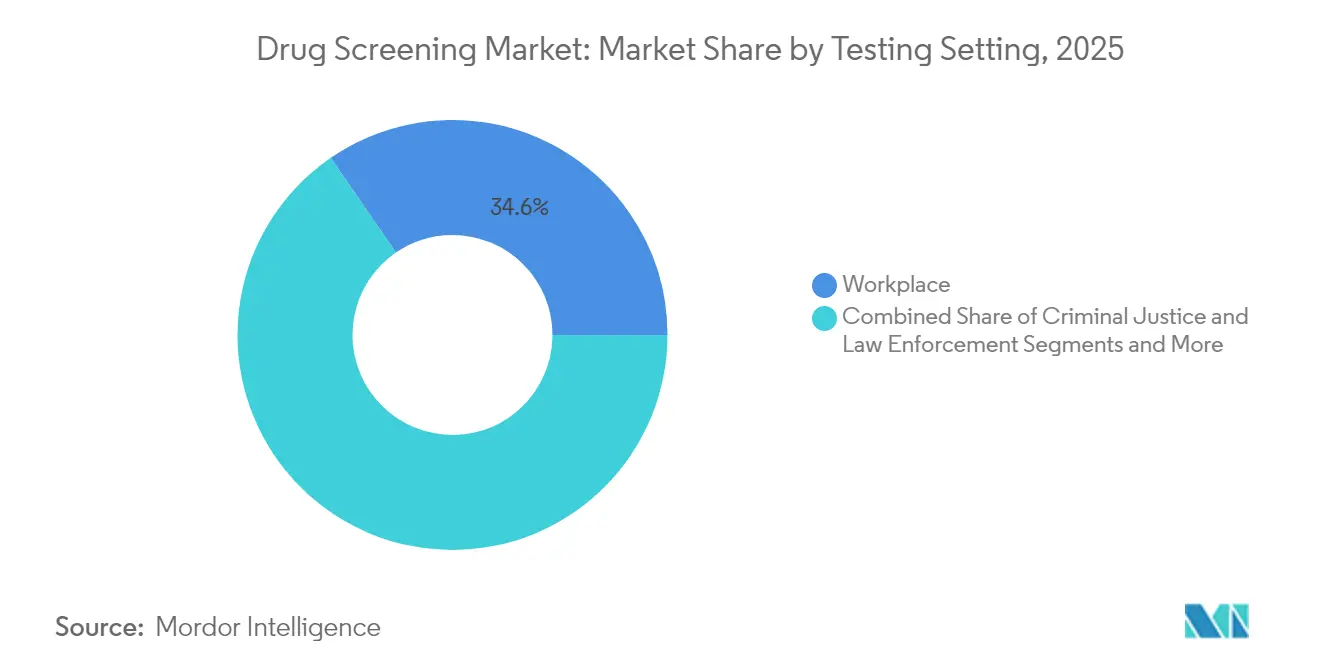
- 検査環境別では、職場プログラムが2025年の収益シェアの34.58%を占め、薬物治療施設は2031年までに19.04%のCAGRで上昇しています。
- エンドユーザー別では、薬物検査ラボが2025年の市場規模の45.74%のシェアを占め、家庭・OTCが20.96%のCAGRで最も速い成長を記録しています。
- 地域別では、北米が2025年のグローバル収益の40.88%を生み出し、アジア太平洋地域は2026年〜2031年にかけて19.61%のCAGRを達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
薬物スクリーニング市場のドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 職場コンプライアンス要件の高まり | +4.2% | 北米と欧州で最も高い影響を持つグローバル | 短期(2年以内) |
| 薬物乱用の世界的有病率の上昇 | +3.8% | 北米に集中するグローバル | 中期(2〜4年) |
| アクセシビリティを向上させる即時ケア・迅速検査技術の拡大 | +2.8% | 先進市場での早期採用を伴うグローバル | 中期(2〜4年) |
| オピオイド管理への統合 | +2.5% | 欧州への波及を伴う北米 | 中期(2〜4年) |
| 検査室自動化の進歩 | +2.1% | 先進市場での早期採用を伴うグローバル | 長期(4年以上) |
| 道路交通安全プログラムの強化 | +1.9% | 欧州と北米で最も高い影響を持つグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
安全重視産業における職場コンプライアンス要件の高まり
規制当局は商業用自動車運転手に対する50%のランダム検査率を維持し、尿検体に代わる代替手段として口腔液検体を正式に認定したことで、多様な検査パネルに対する雇用主の需要が活性化している[1]。多数の州における娯楽用および医療用大麻の合法化により、企業は安全目標を維持しながらもゼロトレランス方針を再調整することを迫られている。職場の定期パネルおける大麻陽性所見が増加しており、人事チームは最近の機能障害と残留代謝物を区別するという課題に直面している。公正信用報告法およびタイトルVIIなどの連邦法規は引き続き採用前プロトコルを形成し、コンプライアンス義務の複雑な網を生み出している。これらのダイナミクスが総合的に作用し、法的裁定とデジタル結果報告を統合した包括的な薬物スクリーニングプラットフォームへの雇用主の依存度を高めている。
薬物乱用と過剰摂取死亡率の世界的有病率の上昇
国連は過去10年間で薬物使用が20%増加したと報告しており、医療システムに多大な負担をかけている。政府および支払者は、依存症治療経路内においてリスク層別化された毒物学的検査を義務付けることで対応しており、臨床的薬物スクリーニングサービスへの需要を強化している。薬物乱用の急増は雇用主の医療費および欠勤率も上昇させており、定期検査に対する企業の関心を強化している。その結果、新興合成薬物の検出が可能なマルチパネルキットへの需要が、臨床、職場、および法医学的環境全体で拡大している。
アクセシビリティを向上させる即時ケアおよび迅速検査技術の拡大
迅速検査デバイスは数分で結果を提供し、路上スクリーニングや事後調査に適しています。マイクロ流体設計の革新によりコストが低下する一方で、感度と特異度が検査室の基準に近づくにつれて採用が加速しています。米国運輸省の口腔液承認により現場展開への構造的障壁が取り除かれ、物流事業者や法執行機関の調達が促進されました。メーカーはBluetoothを搭載したリーダーを組み込み、暗号化されたデータをクラウドダッシュボードに送信することで、即時のコンプライアンス監査を可能にしています。このポータビリティにより、中小企業や遠隔地のクリニックでも検査へのアクセスが民主化され、薬物スクリーニング市場のフットプリントが拡大しています。
オピオイド管理と疼痛管理プロトコルへの統合
支払者は長期オピオイド療法を承認する前に物学的検証を義務付けており、臨床ガイドラインは患者のリスクレベルに応じた定期的なモニタリングを推奨している[2]。そのため医療提供者は、治療アドヒアランスと転用を区別するために、推定的なイムノアッセイに続いて液体クロマトグラフィー・タンデム質量分析法による確定的検査を実施している。Quest Diagnosticsは新規夾雑物を含むパネルを拡充し、乱用パターンが合成アナログへとシフトする中で臨床医を支援している。臨床需要は高複雑度検査室を支えると同時に、ポイントオブケアのイノベーターに対して検出可能なオピオイドの範囲拡大促している。
薬物スクリーニング市場の抑制要因影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データプライバシーと従業員の権利に関する規制 | -2.8% | 主に北米と欧州 | 短期(2年以内) |
| 確定的LC-MS/MSプラットフォームの高い資本・運営コスト | -2.1% | 新興市場と小規模施設で最も高い影響を持つグローバル | 中期(2〜4年) |
| 信頼性への懸念 | -1.6% | グローバル | 中期(2〜4年) |
| 毒物学インフラの不足 | -0.9% | アジア太平洋、中東、アフリカ、ラテンアメリカの一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ランダム検査を制限するデータプライバシーと従業員の権利に関する規制
大麻をスケジュールIからスケジュールIIIに再分類する提案は、より緩やかな連邦の姿勢を示し、従業員が一律検査方針に異議を唱えることを促しています。米国障害者法や公正信用報告法などの重複する法規は、明示的な同意と厳格なデータ管理を要求し、管理負担を増大させています。企業は訴訟を避けるためにリスクベースのプログラムへの移行を進めており、検査量を削減し、薬物スクリーニング市場の短期的な成長を抑制しています。
確定的LC-MS/MSプラットフォームの高い資本・運営コスト
液体クロマトグラフィー・タンデム質量分析法による確定的検査は、6桁に上る機器投資、訓練を受けたアナリスト、および継続的な試薬費用を必要とし、新興経済国の中小規模検査室にとって参入障壁となっている。アウトソーシングは有効な手段であるが、ターンアラウンドタイムを延長させ、時間的制約のある状況での有用性を低下させる。自動化によりサンプルあたりのコストは低下しているものの、初期投資額は依然として普及を制約しており、価格感応度の高い地域における薬物スクリーニング市場規模の拡大を抑制している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
薬物スクリーニング市場セグメント分析
製品・サービス別:
消耗品が優位を維持しながら迅速デバイスが急増消耗品は2025年の収益の33.72%を生み出し、すべてのアッセイにおける不可欠な役割を強調し、サプライヤーに定期的な収入を確保しています。このセグメントは、病院ラボ、職場クリニック、法医学ユニット全体での安定した補充サイクルに支えられています。オピオイドモニタリングプロトコル内での検査頻度の増加により、イムノアッセイ試薬とキャリブレーターへの安定した需要が保証されています。迅速検査デバイスは現在規模が小さいものの、18.07%のCAGRを記録すると予測されており、検査室の遅延を回避するほぼ即時の口腔液、唾液、呼気フォーマットで薬物スクリーニング市場を再形成しています。DOTの承認がフリートオペレーターに大規模なフィールドアナライザーの展開を促すにつれて、迅速デバイスの薬物スクリーニング市場規模は著しく拡大する可能性があります。機器ベンダーはAI駆動のメンテナンスアラートを備えたモジュラーアナライザーに集中しており、中堅ラボが熟練労働者を追加せずに容量を拡大できるようにしています。キット供給、クラウド結果ポータル、医療レビューを統合したサービスバンドルも登場しており、顧客の粘着性を高めています。
ハイブリッドな製品・サービスエコシステムへの戦略的転換が競争上の差別化を鮮明にしています。LabcorpのGlobal Trial Connect強化により、依頼書のデジタル化と保管連鎖の自動化が実現し、紙の使用量が70%削減され、ラボ照会の解決が迅速化されました。このような統合されたオファリングは顧客体験を向上させ、サプライヤーのロックインを強化します。デザイナードラッグパネルに特化したスタートアップ企業は、ハームリダクションクリニックなどのサブセグメントでシェアを獲得しており、デジタルの利便性と組み合わせた製品の幅広さが薬物スクリーニング市場での将来の利益を左右することを示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
マス・スペクトロメトリーが支配しながらイムノアッセイが加速高分解能マス・スペクトロメトリーと組み合わせたクロマトグラフィーが2025年の収益の44.77%を占め、確定的確認のための地位を維持しています。ニタゼンやキシラジンの微量レベルを定量化する能力が臨床判断と法医学的結論を守り、薬物スクリーニング市場でのリーダーシップを確固たるものにしています。SCIEX QTOFの機器は質量精度を犠牲にすることなく高スループット取得を実現し、大規模スクリーニングプログラムからの陽性を確認できるようにしています。しかし、イムノアッセイプラットフォームは現在19.27%のCAGRで成長しており、改善された抗体とマイクロ流体技術を活用して即時ケアで検査室品質のパフォーマンスを提供しています。bioMérieuxによるSpinChipの1億1,100万ユーロ(USD 1億2,690万)での買収により、超高速カートリッジフォーマットがポートフォリオに追加され、救急部門に不可欠な10分間の結果が提供されます。
呼気分析装置は、非侵襲的なサンプリングと障害ウィンドウ内でのリアルタイム検出により、路上での取り締まりで受け入れられつつあり、グラフェンベースのバイオセンサーはアナボリックステロイドスクリーニングの感度を向上させることが期待されています。マス・スペクトロメトリーの薬物スクリーニング市場シェアは、分散型環境がより速いイムノアッセイを選択するにつれて徐々に縮小する可能性がありますが、確定的需要は高複雑度ラボにとっての永続的な関連性を確保しています。精度要件と運営上の制約の相互作用により、両方のモダリティが財務的に魅力的であり続けるでしょう。
サンプルタイプ別:
尿の優位性が口腔液の勢いと交差尿は2025年に48.61%のシェアを維持しており、これは確立されたカットオフ基準と解釈を助ける比類のない歴史的データベースによるものです。数百の薬物にわたる広範な検証により、コンプライアンス、疼痛管理、保険引受での使用が維持されています。しかし、口腔液サンプルは現在16.85%という最も強いCAGRを記録しており、最近の使用を検出する適性と観察採取の簡素化を反映しています。DOTの2023年規則制定により口腔液が尿と同等に位置付けられ、参照ラボの認定が完了すれば採用が加速し、口腔液アッセイの薬物スクリーニング市場規模が拡大するでしょう。毛髪検査はニッチなままであり、90日間の検出ウィンドウは魅力的ですが、ガイドラインの遅延と二重検体要件が規模を制限しています。新興の乾燥血液スポット技術は、アナボリックステロイドに対して0.4 ng/mL未満の検出限界を持つことからアンチドーピング機関に魅力的ですが、職場での使用にはさらなる臨床検証が必要です。
全体として、検体の多様化により検査プロバイダーは正確なリスクプロファイルに合わせてプロトコルを調整できます。雇用主は事後確認に口腔液を、採用前に尿を組み合わせる一方、臨床医は複雑な治療モニタリングのために尿と血液スポットを組み合わせることができます。このようなハイブリッド戦略により、複数の検体カテゴリーにわたってユニット量が拡大し、薬物スクリーニング市場内での収益の回復力が強化されます。
検査環境別:
職場スクリーニングが支配しながらリハビリが加速職場プログラムは2025年の収益の34.58%を生み出し、輸送、航空、石油化学における義務的スクリーニングによって牽引されました。SAMHSAのガイダンスは、構造化された管理の連鎖と医療審査の監督を規定しており、バンドル型ラボおよびアドバイザリーサービスへの需要を維持しています。成熟市場であるにもかかわらず、雇用主はオピオイドパネルの拡張や合成カンナビノイドを組み込むためにプログラムをアップグレードしており、単位量の減少を防いでいます。薬物治療およびリハビリ施設は、政府が行動健康拡大に向けてより大きな予算を配分し、患者の進捗を評価するために毒物学的モニタリングを統合するにつれて、セグメントCAGRが最も高い19.04%を示しています。インビトロ検査セグメントは、毒物学的薬物スクリーニング市場を支配しており、2024年の総市場シェアの約56%を占めています。
法執行および刑事司法の現場は、仮釈放監視の件数増加および裁判所命令による禁酒検査により、引き続き重要な位置を占めています。疼痛管理クリニックは、服薬遵守の確認、投与量調整の推定、および転用リスクの軽減のために確定的検査をますます活用しています。各現場は異なるターンアラウンドおよび報告要件を課しており、サプライヤーはロジスティクス、パネル構成、およびデータ統合経路をカスタマイズすることを余儀なくされ、これが薬物スクリーニング市場内のセグメンテーションをさらに強化しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
ラボがリードしながら家庭検査が急速に拡大専用毒物学ラボは2025年の収益シェアの45.74%を保持しており、規模の経済、多分野の専門知識、および毎日数千のサンプルにわたって高い感度を確保する高度な自動化に支えられています。Charles Riverの高分解能バイオアナリティカルマス・スペクトロメトリーサービスは、製薬試験における複雑な分子定量化でのラボのリーダーシップを示しています。しかし、家庭・OTCチャネルは、プライバシーへの消費者の関心の高まり、テレヘルスパートナーシップ、および自己採取キットの電子商取引での入手可能性により、20.96%のCAGRで拡大しています。小売薬局は唾液および尿キットを在庫しており、初期結果が陽性の場合に検査室確認を起動し、利便性と臨床的厳密さを融合させています。
病院と外来クリニックは、救急および慢性ケアのワークフローに毒物学を組み込むことで安定したシェアを維持しています。政府機関、スポーツ団体、教育機関は、デザイナードラッグやパフォーマンス向上剤のための専門パネルを委託する断片化されているが増加しているプールを形成しています。デジタル接続が改善されるにつれて、小規模な事業体でも郵送キットを通じて高度なパネルにアクセスでき、薬物スクリーニング市場での幅広い民主化が証明されています。
地域分析
北米の薬物スクリーニング市場
北米は2025年に40.88%の収益シェアで首位を占め、厳格な連邦規制、広範な保険償還、および高い雇用主採用率を反映している。フェンタニルおよびノルフェンタニルは2025年7月連邦パネルに追加され、公共雇用主にアッセイのアップグレードを義務付け、薬物スクリーニング市場の成長を持続させている。主要な検査機関はロボティクスおよびAI対応インフォマティクスを導入し、地域のコストおよび品質面でのリーダーシップを強化している。
アジア太平洋、欧州・中東・アフリカおよび南米の薬物スクリーニング市場
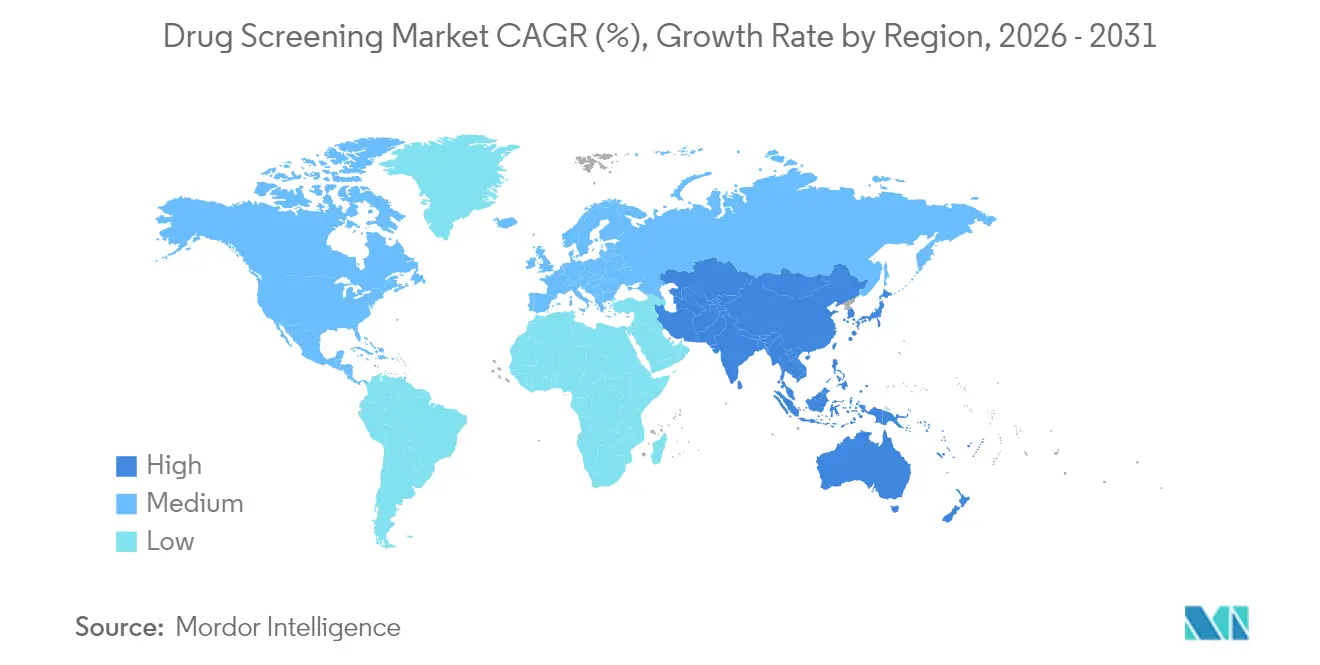
アジア太平洋地域は最も急速な拡大を示しており、2026年から2031年にかけて19.61%のCAGRが予測されている。中国の2025年から2027年の規制ロードマップは登録手続きを簡素化し、新たな検査の市場投入を加速させ、投資を呼び込んでいる。韓国やシンガポールなどの国々はバイオテクノロジークラスターを育成し、インドネシアやベトナムは国内製造を拡大しており、それぞれの状況がポイント・オブ・ケアキットおよび検査サービスへのアクセスを広げている。道路安全キャンペーンの拡大と雇用主方針の普及が相まって検体量を増大させている。その結果、薬物スクリーニング市場規模におけるアジア太平洋地域の貢献度は、予測期間中に欧州を上回る可能が高い。 欧州は、厳格に施行される労働者安全指令および路上での運転能力障害プログラムを通じて、引き続き大きなシェアを維持している。Intelligent Bio SolutionsとIVY Diagnosticsの提携は、路上取り締まりイニシアチブに対応した口腔液ソリューションにより、同地域の36億米ドルの機会を狙っている。中東・アフリカ市場は、病院建設プログラムおよびGCC経済圏における多国籍企業の労働力規制を背景に、新興の潜在性を示している。ブラジルが牽引する南米は、公衆衛生資金の拡大と企業の意識向上キャンペーンの恩恵を受けているが、インフラの格差が近期の成長を抑制している。地理的な多様性により、サプライヤーは各法域に合わせて価格設定、検体の好み、および規制書類を調整する必要があるが、それと同時に、グローバルな薬物スクリーニング市場を局所的な景気後退から守る役割も果たしている。
規制環境
米国では、職場および運輸業界における薬物検査は、HHS(米国保健福祉省)の連邦職場薬物検査プログラムに関する必須ガイドライン(尿検査およびオーラルフルイド検査)に基づいています。承認された分析対象パネルおよびカットオフ値は、2026年3月13日付の連邦官報にて再確認され、従前の発効日(2025年7月7日)が維持されました。49 CFR Part 40に基づくDOT(運輸省)コンプライアンスは2026年も進化を続け、2026年5月11日に最終規則が公表され(発効日2026年6月10日)、手続きが更新されるとともに、オーラルフルイド検査が実施できない特定の状況において、直接監視下での尿検体採取が義務付けられました。この規則は、採取施設、検査機関、および雇用主プログラムに対する運用要件を強化するものです。
医療機器の分野では、FDAの品質・監督枠組みが、臨床現場向けに薬物スクリーニング機器および消耗品を供給するメーカーに影響を与えています。品質マネジメントシステム規則(QMSR)は2026年2月2日に発効し、ISO 13485:2016との整合性が一層高まりました。これとは別に、FDAは2026年5月1日、連邦政府規制下の薬物検査プログラムで使用される機器に対する510(k)承認要件の撤廃について意見公募を行う連邦官報告示を通じて政策議論を開始しました。これが採用された場合、特定の職場・法医学用途技術における承認経路が変更される可能性がある一方で、FDA機器規制下における臨床用IVD(体外診断用医薬品)への要求事項はそのまま維持される見込みです。
競争環境
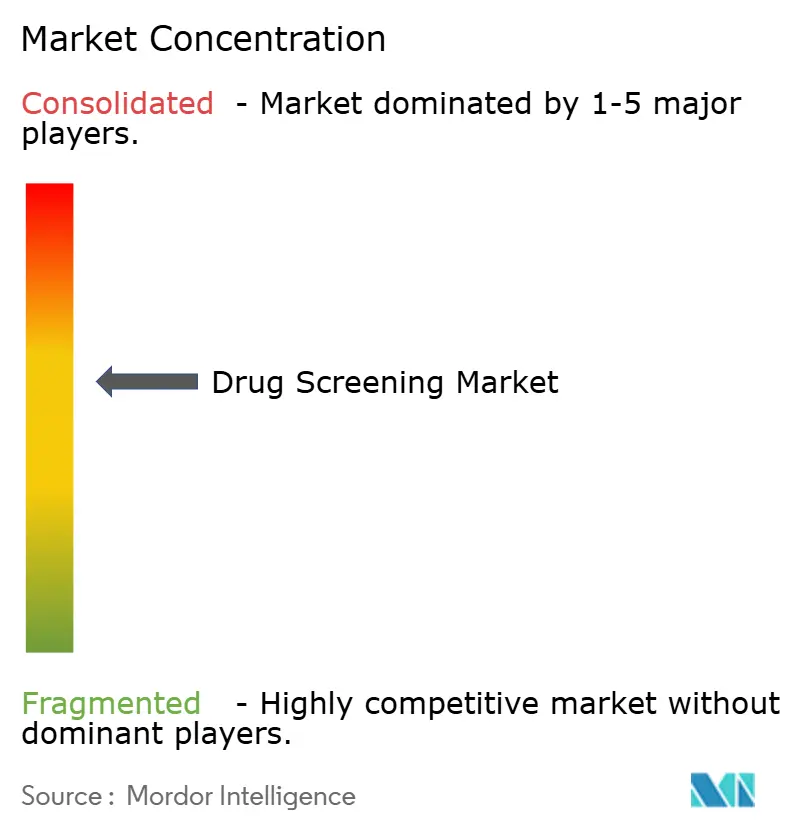
薬物スクリーニング市場は中程度の集中度を示しており、LabCorp、Quest Diagnostics、Abbott Laboratoriesが包括的なパネル、全国的なロジスティクス、支払者契約を通じてかなりのシェアを共同で占めています。戦略的M&Aは継続しており、bioMérieuxのSpinChip取引は既存のメニューを補完するニッチ技術への意欲を示し、即時ケアのオファリングを充実させています。Intelligent Bio SolutionsとIVY Diagnosticsに代表されるパートナーシップは、多額の資本支出なしに地域への浸透を進めています。
技術は依然として主要な差別化要因です。SCIEXは超低濃度を検出する高分解能マス・スペクトロメトリープラットフォームを進歩させており、法医学やプロスポーツの顧客に訴求しています。並行して、スタートアップ企業は従来のラボメニューのギャップである合成カンナビノイド向けに較正されたハンドヘルドイムノアッセイアナライザーを構築しています。デジタル統合も同様に重要であり、LabcorpのTrial Connectは保管連鎖とリアルタイム追跡を合理化し、顧客維持を高めています。認定要件と複雑なロジスティクスによる参入への中程度の障壁がコモディティ化を抑制していますが、機動力のあるデバイスメーカーの流入が薬物スクリーニング市場のサブセグメント全体で活発な競争を確保しています。
薬物スクリーニング業界のリーダー
-
Quest Diagnostics
-
Abbott Laboratories
-
Thermo Fisher Scientific, Inc.
-
Siemens Healthineers
-
LabCorp(Laboratory Corporation of America Holdings)
- 注:主要企業の掲載順は順位を示すものではありません。
薬物スクリーニング市場 このレポートでカバーされる企業
- LabCorp
- Quest Diagnostics
- Abbott Laboratories
- Thermo Fisher Scientific
- Roche
- Siemens Healthineers
- Orasure Technologies
- Dragerwerk
- Shimadzu
- Alfa Scientific Designs
- LifeLoc Technologies
- Premier Biotech Inc.
- Beckman Coulter Diagnostics
- Psychemedics
- Omega Laboratories
- Intoximeters
- Cordant Health Solutions
- Bio-Rad Laboratories
- Danaher
- Agilent Technologies
市場機会と将来展望
規制対象となる職場検査におけるプログラムの拡大と検体の多様化は、オーラルフルイド検査のターンキーソリューションおよびコンプライアンス重視の採取ロジスティクスの需要拡大の余地を生み出しています。2026年6月10日に発効したDOT最終規則は、運用継続性が依然としてオーラルフルイド検査の実施可能性に依存していることを浮き彫りにする一方で、特定の状況における直接監視下での尿検体採取を含む手続きの厳格化も強化しています。この組み合わせは、検体採取の実行、chain-of-custody(管理連鎖)のデジタル化、迅速な推定検査と確定検査への振り分けを一体的に提供するプロバイダーに有利に働く傾向があります。HHSは2026年3月、連邦職場向けパネルおよびカットオフ値に変更がないことを再確認しており、頻繁な再構成ではなく、尿およびオーラルフルイド双方における検証済み多項目メニューへの継続的な需要を下支えしています。
分散型かつ非侵襲的なスクリーニングは、大規模な雇用主環境における投資と導入を引き続き牽引しており、検査対象範囲を従来の検査室中心のワークフローの枠を超えて拡大しています。2026年1月、Intelligent Bio Solutionsはコデイン検出に関する510(k)申請を支援するための追加臨床試験を開始しました。2026年2月には、Bouygues UKと提携し、建設現場での指紋を用いた薬物スクリーニングを展開開始しており、雇用主による迅速な社内検査モデルへの需要を反映しています。技術ロードマップの面では、Lifeloc Technologiesは2026年6月、SpinDetect薬物分析装置向けにクリーンルームを稼働させ、量産用金型のツーリングを完了しており、より迅速なターンアラウンドと広範な現場展開を目指すポイントオブケア機器の生産能力構築が継続していることを示しています。
薬物スクリーニング市場における最近の業界動向
- 2026年7月:Quest Diagnosticsが2026年版薬物検査指数(Drug Testing Index)を公表し、2025年に採取された毛髪検体において米国の一般労働者の19.1%が陽性であったと報告しました。このデータセットは、長期検出窓における代替検体の役割を浮き彫りにし、雇用主および検査機関による検体構成やパネル設定に関する判断材料となっています。
- 2026年6月:Thermo Fisher ScientificはASMS 2026において、Orbitrap Excedion質量分析プラットフォームを発表し、規制対象のバイオアナリシスおよびQA/QCワークフロー向けと位置付けました。この発売は、臨床、法医学、および高処理能力の検査機関で使用される確定検査能力の更新サイクルを支えるものです。
- 2026年4月:Intelligent Bio Solutionsは、路上および職場での使用を目的として、分析時間3分未満を目標とするIntelligent Fingerprinting薬物スクリーニングシステムの検証試験を開始しました。結果判明までの時間の短縮は、即時のスクリーニング結果に運用上の判断が依存するポイントオブケア展開の拡大を支えます。
薬物スクリーニング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、薬物スクリーニング市場は、職場、臨床、法医学、および家庭での検査現場にわたり、人体サンプルから処方薬または違法薬物を検出するために使用される製品およびサービスを対象とし、収益は市場レベルで報告されます。
対象除外範囲:研究開発で使用される製薬毒物学アッセイおよびエリートスポーツのアンチドーピングプログラムは、そのワークフロー、購買者、および規制が異なる方法で追跡されるため、除外します。
セグメンテーション概要
- 製品・サービス別
- 消耗品
- 機器
- 迅速検査デバイス
- サービス
- 技術別
- イムノアッセイ
- クロマトグラフィーとマス・スペクトロメトリー
- 呼気分析装置
- その他
- サンプルタイプ別
- 尿
- 口腔液
- 毛髪
- その他のサンプル
- 検査環境別
- 職場
- 刑事司法・法執行
- 疼痛管理・オピオイドモニタリング
- 薬物治療・リハビリ
- エンドユーザー別
- 薬物検査ラボ
- 病院・クリニック
- 家庭・OTC
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、実際の需要シグナルおよび検査の規制・報告方法にモデルを固定するために役立ちます。検査が行われる場所やプログラムがどのようにスケールするかを説明する公衆衛生および政策資料、ならびに薬物使用パターンおよび検査要件に関する統計を精査しました。代表的なソースには、CDC、SAMHSA、NIDAなどの機関および公開データセット、ならびにOSHAおよび同様の各国職場安全機関からのガイダンスが含まれます。
需要と支出を結びつけるために、年次報告書、投資家向けプレゼンテーション、製品ドキュメントなどのメーカーおよびラボの開示資料も使用しました。これらのソースは、メニュー価格設定のロジックおよび技術的変化(例:尿検査に対する口腔液採用)を明確にします。査読済み出版物および協会リソースは、カットオフ値、確定率、および一般的なラボワークフローの確認に使用されました。企業財務および情報、特許データベース、ならびに製品活動とカテゴリー方向性のクロスチェックのために、有料サブスクリプションおよび輸出入の出荷レベルデータを選択的に参照しました。これらのデスクソースは網羅的ではなく、データ収集、検証、および明確化のために他の多くの公開および有料参考資料が使用されました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、検査量、価格設定、および確定的慣行が現場によってどのように異なるか、また需要がどこにシフトしているか(例:ポイントオブケア対中央ラボ)を検証するために使用されました。検査メーカー、販売業者、サードパーティラボ、病院およびクリニックの関係者、ならびに職場プログラム管理者と対話し、そのフィードバックを地域およびエンドユーズ別の前提条件の精緻化に活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:12% | アジア太平洋:40% |
| 中位層:58% | 機能・ユニットリーダー:36% | 欧州・中東・アフリカ:33% |
| 小規模プレイヤー:15% | マネージャー:52% | 南北アメリカ:27% |
市場規模算定と予測
市場規模算定は、トップダウンおよびボトムアップのアプローチを用いて構築されました。トップダウン側は、現場別のアドレス可能な検査プールから始まり、現実的な価格およびミックスの前提を用いて支出に変換します。実際には、労働力検査カバレッジ、臨床および緊急検査の強度、法医学的検査活動、ならびにスクリーニングと確定的活動の分割などの指標を結びつけることで需要を再構築しました。次に、検査タイプおよびサンプルタイプ別の平均販売価格ロジックを適用しました。
合計値を根拠のあるものに保つために、サプライヤーおよびチャネルシグナル、ラボおよびポイントオブケアプロバイダーからのサンプルメニュー、ならびに高採用国のサブセットに対する数量×平均販売価格の視点を用いて選択的なボトムアップチェックを実施しました。これらのチェックはトップダウンのアウトプットを調整するために使用されました。主要なモデル入力には、迅速検査対ラボベース手法のシェア、口腔液検査へのシフト、検査パネルの幅と再検査頻度、推定陽性後の確定率、ならびに地域の償還または雇用主のコンプライアンス行動が含まれます。ボトムアップ入力が不完全な場合、ギャップはインタビューで検証された保守的な採用範囲を使用して処理され、その後、収益を最も動かす変数に対する感度チェックが行われました。
予測については、需要が政策執行、予算サイクル、および技術代替によって影響を受け、毎年直線的に動くわけではないため、シナリオ分析が使用されました。成長経路は、インタビューフィードバックを政策変更、自動化の普及、サンプルタイプのシフトなどの観察可能なシグナルと整合させた後、地域別に設定されました。その後、モデルはミックスと価格の動きが時間の経過とともに一貫性を保つように調整されました。
データ検証と更新サイクル
検証は、モデルのアウトプットが独立したシグナルと整合しているかどうかを確認することによって行われます。例えば、典型的な職場プログラムの下でどの程度の検査が必要か、臨床検査量がプロバイダーによってどのように議論されているか、ラボにおける技術ミックスがどのようにシフトしているかなどです。大きな差異が生じた場合、前提条件が再検討され、特に価格設定、確定的行動、および国レベルの採用につて追加フォローアップで再検証されます。
承認前に、モデルは成長、ミックス、および暗示された価格変動に関する明確な差異閾値と異常チェックを伴う複数のアナリストレビューを経ます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう、公開直前に最終レビューが完了します。
Mordor Intelligenceの薬物スクリーニング市場規模算定と他の公表推計との比較
薬物スクリーニングの公表市場規模が大きく異なって見えることがあるのは、チームが異なる収益バケットを計上し、通貨換算のタイミングが異なり、迅速検査対ラボ検査の価格ロジックが異なるためです。また、一方の推計が製品出荷を重視し、もう一方がサービスを混在させている場合や、基準年が同じ需要シグナルに整合していない場合にもギャップが生じます。
この市場では更新主導の差異が一般的です。なぜなら、定価、確定的慣行、およびサンプルタイプのミックスが急速に変化する可能性があり、それらの変化は総検査数が安定して増加していても収益を動かすからです。為替タイミングを記載年度に固定し、現在のラボメニューパターンに照らして平均販売価格を再確認し、暗示された成長が典型的な検査プログラムの行動を逸脱した場合にソースに再連絡することで、Mordor Intelligenceは推計を測定対象期間において購買者が実際に支払っている金額に結びつけています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 9.86 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 9.10 ビリオン 米ドル(2024年) | より早い年のスナップショットを使用し、製品全体に定価スタイルの平均販売価格を適用しており、サービス収益の影響や新しいサンプルタイプへの後のミックスシフトを過小評価する可能性があります。 |
| 業界誌B | 13.80 ビリオン 米ドル(2024年) | 出荷主導の計上および広範なパネル前提に傾いており、サービスコンポーネントが一貫して分離されていないため、確定的および再検査率が一般化された場合に収益が過大評価される可能性があります。 |
この表は、タイミングと収益として計上されるもの(製品のみ、サービスのみ、またはその両方)が差異の主な理由であることを示しています。私たちのアプローチは、各ステップが明確な検査現場、ミックスの前提、および実際的な価格チェックに結びついており、暗示された検査あたりの収益が非現実的に見える場合にはターゲットを絞ったフォローアップによって検証されるため、再現性を保っています。
レポートで回答される主要な質問
薬物スクリーニング市場の現在の規模は?
薬物スクリーニング市場は2026年にUSD 98.6億と評価されており、2031年までにUSD 208.6億に成長すると予測されています。
どの地域がグローバル収益をリードしていますか?
北米は、厳格な連邦規制と高い雇用主採用率により、2025年に40.88%のシェアでリードしています。
最も速く成長しているセグメントはどれですか?
迅速検査デバイスが最も高い成長を示しており、2026年〜2031年の間に18.07%のCAGRで進展しています。
口腔液検査は市場ダイナミクスにどのような影響を与えていますか?
DOTによる口腔液検体の承認が職場および路上プログラムでの採用を促進し、セグメントCAGRを16.85%に加速させています。
確定的確認でどの技術が支配していますか?
高分解能マス・スペクトロメトリーと組み合わせたクロマトグラフィーがゴールドスタンダードであり続け、2025年の収益シェアの44.77%を保持しています。
プライバシー規制は職場検査にどのような影響を与えていますか?
従業員の権利に関する法律の拡大と大麻の再分類により、雇用主はより的を絞ったリスクベースの検査戦略を採用することを余儀なくされており、検査量をわずかに抑制しています。