
ゲノム編集市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
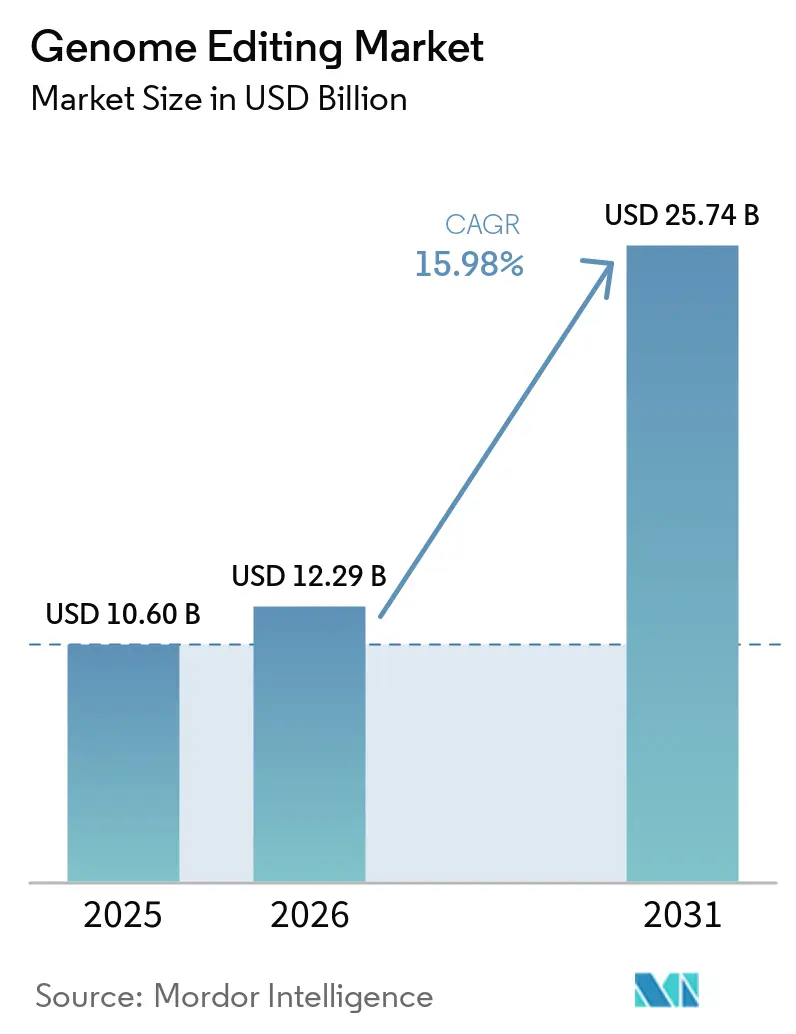
| 市場規模 (2026) | 12.29 十億米ドル |
| 市場規模 (2031) | 25.74 十億米ドル |
| 成長率 (2026 - 2031) | 15.98 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるゲノム編集市場分析
ゲノム編集市場規模は2025年に106億米ドルと評価され、2026年の120億9,000万米ドルから2031年には257億4,000万米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは15.98%である。
CRISPR-Cas9の臨床的検証、気候変動に強い作物への需要拡大、および豊富なベンチャーキャピタルが相まって、商業的普及を加速させている。CRISPR治療薬に付与された審査指定の波に規制当局の信頼の高まりが見られる一方、複数の国の農業規制当局は多くのゲノム編集植物を従来の育種品種として扱うようになっている。競争戦略は、GMP準拠の製造能力の拡大、ヌクレアーゼ設計へのAI統合、および知的財産上の優位性を確保するプラットフォームライセンス契約の締結に重点を置いている。大手製薬企業と機動力のあるスタートアップとの協力関係の強化が治療パイプラインを拡大し、市場投入までの時間を短縮している一方、製造規模の拡大、貿易政策の不整合、および熟練労働者不足が見通しを抑制している。
主要レポートの要点
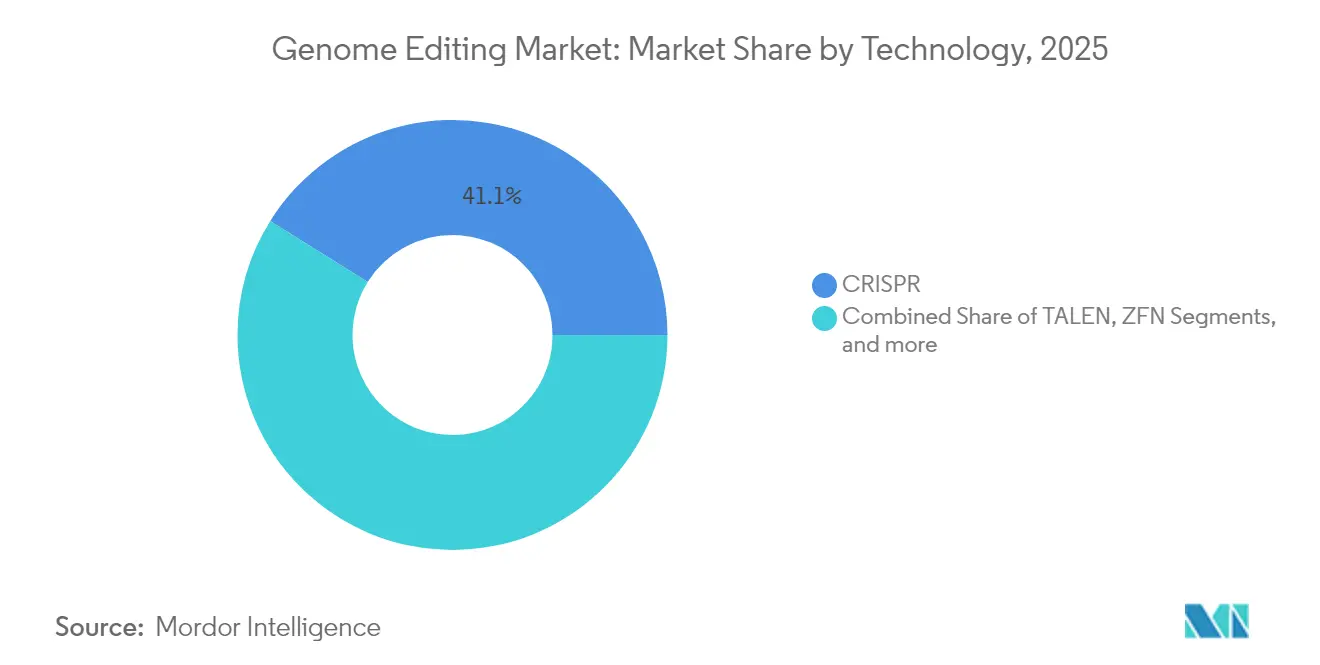
- 技術別では、CRISPRプラットフォームが2025年のゲノム編集市場シェアの41.10%をリードし、TALENは2031年までに19.49%のCAGRで成長すると予測されている。
- デリバリー方法別では、ウイルスベクターが2025年の収益の46.10%を占め、非ウイルス物理的デリバリーは2031年までに16.21%のCAGRで拡大すると予測されている。
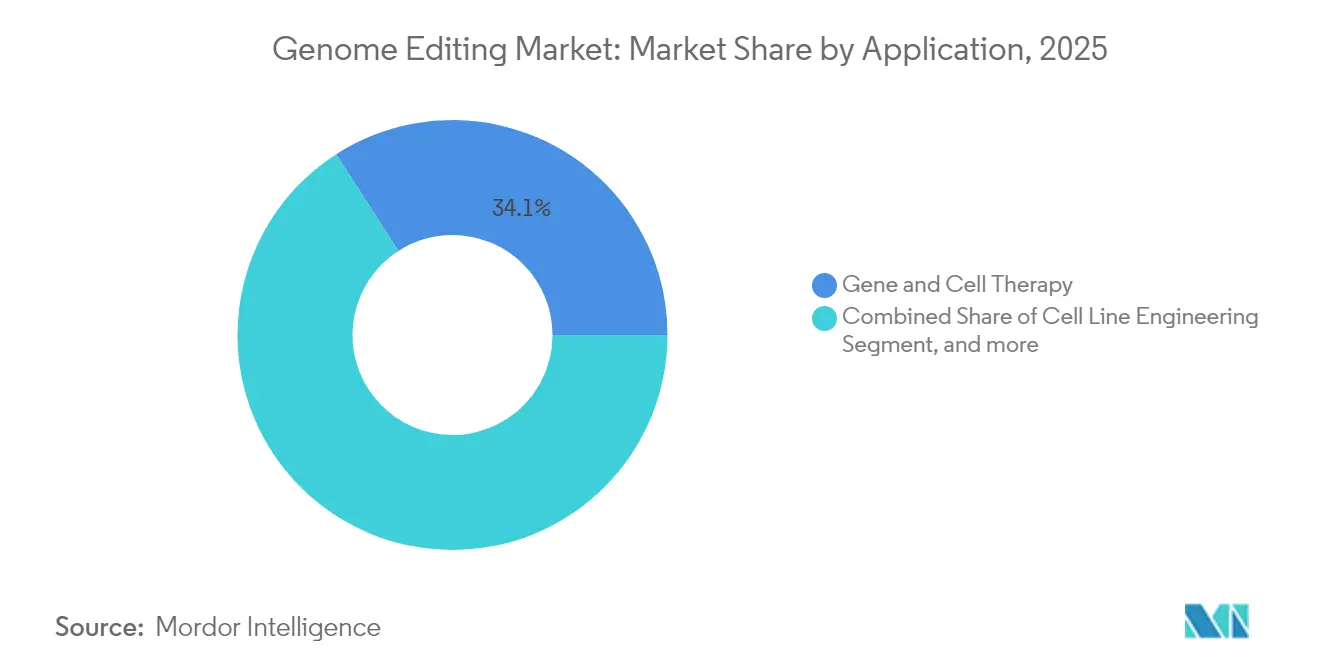
- 用途別では、遺伝子・細胞療法が2025年のゲノム編集市場規模の34.10%を占め、診断・合成生物学が2026年から2031年にかけて最速の16.78%のCAGRを記録する見込みである。
- エンドユーザー別では、製薬・バイオテクノロジー企業が2025年のゲノム編集市場の51.85%のシェアを獲得し、2031年までに16.65%のCAGRで成長している。
- 地域別では、北米が2025年の収益シェアの40.80%を維持し、アジア太平洋は同期間に19.75%のCAGRで成長する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ゲノム編集市場の促進要因影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 臨床試験におけるCRISPR-Casシステムの急速な普及 | +3.2% | 北米とEUが主導するグローバル | 中期(2~4年) |
| 気候変動に強い作物に対する農業バイオテクノロジー需要の拡大 | +2.8% | アジア太平洋・ラテンアメリカが中核のグローバル | 長期(4年以上) |
| 遺伝子編集スタートアップへのVCおよびIPO資金の急増 | +2.1% | 北米・EUが主要、アジア太平洋が新興 | 短期(2年以内) |
| 希少疾患に対するインビボ遺伝子編集治療薬の主流化 | +2.5% | 米国に規制上の優位性があるグローバル | 中期(2~4年) |
| 自動化・AI支援高スループットスクリーニングプラットフォーム | +1.8% | バイオテクノロジーハブに集中するグローバル | 中期(2~4年) |
| 新興国における政府バイオエコノミーロードマップ | +1.4% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
臨床試験におけるCRISPR-Casシステムの急速な普及
最初のCRISPR治療薬のFDA承認により、より広範な臨床探索が可能となり、開発サイクルを最大2年短縮するマルチアーム傘型試験が実現した。[1] 血液学、眼科学、固形腫瘍研究からの良好な結果がプラットフォームの汎用性を裏付け、持続的な資本流入を引き付けている。[2] 大学やバイオテクノロジー企業は、消化器がんで完全奏効を達成したCRISPR-TILプロトコルを拡大し、単一遺伝子疾患の適応を超えた展開を進めている。
気候変動に強い作物に対する農業バイオテクノロジー需要の拡大
ゲノム編集された米、干ばつ耐性トウモロコシ、耐熱性家畜は、収量を維持しながら気候変動の影響を軽減するソリューションの例である。[3] 外来DNAが残存しない16の法域における規制免除が商業化を加速させ、小規模育種業者が煩雑なGMO規制なしにゲノム編集市場に参入できるようにしている。官民プログラムは主要作物の栄養強化にCRISPRツールを活用し、発展途上地域における市場機会を拡大している。
遺伝子編集スタートアップへのVCおよびIPO資金の急増
2024年の循環的な落ち込みにもかかわらず、高品質なプラットフォームは依然として9桁規模の資金調達を完了し、大手製薬企業の資本と機動力のある研究開発を組み合わせたアライアンスを構築している。戦略的投資は、超コンパクトなCRISPR酵素、AI誘導設計スイート、プログラマブルインテグラーゼに資源を集中させ、技術パイプラインを強化している。
希少疾患に対するインビボ遺伝子編集治療薬の主流化
単回投与のインビボプログラムは持続的なタンパク質ノックダウンをもたらし、脂質ナノ粒子システムは肝臓を超えた臓器特異的編集を実現していま。FDAのガイダンスは希少疾患候補薬の迅速審査を優先しており、これによりスポンサー各社は今後10年以内の発売を予定するインビボ製品の申請キューを積み上げています。
ゲノム編集市場の抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ヒトにおける長期的なオフターゲット安全性プロファイルの不確実性 | -2.3% | EUの厳格な監視があるグローバル | 長期(4年以上) |
| GMP準拠の遺伝子編集製造施設への高い設備投資 | -1.9% | 新興市場で深刻なグローバル | 中期(2~4年) |
| 編集種子に対する国境を越えた規制の断片化 | -1.6% | グローバル貿易、EU・米国の乖離が重要 | 中期(2~4年) |
| 高度な分子生物学スキルセットにおける人材不足 | -1.2% | バイオテクノロジーハブに集中するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ヒトにおける長期的なオフターゲット安全性プロファイルの不確実性
超深度シーケンシングにより数百の潜在的なオフターゲット部位が明らかになり続けており、規制当局は後期試験が進行する前に拡大された生体内分布および耐久性試験を要求している。高忠実度Cas変異体とプライム編集アプローチはリスクを軽減するが、長期的なヒトデータの不足により、特にEUでは市販後サーベイランス要件が厳格なままである。
GMP準拠の遺伝子編集製造施設への高い設備投資
グリーンフィールド施設には2億~5億米ドルと専門的なクリーンルーム設計が必要である。モジュール式建設により超過リスクは軽減されるが、資本集約度が小規模企業の参入を制限し、既存の拠点を持つCDMOへの集約を促進している。自動化によりバッチあたりのコストは低下するが、不足している熟練オペレーターが必要であり、能力増強までの時間が延長される。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ゲノム編集市場セグメント分析
技術別:
CRISPRがリードしながらTALENが加速CRISPRは2025年のゲノム編集市場シェアの41.10%をもたらしたが、TALENは競争構造を再編する19.49%のCAGRを示している。進化するAIツールがガイドRNA最適化サイクルを大幅に短縮し、ヌクレアーゼ設計空間を拡大することで、新規配列相同性を持つOpen-CRISPRなどの派生物を生み出している。塩基編集およびプライム編集モダリティは、安全性重視の代替手段として支持を集めており、特に二本鎖切断リスクに敏感な適応領域において専用のサブマーケットを形成する可能性がある。
同時に、ジンクフィンガーヌクレアーゼは知的財産の自由度がスループットを上回る超特異的な用途においてニッチを維持している。メガヌクレアーゼおよびオリゴヌクレオチド指向性変異誘発は、産業用合成生物学ワークフローのツールキットを補完している。その結果、プラットフォームプロバイダーは編集モダリティを予測AIソフトウェアおよびスクリーニングライブラリとバンドルするようになり、治療、農業、産業顧客にわたるより広範なソリューション販売を確保している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デリバリー方法別:
ウイルスベクターが支配、非ウイルスイノベーションが急増ウイルスベクターは予測可能な形質導入効率と十分に理解された規制経路により2025年収益の46.10%を生み出し、高付加価値のエクスビボ療法における継続的な需要を確保している。しかし、エレクトロポレーション、マイクロ流体スクイージング、組織選択的脂質ナノ粒子がウイルスシステムに固有の免疫原性とペイロードサイズの制限を解決するにつれ、非ウイルス物理的アプローチは16.21%のCAGRで拡大する見込みである。
ロボット顕微注入プラットフォームが胚編集スループットを4倍にし、農業育種業者が非ウイルスプロトコルを大規模に採用するよう促している。リボヌクレオタンパク質複合体は適応免疫が誘発される前に消失する一過性の編集をもたらし、反復投与を必要とする慢性疾患プログラムに魅力的である。化学的担体はスクリーニングおよび研究には引き続き関連性があるが、臨床環境ではより効率的な物理的ツールに地位を譲っている。
用途別:
治療薬が依然として主導しながら診断が加速遺伝子・細胞療法は2025年の収益の34.10%を維持しており、近い将来の商業的ローンチの大部分を支えています。一方、診断分野は、CRISPR-Cas13ベースのRNA検出プラットフォームが感染症および腫瘍学スクリーニング市場に参入するにつれ、16.78%のCAGRを記録する見込みです。ゲノム編集における変異検出キットは、腫瘍学のリキッドバイオプシーなどの診断用途に使用されています。農業作物工学は、気候政策が耐性品種を奨励するにつれて拡大を続けていますが、規制の断片化が国境を越えた貿易を遅らせています。ハイスループット創薬および機能ゲノミクススクリーニングは、自動化されたCRISPRライブラリを活用して疾患メカニズムを解明し、安定した資本投資を集めています。
シングルセルマルチオミクスとの技術的融合により、疾患経路マッピングが精緻化され、治療薬開発者はより正確に患者を層別化し、臨床試験の成功率を高めることが可能になっています。合成生物学の取り組みは、ゲノム編集を活用して脂質、酵素、またはニュートラシューティカルの収率を向上させ、次世代バイオ製造コシステムを支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
製薬企業のリーダーシップと学術機関の先駆的役割製薬・バイオテクノロジー企業は2025年需要の51.85%を占め、精密医療パイプラインの増加に伴い16.65%のCAGRで拡大すると予測されている。ゲノム編集産業は、基礎的発見を生み出し新たなベンチャーを輩出する学術機関の恩恵を受けている。CROは内部編集の専門知識を持たない企業からのワークフローアウトソーシングを獲得し、植物育種企業は気候変動耐性目標を達成するために規模を拡大している。
承認されたCRISPR治療薬の治療センターの商業的展開は、イノベーションを患者アクセスに転換するために必要な物流上の取り組みを示している。大手製薬企業のパートナーシップは、心血管疾患および代謝疾患を対象とした9桁規模の取引に例示されるように、新興プラットフォームに資本とグローバルリーチをもたらしている。人材育成プログラムは分子生物学の人材ギャップを埋めようとしているが、バイオテクノロジーハブでは労働市場の逼迫が続いている。
地域分析
北米ゲノム編集市場
北米は2025年収益の40.80%を占め、豊富なベンチャー資金、先進的な臨床試験インフラ、および支持的なFDA政策に支えられています。連邦バイオエコノミー推進施策は、ゲノミクス研究開発および先進製造に数十億ドル規模の予算を配分し、国内サプライチェーンを強化しています。一方で、建設コストのインフレおよびGMP人材の不足が、新規施設の運営費用に上昇圧力をもたらしています。
欧州ゲノム編集市場
欧州は世界水準の学術研究と、農業商業化を遅らせる断片的な規制体制を併せ持っています。EUによる遺伝子編集作物の大半へのGMO指定は、英国およびスイスのより許容的な姿勢と相反しており、政策の調和を求める声が高まっています。一方、バイオテクノロジー投資ファンドおよびホライズン・ヨーロッパ助成金が治療プログラムへのリソースを供給し、貿易政策の不確実性にもかかわらずR&Dを持続させています。
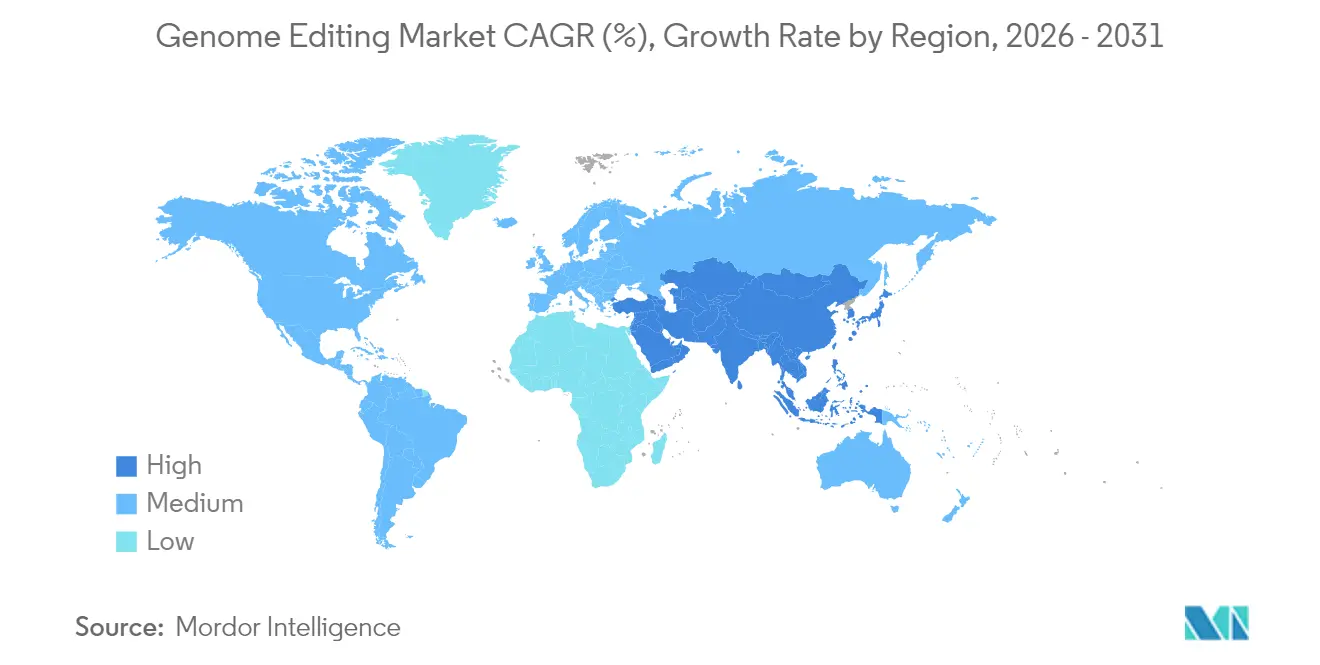
アジア太平洋ゲノム編集市場
アジア太平洋地域はCAGR 19.75%で最も急成長している地域であり、中国の産業政策インセンティブ、ゲノム編集食品に関する日本の規制合理化、およびGDPへ80億米ドルの貢献を目指すオーストラリアのRNAブループリントによって牽引されています。インドのリスク段階別ガイドラインは低リスク編集に対する迅速化された経路を創出し、スタートアップ形成を促進しています。技術移転の制限および特許プール交渉が、海外市場参入者の軌跡を形成することになるでしょう。
規制環境
ゲノム編集の規制は、ヒト用途の安全性評価に関して厳格化が続いており、主要な法域全体で農業製品に対するルールとの差別化も進んでいる。米国では、FDAがヒトゲノム編集を組み込んだヒト遺伝子治療製品に関する2024年1月の最終ガイダンスを、CMC、非臨床、臨床上の期待事項に関する中核的な参照文書として維持している。さらに2026年4月には、次世代シーケンシング(NGS)を用いたヒト遺伝子治療製品におけるゲノム編集の安全性評価に焦点を当てたドラフトガイダンスを発行し、標準化された高解像度のオフターゲットおよびゲノム完全性評価をより重視する姿勢を示している。
欧州では、規則(EU)2026/1388(2026年6月17日採択)が、特定の新規ゲノム技術(NGT)によって得られた植物およびその製品に関する専用の枠組みを確立し、健康および環境への保護措置を維持しつつ、一部のゲノム編集作物に対するより明確な道筋を作り出している。中国では、幹細胞やゲノム編集を含む生物医学技術に関する法定枠組みが2026年5月1日に施行された一方、農業政策の方向性も国務院の近代化計画のもとでゲノム編集を中核技術として位置づけており、治療用と農業用のゲノム編集プログラムの間で異なるコンプライアンス戦略が必要であることを強調している。
競争環境
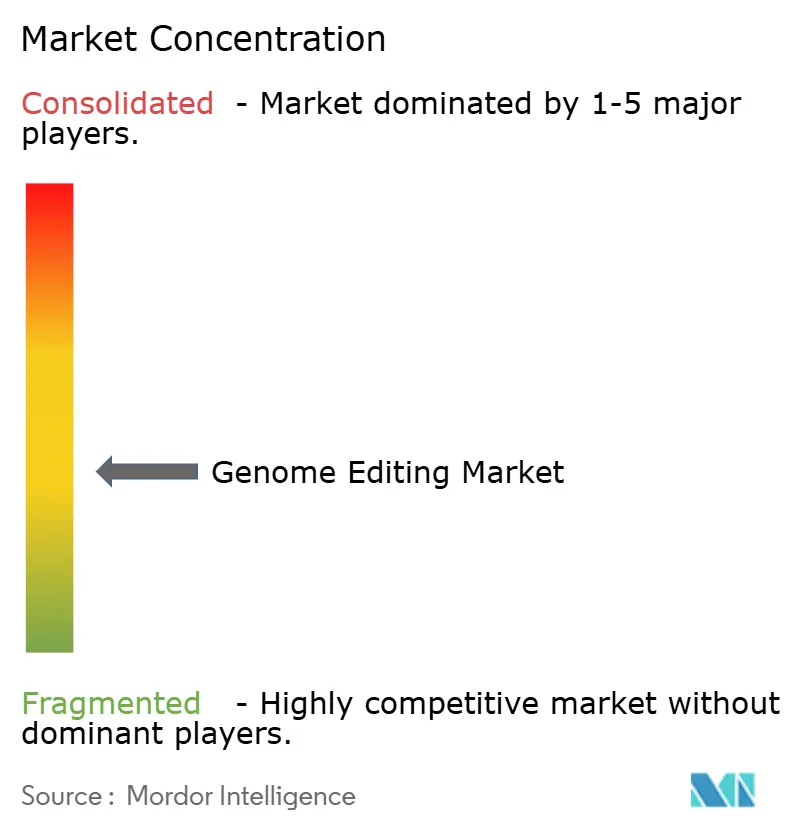
競争環境は中程度に断片化している。Thermo Fisher Scientificはライフサイエンスソリューション部門を活用し、企業収益の相当なシェアを占め、研究、診断、バイオプロセシングセグメントにわたって試薬と機器を供給している。Merck KGaAのSigma-Aldrichは同様のツールポートフォリオを補完し、消耗品サブスクリプションを通じて強力な顧客ロックインを維持している。
プラットフォームイノベーターが市場の境界を再形成している。CRISPR TherapeuticsはCASGEVYの発売後に収益創出段階に移行し、現在は18億6,000万米ドルの現金を保有しながら心血管および腫瘍学資産を推進している。Intellia Therapeuticsはインビボ編集を優先し、27%の人員再編後に2027年以降まで現金滑走路を延長する見込みである。パートナリング活動が激化しており、超コンパクトなヌクレアーゼと抗体ターゲティングを組み合わせたRegeneronとMammoth Biosciencesのアライアンスがその典型例である。特許ポートフォリオは依然として決定的であり、基礎的なCRISPR知的財産へのアクセスは、小規模参入者がクロスライセンスまたは新規酵素発見によって乗り越えなければならない防御的な堀を既存企業に提供している。
中規模CDMOは細胞・遺伝子療法スイートに多角化しているが、高い設備投資と変動する稼働率がすでに集約を引き起こしている。一部のサービスプロバイダーは、規制上の受け入れが固まれば投与量あたりのコストを半減させる可能性のある連続製造ラインを試験的に導入している。
ゲノム編集産業リーダー
-
GenScript USA Inc.
-
Integrated DNA Technologies Inc.
-
New England Biolabs Inc.
-
Sangamo Biosciences Inc.
-
Thermo Fisher Scientific Inc.
-
GenScript Biotech Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ゲノム編集市場 このレポートでカバーされる企業
- Thermo Fisher Scientific
- Merck
- CRISPR Therapeutics AG
- Editas Medicine
- Horizon Discovery
- Intellia Therapeutics Inc.
- Beam Therapeutics Inc.
- Sangamo Therapeutics
- Genscript
- Synthego Corporation
- Takara Bio
- Integrated DNA Technologies
- Lonza Group
- New England Biolabs
- OriGene Technologies
- Caribou Biosciences Inc.
- Bluebird Bio
- Bio-Rad Laboratories
- Agilent Technologies
- QIAGEN
市場機会と将来展望
規制の明確化は、治療開発のワークフローや農業商業化における短期的な空白領域を生み出しており、ツール、サービス、デリバリーベクター需要に直接的な影響を及ぼしている。FDAが2026年4月に発行したNGSベースの安全性評価に関するドラフトガイダンス(ゲノム編集ヒト遺伝子治療製品向け)は、2026年6月に発行された、ゲノム編集遺伝子治療における既存知識の活用に関するドラフトガイダンスと合わせて、プログラム全体でより構造化された再現可能なエビデンスパッケージの構築を支えている。これにより、オフターゲット解析、標準化されたアッセイキット、標準物質、そして発見からIND対応試験までの摩擦を減らす準拠バイオインフォマティクスパイプラインを提供するプロバイダーが優位に立つ。
農業分野では、規則(EU)2026/1388(2026年6月)の採用により、NGT植物および製品に関する明確な枠組みが確立され、欧州の作物工学におけるゲノム編集インプットおよび関連する形質検証サービスの対象市場が拡大している。特に、外来DNAを含まない編集についてはその効果が顕著である。臨床面では、CARsgen Therapeutics社のsatri-celが胃がんを対象に2026年7月に中国で規制承認を得たことに示されるように、より複雑な細胞工学および固形腫瘍への応用に向けた勢いも見られる。この進展は、高品質な編集試薬、NGSベースの評価を含む安全性試験、そしてカスタマイズまたは小規模バッチの治療用製品向けの拡張可能な製造パートナーシップに対する要求を高めている。
ゲノム編集市場における最近の業界動向
- 2026年7月:CARsgen Therapeutics社が胃がんを対象としたsatri-cel(satricabtagene autoleucel)について中国の規制承認を取得し、同国市場において固形腫瘍に対する初のCAR T承認とされている。この節目は、血液がん以外への編集細胞療法や工学細胞療法の商業的実証点を拡大し、臨床グレードのゲノム編集インプットおよび進化する安全性期待に沿った分析的リリース試験の需要を高めている。
- 2025年7月:Integrated DNA Technologies社は、Alt-R HDR Enhancer ProteinやCas9 mRNAなどの追加を含む、CRISPRトランスレーショナル研究ポートフォリオの拡大を発表した。試薬およびワークフローの選択肢の拡大は、前臨床からトランスレーショナルまでのユーザーに対するベンダーロックインを強化し、編集効率やデリバリー形式を最適化するチームのより速い反復サイクルを支えている。
- 2024年12月:GenScript Biotech社は、NK510塩基編集NK細胞療法プログラムを支援するためBase Therapeutics社と提携し、FDAのIND許可取得後、cGMPグレードのsgRNAおよび同社のCytoSinct細胞分離技術を供給した。これは、GMPグレードの核酸と、IND段階のゲノム編集治療薬向けの細胞処理を可能にする技術を組み合わせられる専門サプライヤーへの依存が高まっていることを示している。
ゲノム編集市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、標的を絞ったDNAまたはRNAの変更を可能にするゲノム編集ツールおよびワークフローから生み出される収益を対象としています。研究および応用環境で使用される主要な試薬、機器、デリバリーシステム、および関連サービスが含まれます。
対象外の範囲:編集ワークフローに直接関連しない従来のシーケンシング消耗品および単独の遺伝子合成受注は除外しています。
セグメンテーション概要
- 技術別
- クラスター化規則的間隔短回文反復配列(CRISPR)
- 転写活性化因子様エフェクターヌクレアーゼ(TALEN)
- ジンクフィンガーヌクレアーゼ(ZFN)
- メガヌクレアーゼ
- オリゴヌクレオチド指向性変異誘発(ODM)
- その他の技術
- デリバリー方法別
- ウイルスベクター
- 非ウイルス物理的方法
- 非ウイルス化学的方法
- 用途別
- 細胞株エンジニアリング
- 遺伝子・細胞療法
- 創薬・機能ゲノミクス
- 農業作物エンジニアリング
- 診断・合成生物学
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術・政府研究機関
- 臨床研究機関
- 農業・食品企業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、反論が困難な測定可能なシグナルから出発し、現実的な使用量と価格ロジックを用いてそれらのシグナルを収益に変換します。通常、米国国立衛生研究所の資金データベース、米国食品医薬品局の発表、欧州医薬品庁の更新情報、ClinicalTrials.govなどの臨床試験登録などの公開情報源から参照統計を取得します。
作業の根拠を確かなものにするため、特許および査読済み学術誌もレビューし、どの実験室プロトコルが反復可能な製品へと転換されているかを確認します。次に、企業の財務報告書、投資家向け資料、および業界団体のウェブサイトを活用して商業活動をマッピングします。必要に応じて、有料サブスクリプションは企業財務・インテリジェンス、特許調査、および特定の投入物に関する出荷レベルの貿易データの取得にのみ使用します。このデスクリストは網羅的なものではなく、デー収集、検証、および明確化のために他の公開・有料情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、ゲノム編集収益として計上される内容、価格の動向、および採用が加速している分野と初期研究段階にとどまっている分野に関するデスク調査の前提を検証するために使用されました。主要地域のバイオファーマチームや学術研究室などのエンドユーザーを含む、ツールサプライヤー、サービスプロバイダー、およびエンドユーザーと対話し、公開データのギャップを埋め、主要変数を購買行動の陳述と照合して三角測量しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:14% | アジア太平洋地域:52% |
| 中位層:55% | 部門・ユニットリーダー:36% | 欧州・中東・アフリカ地域:29% |
| 中小規模プレイヤー:16% | マネージャー:50% | 南北アメリカ地域:19% |
市場規模算定と予測
規模算定は、まずトップダウンのロジックを用いて構築されます。研究の強度と臨床移行シグナルをアドレス可能な需要プールに変換し、ワークフローごとの支出に結びつけます。構造の妥当性を確保するため、コア消耗品の推定単位量に対してサンプリングされた製品価格を乗じる手法や、サービス稼働率のチャネルチェックなど、選択的なボトムアップ近似値と照合します。複数のチェックが同じ方向を示す場合にのみ合計値を調整します。
モデルで使用される投入値には、遺伝子編集関連臨床試験の件数と進捗、ゲノム編集療法の規制上のマイルストーン、公的研究資金の方向性、特許出願の勢い、および関連する実験室機器のインストールベース成長や実験ごとの典型的な試薬消費量などの実際の採用指標が含まれます。予測は主に、近期需要を観察可能なパイプラインと資金に基づいてトレンドスムージングで補完したシナリオ分析によって行われます。長期的な曲線については、安全性、オフターゲット懸念、および製造準備状況に関する専門家の見解に基づいて結果を調整します。小規模サプライヤーに対してボトムアップの可視性が不十分な場合は、保守的な普及率と価格帯でギャップを処理し、一次調査の電話で再確認します。
データ検証と更新サイクル
検証は、モデル化された収益を試験活動、資金の方向性、観察可能な商業的ローンチなどの独立したシグナルと比較し、大きな差異が生じた場合はその原因が明確になるまで掘り下げることで行われます。前提の変更によって合計値が大きく動く場合、チームは専門家に再連絡してソーストレイルを再確認します。最終的な数値は、承認前に複数のアナリストによるレビューを経ます。
レポートは年次で更新され、重要なイベントによって需要や価格が目に見える形で変化した場合には中間更新が行われます。納品直前に最新の公開情報と確認済みの市場シグナルが最終表に反映されているかどうかを最終確認します。
Mordor Intelligenceのゲノム編集市場規模と他の公表推計値との比較
ゲノム編集に関する公表数値が常に一致するわけではありません。その理由は、各社が異なる基準年を選択し、異なるワークフロー項目を含め、異なる価格および採用前提を適用しているためです。また、一方の調査会社が初期パイプラインの楽観的見通しにきく依存し、他方がアドレス可能なプールを既に日常的な実験室および治療プログラムで使用されているものに限定している場合にも差異が生じます。
本市場における最大のギャップ要因は、対象範囲(デリバリーベクターおよびイネーブリングサービスが含まれているか、また編集に隣接しないゲノミクス支出が混在しているか)、臨床需要と研究需要の重み付け方法、そしてスケールの向上に伴うASPの変化です。もう一つの一般的な理由は更新頻度であり、新たな承認、安全性の更新、または資金シフトが一つあるだけで近期の見通しが変わる可能性があり、その変化がすべてのモデルに同時に反映されるわけではありません。以下の表は、スタンドアロンの遺伝子合成および編集に関連しないシーケンシング消耗品を収益プールから除外するというMordor Intelligenceが適用した対象範囲の選択によって、差異の大部分が説明されることを示しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 12.29 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 13.24 ビリオン 米ドル(2026年) | この推計はゲノム編集に対してより広い収益の網を使用しているようです。編集に関連しないシーケンシングや緩やかに関連する合成活動を明示的に除外せずに隣接するワークフロー収益を取り込む可能性があり、それが2026年の合計値を押し上げています。 |
| 産業協会B | 9.30 ビリオン 米ドル(2024年) | この数値は2024年の基準年に基づいています。研究から商業的需要への移行曲線をより保守的に解釈しており、近期における採用とASP上昇を厳しく抑えているため、2026年基準の見解よりも低い数値となっています。 |
3つの数値を比較すると、差異は単なる計算の問題ではなく、各モデルが何を計上するか、そして需要をどの速度でスケールさせるかという選択の問題です。収益プールを編集固有のワークフローに結びつけ、試験、資金、および採用シグナルと照合することで、得られた数値は明確な投入値に追跡可能であり、前提が更新された際に再現することができます。
レポートで回答される主要な質問
ゲノム編集市場の現在の価値はいくらか?
ゲノム編集市場は2026年に120億9,000万米ドルと評価されている。
ゲノム編集市場は2031年までにどのくらいの速さで成長するか?
収益は15.98%のCAGRで成長し、2031年までに257億4,000万米ドルに達すると予測されている。
どの技術がゲノム編集市場の最大シェアを占めているか?
CRISPRプラットフォームは2025年に41.10%のシェアでリードし、他のヌクレアーゼシステムを上回っている。
なぜアジア太平洋が最も急成長している地域市場なのか?
中国、日本、オーストラリア、インドの支持的な政策が急速な普及を促進し、2031年までに19.75%のCAGRが予測されている。
商業的拡大に対する最大のリスクは何か?
国境を越えた規制の断片化、特にゲノム編集作物に対するものが、グローバル市場アクセスに対する主要な障害として残っている。
どの企業がイノベーションのペースを設定しているか?
CRISPR Therapeutics、Intellia Therapeutics、Mammoth Biosciences、Thermo Fisher Scientific、Merck KGaAがリーダーの中に含まれており、それぞれが独自のプラットフォームまたは統合ソリューションを推進している。