
ホワイトバイオテク市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 454.60 十億米ドル |
| 市場規模 (2031) | 580.82 十億米ドル |
| 成長率 (2026 - 2031) | 5.02 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるホワイトバイオテク市場分析
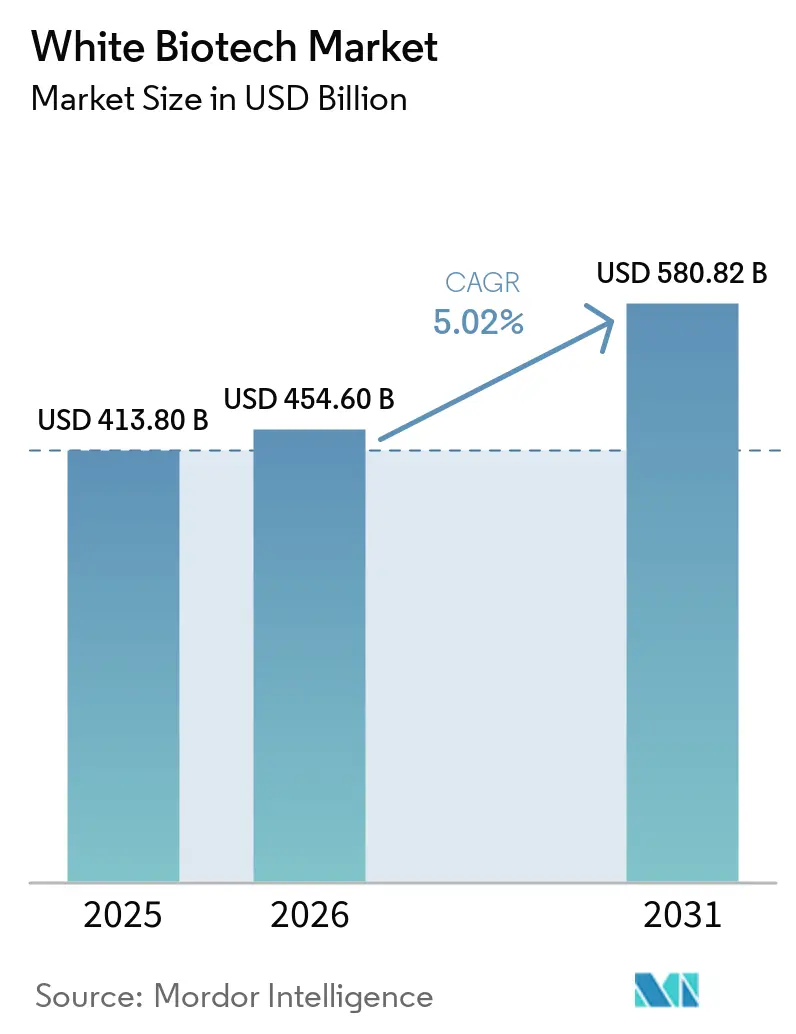
ホワイトバイオテク市場規模は2025年に4,138億米ドルと評価され、2026年の4,546億米ドルから2031年には5,808.2億米ドルに達すると推定されており、予測期間(2026〜2031年)中の年平均成長率(CAGR)は5.02%です。持続可能な航空燃料、エタノール、バイオ由来ポリマーに対する政策主導の需要が、石油化学資産から発酵プラットフォームへと資本を誘導しており、炭素価格制度とブレンド義務化が規制上の意図を予測可能な収益源へと転換しています。合成生物学の革新が研究開発期間を短縮し、酵素の使用量要件を削減するともに、高付加価値バイオ化学品の収率を向上させており、食品・飼料・産業向けエンドマーケットのバイヤーにとって総所有コストをさらに改善しています。統合型生産者は北米、欧州、アジア太平洋地域で新たな生産能力を拡大していますが、コスト効率の高い原料調達と長い建設サイクルは構造的な障壁として残っています。全体として、ホワイトバイオテク市場はニッチな機会から主流のサプライチェーン構成要素へと進化しており、スコープ3排出量の検証可能な削減を求める消費財ブランドや航空会社からの引き取り契約の拡大がこれを後押ししています。
主要レポートのポイント
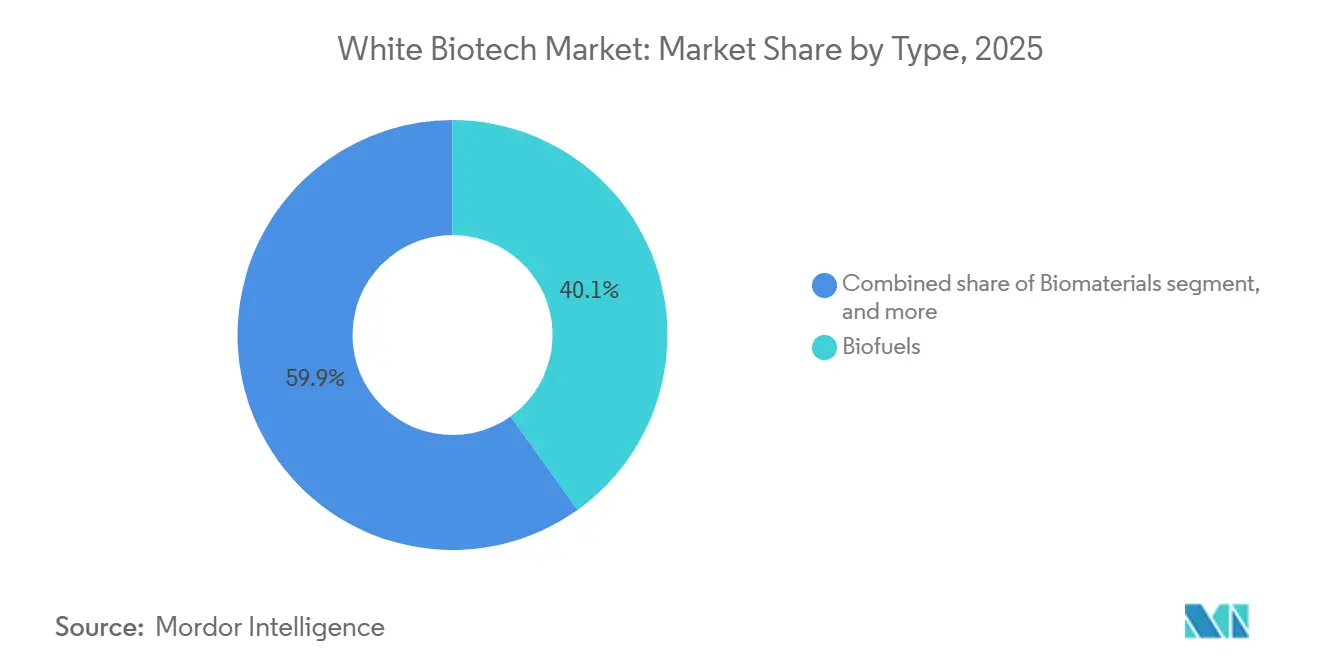
- タイプ別では、バイオ燃料が2025年のホワイトバイオテク市場シェアの40.12%をリードし、バイオマテリアルは2031年にかけて年平均成長率(CAGR)6.29%で拡大しています
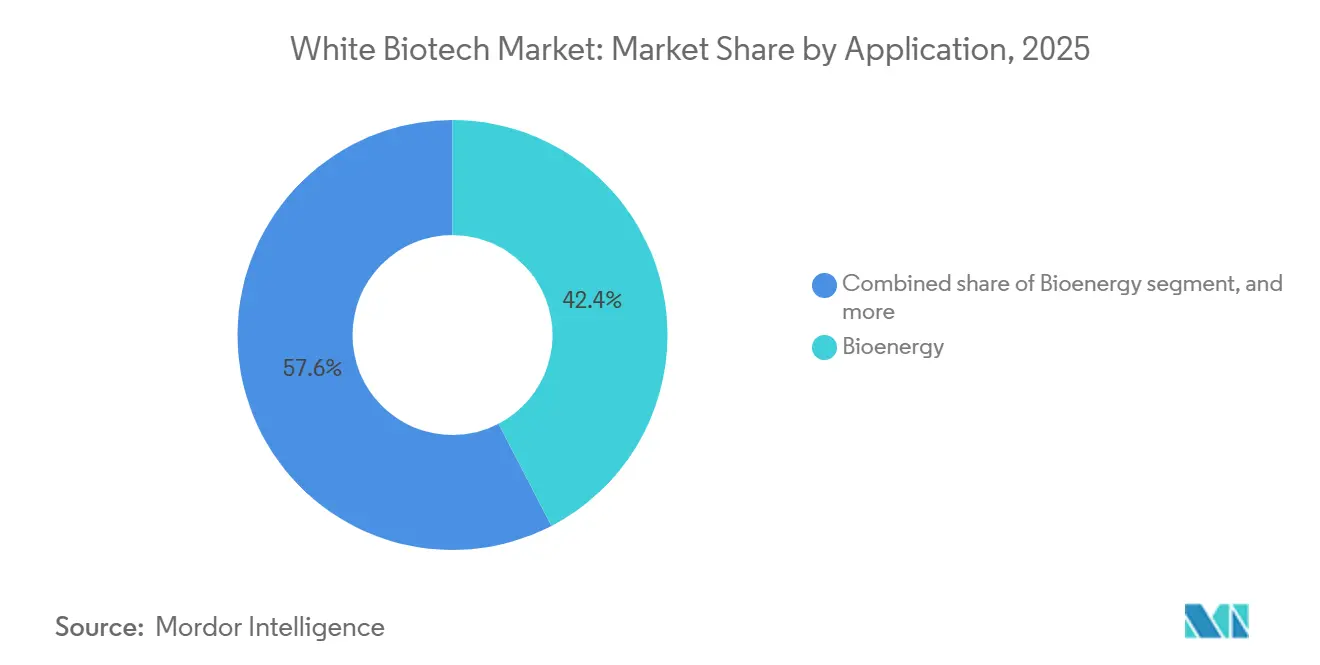
- 用途別では、バイオエネルギーが2025年の収益の42.39%を占め、食品・飲料は2031年にかけて年平均成長率(CAGR)7.21%で成長しています。
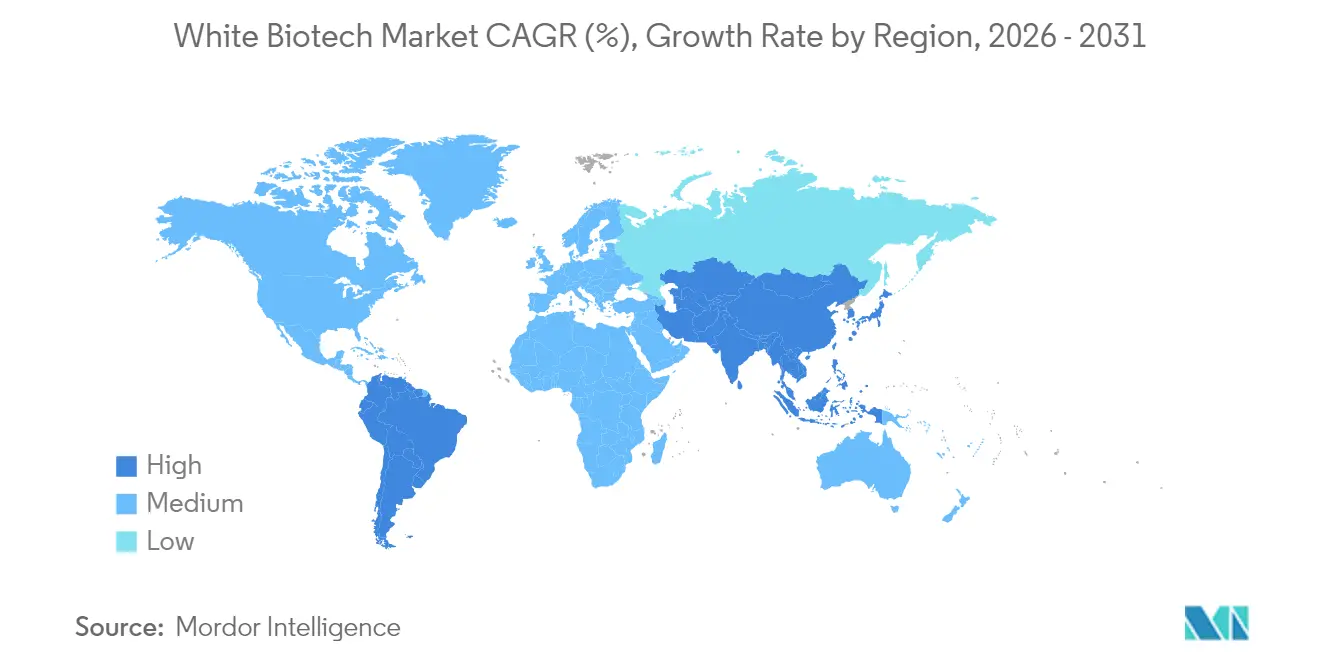
- 地域別では、北米が2025年の市場価値の31.59%を占めていますが、アジア太平洋地域は2026〜2031年にかけて年平均成率(CAGR)8.22%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続可能な産業プロセスへの需要増大 | +1.2% | EUおよび北米に集中するグローバル | 中期(2~4年) |
| 支援的な規制の枠組みとグリーンインセンティブ | +1.5% | 北米、EU、アジア太平洋(中国、インド) | 短期(2年以内) |
| 合成生物学および代謝工学の進歩 | +0.9% | 北米およびEUの研究開発拠点が主導するグローバル | 長期(4年以上) |
| バイオ燃料およびバイオプラスチックの採用拡大 | +1.3% | アジア太平洋および南米が数量をリードするグローバル | 短期(2年以内) |
| 食品・飲料における産業用酵素の用途拡大 | +0.7% | 特に北米および欧州を中心とするグローバル | 中期(2~4年) |
| バイオベースおよび天然製品に対する消費者嗜好の高まり | +0.6% | 北米、EU、アジア太平洋の都市部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
持続可能な産業プロセスへの需要増大
脱炭素化へのコミットメントが化学品、素材、エネルギー分野の調達基準を再形成しており、企業バイヤーはスコープ3排出目標を達成するためにバイオベースコンテンツの閾値をますます明示するようになっています。2024年に発表された欧州連合の改訂版バイオエコノミー戦略は、農業残渣や都市有機廃棄物をバイオベース中間体に転換する循環型バリューチェーンを優先し、化石原料への依存を低減しています[1]。この政策転換は民間セクターのコミットメントにも反映されており、ユニリーバは2025年に、2030年までに界面活性剤量の50%を再生可能炭素由来とすることを発表し、バイオベース脂肪アルコールおよびグリセリンへの需要を牽引しています。EUの排出権取引制度やカリフォルニア州の低炭素燃料基準などの管轄区域における炭素価格メカニズムは、化石由来の原料に対して具体的なコストペナルティを課し、前払い生産コストが依然として高い場合でも、発酵由来の代替品を有利にする総所有コスト計算を傾けています。産業バイヤーはサプライチェーンの透明性も精査しており、原料のトレーサビリティとライフサイクル炭素強度を文書化できるサプライヤーを優遇しています。これはISCC PLUSやRSBなどの認証済み持続可能性フレームワークを持つホワイトバイオテク生産者に有利に働きます。
支援的な規制の枠組みとグリーンインセンティブ
ブレンド義務化と税額控除が、バイオ燃料およびバイオケミカル生産能力への資本投入を加速させています。2022年に制定され、2024年~2025年にかけて運用化された米国インフレ抑制法は、石油系ジェット燃料比でライフサイクル排出量を50%削減する持続可能な航空燃料に対して1ガロンあたり最大1.75米ドルの生産税額控除を提供しており、さらなる削減の割合ポイントごとに追加で0.01米ドルが付与されます。このインセンティブ構造は、シェブロンのRenewable Energy Groupによる拡張や航空会社と再生可能ディーゼル生産者との提携を含む、北米における20件以上の新規SAFプロジェクトの発表を触媒しました。インドの石油・天然ガス省によると、2024年に改正されたインドの国家バイオ燃料政策は、エタノールブレンド目標を2025年~2026年までに20%に引き上げ、第二世代エタノールプラントに対するバイアビリティギャップファンディングメカニズムを導入し、リグノセルロース変換への投資リスクを低減しました[2]。証券取引所で取引可能な脱炭素化クレジット(CBIO)を発行するブラジルのRenovaBioプログラムは、2024年に4,000万クレジット以上を生成し、サトウキビベースのバイオリファイナリーのプロジェクト経済性を改善する収益源を提供しました。EUの再生可能エネルギー指令IIIやReFuelEU航空などのコンプライアンスフレームワークは長期的なオフテイクの確実性を生み出しており、これは資本集約的な発酵・アップグレードインフラを融資するために貸し手が必要とするものです。
合成生物学および代謝工学の進歩
CRISPRベースのゲノム編集と機械学習ガイドによる菌株最適化が、発酵由来製品の開発期間を短縮し、収率を向上させています。マサチューセッツ工科大学の研究者らは2025年に、AIによる代謝フラックス解析が、従来のランダム変異誘発と比較して、操作された大腸菌におけるコハク酸生産を34%増加させ、産出物1キログラムあたりの原料消費量を削減できることを実証しました。この能力は、わずかな収率向上でも大幅な利益率拡大につながる高付加価値バイオケミカルにとって特に価値があります。合成生物学プラットフォームはまた、石油化学合成や希少な天然資源からの抽出によってのみアクセス可能だった分子の生産を可能にしています。カリフォルニア州を拠点とするバイオテク企業のAmyrisは、従来はサメの肝臓や石油化学オレフィンから誘導されていた化粧品成分であるバイオベーススクワランの商業生産を、操作された酵母菌株を使用してスケールアップし、パーソナルケア市場でプレミアム価格を獲得しました。酵素工学も並行して進歩しており、指向性進化と計算タンパク質設計により、より高い熱安定性と基質特異性を持つセルラーゼとリグニナーゼが生み出され、セルロース系エタノール生産における酵素投与量要件を低下させ、運営コストを推定15~20%削減しています。これらのツールはバイオ製造へのアクセスを民主化し、小規模企業がスケールだけでなくイノベーションで競争できるようにしています。
バイオ燃料およびバイオプラスチックの採用拡大
航空および包装セクターが、ドロップイン型バイオ燃料と堆肥化可能なポリマーへの段階的な需要を牽引しています。世界の持続可能な航空燃料消費量は2025年に約6億リットルに達し、2023年比で5倍増となりました。これは欧州とカリフォルニアにおける航空会社のコミットメントと規制義務化によって推進されています。航空会社は従来のジェット燃料に対して固定プレミアムで長期オフテイク契約を締結しており、水素化エステルおよび脂肪酸(HEFA)とアルコール・トゥ・ジェット施設の建設を正当化する収益の可視性を提供しています。バイオプラスチックでは、ポリ乳酸(PLA)の生産能力拡張がアジア太平洋に集中しています。Emirates Biotechはアラブ首長国連邦に年産16万トンのPLAプラントを発表し、2028年の稼働を予定しており、中東および欧州の包装市場をターゲットとしています。ポリヒドロキシアルカノエート(PHA)の生産能力は、DanoneやPepsiCoなどのブランドがプラスチック削減誓約を達成するためにPHAベースのボトルを試験するにつれ、2027年までに10倍に成長すると予測されています。規制の追い風としては、EUの使い捨てプラスチック指令と拡大生産者責任スキームがあり、非リサイクル可能な包装にペナルティを課し、フードサービス用途において堆肥化可能な代替品を有利にするコスト裁定を生み出しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 費用対効果の高い原料の入手可能性の制限 | -0.8% | 競合する土地利用を持つEU、北米、新興市場 | 短期(2年以内) |
| 新興市場における大規模発酵インフラの不足 | -0.6% | アジア太平洋(中国を除く)、中東・アフリカ、南米の一部 | 中期(2~4年) |
| 高い資本投資とインフラ要件 | -0.7% | 特に新興市場においてグローバルに深刻 | 長期(4年以上) |
| バイオプロセスのスケールアップの複雑性 | -0.5% | 初めての商業展開に影響するグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
費用対効果の高い原料の入手可能性の制限
欧州の電力発電向けペレット輸出から動物飼料・食品への用途まで、競合する需要が農業残渣とエネルギー作物の価格を押し上げ、バイオマス原料市場が逼迫しています。2024年後半、欧州の木質ペレット価格はトンあたり180~220ユーロ(195~238米ドル)に急騰しました。この急騰は、ドイツとオランダにおける石炭からバイオマスへの転換によって引き起こされました。その結果、セルロース系エタノール生産者は、独自の原料供給源を確保できない限り、マイナスのクラッシュマージンに直面することになりました。一方、米国では、トウモロコシ価格が2025年に平均1ブッシェルあたり4.80米ドルに上昇し、2023年の4.20米ドルから増加しました。この上昇はエタノール精製マージンを圧迫し、一部の施設がオフピーク需要期に一時的に操業を停止する事態を招きました。小麦わら、トウモロコシストーバー、サトウキビバガスなどの分散した農業残渣については、収集、高密度化、輸送を含む物流コストがトンあたり30~40米ドルを超えることが多く、パイプラインや鉄道でより経済的に輸送できる集中型化石原料に対するこれらの残渣の優位性を損なっています。都市固形廃棄物や産業用CO₂ストリームを含む第二世代原料は多様化の機会を提供しますが、課題も伴います。これらの原料は前処理インフラを必要とし、特に廃棄物分類基準に関する規制上の不確実性を乗り越える必要があります。確立されたバイオマスサプライチェーンを持たない地域では原料リスクが高まります。ここでは、生産者は生産をスケールアップする前に農業普及、貯蔵施設、品質保証プロトコルへの投資を余儀なくされます。
高い資本投資とインフラ要件
グリーンフィールドのバイオリファイナリー建設には1億~5億米ドルの初期資本が必要であり、最終投資決定から商業運転までのプロジェクト期間は3~5年に及びます。年産2億リットルのセルロース系エタノール施設は通常、前処理反応器、酵素加水分解タンク、発酵槽、蒸留塔、廃水処理に加え、原料在庫と酵素調達のための運転資本として2億5,000万~3億米ドルを必要とします。デット・ファイナンシングは長期オフテイク契約と政府ローン保証に依存しており、確立されたバイオ燃料義務化のない市場ではこれらが乏しい状況です。エクイティ投資家は12~15%を超える内部収益率を要求しており、埋没資本コストを持つ減価償却済みの石油化学資産と競合する場合には達成が困難です。モジュール式バイオリファイナリー設計や、パルプ工場や砂糖精製所などの既存産業サイトとの共同立地は、共有ユーティリティと廃熱統合によって資本集約度を20~30%削減できますが、複雑なパートナーシップ構造と技術ライセンス契約を必要とします。新興市場はさらなる障壁に直面しています。プロジェクトファイナンスへのアクセスの制限、通貨リスク、バイオプロセス機器のエンジニアリング・調達・建設の専門知識の不足がその例です。これらの障壁が、東南アジアやサブサハラアフリカなどの地域での原料コストが低いにもかかわらず、2020年~2025年に発表されたバイオプラスチック生産能力増強の60%以上が北米、欧州、中国に集中している理由を説明しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
バイオ燃料がリード、バイオマテリアルが加速2025年、バイオ燃料は総収益の40.12%を占め、ブレンド義務化によって安定した需要が確保されるエタノールおよび再生可能ディーゼルの競争優位性を示しています。この優位性によりバイオ燃料はホワイトバイオテク市場の最大の貢献セグメントとなっていますが、価格感応度により営業利益率は依然として制約を受けています。欧州では、持続可能な航空燃料がジェットA-1燃料に対して1リットルあたり1.50〜2.00米ドルのプレミアムを維持しており、新設のHEFAおよびアルコール・トゥ・ジェット施設の収益性を高めています。パーム油価格の変動に対応するため、バイオディーゼル生産者は廃食油原料の採用を拡大しています。一方、PLAおよびPHAを中心とするバイオマテリアルは、ホワイトバイオテクセクター内で最も高い成長率となる年平均成長率(CAGR)6.29%での成長が見込まれており、特にスポットPLA価格がポリプロピレンの価格水準に近づくにつれてその傾向が強まっています。
ニッチから主流への転換を示す動きとして、NatureWorksはタイに75,000トン規模のPLA施設を立ち上げ、Balrampur Chini Millsはインドに80,000トン規模の設備を設置しました。飲料メーカーはボトルへの再生可能原料30%配合を目標とし、サトウキビエタノール由来のバイオベースPETの採用を推進しています。産業用酵素は規模こそ小さいものの、独自の機能性により高い利益率を実現しており、醸造・製パン・動物飼料分野での利用が拡大しています。ポリウレタンや溶剤などの高付加価値用途を対象としたバイオコハク酸などのバイオ化学品は、DSM-FirmenichとCargillがアイオワ州に建設する50,000トン規模のプラントによって支えられています。これらの進展はホワイトバイオテク市場の範囲を拡大するとともに、燃料主導の経済への依存度を低下させています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
バイオエネルギーが優位、食品・飲料が急成長2025年、バイオエネルギーは総売上高の42.39%を占め、カリフォルニア州のLCFSクレジットに支えられたエタノールブレンドおよび再生可能ディーゼルの普及が牽引しました。このセグメントはホワイトバイオテク市場で最大のシェアを保持していますが、商品価格の変動に起因するマージン圧力により成長ポテンシャルは抑制されています。食品・飲料セクターは年平均成長率(CAGR)7.21%という力強い成長が見込まれ、最も成長の速い用途として台頭しています。この成長は、クリーンラベル処方の見直しを可能にし、醸造・製パンなどのプロセスでエネルギー節約をもたらす酵素ソリューションの利用拡大によって促進されています。
製薬分野は抗生物質やビタミンの生産において発酵技術に引き続き大きく依存しています。この文脈において、中国はサプリメント市場の需要増大に対応するためバイオビタミンEの生産能力を拡大しています。動物飼料セグメントも成長を見せており、EUおよび北米の厳格な栄養素流出規制への対応を支えるフィターゼおよびプロテアーゼ酵素の採用が進んでいます。繊維・洗浄製品・コーティングなどその他の産業用途は規模こそ小さいものの、ブランドがエコラベル基準を満たすために有害化学物質に代わるバイオベース代替品への選好が高まる中、着実に拡大しています。これらの用途の多様化と拡大は、ホワイトバイオテク市場の強靭性と適応力を示しています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米および欧州のホワイトバイオテクノロジー市場
北米は、2025年の市場価値の31.59%を占めると予測されており、ホワイトバイオテクノロジー市場における主要なプレーヤーであり続けています。この優位性は、インフレ削減法によって推進されており、同法はSAF(持続可能な航空燃料)および再生可能ディーゼルの大規模な税額控除を通じて、バイオリファイナリーへの100億米ドルを超える投資を促進しました。エタノール生産量は158億ガロンに達し、再生可能ディーゼルの生産能力は52億ガロンに拡大しました。これは大豆油および廃食用油の技術革新によって支えられています。カナダはキャノーラおよび森林残渣をバイオディーゼルおよびバイオメタンの生産に活用しており、メキシコは義務化が限定的であるものの、2027年までにE10目標の達成を目指しています。トウモロシの供給が逼迫する中、同地域の将来的な成長はセルロース系または廃棄物由来の原料に依存することになり、北米のホワイトバイオテクノロジー市場の次なる段階を形成するでしょう。欧州は、欧州委員会によると、Fit for 55パッケージ、ReFuelEU航空の6%SAF義務化、および2030年までに350億立方メートルのバイオメタンを生産するという目標に支えられ、着実に前進しています[3]。ドイツ、フランス、オランダは嫌気性消化槽を導入しており、スウェーデンとフィンランドは森林バイオリファイナリーへのリグニン抽出の組み込みを進めています。しかし、高い原料コストと複雑な持続可能性認証が南欧のマージンを圧迫しており、同地域ではバイオマスが加工のために北部へ移送されることが多くなっています。こうした課題にもかかわらず、EUバイオエコノミー戦略に定られたカスケード利用の原則が継続的な投資を確保し、ホワイトバイオテクノロジー市場における欧州の地位を強化しています。
アジア太平洋地域のホワイトバイオテクノロジー市場
アジア太平洋地域はホワイトバイオテク市場において最も高い年平均成長率(CAGR)8.22%を達成すると予測されており、中国のデュアルカーボン目標、インドのエタノールブレンドの進展、東南アジアのパーム油精製プロジェクトが牽引しています。中国は2024年に合計15億リットルの生産能力を持つ6つのセルロース系エタノールプラントを承認しました。インドは支援的な政策と豊富な砂糖・トウモロコシ原料を活用し、2025年に予定より2四半期早く20%ブレンド目標を達成しました。インドネシアとマレーシアは2025年に800万トンのバイオディーゼルを輸出しましたが、バイヤーはRSPO認証をますます求めるようになっています。日本と韓国は化粧品・製薬産業向けのバイオベース化学品に注力しています。一方、オーストラリアは藁ベースのエタノールを模索していますが、生産規模の拡大には一層の政策支援が必要です。この急速な成長により、アジア太平洋地域はグローバルなホワイトバイオテク市における重要な需要センターとしての地位を確固たるものにしています。
南米および中東・アフリカのホワイトバイオテクノロジー市場
南米では、ブラジルが世界第2位のエタノール生産国として先頭に立ち、RenovaBioの脱炭素化クレジット市場に支えられ、2025年に320億リットルを生産しました。低コストのサトウキビ収量によって牽引されるブラジルの競争優位性は、外国投資を妨げる政治的不安定性と通貨変動によって相殺されています。アルゼンチンの大豆由来バイオディーゼルはEUからの需要が低下しており、コロンビアはパーム油精製プロジェクトを検討しています。これらの要因が総合的に、ホワイトバイオテクノロジー市場における中規模かつ原料豊富なセグメントを定義しています。中東およびアフリカは、依然として新興段階にあるものの、戦略的な潜在性を有しています。UAEは欧州および湾岸諸国の包装需要に対応するため、16万トンのPLAプラントを建設中です。サジアラビアは、ビジョン2030イニシアチブのもと、バイオベース化学品を多角化の優先事項として位置付けています。サブサハラアフリカは、豊富な資源を有しながらも必要な転換インフラが不足しており、未加工バイオマスからの価値損失が生じています。同地域のホワイトバイオテクノロジー市場における将来的なシェアは、段階的な政策支援と技術移転に依存することになります。
規制環境
ホワイトバイオテクノロジーにおける規制は、主要市場全体で発酵由来の原料や酵素に対する製品別・工程別の承認経路によって定義される傾向が強まっている。英国では、食品基準庁(FSA)が2026年3月に、精密発酵またはバイオマス発酵によって製造される新規食品に関する補足ガイダンスを公表し、タンパク質消化性を含む同一性および安全性に関する記述資料の要件を明確化した。欧州連合(EU)では、2026年に複数の措置がホワイトバイオテクノロジーの主要製品を対象とし、食品添加物の規格を更新する規則(EU)2026/196(発酵由来のヒドロコロイドに関連)や、特定の菌株を用いて生産されたキサンタンガムを飼料添加物として認可する実施規則(EU)2026/538が含まれる。
EUの監督体制は、酵素および新規食品に関するEFSAの科学的評価と欧州委員会による認可を基盤としており、2026年の事例には、遺伝子組換えBacillus licheniformis株由来のサブチリシン食品酵素の用途拡大を支持するEFSAの意見をはじめとする酵素安全性評価や、実施規則(EU)2026/1427による酵素処理卵膜加水分解物の新規食品としての2026年7月の認可が含まれる。原料の承認と並行して、EUは2026年6月に、新規ゲノム技術(NGT)によって得られた植物に関する規則(EU)2026/1388を採択し、これが上流の原料イノベーションおよびトレーサビリティに関する要件を形作る一方、食品・飼料の安全性は分野別規則の下に置かれ続けている。これらの動きを総合すると、菌株レベルでの文書化、アレルゲン性および消化性に関する証拠(該当する場合)、および市場アクセスのための認知されたサステナビリティ・品質フレームワークとの整合性の必要性が強まっている。
バリューチェーン分析
ホワイトバイオテクノロジーのバリューチェーンは、原料調達(糖類、デンプン、油脂、農業残渣、および選定された廃棄物ストリーム)から、菌株開発およびプロセスエンジニアリング(合成生物学、酵素・代謝工学)を経て、発酵および下流処理(分離、精製、濃縮、製剤化)に至り、その後バイオエネルギー、食品・飲料、動物飼料、医薬品、産業用材料などの最終用途分野への流通へと続く。スケールアップ能力と食品グレードに適合した製造は重要な転換点であり、バイオリアクターへのアクセスと品質システムを橋渡しするために、既存の加工業者との連携が活用されている。例えば、The Every Companyは、アニマルフリー卵白タンパク質OvoProを、アイオワ州クリントンのADM施設で商業規模生産へ移行させた(2026年7月)。これは、精密発酵原料の事業運営モデルにおいて、受託製造・共同製造が組み込まれつつあることを示している。
下流でのアクセスは規制上の承認と用途検証に依存し、それが調達、オフテイク、資金調達に影響を与える。欧州では、The Protein Breweryの菌糸体原料FermoteinのEU新規食品認可(2026年6月)が、承認によってアクティブニュートリション、ベーカリー、スナック、乳製品代替品にわたる製剤開発が拡大し、原料ブレンダーやブランド所有者を通じて需要が引き出される様子を示している。このチェーンには、専門原料サプライヤー(酵素、栄養素、培地成分)、設備・EPCプロバイダー、トレーサビリティおよびサステナビリティ主張を支える認証機関も含まれる。ボトルネックは、コストと一貫性を含む原料物流、食品グレード工程における発酵能力の制約、および高純度タンパク質・機能性原料の下流精製コストに最も集中する傾向がある。
競合環境
市場集中度
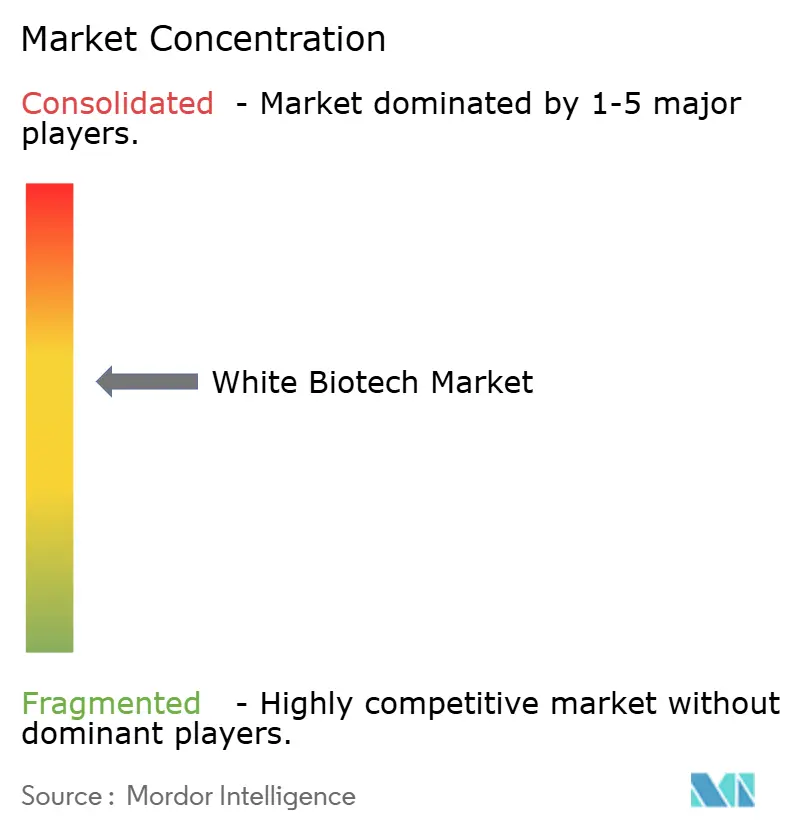
ホワイトバイオテク市場の確立企業はスケールの優位性を活かしていますが、従来の業務を混乱させる技術主導のスタートアップや戦略的パートナーシップによる挑戦がますます増えています。市場は依然として高度に競争的であり、主要プレーヤーは市場支配力を維持するために研究開発への多大な投資を継続的に行っています。統合化の継続的なトレンドは、市場の進化する需要に効果的に対応するために、より高い運営効率の達成と高度な技術能力の統合に焦点を当てた業界の姿勢を浮き彫りにしています。
急速な技術進歩と革新的ソリューションへの需要の高まりにより、市場はプラットフォームベースの競争へとシフトしています。Ginkgo Bioworksなどの企業は研究開発バリューチェーン全体でパートナーシップを積極的に拡大しています。合成生物学を活用することで、製品開発期間の短縮と商業化リスクの低減を目指しています。これらのコラボレーションは知識の交換とリソースの最適化を促進するだけでなく、幅広い産業にわたるバイオテクノロジー応用のイノベーションを加速し、市場を前進させています。
特に食品用途における精密発酵は、持続可能なタンパク質代替品と機能性成分を開発する機会を提供する重要な成長分野を代表しています。Biomatterなどの企業はイノベーションの最前線に立ち、従来の研究開発手法に挑戦するAI搭載の酵素最適化プラットフォームを導入しています。これらの進歩により、製品開発の迅速化とプロセス効率の向上が可能になります。市場への新規参入者は、水不足やエネルギー消費などの重要な問題に対処するために、好極限性細菌と革新的な発酵技術を採用しています。一方、確立企業はこれらの混乱に対応するために買収を追求し、技術ライセンス契約を締結し、急速に進化するダイナミックな市場環境において競争優位性を維持しています。
ホワイトバイオテク業界のリーダー企業
-
Lonza Group Ltd
-
International Flavors & Fragrances Inc.
-
Corbion NV
-
DSM-Firmenich AG
-
BASF SE
- 注:主要企業の掲載順は順位を示すものではありません。
ホワイトバイオテク市場 このレポートでカバーされる企業
- Lonza Group Ltd
- International Flavors & Fragrances Inc.
- Corbion NV
- DSM-Firmenich
- BASF SE
- Evonik Industries AG
- Laurus Labs
- BioSynth (EUCODIS Bioscience GmbH)
- Novozymes A/S
- Archer-Daniels-Midland Company
- Cargill, Incorporated
- Danimer Scientific
- Shree Renuka Sugars Limited
- Cosan SA
- Chevron (The Renewable Energy Group)
- Henan Alfa Chemical Co., Ltd.
- Amano Enzyme Inc
- Advanced Enzyme Technologies Ltd.
- Lesaffre International
- K-Genix Group (Lumis Biotech pvt ltd)
市場機会と将来展望
規制上の承認と生産能力への投資が、発酵由来の食品・飼料原料の商業化への道筋を広げ、試験的な生産量を超えて再現可能な供給への移行を進めている。欧州では、新規食品および飼料添加物の枠組みの下での2026年の認可、すなわちEscherichia coli K-12 MG1655由来株によって生産されるラクト-N-テトラオース(LNT)(2026年2月)や、The Protein Breweryの菌糸体原料FermoteinのEU新規食品認可(2026年6月)が、発酵由来の機能性原料を主流用途に導入するための具体的な道筋を提供している。この規制の進展は、原料サプライヤーおよび製剤開発者にとって、ヒトミルクオリゴ糖(HMO)、菌糸体タンパク質、その他の特殊生化学物質のポートフォリオを構築する余地を生み出しており、製品の差別化は文書化された同一性、安全性、および一貫した規格に依存している。
製造面では、投資が統合型バイオテクノロジー拠点と商業規模の建設に集中しており、研究開発と市場規模の間にあるスケールアップの隔たりに対応している。Kerryは、乳糖不使用乳製品向けラクターゼ酵素の産業規模生産を拡大するため、アイルランドのカリガラインに拡張型バイオテクノロジー製造施設を開設した(2026年1月)。これにより、食品・飲料分野における酵素主導の再製剤化と処理効率の向上が支えられる。甘味タンパク質分野では、Pentasweetが2026年3月に、リトアニアのビリニュスにおける商業規模のブラゼイン生産施設の建設を開始し、6,500万ユーロの投資に支えられ、2027年上半期の操業開始を目指している。また、精密発酵乳タンパク質のスケールアップに向けたVivicisの欧州イノベーション評議会アクセラレータ助成金(2026年6月)などの公的資金の動きと並んで、これらの動きは、生産能力アクセス(CDMOおよび共同製造)、用途対応型原料システム(安定剤、酵素、機能性タンパク質)、および規制経路と産業インフラがより整備されている欧州・北米での地域特化型スケールアップにおける機会を示している。
最近の産業開発事情 ホワイトバイオテク市場
- 2026年6月:IFFは、欧州・中東・アフリカ向けの植物由来グミ用安定剤システムであるDanisco Grindsted DuoGelを発売した。この発売は、原料の機能性が完成品を差別化できる高成長カテゴリーである菓子分野において、テクスチャー性能と加工の安定性を目標としている。また、需要が植物由来かつ添加物削減ラベルへ移行する中で、バイオテクノロジーを活用したテクスチャリング・製剤システムの役割を強化している。
- 2026年5月:IFFは、食品原料事業をCVCへ約43億米ドルで売却する契約を締結した。この取引は、規模を持つ原料ポートフォリオをプライベートエクイティ所有下に移すことで競争環境を再構築し、集中的な投資とポートフォリオの再編を可能にする余地を生む。発酵・酵素関連カテゴリーにおいては、この売却が、バイオサイエンス、フレーバー、原料プラットフォーム全体にわたる大手サプライヤーの専門化の進展を浮き立たせている。
- 2024年11月:IFFは、乳製品および植物由来発酵製品向けの酵素テクスチャリングソリューションであるTEXSTARを発売した。発酵中にスクロースをポリ糖・オリゴ糖に変換することで、このソリューションは追加の安定剤に依存せずにテクスチャーと風味特性を改善する。これにより、酵素主導の処理が発酵食品用途におけるクリーンラベル再製剤化と性能向上のためのレバーとしてさらに拡大している。
ホワイトバイオテク市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ホワイトバイオテク市場は、主要地域における燃料・化学品・材料・酵素を産業用および消費者向け最終用途向けに製造するために使用される産業バイオテノロジーの産出物および実現可能な生物学的プロセスから生み出される収益として定義されます。
対象範囲の除外事項:本市場規模の算定は、純粋に実験室規模の研究活動、および商業生産価値に転換されない非産業バイオテク分野を除外しています。
セグメンテーション概要
- タイプ別
- バイオ燃料
- バイオマテリアル
- バイオケミカル
- 産業用酵素
- 用途別
- バイオエネルギー
- 医薬品
- 食品・飲料
- 動物飼料
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ポーランド
- ベルギー
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ベトナム
- インドネシア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- コロンビア
- 南米その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の境界を設定し、需給の最初のチェックポイントを構築し、タイプおよびエンドユースにわたる定義を整合させるために使用されました。原料の入手可能性と下流の消費シグナルを把握するため、米国エネルギー省のバイオエネルギー統計、米国環境保護庁の再生可能燃料・排出データセット、ユーロスタットの産業生産・貿易統計、OECDの産業指標、FAOの農業・飼料関連データなどの公開情報源を主に活用しています。
これらの指標を市場価値に結びつけるため、企業の年次報告書や投資家向けプレゼンテーション、バイオベース製品に関する業界団体の刊行物、生産能力増強やプラント稼働に関する信頼性の高い報道も参照しています。企業レベルの財コンテキストを標準化する必要がある場合には、企業財務・インテリジェンスをサポートするサブスクリプション、特許検索、フローのクロスチェックのための輸出入の船積みレベルのデータを活用しました。これらの例は網羅的なものではなく、データ収集・検証・調査の明確化のために他のソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、バイオ燃料・バイオ化学品・バイオマテリアル・産業用酵素にわたって実際に生産・消費されているものと、地域別の価格およびミックスの動向を検証することに重点を置きました。生産者・流通業者・技術・プロセス専門家、エネルギー・食品・飲料・飼料・製薬関連用途の下流ユーザーと幅広く対話し、それらのインプットを活用して公開データセットが残したギャップを埋め、換算係数と採用前提を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | 最高経営幹部(CXO):14% | アジア太平洋地域(APAC):45% |
| 中位層:57% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ(EMEA):30% |
| 中小規模プレイヤー:18% | マネージャー:44% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、産業生産量と消費シグナルをタイプおよび用途別のミックス分割を用いて市場価値に転換し、地域間で正規化するトップダウン再構築から開始しました。サンプリングされたサプライヤー収益の積み上げ、主要なバイオベース生産ルートの生産能力・稼働率チェック、乖離が生じた場合に調整を加えたサンプリングされた平均販売価格レンジと推定数量の乗算など、選択的なボトムアップ推計によってモデルを裏付けました。
合計値を形成した実務的なインプットには、バイオ燃料ブレンド義務化と再生可能燃料量、発酵・酵素生産の設置済み生産能力、原料の入手可能性と価格動向(例:砂糖・デンプン関連インプット)、関連するバイオベース中間体の輸出入動向、食品・飼料・バイオエネルギー用途からのエンドユース需要が含まれます。政策支援・原料サイクル・立ち上げタイミングが急速に変化し得ることから、予測は主にシナリオ分析に依拠しており、シナリオレンジは生産能力増強と採用ペースに関する専門家コンセンサスによって固定されました。小規模市場でボトムアップデータが不足している場合は、貿易強度と産業生産指標に基づいてプロキシシェアを適用し、インタビューを通じて再確認しました。
データ検証と更新サイクル
推計値は独立したシグナル間のトライアンギュレーションによって検証され、続いて地域・タイプ・エンドユース分割にわたる外れ値を探す分散チェックが行われました。数値が生産能力ロジックや政策連動の需要指標から大きく乖離した場合は、前提を再検討し、必要に応じて専門家に再連絡して変化の内容を確認しました。
承認前に、単位換算・通貨タイミング・ミックス前提が一貫して保たれるよう、モデルは段階的にレビューされます。最終的なストーリーは、プラント稼働や政策更新などの最近の動向と照合されます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終納品前の最終確認が実施されます
Mordor Intelligenceのホワイトバイオテク市場規模算定と他の公表推計との比較
ホワイトバイオテクの公表市場規模は、用語の使われ方がソースによって異なること、また選択された基準年と価格ロジックが必ずしも整合していないことから、大きく異なる場合があります。差異はまた、産業用酵素が独立した収益プールとして計上されているかどうか、バイオ燃料価値の扱い方(生産価値対下流の小売価値)、および生産能力の立ち上がりが売上に転換されると想定される速度からも生じます。
実際には、最大の差異要因は範囲と換算の選択であり、次いで政策連動の数量と稼働率の想定移行速度、そして複数地域合計の通貨タイミングが続きます。バイオエネルギーなど単一のエンドユースを基点とするソースもあれば、より広範なバイオベース化学品・材料を含むソースもあり、成長前提を適用する前の段階でも合計値が変わります。もう一つの一般的な要因は更新頻度であり、新プラント・引き取り契約・原料シフトが近期の価値を大きく変える可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4,546億米ドル(2026年) | |
| 業界出版社A | 3,756億米ドル(2025年) | より早い基準年を使用しており、バイオ燃料・バイオ化学品・バイオポリマーとして一般的にまとめられる製品セットを採用しているため、酵素関連収益を過小評価し、市場合計に使用される価格ミックスをずらす可能性があります。 |
| グローバル出版社B | 3,315.5億米ドル(2025年) | 見出し規模算定においてより狭い製品・用途の枠組みに依拠し、異なる成長ウィンドウを適用しているため、生産能力立ち上げタイミングと政策数量の転換が低い出発点をもたらす可能性があります。 |
表中の差異は主に基準年の選択と、酵素および特定のバイオベース中間体価値が完全に計上されているか、一部が実現可能なインプットとして扱われているかによって説明されます。生産能力と政策連動の数量チェックに合計値を結びつけ、タイプと用途のマッピングを地域間で一貫して保つことで、これらの規模算定の選択は追跡可能かつ再現可能なものとなっており、これがMordor Intelligenceの採用するアローチです。
レポートで回答される主要な質問
ホワイトバイオテク市場は2026年から2031年にかけてどのくらいの速度で成長すると予想されますか?
ホワイトバイオテク市場は2026年から2031年にかけて年平均成長率(CAGR)5.02%で拡大し、市場規模は5,808.2億米ドルに達すると予測されています。
ホワイトバイオテクにおいて現在最大の収益をもたらしているセグメントはどれですか?
バイオエネルギーは、エタノールブレンドと再生可能ディーゼルによって牽引され、2025年の収益の42.39%を占めました。
ホワイトバイオテクソリューションにおいて最も急成長している用途分野はどれですか?
食品・飲料は酵素によるクリーンラベル処方の見直しとエネルギー節約を背景に、年平均成長率(CAGR)7.21%でリードすると見込まれています。
2031年までに最も増分需要を追加する地域はどこですか?
アジア太平洋地域は中国とインドに牽引され、2031年にかけて最も急峻な地域別年平均成長率(CAGR)8.22%での成長が予測されています。