
全身性エリテマトーデス治療薬市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
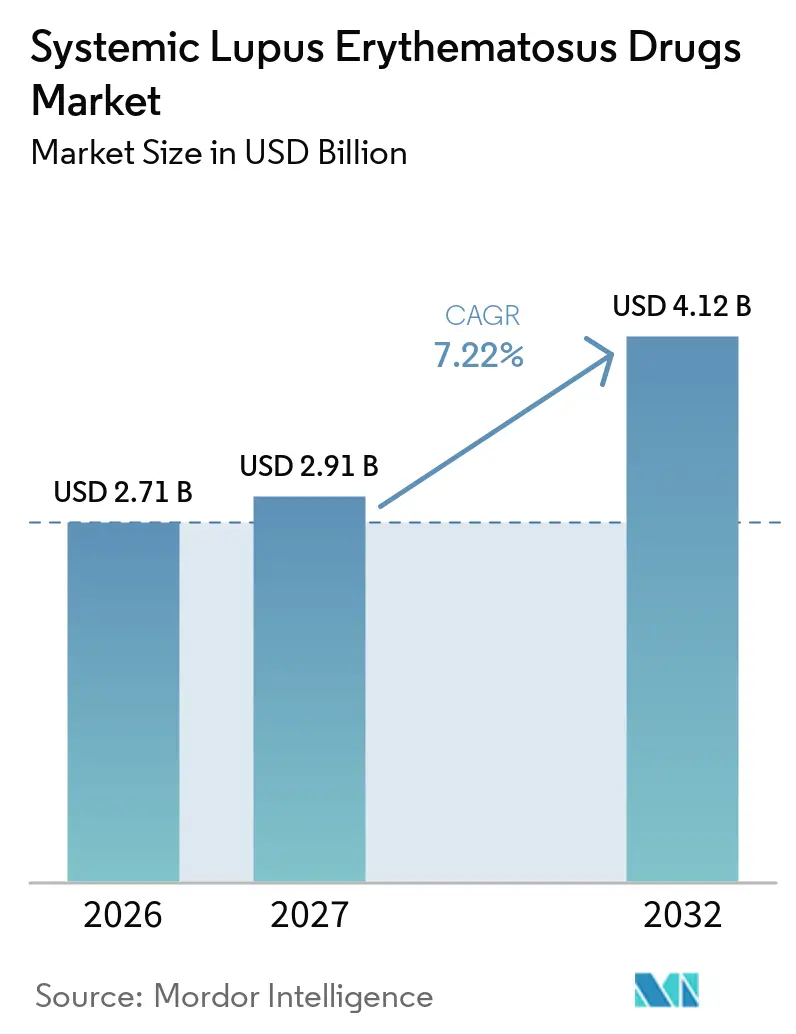
| 市場規模 (2027) | 2.91 十億米ドル |
| 市場規模 (2032) | 4.12 十億米ドル |
| 成長率 (2027 - 2032) | 7.22 % |
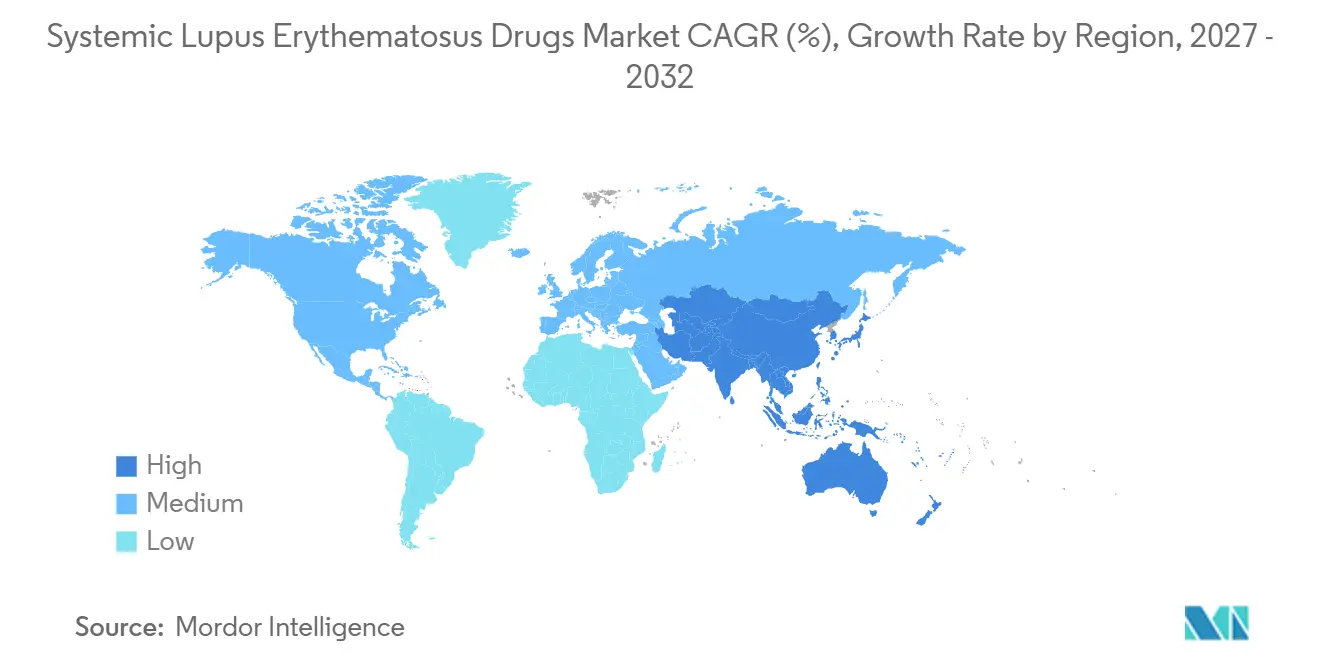
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
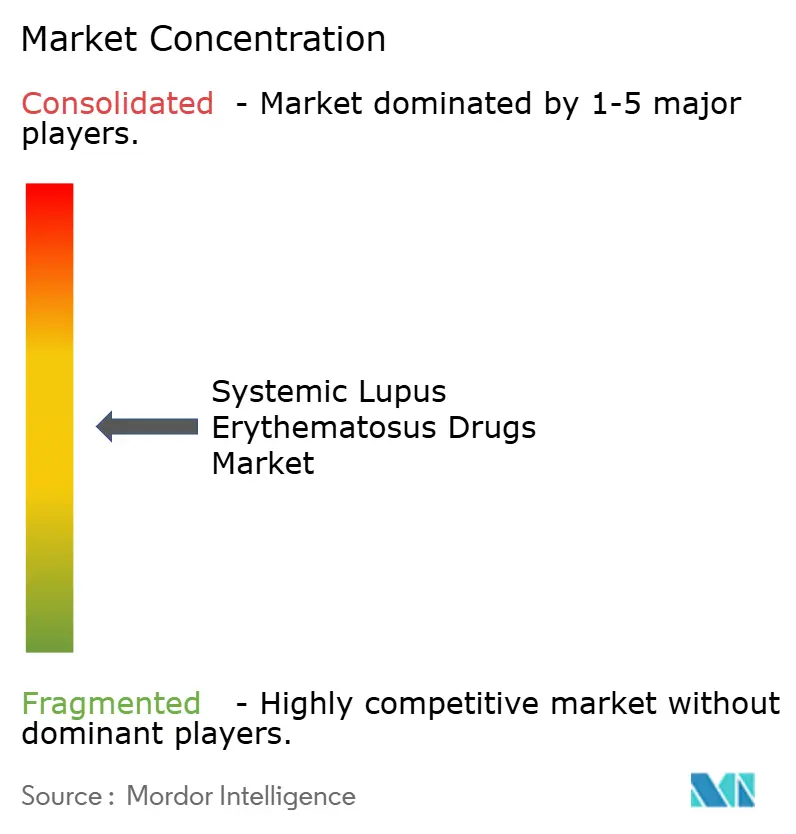
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる全身性エリテマトーデス治療薬市場分析
全身性エリテマトーデス治療薬市場規模は、2026年に27.1億米ドル、2027年に29.1億米ドルと予測され、2027年から2032年にかけて7.22%のCAGRで成長し、2032年までに41.2億米ドルに達する見込みです。
成長は、精密医療診断の成熟、バイオロジクス承認の加速、および疾患ドライバーを直接調節する細胞ベース治療薬の第一波によって促進されています。規制当局はブレークスルーおよびファストトラック経路の活用を拡大し、開発タイムラインを短縮するとともに、初期段階への投資を促進しています。自己免疫プラットフォームへのベンチャーキャピタル流入額は2024年に5億米ドルを超え、複雑なバイオロジクスおよび細胞療法に対する長期的な信頼を示す80億米ドルを超えるグローバル製造拡張が進んでいます。コンパニオン診断の普及は、対象患者プールを拡大しながら治療選択を精緻化し、価値に基づく償還の好循環を強化しています。
主要レポートのポイント
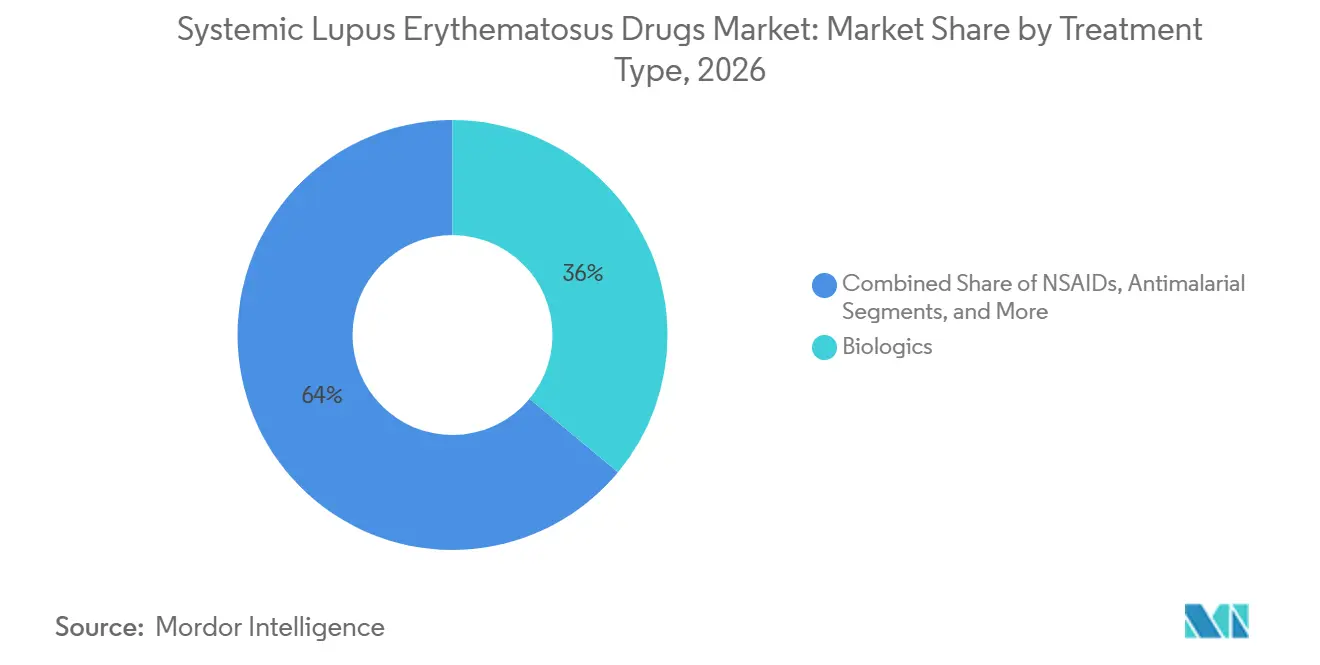
- 治療タイプ別では、生物学的製剤が2026年の全身性エリテマトーデス治療薬市場において36.02%を占め、幹細胞・遺伝子ベース療法は2032年までに9.41%のCAGRで成長すると予測されていす。
- 投与経路別では、静脈内投与が2026年の全身性エリテマトーデス治療薬市場において58.10%のシェアを保持し、皮下投与は2032年までに10.15%のCAGRで拡大する見込みです。
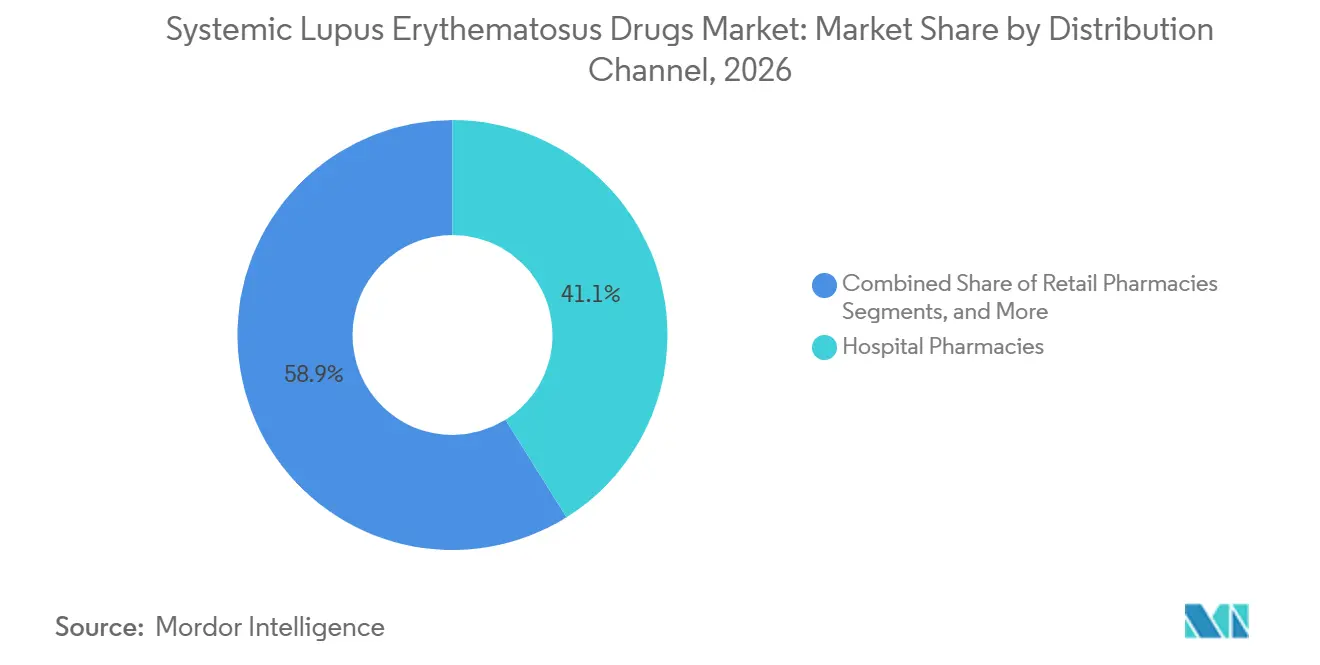
- 流通チャネル別では、病院薬局が2026年の収益の41.05%を占め、オンライン薬局は2032年までに10.78%のCAGRで成長する見通しです。
- 地域別では、北米が2026年の全身性エリテマトーデス治療薬市場シェアの43.20%をリードし、アジア太平洋地域は2032年までに8.72%のCAGRで最も急速に成長する地域となっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| SLEの有病率上昇と早期診断 | 1.20% | 北米・欧州に集中した影響を持つグローバル | 中期(2〜4年) |
| 新規バイオロジクスの迅速承認 | 0.80% | 北米・EUが主要、アジア太平洋地域への波及 | 短期(2年以内) |
| コンパニオン診断バイオマーカーの拡大 | 0.60% | 米国・ドイツでの早期採用を伴うグローバル | 中期(2〜4年) |
| テレリウマトロジーによる医療過疎地域へのアクセス向上 | 0.50% | アジア太平洋地域が中核、ラテンアメリカ・中東・アフリカへの拡大 | 長期(4年以上) |
| 自己免疫バイオテクプラットフォームへのベンチャー資金急増 | 0.40% | 北米・EU、中国での新興活動 | 短期(2年以内) |
| 希少疾病用医薬品・ファストトラック指定の優遇 | 0.30% | 米国が主要、EMAの並行経路あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
有病率の上昇と早期診断
T細胞自己抗体および細胞結合補体活性化産物(CB-CAPs)を検出する商業用バイオマーカーパネルにより、ループスの検出がより早期の治療ウィンドウへと移行しています。2025年のAVISEパネルに対するメディケアの1テストあたり840.65米ドルの償還は、治療可能なコホートを拡大する分子ツールへの支払者の支持を裏付けています。[1] AMPELのLuGENEのような予測アッセイにより、臨床医は臨床的悪化の前に治療を変更することが可能となり、全身性エリテマトーデス治療薬市場全体にわたる標的治療への需要を直接拡大しています。
新規バイオロジクスの迅速承認
FDAによるループス腎炎に対するオビヌツズマブの補足申請の受理と2025年10月の決定タイムラインは、同機関の加速審査姿勢を示す好例です。[2] 第III相データでは、標準治療の33.1%に対して46.4%の完全腎応答が示され、新たなベンチマークが確立されました。Adicet BioおよびSana Biotechnologyによる同種CAR-T候補に対する並行ファストトラック指定は、さらなる勢いを示しており、次世代モダリティが全身性エリテマトーデス治療薬市場内の競争力学を再形成する位置づけにあります。
コンパニオン診断バイオマーカーの拡大
抗C1q抗体、急性フレアリスクスコアリング、およびAI駆動型分析がバイオロジクスの選択と投与量最適化を導いています。細胞結合補体アッセイはリアルタイムの疾患活動性データを生成し、不可逆的な臓器障害が発生する前に治療調整を可能にします。実証可能なアウトカム改善はプレミアム価格設定を正当化し、償還を促進することで、全身性エリテマトーデス治療薬市場全体にわたる持続的な普及を強化しています。
テレリウマトロジーによるアクセス向上
デジタルヘルスプラットフォームは現在、農村部および医療過疎地域のコミュニティに専門家診察を提供し、受診待機時間を短縮してモニタリング頻度を改善しています。ウェアラブルセンサーは疲労、関節運動、活動データをリウマトロジーダッシュボードに統合し、適時の投薬調整を支援しています。COVID-19移行期の研究では、遠隔診察と対面診察の間で疾患活動性コントロールの同等性が確認され、このモダリティの有効性が実証されるとともに、先進治療の対象患者層が拡大しました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い治療費と償還の障壁 | -0.90% | 医療制度によって強度が異なるグローバル | 長期(4年以上) |
| 安全性への懸念:感染症および悪性腫瘍リスク | -0.70% | 規制市場での精査が強化されたグローバル | 中期(2〜4年) |
| モノクローナル抗体・細胞療法のコールドチェーンの複雑性 | -0.50% | 新興市場への影響が大きいグローバル | 中期(2〜4年) |
| 従来のステロイドからの切り替えに対する医師の慣性 | -0.40% | 伝統的な医療制度での影響が大きいグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い治療費と償還の障壁
2025年のパートDにおける年間自己負担上限2,000米ドルにもかかわらず、累積薬剤費は多くの患者にとって依然として高額です。支払者は高価格バイオロジクスを承認する前にリアルワールドエビデンスと医療経済分析を要求し、採用を遅らせるステップセラピーの障壁を課しています。バイオシミラーの上市は限定的な価格圧力をもたらしていますが、全身性エリテマトーデス治療薬市場においてブランド品の利用を大幅に侵食するには至っていません。
安全性への懸念:感染症および悪性腫瘍リスク
バイオロジクスの免疫抑制プロファイルは、I型インターフェロン阻害薬の市販後調査で指摘された帯状疱疹の再活性化などの感染症への感受性を高めます。CAR-T候補はサイトカイン放出および自己免疫合併症リスクをもたらし、専門的な管理が必要です。長期安全性データの不足が医師の慎重姿勢を増幅させ、全身性エリテマトーデス治療薬市場全体にわたる新規治療薬の近期普及を抑制しています。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
バイオロジクスがリードし、遺伝子療法が急成長生物学的製剤における全身性エリテマトーデス治療薬市場規模は、2026年の総売上高の36.02%を占めました。GSKのBenlystaは、2024年に承認された適応拡大とオートインジェクター形式に支えられ、二桁成長を維持しました。幹細胞・遺伝子ベース療法は、まだ黎明期にあるものの、治癒を目指すアプローチが支払と患者の共感を得ており、9.41%のCAGRで最も高い成長見通しを持っています。
複数のCAR-T資産が2024年から2025年にかけてファストトラックまたはオーファンドラッグ指定を取得し、規制当局の信頼と投資家の関心を反映しています。免疫抑制剤とDMARDsはステロイド漸減を可能にする臨床上の主力薬であり続けていますが、米国リウマチ学会のガイドライン更新がステロイド最小化を優先することで、間接的に生物学的製剤の採用を促進しています。世界規模での製造拡大は、全身性エリテマトーデス治療薬市場全体における需要の持続的な増加を示しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
投与経路別:
皮下投与が静脈内投与の優位性に迫る静脈内投与は全身性エリテマトーデス治療薬市場収益の大部分を生み出し、2026年において58.10%のシェアに相当しました。しかし、皮下投与に関連する全身性エリテマトーデス治療薬市場規模は、2032年までに10.15%のCAGRで拡大しています。患者が自己管理できるオートインジェクターは、外来受診を減らし、点滴センターのボトルネックを解消し、アドヒアランスを向上させます。GSKの小児用Benlystaオートインジェクターと、AstraZenecaの後期段階にある皮下投与アニフロルマブがこの転換を示しています。
コールドチェーンの課題と点滴チェアの容量制約が在宅投与を後押しし、ウェアラブルポンプから針なし注射器に至るデバイスイノベーションが静脈内投与の優位性をさらに侵食しています。経口投与は抗マラリア薬と従来の免疫抑制剤に限定されています。しかし、進行中の製剤研究は、全身性エリテマトーデス治療薬市場内で新たな利便性の閾値を解放し得る、より小さな抗体フラグメントの経口投与を目標としています。
流通チャネル別:
オンライン薬局が従来モデルを破壊病院薬局は2026年にチャネルシェアの41.05%を維持し、統合ケアと複雑な点滴製品へのアクセスから恩恵を受けました。しかし、オンライン薬局はプライバシー、利便性、専門薬局とのパートナーシップに後押しされ、10.78%のCAGRで拡大しています。Blue Shield of Californiaなどの保険会社が導入したAI駆動の事前承認エンジンは、専門薬の平均承認時間を半減させ、普及を加速させています。
小売チェーンはマージン圧縮と業務の複雑化に直面し、専門流通業者との提携を促しています。患者直送のコールドチェーンソリューション、リアルタイム温度追跡、在宅看護サポートが、デジタルチャネルへの構造的移行を支えています。これらの機能により、電子薬局は全身性エリテマトーデス治療薬市場における高価値療法の追加シェアを獲得する立場に置かれています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米全身性エリテマトーデス治療薬市場
北米は2026年の全身性エリテマトーデス治療薬市場収益の43.20%を生み出し、包括的な保険適用、堅固な臨床試験インフラ、FDAが指定したブレークスルー療法の迅速な普及に支えられました。2025年に実施されたパートD自己負担上限2,000米ドルの導入により、アクセス障壁がさらに低下し、バリューベース契約が支払者のインンティブをアウトカム改善に合致させています。カナダの汎カナダ医薬品アライアンス交渉の進展が価格設定の枠組みを形成する一方、メキシコのSeguro Popular改革は段階的な償還余地をもたらしています。
アジア太平洋全身性エリテマトーデス治療薬市場
アジア太平洋地域は8.72%のCAGRで成長しており、全身性エリテマトーデス治療薬市場において地域別で最も高い成長軌道を示しています。日本は2024年にループス腎炎に対するボクロスポリン(LUPKYNIS)を承認し、新規薬剤の迅速申請に向けた先例を確立しました。中国の国家薬品監督管理局はテリタシセプトなどの国内バイオロジクスに対する条件付き承認を採用し、北京および上海のパイロット償還プログラムが標的療法を補助しています。オーストラリアは2024年にアニフロルマブを医薬品給付制度に収載し、アフォーダビリティを向上させ市場拡大を促進しました。インドおよび韓国は、拡大する専門医療ネットワークと自己免疫疾患に対する認識の高まりを活用し、潜在需要を顕在化させています。
欧州全身性エリテマトーデス治療薬市場
欧州は、確立された医療技術評価フレームワークと安定した償還経路を基盤として、引き続き重要な市場であり続けています。ドイツの早期便益評価は実世界エビデンスの要件を組み込み、持続的な有効性を評価する仕組みとなっている一方、英国のブレグジット後の規制環境は欧州医薬品庁の基準と引き続き並行しています。南欧市場は集中入札交渉を通じて価格上昇を抑制しつつ、広範なアクセスを確保しています。フランスおよびイタリアにわたる実世界レジストリは、コンパニオン診断データを統合した適応的ガイドラインに情報を提供し、全身性エリテマトーデス治療薬市場における精密医療の普及を強化しています。
競争環境
レガシーリーダーが破壊的モダリティに直面し、精密医療が経験的治療選択に取って代わるにつれ、競争は激化しています。GSK、AstraZeneca、Rocheは深い商業インフラを活用してシェアを守っていますが、バイオテク新規参入者は複数の自己免疫適応症にまたがるプラットフォーム技術を活用しています。Sanofiによる19億米ドルのDren BioのDR-0201買収は、差別化されたメカニズムに対する大手製薬企業の意欲を示しています。GSKによる3億米ドルのCMG1A46の取得は、ベンリスタを超えてフランチャイズを拡大します。
細胞療法に対する規制当局の熱意は、Adicet BioからSana Biotechnologyに至る新たな競合他社を招き、それぞれが同種CAR-T構築物で難治性全身性エリテマトーデスを標的としています。製造の高度化は、プレーヤーがウイルスベクター容量、閉鎖系細胞処理、GMP準拠プラスミド供給に投資するにつれ、競争上の堀として浮上しています。デジタルヘルス統合が提供物を差別化しています:AstraZenecaのウェアラブルバイオセンサー企業とのパートナーシップは患者報告アウトカムを収集し、Rocheは患者サポートエコシステムにAI投与量計算機を組み込んでいます。これらの戦略は総じて、全身性エリテマトーデス治療薬市場のイノベーションの水準を高め、製品ライフサイクルを短縮しています。
医療過疎地域とコンパニオン診断の共同開発においてホワイトスペースの機会が残っています。薬剤と診断の上市を連携させる企業は、より迅速に償還を確保し、プレミアム価格設定を獲得します。テレリウマトロジーアライアンスも戦略的レバーとなり、専門家のリーチを拡大し、製薬ブランドを縦断的なケアパスウェイに組み込みます。オビヌツズマブに関する2025年10月の決定が好意的であれば、市場の既存プレーヤーの順位を再編する可能性があり、新たな有効性ベースラインを設定します。全体として、競争力学は全身性エリテマトーデス治療薬市場内でモダリティの深さ、デジタルヘルスの流暢さ、製造の機動性を組み合わせるプレーヤーに有利に働きます。
全身性エリテマトーデス治療薬業界リーダー
-
Eli Lilly and Company
-
Novartis AG
-
Viatris Inc.
-
GSK Plc
-
ImmuPharma
- 注:主要企業の掲載順は順位を示すものではありません。
全身性エリテマトーデス治療薬市場 このレポートでカバーされる企業
- Abbvie
- AnaptysBio
- AstraZeneca
- Aurinia Pharmaceuticals Inc.
- Biogen
- Bristol-Myers Squibb
- Eli Lilly and Company
- Equillium
- Roche
- GlaxoSmithKline
- Idorsia
- ImmuPharma
- Kyverna Therapeutics
- Merck
- Novartis
- Pfizer
- RemeGen
- Sanofi
- UCB
- Viatris
最近の産業開発事情 全身性エリテマトーデス治療薬市場
- 2026年3月:Johnson & Johnsonは、米国食品医薬品局(FDA)が、世界中で約300万から500万人が罹患する重篤な自己抗体駆動性疾患である全身性エリテマトーデス(SLE)の成人患者に対する潜在的治療薬として、ニポカリマブにファストトラック指定を付与したと発表しました。
- 2025年3月:FDAはRocheのループス腎炎に対するガジバ(オビヌツズマブ)の補足的生物製剤承認申請を受理し、第III相REGENCYトライアルの結果(標準療法単独の33.1%に対して46.4%の完全腎応答)に基づき、2025年10月までに決定が予定されています。
- 2025年2月:Adicet Bioは、腎外病変を伴う難治性全身性エリテマトーデスに対する同種ガンマデルタCAR-T細胞療法ADI-001について、FDAのファストトラック指定を取得し、この治験療法に対する2度目のファストトラック指定となりました。
グローバル全身性エリテマトーデス治療薬市場レポートの範囲
レポートの範囲として、全身性エリテマトーデス(SLE)治療薬は、慢性自己免疫性炎症を管理し、フレアを軽減し、臓器障害を予防するために設計された医薬品です。主要な治療薬には、ヒドロキシクロロキン(基礎的な抗マラリア薬)、炎症に対するコルチコステロイド(プレドニゾンなど)、重症例に対する免疫抑制薬(ミコフェノール酸モフェチル、アザチオプリン、メトトレキサートなど)が含まれます。最近FDAに承認されたバイオロジクスにはベリムマブとアニフロルマブが含まれます。
全身性エリテマトーデス治療薬市場は、治療タイプ、投与経路、流通チャネル、地域別にセグメント化されています。治療タイプ別では、市場は非ステロイド性抗炎症薬(NSAIDs)、抗マラリア薬、コルチコステロイド、免疫抑制薬・DMARDs、バイオロジクス、幹細胞・遺伝子ベース治療薬を含みます。投与経路別では、市場は経口、静脈内、皮下にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局に分類されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額ベース(USD)での市場規模と予測を提供しています。
セグメンテーション概要
| 非ステロイド性抗炎症薬(NSAIDs) |
| 抗マラリア薬 |
| コルチコステロイド |
| 免疫抑制薬・DMARDs |
| バイオロジクス |
| 幹細胞・遺伝子ベース治療薬 |
| 経口 |
| 静脈内 |
| 皮下 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療タイプ別 | 非ステロイド性抗炎症薬(NSAIDs) | |
| 抗マラリア薬 | ||
| コルチコステロイド | ||
| 免疫抑制薬・DMARDs | ||
| バイオロジクス | ||
| 幹細胞・遺伝子ベース治療薬 | ||
| 投与経路別 | 経口 | |
| 静脈内 | ||
| 皮下 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
全身性エリテマトーデス治療薬市場の現在の規模はどのくらいですか?
市場は2027年に29.1億米ドルを生み出し、2032年までに41.2億米ドルに達する軌道にあります。
最大のシェアを持つ治療セグメントはどれですか?
生物学的製剤はBenlystaなどの製品を中心に、2026年の収益の36.02%をリードしました。
最も急成長している地域はどこですか?
アジア太平洋地域は規制の調和と医療投資の増加に牽引され、2032年までに8.72%のCAGRで最も高い成長を示しています。
主な成長ドライバーは何ですか?
高度なバイオマーカーによる早期診断、迅速なバイオロジクス承認、および専門医療へのアクセスを広げるテレリウマトロジーが重要なドライバーです。
皮下投与製剤が普及している理由は何ですか?
在宅投与を可能にし、点滴センターへの依存を低減し、患者中心のケアに合致することで、皮下投与はCAGR 10.15%の成長が予測されています。