
サーフィン用品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.85 十億米ドル |
| 市場規模 (2031) | 6.19 十億米ドル |
| Growth Rate (2026 - 2031) | 4.99 % |
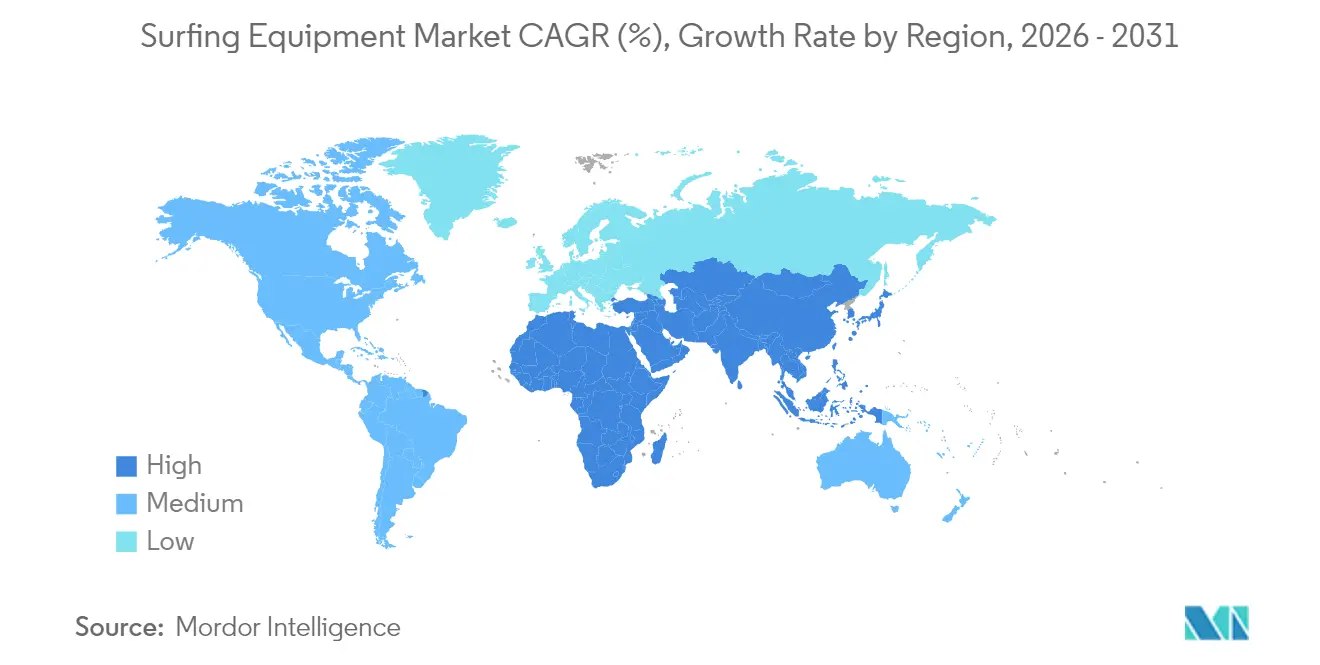
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
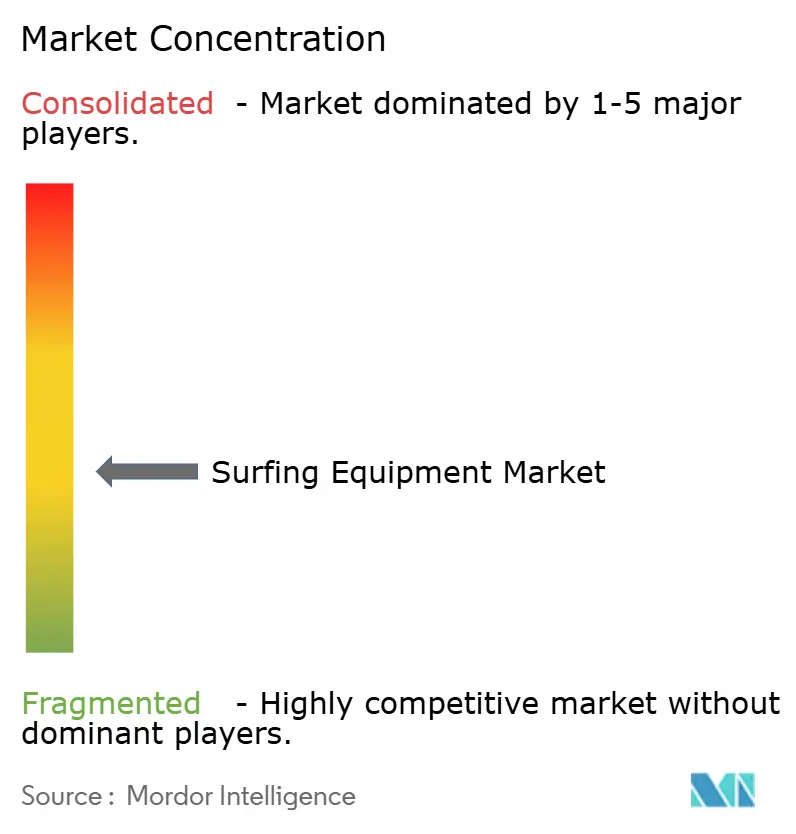
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサーフィン用品市場分析
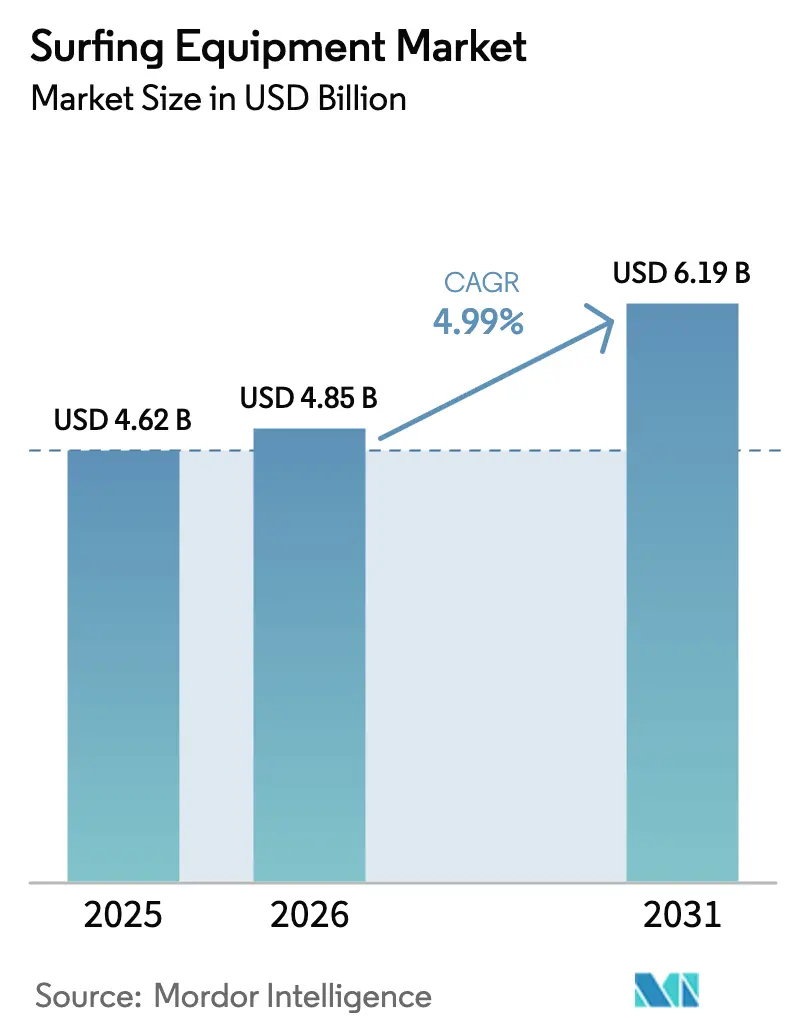
サーフィン用品市場規模は、2025年の USD 46億2,000万から2026年には USD 48億5,000万に成長し、2026年~2031年にかけてCAGR 4.99%で2031年には USD 61億9,000万に達すると予測されています。この軌跡は、市場が従来の沿岸部という枠を超えて拡大していることを示しています。製品革新が進み、環境意識が高まるにつれて、消費者の期待も変化しています。カーボン複合材構造、持続可能なゴム代替素材、より軽量なボードコアなどの注目すべき進歩がパフォーマンスを向上させ、購買頻度の増加につながっています。さらに、2024年の沿岸観光の力強い回復が、旅行中のサーファーとライフスタイル愛好者の双方からの需要を促進しており、その多くがボードやアパレルをステータスの象徴とみなすようになっています。このトレンドを象徴するように、欧州旅行情報認証システム(ETIAS)はポーランド沿岸目的地への投資が大幅に急増したと報告しています。ホテル取引は2024年に EUR 1億2,000万を超え、2023年の EUR 4,500万から大幅に増加しました[1]出典:欧州旅行情報認証システム、「ポーランドのバルト海沿岸が世界中の旅行者を引き付け、観光が30%急増」、www.etias.com。ユニット販売の5分の1未満を占めるプレミアムセグメントは上昇傾向にある一方、専業サーファーはより軽量で、より強く、より環境に優しいセットアップへと移行しています。デジタルコマースの隆盛がさらにこの成長を加速させており、オンラインサーフ専門店および直販ブランドが従来のサーフショップが少ない市場に参入しています。
主要レポートのポイント
- 製品タイプ別では、サーフボードが2025年のサーフィン用品市場シェアの69.78%を占めて首位となり、アパレルは2031年までCAGR 5.45%で成長すると予測されています。
- エンドユーザー別では、大人が2025年のサーフィン用品市場規模の71.88%を占め、子供セグメントは2031年までCAGR 5.36%で最も高い成長率を示しています。
- カテゴリー別では、マスマーケット品目が2025年に売上の79.35%を占め、プレミアム層はCAGR 5.51%で成長すると予測されています。
- 流通チャネル別では、オフライン小売が2025年のサーフィン用品市場規模の74.96%を支配し、オンライン販売はCAGR 5.82%で拡大しています。
- 地域別では、北米が2025年に売上の37.28%を占め、アジア太平洋は2031年までCAGR 5.95%で成長軌道に乗っています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| スポーツおよびライフスタイルとしてのサーフィンの人気上昇 | +0.8% | グローバル(北米および欧州で最も強い影響) | 中期(2〜4年) |
| サーフボードの素材とデザインにおける技術的進歩 | +0.7% | グローバル(オーストラリアおよびカリフォルニアのイノベーションハブが主導) | 長期(4年以上) |
| サーフスクールおよびトレーニングプログラムの拡大 | +0.6% | アジア太平洋中心、南米への波及 | 短期(2年以内) |
| 沿岸観光およびサーフ目的地の成長 | +0.5% | グローバル沿岸地域、新興市場が優先 | 中期(2〜4年) |
| ソーシャルメディアおよびサーフィンインフルエンサーの影響 | +0.4% | グローバル(北米および欧州で最高の浸透率) | 短期(2年以内) |
| 競技サーフィンイベントへの参加増加 | +0.3% | グローバル(オリンピックの影響が地域開発を牽引) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スポーツおよびライフスタイルとしてのサーフィンの人気上昇
サーフィンのオリンピックプログラムへの採用は、競技的な可能性を証明するだけでなく、メディア露出の拡大にもつながりました。この地位向上により、サーフボードおよびブランドアパレルは人気のライフスタイルシンボルとなり、従来のサーファー層をはるかに超えた魅力を持つようになりました。スポーツの人気が高まるにつれ、地域トーナメントが盛んになり、アマチュアサーファーが夏季キャンプに集まり、サーフィン用品の需要が高まっています。例えば、国際サーファーズ協会は2023年に世界中に約2,300万人のサーファーがいると報告しています。ブランドはマーケティングの焦点を変え、サーフィンをジムやランニングクラブのルーティンに加えたいと考える都市部のフィットネス愛好者をターゲットにしています。この変化は、プレミアムボードの需要増加に顕著に表れており、新規参入者はパフォーマンスと美的魅力を兼ね備えたギアを優先しています。さらに、ソーシャルメディア上のライフスタイルコンテンツがこのトレンドを増幅させており、サーフインフルエンサーがグローバルな牽引力を獲得し、文化的な露出が製品需要の高まりにシームレスにつながっています。
サーフボードの素材とデザインにおける技術的進歩
素材革新によりサーフィン用品は変革を遂げており、パフォーマンス、耐久性、持続可能性が向上しています。カーボンファイバーマスト、チタンコアフューズラージュ、リサイクル可能なバイオレジンなどの革新は、重量を15〜20%削減するだけでなく、フレックス精度と強度も向上させています。例えば、Armstrong Foilsのクアッド C-ビームカーボン複合材マストは、耐久性を損なわずに薄くて速いフォイルの製造を可能にし、多様なウェーブコンディションをナビゲートするライダーに対応しています。さらに、デジタルシェーピングおよびCAD技術の進歩により、セミカスタムボードがより手頃な価格になり、ハイエンドギアへのアクセスが民主化されています。ウェットスーツメーカーは現在、天然ゴムや石灰岩ネオプレンなどの環境に優しい素材を採用し、保温性、柔軟性、および環境負荷の低減のバランスをとっています。フィンのデザインはカーボンファイバーとハニカム構造を活用し、操縦性を向上させています。リサイクルコアやバイオベースレジンの使用などの持続可能な取り組みにより、業界はサーファーのエコ意識の高い価値観と共鳴しています。これにより、先進的で環境に優しい用品がよりアクセスしやすくなるだけでなく、スポーツをよりグリーンな未来へと推進しています。
サーフスクールおよびトレーニングプログラムの拡大
専門的な指導は、子供、女性、高齢者にとっての参入障壁を下げ、ソフトトップの初心者用ボードからスキルの向上に合わせた短いコンポジットボードへの体系的なアップグレードを促進しながら、サーフィンへの参加を奨励しています。季節型および夏季集中型のサーフィンスクールは、サーフィンへの需要の高まりに対応するために急速に拡大しています。例えば、2024年9月、Woolworths SurfGromsシーズンスクールが季節プログラムを開始し、アマチュアサーファーとプロ参加者の両方に向けたトレーニングを提供しました。さらに、オーストラリアのサウスコーストには、Pines Surfing Academyなど、用品レンタル、レッスン、上達クリニックを含む総合パッケージを提供するスクールがあります。この統合的なアプローチは、ボードメーカーにとって有益な一貫した用品の入れ替えを確保するだけでなく、ブランドに新素材を実際の環境でテストする機会を提供し、より迅速かつ効果的なフィードバックループを可能にしています。
沿岸観光およびサーフ目的地の成長
パンデミック後、各国政府はサーフブレイクへの投資を大幅に増やし、ビーチアクセスを改善し、レンタルショップを設立しており、これらが総じてハードウェア販売の繰り返し購入を牽引しています。フランスは主要目的地として台頭し、アドベンチャー色豊かなサーフィン活動が人気を集め市場成長を促進する沿岸都市に多くの観光客を引き付けています。CAMPUS FRANCEによれば、2024年にフランスを訪れた観光客は約1億人に達し、グローバルな観光ハブとしての存在感が際立っています[2]出典:CAMPUS FRANCE、「2024年、フランスにおける国際観光の記録的な年」www.campusfrance.org。さらに、東南アジアおよび中央アメリカの新興目的地は、従来のビーチ休暇とは異なる独自の選択肢としてサーフ文化を積極的に推進しています。この戦略的な焦点が、アドベンチャー志向の旅行者のニーズに応えるトラベルフレンドリーなサーフボードおよびコンパクトで収納可能なウェットスーツへの需要を喚起しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| 特定地域におけるサーフィン施設の少なさと参加率の低さ | -0.9% | 内陸地域グローバル全域、沿岸アクセスが限られた新興市場 | 長期(4年以上) |
| 水域および天然資源の減少 | -0.6% | グローバル(干ばつ被害地域で深刻な影響) | 長期(4年以上) |
| サーフィン用品の高コスト | -0.4% | 新興市場、価格に敏感な消費者セグメント | 中期(2〜4年) |
| 季節性および天候依存性 | -0.3% | 温帯地域、明確な季節パターンを持つ市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サーフィン施設の少なさと参加率の低さ
サーフィンへのオンラインの関心は高まり続けているものの、世界人口の相当部分がサーフィン可能な海岸線から遠く離れた場所に居住しており、スポーツへの直接参加が制限されています。人工ウェーブパークが潜在的な解決策として台頭していますが、高い資本要件と運営上の複雑さから、その開発はプレミアムリゾートや富裕層向け都市部に限定されています。この排他性は、より広い層の人々のアクセスを制限しています。発展途上国では、政府支出が重要なインフラプロジェクトに向けられることが多く、費用のかかるウェーブプールへの投資に充てる資源が限られています。その結果、サーフボードやウェットスーツなどのサーフィン用品に対する地域需要の成長が制約されています。これらの要因が総じて、デジタルおよびソーシャルメディア空間での人気が高まっているにもかかわらず、サーフィンの普及を妨げています。
サーフィン用品の高コスト
高い入門費用と高額な用品は、特に低所得市場のサーファー志望者にとって大きな障壁となっています。2024年4月にSurf Expeditionに掲載された記事によると、サーフボードの価格は約USD 150から始まり、プレミアムフォームサーフボードはUSD 600〜USD 800の範囲で、サーフィンは費用のかかるスポーツとなっています。直販ブランドや代替素材の使用がコスト削減を目指していますが、大幅な価格低減はバイオレジンやリサイクルフォームの量産化に依存しており、現在は製造コストが高い状況です。こうした高価格が、時折または一度だけサーフィンをする人が新しいサーフボードを購入する意欲を削いでいます。代わりに、より経済的な選択肢として既存のサーフボードをレンタルすることを好む傾向があります。サーフィン用品に関連する高コストが、特に予算に制約のある人々にとってのアクセス性を引き続き制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アパレルの加速にもかかわらずボードが首位を維持2025年、ボードセグメントはサーフィン用品市場において総売上の69.78%を占めて首位となりました。この優位性は、短い買い替えサイクル、異なるブレイクに対応した複数ボードの所持トレンド、および需要を維持する継続的な素材アップグレードに起因しています。市場の細かいニュアンスを際立たせるように、North Foilsは2024年7月に2025年レンジを発表し、ウィング、プローン、カイトフォイルを特徴としました。この動きは、消費者が特定のサーフィンスタイルや状況に合わせた用品をますます求める中、サブディシプリンにおける専門ボードへの需要の高まりを示しています。さらに、業界がより軽量なカーボン構造への方向転換したことで平均販売価格が上昇しており、他のカテゴリーが拡大する中でもボードセグメントはシェアを維持しています。革新と適応性の組み合わせにより、ボードセグメントはサーフィン用品市場の礎として留まっています。
アパレルは2031年までCAGR 5.45%で成長すると予測されており、サーフィンがメインストリームのストリートウェアへと進化していることを反映しています。ブランドのラッシュガード、UVトップ、ライフスタイルティーなどのアイテムは、専業サーファーとカジュアルなビーチ愛好者の双方に響き、沿岸ライフスタイルを強調しています。これらの製品は、UV防御や快適さなどの機能的なニーズに応えるだけでなく、自己表現とアイデンティティの媒体としても機能しています。アパレルのユニット経済はハードグッズとは異なりますが、ブランドはアパレルのマージンに魅力を感じており、ファッショントレンドと技術的機能性を融合させています。その結果、サーフィン用品市場ではボードとアパレルの間の調和のとれた相互作用が見られ、ハードグッズの威信がソフトグッズのブランドエクイティを高めています。このシナジーにより、ブランドは複数の製品カテゴリーにわたって市場プレゼンスを強化しながら消費者基盤を拡大することができます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


エンドユーザー別:
大人セグメントの安定性と子供の成長ポテンシャルの対比2025年、大人はサーフィン用品市場の売上の71.88%を占め、一貫した購買力と研究開発を促進する技術的な需要を牽引していることが示されています。多様なウェーブコンディションに合わせた複数のボードを所有することが多い経験豊富なライダーが、さらに繰り返し購入を促進しています。これらのライダーはパフォーマンスと耐久性を優先し、サーフィン体験を向上させるプレミアム素材への選好につながっています。高品質製品へのこの需要がセグメントの平均販売価格の上昇に大きく貢献しており、大人は市場の主要な人口統計セグメントとなっています。
子供用ギアはCAGR 5.36%で成長しており、サーフキャンプおよびナショナルフェデレーションが若者の参加促進に成功していることを示しています。サーフィンをフィットネスと海洋リテラシーの融合と捉える保護者は、子供の成長に合わせてギアを頻繁にアップグレードします。このトレンドを象徴するように、全米高校連合(NFHS)は高校サーフィン参加者数が2023年の1,428人から2024年には1,588人に増加したと指摘しています。この増加は、若い層における関心とアクセスのしやすさの向上を反映しています。さらに、レンタルプログラムが入口として機能し、若いサーファーを市場に導いています。これらのプログラムにより、子供たちは所有に移行する前に自信とスキルを築くことができ、スポーツとのより深いつながりを育み、サーフィン用品業界への生涯にわたる忠誠心への道を開きます。
カテゴリー別:
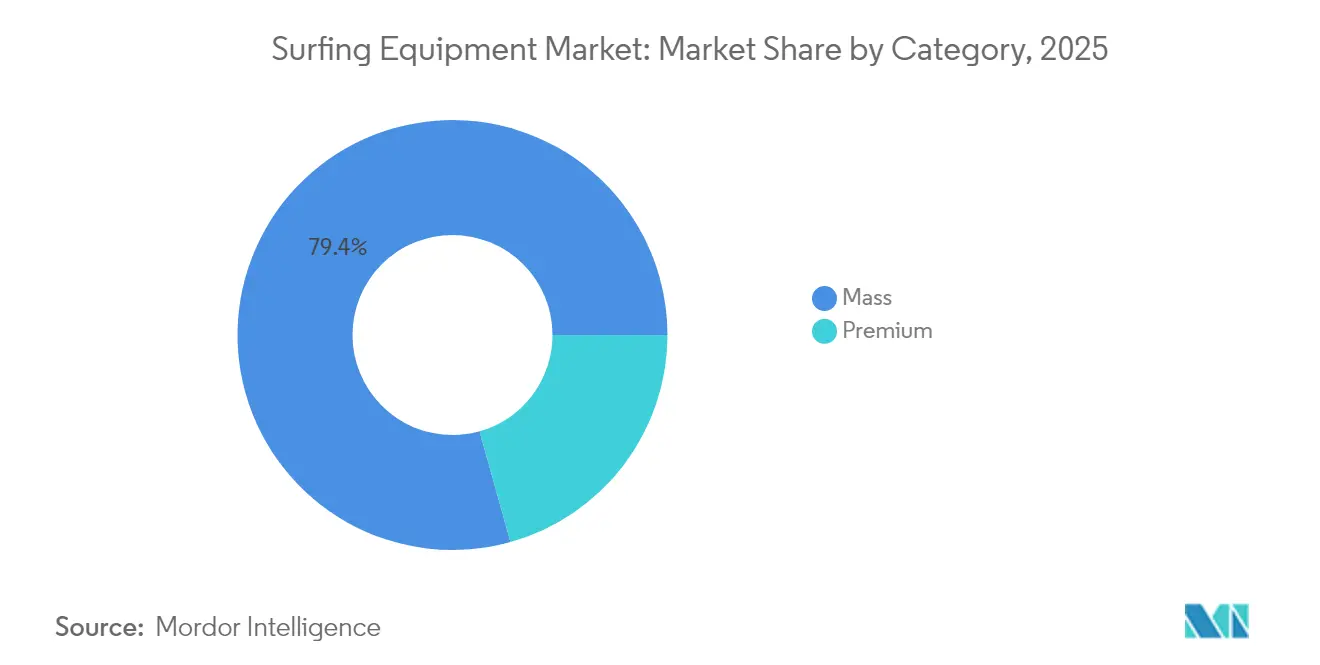
プレミアムセグメントの勢いがマスマーケットの優位性に挑戦2025年、マスマーケット品目は総売上の79.35%という圧倒的な割合を占め、エントリーレベルおよびカジュアルユースケースでの強固な足場に支えられています。アジアの生産拠点は規模の経済を活用し、品質を損なわずに価格を手頃に保っています。これらの拠点により、メーカーは大量生産を効率的に行い、グローバル需要を満たすための安定した供給を確保しています。しかし、微妙な変化が起きています。オンラインプラットフォームがプレミアムギアにスポットライトを当てる中、マスマーケットのシェアは徐々に低下しており、消費者はますますハイエンドの代替品を探求するようになっています。
一方、プレミアム製品はCAGR 5.51%という堅調な成長率で成長する見込みです。この成長は主に、カーボンファイバー、フラックスベースのラミネート、バイオラバーウェットスーツなどの革新によるものであり、これらはいずれも独自のパフォーマンスまたは持続可能性の利点を誇っています。これらの素材は耐久性と機能性を向上させるだけでなく、環境に優しい製品への消費者選好の高まりとも一致しています。環境意識が高まる中、サーファーは高価格タグを小さな生態系的フットプリントと結びつけるようになり、サーフィン用品市場のプレミアムセグメントをさらに推進しています。さらに、プロサーファーによる的を絞ったマーケティングキャンペーンと推薦が、プレミアム製品の魅力を高め、愛好者とプロフェッショナルの間での採用を促進しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:
オフラインの優位性にもかかわらずデジタルトランスフォーメーションが加速2025年、オフラインのサーフショップが市場を支配し、総売上の74.96%を占めました。この優位性は、実際にボードを選ぶ体験と、対面でのウェットスーツフィッティングの重要なニーズを示しています。顧客は多くの場合、ボードを評価し適切なウェットスーツのサイズを確認する触覚的な体験を好みますが、これはオンラインプラットフォームでは完全には再現できません。販売を超えて、これらのショップは活気あるコミュニティセンターとして機能し、映画鑑賞夜、地域コンテスト、デモデーなどのイベントを開催しています。これらの活動はコミュニティ意識を育むだけでなく、顧客ロイヤルティとエンゲージメントを強化し、オフラインストアをサーフィンエコシステムの不可欠な一部としています。
一方、オンラインプラットフォームはCAGR 5.82%の成長が見込まれています。360度ボードビューワー、ウェットスーツのための拡張現実フィッティング、世界中への真空シール済みキット出荷を提供する直販ボードビルダーなどの革新がこの急成長を牽引しています。これらの進歩は、テクノロジーに精通したサーファーに訴える利便性とカスタマイズオプションを提供しています。さらに、クリック&コレクトサービスの急速な台頭がオンラインとオフラインチャネルの強みを融合させ、サーファーがオンラインでリサーチを行った後に店舗でピックアップできるようにしています。このハイブリッドアプローチは、対面でのやり取りの利点を維持しながら利便性のニーズに対応しています。
地域分析
北米サーフィン用品市場
2025年、北米は世界収益の37.28%を占め、長年にわたるサーフ文化、一流のサーフスポット、そしてプレミアムな軽量複合素材や植物由来フォームのウェットスーツへの投資を惜しまない富裕層の沿岸住民によって牽引されました。カリフォルニアとハワイの安定した年間を通じたうねりが売上を安定させ、ワールドサーフリーグへのメディアの注目によってさらに後押しされ、このスポーツを一般の目に触れさせ、新たな参加者を引き付けています。確立されたインフラにより、専門小売業者はボードの修理、レンタル、デモフリートを提供でき、買い替え需要を強化し、顧客ロイヤルティを確保しています。サーフィンの人気が高まるにつれ、用品需要も急増しています。例えば、スポーツ・フィットネス産業協会は、サーファーの数が2023年の399万人から2024年には423万人に増加したと報告しており、このスポーツへの関心の高まりを示しています。
州サーフィン用品市場
欧州は、フランス、ポルトガル、スペインの歴史あるサーフの拠点と、英国やスカンジナビアのような寒冷地市場を融合させており、後者はそれぞれのニーズに対応するためウェットスーツの技術革新に依存しています。2024年にフランスへの観光客数が1億人に回復し、大西洋沿岸でのボードおよびスーツのレンタルを押し上げ、サーフィン用品市場に恩恵をもたらしました。この観光客数の増加は、地元のサーフショップを支援するだけでなく、訪問者の間でレクリエーション活動としてのサーフィンの普及を促進しています。さらに、より環境に優しい素材を推進する欧州の政策が、バイオベースのウェットスーツやリサイクルボードコアへの需要を高め、地域の持続可能性目標および環境配慮型製品に対する消費者の嗜好と合致しています。
アジア太平洋サーフィン用品市場
アジア太平洋地域は成長軌道にあり、2031年までに5.95%のCAGRが見込まれています。インドネシア、フィリピン、タイなどの国々は、地域の観光客に向けて自国のビーチを積極的にマーケティング、初心者から経験豊富なサーファーまでを引き付けるために天然資源を活用しています。政府主催のサーフフェスティバルやインフルエンサーが主導するクリニックが国内参加者を増やし、地元のボード製造スタートアップを育成し、サーフィン産業を支える生態系を形成しています。現在の市場浸透率は米国や欧州に比べて低いものの、同地域の広大な人口ポテンシャル、可処分所得の増加、アウトドア活動への関心の高まりが相まって、将来のサーフィン用品顧客の新興拠点としての地位を確立しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます

規制環境
持続可能性とサプライチェーン開示要件は、大規模な消費市場で販売するサーフィン用品ブランドにとって、より重要な意味を持つようになっている。米国では、カリフォルニア州SB 253が同州で事業を行う大企業に対して気候報告義務を導入し、スコープ1およびスコープ2の報告は2026年に、スコープ3は2027年に開始される。このスケジュールは、ボード、ウェットスーツ、アパレルのサプライチェーン全体にわたる上流データ収集の正式化を、ブランドおよびライセンシーに促している。欧州では、EU企業サステナビリティ報告指令(CSRD)が対象となる大企業に段階的に導入されており、素材、製造、物流に関連する検証可能な環境・社会的開示への重視が強まっている。
サーフィン製造・調達におけるコンプライアンスは、サーフィン特有の規制ではなく、生産拠点全体で使用される第三者社会的監査・認証エコシステムによっても形作られている。Amfori BSCI、Fair Labor Association(FLA)、WRAPなどのプログラムが社会的コンプライアンスの基準として一般的に参照される。製品レベルでは、Sustainable Surfの ECOBOARD Projectなどのサーフボード持続可能性イニシアチブが、ブランドが低環境負荷の素材やプロセスを立証するために使用するプログラムガイドラインを提供している。Beaumanoir Group(Boardridersの所有企業)が2025年の報告書で言及した Science Based Targets initiative(SBTi)への取り組みなど、ブランドレベルのコミットメントも、測定可能な目標と検証可能なサプライヤー慣行への移行をさらに強めている。
競争環境
市場における適度な断片化は、差別化の機会を示唆しています。Boardriders(Quiksilver、Billabong、Roxyを含む)、Rip Curl、O'Neillなどのグローバルブランドは、規模とライフスタイルの魅力を融合させ、グローバルで主要な棚スペースを確保しています。ハードグッズ、アパレル、アクセサリーにわたる多様な製品ラインナップが、旅行の名所と都市部の小売店の両方での高い視認性を確保しています。
イノベーションに駆動された専門家は、技術的な熟練度によって市場シェアを切り開いています。例えば、Armstrong FoilsのチタンコアフォイルはWeight対剛性比を重視し、上級ライダーに対応しています。別の面では、Yulexが持続可能性を推進しており、現在は多くのウェットスーツブランドが従来の石油系ネオプレンに代わって採用する天然ゴム代替品を提供しています。このような戦略はエコ意識の高い消費者に響き、小規模企業が量で直接競争することなく際立てるようにしています。
デジタル直販アプローチが従来の流通を再構築しています。例えば、Firewire Surfboardsはオンラインコンフィギュレーターを提供しており、顧客はアウトライン、フィンセットアップ、アートワークをカスタマイズでき、工場直送のボードが数週間以内に出荷されます。この戦略は小売マークアップを回避し、継続的な研究開発を支援し、設計改善のための詳細なライダーデータを収集します。同時に、従来のサーフショップはサービスハブへと移行しており、修理と地域の専門知識に焦点を当て、旧チャネルと新チャネルの間の共生関係を育んでいます。
サーフィン用品業界リーダー
Nike, Inc.
Firewire Surfboards, LLC
Authentic Brands Group
Channel Islands Surfboards Inc
Rip Curl Group Pty Ltd
- *免責事項:主要選手の並び順不同
サーフィン用品市場
- Authentic Brands Group
- Rip Curl Group Pty Ltd
- Nike Inc
- Channel Islands Surfboards Inc
- Firewire Surfboards, LLC
- VF Corporation
- O’Neill
- Patagonia, Inc.
- Decathlon SA
- Global Surf Industries(GSI)
- Vegas Enterprises Pty Ltd
- Lost Enterprises
- NSP International
- JS Industries
- Haydenshapes Surfboards
- Catch Surf
- Lightning Bolt Surf Company
- Wedge Brands LLC
- Fin Control Systems Pty Ltd
- Marquee Brands LLC

市場機会と将来展望
検証可能な持続可能性と上流の透明性は、報告フレームワークや消費者による精査の高まりが、文書化された素材および製造慣行への需要を押し上げる中で、明確な機会として浮上している。トレーサブルな原材料や低環境負荷プロセスに投資する企業は、バイオレジンシステム、廃棄物削減イニシアチブ、第三者検証済み素材(業界の議論で言及されるUSDA認証バイオベース発泡材やGOTS認証テキスタイルなど)を含め、ハードグッズとソフトグッズの両分野で差別化を図ることができる。Firewire Surfboardsは、独自のバイオベースレジンシステムと廃棄物削減の取り組み(EPS廃棄物関連のイニシアチブを含む)をプレミアムボード戦略に組み込んでおり、これは小売業者や規制当局が重視を強めている証明要件に合致している。
これとは別に、ブランドの再参入やポートフォリオの再構築が、パフォーマンス系からライフスタイル系へのクロスオーバーおよびデジタル対応の市場投入モデルにおいて空白領域を生み出している。Nikeによる選手スポンサーシップ活動を通じた2025年のサーフィン市場への再参入は、サーフインスパイアードアパレル分野での競争激化をもたらすとともに、主要イベントサイクルに結びついたアスリート主導の製品ストーリーの価値を高めている。Firewireなどの専門ブランドで既に見られる、直販(D2C)およびオンラインコンフィギュレーターモデルは、カスタマイズやデザインへのフィードバックの高速化を支援し、専門サーフ小売が限られる地域での地理的到達範囲を広げており、プレミアム化がマスマーケットの販売量と並行して進む中で特に重要となっている。
Recent Industry Developments in サーフィン用品市場
- 2026年4月:Firewire Surfboards LLCが、Dan Mannが設計しI-Bolic 2.0 Technologyを搭載したサーフボードモデル「DRK」を発売した。この発売はプレミアムボードセグメントを対象とし、パフォーマンス志向のライダーの間でFirewireの存在感を拡大するものである。この発売は、市場におけるFirewireのイノベーション主導性とプレミアムポジショニングを強化する。
- 2026年2月:Firewire Surfboards LLCが、Kelly SlaterとDaniel Thomsonのコラボレーションによるサーフボードモデル「Mindcraft」を発売した。これは、著名なデザインパートナーシップに結びついた新たな高性能モデルを導入するものである。このコラボレーションは、テクノロジー対応ボードにおけるFirewireの権威を支え、直販における差別化を強化する。
- 2026年2月:Nike Inc.が2026年全豪オープンで「Nike Surf Symphony Kit」を発表した。これは、大きな注目を集めるブランディングをサーフィン文化と、主要イベント期間中に結び付けるものである。サーフィン業界への再参入は、若年層を取り込み、ライフスタイルおよびアパレル需要と整合させることを意図している。


サーフィン用品市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、サーフィン用品市場を、波乗りおよび関連活動のために購入される製品の価値として定義する。これには、主要地域におけるオンラインおよびオフラインチャネルを通じて販売されるサーフボード、並びに一般的に購入されるサーフウェアおよびアクセサリーが含まれる。
対象範囲の除外事項:中古品の個人間取引、レンタル、およびサーフィンを主目的として購入されるものではないその他のウォータースポーツ用品は除外する。
セグメンテーション概要
- 製品タイプ別
- サーフィンボード
- アパレル
- フットウェア
- プロテクティブガードおよびアクセサリー
- エンドユーザー別
- 大人
- 子供/キッズ
- カテゴリー別
- マス
- プレミアム
- 流通チャネル別
- オフライン小売店
- オンライン小売店
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東およびアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールを把握し、企業の開示だけでは観察が難しい前提条件を裏付けるために使用された。International Surfing Association、Outdoor Industry Association、World Tourism Organization、および関連する各国統計機関などの公的情報源から、参加率や旅行に関する指標、貿易フロー、消費者支出の背景を確認した。
また、価格帯、買い替えサイクル、チャネル構成の変化を理解するために、企業の年次報告書、投資家向け説明資料、製品カタログも参照した。クロスチェックのため、企業財務情報および出荷レベルの輸出入記録に関する有料サブスクリプションを選択的に活用し、成長方向やサプライヤーへのエクスポージャーを検証した。ここに記載した情報源は例示であり、分析の明確化、検証、補完のために多数の他の公開文書やデータセットも使用された。
一次インタビューおよび調査
一次調査では、最も頻繁に購入される製品、地域別の平均販売価格の変動、およびオンラインと専門小売の比率がどのように変化しているかの検証に重点を置いた。メーカー、販売代理店、専門小売業者、サーフスクール、原材料サプライヤーへの聞き取りを行い、APAC、EMEA、アメリカ地域全体でモデル上の感度が高かった前提条件についてフォローアップ確認を行い検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:25% | 経営幹部(CXO):15% | APAC:49% |
| ミドルティア:56% | 部門/事業リーダー:34% | EMEA:29% |
| 小規模プレーヤー:19% | マネージャー:51% | アメリカ:22% |
市場規模算定と予測
基本的な規模算定は、トップダウン方式を用いて構築されており、参加率や旅行関連のサーフィン活動を対象となる購買層に変換し、買い替えサイクルとサーファー一人当たりの標準的な支出額を用いて年間需要に変換している。合計値の妥当性を保つため、主要製品グループについて標本抽出した平均販売価格(ASP)に推定販売台数を掛けた選択的なボトムアップ確認、および小売業者・販売代理店からのチャネル確認を用いて、結果を裏付けた。
特に重要な入力要素は、推定サーファー参加率と頻度、ボードの買い替え時期、ウェットスーツおよびアクセサリーのアタッチメント率、地域別のオンライン対オフラインの比率、マス製品とプレミアム製品間の価格分散であった。小規模国について直接的なデータポイントが欠落している場合は、類似するサーフ観光地からの代理比率を用いてギャップを処理し、専門家への確認の際に再度見直した。
予測にあたっては、シナリオ分析を適用した後、主要な推進要因に対して短期時系列平滑化を用いて正規化することで、一時的な観光需要の急増が中期的な軌道を過大評価しないようにした。前提条件は、地域や顧客層全体で一貫した方向性が一次フィードバックで示された場合にのみ調整された。
データ検証と更新サイクル
算出結果は、サーフィン参加指標、より広範なスポーツ用品支出の方向性、店頭で確認できる価格変動などの独立した指標と照合された。ある国や地域で、推進要因のセットでは説明できない急激な変化が見られた場合、その項目はフラグ付けされ、見直され、社内承認前に再検討された。
レポートは年次で更新され、価格、供給状況、需要パターンに重大な影響を与える事象が発生した場合には、中間更新が実施される。提供前には、アナリストが主要な入力データと最新ニュースについて改めて確認を行い、最終データセットが最新の市場状況を反映するようにしている。
Mordor Intelligenceのサーフィン用品市場推定値と他の公表推定値の比較
サーフィン用品に関する公表値は、対象範囲の設定が異なることが多く、また同じ需要要因であっても異なる価格および買い替えの前提を用いて収益に変換されるため、必ずしも一致しない。差異は、選択された基準年、通貨換算の方法、モデルの更新頻度からも生じる。
一部の推定値は、隣接するビーチライフスタイルカテゴリーを組み込んだり、レンタルを販売の一部として扱ったりしており、これにより参加率が大きく変わらなくても合計値が上振れする場合がある。他の推定値は貿易データに大きく依存しており、現地生産のボードを見落とす可能性があり、サーフィン特化製品と一般的なウォータースポーツ製品の区分が曖昧になる場合がある。そうした場合、ASPの推移が単純な上乗せとして適用されることがある。これに対し、Mordor Intelligenceでは、定義されたチャネルおよび地域におけるサーフィン特化製品の販売についてのみ収益を計上し、価格の段階や買い替え時期を専門家への確認によって再検証することで、区分をより厳密に保っている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.85 B (2026) | |
| 業界誌A | USD 5.27 B (2024) | サーフィン以外のビーチ製品を含む可能性のある、より広範なライフスタイル主導の対象範囲を用いており、地域別の買い替え行動を再検証することなく、より急速なASPの上乗せを適用している。 |
| 地域コンサルタンシーB | USD 4.10 B (2024) | 貿易品および正規小売を重視する、より狭い対象範囲であり、主要サーフィン観光地における現地生産ボードや専門店での販売を過小評価する可能性がある。 |
全体として、この差異は主に対象範囲と、需要指標が価格付き販売量にどのように変換されるかによって説明される。当社の手法は、参加率、買い替え、チャネル構成、地域別の価格段階までトレース可能であり、最終的な数値の再現や検証を容易にしている。


レポートで回答される主要な質問
現在のサーフィン用品市場規模はどのくらいですか?
サーフィン用品市場は2026年にUSD 48億5,000万と評価され、2031年までにUSD 61億9,000万に達すると予測されています。
どの製品タイプが最も多くの売上をもたらしていますか?
サーフボードは2025年のサーフィン用品市場シェアの69.78%を占めてリードしており、これはより速い買い替えサイクルと継続的な素材革新によるものです。
どの地域が最も速い成長ポテンシャルを示していますか?
アジア太平洋は、中産階級の収入の増加と観光インフラの整備が参加を促進する中、2031年までCAGR 5.95%で拡大すると予測されています。
サーフ用品においてオンライン小売はどの程度重要ですか?
オンラインチャネルは現在ベースが小さいものの、CAGR 5.82%で成長しており、視覚化ツールの改善と直販ブランドの拡大に伴い、実店舗の成長を上回っています。
なぜプレミアム製品が勢いを増しているのですか?
サーファーはより軽量なカーボン構造と持続可能な素材に対してますます対価を払うようになっており、このプレミアム層はマスマーケットの成長を上回るCAGR 5.51%が見込まれています。
最終更新日:



