
フットボール用品市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 135.02 十億米ドル |
| 市場規模 (2031) | 170.21 十億米ドル |
| Growth Rate (2026 - 2031) | 4.74 % |
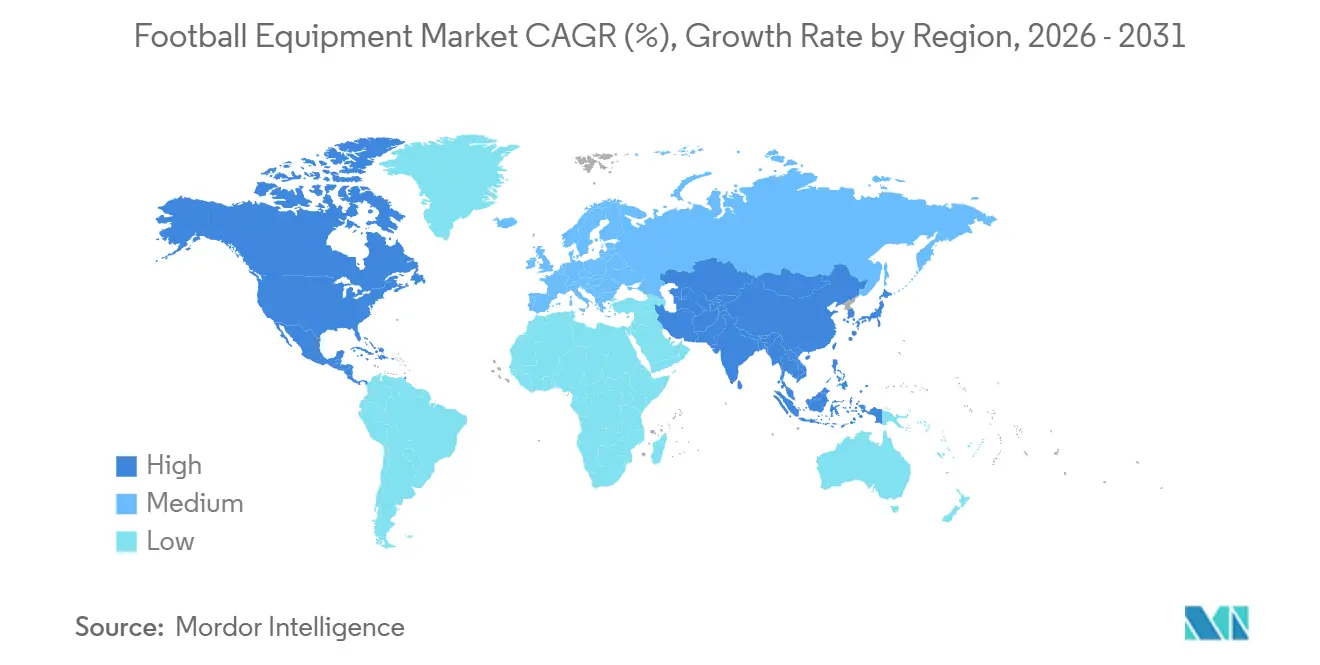
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
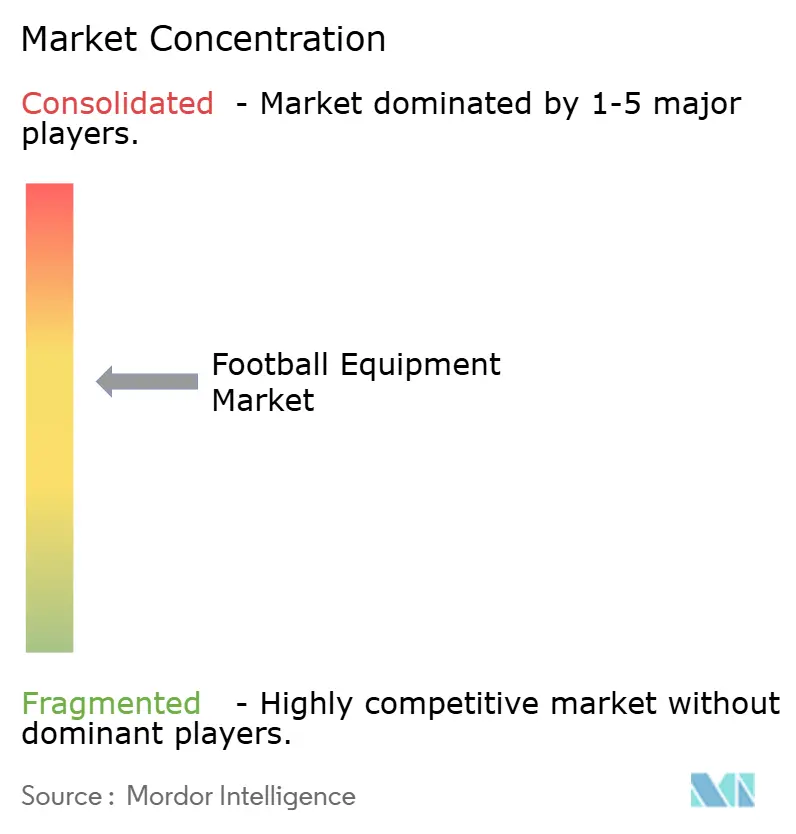
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフットボール用品市場分析
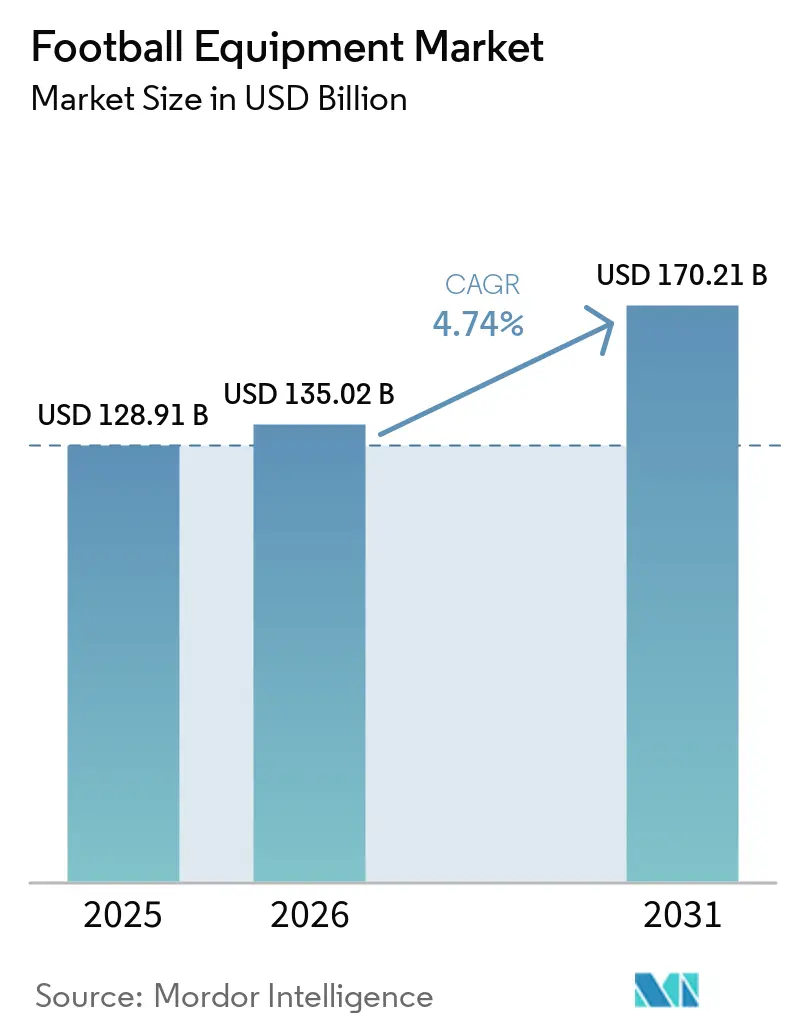
フットボール用品市場規模は2025年に1,289億1,000万米ドルと評価され、2026年の1,350億2,000万米ドルから2031年には1,702億1,000万米ドルへと成長し、予測期間(2026年~2031年)における年平均成長率は4.74%と推定されます。特に女性や子供を中心としたグラスルーツ参加者の増加、継続的なスポンサーシップ支出、センサー搭載ギアの急速な普及が、フットボール用品市場の数量及び価格成長を総合的に支えています。クラブは放映権収入をユースアカデミーに投入しており、認定ブーツ、ボール、プロテクティブウェアの基礎需要を押し上げています。ダイレクト・トゥ・コンシューマーのEコマースはブランドと消費者の距離を縮め、限定コレクションの迅速な展開やデータ主導の補充を可能にしています。一方、カーボンファイバーソールプレート、グラフェン配合ファブリック、NFC(近距離無線通信)認証チップといった技術的アップグレードは、マスマーケットの数量が主流を占める中でもプレミアム化を支援しています。欧州連合における偽造品取締りの強化及びアジア太平洋地域における新たなISO(国際標準化機構)安全基準の義務化が、消費者を検証済みの連盟承認ギアへと誘導しています。
主要レポートのポイント
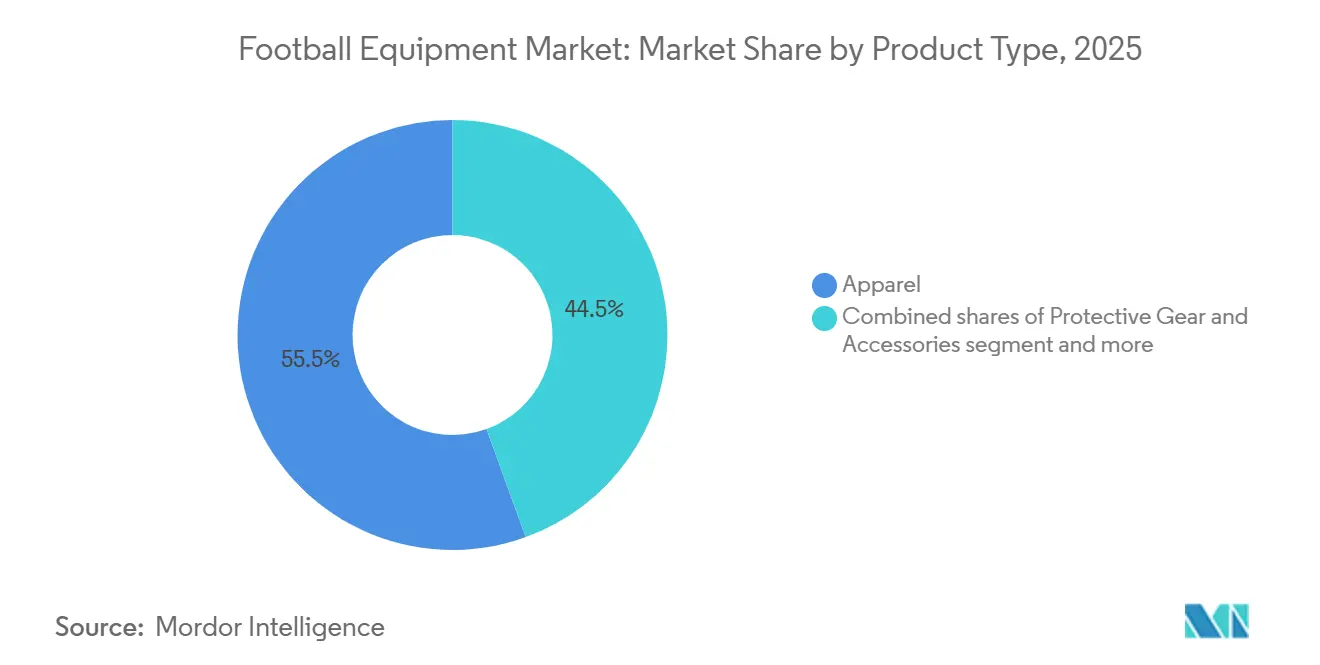
- 製品タイプ別では、アパレルが2025年のフットボール用品市場シェアの55.54%をリードし、プロテクティブギア及びアクセサリーは2031年までに年平均成長率5.47%で最も急速な拡大が見込まれます。
- カテゴリー別では、マスセグメントが2025年のフットボール用品市場規模の71.22%を占め、プレミアム製品は2026年~2031年に年平均成長率6.03%で成長すると予測されます。
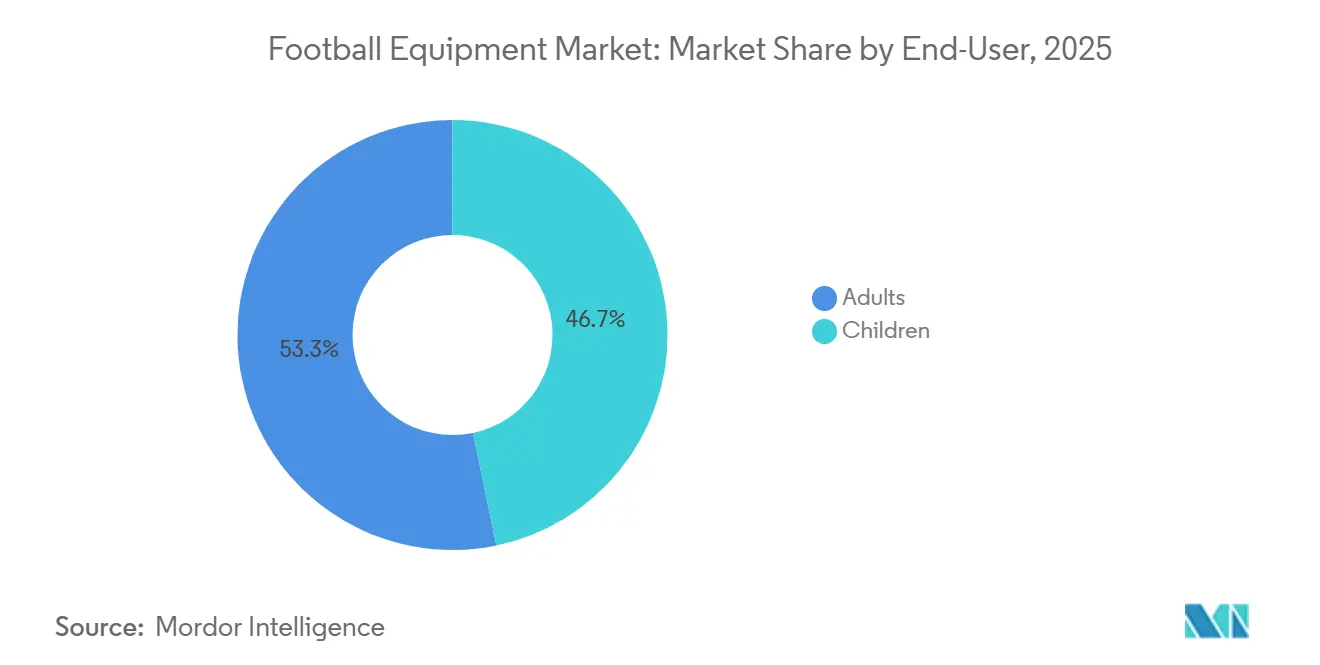
- エンドユーザー別では、大人が2025年の支出の53.27%を占め、子供セグメントは2031年までに年平均成長率6.26%で拡大する見込みです。
- 流通チャネル別では、オフライン店舗が2025年の売上の53.26%を維持しましたが、バーチャル試着ツールがコンバージョンを高め返品率を低下させることで、オンラインプラットフォームは年平均成長率5.21%が見込まれます。
- 地域別では、欧州が2025年の収益の33.47%を占め、アジア太平洋地域は2031年までに年平均成長率4.89%で最も急成長する地域となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルフットボール用品市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な組織的フットボールへの参加者増加 | +1.2% | グローバル、アジア太平洋及び中東での加速 | 中期(2~4年) |
| マーケティング強化及びアスリートエンドースメントキャンペーン | +0.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| スマート及びウェアラブルスポーツテックギアの成長 | +0.9% | 北米、欧州、日本、オーストラリア | 中期(2~4年) |
| フットボール活動における女性参加者の増加 | +1.0% | 欧州、北米、中東 | 長期(4年以上) |
| 用品素材及びデザインにおける技術革新 | +1.1% | 北米、欧州、日本のイノベーションハブ | 中期(2~4年) |
| 主要国際フットボールイベントの人気拡大 | +0.7% | 2026年及び2034年ワールドカップ開催国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界的な組織的フットボールへの参加者増加
より多くの学校、企業、自治体プログラムがリーグ公認フットボールを取り入れ、社会人プレーヤーを用品購入者へと転換しています。FIFA(国際サッカー連盟)は2024年に2億7,000万人のアクティブプレーヤーを数え、中国は2025年までに5,000万人の登録参加者を目指しており、それぞれがブーツ、アパレル、プロテクティブギアを必要としています。サウジアラビアの公共投資ファンドはプロリーグの4クラブの過半数株式を取得し、リーグの市場価値を3倍に引き上げ、公式試合球とトレーニングキットの販売急増を引き起こしました [1]出典:サウジビジョン2030、「VISION2030.GOV.SA」、vision2030.gov.sa。インドのスーパーリーグは2024年に12フランチャイズに拡大し、ユースチームへの標準化ギアを義務付け、オーストラリアのAリーグの拡大はすね当てとキーパーグローブの需要を押し上げました。ストリートゲームから正式リーグへの移行は安全への期待を高め、ISO認証製品への支出を促進しています。
マーケティング強化及びアスリートエンドースメントキャンペーン
エンドースメントは15歳から25歳の消費者にとって強力な購買促進要因であり続けています。Nikeは70カ国で1,000人以上のフットボール選手と契約し、トーナメント期間中に数十億件のソーシャルメディアインプレッションを生み出しています。Adidasは2030年まで UEFA(欧州サッカー連盟)試合球の独占供給権を更新し、チャンピオンズリーグの2億2,000万人の視聴者へのブランド露出を確保しています [2]出典:UEFA(欧州サッカー連盟)、「チャンピオンズリーグ」、uefa.com。Pumaのネイマール・ジュニアとのタイアップは限定版ブーツを生み出し、数時間で完売し、希少性主導の需要を示しました。グローバルな移籍市場は2024年に急増し、女性の移籍は20.8%増加し、スター選手の商業的影響力を裏付けています。ブランドはARによる試着やインフルエンサー主導のライブストリームを重ね合わせ、ソーシャルエンゲージメントを即時の売上に転換しています。
スマート及びウェアラブルスポーツテックギアの成長
コネクテッドブーツ、ボール、GPSベストはエリートクラブからアマチュアフィールドへと普及しています。FIFAの電子パフォーマンス・トラッキングシステム(EPTS)規則は心拍数と位置データの精度基準を規定し、先行サプライヤーにコンプライアンス上の優位性をもたらしています。Nikeのスマートインソールは接地時間を追跡し、Adidasは公式ボール内に慣性センサーを埋め込んでリアルタイムのスピンデータを提供しています [3]出典:米国特許商標庁、「組織的カオスから天国を創る」、USPTO.GOV。日本のJリーグは2024年にユース全カテゴリーにウェアラブルを展開し、オーストラリアのサッカー連盟はU-17ナショナルチームにGPSベストを義務付けました。この技術プレミアムは平均販売価格を15~20%引き上げ、データサブスクリプションの収益源を開拓しています。
フットボール活動における女性参加者の増加
女性フットボールはニッチから主流へと躍進しています。2023年FIFA女子ワールドカップは14億2,000万人の視聴者と50億件のソーシャルエンゲージメントを集め、女性専用ブーツやコンプレッショントップスの需要を押し上げました。サウジアラビアは2024年までに10の女子トップリーグクラブを擁し、学校リーグに70万人の女子選手を数えました。UEFA女子大会は2024年に800万人のスタジアム観客を集め、スポンサーが女性アスリート専用予算を確保するよう促しました。ブランドはより細いヒールカウンター、軽量スタッド、テーラードバイオメカニクスで応えました。子供セグメントの成長は、今日のアカデミーの女子選手が成長するにつれ、将来の大人の支出を示唆しています。スポーツへの注目が高まるにつれ、メディア権とスポンサーシップ契約は著しく増加しています。この急増はスポーツの高まる重要性を裏付けるだけでなく、今後数年間の収益性の高い可能性を示唆しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造品及び低品質用品の蔓延 | -0.6% | アジア太平洋、アフリカ、南米 | 中期(2~4年) |
| プレミアムフットボールギア製品の高コスト | -0.5% | アジア太平洋、アフリカ、南米の新興市場 | 長期(4年以上) |
| 販売サイクルに影響する季節的需要変動 | -0.4% | 欧州、北米 | 短期(2年以内) |
| 新興国市場における購買力の制限 | -0.7% | アジア太平洋(日本・オーストラリアを除く)、アフリカ、南米の一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
偽造品及び低品質用品の蔓延
グローバルな偽造品取引はブランドエクイティを希薄化し、選手の安全を脅かしています。EU税関は2023年に100億ユーロ相当の偽造品を押収し、スポーツ用品は3億ユーロのシェアを占め、規格外のフットボールブーツやすね当てが含まれていました。オンラインマーケットプレイスにより、販売者は正規品より40~60%安く販売することが可能です。ブランドはブロックチェーンタグとNFCチップを導入し、単価に2~5米ドルを追加しながらも消費者の信頼を回復しています。連盟はISO-20344認証のプロテクティブギアを義務付け、購買者を検証済みチャネルへと誘導しています。偽造品取引の影響は単なる財務的損失にとどまらず、ブランドが数十年かけて築いてきた信頼の本質を脅かしています。偽造業者がより巧妙になるにつれ、ブランドへの挑戦は激化し、革新と適応を迫られています。リスクがこれほど高い中、偽造品との戦いは単なる法的闘争ではなく、時間と技術との競争です。
プレミアムフットボールギア製品の高コスト
200~300米ドルの価格帯のフラッグシップブーツは、月収が平均500~800米ドルの新興市場の消費者の予算を圧迫しています。12~18カ月という急速な製品サイクルは購買力格差を悪化させています。インド、インドネシア、ナイジェリアの地元メーカーは30~50米ドルの製品で空白を埋めていますが、先進素材やエンドースメントは犠牲にされています。しかし、憧れを持つ都市部の購買者は引き続き著名アスリートと結びついたヒーローモデルを求め、プレミアムセグメントの年平均成長率6.03%を支えています。財政的な負担にもかかわらず、これらのフラッグシップブーツの魅力は依然として強く、単なる購買力を超えた文化的意義を浮き彫りにしています。グローバルブランドが価格戦略に取り組む中、これらの成長著しい市場では憧れと予算の間のせめぎ合いがますます顕著になっています。プレミアムセグメントの底堅さは、より広いナラティブを裏付けています。ファッションの世界では、欲求がしばしば経済的制約を凌駕します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:アパレルが主導、プロテクティブギアが加速
2025年、アパレルはフットボール用品市場において55.54%の支配的なシェアを占め、これはジャージの頻繁な刷新とクラブカラーへの感情的な共鳴によって牽引されました。ユースリーグが脳震盪リスクへの意識を高めるにつれ、プロテクティブギアおよびアクセサリーの需要は5.47%のCAGRで成長すると予測されています。フットウェアは進化を続けており、スマートインソールの統合とカーボンファイバープレートが変革を牽引し、一部のモデルは300 ミリオン 米ドルを超える価格を誇っています。センサーコストの低下に伴い、フットボールューズ市場は拡大する見込みであり、エントリーレベルのラインでもアナリティクスが標準機能となりつつあります。
規制の進展がプロテクティブギアの急増を後押ししています。FIFAのEPTS(FIFA電子パフォーマンス・トラッキングシステム)規制はシンガードセンサーおよびGPSベストを対象に拡大され、かつては専門的な製品であったこれらをアカデミーチームの必需品へと引き上げました。アパレルの優位性は、限定版リリースとサステナビリティへの取り組みによってさらに強化されており、例えばParleyのオーシャンプラスチックキットやFlyknit製ジャージは数日以内に売り切れることが多いです。今後の展望として、PumaのRe: Suede ブーツのような生分解性イノベーションは循環型経済への移行を示唆しており、ブランドロイヤルティを高めながら交換サイクルを短縮する可能性があります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


カテゴリー別:マスマーケットが主導、プレミアムセグメントが勢いを増す
2025年、マスカテゴリーはフットボール用品市場を支配し、71.22%という相当なシェアを獲得しました。主に価格に敏感な消費者に対応するこれらのマスマーケット製品は、一般流通アウトレットを主要な販売チャネルとしています。一方、プレミアムセグメントは上昇軌道にあり、堅調な年平均成長率6.03%を誇っています。この成長は主にエリートクラブ、セミプロ選手、都市部の愛好家によって牽引されており、彼らはいずれもパフォーマンス向上をますます求めています。これらの向上はカーボンファイバー、吸湿速乾ファブリック、最先端のウェアラブルといった先進素材の形で提供されます。市場が進化するにつれ、プレミアムブーツはフットボール用品市場でより大きなシェアを占めるだけでなく、ダイレクト・トゥ・コンシューマーチャネルの台頭からも恩恵を受けています。これらのチャネルは収益性が高く、ブランドがより高い利益率を確保することを可能にしています。
市場シェアを獲得するため、マスマーケットサプライヤーはグローバル競合他社の3分の1の価格で競争力のあるデザインを展開しました。この積極的な価格戦略は農村部や郊外の消費者を引き付けることが多いです。しかし、これらのサプライヤーは課題に直面しており、特に偽造品の問題と限られたR&D予算という制約があります。一方、プレミアムベンダーは独自の課題に直面しながらも、コスト懸念に対処する革新的なソリューションを見出しています。分割払いプラン、サブスクリプションプログラム、買い取りスキームを提供し、財務的負担を複数シーズンに分散させています。この戦略は消費者の即時の財務的負担を軽減するだけでなく、ブランドロイヤルティとリピートビジネスを育成します。
エンドユーザー別:大人が主導、子供セグメントが急増
2025年、大人はプレミアムブーツとアパレルを好むプロ及び企業リーグによって大きく牽引され、総支出の53.27%という相当なシェアを占めました。一方、子供セグメントは中国、インド、サウジアラビアからの学校プログラムへの多額の投資に支えられ、2031年まで年平均成長率6.26%という堅調な成長を遂げる見込みです。政府補助金がスターターキットをカバーし、連盟規則が安全仕様を厳格化するにつれ、フットボール用品市場の配分はシフトしており、ジュニアラインへの顕著な拡大が見られます。
大人の消費者はプレミアムフットウェアへの傾向を強めており、多くがプロのアップグレードに合わせて12~18カ月ごとにブーツを交換しています。一方、ユースプログラムは手頃な価格を優先しますが、頻繁なサイズ調整の必要性が一貫した更新サイクルをもたらします。これらのダイナミクスに応えて、ブランドはジュニアブーツをカスタマイズし、より細いラストと軽量アッパーを取り入れることで革新しています。これらのジュニアブーツは大人向けの対応品より戦略的に20~30%低い価格設定がされていますが、デザインの継続性を維持し、若い消費者の憧れの欲求に共鳴するようにしています。
流通チャネル別:オフライン店舗が優位を維持、オンラインが台頭
オフラインアウトレットは依然として2025年の売上の53.26%を占め、フィット重視の購買と即時入手可能性に支えられています。しかし、オンラインチャネルはバーチャルサイジングツールとウェブ限定の独占ローンチを背景に年平均成長率5.21%で上昇しています。ブロードバンド普及率が向上し、ソーシャルコマースがワンクリックチェックアウト機能を統合するにつれ、オンラインで取引されるフットボール用品市場規模は拡大し続けるでしょう。消費者が利便性をますます優先するにつれ、オンラインプラットフォームへのシフトはより顕著になっています。このトレンドはデジタル取引への信頼の高まりと独占オンラインディールの魅力によってさらに強化されています。
実店舗チェーンはショールーミングに対抗するため、クリートのカスタマイズ、歩行分析、ヒートモールディングなどの体験型サービスを追加しています。一方、ブランド独自のアプリはコンテンツ、トレーニングプラン、ロイヤルティポイントをバンドルし、リピート購入を促しています。物流が依然として不安定な発展途上地域では、従来の小売業者と非公式キオスクが最終マイルの販売を依然として支配しています。これらのローカルプレーヤーはコミュニティの嗜好への理解を活かし、特定の地域需要に対応しています。その結果、グローバルブランドがより大きなフットプリントを目指す中でも、競争上の優位性を維持しています。
地域分析
欧州は2025年に33.47%のシェアを維持し、ドイツの710万人とイングランドの1,150万人の登録選手に支えられています。一人当たりの高い支出と急速なアップグレードサイクルが地域の収益性を維持していますが、西欧での参加者が飽和するにつれ成長は鈍化しています。UEFAの開発助成金からの資金は、ポーランドとチェコ共和国が人工芝ピッチとアカデミー奨学金に投資している東欧への漸進的な利益を誘導しています。
アジア太平洋地域は2031年まで年平均成長率4.89%で最も急速に成長する地域です。中国の2025年までに5,000万人の登録選手という目標は、複数年にわたる用品パイプラインを生み出しています。インドのスーパーリーグの拡大と日本のウェアラブル義務化の展開が、テクノロジー豊富なキットへの需要を強化しています。購買力格差は依然として存在し、150米ドルを超えるプレミアムブーツは都市部エリートにとっての憧れの購買であり、国内生産者が30~50米ドルの代替品を供給する十分な余地を残しています。北米はMLSの観客動員数が2025年に1,120万人に達し、2026年ワールドカップに向けてスタジアム設備投資が110億米ドルを超えたことで構造的な成長を遂げています。レプリカ販売はキックオフ前の6カ月で40%増加すると予測されています。カナダとメキシコはナショナルチームの予選突破とリーガMXの視聴率によって追い風を加えています。高いユース参加率、300万人の米国ユースサッカー登録者が、子供が毎年ブーツを履き替えるにつれ繰り返しの用品購入を生み出しています。
南米は伝統的な牙城であり続けています。アルゼンチンは800クラブに42億5,000万アルゼンチンペソを投入し、ピッチとロッカールームの水準を向上させました。ブラジルの輸出パイプラインは、ファンが移籍したスター選手を海外で追うにつれレプリカジャージの需要を生み出しています。経済的不安定と偽造品の蔓延がプレミアム採用を圧迫していますが、根付いた情熱が基礎的な消費を確保しています。中東とアフリカは公共予算がスタジアムとアカデミーに資金を提供するにつれ高い潜在性を持っています。2034年ワールドカップに関連したサウジアラビアの15スタジアム計画は、用品の一括調達入札を触媒するでしょう。UAEとカタールは標準化されたキットを必要とする年次ユーストーナメントを開催しています。購買力の障壁は依然として存在し、ほとんどの購買者は連盟やNGOによる補助がない限りマスマーケットブーツを選択します。

規制環境
安全性と性能に関する規制順守は、連盟規則、リーグの試験プログラム、地域の安全枠組み全体において、フットボール用品の製品開発と購買決定を左右する重要な関門として機能している。米国では、NOCSAEがヘルメット認証の中心的存在であり続けており、初のユース向けフットボールヘルメット性能基準(ND 006-26)が2025年2月に確定し、改訂版フットボールヘルメット性能仕様(ND 002-26)が2026年2月に発行された。ND 002-26の更新では、フェイスガードを取り付けた状態でのヘルメット試験を選択できるオプションが追加され、ユース向け要件が正式化されるとともに、メーカーおよび再生業者がモデルやアクセサリーの認証時に検証すべき試験構成が拡大された。
欧州では、一般製品安全規則(EU)2023/988が消費者向けスポーツ用品への期待水準を強化している。欧州委員会は2026年4月、コンプライアンスを支える規格を採用するための実施決定(EU)2026/901を公表した。偽造品取締りに関する報告の文脈(2023年にEU税関が押収した偽造品は100億ユーロ相当で、そのうちスポーツ用品が3億ユーロ分を占めた)と併せて、これらの措置は追跡可能で規格に適合した製品への需要を高め、ブランドを、ブーツ、ボール、防護用品におけるNFCタグなどの検証可能なラベリングおよび認証手法へと向かわせている。
競合環境
フットボール用品市場はNike、Adidas、Pumaが支配する中程度の集中度を示しながらも、地域の挑戦者に開かれています。Nikeは2024年に510億4,000万米ドルの収益を計上し、価格とデータのより厳格な管理を可能にしています。Adidasは2023年に214億ユーロの売上を記録し、Eコマース部門が売上高の22%を占めました。PumaはRe: Suedeの生分解性ブーツなどのサステナビリティへの取り組みとネイマール・ジュニアのエンドースメントによる知名度で差別化を図っています。
スマートインソール、NFC対応試合球、吸湿速乾ニットに関する特許ポートフォリオが技術的な参入障壁を提供しています。FIFA EPTS、IEC、IEEE基準に関連するコンプライアンスコストが低資本の競合他社への障壁を築いています。偽造品の流出がマージンを圧迫し、既存企業を認証技術と法的執行へと向かわせています。新興市場では、地元メーカーが低い労働コストと関税保護を活用して30~50米ドルのブーツを供給し、時にはエントリーレベルのウェアラブルをオプションとして組み合わせています。
戦略的提携がエコシステムを再形成しています。Adidasは2030年までUEFA契約を保持し、チャンピオンズリーグの夜に製品の独占性を保証しています。NikeのZelus Analyticsへの少数株式取得がセンサー統合を加速させ、PumaのサウジプロリーグとのパートナーシップはNikeの2034年ワールドカップに向けた知名度を確保しています。サーキュラーエコノミーのパイロット、回収プログラム、リファービッシュラインはまだ初期段階ですが、製品寿命を延ばし収益認識を再形成する可能性があります。
フットボール用品業界のリーダー企業
Adidas AG
Nike Inc.
Under Armour, Inc.
New Balance, Inc
ASICS Corporation
- *免責事項:主要選手の並び順不同

市場機会と将来展望
製品イノベーションは、フットウェア、アパレル、防護用品全体でプレミアム化の機会を広げており、特に統括団体やリーグが性能試験結果を公表し、それが購買やチームレベルの承認に影響を与える分野で顕著である。2026年4月、NFLとNFLPAは2026年ヘルメット試験所テスト結果を公表し、追加のモデルをオンフィールド使用非推奨として指定した。これは防護用ヘッドギアの継続的な買い替えおよび再設計サイクルを強化し、より高性能なモデルの差別化を高めている。同プログラムはまた、フェースマスクへの衝撃時のヘルメット性能向上を目標とし、最大10万米ドルの賞金を提供する2026年NFL HealthTECH Challengeを通じて、より迅速な反復開発を支援しており、素材、センサー、製造分野の革新者が既存ベンダープログラムに参入する道を開いている。
フィールド用装備では、2026年トーナメントの注目度に紐づいたブランドの新製品発表が、新素材、冷却システム、サステナビリティに関する主張を通じてプレミアムミックスを押し上げており、これらは直接消費者向け(D2C)チャネルにおいて平均販売価格を高め、更新サイクルを短縮させている。ナイキは2026年3月、Aero-FIT冷却技術を搭載し、100%リサイクル繊維廃棄物を使用した2026年連盟キットを発表した。アディダスは2026年7月、2026年FIFAワールドカップ準決勝および決勝の公式試合球「TRIONDA」を発売した。フットウェアでは、ナイキが2026年5月、Nike Airを核としたスピードシステムを搭載したMercurial Vapor 17およびSuperfly 11ブーツを投入し、PUMAは2026年6月にUltra Nitro 7クリートを発表するとともに、ロサンゼルスのPUMA NITRO Labを通じてNITROFOAM ELITEを披露した。これらの動きは、ランニングシューズのエネルギーリターン概念がフットボールクリートへより一層取り入れられていることを示し、フォーム、プレート、アッパー素材の部品供給業者に新たな機会を生み出している。
最近の業界動向
- 2026年7月:アディダスが2026年FIFAワールドカップ準決勝および決勝の公式試合球「TRIONDA」を発売。これにより、最も視聴されるマッチにおけるブランドの認知度が高まり、トップクラスのボールおよび関連トレーニング用品でのプレミアム価格設定を後押しする。また、注目度の高いトーナメントを取り巻く偽造品圧力の増大に伴い、認証済みで連盟に適合した製品への下流需要も強化する。
- 2025年12月:アディダスが、操作性とトラクション向上を目的としたPOWERSPINEおよびNANOSTRIKE+技術を搭載したPredatorフットボールブーツを発表。この更新は、性能重視のメッセージングによって主力シリーズを刷新し、消費者をより高価格帯のモデルへ引き込みつつ、マスラインへのハロー効果を維持する。また、競合するスピード系およびコントロール系ブーツシリーズ間での素材・部品競争を一段と激化させる。
- 2024年4月:FIFAは、電子パフォーマンス・トラッキングシステム(EPTS)枠組みを通じて用品コンプライアンス経路の正式化を継続。同枠組みは、GPSベストやセンサー内蔵ギアを採用するクラブやアカデミーにおいて参照される頻度が増している。精度および使用要件の体系化は、ウェアラブルサプライヤーに対するコンプライアンスの基準を高め、認証済みシステムへの購買判断を促す。コネクテッドギアがユース層に浸透するにつれ、物理的な用品販売に加え、ソフトウェア、データサービス、交換用センサーにおける継続的な機会が拡大する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、フットボール用品市場は、フットウェアやボールからプロテクティブギアおよび一般的なアクセサリーに至るまで、フットボールをプレーするために購入される製品の価値を対象とし、オフラインおよびオンラインチャネルを通じて、成人および子供の両方を含みます。
調査範囲の除外事項:イベントチケット、メディア権、コーチングサービス、フットボール以外のスポーツ用品など、用品購入以外の支出は除外しています。
セグメンテーション概要
- 製品タイプ
- フットボールシューズ
- フットボールアパレル
- プロテクティブギア及びアクセサリー
- フットボール
- カテゴリー
- マス
- プレミアム
- エンドユーザー
- 大人
- 子供
- 流通チャネル
- オフライン店舗
- オンライン店舗
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東及びアフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東及びアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、初期の市場構造を構し、フットボールへの参加状況および用品販売に見られる需要シグナルにモデルを紐付けるために活用されました。FIFA参加・開発リリース、消費者支出および通貨コンテキストに関する世界銀行およびIMFのマクロシリーズ、スポーツ用品に関するUN Comtradeの貿易フロー、および関連する米国国際貿易委員会スタイルの関税・輸入統計など、公開情報源を活用しました。また、保護具や傷害リスクへの懸念が購買行動に与える影響を理解するため、査読済みのスポーツ医学および安全性に関する出版物も参照しました。
供給側については、ブランドが製品ミックスおよびチャネル拡大についてどのように説明しているかを把握するため、年次報告書および投資家向けプレゼンテーションを確認し、フットボール用品として一般的にバンドルされているものを確認するためにスポーツ小売および協会のウェブサイトをレビューしました。また、企業財務・インテリジェンス、ニュース・財務スクリーニング、および製品イノベーション活動とそのタイミングを把握するための特許データベースについては、有料サスクリプションを利用しました。ここに記載されているソースはあくまで例示であり、作業中のデータポイントの収集・検証・明確化には他にも多数の公開情報源が使用されました。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提を検証し、価格設定、チャネル分割、および各地域で用品として計上されるものに関するギャップを埋めるために活用されました。需要プールと採用トレンドを実務的なインプットで確認できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカの主要フットボール市場において、ブランド、ディストリビューター、小売業者、および業界専門家と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:17% | アジア太平洋地域:42% |
| 中間層:43% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ地域:35% |
| 中小規模プレイヤー:20% | マネージャー:43% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、参加状況、組織的なプレーの強度、および小売販売実績指標を用いて地域別の需要プールを再構築し、典型的なカテゴリー価格帯を用いて価値に換算するトップダウンアプローチで構築されました。合計値を現実的に保つため、カテゴリー別の平均販売価格のサンプリング、値引きパターンに関するチャネルチェック、ピークシーズンにおけるユニット動向に関するサプライヤーおよび小売業者のフィードバックなど、選択的なボトムアップチェックが活用されました。
主要なモデルインプットには、フットボールへの参加状況および登録選手数のトレンド、交換サイクルに影響するトーナメントおよびリーグカレンダーの効果、プレミアム品対マス品の普及率、オンラインシェアの進展、ならびにフットウェアおよびプロテクティブギアの平均価格動向(素材や機能のアップグレードに伴い変動)が含まれました。予測にあたっては、マクロ変数および参加成長との単純回帰的な関係に支えられたシナリオ分析を用い、最終的なカーブは季節性および消費者のトレードダウンまたはトレードアップ行動に関する専門家の見解を用いて調整されました。国レベルでボトムアップシグナルが乏しい場合は、地域で観察された比率を適用し、数値を確定する前にインタビューフィードバックで再確認しました。
データ検証と更新サイクル
アウトプットは、参加動向、スポーツ用品の貿易フロー動向、および販売実績に関するチャネルコメンタリーなどの独立したシグナルと照合し、その後、要因が明確に説明されるまで外れ値をレビューしました。また、成長が既知の交換サイクルおよび主要トーナメントのタイミングと矛盾しないよう、地域およびカテゴリー間で分散チェックを実施しました。
承認前に、モデルと前提は複数ステップのアナリストレビューを経て、主要インプットが合理的な範囲を超えて変動した場合、または新製品やチャネル変更が報告された場合には再コンタクトが実施されます。レポートは年次で更新され、重要なイベントが発生した際には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前レビューが実施されます。
Mordor Intelligenceのフットボール用品市場推計と他の公表推計との比較
フットボール用品の公表市場規模がしばしば一致しないのは、各出版社が境界を異なる形で設定し、異なる需要シグナル、価格ロジック、および通貨タイミングに依拠しているためです。また、ある調査がアパレルと用品を広く混在させている場合や、予測のベースイヤーとインフレの取り扱いが一致していない場合にも差異が生じます。
Mordor Intelligenceが用品のみの範囲(シューズ、ボール、プロテクティブギア、アクセサリーを計上し、チケットおよびメディア支出は除外)に基づいた推計を維持するため、参加シグナル、チャネル販売実績コメンタリー、およびカテゴリー価格帯がチェックとして活用されています。別の出版社が関連サービスを含む工場出荷価格を使用している場合、または異なる通貨年で報告している場合、成長の方向性に関するナラティブが類似していても最終的な数値は異なる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 128.91 ビリオン 米ドル(2025年) | |
| 業界出版社A | 20.90 ビリオン 米ドル(2025年) | 生産者レル(工場出荷価格)の評価を使用しており、複数のカテゴリーおよび関連サービスを異なる形で扱っている可能性があり、小売価格ベースの見解と比較して市場価値が圧縮されて見える場合があります。 |
| 業界出版社B | 17.45 ビリオン 米ドル(2024年) | より狭い価値定義と異なるベースイヤーを使用しており、公開サマリーでは価格の進展とチャネルマークアップが地域間でどのように扱われているかが明確に説明されていません。 |
表中の差異は主に評価ポイントと境界の選択によって説明されるものであり、需要の方向性に関する見解の相違によるものではありません。範囲をプレイヤーが実際に用品として購入するものに紐付け、価格とチャネルミックスを実際の市場シグナルで確認することで、最終的な数値は再現可能な一連のインプットに対して追跡可能な状態を維持しています。


レポートで回答される主要な質問
フットボール用品市場の現在の規模はいくらですか?
フットボール用品市場規模は2026年に1,350億2,000万米ドルとなっています。
プロテクティブギアの需要はどのくらいの速さで成長していますか?
プロテクティブギア及びアクセサリーは2031年まで年平均成長率5.47%で拡大すると予測されています。
どの地域が最も速く売上を伸ばしますか?
アジア太平洋地域は2026年~2031年に年平均成長率4.89%で最も急速な成長を記録すると予想されています。
子供セグメントの機会はどのくらいの規模ですか?
子供用用品への支出は、中国、インド、サウジアラビアで学校プログラムが拡大するにつれ、年平均成長率6.26%で増加すると予測されています。
最終更新日:



