
スプレーポリウレタンフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.06 十億米ドル |
| 市場規模 (2031) | 3.96 十億米ドル |
| Growth Rate (2026 - 2031) | 5.27 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスプレーポリウレタンフォーム市場分析
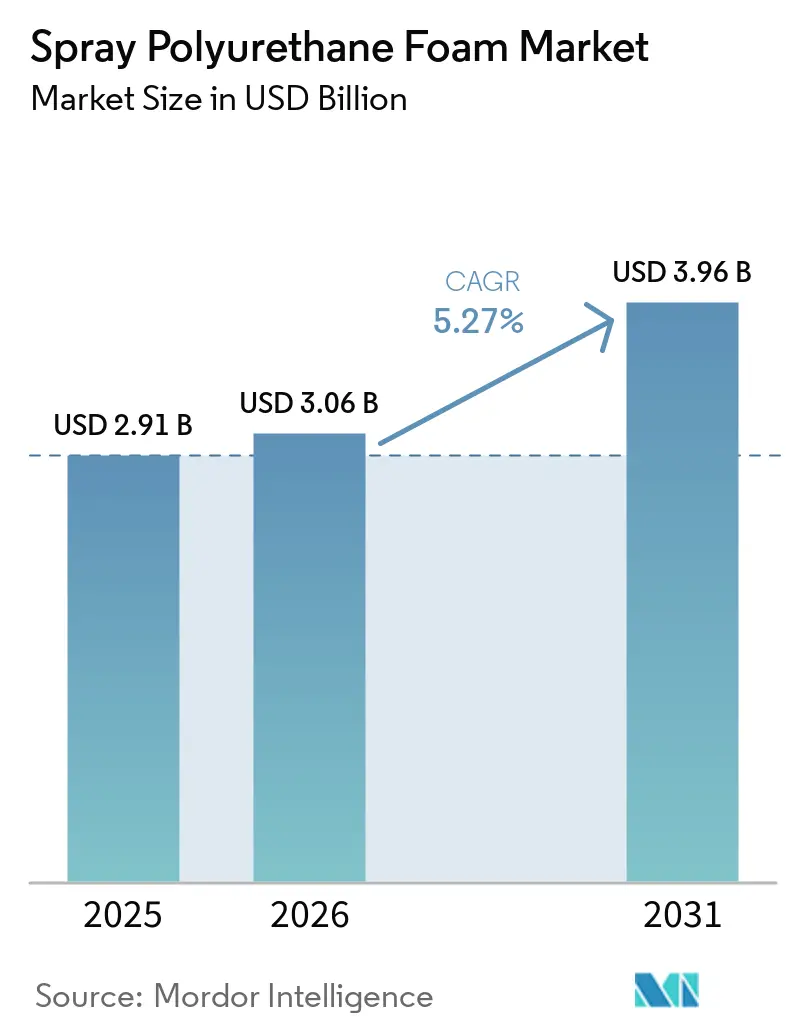
スプレーポリウレタンフォーム市場規模は2026年に30億6,000万米ドルと推定され、2025年の29億1,000万米ドルから成長し、2031年には39億6,000万米ドルに達する見通しで、2026年〜2031年にかけて5.27%のCAGRで成長します。この拡大は、建築エネルギーコードの厳格化、低地球温暖化係数(GWP)規制の施行、コールドチェーン投資の加速を背景に、高付加価値断熱材需要が高まる中で生じています。メーカーは、2025年1月1日に発効した米国環境保護庁(EPA)の技術移行制限規則(epa.gov)に準拠するため、高GWPのハイドロフルオロカーボン(HFC)をハイドロフルオロオレフィン(HFO)およびその他の次世代発泡剤に切り替えています。施工業者間の統合、リフォーム活動の拡大、ESG連動型融資が住宅・商業・産業プロジェクト全体の勢いをさらに強化する一方、CO₂ベースのポリオールにおけるイノベーションがサプライヤーを長期的な持続可能性の向上へと導いています。
主要レポートのポイント
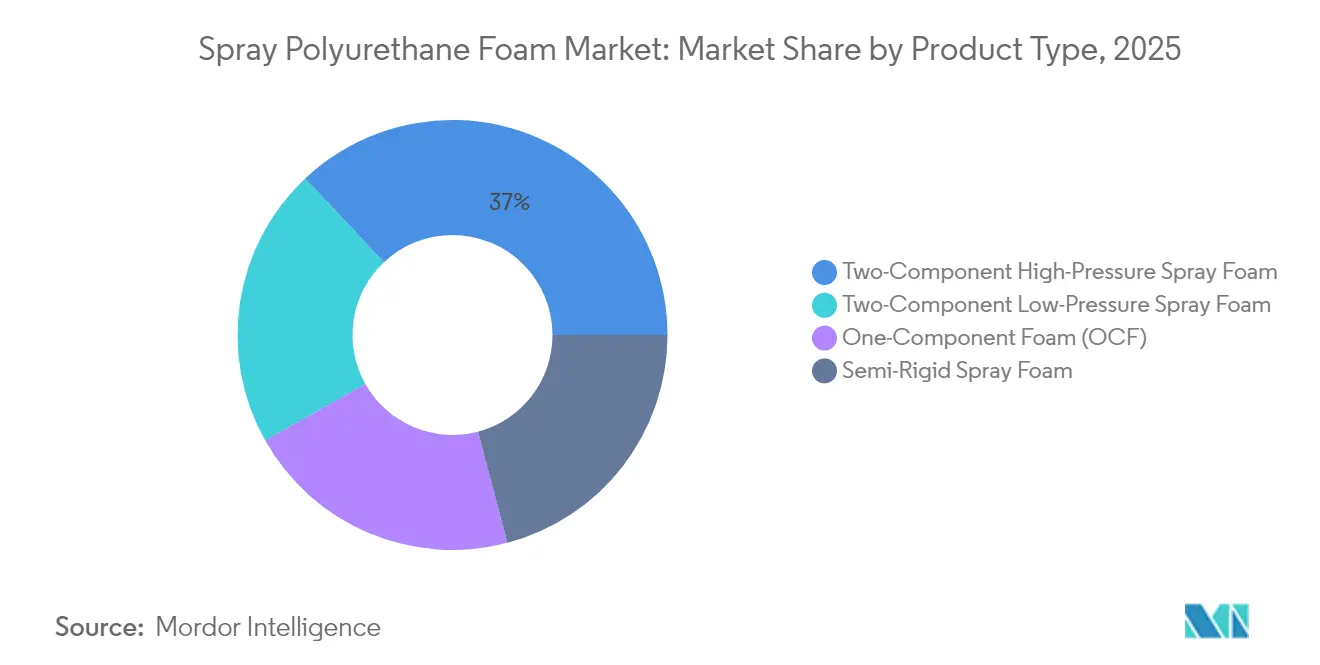
- 製品タイプ別では、二液型高圧スプレーフォームが2025年のスプレーポリウレタンフォーム市場シェアの37.02%を占めてトップとなり、セミリジッドスプレーフォームは2031年までに6.84%のCAGRで成長する見込みです。
- 用途別では、断熱が2025年のスプレーポリウレタンフォーム市場規模の38.74%を占め、コンクリートリフティングおよびその他の特殊用途は2031年までに7.05%のCAGRで拡大する見通しです。
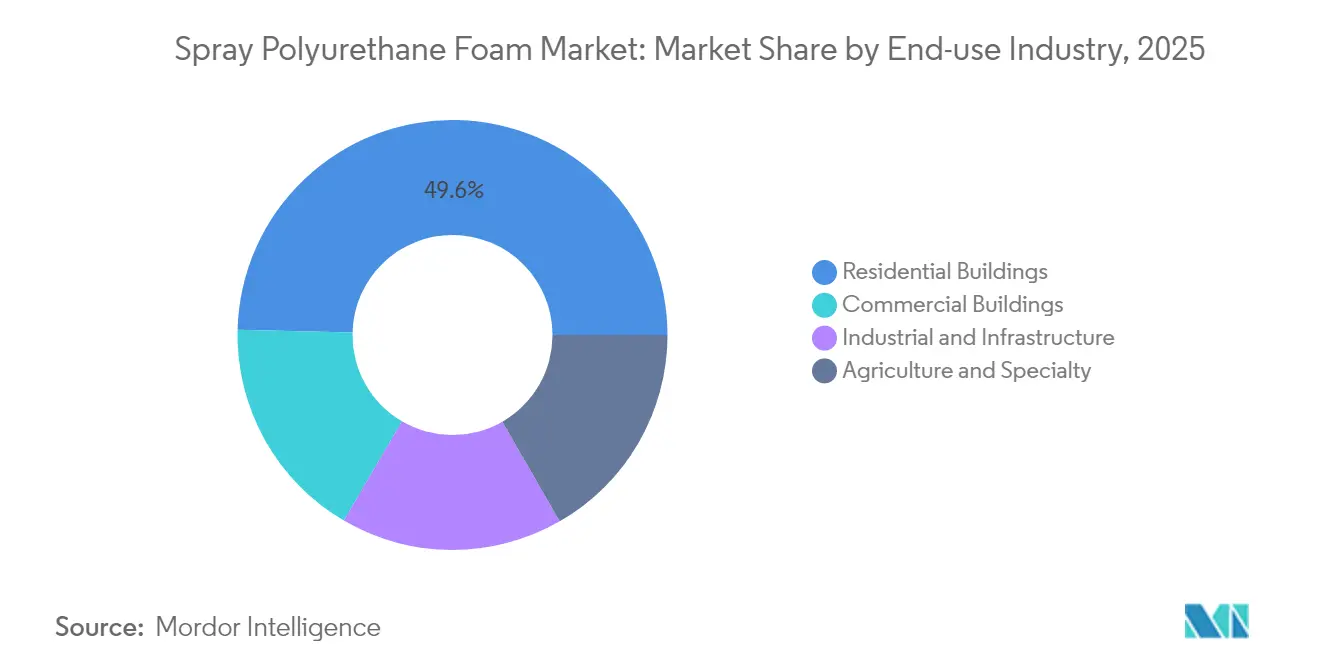
- 最終用途産業別では、住宅建築が2025年のスプレーポリウレタンフォーム市場規模の49.62%を占め、産業・インフラ分野は2031年までに7.39%のCAGRで成長しています。
- 地域別では、アジア太平洋が2025年のスプレーポリウレタンフォーム市場シェアの47.66%を占め、2026年〜2031年にかけて7.21%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な建築エネルギーコードおよびリフォーム義務 | +1.2% | 北米およびEUで早期採用が進む、世界規模 | 中期(2〜4年) |
| 温室効果ガス(GHG)排出に対する懸念の高まり | +0.8% | 特にアジア太平洋および北米、世界規模 | 長期(4年以上) |
| コールドチェーンおよび冷蔵物流の成長 | +0.6% | 特にアジア太平洋および北米に集中、世界規模 | 中期(2〜4年) |
| スプレーポリウレタンフォーム(SPF)改修向けESG連動型グリーンボンド融資 | +0.4% | 北米およびEU、アジア太平洋へ拡大中 | 長期(4年以上) |
| 太陽光発電対応屋根向け高揚力フォーム需要 | +0.3% | 北米およびEU、アジア太平洋での新興採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な建築エネルギーコードおよびリフォーム義務
2024年国際エネルギー保全コード(IECC)は、閉鎖セルスプレーフォームを優先的な気密バリアソリューションとして位置づけ、建築家に対してより高いR値と湿気管理対策の仕様化を義務付けています。カリフォルニア州の2023年基準およびフロリダ州の2026年コード改定はいずれもリフォーム承認を簡素化し、撤去コストを低減して需要を加速させており、特に低勾配の商業用屋根において顕著です[1].Florida Roof、「2026年フロリダ建築コード改定」、floridaroof.com。これらの規制変更はリフォームの対象市場を拡大し、ハイブリッド断熱アセンブリを促進するとともに、二液型システムを優遇する形で施工業者のトレーニングおよび設備投資を後押ししています。
温室効果ガス(GHG)排出に対する懸念の高まり
企業のネットゼロ目標とビルオーナーのコスト削減目標が融合し、EPAのエネルギースタープログラムによれば、スプレーフォームが暖冷房エネルギーを最大10%削減できる能力が注目されています。Installed Building Productsは、2020年以降スプレーフォームの使用によりCO₂排出量を55%削減しながら生産量を大幅に増加させたと報告しており、この技術が成長と排出量の切り離しを実現していることを示しています。Johns Manvilleなどのメーカーは、省エネ製品の販売量が増加する中でも絶対排出量を二桁台で削減しており、持続可能性と収益性の整合性を裏付けています。
コールドチェーンおよび冷蔵物流の成長
Americoldは合計14億立方フィートに及ぶ239施設を運営し、北米の容量シェアの17.8%を占めており、温度管理倉庫が安定した断熱需要を生み出していることを示しています。世界コールドチェーン連盟(Global Cold Chain Alliance)の1,280施設に及ぶ会員ネットワークは、グローバルな広がりと高性能・低透湿性断熱材への需要の高まりを浮き彫りにしています。スプレーフォームの優れた気密性は、電力消費の大きいこれらの施設において測定可能なエネルギー節約をもたらし、eコマースによる食料品配送の拡大に伴い、新築およびリフォームにおける採用を強化しています。
SPF改修向けESG連動型グリーンボンド融資
資本市場はますます建物レベルの炭素指標に資金調達コストを連動させており、スプレーフォームのリフォームが低金利グリーンボンドの対象となっています。HB FullerのCO₂リッチなConvergeポリオールを用いた取り組みは、素材イノベーションが検証可能な排出削減を求める投資家を引き付けることを示しています。LEEDおよびBREAAMフレームワークが気密性とエネルギー性能に対してポイントを付与するにつれ、オーナーはスプレーフォームの効果を資産価値の向上と運営コスト削減を通じて収益化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グラスファイバーおよびセルロースとの競合 | -0.5% | 特に北米住宅市場、世界規模 | 短期(2年以内) |
| ジイソシアネートに関する規制および制限 | -0.3% | EUおよび北米でより厳格な施行、世界規模 | 中期(2〜4年) |
| HFO発泡剤の供給不安定性 | -0.2% | 特に北米で深刻な影響、世界規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
グラスファイバーおよびセルロースとの競合
コスト重視の住宅建設業者は依然としてグラスファイバーバットを標準採用しており、長年にわたる施工業者ネットワークと低い設備要件に支えられています。Home Innovation Research Labsのデータは、集合住宅の増加と材料コスト削減を背景に、スプレーフォームのシェアが11%から8%に後退したことを示しており、価格感度の高さを浮き彫りにしています。グラスファイバーメーカーは高密度製品でパフォーマンスの差を縮めており、セルロースはリサイクル素材のブランディングを活用して環境意識の高い消費者にアピールしています。そのため、スプレーフォームのサプライヤーはライフサイクルエネルギー節約に関する価値訴求を強化し、高い初期費用を克服する必要があります。
ジイソシアネートに関する規制および制限
2023年8月に施行されたEU規則により、ジイソシアネートを0.1%超含む製品を扱う施工業者にはトレーニングが義務付けられ、コンプライアンスコストと文書管理の負担が増大しています[2]欧州化学物質庁、「ジイソシアネートに関する制限」、echa.europa.eu。米国EPAの重要新規使用規制(SNUR)は、特に中小規模の施工業者に影響する追加の個人用保護具(PPE)および工学的管理措置の義務を重ねています。大手メーカーは流通チャネルにトレーニングを組み込むことができますが、コスト面での影響がイソシアネートフリー化学品への需要シフトを招くリスクがあり、継続的な研究開発投資が求められます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
二液型システムが市場をリード2025年において、二液型高圧システムを中心とするセグメントはスプレーポリウレタンフォーム市場シェアの37.02%を占め、現場での安定した混合、優れたR値、および商業建設における建築基準への適合性を反映しています。BASFが湛江に新設したイソシアネートおよびTPUラインは、現地サプライチェーンを強化し、アジア太平洋地域におけるこのセグメントの優位性を一層確固たるものにしています。半硬質スプレーフォームは、インフラプロジェクトが振動や温度変動に対する柔軟性を必要とすることから、CAGR 6.84%で拡大しています。一液型缶は小規模プロジェクトの利便性に対応し、低圧キットは発熱の低減が重要となる繊細な基材に適用されてます。
統合ブランドへの取り組みは競争戦略を示しています。HolcimのEnverge®ブランドはGaco™とSES™のポートフォリオを統合し、施工業者に屋根・壁・特殊フォームに対する単一の仕様経路を提供しています。製品の多様化はクロスセルの機会を生み出しており、半硬質フォームの革新はソーラー対応屋根や橋梁デッキを対象とし、一液型ポリウレタンフォームシステムは防火規制への対応を目指しています。幅広い製品カタログと地域技術センターを維持するサプライヤーは、仕様採用の獲得において最も有利な立場にあります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


用途別:
断熱の優位性と新興分野の多様化断熱は2025年のスプレーポリウレタンフォーム市場規模の38.74%を占め、建物全体の気密性要件を高める2024年IECCの下で気密バリアとしての二重の役割から恩恵を受けています。冷蔵倉庫では、閉鎖セル配合が通常4年未満のエネルギー回収期間を実現し、コールドチェーンプロジェクトでの採用を強化しています。コンクリートリフティング、空洞充填、地盤安定化は最も成長の速い「その他の用途」カテゴリを構成しており、インフラ支出が先送りされた維持管理に追いつく中で7.05%のCAGRで拡大しています。
防水需要は、連続膜が下部の居住空間を保護するポジウムデッキおよびグリーンルーフ設計において増加しています。シーラントはスプレーフォームの自己接着膨張性を活用し、開口部周辺の熱橋を低減します。NCFIのStaycell ONE STEPフォームのような膨張性含浸製品は、別途熱バリアの必要性を排除し、施工工数を削減しながらNFPA 286防火試験プロトコルを満たします。用途の多様化により、スプレーポリウレタンフォーム市場は新築サイクルの景気変動から保護され、維持管理およびインフラセグメントでの収益機会が開かれます。
最終用途産業別:
住宅のリーダーシップと産業用途の成長住宅建築は、省エネ住宅基準の向上と光熱費の生涯節約に対する住宅所有者の意識の高まりを背景に、2025年のスプレーポリウレタンフォーム市場規模シェアの49.62%を維持しました。インフレ削減法(IRA)第25C条に基づく税制優遇措置は外皮改修費用の最大30%を還付し、リフォーム量を刺激しています。産業・インフラプロジェクトは7.39%のCAGRで成長しており、冷蔵保管、食品加工、物流センターの新規キャパシティを支えています。Americoldの14億立方フィートのポートフォリオはこの構造的需要を裏付けています。
商業建築は、オフィスや病院がより厳格な外皮要件を採用するにつれ、安定した機関需要を提供しています。農業・温室施設の特殊用途は結露制御と生物安全性のために閉鎖セルフォームに依存しており、輸送インフラは遮音および振動絶縁のためにスプレーフォームを採用しています。TopBuildによる3,900万米ドルのTexas Insulation買収などの統合動向は、全国規模の施工業者が統一された安全・品質管理プロトコルで複数の最終市場にサービスを提供するレバレッジを与えています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域スプレーポリウレタンフォーム市場
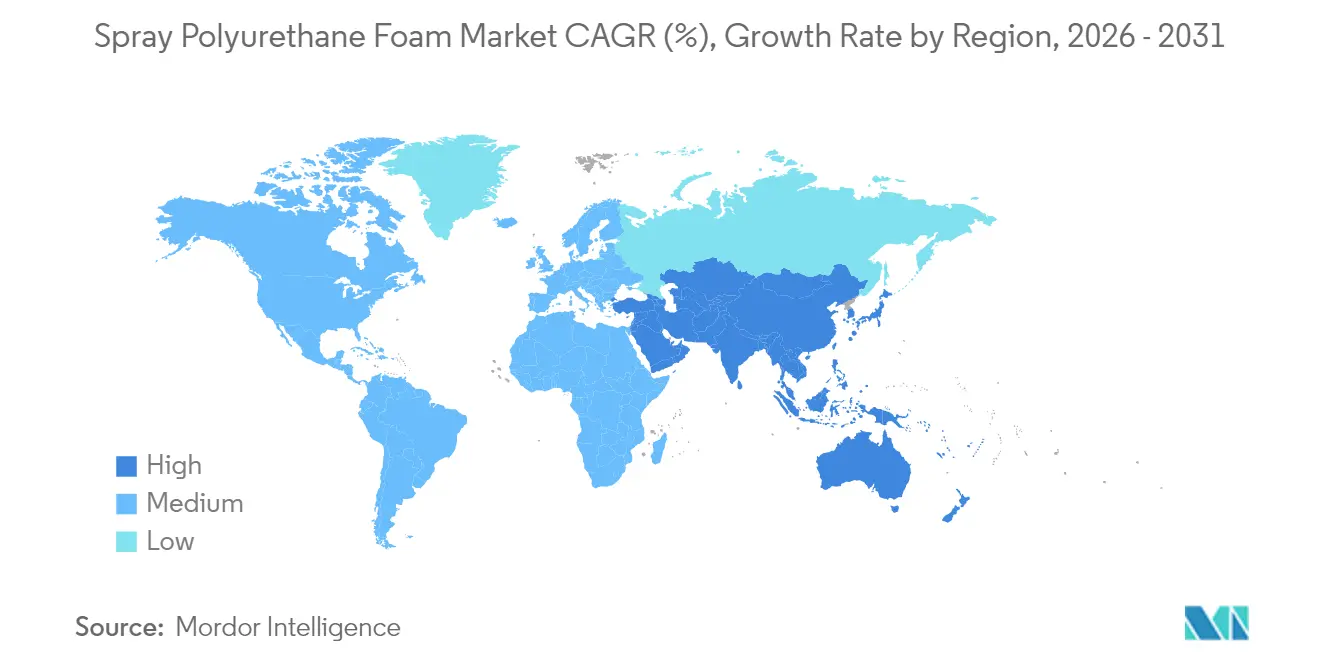
アジア太平洋地域は2025年のスプレーポリウレタンフォーム市場シェアの47.66%を占め、急速な都市化、工場拡張、エネルギーコードの採用を背景に7.21%のCAGRで成長すると予測されている。中国の不動産市場の減速は、都市再生に向けた景気刺激策の転換を促し、改修用断熱材への支出を押し上げている。一方、インドのHVACセクターは15.8%のCAGR軌道に乗り、2030年までに300 ビリオン 米ドルに達する見込みであり、建物外皮のアップグレード需要を高めている。日本と韓国は耐震ゾーンにおいて厳格外皮要件を施行しており、スプレーフォームのような軽量かつ高接着性の断熱材が優位性を持つ。ASEAN諸国は水産物およびワクチン保管向けのコールドチェーン能力を拡大しており、地域需要を押し上げている。BASFのアジア太平洋地域への195 ビリオン 米ドルにわたる複数年投資計画は、同地域の吸収能力に対するサプライヤーの信頼を示す好例である。
北米スプレーポリウレタンフォーム市場
北米は成熟しているが安定した市場であり、連邦政府によるHFCの段階的廃止が規制遵守を統一し、仕様の複雑さを低く抑えている。カナダの寒冷気候は屋根裏への厚塗りスプレーフォームの使用を持続させており、メキシコはニアショアリングの勢いと自動車製造業の成長を背景に世界第4位のポリウレタン消費国として台頭している。請負業者間の統合により、大手建設業者は米国とカナダ全体で外皮ソリューションを標準化することが可能となり、TopBuildのネットワーク拡大によってさらに強化されている。
欧州・中東・アフリカおよび南米スプレーポリウレタンフォーム市場
欧州のネットゼロ指令と改修促進の波は、低調なマクロ経済環境にもかかわらず需要を刺激している。ジイソシアネートに関するトレーニング規制は摩擦をもたらすものの、最終的には強固なEHSプログラムを持つ資本力のあるメーカーに有利に働く。CovestroのDreamResourceプロジェクトは、原料としてCO₂を20%含む硬質フォームを導入しており、循環型化学における欧州のリーダーシップを示している。リエージュ大学はバイオベース含有率70〜90%のイソシアネートフリーフォームの研究を推進しており、地域における産学連携の深化を裏付けている。南米および中東・アフリカでは、エネルギー効率基準が段階的に強化されており、ブラジル、サウジアラビア、アラブ首長国連邦の先行企業が大規模商業プロジェクトにスプレーフォームを採用し、将来的な需要量の増加を示唆している。

規制環境
スプレーポリウレタンフォームに関する規制は、気候への影響と作業者の安全性を巡って厳格化が進んでおり、これが発泡剤およびシステム選定を左右している。米国では、AIM Act枠組みに基づくEPAテクノロジー・トランジション規制(2036年までにHFCを85%段階的削減)により、2025年1月1日以降、関連するポリウレタンフォーム用途において高GWPのHFC使用が禁止され、HFOその他の次世代代替品への転換が加速している。2026年5月のEPA更新では、テクノロジー・トランジション・プログラム資料においてコンプライアンス期限とサブセクター別の制限がさらに明確化された。
欧州では、EUのFガス規制枠組みにより、2030年までにフォーム発泡用HFCがほぼ全面的に段階的廃止され、建築断熱サプライチェーン全体で代替発泡剤の再処方と適格性確認が強化されている。これとは別に、化学物質安全規則により施工業者にも義務が追加される。REACH附属書XVIIのジイソシアネート規制では、2023年8月24日以降、産業用および業務用ユーザーに対する研修が義務化され、コンプライアンス文書化の必要性が高まるとともに、拡張可能な研修、スチュワードシップ、監査済みEHSプログラムを備える供給業者や施工業者が優位に立つ状況が生まれている。
バリューチェーン分析
スプレーポリウレタンフォームのバリューチェーンは、上流でのイソシアネート(特にMDI)とポリオールの生産から始まり、続いて添加剤および発泡剤の供給、そしてシステムハウスによるA剤・B剤パッケージへの下流での混合が行われる。BASF、Dow、Huntsmanなどの大手化学メーカーが上流原料を支える一方、地域および独立系の調合業者が現地の規格や施工業者の好みに合わせてB剤システムを調整している。二液型システムは、専用の混合計量機器、現場管理、記録された研修を必要とするため、Spray Polyurethane Foam Alliance(SPFA)のプロフェッショナル認証プログラムなどに支えられ、施工業者チャネルが重要な転換点となっている。
規制主導の再処方は、チェーン全体における中核的な業務上のステップとなっており、特に2025年1月1日以降、独立気泡フォーム用の従来型HFC発泡剤からの転換が進んでいる。これにより、適格な低GWP処方への依存度が高まり、規制適合発泡剤・添加剤の安定供給が求められるようになっている。その後、規格や試験基盤が下流での採用や仕様策定を左右し、スプレー塗布半硬質ポリウレタンフォームに関するCAN/ULC-712.1-2024(2024年6月5日発行)などが、評価・認可の道筋を通じて、メーカー、流通業者、施工業者が性能、防火試験、施工品質をどのように文書化するかに影響を与えている。
競合ランドスケープ
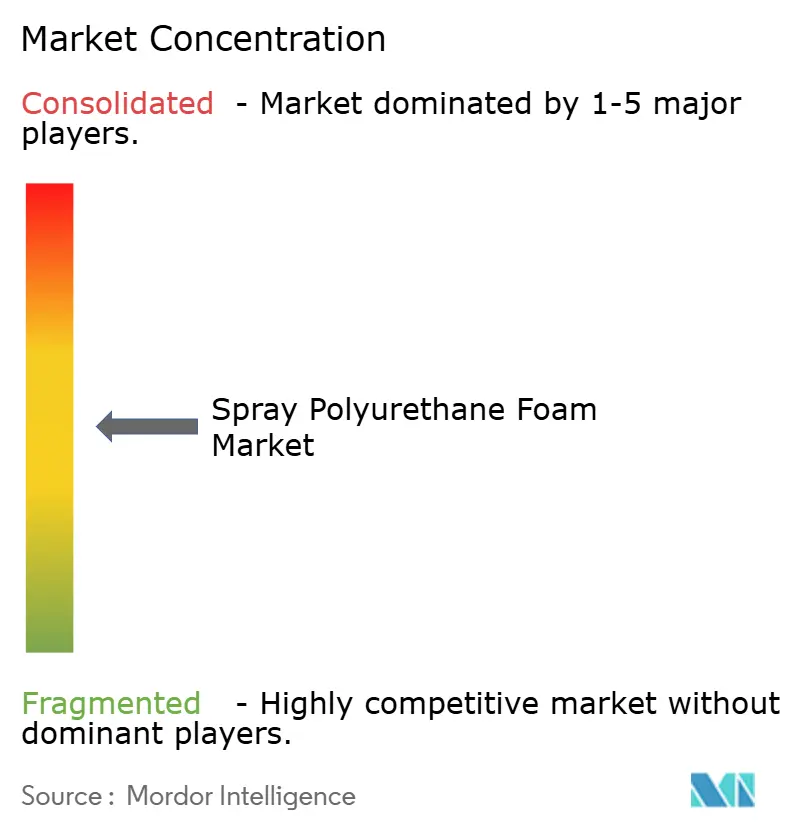
スプレーポリウレタンフォーム市場は断片化が特徴であり、商業施工業者のうちSPFサービスを提供しているのは現在19%に過ぎませんが、そのうち67%の企業が2023年から2024年にかけて売上を改善しています。施工業者の不足は、AccellaによるQuadrantのスプレー部門買収やTopBuildの地域的な買収に見られるように、地理的カバレッジと熟練労働力の確保を目的としたロールアップおよびプライベートエクイティの参入を促しています。BASF、Covestro、Dow、Huntsman等の大手化学企業は、上流統合、独自の発泡剤ブレンド、技術トレーニングプログラムで競合し、地域のフォーミュレーターに対してシェアを守っています。
持続可能性は今や明確な差別化要因となっています。HuntmanのBuilding Solutions部門はPETボトルをポリウレタンに転換し、グリーンボンド投資家に響く循環経済のメッセージングと整合しています。CovestroとBASFはCO₂ベースのポリオールを商業化しており、小規模なイノベーターは将来の毒性規制を先取りするためにイソシアネートフリーの方向性を追求しています。デジタル収率追跡スプレーヤーとクラウドベースの品質保証ポータルを含む技術パッケージは、現場廃棄物を削減しビルオーナーに検証可能な性能データを提供することで、プレミアムサプライヤーをコモディティブレンダーからさらに差別化しています。
地域のダイナミクスが戦略に影響を与えています。アジア太平洋では、多国籍サプライヤーが関税回避と輸送時間短縮のために現地生産を行い、国内メーカーは価格競争力でコモディティ住宅プロジェクトを獲得しています。北米のプレーヤーはコード適合と低GWP組成に注力し、欧州企業はバイオベース含有量と循環原料に投資しています。全地域において、大学や添加剤企業とのサプライヤー連携が難燃性、音響性能、耐候性における製品差別化を加速しています。
スプレーポリウレタンフォーム産業のリーダー企業
BASF SE
Dow Chemical Company
Huntsman Corporation
Covestro AG
Carlisle Companies Inc.(CSFI)
- *免責事項:主要選手の並び順不同
スプレーポリウレタンフォーム市場
- BASF
- Accella Polyurethane Systems
- Carlisle Spray Foam Insulation
- Covestro AG
- Dow
- FOAM-LOK (Firestone)
- GACO
- Huntsman Corporation LLC
- ISOTHANE LTD
- Johns Manville
- NCFI Polyurethanes
- Rhino Linings
- SOPREMA Canada.
- SWD Urethane

市場機会と将来展望
発泡剤・化学物質安全規制の厳格化に対応しつつ、外皮性能目標も達成できるコンプライアンス対応かつ体化炭素の少ないSPFシステムに、近い将来のホワイトスペースが生まれている。BASFとDowの取り組みは、マスバランス方式や認証済み原料が、企業のサステナビリティ発信からSPF関連の原材料・システムへと実際に移行していることを示している。例として、BASFは北米向けSPFシステム用にバイオマスバランス型イソシアネートを発表(2026年4月)し、Dowはテキサス州フリーポートのMDI製造施設でISCC PLUS認証を取得した(2025年10月)。これにより、システムハウスや施工業者は、第三者機関による裏付けのある製品属性と、グリーンビルディングおよび施主報告要件に対応した文書化を用いて、提案内容を差別化する余地が生まれている。
労働力と品質のボトルネックがSPF導入に影響を及ぼしていることから、標準化と施工業者の能力構築も一つの機会となっている。International Code Councilは2026年3月に、スプレー塗布ポリウレタンフォームプラスチック断熱材に関するICC 1100のパブリックレビューを完了し、各管轄区域で承認や性能要件の曖昧さを減らせる、より明確で採用しやすい規格に向けた一歩を進めた。並行して、SPFAは2026年2月にFoamItRight.orgを立ち上げ、プロフェッショナル認証プログラムへの参加経路を簡素化した。これは、規格施行やジイソシアネート研修義務が小規模施工業者の事務負担を増大させる中で、施工業者の規模拡大とより一貫した現場成果を支援するものである。
Recent Industry Developments in スプレーポリウレタンフォーム市場
- 2026年4月:BASFは、北米向けスプレーポリウレタンフォームシステム用にELASTOSPRAY BMBイソシアネートを発表した。バイオマスバランス方式を採用し、SPF部材について体化炭素の低減を示す主張を支援する。この動きにより、施主が規格適合の断熱性能と併せて文書化されたサステナビリティ属性を求める場合に、システムハウスが提供できる処方選択肢の幅が広がる。
- 2025年10月:Dowは、テキサス州フリーポートのMDI製造施設についてISCC PLUS認証を取得し、バイオベースまたは循環型原料の帰属を裏付けるマスバランス提供を可能にした。これにより、EPDやLCA文書化を進める下流サプライチェーンが強化され、SPF原材料をサステナビリティに連動した調達要件に整合させやすくなる。
- 2024年6月:Huntsman Building Solutionsは、Icynene SeriesにIcynene Xpress 55を追加した。これは、換気のない屋根裏やクロールスペース向けに設計された開放気泡スプレーフォームで、AC-377附属書Xの防火試験要件を意識して位置付けられている。この製品追加により、防火試験や屋根裏性能が仕様を左右する住宅リノベーションおよび新築用途において、規格対応の構造体に関する施工業者の選択肢が拡大する。


スプレーポリウレタンフォーム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、建物およびその他の表面に断熱・保護層を形成するために使用されるスプレー塗布型ポリウタンフォームシステムから生み出される収益として定義され、新築および改修工事の両方を対象としています。収益はフォームシステムの販売時点で計上されます。
対象外の範囲:非スプレー型ポリウレタンフォーム形態(スラブストック、成形品、またはボードストック断熱材など)、およびフォームシステムに含まれない別途サービスとして価格設定された下流の施工労務費は除外しています。
セグメンテーション概要
- 製品タイプ別
- 二液型高圧スプレーフォーム
- 二液型低圧スプレーフォーム
- 一液型フォーム(OCF)
- セミリジッドスプレーフォーム
- 用途別
- 断熱
- 防水
- アスベスト封じ込め
- シーラント
- その他の用途(コンクリートリフティング・空洞充填等)
- 最終用途産業別
- 住宅建築
- 商業建築
- 産業・インフラ
- 農業・特殊用途
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、SPF需要が実際に生み出される場所、すなわち主として建設断熱、屋根工事、および気密化を特定し、それをフォームシステムの販売方法と結びつけることから始まります。公開情報源はモデルの入力値を固定するために使用されており、具体的には米国国勢調査局の建設生産高および許可件数、世界銀行のマクロ・産業指標、米国エネルギー省の省エネおよび建物外皮に関する参考資料、ならびに米国環境保護庁の環境・化学物質情報が含まれます。
また、断熱性能および発泡剤転換に関する査読済み論文を含業界団体の刊行物や技術文献も精査し、気候条件や建築基準によって開放セルと閉鎖セルの使用状況がどのように異なるかを確認しています。企業の財務報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、設備増強、原材料の入手可能性、および価格に関するコメントの確認に使用されています。これらは、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、ならびに輸出入の船積みレベルの記録から得られたパターンと照合されています。デスクリサーチの入力情報は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開・有料情報源も参照しています。
一次インタビューおよびサーベイ
一次インタビューは、価値モデルに最も影響を与えるデスクリサーチの前提条件、特にアプリケーションミックス、平均販売価格の範囲、および地域別の低GWP発泡剤採用ペースを検証するために実施されています。原材料関係者、フォームシステムサプライヤー、ディストリビューター、施工業者、および大口エンドユーザーを対象に幅くヒアリングを行い、最終的な見解がアジア太平洋地域、欧州・中東・アフリカ地域、およびアメリカ大陸全体にわたる供給側の実態と現場の需要シグナルの両方を反映するようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 最高経営幹部:13% | アジア太平洋地域:42% |
| 中位層:59% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ地域:35% |
| 中小規模プレイヤー:14% | マネージャー:47% | アメリカ大陸:23% |
市場規模算定と予測
規模算定の中核となるロジックはトップダウン方式で構築されており、建設および改修工事の活動量を断熱・シーリングの対応可能な需要プールに変換し、地域およびアプリケーション別にSPFの浸透率を適用します。数値の現実性を担保するため、主要アプリケーションを対象としたサンプルベースの平均販売価格×数量アプローチを中心とした選択的なボトムアップ推計、および報告漏れの多い中小施工業者を調整するためのサプライヤー・チャネルチェックによって結果を裏付けていす。
モデルで使用する主要な入力値には、住宅・非住宅建設生産高、屋根工事・断熱需要指標、建物省エネ基準の方向性、気候条件と性能ニーズに基づく開放セルと閉鎖セルの使用シフト、ならびに平均販売価格の推移に影響する原材料・発泡剤の価格シグナルが含まれます。ボトムアップチェックにギャップが生じた場合は、近隣国のパターンと施工業者からの典型的なプロジェクト規模に関するフィードバックを用いて補間し、その後トップダウン需要プールに対して合計値を再検証します。
予測においては、建設サイクルおよび改修政策支援に関するシナリオ分析を適用し、続いて価格とミックス変化に対するスムージング処理を行い、一時的な急騰が曲線を歪めないようにしています。浸透率と価格に関する前提条件はインタビュー対象者と確認し、観察可能な指標と再現可能な手順によって説明できるもののみを予測に反映しています。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証されます。モデルの合計値は、建設・熱活動のトレンド、主要化学品の貿易フロー、および公開情報からの設備・需要に関するコメントと照合されます。異常な乖離が見られた場合は、その要因を特定し、入力値を再検討した上で、関連する専門家との追加協議を行い、調整が推測に基づくものとならないようにしています。
承認前に、論理チェック、単位整合性チェック、および地域間の妥当性テストを含む多段階の内部レビューを実施します。レポートは年次で更新され、重要なイベントが発生した場合は中間更新を行い、クライアントが最新の見解を受け取れるよう最終納品前の確認作業を完了します。
Mordor Intelligenceのスプレーポリウレタンフォーム市場規模と他の公表推計値との比較
スプレーポリウレタンフォームに関する公表市場数値が必ずしも一致しないのは、同じ用語がわずかに異なる製品バスケットおよび価格ポイントに使用されているためです。また、主要参照年として選択された年、推計値が建設需要シグナルに基づくものかサプライヤーの出荷動向に基づくものか、および前提条件の更新頻度によっても差異生じます。
本調査における主な乖離要因は、一液型缶が二液型システムと同一の合計値に含まれているかどうか、屋根工事・防水用途が一般断熱と比較してどのように扱われているか、およびモデルが安定した平均販売価格カーブを使用しているか原材料価格変動期に急速な価格上昇を前提としているかです。通貨換算のタイミングおよびベースイヤーの選択が異なる場合、類似した数量見通しであっても米ドル換算で大きな乖離が生じる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 3.06 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 3.06 ビリオン 米ドル(2025年) | 2025年をベースイヤーとして使用し、隣接するポリウレタンスプレーフォームの価値プールと異なる価格ベースを混在させている可能性があるポリウレタンスプレーフォームの合計値を提示しており、2026年を起点とするシリーズと比較して出発点がずれる可能性があります。 |
| 産業出版社B | 3.05 ビリオン 米ドル(2025年) | 2025年をベースとして開始し、断熱、屋根工事およびシーリング用途間の重複を許容する可能性のある幅広い最終用途リストを使用しており、アプリケーションミックスおよび平均販売価格のウェイト付けの適用方法が変わる可能性があります。 |
この表は、乖離の主な原因が長期的な方向性ではなく、ベースイヤーの整合性およびSPFシステム価値に含まれる内容にあることを示しています。二液型システムの収益を隣接するポリウレタンフォーム形態から分離し、建設・改修指標に対して浸透率と価格を再確認することで、2026年の数値は明確な入力値に基づいて追跡可能な状態を維持しています。これはMordor Intelligenceが採用したアプローチです。


レポートで回答される主要な質問
スプレーポリウレタンフォーム市場の現在の価値はいくらですか?
スプレーポリウレタンフォーム市場規模は2026年に30億6,000万米ドルであり、5.27%のCAGRで2031年までに39億6,000万米ドルに達する見込みです。
どの地域がスプレーポリウレタンフォーム市場をリードしていますか?
アジア太平洋は2025年に47.66%の市場シェアを保有しており、2031年までに7.21%のCAGRで最も成長の速い地域でもあります。
どの製品セグメントが販売をリードしていますか?
二液型高圧システムは、優れたR値性能と施工業者への普及度を背景に、2025年に37.02%の市場シェアでトップとなっています。
スプレーフォーム需要を最も加速させる要因は何ですか?
閉鎖セルスプレーフォームが断熱と気密バリアの性能を同時に提供するため、世界的な建築エネルギーコードの厳格化が採用を促進しています。
サプライヤーは環境規制にどのように対応していますか?
主要メーカーは、新興の規制フレームワークに準拠するため、低GWP発泡剤への移行、CO₂ベースのポリオールへの投資、およびイソシアネートフリー化学品の開発を進めています。
最終更新日:



