
ポリウレタンフォーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
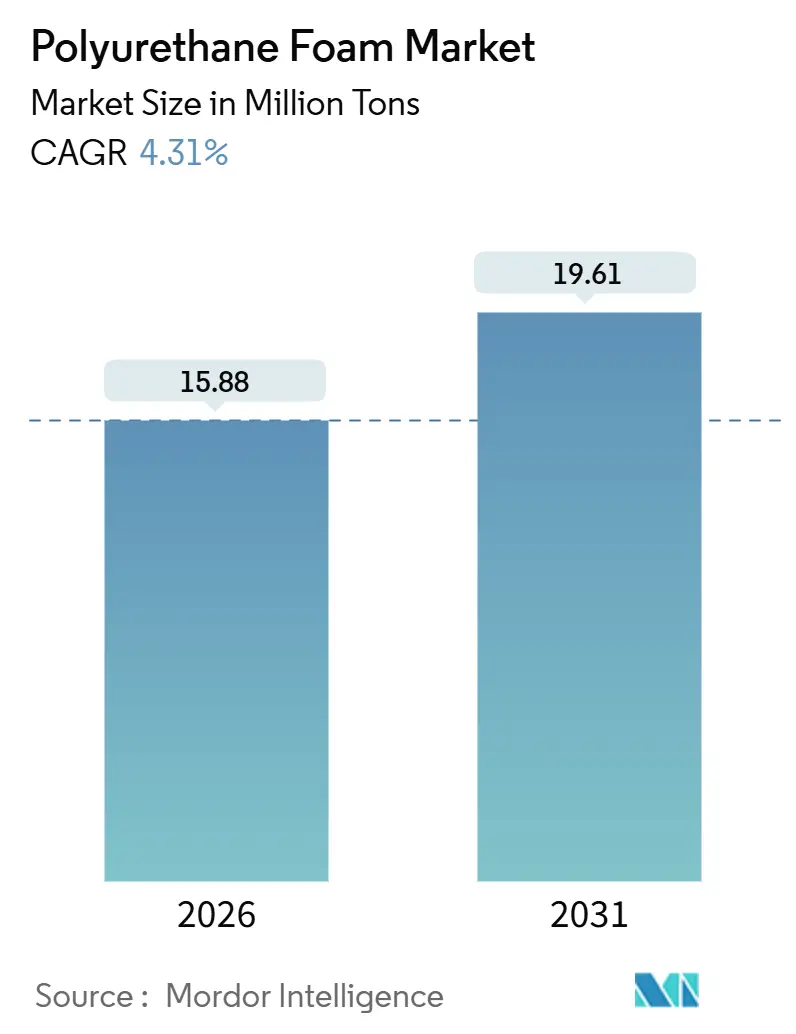
| 市場取引高 (2026) | 15.88 百万トン |
| 市場取引高 (2031) | 19.61 百万トン |
| 成長率 (2026 - 2031) | 4.31 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリウレタンフォーム市場分析
ポリウレタンフォーム市場規模は2026年に1,588万トンと推定され、予測期間(2026年〜2031年)にCAGR4.31%で成長し、2031年には1,961万トンに達する見込みです。成長の主軸は、グリーンフィールドによる新規設備増設から、より厳格なエネルギー効率基準、電気自動車(EV)生産の増加、グローバルなコールドチェーン物流の急速な整備が生み出すレトロフィット需要へと移行しています。建築業者がコンパクトなスペースで高い熱抵抗値(R値)を実現できる材料を求める中、スプレー、インテグラルスキン、粘弾性フォームといった特殊フォーマットの勢いが加速しています。一方、自動車の完成車メーカー(OEM)は、軽量化と熱マネジメントを両立したバッテリーパックエンクロージャーに特注品を指定しています。規制面では、欧州の建物エネルギー性能指令、中国のGB 50189-2024規格、米国の2024年国際エネルギー保全基準(IECC)がベースライン消費量を押し上げる一方、ジフェニルメタンジイソシアネート(MDI)およびトルエンジイソシアネート(TDI)の原料価格の変動がコンバーターの利益率を圧迫し続けています。自社製イソシアネート設備を保有し、バイオベースポリオルの初期段階プラットフォームを展開する一体型サプライヤーは、脱炭素化の実証経路と安定した原料調達を求める顧客ニーズに応えることで、競合他社との差を広げています。
主要レポートのポイント
- タイプ別では、軟質フォームが2025年のポリウレタンフォーム市場シェアの56.44%を占めてトップとなり、その他のフォーマットは2031年までに最速の6.49% CAGRを記録すると予測されています。
- 最終用途別では、建築・建設が2025年の数量の41.39%を吸収しましたが、包装材は2031年までに市場最高の7.26% CAGRで拡大しています。
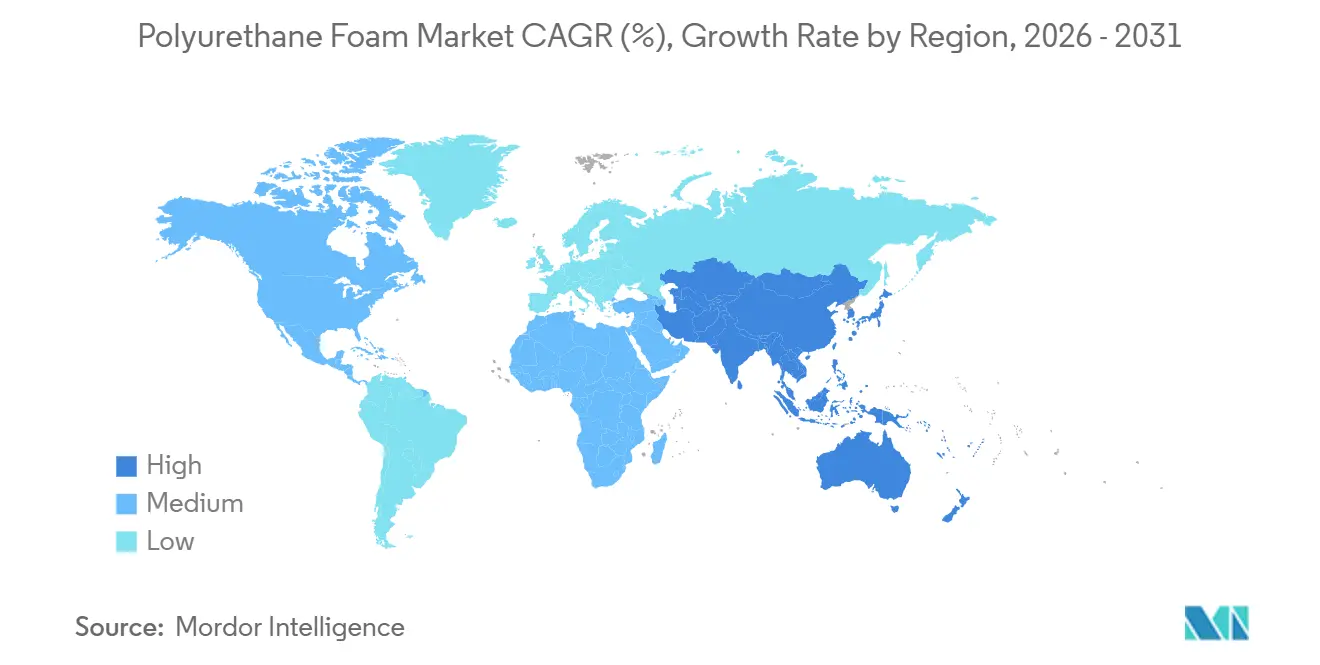
- 地域別では、アジア太平洋地域が2025年のポリウレタンフォーム世界市場消費量の49.58%を占め、同地域は2031年までに6.36% CAGRで拡大すると予測されており、最も強い地域別成長軌道となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 省エネルギービル断熱材需要 | +1.2% | 世界全体、特にアジア太平洋および欧州 | 中期(2〜4年) |
| 自動車の軽量化および快適性アプリケーション | +0.9% | アジア太平洋を中心に北米も含む | 中期(2〜4年) |
| 家具・マットレス生産の急増 | +0.7% | アジア太平洋、波及効果はラテンアメリカへ | 短期(2年以内) |
| コールドチェーンおよび冷蔵設備の拡張 | +0.8% | 世界全体、最速はアジア太平洋およびMEA | 長期(4年以上) |
| EVバッテリー熱マネジメント用フォーム | +0.5% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
省エネルギービル断熱材需要
各国政府が断熱性能要件を強化しており、ポリウレタンフォーム市場のベースラインCAGRに1.2パーセントポイントが加算されています。2024年、欧州連合は建物エネルギー性能指令を改定し、加盟国に対して公共建築物を毎年改修することを義務付けました。この動きにより、仕様決定者はスプレーポリウレタンフォームを優先する傾向が強まっています。スプレーポリウレタンフォームは、断熱と気密シールを一度の施工で実現できます。米国では、18州が2024年国際エネルギー保全基準を採用し、寒冷気候帯における壁断熱の規定値をR-13からR-20に引き上げました。この変更により、連続剛性フォームシースが法令遵守の最前線に位置付けられています。中国のGB 50189-2024は暖房エネルギー制限を引き上げました。この動きにより、北部省の開発業者は発泡ポリスチレンから閉鎖セルポリウレタンパネルへの移行を余儀なくされています[1]。さらに、スプレーフォームは改修プロジェクトにおいてより大きなシェアを獲得しています。その優位性は、外装クラッディングを取り外すことなく施工できる点にあり、施工時間を短縮できます。これらの政策が組み合わさることで、特にエネルギー節約が魅力的な回収期間をもたらす既存建築物において、今後数年間の明確な需要軌道が確保されています。
自動車の軽量化および快適性アプリケーション
自動車規制当局が燃費向上とEV航続距離の延長を義務付けており、ポリウレタンフォーム市場の成長に0.9パーセントポイントが寄与しています。2027年までに車両平均燃費を1ガロン当たり58マイル相当とすることを目指す米国の企業平均燃費基準への対応として、自動車メーカーは従来のパッディングから低密度軟質ポリウレタンへの移行を進めています。この変更により、人間工学を損なうことなくシート重量が削減されます。SAEの研究によると、ドアパネルやヘッドライナーにおける最適化されたフォーム配合により、高速走行時の車内騒音を低減でき、電気自動車の静粛なキャビンにおける乗客の快適性が向上します。中国では、新エネルギー車の販売が大幅に増加しており、地元サプライヤーがバッテリーモジュールのギャップ充填用剛性フォームの共同開発を進めています。これらのフォームは、熱暴走の伝播を抑制する点でエアロゲルよりも効果的です。質量削減と安全性の両面でのメリットにより、車両部品表におけるポリウレタンの役割は拡大しており、プレミアムセグメントと大衆市場セグメントの両方で車両1台当たりの搭載量が増加しています。
家具・マットレス生産の急増
アジア太平洋地域における可処分所得の増加がポリウレタンフォーム市場に0.7パーセントポイントの押し上げをもたらしており、インドと東南アジアで最も顕著に現れています。2025年、インドの組織化された家具市場は大幅な成長を遂げました。消費者がコイルや綿から嗜好を移行したことで、メモリーフォームマットレスが寝具セグメントで注目すべきシェアを獲得しました。2025年後半、Sheela Foamはウッタラーカンド州で軟質フォームラインを立ち上げました。この動きは、ブランド浸透率が上昇しているティア2都市をターゲットとしています。一方、中国では、オンライン家具販売へのシフトが配送時間の短縮を促進しています。メーカーは現在、真空圧縮フォーム包装を使用しており、輸送量を大幅に削減しています。のイノベーションは、直接消費者向けモデルを支援するだけでなく、総着地コストも低減します。その結果、特に価格に敏感な層においてプレミアムフォーム製品の市場が拡大しています。
コールドチェーンおよび冷蔵設備の拡張
温度管理物流の台頭が成長に0.8パーセントポイントを加算しており、ポリウレタンフォーム市場はワクチン、生鮮食品、eコマース食料品によって牽引されています。サウジアラビアの公共投資ファンドは、2028年の完成を目標とした大規模冷蔵保管スペースに資源を配分しました。同ファンドは、耐湿性を強化するために熱伝導率を高めた剛性ポリウレタンパネルの使用を強調しました。2025年、インドはプラダン・マントリ・キサン・サンパダ・ヨジャナを通じて補助金を提供し、冷蔵倉庫の建設促進を目指しました。インドは、従来の現場打ちコンクリートと比較して大幅に短い工期で設置できるプレハブポリウレタンサンドイッチパネルへの選好を示しました。製薬セクターもこの勢いを牽引しています。Pfizerの2024年のmRNAワクチンネットワーク拡張は、超低温冷凍庫断熱材を必要としました。この特定の要件は、剛性ポリウレタンと真空断熱パネルを組み合わせることで独占的に満たされました。堅牢なコールドチェーンへの持続的な需要を踏まえると、高性能フォームシステムへの需要は引き続き強固に推移すると見込まれます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| より厳格なイソシアネートの健康・環境規制 | -0.6% | 世界全体、特に欧州および北米で最も厳格 | 短期(2年以内) |
| MDI/TDI原料価格の変動 | -0.4% | 世界全体、特に欧州および北米が最も影響を受ける | 短期(2年以内) |
| 菌糸体・藻類バイオフォームがプレミアム包装においてポリウレタン(PU)を代替 | -0.2% | 北米および欧州のニッチセグメント | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
より厳格なイソシアネートの健康・環境規制
ジイソシアネート曝露に関する規制審査の強化がポリウレタンフォーム市場の成長から0.6パーセントイントを削減しています。米国環境保護庁による2024年の重要新規使用規則の下、スプレーフォーム施工チームは給気式呼吸器を着用し、リアルタイムモニタリングを活用しなければなりません。この義務付けにより、各チームの年間コンプライアンス費用が増加し、予算を重視する改修工事での採用が妨げられています。一方、欧州のREACH改定によりTDIの職業曝露限界値が厳格化されました。この変更により、コンバーターはクローズドループ混合システムへの投資を余儀なくされています。2025年、カリフォルニア州のプロポジション65が改定され、MDIが追加されました。この追加により、MDIを0.1%超含む製品には警告ラベルの表示が小売業者に義務付けられています[2]。その結果、家具メーカーはコストプレミアムを伴うものの、水発泡配合へと傾斜しています。非イソシアネートポリウレタン化の進展はあるものの、既存のコストおよび性能格差を主因として、広範な商業的普及は少なくとも5年先と予測されています。
MDI/TDI原料価格の変動
ジイソシアネート価格の急激な変動がコンバーターの利益率を圧迫し、長期契約の締結を制限しています。欧州では、BASFのルートヴィヒスハーフェンおよびCovestroのドルマーゲン工場における操業停止により、MDIのスポット価格が急騰しました。しかし、その後は中国からの輸出増加に支えられ、価格は後退しました。一方、米国のガルフコーストにおけるTDIの相場は、不可抗力事由とアンチダンピング関税の影響を受けて乱高下しました。こうした市場変動に対応して、コンバーターは防衛的戦略として原料在庫の保有期間を延長しています。この対応は運転資本を拘束し、投資資本利益率(ROIC)を低下させます。自社製MDI/TDI設備を保有する一体型サプライヤーは、固定価格契約と迅速な受注サイクルを提供することで市場シェアを獲得しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
特殊フォーマットが汎用軟質フォームを上回る軟質フォームは2025年のポリウレタンフォーム市場シェアの56.44%を維持し、家具、寝具、自動車シートの用途に支えられています。しかし、汎用ブロックは低コスト輸入品によるマージン圧迫に直面しており、北米および欧州のコンバーターは30%の価格プレミアムを持つ高弾性フォームおよび粘弾性フォームラインへのシフトを余儀なくされています。スプレーフォーム、インテグラルスキンフォーム、メモリーフォームなどのその他のフォーマットは、市場全体のほぼ2倍となる6.49% CAGRで成長すると予測されています。スプレーフォームは不規則な空洞を気密シールできる特性から、米国の光熱費リベートプログラムの下で住宅改修での採用が進んでいます。ステアリングホイールやアームレストにおけるインテグラルスキンフォームは、EV内装が触感品質を重視する中で支持を集めており、メモリーフォームはプレミアムマットレスからスポーツ用フットウェアや医療用クッションへと用途が広がっています。
高成長ニッチ市場は、代替材料では対応困難な性能特性を提供することで、ポリウレタンフォーム産業内でシェアを拡大しています。米国のスプレーフォームセグメントは、インフレ削減法の気密強化リベートに後押しされて拡大しました。自動車OEMはインテグラルスキン技術を活用し、エンジン音のなくなったEVキャビンにおける振動伝達を最小化しました。この転換は、騒音低減を強調したSAEの研究によって裏付けられました。従来は睡眠製品に限定されていたメモリーフォームは、歩行サイクルに適応するデュアル密度ミッドソールを導入したNikeの取り組みにより、ランニングシューズへの採用が進みました。多様な産業にわたるこれらの成功事例は、特殊ポリウレタンフォームが将来の革新投資と利益率において重要なシェアを確保する態勢にあることを示しています。


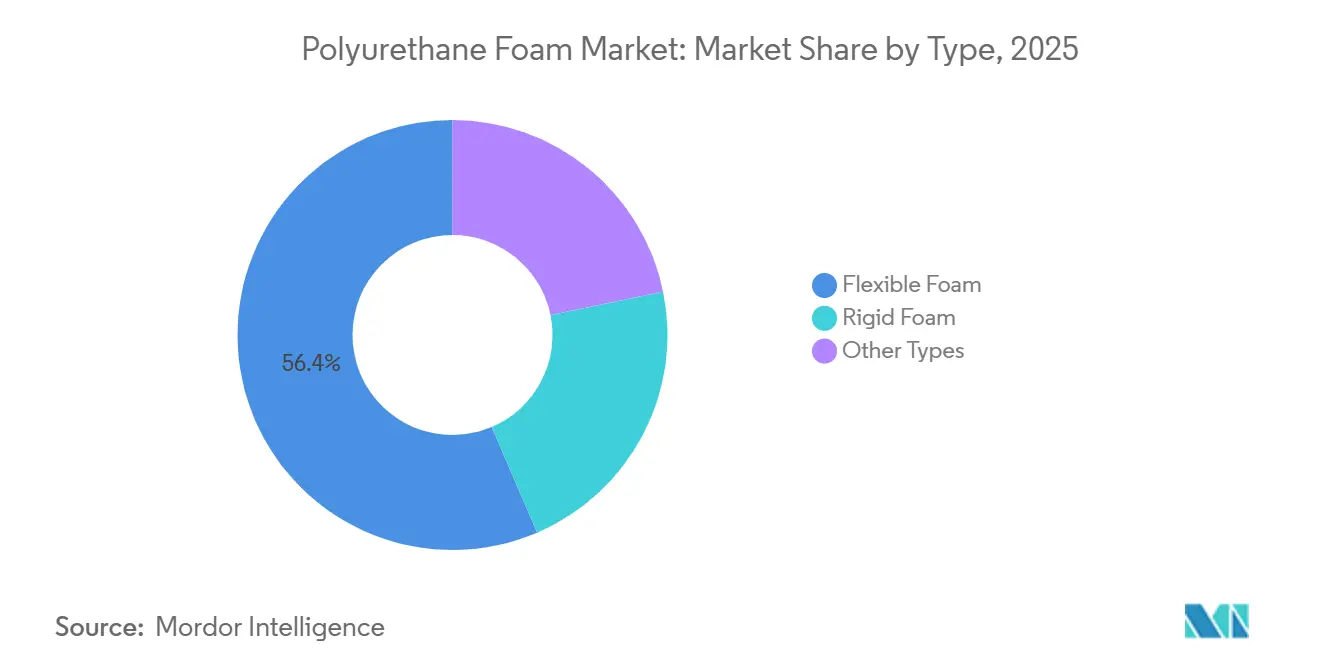
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
最終用途産業別:
コールドチェーン物流により包装が急増建築・建設は2025年の数量の41.39%を吸収し、アジア太平洋地域、欧州、北米における義務的断熱アップグレードに支えられています。しかし、包装材はeコマース食料品と温度管理が必要な医薬品に牽引され、7.26% CAGRで最も急速に拡大する最終用途となっています。2027年までに、Amazonは生鮮食料品の半分を再利用可能なポリウレタンライニングトートバッグで配送することを目指しています。この決定は、閉鎖セルフォームが2から8℃の温度を最大48時間維持でき、保冷剤が不要になることを認識した上でなされました。Pfizerはポリスチレンからポリウレタン製シッパーへ移行し、包装重量の削減とパレット密度の向上を実現しました。この転換は、航空貨物コストの大幅な削減の可能性を示しています。
電気自動車(EV)の台頭と車両1台当たりのフォーム搭載量の増加に後押しされた自動車セクターは、PUフォーム市場において2番目に急成長するセグメントとなっています。新エネルギー車は、従来の内燃機関モデルとは対照的に、シート、音響制振、バッテリー断熱にポリウレタンを活用しています。アジア太平洋地域の寝具・家具セクターは、所得の上昇とプレミアム化の傾向に牽引され、着実な成長軌道にあります。フットウェア、電子機器、その他のニッチ用途が需要の相当部分を占めています。特に、フットウェアセグメントでは、バイオ由来ポリオールの統合を通じてエネルギーリターンの向上とカーボンフットプリントの削減を追求するブランドにより、イノベーションの急増が見られます。

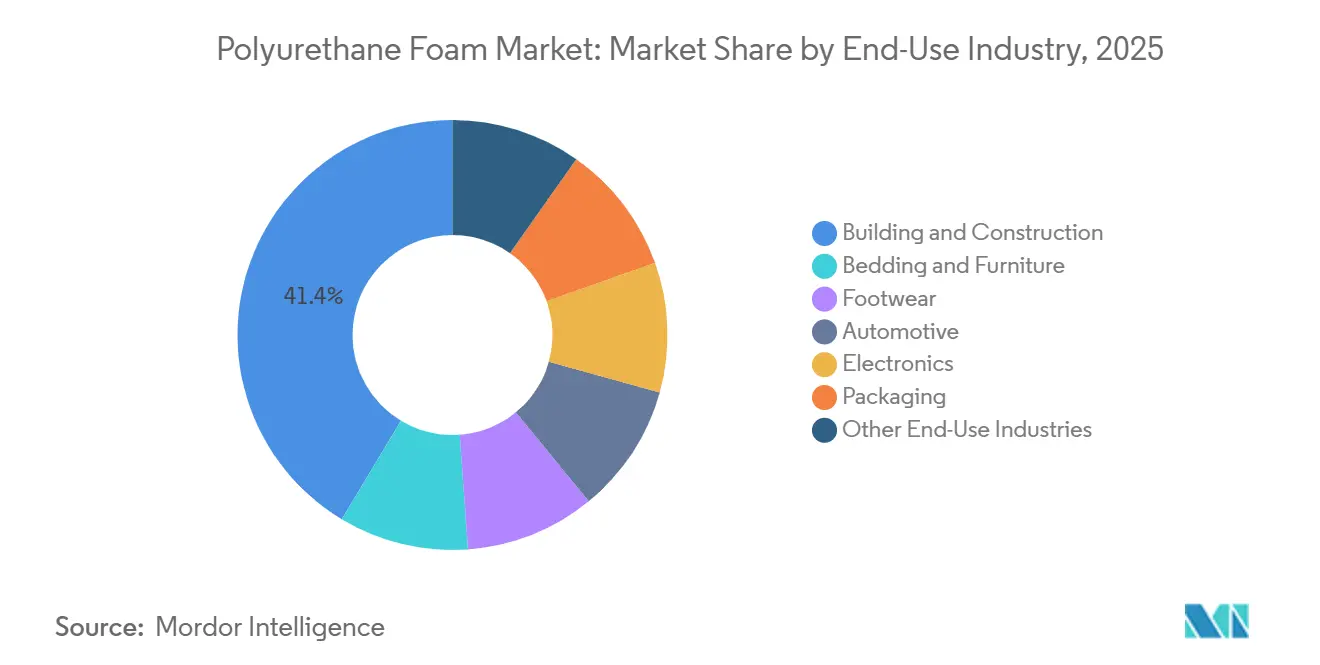
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域ポリウレタンフォーム市場
アジア太平洋地域は2025年に49.58%のシェで世界消費を牽引しており、2031年まで年率6.36%の成長が見込まれ、地域別で最高の成長ペースとなっている。2024年、中国はGB 50189規格を改訂し、暖房地域における壁断熱材のR値を引き上げた。この変更により、商業・住宅プロジェクトの双方において、発泡ポリスチレンから硬質ポリウレタンへの移行が促進された。インドの組織化された家具市場は2025年に著しい成長を遂げた。この成長は、ティア2都市における低反発マットレスの需要増加に対応するため、Sheela Foamが生産能力を拡張したことと時を同じくしている。日本と韓国は、市場の成熟にもかかわらず、エレクトロニクスおよびEVバッテリー分野のイノベーションを活用している。注目すべき事例として、LGエナジーソリューションがE-GMPプラットフォーム向けに相変化強化ポリウレタンの認定を取得したことが挙げられ、同地域の技術的進歩を裏付けている。東南アジアでは、特にベトナムとインドネシアにおいて、収穫後の食品ロス削減を目的とした政府のインセンティブを背景に、コールドチェーン倉庫への投資が促進されている。
北米ポリレタンフォーム市場
北米は2025年に相当なシェアを占め、米国のポリウレタンフォーム市場において安定した成長を記録した。スプレーフォームによる改修工事およびEVバッテリーエンクロージャーが成長の主な牽引役となった。この成長への重要な貢献要因として、米国のインフレ抑制法に基づく住宅エネルギーリベートが挙げられ、2025年にスプレーフォームの施工件数が増加した。住宅所有者はこれらのリベートを活用して施工費用を抑制した。一方、カナダの2025年国家建築基準法は、全気候帯にわたる連続断熱材の義務化により、建設業者を硬質フォームシースへの移行へと誘導している。2025年、強固な自動車生産基盤を持つメキシコでは、米国のOEMがポリウレタン含有量を増加させる傾向が見られる。この動きは、地域コンテンツ要件への準拠を確保しながらEV組立をニアショアリングする戦略と一致している。
欧州・中東・アフリカおよび南米ポリウレタンフォーム市場
欧州はポリウレタンフォーム産業において安定した成長軌道を歩んでいる。同地域は厳格なイソシアネート規制に応しながら、積極的に改修目標の達成を追求している。建築物エネルギー性能指令は、公共建築物に対して年間改修率を義務付けている。この指令は、高い労働コンプライアンスコストという課題があるにもかかわらず、高効率スプレーフォームを優先する方向性を示している。南米および中東・アフリカ(MEA)は、世界需要の相当な割合を合わせて占めており、力強い成長を遂げている。ブラジルでは、自治体がLEED認証建築物に対して固定資産税のリベートを付与しており、ポリウレタン断熱材の採用が高まっている。サウジアラビアでは、大規模な冷蔵倉庫への投資が硬質パネルの需要を押し上げている。また、南アフリカでは2025年に新たな太陽光発電容量が追加されたことで、生鮮品輸出向けのポリウレタン断熱輸送の利用が促進されている。
バリューチェーン分析
ポリウレタンフォームのバリューチェーンは、上流の芳香族化合物やオレフィン(ベンゼン、トルエン、プロピレン)から始まり、アニリンやプロピレンオキシドといった中間体へと移行する。これらは次にイソシアネート(MDI、TDI)およびポリオールへと供給される。BASF、Dow、Covestro、Wanhuaなどの主要な統合型生産者は、これらの原料をイソシアネートおよびポリオール生産まで結びつける多段階の資産を運営している。この構造は原材料の変動管理に役立ち、フォームシステムハウスやコンバーターに対する供給保証を支えている。
ミッドストリームでは、フォーミュレーターおよびシステムハウスがポリオール、触媒、界面活性剤、発泡剤、難燃剤を配合し、軟質、硬質、スプレーフォーム向けのカスタムシステムを作り上げる。その後、スラブストック、成形フォーム、パネルを製造するコンバーターへ供給される。流通は化学品ディストリビューターおよび建築製品、自動車、家電、包装分野の大手エンドユーザーとの直接契約を通じて行われ、エンドユース段階の成果は施工品質と施工業者の能力に左右され、特にコンプライアンスが性能と密接に結びつくスプレーフォームではその傾向が強い。ボトルネックは通常、MDI/TDIの供給可否と物流に集中する。統合型サプライヤーによるデボトルネッキングや能力増強は、コンバーターへの供給安定化に用いられ、American Chemistry Council(Center for the Polyurethanes Industry)やEUROPURなどの業界団体によるガイダンスは、下流活動全体における安全な取り扱いと標準化を支援している。
競合状況
市場集中度
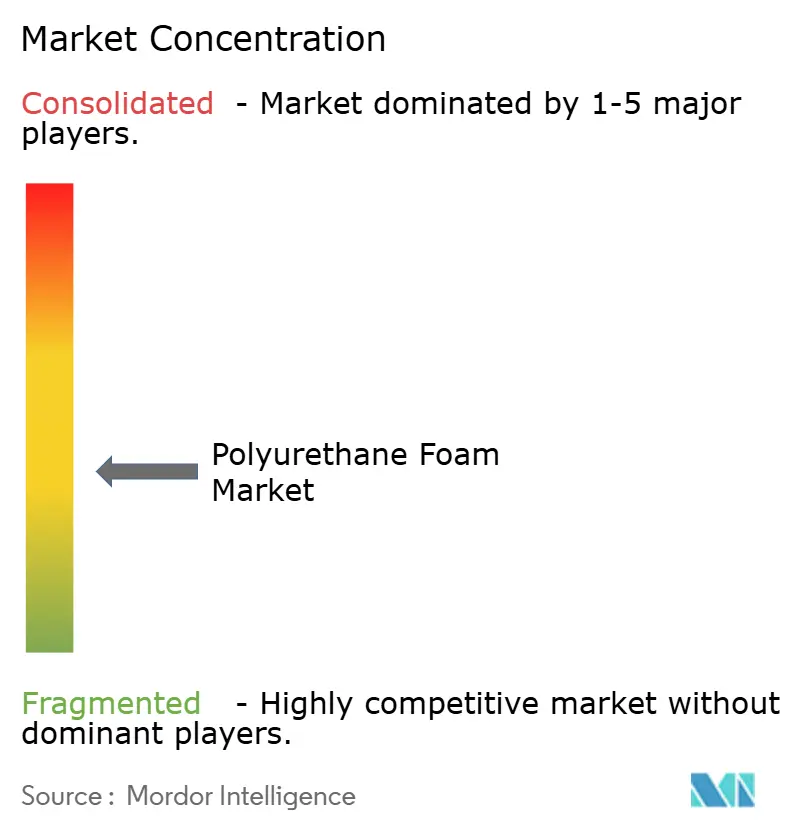
PUフォーム市場は中程度に分散しています。Covestroのカーディオンプラットフォームは2024年に商業化され、ポリオールに最大20%の回収CO₂を組み込んでおり、クラッシャビリティを損なうことなくスコープ3排出量を削減しようとする欧州の自動車OEMから購買注文を獲得しています。BASFは2025年にルプラナット・バイオを投入しました。これはトール油脂肪酸ベースのMDIであり、小売業者のカーボンフットプリント誓約に圧力をかけられている家具・マットレス顧客をターゲットとしています。スタートアップ企業は、既存大手が限られたドメイン専門知識しか持たないEVバッテリーとコールドチェーン包装のホワイトスペースを活用しています。持続可能性指標とリアルタイム品質管理の重要性が増す中、統合された原料ポジション、検証済みの低炭素技術、高度な製造分析を持つプレイヤーがシェアを集約する態勢にあります。
ポリウレタンフォーム産業リーダー
-
Covestro AG
-
BASF SE
-
Dow
-
Huntsman International LLC
-
Wanhua Chemical Group Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ポリウレタンフォーム市場 このレポートでカバーされる企業
- Arkema
- BASF SE
- Carpenter Co.
- Covestro AG
- Dow
- Eurofoam S.r.l.
- Foam Partner Group
- Foamcraft Inc.
- FXI
- Huntsman International LLC
- INOAC Corporation
- Rogers Corporation
- Saint-Gobain
- Sekisui Chemical Co., Ltd.
- Sheela Foam Ltd.
- UFP Technologies Inc.
市場機会と将来展望
下流の購入者が一般的なサステナビリティ主張ではなく検証済みの経路へとシフトする中で、低炭素かつサーキュラーなポリウレタンフォーム原料において新たな市場機会が生まれている。Covestroは2024年に自動車OEM需要向けにCO2ベースのポリオール「Cardyon」を商業化し、BASFは2025年に、小売業者の炭素排出削減公約の影響を受ける家具・マットレス顧客向けに「Lupranat Bio」(タロー油脂肪酸ベースのMDI)を追随して投入した。これら一連の製品投入により、コンバーターは認証済み製品カーボンフットプリント文書、マスバランス原料、再生ポリオールブレンドを通じて差別化を図る基盤を得ており、特に配合ノウハウとコンプライアンス支援がより重視される軟質フォームおよびその他の特殊フォーマットでその傾向が顕著である。
機会は、断熱材、コールドチェーン、EV関連用途における供給の安定確保および仕様主導型需要にも及ぶ。2024年のEUエネルギー性能指令(Energy Performance of Buildings Directive)の改訂、複数の州で採用された米国の2024年International Energy Conservation Code、および中国のGB 50189-2024を含むエネルギー効率規制の強化は、スプレーおよび硬質断熱システムに対する改修主導型需要を後押ししている。コールドチェーンの拡充は、Pradhan Mantri Kisan Sampada Yojanaに基づくインドの補助金制度などのプログラムを通じて硬質パネルの需要量を押し上げている。アジアにおける上流の能力増強策は調達戦略を再構築しており、Covestroは2026年1月に上海拠点でTDIのデボトルネッキングを完了させ(能力を20%引き上げ、310,000メトリックトンから370,000メトリックトンへ)、2026年6月には同じ統合上海拠点における年産660キロトンの新規MDIプラントを含む投資プログラムを発表した。Wanhua Chemicalも2026年5月に煙台でのポリエーテルポリオール増設計画をパブリックコメント段階に進めた。これらの動きは、より長期的な契約締結、デュアルソーシング、成長地域における現地システムハウス能力の強化を後押しする一方で、EU F-GasやEPA SNAPなどの規制が従来のHFCオプションを制限する中で、低GWP発泡剤への移行の商業的価値を高めている。
最近の産業開発事情 ポリウレタンフォーム市場
- 2026年6月:Covestroは、統合上海拠点における年産660キロトンの新規MDI生産ラインと、アラブ首長国連邦における同規模プラントのフィージビリティスタディを含む戦略的投資プログラムを発表した。この動きは、断熱材、家電、産業用途における安定的なMDI供給に依存するポリウレタンフォームコンバーターを支える、統合拠点での長期的なイソシアネート供給確保への注力を示している。
- 2025年10月:BASFは、米国における大規模なMDI能力増強プロジェクトの進捗を確認した。同プロジェクトは、ポリウレタンバリューチェーン全体の供給安定性強化を狙ったもので、フォームシステムハウスや下流コンバーターに影響を及ぼしかねない地域的な供給停止に対する脆弱性を低減しつつ、より長期的な契約を後押しする。
- 2024年8月:UFP Technologiesは、医療用途向けポリウレタンフォーム事業における地位を拡大するため、AQF Medicalを買収した。この買収により、コモディティフォーム市場よりも材料性能とトレーサビリティ要件が高い、特殊かつ規制対象のエンドユース向けコンバーティング能力が強化される。
ポリウレタンフォーム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートにおけるポリウレタンフォーム市場は、新たに製造され流通チャネルに販売されるポリウレタンフォームを対象とし、生産者またはコンバーターを出荷した時点の生産量として捉え、主要な最終用途別にメートルトン単位で計測する。
対象除外範囲:リボンド・スクラップフォーム、ポリウレア・エラストマー、および開放的な商業取引に参入しない工場内キャビティ充填システムは除外する。
セグメンテーション概要
- タイプ別
- 軟質フォーム
- 硬質フォーム
- その他タイプ(スプレーフォーム、インテグラルスキンフォーム、メモリーフォーム)
- 最終用途産業別
- 建築・建設
- 寝具・家具
- フットウェア
- 自動車
- 電子機器
- 包装
- その他最終用途産業(医療機器、繊維・アパレル、航空宇宙)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋のその他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカのその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場境界の設定、バリューチェーンのマッピング、および国別に検証可能な需要シグナルのアンカーデータ収集に活用した。工業生産シリーズに関する国家統計局、関連る化学品およびフォーム関連品目の貿易フローに関するUN Comtrade、断熱需要の説明に役立つIEAおよび世界銀行のエネルギー・建築指標など、公開情報源を積極的に参照した。
前提条件を実用的に保つため、トン数換算に影響する密度・収率・配合範囲についてはISOおよびASTMなどの素材・建設関連機関の規格文書、ならびに査読済みのポリマー・材料学術誌も参照した。企業の年次報告書、投資家向けプレゼンテーション、報道資料は設備能力の変化と地域別の操業状況の把握に使用し、企業財務・インテリジェンスの有料サブスクリプションは開示情報の正規化と主要な工場発表の追跡に選択的に活用した。ここに列挙したソースは例示であり網羅的ではなく、データ収集・前提検証・情報ギャップの解消のためにその他の公開資料も参照した。
一次インタビューおよびサーベイ
一次調査は、実際に最終市場に投入されるフォームの量、および地域ごとに軟質・硬質・スプレーグレードの構成を変化させる要因の検証に重点を置いた。フォームメーカーおよびコンバーター、流通業者、建設・寝・家具・自動車分野の川下バイヤーなど、サプライチェーン全体のステークホルダーと対話し、稼働率の変動、標準的な密度、および実際の代替限界を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:15% | アジア太平洋:40% |
| 中位層:57% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:18% | マネージャー:51% | 南北アメリカ:27% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの組み合わせにより構築した。生産・貿易指標を用いて地域別の見かけ上のフォーム供給量を再構築し、次いで浸透率・使用強度係数を用いて最終用途別に配分した。並行して、サイト別のサンプリング設備能力、インタビューで確認した稼働率範囲、および最終用途需要が示唆するトン数の妥当性確認のための標準的な密度・収率ロジックなど、選択的なボトムアップ検証によって合計値を裏付けた。
モデルを形成した主要インプットには、建設活動シグナル(断熱材・建築活動の代理標)、寝具・家具生産動向、自動車生産台数、ならびにフォーム使用量が製造サイクルに連動する包装・家電分野からの相対的な需要が含まれる。また、原材料価格の方向性(MDIおよびTDI)を、単位需要が安定していても出荷トン数を変化させ得る配合シフトおよびダウンゲージングの実際的な指標として追跡した。国別データにギャップが生じた場合は、類似の最終用途構造を持つ地域のベンチマークを通じて対処し、インタビューフィードバックと貿易フローの整合性チェックにより修正した。
予測については、シナリオ分析を用いてマクロ需要ドライバーを数量成長パスに変換し、設備増強、転換制約、および予想されるアプリケーションミックスの変化に関する一次フィードバックを用いて調整した。予測アウトプットは、過去のボラティリティパターンおよび断熱材・耐久消費財生産における既知の投資サイクルと照合し、現実性を検証した。
データ検証と更新サイクル
検証は、単一のデータ系列が単独で結果を左右しないよう、繰り返しのクロスチェックを通じて実施する。モデルした合計値を、設備能力の発表、インタビューで収集した稼働率に関するコメント、および需要変化と方向性が一致するはずの貿易動向などの独立したシグナルと比較し、値を確定する前に外れ値を調査する。
第二のアナリストレビューは、密度範囲、最終用途配分比率、およびデータの人工的産物である可能性がある異常な国別トレンドなどの主要前提条件を検証するために実施する。レポートは年次で更新され、主要な工場停止、新規設備稼働、または原材料価格の急激な変動などの重大事象が発生した場合には中間更新も検討する。納品前に最終更新作業を完了し、クライアントが最新の情報を受け取れるようにする。
Mordor Intelligenceのポリウレタンフォーム市場規模と他の公表推計値との比較
ポリウレタンフォームの公表市場数値がしばしば一致しないのは、著者が異なる単位、バリューチェーン上の異なる地点、および市場に販売されたフォームとして計上する対象の異なるルールを使用しているためである。一部の推計では、フォームと隣接するポリウレタンカテゴリーを混在させてり、最終用途の需要シグナルが類似していても見出し数値が大きく見える場合がある。
設備稼働率の開示、貿易フローの方向性、および最終用途の生産指標は、Mordor Intelligenceが流通チャネルに参入する新規製造フォームの数量に整合し続けるためのチェック機能であり、これが価値ベースの集計やより広範なポリウレタンスコープが異なる数値に至る理由である。ギャップは通常、CASEプロダクトやエラストマーの算入、開放的な取引に参入しない工場内発泡の計上、または現在のMDI・TDIダイナミクスおよび地域ミックスで更新されていないトン当たり価格前提の適用から生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 15.88 ミリオン トン(2026年) | |
| 業界専門誌A | 70.55 ビリオン 米ドル(2024年) | 収益定義を使用しており、フォーム販売をより広範なポリウレタン素材および混合最終用途価格設定と混在させている可能性が高く、生産者またはコンバーター出荷段階における純粋なフォームトン数ビューから合計値が乖離している。 |
| 業界ブリーフB | 75.66 ビリオン 米ドル(2024年) | 含まれるフォーム形態および転換段階の可視性が限定的な価値数値を報告しており、価格設定の根拠が地域およびミックスによって大きく異なる可能性があり、数量主導の規模算定と比較して異なる合計値が生じる。 |
この表は、乖離の大部分が単位の選択と含まれる製品境界によって説明されるものであり、建設および耐久消費財全体でフォーム需要が成長しているという見解の相違によるものではないことを示している。モデルを取引に投入されたトン数に遡及可能な形で維持し、それらの数量を設備能力・貿易・最終用途シグナルと照合することで、当社の推計は地域および時系列にわたって再現・解釈が容易な状態を保っている。
レポートで回答される主な質問
ポリウレタンフォーム市場の2026年の規模はどのくらいですか?
ポリウレタンフォーム市場規模は2026年に1,588万トンであり、2031年までに1,961万トンに達すると予測され、CAGRは4.31%を記録します。
ポリウレタンフォームの需要において最も急速に成長している地域はどこですか?
アジア太平洋が最も急速に成長している地域であり、より厳格な建物エネルギー基準とコールドチェーンネットワークの拡大を背景に、2031年にかけて6.36% CAGRを記録すると見込まれています。
最も多くの新規数量を追加すると予想される最終用途はどれですか?
包装、特にコールドチェーンおよびeコマースによる食料品向けは、全最終用途の中で最高となる7.26% CAGRで成長すると予測されています。
ポリウレタンフォームメーカーが直面している主要な規制上の逆風は何ですか?
欧州および北米におけるイソシアネート曝露限界値の厳格化がコンプライアンスコストを引き上げ、スプレーフォームの普及を遅らせています。
大手企業はどのように持続可能性の信頼性を高めていますか?
CovestroやBASFなどの一体型サプライヤーは、回収CO₂やトール油誘導体を組み込んだバイオベースポリオルとMDIグレードを商業化し、性能を損なうことなく製品のカーボンフットプリントを削減しています。