
ポリウレタン(PU)フィルム市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 282.71 キロトン |
| 市場取引高 (2031) | 392.46 キロトン |
| 成長率 (2026 - 2031) | 6.78 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリウレタン(PU)フィルム市場分析
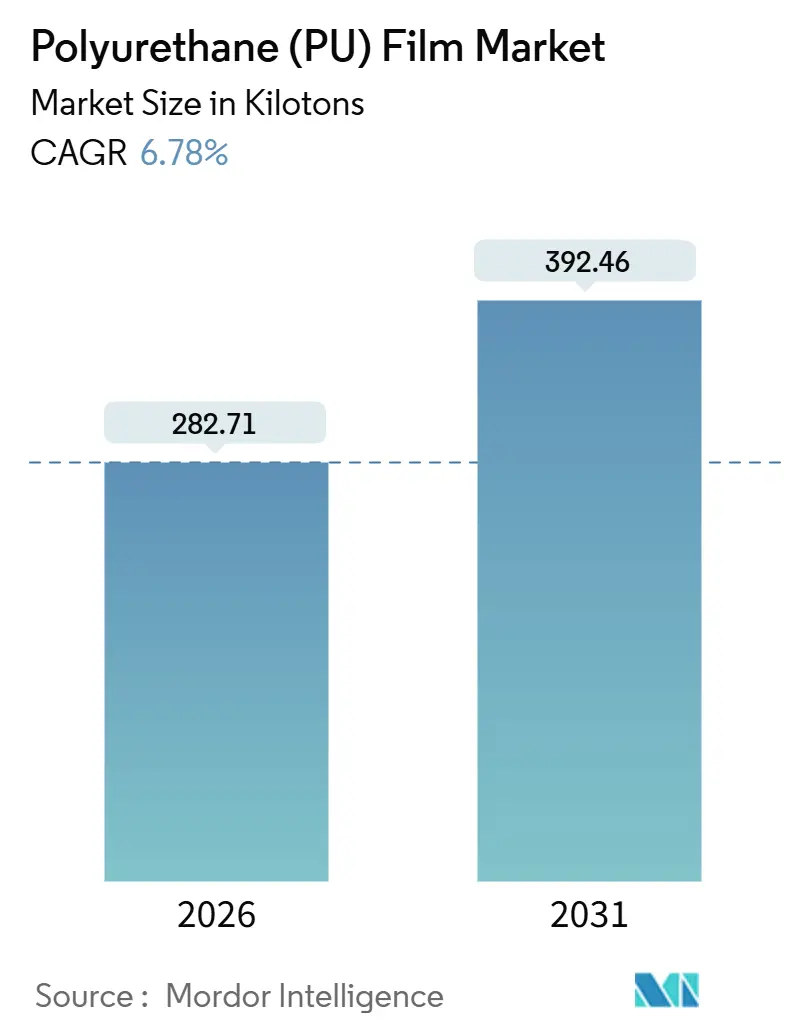
ポリウレタンフィルム市場規模は2026年に282.71キロトンと推定され、予測期間(2026年~2031年)においてCAGR 6.78%で成長し、2031年までに392.46キロトンに達する見込みです。需要の牽引力は、規制対象用途におけるポリ塩化ビニルの段階的廃止、無人航空機向け低VOCコーティングの急速な普及、およびプレミアムアウトドアウェアにおける防水透湿性メンブレンへの需要急増にあります。サプライヤーはアジア太平洋地域における地域調達義務に対応するため、特殊グレードの生産能力を増強しています。一方、北米の医療用品バイヤーは、FDAの溶出限度値の厳格化を受け、ポリエーテルグレードの適格性評価を加速させています。ADNOCによる2025年のCovestro買収に代表される垂直統合は、原料価格の変動リスクをヘッジするとともに、原油からポリマーへの一貫生産モデルへの構造的転換を示しています。同時に、特殊コンバーターは自己修復トップコート、バイオ由来原料、折りたたみ式ディスプレイ向け超薄型光学フィルムを通じて新たな市場機会を創出しています。これらの相互作用する潮流は、抗菌処理やリサイクル含有量の訴求による製品差別化がマージン圧力を強いる中でも、中一桁台の成長を持続させています。
主要レポートのポイント
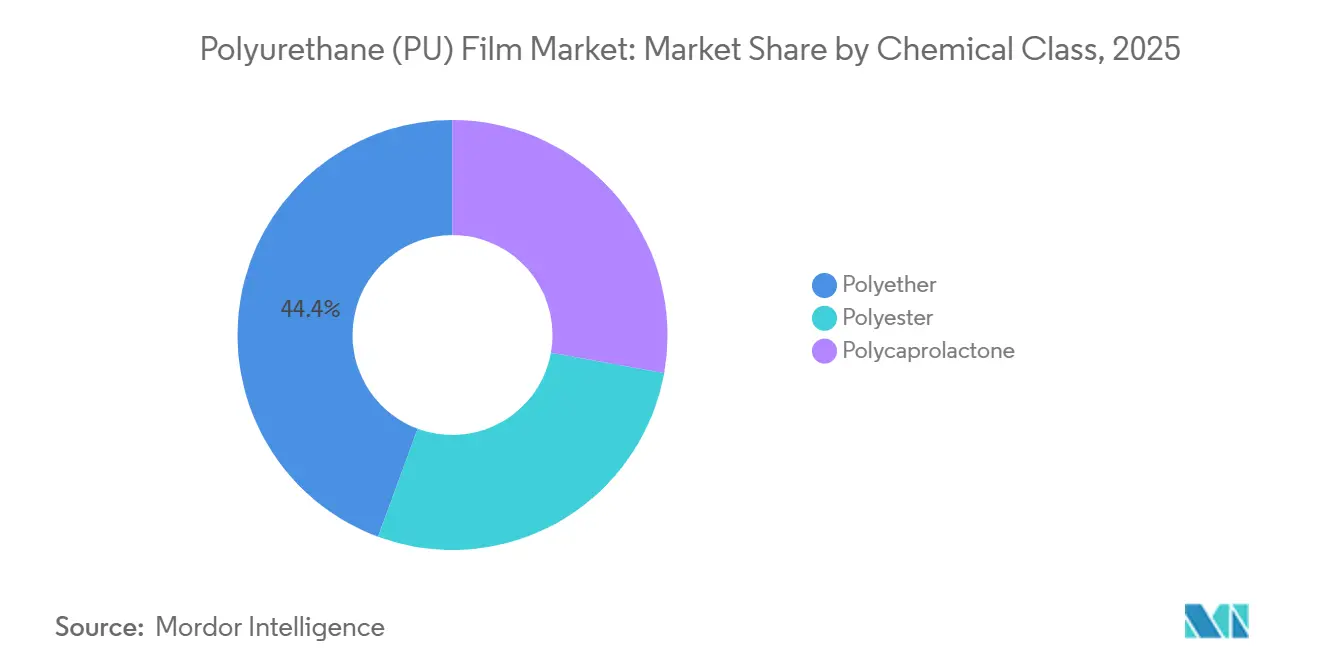
- 化学クラス別では、ポリエーテルが2025年のポリウレタンフィルム市場シェアの44.36%を占め、ポリカプロラクトンは2031年までに7.01%のCAGRで拡大する見込みです。
- 加工方法別では、キャストフィルム押出が2025年のポリウレタンフィルム市場規模の41.28%のシェアでリードし、溶液コーティングは2031年までに6.94%のCAGRで成長すると予測されています。
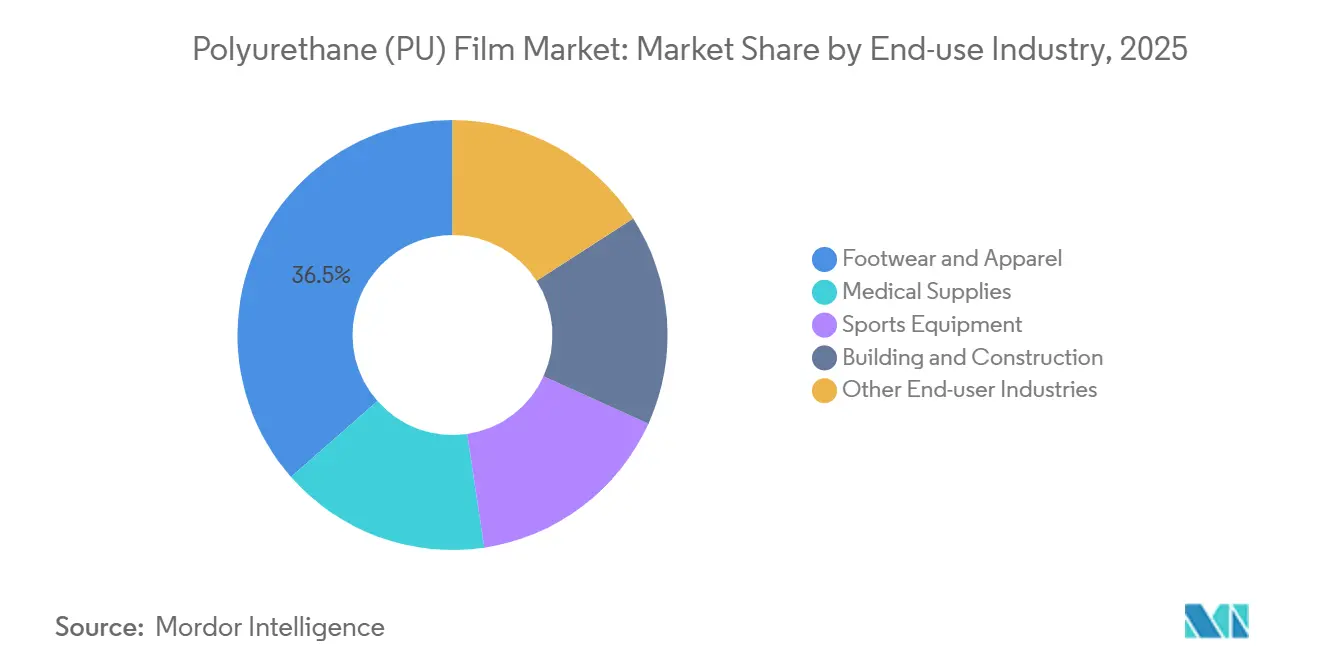
- 最終用途産業別では、フットウェアおよびアパレルが2025年のポリウレタンフィルム市場規模の36.47%を占め、医療用品は2031年までに7.08%のCAGRで最も成長の速いセグメントとなっています。
- 地域別では、アジア太平洋が2025年に49.52%の数量シェアを占め、全地域の中で最高となる6.93%のCAGRで2031年まで成長を続けています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパフォーマンススポーツウェアにおける防水透湿性メンブレン | +1.2% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| REACHおよびFDAの規制下における医療機器でのPVC代替 | +1.5% | 北米、EU、日本 | 短期(2年以内) |
| 超薄型光学フィルムを必要とする折りたたみ式電子機器 | +0.9% | 韓国、中国、米国 | 長期(4年以上) |
| 中古車リフレッシュにおけるペイントプロテクションフィルム | +1.3% | 米国、EU、中国の第2層都市 | 中期(2~4年) |
| UAVスキン向け低シグネチャーポリウレタンコーティングの防衛プログラム | +0.7% | 米国、NATO欧州、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパフォーマンススポーツウェアにおける防水透湿性メンブレンへの需要急増
フッ素化学物質への規制強化が強まる中、アウトドアアパレルブランドはメンブレン積層構造の再設計を進めています。GORE-TEXは2025年冬コレクションに向けて主要ブランドとともにePEメンブレンを商業化し、フッ素ポリマーリッチなラミネートを耐久性基準を維持しながら代替しました[1]。ポリエーテルフィルムは加水分解安定性により製品寿命を湿潤気候下で延長し、保証クレームを削減するとともに、ポリウレタンフィルム市場のCAGR 6.78%を支えているため、主流となっています。コンバーターはプラズマ処理によって疎水性シロキサン基をグラフトし、PFASを使用せずに接触角を110°以下に低下させながら透湿性を維持しています。アジアのコーティングラインへの投資は、グローバルブランドに供給する契約製造業者の地域集中を反映しています。このプルスルー効果は、2026年~2028年の購買サイクルにおける需要の可視性を強化しています。
REACHおよびFDA規制圧力による医療機器部品におけるPVCフィルムの急速な代替
欧州化学物質庁は2023年にPVC中の鉛安定剤を禁止し、FDAは2024年にフタル酸塩規制を強化するガイダンスを更新しました。これを受け、北米およびEUの病院は、追加の抽出物試験なしにISO 10993を満たすポリエーテルフィルムへの移行を進めています[2]。医療バイヤーはポリウレタンの低ガス透過性を評価しており、これによりIVバッグの保存期間が延長されます。また、調達チームはセグメントのCAGR 7.08%を支える複数年契約を締結しています。コンプライアンスの容易さにより検証サイクルが最大9ヶ月短縮され、輸液、手術用ドレープ、創傷ケアのポートフォリオ全体での転換が加速しています。日本のデバイスメーカーも輸出認証の継続確保に向けてこのトレンドを踏襲しています。
超薄型光学グレードフィルムを必要とする折りたたみ式および柔軟性電子機器の成長
Samsung DisplayとBOEは、有機TFTバックプレーンの動作電圧を低減するポリウレタン誘電体層のテストに成功しています。この技術的突破は誘電率における特定のニッチな優位性を示しています。韓国のコーティングラインは最小限のヘイズで高度なゲージを処理できるようになります。しかし、狭い熱成形ウィンドウにより高い不良率という課題に直面しています。ポリカプロラクトンの結晶化遅延はインライン制御を複雑にし、コストが高いにもかかわらずポリエーテルグレードへの継続的な依存をもたらしています。生産能力が増加するにつれ、アジア太平洋地域のメーカーはISO 9001規格とクラス1000クリーンルームを重視しています。この取り組みは厳格な民生用電子機器の監査に合格するだけでなく、収益性の高いポリウレタンフィルム市場における優位性を強固なものにしています。
中古車リフレッシュエコシステムにおけるペイントプロテクションフィルムの大量普及
北米では、インストーラーが60℃でリフローする自己修復型8ミルフィルムを使用して車両全体をラッピングし、作業時間の削減を実現しています。2024年の安定した米国中古車台数により、インストーラーは新車サイクルに左右されない安定したリトロフィットプールを確保しています。XPELのDAPソフトウェアは事前カットパターンを備え、フィッティングエラーを最小化し、溶液コーティングポリウレタンの年間需要成長を牽引しています。2024年4月に予定されているLubrizolの上海でのペイントプロテクション向けTPUグレードの拡張は、この高まる需要を支えています。一方、コンバーターは抗菌性やリサイクル含有量バリアントを導入することで差別化を図り、価格プレミアムを獲得しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| MDI/TDI原料価格の変動 | -1.1% | 世界全体、特に欧州およびアジア太平洋で深刻 | 短期(2年以内) |
| 特殊ジオールの需給不均衡 | -0.8% | 北米、EU | 中期(2~4年) |
| 高い不良率を引き起こす狭い加工ウィンドウ | -0.6% | アジア太平洋の電子機器ハブ、米国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ベンゼンおよび原油価格変動に連動したMDI/TDI原料価格の変動
2024年11月から2025年1月にかけて、欧州のMDIスポット価格が急騰しました。この上昇は主にベンゼンがブレント原油の変動に連動したことによるものです。さらに、BASFのクラッカーでの操業停止によりアニリン供給が減少し、コンバーターのマージンがさらに圧迫されました。Huntsmanが開始した戦略的レビューは、中堅メーカーが限られた規模ゆえに市場の急騰に対応する際に直面する課題を浮き彫りにしています。垂直統合は潜在的な解決策を提示しますが、ADNOCによるCovestroの買収は、特にポリウレタンフィルムセクターにおいて、自社原料確保に向けた業界の転換の好例として際立っています。
2024年の生産能力停止後における特殊ジオールの需給不均衡
2024年、欧州の工場が長期停止に見舞われ、水素化MDIの供給が混乱しました。これによりスポットプレミアムが契約価格を上回り、リードタイムが大幅に延長されました。これを受け、ペイントプロテクションコンバーターはUV耐性の低い脂肪族ジオールに切り替えましたが、黄変限度値の厳格化により保証クレームのリスクが生じました。一方、小規模押出業者は2024年後半に発注を延期しました。この遅延は、特殊ジオールのリードタイムが新規能力に対して大幅に延びる可能性があるという業界の脆弱性を浮き彫りにしました。新規設備の稼働開始が2026年まで予定されていないことから、調達リスクが高まり、高透明度用途における積極的な成長目標を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
化学クラス別:
ポリエーテルが熱帯気候での優位性を維持ポリエーテル化学は2025年の数量の44.36%を占め、その加水分解安定性によって支えられています。この安定性により、年間の大半で湿度が80%を超える地域において、フットウェア、アウトドアギア、建築用メンブレンなどのセクターで好まれる選択肢となっています。このカテゴリーのサブセットであるポリウレタンフィルム市場は成長が見込まれています。これは主に、再処方を必要とせずに再生可能含有量を可能にするバイオ由来MDIの導入によるものです。一方、ポリカプロラクトンバリアントはISO 10993承認の創傷被覆材での使用により7.01%のCAGRを記録しています。これらの被覆材は生体内分解という利点を持ち、臨床的な除去プロセスを簡素化します。他方、一部のポリエステルグレードは市場シェアを失っています。これは主に、ペイントプロテクションインストーラーがポリエーテルを選択しているためです。ポリエーテルのより低いガラス転移温度は自己修復トップコートに適しています。さらに、循環原料に焦点を当てたCovestroのグリコリシスリサイクルパートナーシップなどの取り組みが、ポリウレタンフィルム市場におけるポリエーテルの優位性をさらに強固にしています。
アジア太平洋地域における新興生産能力が2028年までにコスト動態を再形成する可能性がある一方、ポリエーテルの技術的優位性は、ポリカプロラクトンが競争力のある差異内でコストパリティに達するまで強固なままです。この価格プレミアム力を強化しているのは、病院の処方集と消費者ブランドのサステナビリティコミットメントです。ベンダーはリサイクル含有量認証を強調することでこれを活用しています。こうした要因は、コモディティTPUの供給過剰がポリウレタンフィルムセクター全体のベースラインマージンに圧力をかけるという課題に直面しても、レジリエンスを強化しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
加工方法別:
溶液コーティングがゲージ柔軟性で優位性を獲得キャスト押出は2025年に41.28%の数量シェアを維持し、高速で多様なゲージを処理できる能力を活かし、独自のトン当たりコスト優位性を確保しています。しかし、溶液コーティングは年間6.94%の成長を遂げています。これらのフィルムは優れた表面平滑性を誇り、ヘイズを生じさせることなく広範囲に折り曲げることができます。その結果、溶液コーティンググレードは折りたたみ式ディスプレイとプレミアムペイントプロテクションにおいて収益性の高いニッチを確立しています。この転換は、主に中国と韓国において、マルチゾーン溶剤オーブンへの設備投資を促しています。こうした進歩により、メーカーはポリウレタンフィルム市場、特に最小限の欠陥率を優先する電子機器サプライチェーンにおいて有利な立場を確立しています。
インフレーション押出は光学的透明度が重視されない農業用フィルムに限定されたままです。しかし、高いリトロフィットコストにより生産能力の転換は抑制されています。欧州と北米では溶剤排出規制への対応圧力があり、溶液コーティングの無制限な成長を抑制する可能性がありますが、DMFの大部分を回収できる溶剤回収技術の登場が規制上の課題に対するバッファーを提供しています。このダイナミックな環境において、ポリウレタンフィルム市場はコスト効率のために最終用途仕様を最適なライン構成に合わせるプロセッサーを引き続き優遇しています。
最終用途産業別:
医療用品がフットウェアを超えて加速フットウェアおよびアパレルは2025年の数量の36.47%を占め、アジア太平洋の契約製造基盤を活用しています。それでも、医療用品は更新されたFDA生体適合性ガイダンスを満たすためにIVバッグ、ドレープ、創傷被覆材においてポリウレタンがフタル酸塩リッチなPVCを代替するにつれ、2031年までに7.08%のCAGRで上回ると予測されています。ポリウレタンは検証時間を9ヶ月短縮し、デバイス大手に年間売上高で数百万ドル相当の市場投入スピードの優位性をもたらします。スポーツ用品と建築用途は、それぞれ耐摩耗性と蒸気透過性の利点により着実に成長していますが、絶対的な増分数量では医療に及びません。
ポリエステル合成皮革によるフットウェアのマージン圧縮は、コンバーターをプレミアムを確保する抗菌性およびリサイクル含有量の訴求へと向かわせています。Avery Dennisonの2025年第3四半期におけるPVCフリーグラフィックスフィルムへのピボットは、このリポジショニング戦略を裏付けています。こうした動きは、より広範なポリウレタンフィルム市場においてコモディティTPUスプレッドが縮小する中でも価格規律を維持しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
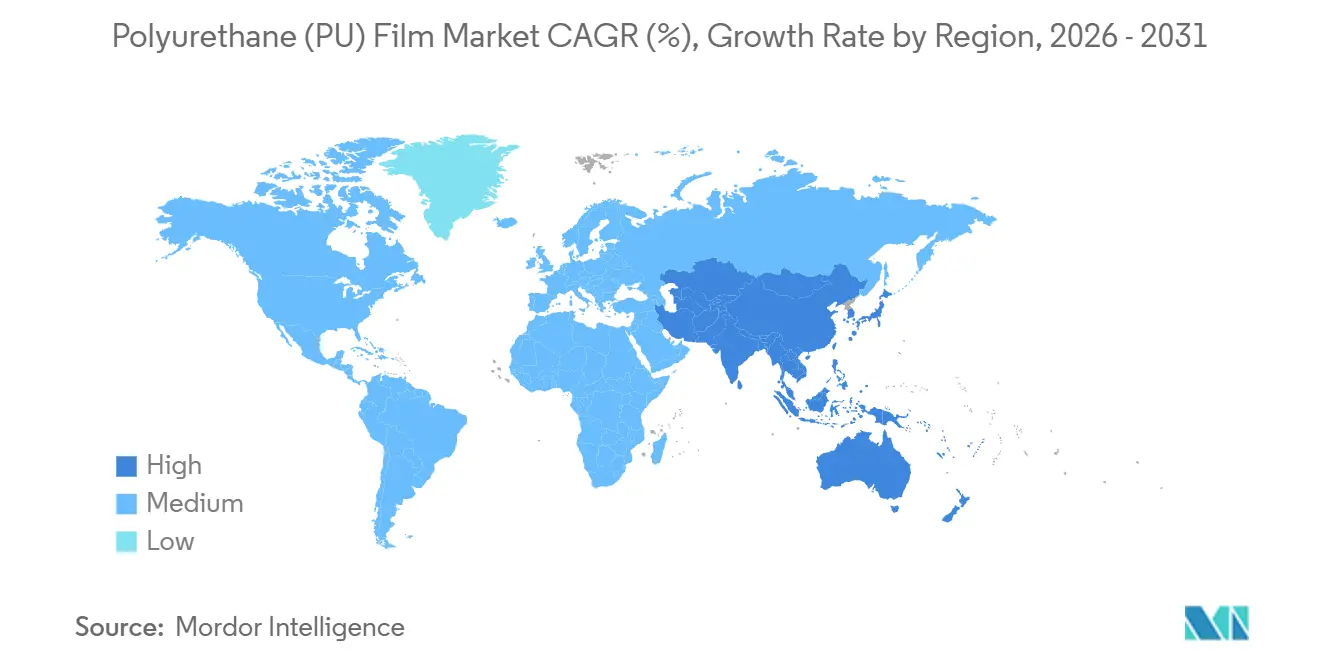
アジア太平洋地域ポリウレタン(PU)フィルム市場
アジア太平洋地域は2025年に数量ベースで49.52%のシェアを占め、中国のTPU拡大および韓国のフォルダブルディスプレイの急成長を背景に、2031年までに6.93%のCAGRで拡大する見通しである。2025年、Covestroは中国でのディスパージョン生産能力の増強およびタイにおけるフットウェアグレードのボトルネック解消により、現地サプライチェーンを強化した。一方、高湿度の気候を有するベトナムおよびインドネシアは、防水フットウェアライニング向けポリエーテルフィルムの需要に適した主要な受託製造拠点として機能し続けており、地域全体の消費を押し上げている。
北米ポリウレタン(PU)フィルム市場
北米では、医用品カテゴリーが他の現地用途を上回る成長を示している。この成長は主に、フタル酸エステル可塑化PVCを排除する病院の規定によって牽引されている。また、米国の中古車フリートがペイントプロテクションラップの需要急増を促し、車両ライフサイクルの延長に寄与することで成長を後押ししている。XPELはこのトレンドを活かし、北米事業から売上高の相当部分を獲得しており、同地域の重要性を裏付けている。さらに、ニアショアリングによって促進されたメキシコの小型車生産が、アフターマーケット需要を拡大させている。
EMEAおよび南米ポリウレタン(PU)フィルム市場
欧州のポリウレタンフィルム市場はREACH附属書XVIIの規制に適応しており、医療用途および建築用メンブレンにおけるPVCからの転換が進んでいる。ドイツ、フランス、英国、イタリアから成る消費ブロックが市場の相当なシェアを占めており、ドイツの自動車アフターマーケットがペイントプロテクション需要を牽引している。2025年3月のCovestroによるクレーフェルト=ウェルディンゲン拠点の拡張が地域供給を強化し、ADNOCによる買収が欧州の原料価格変動に対するバッファーを提供している。南米ではブラジルとアルゼンチンが消費をリードしているものの、通貨の変動性がスペシャルティグレードへのアップグレードを妨げている。中東およびアフリカにおけるこれらグレードの採用は、サウジアラビアおよび南アフリカを除き、依然として限定的である。
バリューチェーン分析
PU film のバリューチェーンは、上流の芳香族化合物および中間体(ベンゼン、アニリン)から始まり、イソシアネート(MDI/TDIおよび脂肪族HDI誘導体)とポリオール(ポリエーテル、ポリエステル、特殊ジオール)を経て、キャスト押出およびソリューションコーティング用のTPUペレットまたは調合済み溶液へと進んでいきます。原料の価格変動と定期的な操業停止は、フィルムメーカーやコンバーターにとって依然として重要なコストおよび供給の変動要因であり、米国ガルフコーストにおける天候リスク(ハリケーンシーズンは6月1日開始)は、その物流経路を利用する供給者と購買者の双方にとって運用リスクを増大させます。ADNOCによる2025年のCovestro買収など、市場で注目される企業戦略は、イソシアネート、ポリオール、下流のフィルム事業ポートフォリオ全体でより緊密な統合を進め、スポット価格の変動への感受性を低減する動きを示しています。
中流では、PU filmの製造は押出・コーティング資産、溶剤取り扱いおよび回収システム(特にソリューションコーティング向け)、そしてエレクトロニクスおよび医療グレード向けのクリーンルーム対応加工設備を中心にクラスター化しています。認証要件(エレクトロニクスサプライチェーン向けのISO 9001および医療用途向けのISO 10993)や、高度なゲージにおける狭い加工ウィンドウは、スクラップ発生リスクを高め、リードタイムを延ばすため、購買者は承認済みサプライヤーリストや複数年契約に向かう傾向を強めています。下流では、ブランドオーナーおよびティアサプライヤー(アパレル・フットウェア、医療機器OEM、自動車内装、エレクトロニクス)への直接販売と、ペイントプロテクション、メンブレン、ラミネートに供給するコンバーターネットワークとの間で流通が分かれています。港湾混雑、関税、供給ショックを軽減するため、現地拠点戦略への注目が高まっています。
競合環境
ポリウレタン(PU)フィルム市場は適度に集約されています。技術競争は自己修復化学、バイオ由来原料、光学グレードの薄さを中心に展開されています。溶剤回収インフラに投資するアジアのコーターは折りたたみ式ディスプレイ供給においてコスト対品質の優位性を持ち、欧州メーカーはサステナビリティ主導のプレミアムを追求しています。ISO 10993およびISO 9001に基づく長い承認リードタイムは、監査対応文書を持つ既存企業を優遇し、参入障壁を高く維持しています。
ポリウレタン(PU)フィルム産業リーダー
-
Covestro AG
-
The Lubrizol Corporation
-
3M
-
Avery Dennison Corporation
-
Huntsman International LLC
- 注:主要企業の掲載順は順位を示すものではありません。

ポリウレタン(PU)フィルム市場 このレポートでカバーされる企業
- 3M
- American Polyfilm Inc.
- Avery Dennison Corporation
- BASF SE
- Covestro AG
- Ding Zing Advanced Materials Inc.
- Gerlinger Industries GmbH
- Huntsman International LLC
- Mitsui Chemicals India Pvt. Ltd.
- Nihon Matai Co. Ltd,
- Novotex Italiana S.p.A.
- Okura Industries Co. Ltd
- Permali Gloucester Ltd
- Schweitzer-Mauduit International Inc.
- The Lubrizol Corporation
- Wiman Corporation
市場機会と将来展望
機会は、規制および性能要件がPVCおよび従来型ラミネートからの代替を加速させている分野、そして高度な加工技術が高機能基材から価値を引き出せる分野に集中しています。医療用ウェアラブルおよび皮膚接触用途は、高温接着剤処理に対応できる専用キャリアベースTPUフィルムの新たな余白を生み出し、市場動向で述べられている抽出物・溶出物に対する審査強化とも整合しています。パフォーマンステキスタイルでは、フッ素系化学物質に対する監視強化のもと、アウトドアブランドがメンブレン構造を再設計しており、防水透湿性PU filmおよび対応する接着層への需要を支えています。同時に、ポリウレタン系ペイントプロテクションは自己修復型ソリューションコーティング構造の採用を引き続き牽引しており、差別化は抗菌処理やリサイクル素材含有の訴求へと移行しています。
生産能力の増強や地域化プログラムも、新規サプライヤーの認証や現地調達の余地を生み出しており、特にフィルム生産がエレクトロニクスおよびアパレル製造拠点と結びついているアジア太平洋地域で顕著です。Covestroが2026年1月にZhuhai拠点でTPU生産(第1段階として年間30,000トン)を開始する計画、およびGarware Hi-Tech Filmsが2025年2月に承認した、インドWalujにおけるTPU押出工場への投資(商業生産開始目標は2026年10月)は、リードタイム短縮と輸入依存低減を求めるコンバーターにとって供給選択肢を拡大します。コンプライアンス面では、エレクトロニクスおよび自動車内装分野におけるEU RoHSおよびREACH関連の材料要件、さらに化石由来原料に対するEU ETS関連のコスト圧力が、低VOC、ハロゲンフリー、代替原料フィルムポートフォリオを軸としたさらなる差別化を後押ししています。これはEV車内表面材、フレキシブル印刷エレクトロニクスインターフェース、光学グレード薄膜用途において最も顕著です。
最近の産業開発事情 ポリウレタン(PU)フィルム市場
- 2026年6月:Covestroは広州におけるTPUアプリケーション開発センターの拠点を拡大(2026年6月発表)し、AI対応デバイスに使用されるTPU材料ソリューションを支援するため、台湾R&Dセンターと連携しました。開発能力の拡大により、迅速な反復サイクルと高度なフィルムにおける厳格な欠陥管理を必要とするエレクトロニクスサプライチェーン向けの地域技術サービスが向上します。
- 2026年5月:Covestroは江蘇Genofortと覚書を締結し、TPU filmを基材として使用する自動車内装向けの超薄型フレキシブル印刷エレクトロニクスハプティックインタラクションシステムを開発することとしました。この協業は、フィルム材料設計と統合センシング・インターフェース機能を結びつけ、PU filmの用途を保護層から自動車用機能性エレクトロニクス部品へと拡大するものです。
- 2024年4月:Lubrizolは上海拠点でのESTANE TPU製造能力拡大への投資を開始し、High-Performance Films Innovation Centerを設立するとともに、ペイントプロテクションフィルム市場向けにESTANE TPUエンパワーメントエコシステムを立ち上げました。この動きは、自動車アフターマーケットおよび補修需要に対応するソリューションコーティングおよび自己修復型フィルムエコシステム向けの現地供給とアプリケーション支援を強化します。
ポリウレタン(PU)フィルム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、産業用および消費者用途にわたって完成品に加工される薄型フレキシブルフィルムとして販売されるポリウレタン(PU)フィルム素材を対象としています。市場規模の算定にあたっては、最終用途製造業における PU フィルムの消費量を物理的な数量で計測することで需要を把握しています。
対象外の範囲:ポリウレタンフォーム、液状コーティングまたは接着剤、およびフィルム形態で販売・使用されないその他のポリウレタン樹脂は対象外としています。
セグメンテーション概要
- 化学クラス別
- ポリエステル
- ポリエーテル
- ポリカプロラクトン
- 加工方法別
- インフレーションフィルム押出
- キャストフィルム押出
- 溶液コーティング
- 最終用途産業別
- フットウェアおよびアパレル
- 医療用品
- スポーツ用品
- 建築・建設
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、PU フィルム需要のファクトベースを構築し、インタビューで前提条件を検証する前にサプライチェーンをマッピングするために活用しました。貿易フローについては UN Comtrade および各国税関統計、上流の文脈については USGS および類似の公式素材統計、主要消費産業に関連する製造生産シグナルについては各国統計局など、公開情報源を参照しました。
また、業界・ポリマー協会の刊行物、医療・消費者製品における素材使用に影響を与える規制・標準規格の参考資料、代替に影響を与える加工・性能トレンドに関する査読済み学術誌なども参照しました。企業レベルの文脈については、年次報告書、投資家向けプレゼンテーション、信頼性の高い報道を精査し、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、方向性の検証に役立つ輸出入の船積みレベルデータセットで補完しました。これらの例は網羅的なものではなく、データの収集・検証・明確化のために他の多くの公開・有料情報源も確認しています。
一次インタビューおよびサーベイ
一次調査は、PU フィルムの数量が最終用途の需要にどのように反映されるか、また主要地域における価格動向の現れ方を確認することに重点を置きました。デスクリサーチで生じたギャップを埋めるため、フィルムメーカー、コンバーター、ディストリビューター、および川下ユーザーを組み合わせてヒアリングを実施し、最終モデルの整合性を保つために APAC、EMEA、およびアメリカ大陸にわたって主要な前提条件を再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:12% | APAC:52% |
| 中位層:55% | 部門・ユニットリーダー:28% | EMEA:30% |
| 中小規模プレイヤー:14% | マネージャー:60% | アメリカ大陸:18% |
市場規模算定と予測
コアモデルは、最終用途の生産量および消費指標を起点とするトップダウン型の需要再構築を用いて構築されており、PU フィルムの浸透率および典型的なフィルム使用強度を適用することで総量を算出しています。合計値の妥当性を担保するため、サプライヤーおよびコンバーターのサンプルロールアップ、主要輸入国におけるチャネルチェック、インプライドボリュームに乗じたサンプル平均単価トレンドなど、選択的なボトムアップ推計によって裏付けを行いました。
モデルに実質的な影響を与えるインプットには、アパレルおよびフットウェアの生産トレンド、医療・衛生用品の消費シグナル、ラミネーションおよび保護用途でフィルムが使用される建設・スポーツ用品の活動状況、フィルム関連 HS コードの輸出入動向、ならびに PU フィルムラインにおける設備増強またはボトルネック解消シグナルが含まれます。予測はこれらの変数のトレンドラインに基づくシナリオ分析を用いて実施され、代替、価格転嫁、および地域別需要ペーシングに関する業界回答者の見通しを踏まえてシナリオを調整しています。断片化した国々においてボトムアップチェックが不完全な場合は、貿易強度や最終用途生産量などのプロキシ指標を用いて数量をスケーリングし、インタビューフィードバックで結果を再検証しました。
データ検証と更新サイクル
合計値および成長率は、貿易収支のロジック、設備稼働率の方向性、主要最終用途における単位当たりフィルム使用量が現実的な範囲内に収まっているかどうかなど、独立したシグナルとの照合によってクロスチェックされます。結果に疑義が生じた場合は、前提条件のテストおよび選定参加者への再コンタクトを通じて調査し、調整の経緯が追跡可能となるよう変更内容を記録します。
最終承認前に、計算・単位・換算係数の再確認および外れ値の検証を行う多段階のアナリストレビューを経ます。レポートは年次で更新され、大規模な設備変更や上流コストの急激な変動など重要なイベントが発生した場合には中間更新が実施れます。納品直前には最終更新作業を行い、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligence のポリウレタン PU フィルム市場規模と他の公表推計との比較
PU フィルムの公表数値は、同じものを測定しているように見えても大きく異なる場合があります。これは、対象範囲と測定単位が必ずしも一致していないためです。また、価格の取り扱い方、貿易の処理方法、前提条件の更新頻度によっても差異が生じます。
主な乖離は、価値ベースの推計と数量ベースの規模算定が混在していることに起因しており、Mordor Intelligence は PU フィルム市場をキロトン単位の物理的需要として扱い、同一フィルムが複数段階で再度価格付けされることで売上合計が膨らむコンバーターのマージン積み上げを含めないようにしています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 282.71 キロトン(2026年) | |
| 業界出版社 A | 2.54 ビリオン 米ドル(2025年) | 売上高ベースの数値として報告されており、より広範な PU フィルムの定義や加工を通じた付加価値が含まれる可能性があり、地域別の平均価格前提の違いも反映されている場合があります。 |
| グローバルリサーチグループ B | 2.30 ビリオン 米ドル(2024年) | 価値ベースの基準年と長期予測を使用しており、PU フィルムと隣接するポリマーフィルムとして何がカウントされるかによって数値が変動する可能性があり、使用される通貨換算のタイミングも影響します。 |
表中のばらつきは主に単位の選択とバリューチェーンのどの部分がカウントされるかによって説明され、それがインプライド価格と市場合計を変化させます。計算を観察可能な需要指標に紐付け、クロスチェックを用いてインプライドボリュームを検証することで、各ステップを説明し、不一致が生じた際に前提条件を調整することが可能です。
レポートで回答される主要な質問
ポリウレタンフィルム市場が医療用途に向かっている要因は何ですか?
北米と欧州の病院はフタル酸塩可塑化PVCを段階的に廃止しており、ポリエーテルフィルムは追加の抽出物試験なしにISO 10993生体適合性試験を満たし、セグメントのCAGR 7.08%を支えています。
ポリウレタンフィルム市場で最も急速に成長している加工方法はどれですか?
溶液コーティングは年間6.94%の成長を遂げています。これは折りたたみ式ディスプレイとプレミアムペイントプロテクションラップに必要な光学グレードの透明度を持つ25µm未満のゲージを提供できるためです。
ポリウレタンフィルム市場におけるアジア太平洋のシェアはどのくらいですか?
アジア太平洋は2025年のグローバル数量の49.52%を占め、2031年まで6.93%のCAGRで成長を続ける見込みです。
ポリウレタンフィルムの主要ベンダー間でどのような競争戦略が主流ですか?
イソシアネートへの垂直統合と自己修復および光学グレードフィルムにおける技術差別化により、CovestroやLubrizolなどの大手企業は原料価格の変動をバッファーし、高マージン案件を獲得しています。
ポリウレタンフィルム市場の規模はどのくらいですか?
ポリウレタンフィルム市場規模は2026年に282.71キロトンであり、CAGRが6.78%で成長し、2031年までに392.46キロトンに達する見込みです。