
ソフトウェア開発市場の規模とシェア
Mordor Intelligenceによるソフトウェア開発市場分析
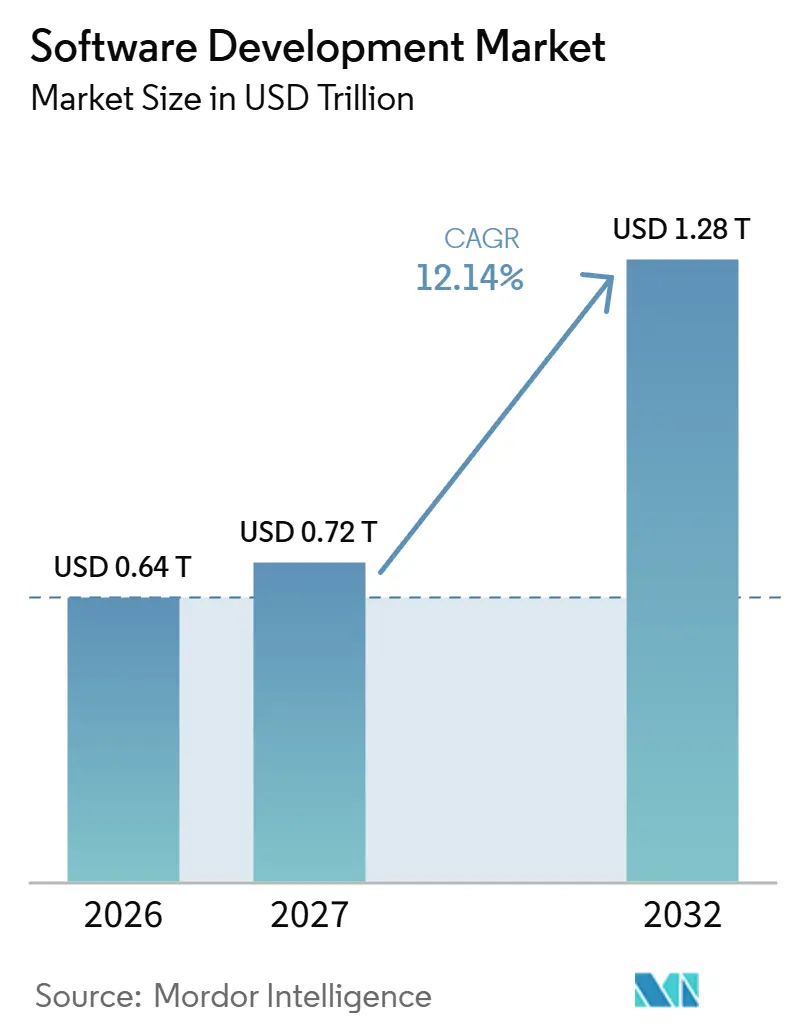
ソフトウェア開発市場規模は2026年に0.64 トリリオン 米ドルと評価され、2027年の0.72 トリリオン 米ドルから2032年までに1.28 トリリオン 米ドルに達すると推定されており、予測期間(2027年〜2032年)中のCAGRは12.14%です。
ローコード開発とクラウドネイティブワークフローの確立により、組織がアプリケーション開発を委託できる経路が広がっています。英国のエンタープライズスポンサーは、テクノロジー部門外にデジタルトランスフォーメーション予算を保有しており、アプリケーション開発の購買層が拡大しています。サプライヤーは、プラットフォームのリーチ、AI支援によるサービス提供、インフラセキュリティ能力を通じて競争することができます。セキュリティ関連のリリース遅延とシニア専門人材の不足が、コーディング能力をデプロイ可能なアプリケーションへと転換する商業的課題を集中させています。
主要レポートのポイント
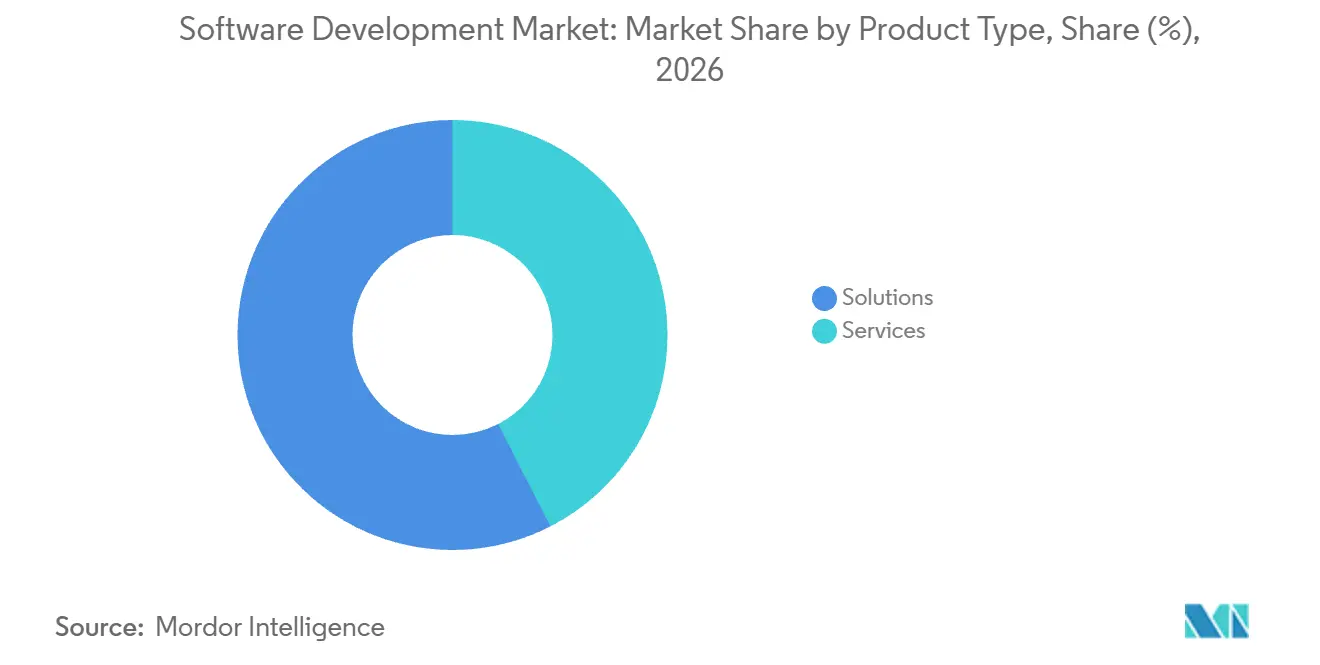
- 製品タイプ別では、ソリューションが2026年のソフトウェア開発市場シェアの57.53%を占め、サービスは2027年〜2032年の予測期間中にCAGR 13.7%で最も速く成長するセグメントと予測されています。
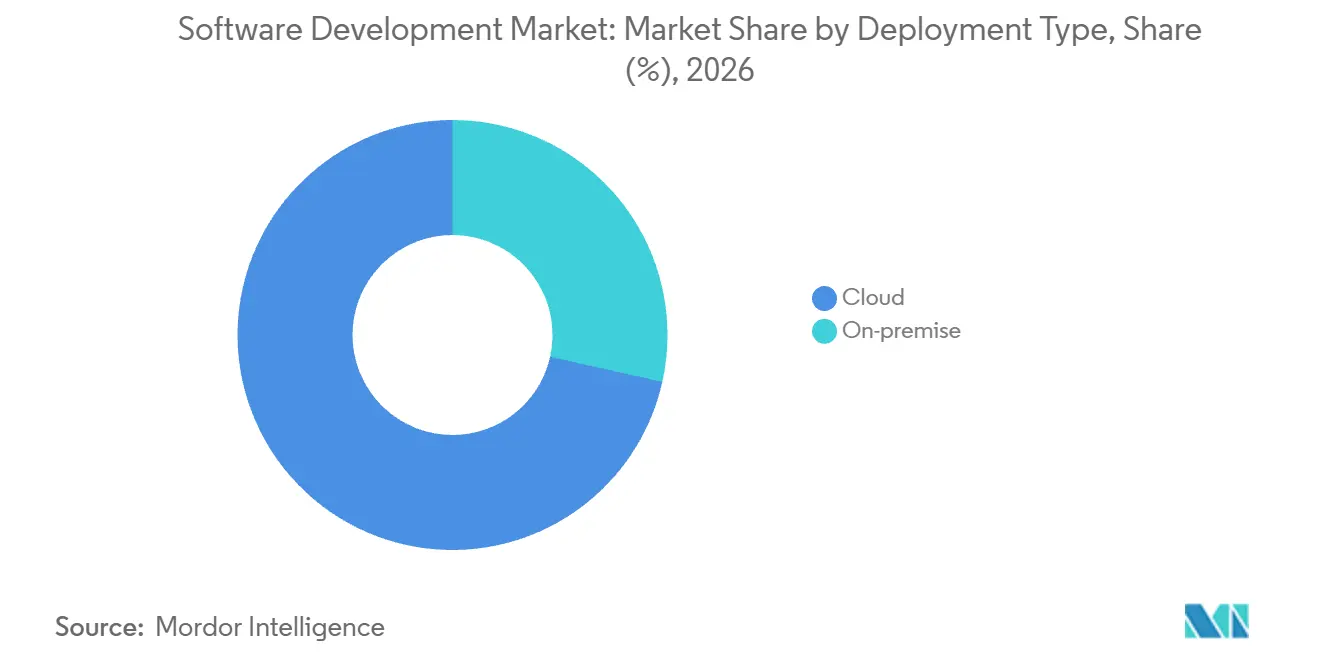
- クラウドは2026年のソフトウェア開発市場規模の71.5%のシェアで展開をリードし、2027年〜2032年の予測期間中にCAGR 12.5%で最も速く成長するセグメントと予測されています。
- 組織規模別では、大企業が2026年に61.78%のシェアでリードし、中小企業は2027年〜2032年の予測期間中にCAGR 13.9%で最も速く成長するセグメントと予測されています。
- エンドユーザー需要はITおよび通信が2026年に21.28%のシェアでリードし、ヘルスケアは2027年〜2032年の予測期間中にCAGR 13.7%で最も速く成長するセグメントと予測されています。
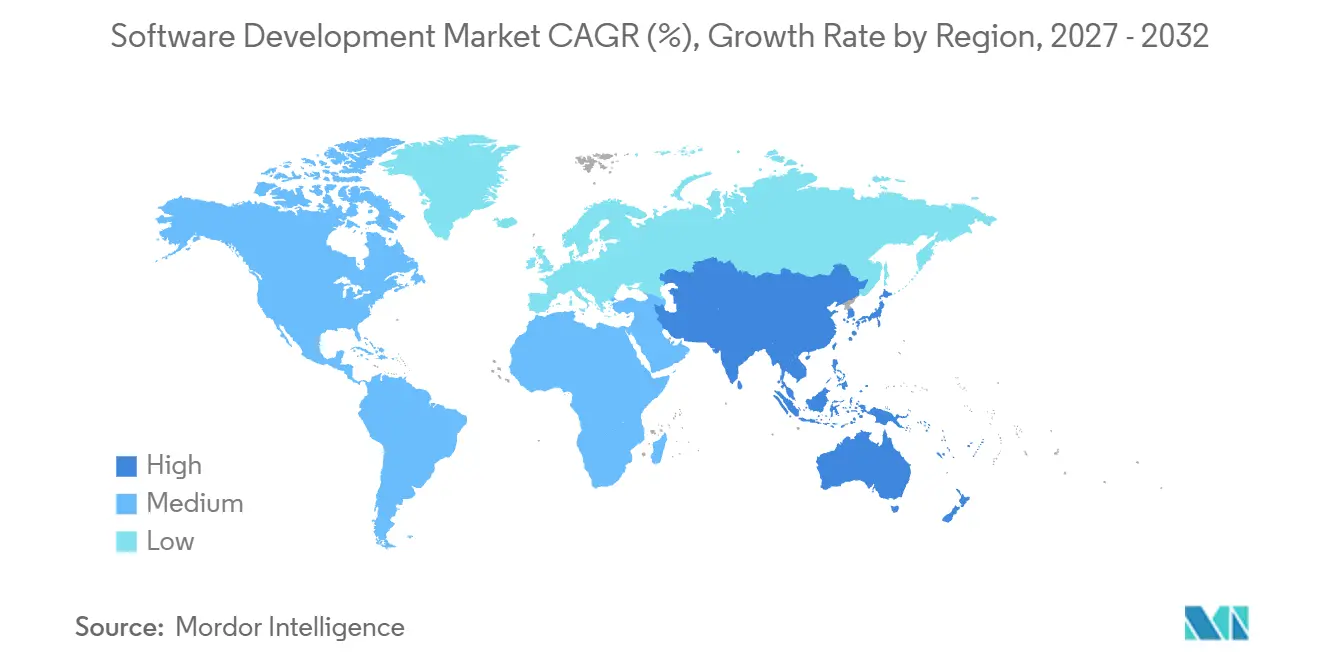
- 地理的には、北米が2026年に38.02%のシェアを保有し、アジア太平洋は2027年〜2032年の予測期間中にCAGR 12.9%で最も速く成長する地域と予測れています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ローコード/ノーコード採用の急増 | +3.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| クラウドネイティブおよびサーバーレス開発 | +4% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| エンタープライズのデジタルトランスフォーメーション予算 | +3.5% | 英国 | 中期(2〜4年) |
| 生成AIコードアシスタントによる生産性向上 | +2.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| サステナビリティ主導のグリーンコーディング義務化 | +0.5% | 英国 | 短期(2年以内) |
| AI強化型DevSecOps統合 | +1.5% | 北米、欧州、アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ローコード/ノーコード採用の急増
ローコード採用は、プラットフォームユーザーがアプリを構築しプロセスを自動化できるようにすることで、アプリケーション開発の出発点を広げています。Microsoft Corporationは、FY2025 Q3においてPower Platformの月間アクティブユーザーが5,600万人に達し、前年比27%増加したと報告しました。[1] 2026年5月20日、英国歳入関税庁(HM Revenue & Customs)はCoforge U.K. Limitedに対し、ローコード技術資産向けの専門的なローコード構築、設定、DevOps、ライブサービス管理業務を発注しました。この業務は2026年7月27日に開始予定とされ、ローコード製品およびサービスの設計、開発、テスト、デプロイ、運用、継続的改善を支援するものでした。組織のローコード資産は継続的なサービス機会を生み出す可能性があり、開発とライブ管理が同一の発注スコープの一部を形成します。
クラウドネイティブおよびサーバーレス開発
広範なクラウドネイティブアプリケーション基盤は、採用が安定した後も開発サプライヤーに相当な機会を提供します。2025年は、調査対象組織の59%が開発とデプロイのほとんどまたはほぼすべてがクラウドネイティブであると回答し、2024年の60%と比較されました。[2] これらの採用者にとって、商業的機会は初期アプリケーションを別の展開環境に移行することにとどまりません。サプライヤーは、アプリケーション活動の多くをこのアーキテクチャに委ねている組織の開発ニーズをターゲットにすることができ、既存ユーザーが重要なアドレス可能な購買層となります。需要メカニズムは、新規採用の新たな波を想定するのではなく、確立された基盤内での開発を深化させることに基づいています。
企業のデジタルトランスフォーメーション予算
IT予算外のトランスフォーメーション資金は、開発プロバイダーがエンタープライズ購買者にアプローチするための追加経路を生み出します。デロイトは2025年9月に英国6業界の取締役レベル以上の上級幹部314名を対象に調査を実施しました。対象組織の年間収益は少なくとも3億7,500万英ポンド(5億640万 米ドル)でした。これらの組織のうち42%が、デジタルトランスフォーメーンにIT予算外で1億英ポンド(1億3,510万 米ドル)以上を支出していると回答しました。このような資金調達により、プロバイダーは提案するアプリケーション業務をビジネスイニシアティブに結びつける理由が生まれます。なぜなら、従来のIT配分ではトランスフォーメーション全体のアジェンダを捉えきれない可能性があるためです。
生成AIコードアシスタントによる生産性向上
タスク時間の潜在的な短縮は、開発プロバイダーが制約された提供工数の中でより多くのアプリケーション業務を提供する方法を与えます。2025年8月に開始された同年後半の研究において、METRはAIツールを使用した経験豊富なオープンソース開発者の再参加者について、タスク時間が18%短縮されたと推定しました。信頼区間は38%短縮から9%延長の範囲であり、選択と測定の問題が推定の強度を制限しました。時間短縮を実現したプロバイダーは、生まれた余力をプロジェクトのアプリケーション機能の拡張や追加案件への対応に活用できます。追加の余力が使用可能なアプリケーション業務として販売される場合に需要が恩恵を受けるため、より速いコーディングから完成した納品への転換が商業的に決定的となります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| サイバーセキュリティ脅威の深刻化 | -1.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| シニア開発者の世界的不足 | -1% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| AI活用ビルドにおけるコンピューティングエネルギーコストの上昇 | -0.5% | 米国、アジア、欧州 | 短期(2年以内) |
| オープンソースエコシステムにおけるライセンスモデルの変化 | -0.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティ脅威の深刻化
セキュリティ業務は、機能開発が進んだ後でも、アプリケーションの商業的な納品を制約する可能性があります。2025年には、モバイルアプリケーションを開発している調査対象組織の63%が、モバイルアプリのセキュリティがリリースを遅延させ、市場投入時期に影響を与えたと回答しました。アプリケーション納品を販売するサプライヤーにとって、こはリリース準備が機能完成と並んで業務が顧客に届くタイミングの決定要因となることを意味します。追加のコーディング成果物だけでは、セキュリティ関連のボトルネックが解消されない可能性があり、より速い開発の商業的メリットが制限されます。スケジュールリスクはモバイルビルドのサプライヤーに集中し、アプリケーションがリリースされる前にセキュリティ業務を組み込む必要があります。
シニア開発者の世界的不足
開発能力はシニアエンジニアリング専門知識に依存しており、デリバリーチームの構成が商業的に重要となります。ManpowerGroupは、2025年に世界のIT雇用主の76%が熟練人材の確保に苦労していると報告しました。[3] 同社は、シニアソフトウェアエンジニアを人材不足が集中している高度スキル職種として特定しました。開発サプライヤーにとって、この集中は他のスタッフニーズが満たしやすい場合でも、追加のアプリケーション業務を担う経験豊富な人材の確保を制限する可能性があります。同等のシニア人材なしにチームを拡大すると、既存の専門家への負担が増加する可能性があります。購買者は、追加の開発者人員だけでは解決できない潜在的なデリバリーボトルネックに直面し、スケジュールと専門家コストが露出したままとなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ソリューションの規模と継続的なサービス業務ソリューションは2026年のソフトウェア開発市場規模の57.53%のシェアを占め、最大のセグメントでした。Microsoft Corporationは、FY2026においてMicrosoft 365コマーシャル製品およびクラウドサービスから1,020億 米ドルの収益を報告し、組織向けのビジネスおよび生産性ソリューションプラットフォームを含んでいます。Microsoft CorporationはこのプラットフォームをAI搭載と説明し、組織ユーザー向けにOffice、Windows、Microsoft 365 Copilot、エンタープライズモビリティ+セキュリティを統合しています。市場定義の下では、オーナーのソリューション販売にバンドルされた計画、コーディング、メンテナンスはサプライヤーの価格で一度カウントされ、そのトランザクションは個別に請求されるサービスではなくソリューションに分類されます。
サービスは2027年〜2032年の予測期間中にCAGR 13.7%で最も速く成長するセグメントと予測されています。Accenture plcは、2026年度の広義のマネージドサービス収益として373億 米ドルを報告し、2025年度から米ドルベースで8%増加しました。同社のクライアント業務には、運用およびインフラ管理と並んでアプリケーション開発・保守が含まれていました。この組み合わせにより、継続的なアプリケーション業務がより広いデリバリー関係の中に位置づけられ、初期開発プロジェクトを超えた報酬を得る機会が生まれます。
注記: 個別セグメントのシェアはレポート購入時に入手可能
展開タイプ別:
ホスト型ワークフローとローカデリバリーシステムクラウドは2026年に71.5%のシェアで最大のセグメントであり、2027年〜2032年の予測期間中にCAGR 12.5%で最も速く成長するセグメントと予測されています。2025年には、有料クラウドサービスを利用するEU企業の26.08%が、アプリケーション開発、テスト、またはデプロイ向けにサービスとしてのプラットフォーム(PaaS)を購入しました。この調査は選定されたビジネスセクターおよび従業員または自営業者が10名以上の企業を対象とし、PaaSシェアは2023年から0.09パーセントポイント低下しました。PaaSシリーズは有料クラウド購買者集団内の購買発生率を測定するのに対し、クラウド予測は展開価値に関するものです。これらの既存PaaS購買者は、サプライヤーに対して作成、テスト、またはリリースにホスト環境をすでに使用しているアプリケーション開発顧客基盤を提供します。
オンプレミス展開は、継続的インテグレーションおよび継続的デリバリー(CI/CD)システムに例示されるように、開発パイプラインにおいて独自の役割を維持しました。JetBrainsの2026年の開発者調査では、オンプレミスインストールが主要CI/CDシステムの30.5%を占め、この質問がカバーする5年間で最高水準となりました。この使用状況は、顧客の既存のローカルデリバリー環境にアプリケーション業務を適合させることができる開発者に機会を生み出します。これらの組織にサービスを提供するサプライヤーは、選択されたパイプラインとの継続性を通じて競争することができます。
注記: 個別セグメントのシェアはレポート購入時に入手可能
組織規模別:
確立されたシステムと中小企業の採用大企業は2026年のソフトウェア開発市場シェアの61.78%を占めました。2025年には、従業員および自営業者が250名以上と定義されるEUの大企業の88.71%が、エンタープライズリソースプランニング(ERP)アプリケーションを使用していました。このような広範な使用により、確立されたビジネスソフトウェア環境がこれらの購買者に対応する開発プロバイダーの関連する出発点となります。その環境を拡張できるプロバイダーは、販売の条件として全面的な置き換えを必要とせずに開発案件を追求することができます。
中小企業(SME)は2027年〜2032年の予測期間中にCAGR 13.9%で最も速く成長するセグメントと予測されています。Eurostatの2025年EU調査では、小企業を従業員および自営業者が10〜49名、中企業を50〜249名と定義しました。有料クラウドユーザーのうち、小企業の22.59%、中企業の34.5%がアプリケーション開発、テスト、またはデプロイ向けにPaaSを購入しました。これらのチャネルにより、ベンダーはより広い中小企業集団の中で開発プラットフォーム容量をすでに購入している購買者を識別することができます。
エンドユーザー別:
テクノロジー購買者とヘルスケアの優先事項ITおよび通信は2026年に21.28%のシェアを占め、最大のセグメントでした。従業員または自営業者が10名以上のEU情報通信企業のうち、調査対象の82.92%が2025年に有料クラウドサービスを使用していました。セクターの有料クラウドユーザーのうち、88.86%がセキュリティソフトウェア、データベースホスティング、またはホストアプリケーション開発プラットフォームのうち少なくとも1つを含むと定義された高度なサービスを購入しました。サプライヤーにとって、この広範な高度サービス利用は差別化されたアプリケーション提供の閾値を引き上げます。
ヘルスケアは2027年〜2032年の予測期間中にCAGR 13.7%で最も速く成長するセグメントと予測されています。ベイン・アンド・カンパニーとKLAS Researchは2026年に米国のヘルスケア幹部303名を対象に調査を実施しました。調査対象のプロバイダーおよびペイヤーの約95%がソフトウェアとデジタルテクノロジーを戦略的優先事項のトップ5に挙げ、ほとんどが支出の増加を見込んでいました。開発ベンダーにとって、これらの優先事項は購買者のより広い戦略的アジェンダに結びついたアプリケーションプロジェクトへの入口を生み出します。購買者基盤はケア提供と支払い組織の両方にまたがり、サプライヤーに単一の機関タイプへの依存ではなく、ヘルスケア開発業務への異なる経路を提供します。
地域分析
北米ソフトウェア開発市場
北米は2026年のソフトウェア開発市場規模の38.02%のシェアを占め、最大の地域となりました。米国のソフトウェア固定投資は2025年に7,513億 米ドルであり、購入および自社開発ソフトウェアを含んでいます。2026年6月、米国人事管理局はOracle Corporationに対し、100以上の連邦コアHCMシステムの環境全体にわたる段階的な実装が計画された、政府全体のクラウド型人的資本管理(HCM)プラットフォーム契約を発注しました。この実質的なソフトウェア基盤と指名されたプラットフォーム購入の組み合わせは、アプリケーション統合を中心とした参入点を生み出し、サプライヤーは既存の組織システム全体にわたる変更を提供する必要があります。
アジア太平洋ソフトウェア開発市場
アジア太平洋は2027年〜2032年の予測期間中にCAGR 12.9%で最も速く成長する地域と予測されています。インドの東アジア向けソフトウェアサービス輸出は、2024〜25年度の108億 米ドルと比較して、2025〜26年度に118億 米ドルに達しました。インド準備銀行のカテゴリーには、ビジネスプロセスアウトソーシングなどのソフトウェアおよびITイネーブルドサービスが含まれます。2025年4月、日本の厚生労働省はFujitsuに対し、互換性ベースの随意契約の下でクラウドベースのアーキテクチャ設計、開発、運用、保守を含むFY2025ハローワーク雇用システム拡張を発注しました。地域需要は、インドから東アジア購買者へのオフショアデリバリーと、既存システムとの互換性が発注を決定した日本の国家公共雇用システムの拡張業務を通じて提供されています。
南米では、ブラジルの連邦教育機関FNDEが2025年7月に専門的なソフトウェア開発、保守、維持サービスを求め、割り当てられた専門家プロファイルと成果に基づく支払いを設定しました。欧州では、新規または大幅に更新された汎欧州デジタル公共サービスに対して、2025年1月から相互運用性評価が義務化され、EU加盟国とEU機関がガイドラインを適用しています。中東では、アブダビ政府が2025年3月にMicrosoft CorporationおよびG42の子会社であるCore42と、市民、居住者、企業との1日1,100万件以上のインタラクションに対応するよう設計されたソブリンクラウドに関する協定を締結しました。アフリカでは、世界銀行が2026年6月にモロッコの2億5,000万 米ドルのデジタルトランスフォーメーション加速プログラムを承認し、公共デジタルサービスと政府のクラウド移行を支します。アブダビの協定はMicrosoft CorporationとCore42に定義されたデリバリー役割を与え、他の事例は公共購買者の要件とプログラム目標を潜在的なサプライヤー機会評価の基礎としています。
規制の枠組みと見通し
この比較は、個人データを処理するか、対象となるAI用途を実装する組織向けアプリケーションプロバイダーの観点から、選定された法域を検討しています。米国の列はカリフォルニア州の自動意思決定の対象ビジネスユーザーに焦点を当て、アラブ首長国連邦の列はドバイ国際金融センター(DIFC)に焦点を当てています。DIFCの法律は、その組み込みコントローラーまたはプロセッサーによる個人データ処理がどこで行われるかを問わず、また安定した取り決め(アウトバウンド転送を含む)の下での他のコントローラー、プロセッサー、またはサブプロセッサーによるそこでの処理をカバーしています。これらの規制は、製品設計、セキュリティ、契約ガバナンス業務を追加する可能性があり、リスクはサプライヤーの処理役割と購買者の対象用途によって決まります。
規制テーブル
| 意思決定要因 | 米国 | ブラジル | ドイツ | インド | アラブ首長国連邦 | ケニア |
|---|---|---|---|---|---|---|
| 主要機関 | カリフォルニア州プライバシー保護機関 | ANPD | 欧州委員会、AIオフィスおよび各国管轄当局 | インドデータ保護委員会 | DIFC委員 | データ保護委員事務所 |
| 主要な法令または方向性 | CCPA規制、第11条、2026年1月1日施行;金融・融資、住宅、教育、雇用、ヘルスケアにおける特定の重要な消費者決定 | LGPD第46条;AI関連個人データ解釈アジェンダ;2027〜2028年提案アジェンダ | EU AI法、2026年8月2日より一般適用;附属書III特定用途(2027年12月2日)および規制対象製品AI(2028年8月2日)の政治的合意済み提案日 | デジタル個人データ保護法(2023年)および規則(2025年);規則6は2025年11月13日公布から18ヶ月後に施行予定 | DIFC法律第5号(2020年)第24条;2026年6月提案の安全性および認証改正 | データ保護法(2019年);閾値ベースの登録;2025〜2029年監督戦略計画 |
| 商業的影響 | 事前使用通知および該当する消費者アクセスとオプトアウト権;既存の対象用途に対する第11条遵守(2027年1月1日まで) | コントローラーおよびオペレーターに対する技術的・管理的個人データセキュリティ措置 | 対象用途の禁止およびAIリテラシー義務;後続の高リスクフェーズへの準備 | プロセッサーによる処理をカバーするデータ受託者保護措置への準備 | プロセッサーはサブプロセッサーを任命するために事前の書面によるコントローラー承認が必要;コントローラーは一般的な書面による承認の前に第24条第1項の保証条件を確保;プロセッサーは意図したサブプロセッサーの追加または変更を通知し、誠実な異議を考慮する | コントローラーおよびプロセッサーの閾値を満たす前に登録;CRM/ERPプロバイダーの例はコントローラーに代わって個人データへのアクセスと処理を必要とする |
| 現在の政策魅力度 | 中 | 中 | 中 | 中 | 中 | 中 |
| 政策魅力度の将来の方向性 | 強化 | 変化なし | 強化 | 強化 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||||||
カリフォルニア州の対象用途権はアプリケーションレベルの設計業務を生み出し、ドイツとインドは定義された規制コープと後続の義務フェーズを組み合わせ、サプライヤーに準備時間を与えます。ブラジルのセキュリティ義務とANPDの継続的な解釈業務は、より安定した保護基準を支え、2027〜2028年アジェンダは提案段階です。DIFCの2026年6月提案はシステムの安全性を強調し認証を明確化し、ケニアの2025〜2029年戦略は既存の処理義務に対するより強力な監督を計画しています。サプライヤーの処理役割は、消費者権利機能からサブプロセッサーガバナンスまで、アプリケーションと並んで販売される業務を変える可能性があります。
バリューチェーンの段階
バリューチェーンは、開発環境からビルド実行、アプリケーション統合・管理に至るサプライヤー活動を比較しています。プラットフォームプランと従量制開発サービスは、アプリケーションが運用使用に達する前の複数の時点でサプライヤーの収益を生み出します。Accenture plcのサービスポートフォリオはソフトウェアエンジニアリング、システムインテグレーション、アプリケーション管理にまたがり、開発活動と継続的なクライアントデリバリーを結びつけています。これらのポジションは異なる商業的リスクを生み出します。なぜなら、使用量ベースの生産収益とクライアント固有のサービス業務は、アプリケーションのライフサイクルの異なる部分に応答するためです。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コードと開発 | GitHubなどの開発者プラットフォームおよびクラウド開発環境プロバイダー | プラットフォームプラン;Codespacesのコンピューティングおよびストレージ料金 | アクセスと使用料金の分離によりプロジェクトコスト帰属が複雑化 | 個別プロジェクトに対するワークスペース消費を追跡 |
| ビルドとテスト | Google Cloud LLCなどのマネージドビルドプロバイダー;Amazon Web Services, Inc.などの開発者ツールプロバイダー | Google Cloud LLCのビルド分単位料金 | 長時間の従量制ビルドは実行コストを増加させる可能性がある | 実行容量を拡大する前に繰り返しのビルド作業を削減 |
| アプリケーションの統合と管理 | Accenture plcなどのソフトウェアエンジニアリング、インテグレーション、アプリケーション管理プロバイダー | エンジニアリング、インテグレーション、アプリケーション管理サービス料金 | エンジニアリング、インテグレーション、継続的管理にわたる調整 | デリバリーの引き継ぎ全体でアプリケーションの所有権を維持 |
| 情報源: Mordor Intelligence | ||||
ワークスペース消費とビルド実行は別々のコスト管理ポイントを生み出すため、一方を削減しても必ずしも他方が削減されるわけではありません。Cloud Buildはビルド分単位で請求され、料金はワーカープールと地域によって異なるため、同じビルドワークロードでもGoogle Cloud LLCの収益と購買者のコストは実行場所によって異なる金額になる可能性があります。アプリケーション責任は、ワークスペース消費とビルド分料金に加えて追加の収益基盤を提供することができます。
競合環境
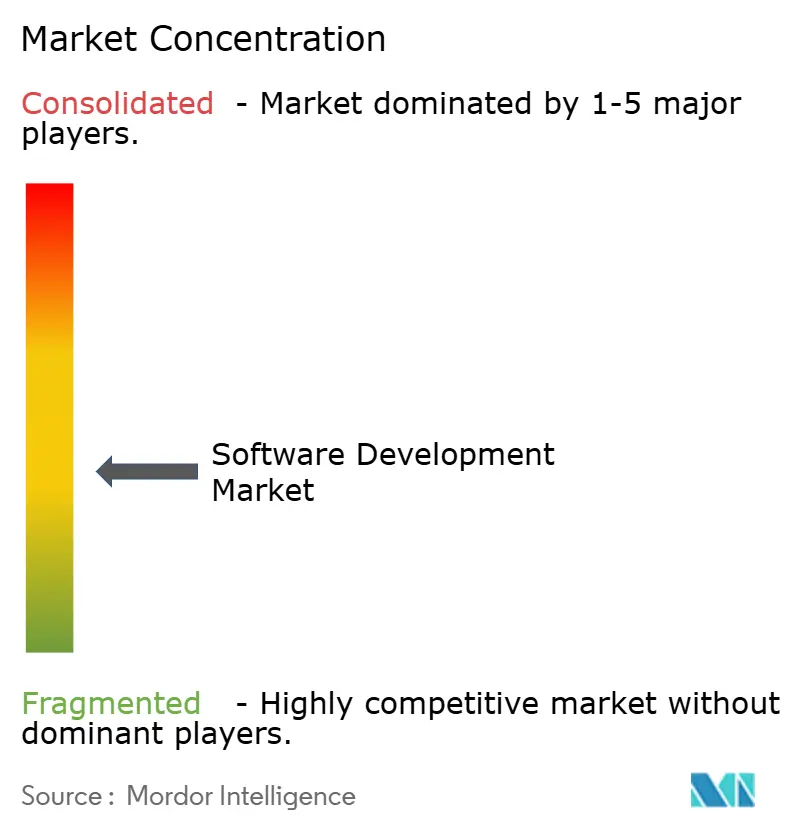
Microsoft Corporationは GitHub Copilot と Visual Studio を提供し、Google LLC は Gemini CLI を提供し、IBM Corporation はエンタープライズソフトウェアおよびインフラ自動化製品を販売しています。Accenture plc はソフトウェアエンジニアリング、インテグレーション、アプリケーション管理サービスを提供し、Amazon Web Services, Inc. は SDK、コードエディタCI/CDサービスを含む開発者ツールを提供しています。Google LLC は2026年5月に Gemini CLI のコミュニティが数百万ユーザーに達したと報告しました。Google LLC がコンシューマーユーザーを Antigravity 製品に移行させるにあたり、コンシューマーアカウントアクセスは2026年6月18日に終了し、移行通知ではエンタープライズライセンスおよびAPIキーアクセスは影響を受けないと説明されました。プラットフォーム配布とアプリケーションデリバリーサービスは異なる競争チャネルを生み出し、エンタープライズアクセスが開発者コミュニティを組織的な販売にどのように転換できるかを形成します。
2025年12月、Accenture plc と Anthropic はマルチイヤーパートナーシップと Accenture Anthropic Business Group の設立計画を発表し、コーディングプラットフォームサプライヤーとサービス組織を結びつけました。発表された計画には、約30,000名のAccenture plc 専門家向けのトレーニングと、数万名の開発者向けの Claude Code アクセスが含まれていました。外部開発アプリケーションの購買者にとって、このモデルはコーディング支援をアプリケーション実装に責任を持つ人材と結びつけることができます。支援型開発をサービス案件に組み込むことで、サービスプロバイダーがアプリケーション業務の責任を維持しながら、組み合わせたデリバリー提案を通じて競争する機会が生まれます。
IBM Corporation は2025年のソフトウェアセグメント収益として299億6,000万 米ドルを報告し、ハイブリッドクラウド、自動化、データ、トランザクション処理にわたって2024年比で報告ベース10.6%増加しました。IBM Corporation は2025年2月にインフラ自動化およびセキュリティプロバイダーである HashiCorp の買収を完了しました。コントローラーまたはオペレーターとして個人データを処理する購買者にとって、インフラセキュリティツールはブラジルのLGPDに基づくそのデータを保護する技術的・管理的措置を採用する義務の下でコンプライアンス上の根拠を提供します。2025年5月、Amazon Web Services, Inc. は CLI および Visual Studio Code 向けの Amazon Q Developer のエージェント型コーディング体験を発表し、自然言語の指示からファイルの変更、コード差分の生成、コマンドの実行が可能となりました。HashiCorp のインフラスコープは、ツールが個々のコーディングタスクを自動化する中でも、Accenture plc などのサービス会社にとってアプリケーション構築と統合を独自の成果物として残しています。
ソフトウェア開発業界リーダー
-
Microsoft Corporation
-
Google LLC
-
IBM Corporation
-
Accenture plc
-
Amazon Web Services, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ソフトウェア開発市場 このレポートでカバーされる企業
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- IBM Corporation
- Accenture plc
- Apple Inc.
- Oracle Corporation
- Salesforce Inc.
- Adobe Inc.
- NVIDIA Corporation
- Infosys Ltd.
- Tata Consultancy Services (TCS)
- Cognizant Technology Solutions
- Wipro Ltd.
- Capgemini SE
- SAP SE
- Intuit Inc.
- ServiceNow Inc.
- Atlassian Corp.
- GitLab Inc.
市場参加者にとっての主要機会
これらの機会は、イングランドおよびウェールズにおける公共情報、裁判所業務、行政ワークフロー向けの司法セクター特化型アプリケーションを比較しています。2026年9月24日までに、司法省はAIツールが広範な展開前にバイアス、精度、信頼性、公平性、セキュリティのテストに合格することを要求し、継続的なモニタリングを義務付けました。同省の第2年度アジェンダには、追加のベンダー協定の検討と、中小規模およびニッチなAIサプライヤー向けのより柔軟なフレームワークに関する政府商業機関との協力計画が含まれています。この組み合わせにより、保証と商業的アクセス条件がアプリケーション機能と並んで開発機会の一部となります。
市場機会テーブル
| 機会 | 今なぜか | 購買者/リードセグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 司法情報アシスタント | 公共向けアシスタントの第2年度評価が計画されている | 司法省公共情報サービス | 検証済みの司法情報応答と保護措置を備えたアシスタントを開発する | 応答精度と省庁の保証業務 | 司法アプリケーション専門開発者 |
| 事件準備・期日管理アプリケーション | 事件準備、優先順位付け、期日管理ツールが開発中およびパイロット段階にある | 司法省事件業務・裁判所期日管理チーム | 事件進行と期日管理ワークフロー向けの意思決定支援アプリケーションを構築する | ワークフロー検証と保証テスト | 裁判所業務ソフトウェアおよびテスト専門家 |
| 行政エージェント統合 | 第2年度計画はフォーム入力、データ取得、ワークフロー自動化を対象としている | 司法省行政チーム | 定義されたタスクから開始し、クロスシステムアプリケーションエンジニアリングを提供する | 統合作業と管理された検証業務 | エージェント統合およびアプリケーションエンジニアリング会社 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、定義された司法ワークフロー向けの保証されたアプリケーションデリバリーです。高度なエージェント業務は、適切な場合は合成データを使用し、高リスク用途には必須ステップを設けた管理されたテスト・学習環境において、明確に定義された用途から開始することが計画されています。ソフトウェア開発とこのテストおよび統合業務を組み合わせることができるプロバイダーは、省庁の広範な展開条件に対応する実装パッケージを提供することができます。
最近の産業開発事情 ソフトウェア開発市場
- 2026年10月:GitLab Inc.は、ソースコードと継続的インテグレーションと並んでソフトウェアを組み立てるための管理された場所として Artifact Central を発表しました。
- 2026年7月:IBM Corporation は、エンタープライズモダナイゼーション向けのカスタマイズ可能な IBM Bob ワークフローを発表し、発表時点で IBM Z、IBM i、Java パッケージが利用可能でした。
- 2026年6月:米国人事管理局は Oracle Corporation に対し、段階的な実装が計画された政府全体のクラウドベースのサービスとしてのソフトウェアプラットフォームとして、連邦HRIT近代化コア人的資本管理契約を発注しました。
ソフトウェア開発市場 レポートの範囲と調査方法論
市場定義とカバレッジ
ソフトウェア開発市場は、組織および公共セクター顧客に販売されるアプリケーションソフトウェアソリューションおよび開発サービスへの年間グローバル支出を測定します。オンプレミスおよびクラウド展開にわたるカスタムおよびパッケージアプリケーションソフトウェア、プロジェクトベースまたはマネージド開発業務をカバーします。
スコープ除外:純粋なハードウェア販売およびハードウェア再販、スタンドアロンのソフトウェアライセンス再販およびシュリンクラップ既製品ライセンス再販、社内開発者の給与、汎用ITサポートおよびヘルプデスクアウトソーシングは除外されます。
セグメンテーション概要
- 製品タイプ別
- ソリューション
- モバイルベース
- ウェブベース
- サービス
- ソリューション
- 展開タイプ別
- オンプレミス
- クラウド
- 組織規模別
- 中小企業
- 大企業
- エンドユーザー別
- BFSI
- メディア・エンターテインメント
- 政府・防衛
- ITおよび通信
- 医療
- 製造
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
Eurostatのエンタープライズ ICT 統計、CNCFのクラウドネイティブ調査、ManpowerGroupの労働力調査、METRのAI支援ソフトウェア業務研究などのソースは、展開、開発活動、人材の可用性、生産性に関する例示的な証拠を提供します。これらのソースは市場ドライバーを組み立て、観察されたテクノロジーおよび労働力の状況が報告されたソフトウェア購入とサプライヤー活動と一致するかどうかを検証するのに役立ちます。
企業の開示書類、投資家向け資料、公共調達通知、信頼できるプレスは、サプライヤー収益、顧客需要、契約スコープ、重要な製品またはサービスの変更に関する追加証拠を提供します。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが情報を提供します。
一次インタビューおよびサーベイ
ソフトウェアソリューションプロバイダー、開発サービス会社、エンタープライズおよび公共セクター購買者、チャネル専門家とのインタビューおよび構造化サーベイは、購買パターン、収益認識、契約境界、展開選択を明確にすることができます。回答者は二次的な調査結果を検証し、業務上の役割からの証拠を使用して製品、購買者、エンドユーザー、地理的需要の違いを説明することができます。市場データが不完全または矛盾している場合、アナリストは独立した回答者の説明を公開書類、調達記録、その他の市場指標と比較し、複数の証拠経路によって支持される調査結果のみを保持することができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:35% |
| 小規模プレイヤー:20% | マネージャー:45% | 南アメリカ:25% |
市場規模算定と予測
トップダウンモデルは、外部販売されたアプリケーションソリューションおよび開発サービスへの年間グローバル支出を推定し、選定された合計をサプライヤー収益の積み上げおよびサンプリングされた契約またはプロジェクト価値×デリバリー量によって確認します。アナリストは、開発者所有のパッケージおよびカスタムアプリケーションソリューション販売を個別に価格設定された開発サービスから分離し、バンドルされた業務を一度カウントし、社内給与とライセンス再販を除外します。製品、展開、組織規模、エンドユーザー、地理的シェアは、サプライヤー収益の開示、契約および調達証拠、購買者採用指標、購買およびデリバリーミックスの回答者説明から構築されます。
予測は、十分な履歴が支出をエンタープライズソフトウェアおよびクラウド投資、開発プラットフォームの有料使用、デジタルトランスフォーメーション予算、モダナイゼーションおよびセキュリティ業務、熟練開発者の可用性とコストに結びつける場合に多変量回帰を使用します。より短いまたは安定性の低いシリーズはシナリオ分析を使用します。これらの指標は需要、外部購入への転換、サプライヤー能力を通知し、公開されたテクノロジー調査と労働証拠は直接の市場収益ではなくコンテキストを提供します。アナリストは変数の仮定とセグメントパスを購買者とサプライヤーで確認し、市場合計と照合し、支持された代替ソースまたは保守的なシナリオを使用する前にカバレッジ、通貨、期間、トランザクションの重複を確認してギャップを調査します。
データ検証と更新サイクル
アナリストはサプライヤーの開示、購買者および公共調達シグナル、採用統計、回答者証拠を三角測量し、合計、セグメントシェア、前年比変動、予測仮定を外れ値または説明のない分散についてチェックします。レビュアーは各重要な数値をそのソースと境界まで追跡し、アナリストはサインオフ前に独立した証拠に対して異常を解決します。回答者の定義、期間、または報告された変化が他の証拠と矛盾する場合、再接触が適切です。モデルは年次更新され、重要なイベントが需要またはサプライヤーカバレッジを変更した場合はサイクル間に更新され、新鮮な納品前パスでレビューされます。
Mordor Intelligenceのソフトウェア開発市場規模と他の公表推定値との比較
公表された推定値は、カウントするトランザクションと製品、および需要をモデル化するために使用される入力が異なる場合があります。ソフトウェア開発市場は、組織および公共セクター顧客に販売されるアプリケーションソフトウェアソリューションおよび開発サービスへの年間グローバル支出を測定します。
主要なギャップドライバーには、本調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。製品、展開、組織規模、エンドユーザー、地理的シェアは、サプライヤー収益の開示、契約および調達証拠、購買者採用指標、購買およびデリバリーミックスの回答者説明から構築されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.72 トリリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 5,120億 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値0.72 トリリオン 米ドルを2年後に28.9%下回っています。サービスのみの定値はパッケージソフトウェアライセンスを除外しており、この市場でカウントされるソリューション収益を省略しています。 |
| グローバルコンサルタンシーB | 5,241億6,000万 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値0.72 トリリオン 米ドルを2年後に27.2%下回っています。公表された予測はこの市場の予測よりも緩やかに成長しており、古い推定値を繰り越した場合に低い値を支持します。 |
Mordor Intelligenceのアナリストはサプライヤーの開示、購買者および公共調達シグナル、採用統計、回答者証拠を三角測量し、合計、セグメントシェア、前年比変動、予測仮定を外れ値または説明のない分散についてチェックします。
レポートで回答される主要な質問
ソフトウェア開発市場の規模と成長見通しは?
規模は2026年に0.64 トリリオン 米ドルであり、2027年には0.72 トリリオン 米ドルと推定されています。2032年までに1.28 トリリオン 米ドルに達すると予測されており、2027年〜2032年のCAGRは12.14%です。
アプリケーション開発の需要を牽引しているものは何ですか?
ローコード採用が牽引要因の一つです。Microsoft Corporationは、FY2025 Q3においてPower Platformの月間アクティブユーザーが5,600万人に達し、前年比27%増加したと報告しした。
どの製品タイプがソフトウェア開発購入をリードしていますか?
ソリューションが2026年に57.53%のシェアでリードしました。
主要なソフトウェア開発サプライヤーはどの企業ですか?
Microsoft Corporation、Google LLC、IBM Corporation、Accenture plc、Amazon Web Services, Inc.が主要な参加者です。
アプリケーション開発のデリバリー能力を制限しているものは何ですか?
ManpowerGroupは、2025年に世界のIT雇用主の76%が熟練人材の確保に苦労していると報告しました。同社はシニアソフトウェアエンジニアを不足に直面している職種として特定しました。
開発ソリューションおよびサービスの需要をリードしている地域はどこですか?
北米が2026年に38.02%のシェアでリードし、アジア太平洋は2027年〜2032年のCAGR 12.9%で最も速く成長する地域と予測されています。