
スマートビーコン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
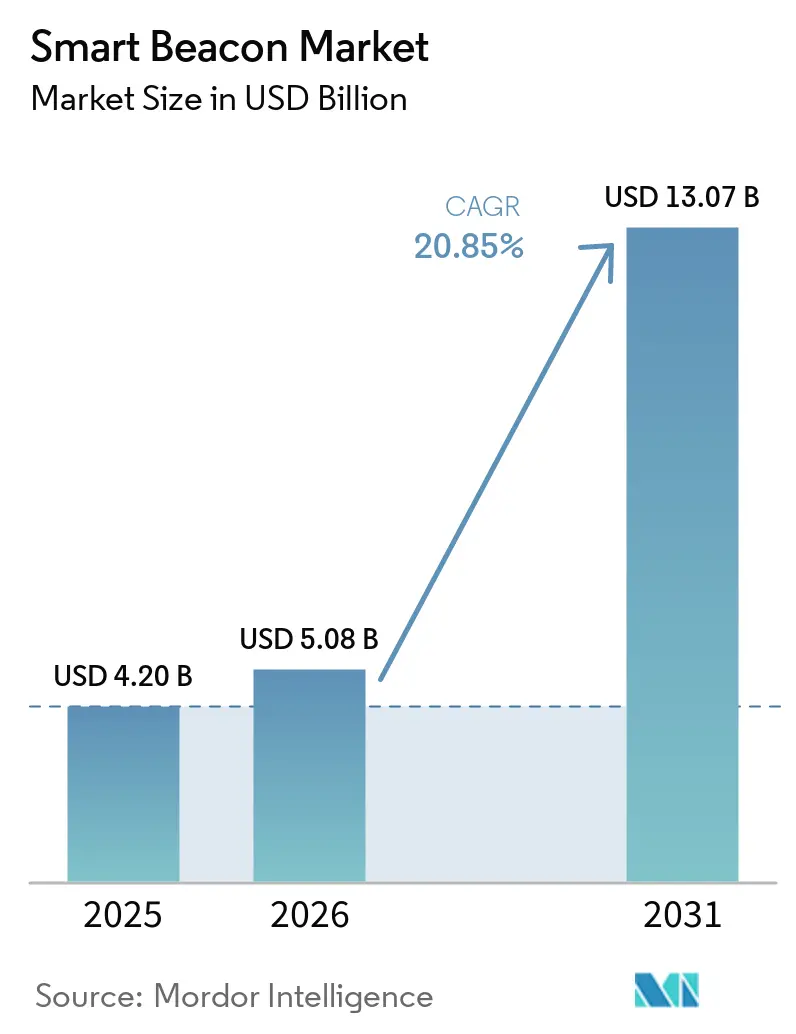
| 市場規模 (2026) | 5.08 十億米ドル |
| 市場規模 (2031) | 13.07 十億米ドル |
| 成長率 (2026 - 2031) | 20.85 % |
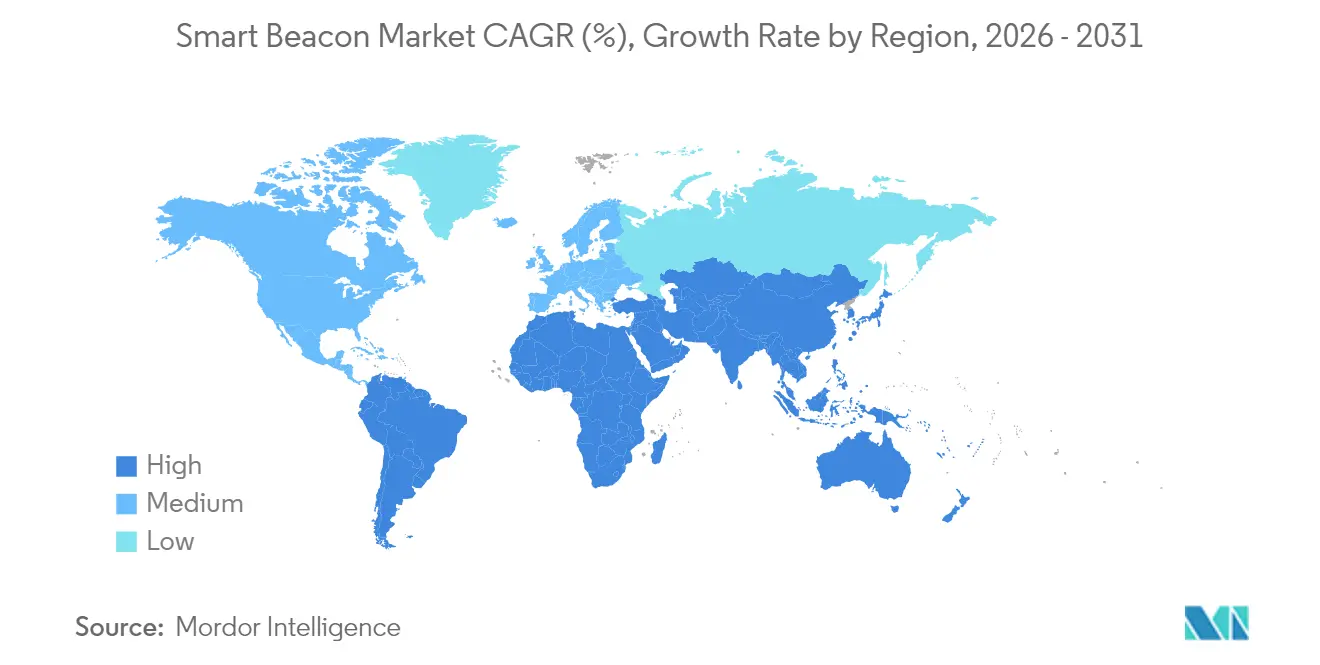
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
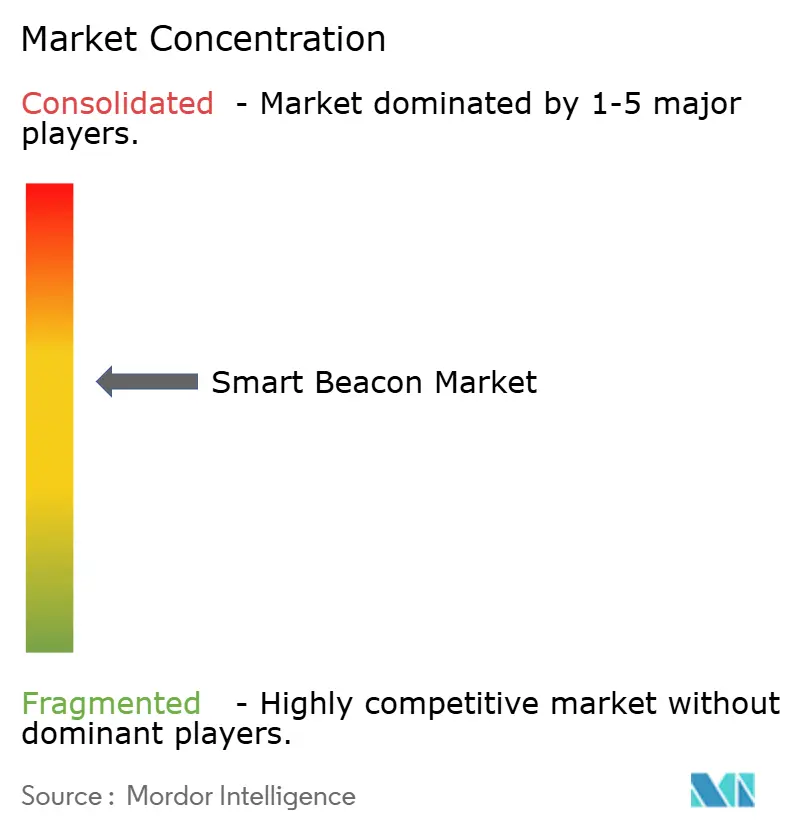
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートビーコン市場分析
2026年のスマートビーコン市場規模は50億8,000万米ドルと推定され、2025年の42億米ドルから成長し、2031年の予測値は130億7,000万米ドルで、2026年から2031年にかけて20.85%のCAGRで成長しています。この成長は、企業が単純な近接通知から、周囲のRF・光・動作源からエネルギーを収集し、統合スマートビルディングプロトコルと連携するアンビエントIoTエコシステムへと移行していることにより推進されています。小売業者はリアルタイム空間分析を活用してコンバージョン率を向上させ、医療機関は重要資産および患者を特定するためにリアルタイム位置情報システム(RTLS)を導入し、物流事業者はサプライチェーンのワークフローにビーコンを組み込んで検索時間と損耗を削減しています。同時に、エネルギーハーベスティングタグが生涯所有コストを低下させており、厳格化するプライバシー規制が明示的なオプトイン型エンゲージメントを中心としたソリューション設計を再構築しています。これらの収束する要因が、スマートビーコン市場を次世代屋内インテリジェンスプラットフォームの基盤層として位置付けています。 [1]GameStop Corp.、「GameStop、ビーコン技術で店舗体験を強化」、gamestop.com
レポートの主要なポイント
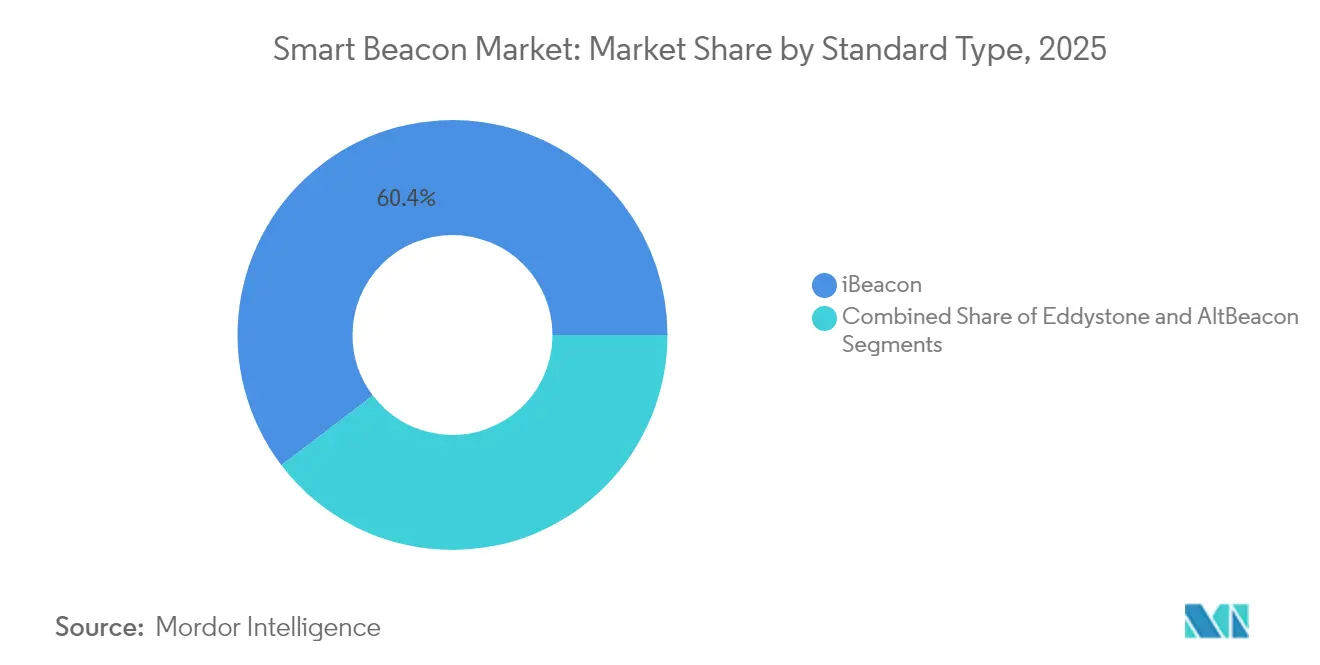
- 規格タイプ別では、iBeaconが2025年に60.35%の売上シェアをリードし、Eddystoneは2031年にかけて27.12%のCAGRで拡大すると予測されています。
- 接続方式別では、Bluetooth Low Energyが2025年にスマートビーコン市場シェアの81.20%を占め、Wi-Fi 802.11mcは2031年にかけて28.67%のCAGRで成長する見込みです。
- エンドユーザー産業別では、小売・ショッピングモールが2025年のスマートビーコン市場規模の36.45%を占め、医療施設が24.68%のCAGR見通しで最も成長の速いセグメントを代表しています。
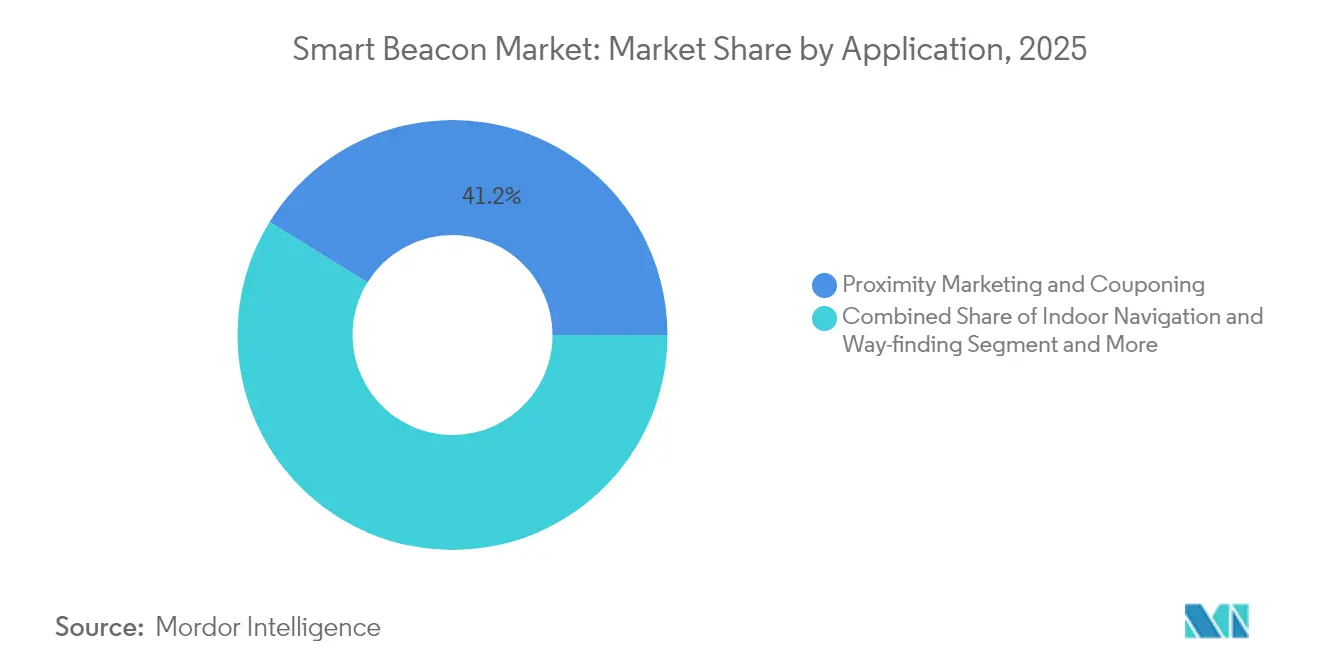
- アプリケーション別では、近接マーケティングが2025年売上の41.20%を占め、資産・人員追跡は2031年にかけて26.44%のCAGRで加速しています。
- 地域別では、北アメリカが2025年のグローバル売上の33.10%を占め、アジア太平洋地域は2031年にかけて24.05%のCAGRで最も急速な成長が予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 小売来店者数最適化における空間分析に対する需要の増大 | 4.20% | グローバル、北アメリカおよびEUに集中 | 中期(2〜4年) |
| ビーコン対応サプライチェーン可視性の急増 | 5.80% | APACが中心、北アメリカへの波及 | 長期(4年以上) |
| エネルギーハーベスティング・電池不要ビーコンによるライフタイムTCOの削減 | 3.10% | グローバル、EUおよび日本での早期導入 | 長期(4年以上) |
| Matterおよび統合スマートビルディングプロトコルとの統合 | 4.70% | 北アメリカおよびEU、APACへ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
小売来店者数最適化における空間分析に対する需要の増大
小売業者は静的なヒートマップから、買い物客が特定の棚の近くに滞留するリアルタイムでプロモーションを適応させる動的オーケストレーションエンジンへと進化しました。GameStopは100店舗にわたってビーコンを導入し、ゲーム特有のコンテンツを表示してショールーミングに対抗し、位置情報の手がかりをターゲットを絞ったアップセルのプロンプトに変換しました。Macy'sのブラックフライデー「Walk in and Win」キャンペーンは、デジタルスクラッチくじゲームと店内ポジショニングを融合させ、アプリのインストール数を増加させ、購入経路の詳細なデータを収集しました。Telstra Retailは、エッジAIとアイデンティティマスキングを融合させることで来店者数カウントの精度95%を検証し、プライバシーへの期待を満たしながら洞察の品質を維持しました。これらの事例は、差別化された空間インテリジェンスがコンバージョンを向上させ、人員配置を管理し、品揃えの決定を改善できることを示しており、全体的な小売トラフィックが変動する中でも投資を持続させています。 [2]Telstra Corp.、「AI搭載小売分析ソリューションが95%の精度を実現」、telstra.com
ビーコン対応サプライチェーン可視性の急増
資産の可視性は利便性から業務上の必須事項へと変化しました。Sky Warehouseは貨物パレットにビーコンを組み込んで検索時間を削減し、誤配置を防止し、ドック間の流れ指標を改善しています。北京の車両・道路・クラウドパイロットプログラムは、7,000基の5G-Aマクロセルと密度の高いビーコンクラスターを使用して物流パーク内の自律型貨物を調整し、センチメートル精度の屋内位置情報が屋外V2Xの継続性を延長できることを実証しました。Link Labsは、ビーコンベースのRTLSプラットフォームを展開した複数施設を有する病院システム全体で、機器の検索時間が30%短縮され、重複購入が15%削減されたことを記録しました。Siemens Logisticsはビーコンデータを手荷物取扱ソフトウェアと統合してコンベアの負荷を調整し、エネルギーを節約しています。これらの事例は、なぜサプライチェーン事業者がスマートビーコン市場における支配的な需要プールとして台頭しているのかを強調しています。 [3]Link Labs Inc.、「医療向けRTLSが機器検索時間を30%削減」、link-labs.com
エネルギーハーベスティング・電池不要ビーコンによるライフタイムTCOの削減
電力メンテナンスはかつて複数年にわたる展開を制限していました。Wiliotの第2世代IoTピクセルは周囲のRFをハーベスティングして電池なしで温度と位置データを送信し、アイテムレベルのトラッキングのコスト曲線を変化させています。MITの研究者は、遠隔機械を監視するセンサーに電力を供給する磁場ハーベスターを開発し、電池交換が実行不可能な産業用途での実現可能性を示しました。Atmosicは、タグの寿命を無期限に延長できる光起電力および熱エネルギーハーベスティングを実証しています。数万個のタグを管理する事業にとって、定期的な電池交換を排除することで労働コストと電子廃棄物が削減され、スマートビーコン市場のアドレサブルベースが実質的に拡大します。
Matterおよび統合スマートビルディングプロトコルとの統合
MatterおよびBluetooth LEチャネルサウンディングの強化が普及するにつれ、相互運用性の障壁が解消されつつある。アップルは2019年以降、ほぼすべてのデバイスにUWBを搭載しており、2030年までにアクティブなiPhoneの60%超に普及するとの予測が、セキュアなデジタルキーや精密測位ナビゲーションへの道を開いている。Bluetooth SIGの2024年チャネルサウンディング更新は、低消費電力を維持しながらBLEでサブメーター精度を実現する。アップルやサムスンなどのデバイスメーカーは、主要イベントでビーコンを活用したユースケースを継続的に披露し、この技術のメインストリームとしての地位を確立している。位置情報サービスのサプライヤーは、追加インフラなしにサブメーター精度を提供するオンチャネルサウンディング技術を構築し、Bluetoothビーコン市場のアドレス可能な範囲を拡大している。韓国の48の民間5Gネットワークは、専用スペクトルがAI分析のための高密度ビーコンテレメトリーをバックホールできることを示している。EASAのドローン測位システムに関するプライバシー・バイ・デザインガイドラインは、セキュアで相互運用可能な屋内外の連続性に向けた規制上の推進力を強化している。統一プロトコルはベンダーロックインへの懸念を解消し、マルチスタンダード展開を簡素化することで、企業の意思決定サイクルを加速せる。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 大規模展開向けの熟練BLE RFエンジニアの不足 | -2.80% | グローバル、北アメリカおよびEUで深刻 | 短期(2年以内) |
| プライバシーバイデザインの要件が受動的データ収集を制限 | -1.90% | EU主導、グローバルに拡大 | 中期(2〜4年) |
| 密集したIoT環境における2.4GHz帯域の混雑 | -1.40% | グローバルの都市部 | 長期(4年以上) |
| iOS 15以降のバックグラウンドスキャンに対するOSレベルのサポートの遅れ | -2.10% | グローバル、iOSに依存する市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大規模展開向けの熟練BLE RFエンジニアの不足
米国だけでも2030年までに半導体エンジニアが67,000人不足すると予測されており、BLE RFの専門知識はその中でも最も希少なサブセットの一つです。McKinseyは、2030年までに必要な48,000の新規技術者ポジションのうち満たされるのは43,500ポジションのみである可能性を指摘しており、プロジェクトのタイムラインと賃金を押し上げるボトルネックを生じさせています。2024年の労働力調査では、半導体企業の従業員の53%が6ヶ月以内に離職を検討していることが明らかになり、離職率を悪化させています。病院や工場でのビーコン展開には、自動化された設計ツールではまだ再現できない精密なアンテナ調整、チャネル干渉緩和、および電力調整が必要です。熟練したRF人材の確保に苦労するベンダーは、コスト超過とクライアントの不満を招くリスクがあり、堅調な潜在需要にもかかわらず近期の普及を制限しています。
プライバシーバイデザインの要件が受動的データ収集を制限
欧州の2025年GDPR改定は同意プロトコルを強化し、かつて詳細な来店者数分析を可能にしていた受動的な存在検出を制限しています。AppleとGoogleは、バックグラウンドでのビーコン検出に明示的なオプトインを要求する不要追跡アラートを導入し、匿名データの量を削減しました。EU サイバーレジリエンス法はデバイス設計にサイバーセキュリティ基準を重ねて適用し、研究開発サイクルを延長してコンプライアンスコストを引き上げています。AppleのプライベートWi-FiアドレスローテーションおよびiOS 18.2から始まったより厳格なBluetooth許可ワークフローにより、データ処理がオンデバイスモデルへと移行し、ベンダーは分析パイプラインを再設計することを余儀なくされています。これらの動きは、スマートビーコン市場を静かな観察ではなくポイントカード特典などの明示的な価値交換へと方向転換させ、一部の小売シナリオにおけるROI計算を変化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
規格タイプ別:
EddystoneがiBeaconの優位性を侵食iBeaconは2025年売上の60.35%を占め、AppleのモバイルOSエコシステムへの早期参入と組み込まれたサポートを反映しています。しかしEddystoneは、必須のアプリダウンロードという摩擦を排除するGoogleのウェブ中心型フィジカルウェブモデルを企業が好むことから、27.12%のCAGRで成長しています。ビルディングマネジメントプラットフォームがネイティブサポートを組み込み、Matterが複数の無線スタックを橋渡しするにつれ、Eddystone展開のスマートビーコン市場規模は急速に拡大すると予測されています。AltBeaconはベンダー中立のフレームワークを求める産業ユーザーの間で忠実なベースを維持しています。
より詳細な分析によれば、プラットフォーム戦略こそが真の差別化要因であることが明らかです。Appleが単一の無線フロントエンドにウルトラワイドバンドとBLEを統合したことで、iBeaconが登場した当時は実現できなかった安全なアクセスコントロールおよび空間コンピューティングのシナリオが可能となっています。GoogleはChromeおよびAndroidクイック設定でブロードキャストURLを検索可能にすることで対抗し、公共空間の運営者がネイティブアプリを育てることなくコンテキストをプッシュできるようにしています。この二重の軌跡は、企業がマルチ規格スタックを採用することを促し、より広いスマートビーコン市場内でiBeacon、Eddystone、およびAltBeaconのペイロード間を変換するゲートウェイデバイスへの需要を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


接続方式別:
Wi-Fi FTMが精度の挑戦者として台頭Bluetooth Low Energyは2025年に81.20%の市場シェアを維持しており、これは比類のないチップセットの入手可能性とサブミリワットの消費電力のおかげで、電池ベースのタグを何年もの間稼働させ続けることができるためです。しかし、Wi-Fi 802.11mcのファインタイムメジャーメントは、病院、空港、倉庫が追加の無線を展開することなくセンチメートル級の精度を求めるため、28.67%のCAGRで上昇しています。既存のWi-Fiアクセスポイントはファームウェアのアップグレードのみで対応可能です。BLEのスマートビーコン市場シェアは2031年まで最大を維持しますが、ハイブリッドBLE+Wi-Fiタグが普及するにつれてその優位性は縮小するでしょう。
ウルトラワイドバンドは、乳幼児誘拐防止や自動誘導車両など、セキュリティとサブ10センチメートルの精度が高い材料費用を正当化する専門的な役割を担っています。一方、Bluetooth SIGの新しいチャネルサウンディング拡張は標準BLEでサブメーター精度を約束し、Wi-Fiの精度優位性を鈍らせています。接続方式の選択は現在、任意の単一プロトコルの技術的メリットではなく、レイテンシ許容度、電池寿命の期待値、および資本予算を中心に展開されており、スマートビーコン市場内の収益ストリームを多様化させています。
アプリケーション別:
資産追跡がプロモーションを超えて急増近接マーケティングおよびクーポニングは依然として2025年売上の41.20%を提供しており、ポイントカードウォレットと組み合わせた場合にプッシュ通知が依然として価値があることを証明しています。しかし、資産・人員追跡はリアルタイム可視性に置かれる業務上の優先度を反映して26.44%のCAGRで成長しています。Zebra Technologiesは2024年第4四半期に13億3,400万米ドルの売上を開示し、エンタープライズモビリティおよびビーコン対応資産インテリジェンスが32.2%のトップライン成長に貢献したと評価しています。追跡へのシフトは、上昇する労働コストとコンプライアンス要件と一致しています。製造業者はジャストインタイムのフローを調整するために作業中トレイにビーコンを組み込み、空港はターンアラウンドタイムを短縮するためにグラウンドサポート機器を追跡しています。屋内ナビゲーションと占有感知は、スペース利用とエネルギー管理を連携させることで需要を補完しています。これらのトレンドが合わさって、スマートビーコン市場規模を売上と数量の両面で拡大させ、消費者エンゲージメント予算への依存度を低下させています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
医療が小売の従来の優位性を凌駕小売・ショッピングモールは、近接マーケティングプログラムが成熟し、オムニチャネル戦略が店舗の関連性を維持するにつれ、2025年売上の36.45%を占めました。しかし医療施設は、RTLSが人員不足、感染管理のワークフロー、および規制上の報告に対応するため、24.68%のCAGRで最も急速に拡大しています。2024年、Link Labsはビーコン型RTLSを採用した病院の機器検索時間が30%短縮されたことを定量化し、Kontakt.ioはAIベースの患者フロー最適化を加速させるために4,750万米ドルを確保しました。
消費者プロモーションサイクルの裁量的な性質とは異なり、病院の管理者はビーコンを電子健康記録およびナースコールシステムに統合し、中核的な臨床業務に組み込んでいます。したがって設備投資の決定は、マーケティングROIよりもリスク軽減と患者安全指標に基づいています。この構造的な需要が成長を安定させ、スマートビーコン産業を小売の低迷から保護し、なぜ医療投資が長期的な市場の健全性の先行指標となっているのかを裏付けています。
地域分析
北米スマートビーコン市場
北米は、小売業における早期展開と資産位置監査を義務付ける厳格な医療コンプライアンスを背景に、2025年の世界収益の33.10%を占めた。スタンフォード・ヘルスなどの米国の病院は、ビーコンをナースコールプラットフォームと統合してスタッフの対応指標を自動化しており、トロントおよびバンクーバーにおけるカナダのスマートビルディング改修では、LEED認証取得に向けてHVACおよび照明を同期させるためにビーコンが活用されている。導入は引き続き堅調に推移しているものの、プライバシー関連法規制およびiOSのバックグラウンドスキャン制限が、新興地域と比較して成長を抑制する可能性がある。
アジア太平洋スマートビーコン市場
アジア太平洋地域は、2031年にかけて最速となる24.05%のCAGRを記録する見込みである。中国の500以上のスマートシティ実証事業は、公共交通機関、安全監視、および小売分析向けの高密度ビーコンメッシュを支える25.7 ビリオン のIoTエンドポイントを統合している。韓国の46 ビリオン 米ドル規模のスマートK-シティズ構想および48の民間5Gネットワークは、センチメートル精度の測位に最適な低遅延バックボーンを提供している。2025年における1,760 ビリオン 円(1.17 ビリオン 米ドル)と評価される日本の医療MaaS分野は、医療分野に特化した需要を体現している。これらの要因が相まって、アジア太平洋地域はスマートビーコン市場の拡大において最前線に位置している。
欧州スマートビーコン市場
欧州は、プライバシーに準拠したスマートビルディング投資の強みを背景に発展を続けている。ドイツはインダストリー4.0のもとで工場のデジタル化を推進し、イントラロジスティクスゾーンにビーコンを導入している。一方、英国はGDPRに配慮したBluetooth方式の来訪者案内ツールを用いて歴史的インフラの改修を進めている。EUのサイバーレジリエンス法は、ベンダーが満たすべき統一されたセキュリティ基準を設定しており、参入障壁を高める一方で、ミッションクリティカルな導入における信頼性の向上にも寄与している。これらの動向は総じて、均衡のとれたグローバルな貢献を確保しつつ、アジア太平洋地域が成長エンジンであることを裏付けている。

規制環境
スマートビーコンは、無線機器の認証、コネクテッドデバイスに対するセキュリティ・バイ・デザイン要件、そしてプラットフォームやオペレーティングシステムを通じて実装されるプライバシー管理によって形作られている。欧州連合では、無線機器指令(RED)が市場アクセスの中核的枠組みであり、RED委任規則(EU)2022/30に基づく委任サイバーセキュリティ要件は、対象となるインターネット接続無線機器に対して2025年8月から義務化された。これにより、ビーコンメーカーは安全なオンボーディング、規律あるソフトウェア更新、そして進化するEN 18031シリーズの要件に整合した基本的なサイバーセキュリティ管理へと移行を進めている。
米国では、免許不要の運用にFCC Part 15の要件が引き続き適用されている。Bluetooth SIGの認証も、iBeacon、Eddystone、AltBeacon実装を用いたBLEベースのビーコンにとって、実務上の相互運用性のゲートとして機能し続けている。安全性を重視したビーコン利用ケースに関する規則は、一般的なRF適合性を超えた追加のコンプライアンス層を課している。スペインでは、交通総局(DGT)が2026年1月からコネクテッドV16緊急ビーコンを義務化し、ユーザー費用なしで少なくとも12年間動作するよう設計された統合接続機能(IoT eSIM)を要求しており、これにより信頼性、認証、長期的なサービス提供に関するサプライヤー要件が高まっている。英国も、北アイルランドにおけるEU型デバイスサイバーセキュリティ要件との整合性を、Radio Equipment (Amendment) (Northern Ireland) Regulations 2025(S.I. 2025/1244)を通じて強化し、多国籍ベンダーが製品ライン全体で一貫したセキュリティ基準を維持しつつ異なる適合性ルートを管理する必要性を高めている。
バリューチェーン分析
スマートビーコンのバリューチェーンは、BLE SoC、アンテナ、任意の環境センサー、電源管理、そして一部の設計ではエネルギーハーベスティングモジュールを含む、無線およびセンサーの部品入力から始まる。次にファームウェア開発により、Apple iBeacon、Google Eddystone、オープンなAltBeacon仕様といった疑似標準に基づいてビーコンペイロードがパッケージ化される。製造とデバイスプロビジョニングは、通常、BLEブロードキャスター役割と非接続型アドバタイジングパケット(例:ADV_NONCONN_IND)を用いた大量生産・低電力のブロードキャストハードウェアに最適化されており、その後デバイスはハードウェアOEMと、小売、医療、物流環境向けにタグ、ゲートウェイ、取り付けアクセサリを組み合わせる専門のビーコンベンダーを経由していく。
価値は下流の統合層、すなわちモバイルOSレシーバー、Wi-FiまたはBLE-to-IPゲートウェイ、そして異種のアドバタイズメントペイロードを位置イベント、アラート、業務ワークフローに変換するクラウドプラットフォームを通じて実現される。企業モビリティプロバイダー、システムインテグレーター、RTLS専門企業などのプラットフォームおよび導入パートナーは、現地調査、RFチューニング、電池寿命ポリシーの設定、そしてナースコール、CMMS、WMS、荷物取扱ソフトウェアなどのシステムへの統合を支援し、ビーコン信号を監査可能なKPIに変換する。一般的なボトルネックは、複数拠点にわたるビーコンペイロード形式間の相互運用性管理、OSおよびアプリのプライバシー・権限ワークフロー、そして機器群のライフサイクル管理(キャリブレーション、ファームウェア更新、コンプライアンス文書化)の運用負荷に現れ、大規模展開において集中的なデバイス管理とゲートウェイオーケストレーションの重要性を高めている。
競合環境
スマートビーコン市場は中程度の集中度を示しており、グローバルシェアが15%を超えるベンダーは存在しません。大規模なエンタープライズモビリティプロバイダーはビーコンをより広範なエッジコンピューティングプラットフォームの中にバンドルしており、スペシャリストは医療や産業のニッチに秀でています。Zebra Technologiesは2025年第1四半期に前年比11.3%増の13億800万米ドルの売上成長を記録し、ビーコンベースの位置情報データを補完する強化3Dビジョンのためにのでショネオを買収したことが貢献しています。Kontakt.ioは153名のスタッフを雇用し、年間推定5,020万米ドルを生み出し、新鮮な資本を病院AIワークフローに向けています。
戦略的なプレイブックは異なります。プラットフォームインテグレーター(Cisco、Apple、Google)は既存のデバイスまたはネットワークのフットプリントを活用して最小限の限界コストでビーコンサービスを組み込んでいます。垂直スペシャリストはKontakt.ioのHIPAA準拠ダッシュボードに見られるように規制上の専門知識を優先しています。WiliotやAtmosicのような技術的差別化企業は、複数年の期間にわたって総所有コストを二桁パーセント削減できる革新として、電池メンテナンスを排除するエネルギーハーベスティングを追求しています。RFエネルギーおよびプライバシー保護型分析に関する特許出願は、将来の競争上の優位性がブロードキャスト範囲だけでなく持続可能性とコンプライアンスへとシフトすることを示唆しています。
顧客がマルチ規格・マルチプロトコルソリューションを要求するにつれ、合併が増加する可能性があります。半導体不足とRFエンジニアリング人材の不足は、希少な能力を内部化しようとする企業にとっての買収の合理性を生み出しています。それにもかかわらず、統合のペースは測定されたものにとどまるでしょう。異種の用途と地域固有の規制が専門的な参入者の余地を保全し、スマートビーコン産業を活性化し続けています。
スマートビーコン産業のリーダー企業
Hewlett Packard Enterprise Development LP
Cisco Systems Inc.
Kontakt.io Inc.
HID Global Corporation
Gimbal Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
スマートビーコン市場
- Aruba Networks Hewlett Packard Enterprise Development LP
- Cisco Systems Inc.
- HID Global Corporation
- Kontakt.io Inc.
- Gimbal Inc.
- Accent Systems S.L.
- Sensoro Co., Ltd.
- Fujitsu Components Ltd.
- Jaalee Technology Co., Ltd.
- Estimote Inc.
- BlueCats Pty Ltd.
- Radius Networks Inc.
- Quuppa Oy
- BlueVision Wireless Ltd.
- Wiliot Inc.
- Minew Technologies Co., Ltd.
- Onyx Beacon Inc.
- Beaconinside GmbH
- Zebra Technologies Corporation
- Samsung Electronics Co., Ltd. (SmartThings)

市場機会と将来展望
重要な空白領域は、位置データがマーケティング上のインプレッションではなく監査可能なアクションに変換されなければならない、規制されたワークフロー重視の環境にある。医療は主要な実証例である。Kontakt.ioは、2024年4月の4,750万米ドルのシリーズCによって支えられ、AI駆動型の病院運営の拡大に公然と投資し、Staff Safeを駐車場やガレージといった病院の屋外エリアにも対象を拡大した(2025年7月)。これは、屋内ビーコンとより広範なインフラを組み合わせたキャンパス全体の安全・運用カバレッジへの需要を示している。ベンダーにとっての機会は、既存の臨床システムと統合可能でありながら、より厳格な同意・セキュリティ要件を満たすことができる、ビーコンハードウェア、ゲートウェイ、ソフトウェアを組み合わせたエンドツーエンドのRTLSスタックにある。
標準化とインフラ収束もまた、特に建物、キャンパス、交通関連環境にわたるハイブリッドポジショニングにおいて追加の機会を生み出している。2026年1月に発行されたISO/TR 17739-1:2026(知的交通システムの路側インフラ支援位置情報サービスに関する規格)は、物流パーク、空港、スマートシティ地域における屋内ビーコンテレメトリと橋渡しできる、より体系化された位置情報アーキテクチャを示している。同時に、2025年8月以降のREDサイバーセキュリティ要件は、準拠したコネクテッドデバイスの基準を高め、サプライヤーがサイバーセキュリティ対応済みのビーコンとゲートウェイをパッケージ化する余地、そしてサービスプロバイダーが複数拠点展開全体にわたるコンプライアンス文書化、安全なプロビジョニング、更新を処理する余地を生み出している。Ambient IoTの取り組み(例:WiliotやAtmosic)を通じて既に見られるエネルギーハーベスティングおよびバッテリーフリーのハードウェアアプローチは、電池交換が単なるコスト最適化ではなく構造的な制約となる、個品レベルの追跡とコールドチェーン監視における機会をさらに拡大している。
Recent Industry Developments in スマートビーコン市場
- 2026年6月:HID Globalは、BEEKs Asset BeaconsおよびBluFi Bluetooth LE-to-Wi-Fiゲートウェイの技術文書を更新した。この更新は、企業向けRTLS展開のための機器管理とIPバックホールを簡素化する、ビーコンとゲートウェイのスタックの製品化が続いていることを示している。また、設定管理と文書化の規律が顧客受入の一部となる複数拠点展開において、HIDツールを標準として採用するインテグレーターを支援するものでもある。
- 2025年7月:Kontakt.ioは、職場暴力防止ソリューションであるStaff Safeを、駐車場やガレージを含む病院キャンパス全体の屋外エリアにも対象を拡大した。屋内ゾーンを超えた保護範囲の拡大は、ビーコン対応の安全ワークフローの対象領域を広げ、屋内と屋外の位置イベントを統一するプラットフォーム機能への需要を高めている。この動きは、医療分野が単なる近接マーケティングではなく、業務用ビーコン展開における優先度の高いエンドユーザーセグメントであることを再確認させている。
- 2024年8月:HID GlobalはSewio Networksを買収し、超広帯域(UWB)RTLS機能をIdentification Technologiesポートフォリオに取り込んだ。この買収により、HID Globalは特にイントラロジスティクスや産業資産管理の用途において、BLEビーコンと並んでより高精度な位置測定を提供する能力を強化した。また、タグ、アンカー、ソフトウェア、企業統合を組み合わせたフルスタックRTLSソリューションを中心としたベンダー統合を加速させている。


スマートビーコン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、屋内および近接屋外環境における短距離・位置情報ベースのインタラクションおよびトラッキングを可能にするスマートビーコンならびに関連ソフトウェアおよびサービスから生じる収益を対象とする。商業および公共環境を網羅し、すべての結果は米ドルで報告される。
対象外の範囲:ビーコンハードウェアを伴わない純粋なスマートフォンGPS位置情報サービス、およびビーコンのユースケースなしに販売される汎用Bluetoothチップセットは、本市場規模の算定から除外される。
セメンテーション概要
- 規格タイプ別
- iBeacon
- Eddystone
- AltBeacon
- 接続方式別
- Bluetooth Low Energy(BLE)
- Wi-Fi(802.11mc/FTM)
- ウルトラワイドバンドアシスト
- アプリケーション別
- 近接マーケティングおよびクーポニング
- 屋内ナビゲーションおよびウェイファインディング
- 資産・人員追跡
- 占有・環境監視
- エンドユーザー産業別
- 小売・ショッピングモール
- 輸送・物流
- 航空・空港
- 医療施設
- スポーツ・エンターテインメント施設
- 自動車OEM
- スマート建設現場
- 地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- その他ヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- オーストラリア
- その他アジア太平洋
- 南アメリカ
- ブラジル
- アルゼンチン
- その他南アメリカ
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他中東
- アフリカ
- 南アフリカ
- ケニア
- ナイジェリア
- その他アフリカ
- 中東
- 北アメリカ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、近接および屋内位置情報のユースケースに関する需要シグナルと出荷動向の明確な把握から始まる。FCC機器認証、Bluetooth Low EnergyおよびWi-Fi測位に関するBluetooth SIGおよびIEEEの刊行物、ならびにiBeaconおよびEddystoneの動作に関する標準文書などの公開情報を参照する。
普及率を裏付けるため、米国国勢調査の小売業取引シリーズ、ユーロスタットの構造的事業統計、および選された空港・交通機関の旅客数レポートなど、小売店舗数や物流活動を反映した政府および公開データセットも参照する。企業の開示資料、製品データシート、および投資家向けプレゼンテーションは、価格帯、典型的な展開規模、および更新サイクルを把握するために使用する。企業財務データおよび特許データベースへの有料アクセスは、ベンダーのエクスポージャーを相互確認し、機能の強度の経時変化を追跡するために選択的に使用する。ここに挙げたソースはあくまで例示であり、データ収集、相互確認、および明確化のために追加の公開情報も使用した。
一次インタビューおよびサーベイ
一次確認は、ハードウェアサプライヤー、システムインテグレーター、ソフトウェアプラットフォームチーム、ならびに小売、輸送、ヘルスケア、その他の施設でビーコンプログラムを運用するエンドユーザーとの専門家インタビューおよび構造化サーベイを通じて実施した。グローバル市場に対応するため、APAC、EMEA、およびアメリカ大陸全体でインプットのバランスを取り、展開密度、保守作業、よび平均販売価格の動向に関する前提を、さまざまな運用環境でストレステストできるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:15% | APAC:46% |
| 中位層:49% | 部門・ユニットリーダー:32% | EMEA:30% |
| 中小プレイヤー:18% | マネージャー:53% | アメリカ大陸:24% |
市場規模算定と予測
市場規模の算定は、トップダウンアプローチを用いて構築されており、需要プールをビーコンの展開が見込まれるサイト数と使用強度から再構築し、年間支出額に換算する。このモデルは、関連施設数(店舗、病院、空港、倉庫)、サイトあたりの典型的なビーコン数、更新およびバッテリー交換サイクル、ならびに一時的なハードウェア支出と継続的なソフトウェアおよびサービス費用の比率などの指標を使用する。
需要プールが確定した後、公開カタログからの典型的な単価のサンプリング、インタビュー中に共有されたプロジェクト見積もりからの統合およびソフトウェア価格帯の確認、ならびにサプライヤーおよびチャネのフィードバックに対する合計値のストレステストを含む、選択的なボトムアップ推計によって結果を裏付ける。小規模国やニッチなエンドユースについて直接データが入手できない場合は、類似市場からの代理普及率を適用し、現地の施設数とマクロ活動を用いて調整する。予測については、インタビューのコンセンサスに基づく中心シナリオを用いたシナリオ分析を使用し、屋内ナビゲーションの普及、プライバシーおよびデータ取り扱い要件、ならびに業務における位置情報分析に対する企業の意欲などのインプットに紐付けている。
データ検証と更新サイクル
アウトプットは、推定ビーコンユニット需要、施設拡大率、およびBLEおよび関連コンポーネントの価格動向の観察など、独立したシグナルとモデルを比較する複数のパスを通じて検証される。差異が生じた場合はその要因を調査し、大きな乖離が確認された場合は前提を見直し、何が変化したか、その理由を確認するためにソースに再連絡する。
最終承認前に、別のアナリストが計算ロジック、対象範囲の整合性、および通貨処を再確認するレビューを実施する。レポートは年次で更新され、規制の変更、主要な標準変更、または企業展開の大幅な変化など、重要なイベントが発生した場合には中間更新が行われる。納品直前に最終更新パスを実施し、クライアントが可能な限り最新の情報を受け取れるようにする。
Mordor Intelligenceのスマートビーコン市場推計と他の公表推計との比較
スマートビーコンに関する公表数値は、類似した表現を使用していても大きく異なる場合がある。これは、計上対象の項目と市場年度のタイミングが必ずしも一致していないためである。差異は通常、スマートビーコン収益として扱われるものと、より広範な屋内位置情報支出との違い、およびハードウェアとソフトウェアが単一の値にどのようにまとめられているかに起因する。
主な乖離の要因としては、ハイブリッド位置情報スタック(例えばWi-Fi測位やUWB支援展開)が完全に計上されているかどうか、継続的なプラットフォームサブスクリプションの年換算方法、および小売や公共施設においてサイトあたりの積極的なビーコン密度を前提としているかどうかが挙げられる。通貨換算日、複数年契約におけるサービスの取り扱い、および価格確認の最新性も、目に見える乖離を生じさせる可能性がある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.08 ビリオン 米ドル(2026年) | |
| 産業調査機関A | 4.43 ビリオン 米ドル(2024年) | より早い基準年とより広い時間軸を使用しており、そのセグメンテーションは一部の隣接する近接技術がスマートビーコンと一括計上されている可能性を示唆しており、これにより厳密にビーコン主導の支出ベースで見た場合と比較して開始値がずれる可能性がある。 |
| グローバルアドバイザリーB | 0.96 ビリオン 米ドル(2025年) | ハードウェアのみの計上とより狭いエンドユースカバレッジに重点を置いており、展開がスケールされたロールアウトではなくパイロットとして扱われる場合、ソフトウェアおよび統合収益が過小計上される可能性がある。 |
この表は、乖離の大部分が、何が継続的収益として計上されるか、および混合接続展開がどのように処理されるかによって明されることを示している。そのため、本モデルはハードウェア、ソフトウェア、およびサービスを分離し、Mordor Intelligenceが適用するアプローチを用いて、展開密度と価格設定に紐付けた更新確認を行っている。


レポートで回答された主要な質問
スマートビーコン市場の現在の規模はどのくらいですか?
売上高は20.85%のCAGRで成長し、2031年までに130億7,000万米ドルに達する見込みです。
スマートビーコンの採用において最も急速に成長している地域はどこですか?
アジア太平洋地域は24.05%のCAGRで拡大し、他の地域を上回ると予測されています。
スマートビーコン展開の次の波を牽引しているアプリケーションは何ですか?
企業が業務効率を優先するにつれ、資産・人員追跡が26.44%のCAGRで加速しています。
エネルギーハーベスティングビーコンはなぜ重要ですか?
電池メンテナンスを排除することで、ライフタイムの総所有コストを低下させ、大規模な展開を可能にします。
Bluetoothの優位性に挑戦している接続方式はどれですか?
Wi-Fi 802.11mcのファインタイムメジャーメントは、既存のWi-Fiインフラ上でサブメーター精度を実現するため、28.67%のCAGRで成長しています。
最終更新日:



