
マーケティングテクノロジー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
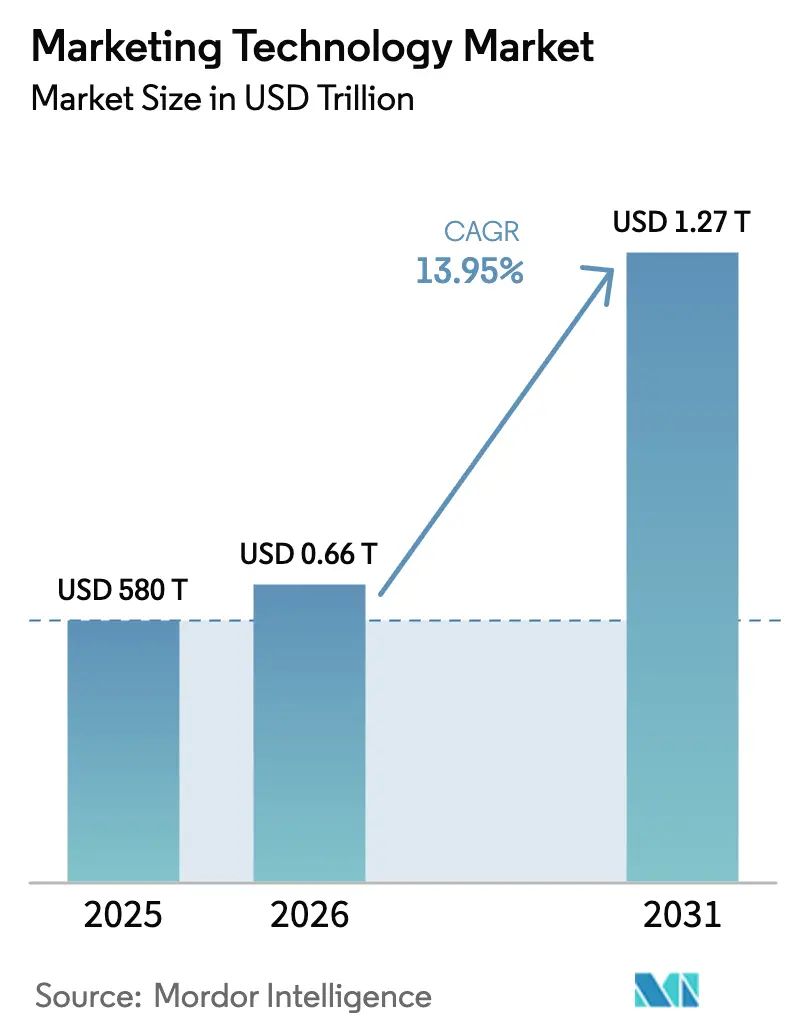
| 市場規模 (2026) | 0.66 兆米ドル |
| 市場規模 (2031) | 1.27 兆米ドル |
| 成長率 (2026 - 2031) | 13.95 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマーケティングテクノロジー市場分析
マーケティングテクノロジー市場は2025年に5,800億米ドルと評価され、2026年の6,609億1,000万米ドルから2031年には1兆2,708億2,000万米ドルに達し、予測期間(2026年〜2031年)において年平均成長率13.95%で成長すると推計されています。
クラウドファースト・AI組込み型スタックに対するエンタープライズ需要が主要な加速要因となっており、キャンペーンのリアルタイムオーケストレーション、動的コンテンツ生成、およびスケールでのクロスチャネルアトリビューションを実現しています。市場リーダーはコア製品に生成AIを組み込む一方、プライバシーファーストなデータ戦略への移行を求める規制圧力がファーストパーティデータおよびゼロパーティデータ資産の価値を高めています。競争ダイナミクスは、コンポーザブルアーキテクチャ内でクリエイティブ、データ、アクティベーションのワークフローを統合できるベンダーに有利に働き、エンタープライズにコスト・レイテンシー・コンプライアンスに対するきめ細かな制御をもたらします。自動化されたコンテンツパイプラインによる業務効率化の成果はすでにキャンペーンROIを向上させており、AI算出費用の増加を相殺するに十分な効果をもたらしています。
主要レポートのポイント
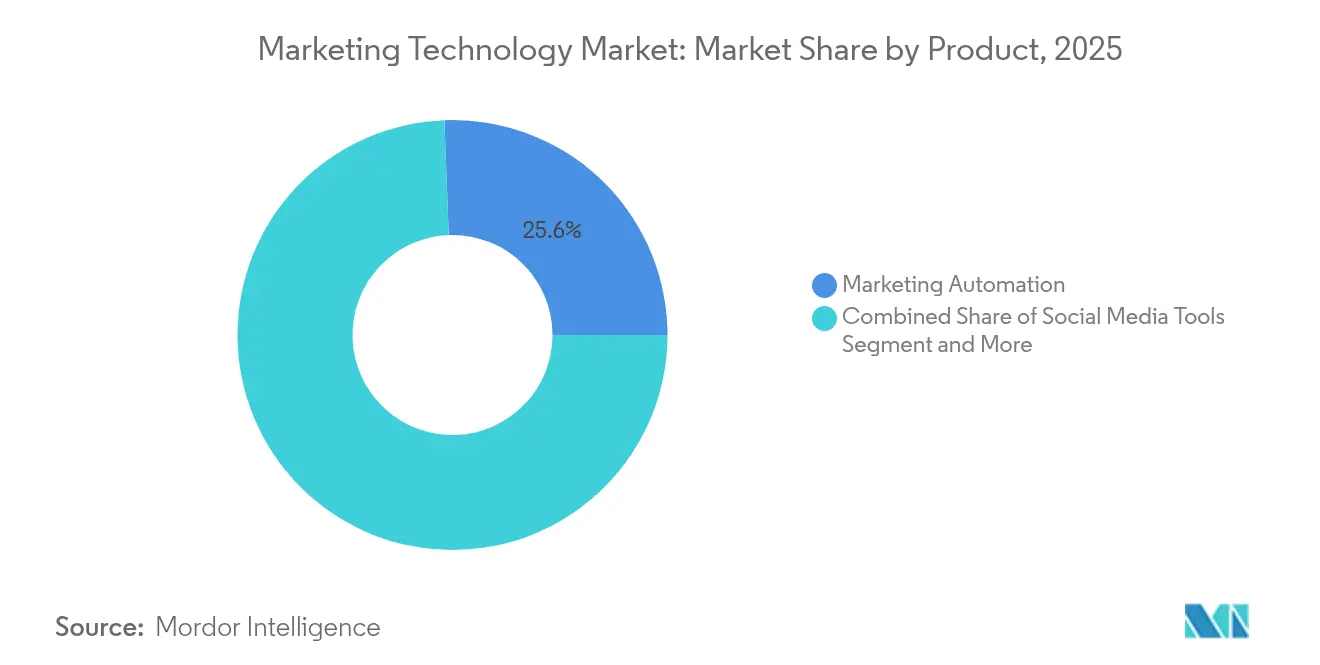
- 製品カテゴリ別では、マーケティングオートメーションが2025年のマーケティングテクノロジー市場シェアの25.60%を占めてリードし、一方で生成AIを活用したコンテンツツールは2031年にかけて25.92%の年平均成長率で拡大すると予測されています。
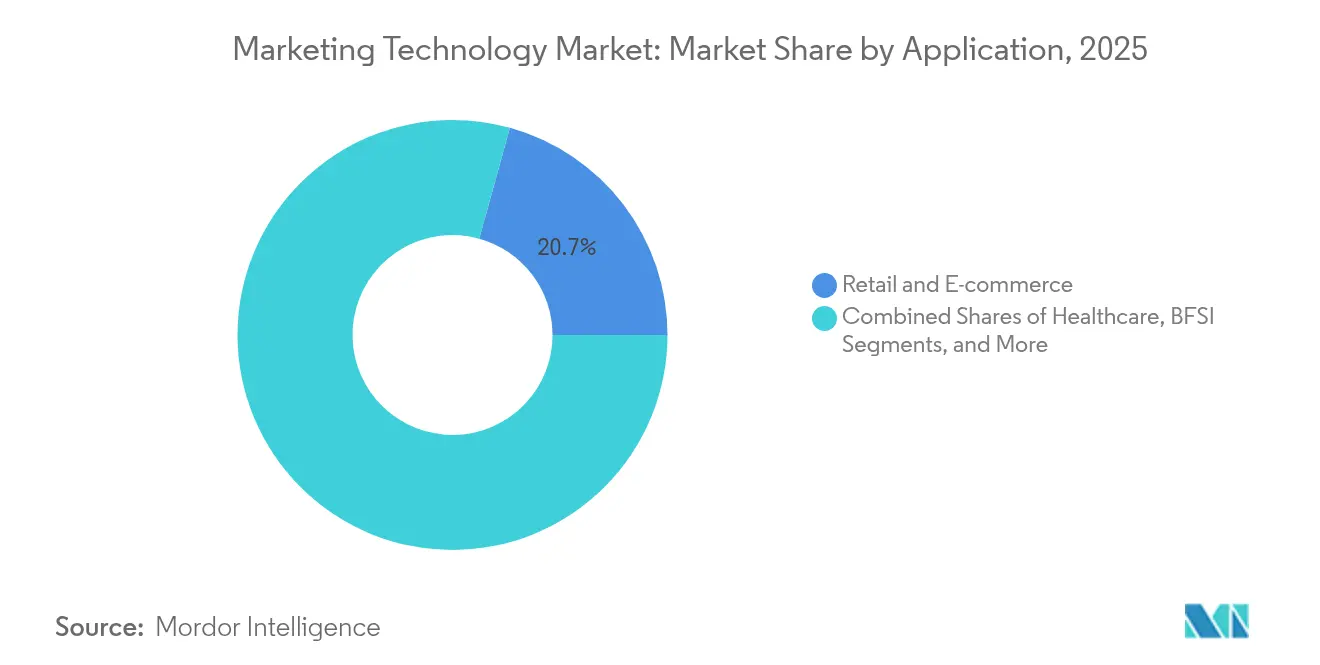
- 用途別では、小売およびEコマースが2025年のマーケティングテクノロジー市場において売上高シェアの20.70%を占め、ヘルスケアは2026年〜2031年にかけて18.10%の年平均成長率で成長しています。
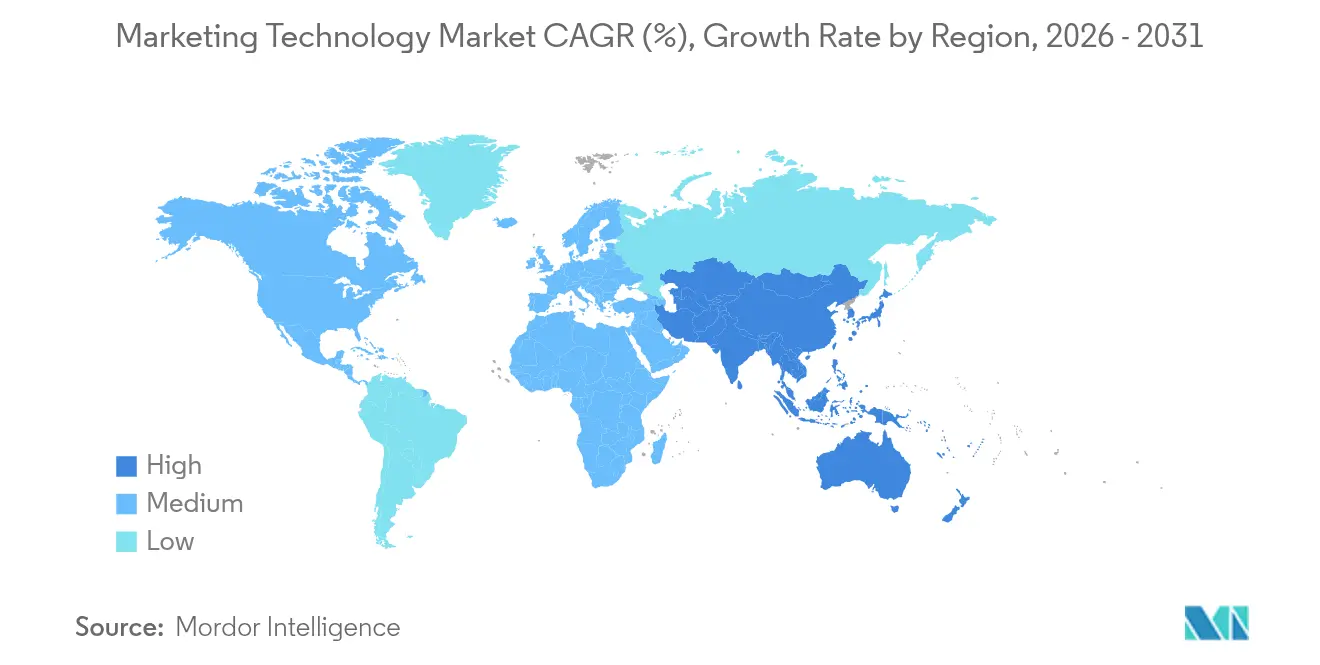
- 地域別では、北米が2025年のマーケティングテクノロジー市場において37.60%のシェアを占め、アジア太平洋地域は2031年にかけて最速の15.95%の年平均成長率を記録すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドファーストマーケティングスタックの導入急増 | 4.20% | アジア太平洋地域がリードするグローバル | 中期(2〜4年) |
| キャンペーンオーケストレーション全体への生成AI組込み | 3.80% | 北米とEUが早期採用 | 短期(2年以内) |
| プライバシー主導のファーストパーティデータ戦略 | 2.10% | EUが触媒役、グローバルに拡大 | 長期(4年以上) |
| ゼロパーティデータのマイクロエクスチェンジプログラム | 1.40% | 北米およびアジア太平洋地域のパイロット | 長期(4年以上) |
| スイートロックインを凌駕するコンポーザブルCDPアーキテクチャ | 1.80% | グローバルエンタープライズ層 | 中期(2〜4年) |
| 業務効率化の成果がAI算出支出を相殺 | 1.00% | グローバルのコスト意識の高い採用企業 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クラウドファーストマーケティングスタックの導入急増
エンタープライズはクラウドネイティブアーキテクチャへの積極的な転換を続けており、データサイロを解消し、すべての顧客タッチポイントにわたるリアルタイム意思決定を実現しています。Microsoftのメキシコへの13億米ドル、ブラジルへの27億米ドルのデータセンター投資は、低レイテンシーな顧客データ処理を支援する地域インフラの必要性を示しています。[1]Microsoft、「メキシコおよびブラジルのデータセンター投資」、microsoft.com ITチームはサイクルタイムの短縮を報告しており、マーケターはキャンペーンの展開を数週間から数時間に短縮し、パーソナライゼーションの精度と収益速度を向上させています。
キャンペーンオーケストレーション全体への生成AI組込み
生成AIは、従来の手動かつ事後対応的なワークフローをプロアクティブな体験オーケストレーションエンジンへと変革しています。Adobeのカスタマーエクスペリエンスオーケストレーションプラットフォームは、AIがクリエイティブ機能とマーケティング機能を一つ屋根の下に統合し、労働集約的なA/Bテストに頼ることなく継続的なコンテンツ最適化を可能にする方法を示しています。エンタープライズは、独自モデルが従来のSaaSツールに対して50〜60%の粗利益率をもたらすことによるマージン拡大を強調しています。
プライバシー主導のファーストパーティデータ戦略
GDPR 2025の強化により、ブランドはサードパーティクッキーよりもファーストパーティの関係を優先させることを余儀なくされています。Googleの更新された同意フレームワークは、測定の忠実性を維持するために明示的なオプトインを必要とし、マーケターにコンプライアンスに対応した堅牢な顧客データプラットフォームへの投資を促しています。[2]Google、「EEA向け更新済み同意モード」、google.com 早期に転換した企業は、データ品質が信頼に基づくパーソナライゼーションを改善するにつれ、より高い顧客生涯価値を獲得しています。
ゼロパーティデータのマイクロエクスチェンジプログラム
大手ブランドは、顧客が個別化されたオファーと引き換えに進んで嗜好を共有するマイクロバリューエクスチェンジの実験を行っています。早期採用企業は、ゼロパーティデータがマーケティングオートメーションを推進する場合、関連性スコアが40%向上し、リテンションが25%向上すると報告しています。ゲーミフィケーションされた嗜好センターとプログレッシブプロファイリングは、現代のエンゲージメントハブの標準機能として急速に普及しつつあります。
抑制要因インパクト分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 総所有コストの上昇と統合負債 | -2.80% | グローバルエンタープライズ層 | 短期(2年以内) |
| 複雑なマーテックスタックに対するスキルギャップ | -1.90% | 北米とEUで深刻 | 中期(2〜4年) |
| 規制コンプライアンスの複雑性 | -1.50% | EUの影響、グローバルな範囲 | 中期(2〜4年) |
| AI算出およびストレージ費用の増大 | -1.20% | グローバルのハイパースケーラー地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
総所有コストの上昇と統合負債
レガシースタックにAIツールを重ねている組織は、計画外のデータ移行およびメンテナンス費用が当初予算を40〜60%超過するという問題に直面しています。クラウドストレージだけで2025年のIT支出は2,000億米ドルを超え、CFOにプラットフォームの選択を再検討させる圧力が高まっています。
複雑なマーテックスタックに対するスキルギャップ
マーケターの87%がテクノロジーによる代替を懸念している一方で、リーダーの63%がAIを多用するスタックを効果的に運用するための技術人材が不足していると指摘しています。この不足は実装のタイムラインを長期化させ、ベンダーに価値実現を加速するためのローコードモジュールの提供を促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
マーケティングオートメーションが最大シェアを維持マーケティングオートメーションは2025年のマーケティングテクノロジー市場シェアの25.60%を占め、オムニチャネルジャーニー管理のコントロールセンターとしての役割を実証しています。マーケティングオートメーションに関連するマーケティングテクノロジー市場規模は、データ・コンテンツ・アクティベーションのワークフローを接続する統合オーケストレーションエンジンへのエンタープライズの転換に伴い成長する見込みです。生成AIを活用したコンテンツツールは、現時点では収益基盤が小さいものの、ブランドがスケーラブルなAI駆動コンテンツ生成に向けて支出を再配分するにつれ、2031年にかけて25.92%の年平均成長率を記録すると予測されています。ソーシャルメディアおよびコンテンツマーケティングスイートは、直接的なオーディエンスエンゲージメントを実現することで着実な成長を示し、リッチメディア制作ツールは動画需要の増加から恩恵を受けています。
エンタープライズはコンテンツ速度を持続的な競争優位として捉え、クリエイティブの卓越性とリアルタイムのパフォーマンスインサイトを融合するプラットフォームに予算を振り向けています。AdobeのGenStudio Foundationは、ベンダーがコンテンツサプライチェーンにオートメーションを統合し、マーケターがブランドの完全性を損なうことなく公開できる方法を示す好例です。セールスイネーブルメントスイートは現在、AIで訓練された過去の受注データに基づく予測リードスコアリングを組み込み、パイプラインコンバージョンを加速しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


用途別:
ヘルスケアが成長リーダーとして台頭小売およびEコマースは2025年のマーケティングテクノロジー市場において20.70%を占め、デジタルエンゲージメントの洗練度における歴史的なリーダーシップを反映しています。このセグメントは、オムニチャネルブランドが超パーソナライズされたプロモーションに注力するなかで健全な成長を維持しています。一方でヘルスケアは、2026年〜2031年にかけて18.10%の年平均成長率であらゆる他の垂直市場を上回るペースで成長し、患者エンゲージメントプラットフォームのマーケティングテクノロジー市場規模を大幅に押し上げる見込みです。遠隔医療の拡大とHIPAA準拠のオートメーションが主な触媒となり、医療提供者が消費者グレードの体験水準に追いつくことを可能にしています。
医療機関はマーケティングオートメーションを患者獲得にとどまらず、治療アドヒアランスと成果に焦点を当てたコミュニケーションの推進にも活用しています。Kaiser Permanenteのコミュニティ中心のキャンペーンは、目的主導型マーケティングが信頼を構築しながら測定可能な健康上の利益をもたらす方法を示しています。BFSI、ITおよび通信、メディアおよびエンターテインメントもサービスのパーソナライゼーション、チャーン管理、生涯価値の最大化に向けた投資を強化しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米マーケティングテクノロジー市場
北米は、成熟したクラウド導入、ベンチャー資金調達、および高度なAI研究能力により、2025年のマーケティングテクノロジー市場において37.60%のシェアを占めた。地域のリーダー企業は、州レベルのプライバシー法規が準拠業務を増大させる中でも、深いエコシステム統合を活用して競争優位を維持している。カナダ企業はビルC-27の施行を見据えて同意管理戦略を精緻化し、米国企業はプライバシー保護型アナリティクスを導入して訴訟リスクへの先手を打っている。
アジア太平洋マーケティングテクノロジー市場
アジア太平洋地域は最も成長が速い地域であり、2026年から2031年にかけて15.95%のCAGRを記録すると予測されている。各国政府がデジタルインフラの整備を支援しており、モバイルファーストの消費者の間でマーケティングテクノロジーの普及が広がっている。インドのデジタルマーケティングセクターは、現地語コンテンツおよびAIを活用した広告ターゲティングの革新に牽引され、2025年までに1.12 ラク クロール インドルピー(134億米ドル)に達すると見込まれている。東南アジアの広告主はソーシャルコマースへのメディア支出配分を拡大しており、オーストラリア企業はコンバージョン増加を取り込むためにAIマーケティング予算を拡充している。
EMEAおよびラテンアメリカ マーケティングテクノロジー市場
欧州の見通しは厳格な規制によって形成されている。2025年版GDPR、デジタル市場法、およびジタルサービス法が、データ管理義務を包括的に再定義している。同地域にサービスを提供するベンダーは、EU全27加盟国に準拠するデフォルトプライバシーアーキテクチャを設計する必要があり、その基準をグローバルに展開するケースも多い。ラテンアメリカでは、メキシコがNetflixによる10億米ドルの制作投資コミットメントとAlibabaによる初の現地クラウドリージョン開設を相次いで歓迎しており、国際的なプレーヤーが堅調なデジタル成長を見込んでいることを示している。一方、中東・アフリカの開発者は、決済インフラの成熟と越境物流の改善を背景に、Eコマーススタックの導入を加速させている。

規制環境
マーケティングテクノロジーの規制環境は、プラットフォームが顧客データを収集、処理、活用する方法に影響を及ぼすプライバシー規則とAI規則が重なり合うことで、その形が強まっている。欧州連合(EU)では、GDPRの執行が同意、目的の限定、データ主体の権利の基盤となり続けている。EU AI法(規則(EU)2024/1689)は、2025年2月から適用が始まった禁止事項や、2026年8月2日から適用される透明性義務など、AI固有の義務を追加しており、これは個人データを含むAI対応のターゲティング、分析、コンテンツ生成に影響を与える。同時に、デジタル市場法とデジタルサービス法は広告およびプラットフォームの慣行に影響を与え、ベンダーをプライバシー・バイ・デフォルトのアーキテクチャと監査可能な意思決定へと押し進めている。
EU域外では、分断された制度と段階的な実施によりコンプライアンスの複雑さが増している。英国のデータ(利用及びアクセス)法2025は、2026年にかけて段階的に実施されており、マーケティングスタックにガバナンスとデータ共有管理の調整を求めている。米国では、カリフォルニア州SB 53やメリーランド州MODPAを含む追加の州レベルのプライバシー法やAI透明性の取り組みが、データ最小化と開示に関する要件を追加している。これらの規則が相まって、ファーストパーティおよびゼロパーティデータ戦略、同意モデルに基づく測定、そして地域を越えたポリシーベースの管理をサポートするベンダーツールへの需要が高まっている。
バリューチェーン分析
マーケティングテクノロジーのバリューチェーンは、Microsoft AzureやAmazon Web Servicesなどのハイパースケーラーおよびクラウドプラットフォームが提供する基盤インフラとデータ基盤から始まる。これらのプラットフォームは、データ量の多いオーケストレーションや分析の実行に使用されるコンピューティング、ストレージ、ID、AIサービスを提供する。その上には、顧客データプラットフォーム、キャンペーンオーケストレーション、コンテンツ制作、測定機能を提供する中核的なマーテックベンダーがプラットフォーム層を構成しており、Adobe Experience PlatformやMicrosoft関連のマーケティング・生産性環境などが該当する。スタックがAIをより深く組み込むようになるにつれ、エンタープライズAIワークスペースやエージェントフレームワークを含むモデルアクセス・オーケストレーション機能が、従来のSaaSモジュールと並んで上流の依存要素として位置づけられることが増えている。
その後の価値実現は、データソース、クリエイティブシステム、活用チャネル、企業ワークフローを結びつけるAPI、コネクタ、パートナーエコシステムを含む統合・サービス層に依存する。AdobeソリューションとMicrosoft 365 Copilotを連携させるパートナーシップは、オーケストレーションとコンテンツワークフローが日常の生産性の文脈に組み込まれつつあることを示している。特に規制対象業種における組み込み型の同意管理、セキュリティ、コンプライアンスワークフローに対する下流の要件は、データ取り込み、セグメンテーション、活用、アトリビューションにわたるガバナンスツールと導入パートナーの役割を高めている。
競争環境
市場はフルスイートの既存企業Adobe、Salesforce、Microsoftを中心に中程度の集中度を示しており、これらの企業はクリエイティブ・データ・アクティベーション層を統合クラウドへとバンドルしています。Salesforceによる80億米ドルのInformatica買収は、統合プロファイル機能を強化し、大規模エンタープライズにおけるデータレイテンシーのボトルネックを解消することを目的としています。Adobeは Creative Cloud のシナジーを活用してAI強化マーケティングモジュールのクロスセルを行い、MicrosoftはAzureベースのAIサービスを活用してDynamics 365全体でのエンゲージメントを深めています。
競争上の差別化は現在、AIの成熟度、レイテンシー、信頼性を軸に展開されています。Metaのマルチモーダル特許出願は、顧客インタラクションの摩擦を大幅に軽減するスマートアシスタントのロードマップを示唆しています。専門ベンダーはコンポーザブルアーキテクチャの勢いを活用し、プライバシー保護アナリティクスやHIPAA準拠の患者エンゲージメントなど、セクター固有のワークフローに関して収益性の高いニッチを開拓しています。
バイヤーがフルスイートとベストオブブリードの代替製品にわたって総所有コストをベンチマーク評価するにつれ、価格圧力が高まっています。ベンダーは使用量ベースの課金とローコードアクセラレーターで対応し、実装を容易にしています。ノーコードオーケストレーションの台頭は技術人材が不足する中堅企業に訴求し、オープンAPIによって社内チームが統合負債を負うことなくプラットフォーム機能を拡張することを可能にしています。
マーケティングテクノロジー業界のリーダー企業
Amazon Inc.
Acoustic L.P.
Active Campaign
Adobe Inc
Microsoft Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

マーケティングテクノロジー市場
- Adobe Inc.
- Alphabet Inc. (Google Marketing Platform)
- Amazon Web Services (AWS for Martech)
- Salesforce Inc.
- Microsoft Corp.
- Oracle Corp.
- HubSpot Inc.
- SAP SE
- Shopify Inc.
- Mailchimp (Intuit)
- Hootsuite Inc.
- Sprinklr Inc.
- Zoho Corp. (Zoho Marketing Plus)
- Optimizely
- Klaviyo
- Acoustic L.P.
- ActiveCampaign
- FullCircl Ltd.
- Buzzoole Holdings Ltd.
- Konnect Insights
- Iterable

市場機会と将来展望
重要な空白領域は、生成AIとエージェント型AIをガバナンスの取れたクロスプラットフォームのワークフローに転換する運用層である。Adobeが顧客体験オーケストレーションのパートナーエコシステムを拡大し、Microsoft 365 Copilotなどの作業環境にマーケティングエージェントを配置する動きは、チームにツールの切り替えを強制せずにコンテンツ、データ、活用を結びつけるエージェントベースの実行への需要を示している。企業が総所有コストの上昇や統合の負債も検討している中、展開時間を短縮しつつポリシー管理を維持する、コンポーザブルアーキテクチャ、相互運用可能なエージェントフレームワーク、事前構築されたコネクタに機会がある。
第二の機会は、規則が各地域で厳格化する中での、プライバシー重視の測定と同意主導のパーソナライゼーションに集中している。EU AI法の透明性義務が2026年8月2日から適用され、GDPRに起因する制約が続く中、監査可能なAI意思決定、同意を意識したアトリビューション、ファーストパーティまたはゼロパーティデータの活用を提供するベンダーは、不透明なサードパーティトラッキングに依存するツールよりも明確な企業導入の道筋を持つ。CMO CouncilやMartechTribeのApex Martech Matrixなどの業界の取り組みに反映された購買者の関心は、ベンチマーキングとパフォーマンスガバナンスへの関心の高まりを支えており、これはアナリティクスおよび最適化プロバイダーがマーテックの価値を定量化し、KPIを標準化し、調達・運用モデルの意思決定を支援する余地を生み出している。
Recent Industry Developments in マーケティングテクノロジー市場
- 2026年6月:Adobe Incが、エージェント型マーケティングワークフロー向けのCX Enterprise Coworkerの一般提供を発表。GAはマーケティングワークフローとクロスプラットフォーム統合にわたるAI駆動オーケストレーションを強化する。
- 2026年4月:Adobe Incが、Microsoft 365 Copilot内でのAdobe Marketing Agentの一般提供、およびAWS/Amazon Quick、Anthropic Claude、ChatGPT、Gemini、IBM watsonxでのベータ版を発表。この統合は、AI支援によるマーケティング意思決定を日常業務ルーティンに組み込み、クロスプラットフォームのAI展開を拡大する。
- 2026年4月:CX Enterprise Coworkerを発表。AWSとの戦略的協業により、Agent OrchestratorとAmazon Bedrock AgentCoreを統合。この協業により、AdobeはAWSとBedrockの統合を通じて、クラウド対応のエージェント型マーケティングスタックの中心に位置づけられる。


マーケティングテクノロジー市場 レポートの範囲と調査方法論
市場の定義と範囲
本調査では、マーケティングテクノロジー市場は、データ管理、キャンペーン実行、パフォーマンス分析を含む、デジタルおよびオフラインのタッチポイントにわたるマーケティング活動の計画、実行、測定、最適化を組織が行うことを支援するソフトウェアおよび関連プラットフォームを対象とする。
範囲の除外事項:このサイジングでは、テクノロジープラットフォームの料金の一部として組み込まれていない限り、純粋なクリエイティブエージェンシー業務およびメディア購入を単独サービスとして除外する。
セグメンテーション概要
- 製品別
- ソーシャルメディアツール
- コンテンツマーケティングツール
- リッチメディア制作ツール
- マーケティングオートメーションプラットフォーム
- データおよびアナリティクスツール
- セールスイネーブルメントツール
- 用途別
- ITおよび通信
- 小売およびEコマース
- ヘルスケア
- メディアおよびエンターテインメント
- スポーツおよびイベント
- BFSI
- 地域別
- 北米
- 南米
- 欧州
- アジア太平洋
- 中東
- アフリカ
データソース、市場サイジング、および検証
デスクリサーチ
デスクリサーチは、特にマーケティングテクノロジー収益として数えるべきものと隣接するマーケティング支出とを区別するための、モデルの出発点となる構造を構築した。デジタル経済の指標として米国経済分析局(BEA)のデータ、米国商務省センサス局とEurostatの企業・ICT導入統計、OECDのデジタル指標、国際電気通信連合(ITU)の接続性シリーズ、世界銀行のマクロ・セクター指標などの公開情報源を活用し、対応可能な需要と支出能力の基盤とした。
これらの指標を市場サイジングのインプットへ変換するため、企業の開示資料、年次報告書、投資家向け説明資料、信頼できる報道、マーケティング業務、プライバシー変化、ソフトウェア購入パターンについて論じる関連団体の出版物も確認した。必要に応じて、企業財務・インテリジェンス、ニュースおよび財務動向の追跡、特許データベースへの有料アクセスを利用し、製品の方向性とカテゴリーマッピングを検証した。ここに列挙したデスクリサーチの情報源は例示であり、データ収集、検証、および明確化のために追加の公開情報源も使用した。
一次インタビューおよび調査
一次調査は、公開データセットから直接読み取れない前提を検証するために使用された。これには、マーケティングデータ、オートメーション、オーケストレーション、測定ツールへの予算配分の内訳や、契約タイプに応じた価格設定の変化などが含まれる。最終数値を確定する前に、地域ごとの導入パターンと購買サイクルのタイミングを把握するため、南北アメリカ、EMEA、APACにわたるマーケティングリーダーシップ、マーケティング運用、IT、調達部門の実務者、さらにソリューション導入担当者やチャネルパートナーに聞き取りを行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:26% | CXO:14% | APAC:44% |
| ミッドティア:60% | 機能・部門リーダー:40% | EMEA:37% |
| 中小プレイヤー:14% | マネージャー:46% | 南北アメリカ:19% |
市場サイジングと予測
サイジングは、企業のマーケティングおよびデジタルトランスフォーメーション支出の指標を、ソフトウェア浸透率や中核的なツールファミリー全体の一般的な配分比率と結びつけることで、マーケティングテクノロジー需要をトップダウンで再構築することから始まる。需要プールが形成された後、観察された契約構造、クラウドサブスクリプションの価格設定動向、導入形態の組み合わせを用いて収益へ変換し、その後、地域ごとの導入速度の差異を調整する。
合計値を現実的な水準に保つため、入手可能な場合のベンダー収益開示のサンプリング、取引規模に関するチャネル調査、マーケティングオートメーション、顧客データツール、分析などの可視性の高いカテゴリーに対する数量×ASPロジックなど、選択的なボトムアップ近似を用いて結果を裏付けている。モデルで使用される主要なインプットには、企業のマーケティング予算の傾向、クラウドソフトウェアの導入率、対応するアクティブな顧客対応デジタルチャネルの数、プライバシー・同意コンプライアンスの取り組み、支払い意欲を変化させるAI機能展開のペースが含まれる。
予測は、予算サイクル、更新期待、そしてツール数の削減につながる統合が最も起こりやすい領域についてインタビューで収集した専門家の見解に支えられたシナリオ分析を用いて構築される。小規模カテゴリーでボトムアップの指標が不足する場合、類似のソフトウェアカテゴリーからの代理浸透率を用いてギャップを処理し、最終確定前に地域レベルのIT支出の方向性と照合する。
データ検証と更新サイクル
出力結果は、ソフトウェア支出成長指標、企業のデジタル導入調査、バリューチェーンに参加する上場企業のサンプルから開示された収益の方向性など、独立した指標と照合される。差異が大きいと判断された場合、前提を見直し、その差異が定義、タイミング、または購買行動の実際の変化によるものかを確認するための追跡調査が行われる。
最終承認前に、モデルは多段階のアナリストレビューを経る。これには地域間の異常値チェックと、過去のシリーズと予測経路全体の整合性確認が含まれる。レポートは年次で更新され、支出や価格に影響を与える重大な出来事が発生した場合には、臨時の更新が行われる。提供前には最終レビューが実施され、クライアントが購入時点で入手可能な最新の見解を確実に受け取れるようにしている。
Mordor Intelligenceのマーケティングテクノロジー市場サイジングと他の公開推計との比較
マーケティングテクノロジーの公開されている市場規模は、マーテック、マーケティングテック、マーケティングソフトウェアといった似たような言葉を使っていても、算出対象が異なるため一致しないことが多い。差異は通常、推計が支出額を追跡しているのか、それともサプライヤーの収益を追跡しているのか、サービスやメディアが含まれているかどうか、そして通貨のタイミングやインフレの扱い方によって生じる。
一部の推計はソフトウェア支出のみに重点を置き、より狭いツールの範囲に対象を限定しているが、他の推計はセールステックやより広範なマーケティングコミュニケーションといった隣接領域まで拡大している。Mordor Intelligenceでは、この数値は中核的なマーケティング機能全体にわたるマーケティングテクノロジープラットフォームの収益として構築されており、メディア支出や純粋なエージェンシー業務とは区別されている。これにより、総額は再現性のあるソフトウェア・プラットフォーム経済に紐づいたものとなっている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.66兆米ドル(2026年) | |
| 業界誌A | 0.22兆米ドル(2027年) | マーテックソフトウェア支出として引用されることが多く、より広範なプラットフォームカテゴリーを除外し、サプライヤー収益への変換ではなく予算配分の報告を反映している可能性がある。 |
| 業界調査グループB | 0.67兆米ドル(2023年) | マーテックとセールステックを合算したものとして提示されており、マーケティングテクノロジー予算のもとで一貫して購入されていないセールスイネーブルメントおよび関連ツールを加えることで、合計額が押し上げられる可能性がある。 |
この差異は主に、単純な計算の違いではなく、何が算出対象とされ、支出がどのように市場収益へ変換されるかによって生じている。範囲をマーケティングテクノロジープラットフォームの収益に紐づけたまま維持し、インタビューや相互確認の指標を通じて暗示される支出水準を検証することで、この推計は年ごとの再現と比較がより容易な状態に保たれている。


レポートで回答される主要な質問
マーケティングテクノロジー市場の規模はどのくらいですか?
マーケティングテクノロジー市場規模は2026年に6,600億米ドルに達し、年平均成長率13.95%で成長して2031年には1兆2,700億米ドルに達すると予想されています。
マーケティングテクノロジー市場の現在の規模はどのくらいですか?
市場は2026年に6,609億1,000万米ドルと評価されました。
マーケティングテクノロジー市場の成長速度はどの程度ですか?
2031年までに1兆2,708億2,000万米ドルに達し、年平均成長率13.95%を記録すると予測されています。
どの製品セグメントが最大の市場シェアを持っていますか?
マーケティングオートメーションプラットフォームが2025年に25.60%のシェアでリードしました。
どの用途分野が最も急速に成長していますか?
デジタルインフラの整備、モバイルファーストの消費者基盤の拡大、および政府の支援政策がアジア太平洋地域を15.95%の年平均成長率に押し上げています。
市場成長を妨げる主な抑制要因は何ですか?
総所有コストの上昇と統合負債が、複雑なAI駆動スタックを導入するエンタープライズの期待ROIを低下させています。
最終更新日:



