
スマートミラー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
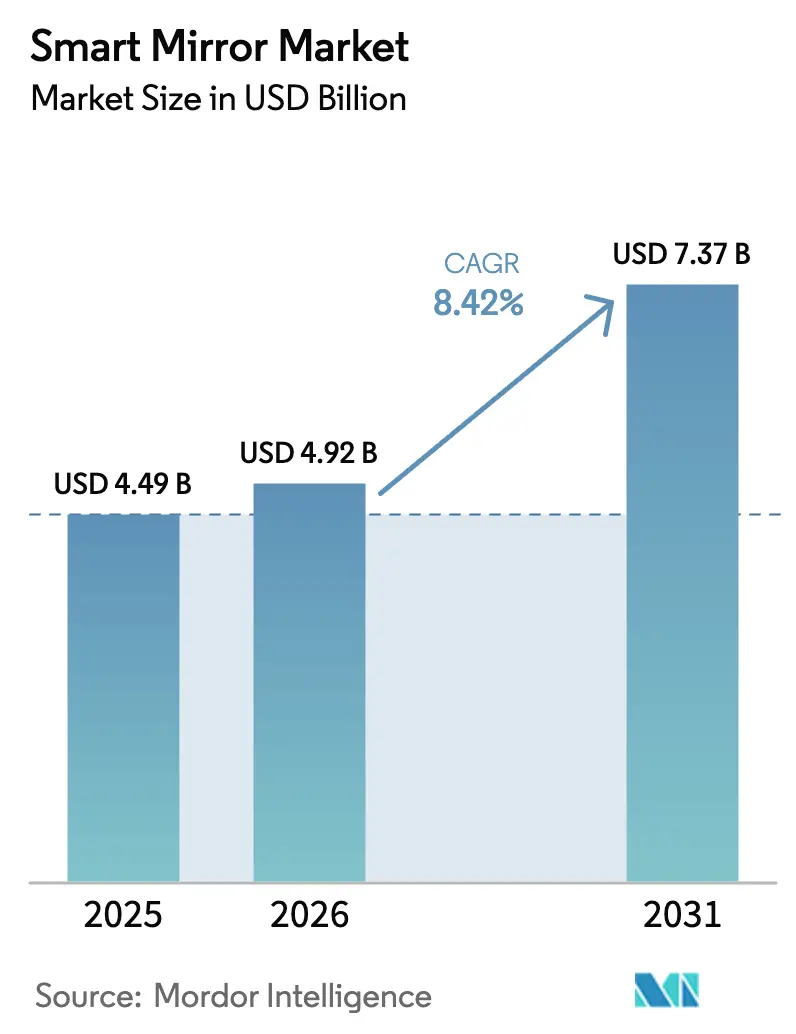
| 市場規模 (2026) | 4.92 十億米ドル |
| 市場規模 (2031) | 7.37 十億米ドル |
| 成長率 (2026 - 2031) | 8.42 % |
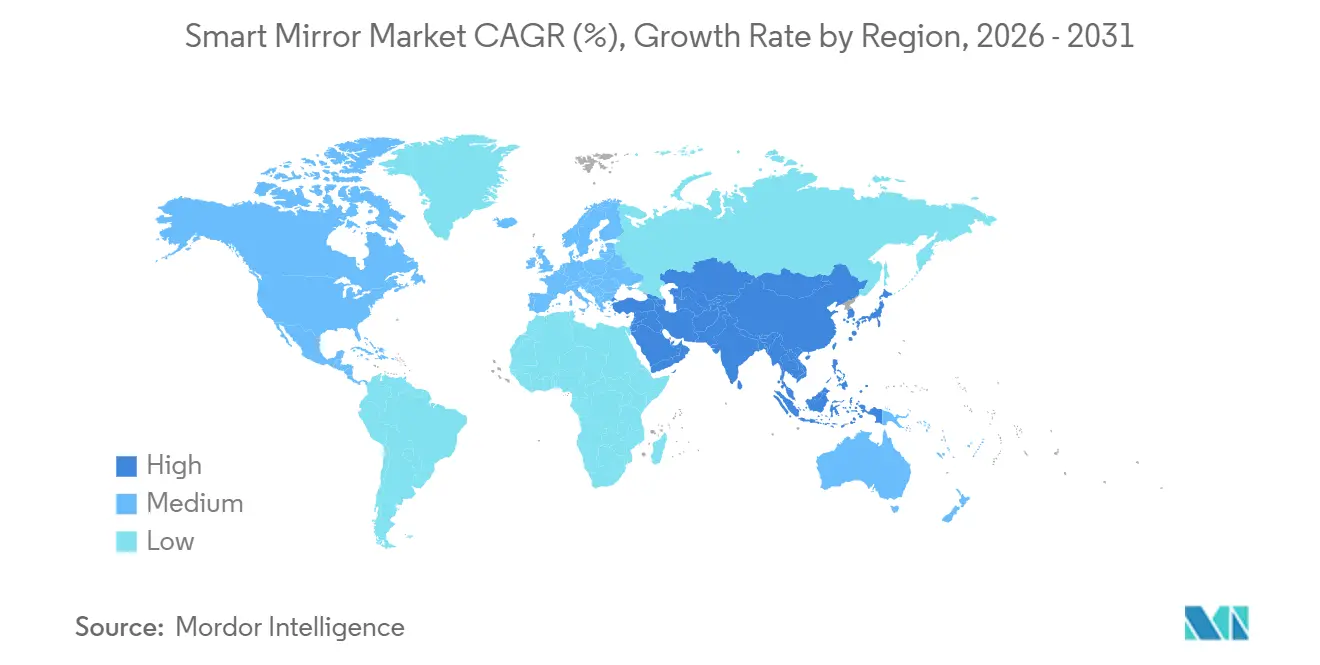
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートミラー市場分析
スマートミラー市場規模は、2025年の44億9,000万米ドルおよび2026年の49億2,000万米ドルから、2031年までに73億7,000万米ドルへと拡大する見込みであり、2026年から2031年にかけて8.42%のCAGRを記録する見通しです。この成長軌道は5つの柱に支えられています。すなわち、欧州における拘束力のあるカメラモニターシステム規制、ミラーを受動的な反射機能を超えた存在へと押し上げるAI駆動のパーソナライゼーション、厚みと消費電力を削減する透明OLEDのロードマップ、償還可能なリモートモニタリングハードウェアを採用する病院、そしてコンバージョン率を向上させるコネクテッドリテールの試験導入です。自動車OEMは空気抵抗を低減するデジタルバックミラーシステムを大型トラックに搭載し、住宅購入者はスマートホームプラットフォームと連携する音声操作対応バスルームミラーに関心を高めています。小売業者はフィッティングルームにおける購買単価の向上を測定することで設備投資を正当化し、韓国および日本の国家研究開発プログラムはディスプレイサプライチェーンのリスクを低減しています。サイバーセキュリティ規制とガラス基板のボトルネックが勢いを抑制しているものの、ティア1サプライヤーによる規律ある垂直統合が短期的な変動を緩和しています。
主要レポートのポイント
- アプリケーション別では、自動車が2025年に41.89%の収益シェアでトップとなり、ヘルスケアは2031年にかけて最速の10.02% CAGRを記録する見込みです。
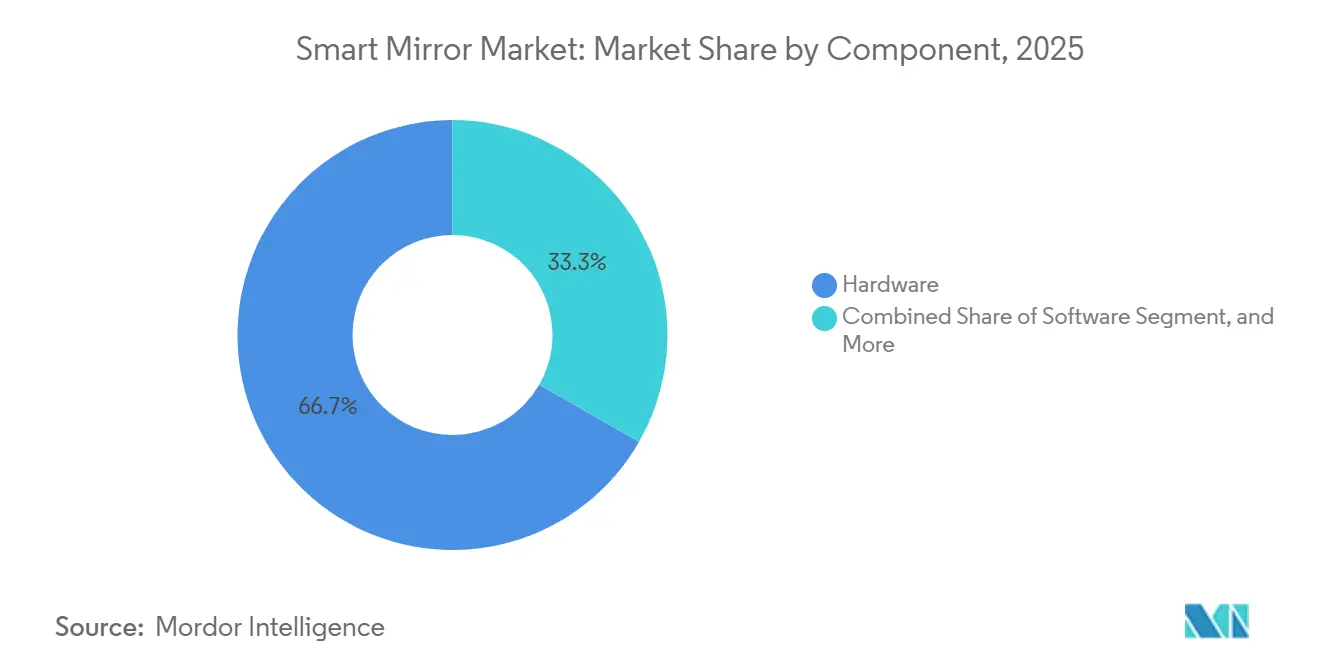
- コンポーネント別では、ハードウェアが2025年の売上の66.73%を占め、サービスは2031年にかけて9.61% CAGRで成長すると予測されています。
- ディスプレイ技術別では、液晶パネルが2025年のスマートミラー市場シェアの73.07%を保持していますが、OLEDの収益は11.13% CAGRで拡大する見通しです。
- チャネル別では、企業間取引が2025年のスマートミラー市場規模の81.21%を占めていますが、企業消費者間取引は2031年にかけて12.27% CAGRで拡大する見込みです。
- 地域別では、欧州が2025年に31.47%の収益シェアを占め、アジア太平洋は2031年にかけて10.86% CAGRを達成する軌道にあります。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車分野におけるスマートミラーの採用拡大 | +2.1% | 欧州およびアジア太平洋が中核、中東の商業用車両へも波及 | 中期(2~4年) |
| AIベースのパーソナライゼーション機能の急速な統合 | +1.8% | グローバル、北米住宅および アジア太平洋小売での早期成果 | 短期(2年以内) |
| コネクテッドリテールのフィッティングルームソリューションの拡大 | +1.3% | 北米および欧州の高級小売、ASEANは新興 | 中期(2~4年) |
| 遠隔医療およびリモート患者モニタリングへの需要増加 | +1.5% | 北米および欧州の高齢化人口、日本が先行 | 長期(4年以上) |
| 自動車デジタルバックミラーシステムに関する政府規制 | +1.9% | 欧州およびアジア太平洋、北米はNHTSAの規則制定待ち | 短期(2年以内) |
| スマートバスルームミラーを推進するエイジング・イン・プレース技術 | +1.2% | 北米および欧州、日本および韓国が早期採用者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車分野におけるスマートミラーの採用拡大
欧州およびアジア太平洋のトラックメーカーは、国連欧州経済委員会規則第158号(UN ECE R158)が物理的ミラーの法的要件を撤廃した後、カメラモニターシステムを採用し、Mercedes-Benz、Volvo、Scania、およびMANは2025年までに20万台以上の大型車両に搭載しました。[1]国連欧州経済委員会、「規則第158号」、unece.org HyundaiおよびKiaは、ユーロNCAP五つ星評価を確保するため、新型EVプラットフォームのインテリアミラーにドライバー状態監視カメラを組み込みました。[2]Hyundai Motor Group、「ドライバー状態監視システム」、hyundaimotorgroup.com Gentexの2025年フルディスプレイミラーは、OLEDパネル、リアカメラ映像、およびドライバーモニタリングを12インチの単一ユニットに統合しており、個別センサーから多機能モジュールへの移行を示しています。[3]Gentex Corporation、「CES 2025 フルディスプレイミラー」、gentex.com 外部ミラーが消えることで空気抵抗が5%低下し、バッテリーコストのペナルティなしにEV航続距離が延長されるため、規制が採用を加速させています。その結果、サプライヤーはメキシコおよびポーランドに専用生産ラインを増強し、コックピットのユーザーエクスペリエンスで差別化を図るOEMと3年間の契約を締結しています。
AIベースのパーソナライゼーション機能の急速な統合
住宅用および小売用ユニットは現在、皮膚の水分量を評価し、細かいシワを検出し、化粧品を推薦する畳み込みニューラルネットワークを搭載しており、ミラーを日常的な健康アドバイザーへと変えています。CareOSのBMindミラーは、ホテルのバスルームでムードトラッキングと誘導呼吸法を組み合わせたことで、2024年CESイノベーションアワードを受賞しました。フランスのデパートにおけるL'OréalとModiFaceの試験導入では、ミラーが滞在時間を延ばすことが証明された色調を提案したことで、コンバージョンが30%向上しました。[4]L'Oréal、「2024年アニュアルレポート – デジタルイノベーション」、loreal.com HiMirrorの新しいファームウェアは皮膚科データベースを参照し、疑わしいほくろを検出した際には遠隔皮膚科診療への引き継ぎを提案します。AIパーソナライゼーションは対応可能なユースケースを拡大し、ベンダーが安全なOTA(無線通信経由)チャネルを通じて月次モデルアップデートを配信する動機となっています。データがデバイスから外部に出ない場合のユーザーオプトイン率は70%を超えており、厳格な欧州プライバシー規則を満たすエッジファーストアーキテクチャの有効性を実証しています。
コネクテッドリテールのフィッティングルームソリューションの拡大
高級チェーンはオンライン返品率が約40%に達するという課題を抱えており、RFIDタグで衣類を識別するミラーがサイズの不確実性を軽減しています。SamsungはNRF 2024でリテール向けのデモを行い、買い物客が仮想ボタンをタップして新しいサイズをリクエストできるようにし、スタッフの待機時間を60%削減しました。KohlerグループのOak Labsは、Neiman MarcusおよびBloomingdale'sにインタラクティブミラーを展開し、顧客が照明シーンを調整し、コーディネートを並べて比較し、リアルタイムのフィードバックのために友人とルックスを共有できるようにしました。EU デジタルサービス法により小売業者はビデオデータの処理方法を開示することが義務付けられているため、サプライヤーはアナリティクス前に顔情報を除去するオンデバイス匿名化を統合しています。試験導入の指標が購買単価の15%向上と返品減少を示すにつれ、小売業者は2026年の設備投資をチェーン全体への展開に充て、スマートミラー市場の需要を拡大しています。
遠隔医療およびリモート患者モニタリングへの需要増加
2024年以降のCMS(米国医療保険・メディケイドサービスセンター)の償還コードは、月に少なくとも16日間生理学的データを取得するデバイスに対して支払いを行うため、体重計および血圧計を備えたミラーが耐久性医療機器として認定される可能性があります。日本の厚生労働省は500か所の高齢者住宅施設に転倒検知ミラーを設置し、1年以内に救急外来受診を18%削減しました。ベンダーは現在、病院の入札を確保し、データアナリティクスを中心とした高マージンのサービス契約を開拓するためにISO 13485認証を取得しようとしています。エッジアルゴリズムは脈拍の不規則性に対するアラートを生成し、FHIR APIを通じてコード化されたサマリーを電子健康記録に直接送信することで、臨床医のレビュー時間を30%削減します。病院のCIOは、患者が日常のグルーミング中に操作するミラーの目立たないフォームファクターを、慢性疾患管理のコンプライアンスにおける主要な推進要因として挙げています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コストと消費者認知度の低さ | -1.4% | グローバル、南米およびアフリカで深刻 | 短期(2年以内) |
| サイバーセキュリティおよびデータプライバシーへの懸念 | -1.1% | 欧州および北米の規制当局による精査、アジア太平洋は新興 | 中期(2~4年) |
| 特殊ディスプレイガラスの脆弱なサプライチェーン | -0.8% | グローバル、東アジアの製造拠点に集中 | 短期(2年以内) |
| カメラ搭載ミラーに関する規制の不確実性 | -0.7% | 北米が主要、中東およびアフリカが副次的 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストと消費者認知度の低さ
住宅用スマートミラーの小売価格は800米ドルから3,000米ドルの範囲にあり、150米ドルの従来型照明付きミラーをはるかに上回るため、富裕層世帯以外への普及が制限されています。2024年のDeloitteの調査では、米国の住宅所有者のわずか22%が「スマートミラー」を認識しており、健康上のメリットを挙げたのは5%未満でした。そのため、MarriottやHiltonなどのホテルはプレミアムスイートにミラーを導入してメリットを紹介し、より広範な展開に向けたコスト便益分析に役立てるフィードバックを収集しています。Eコマースプラットフォームでのバンドルファイナンスや後払いオプションが価格の衝撃を緩和していますが、キラーアプリが登場するまで中間所得層の消費者は依然として慎重です。価格の圧縮は、2027年に予定されているOLEDの歩留まり向上とエッジAIチップのコモディティ化にかかっています。
サイバーセキュリティおよびデータプライバシーへの懸念
GDPRは生体認証データを機密情報として分類しており、ベンダーは顔の幾何学的情報をオンデバイスで処理し、匿名化された指標のみを保存することを義務付けています。2024年のペネトレーションテストでは、消費者向けミラーの40%がデフォルトの管理者パスワードで出荷されていることが判明し、セキュリティバイデザイン規制の要求が高まっています。Gentexは、ドライバーモニタリング映像がミラーの外部に出ることなく、覚醒度スコアのみをECに出力するクローズドループ設計に移行しました。ISO 27001認証は企業取引の前提条件として浮上しており、スタートアップのコンプライアンスコストを増大させています(ISO.ORG)。小売業者はフィッティングルームにプライバシーに関する説明を追加し、ベンダーは物理的なカメラシャッターを提供して買い物客を安心させ、スマートミラー市場を脱線させかねないデータ漏洩への懸念を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスの収益化が加速ハードウェアは依然として2025年収益の66.73%を占めていますが、プラットフォームがSaaSライセンス、クラウドストレージ階層、およびプレミアムアナリティクスバンドルへとシフトするにつれ、サービスは2031年にかけて9.61% CAGRを達成する軌道にあります。Gentexの2024年のSolace Systemsとの提携では、ワイヤレス電力伝送とファームウェアアップデートが導入され、販売後に高精細録画と疲労予測ダッシュボードが利用可能になりました。[5]Gentex Corporation、「Solace Systemsパートナーシップ」、gentex.com 小売業者はModiFaceおよびPerfect Corpからセッション単位でAR試着エンジンをレンタルし、設備投資を運営費に転換しています。遠隔医療ミラーは、病院プロジェクト価値の35%を占める年間保守契約を通じてEHRベンダーと統合されています。サービス収益は、識別子を除去しながらもピーク時のフィッティングルーム占有率などのマクロトレンドを明らかにするプライバシー重視のデータレイクを通じてもスケールし、小売業者に実用的なインサイトを提供します。
ハードウェアのロードマップは、ホテルの廊下で1日18時間稼働するミラーに重宝される、エッジ発光LEDによるエネルギー消費量40%削減を実現するより薄いベゼルとグレア抑制を優先しています。ソフトウェアチームは、湿気の多いバスルームや振動するキャビン内でニュースフィード、照明、ウェルネスコンテンツをハンズフリーで選択できるよう、音声UIと会話型AIに注力しています。サービスの差別化は、オンデバイスでトレーニングし、中央で更新してから再展開するフェデレーテッドラーニングモデルから生まれ、機密フレームをローカルに保ちながらアルゴリズムの精度を向上させます。このピボットは、スマートミラー市場における投資家評価に不可欠な継続的収益を支えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザーアプリケーション別:
ヘルスケアが自動車の成長を上回る自動車は、EUおよびアジア太平洋の規制が大型トラックの大量展開を促進したことで、2025年のスマートミラー市場規模において41.89%の収益シェアでトップとなりました。しかし、ヘルスケアミラーはCMSの償還と日本のエイジング・イン・プレース政策に後押しされ、10.02% CAGRを記録する見込みです。小売はコンバージョン向上の証拠が積み重なるにつれて続き、住宅用の採用はバスルーム1室あたり5万米ドルを超える高級リノベーションに限定されています。Hiltonの2025年における12施設での試験導入では、スマートミラー客室のゲスト満足度スコアが25%向上し、チェーン全体での評価が促進されました。
病院はISO 13485準拠、皮膚電気活動センサー、およびFHIR相互運用性を要求し、販売サイクルを18か月に延ばしますが、複数年のサポート契約をもたらします。自動車のエンドユーザーはFMVSS 201頭部衝撃耐久性と-40℃の熱耐性を重視します。小売業者は99.5%の稼働率とリモート診断を求め、住宅用顧客はインテリアに合うフレームとApple HomeKitとのペアリングによる統合制御を求めて購入します。ホスピタリティの購入者は5年間の保証を交渉し、スマートミラーをIPTVアップグレードとバンドルして規模の経済を実現し、総契約価値を拡大しています。
ディスプレイ技術別:
OLEDが薄さとコントラストで優位に液晶ディスプレイはコストと耐久性により2025年収益の73.07%を維持していますが、透明モデルが2027年までに60%の透過率を達成し、ミラーが反射とビデオをシームレスに切り替えられるようになるにつれ、OLEDパネルは11.13% CAGRで急増する見込みです。Samsung DisplayはAEC-Q100自動車信頼性に準拠した量子ドットOLEDラインに投資し、紫外線ストレス下でのピクセル安定性を確保しました。マイクロLEDおよび電気泳動ディスプレイは、バッテリー駆動のキャンピングカー用ミラーなど、超低消費電力がコストを上回るニッチ市場を担っています。
OLEDはバックライトを不要にし、自動車スタイリストが求める曲面・フレームレスデザインを実現します。サプライヤーは歩留まりが85%を超えた時点でBOMコストの削減を見込んでおり、LCDとのコスト差を1平方フィートあたり20米ドル未満に縮小します。Japan Display IncのハイブリッドOLED-LCDアーキテクチャは高輝度と深い黒を約束し、10万ルクスの日光にさらされるダッシュボードをターゲットにしています。フレキシブル基板が成熟するにつれ、ミラーがAピラーを覆ってドライバーの視野を広げる可能性があり、欧州のテストトラックでプロトタイプが開発されています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
住宅用採用の拡大に伴いB2Cが台頭OEMやホテル、小売の契約が数百台規模に及ぶため、企業間取引が2025年売上の81.21%を占めましたが、12.27% CAGRの企業消費者間取引の成長が2031年までに流通を再編する見込みです。Amazonのリスティングやホームデポの売り場では音声対応バスルームミラーが展示されるようになり、後払いプランが初期費用の負担を軽減しています。OEM契約はマージンを固定しながら6モデルイヤー分の数量を保証しますが、企業消費者間取引の購入は衝動的であり、設置が複雑な場合は返品率が高くなります。
カスタマイゼーションがB2B取引を定義しており、ホテルはアイドル画面にブランドロゴを埋め込み、小売業者はリアルタイムの在庫確認のためにミラーをPOSシステムと同期させています。B2Cブランドは、住宅所有者が購入前にミラーを現地でプレビューできるARビジュアライゼーションアプリで対抗しています。物流パートナーは現在、返品率を20%削減するホワイトグローブ設置バンドルを提供しています。AI機能が当然の機能となるにつれ、消費者チャネルは交渉力を高め、平均販売価格を押し下げ、スマートミラー市場の主流採用を加速させています。
地域分析
ヨーロッパのスマートミラー市場
ヨーロッパは2025年の収益の31.47%を占め、ドライバーの眠気検知システムを義務付けた規則2019/2144によって牽引され、車内カメラへの需要が高まった。ドイツのサプライクラスターにはFicosa、Murakami、Valeoが集積しており、それぞれフォルクスワーゲンおよびBMWのプログラムに供給している。一方、フランスのValeoはカメラモジュール生産能力の拡大に2億ユーロ(2億1,300万米ドル)を投じた。[6]Valeo、「アニュアルレポート2024」、valeo.com 英国はUN ECE規則に準拠しているが12か月の遅延があり、汎欧州型式認証を複雑にしている。
南北アメリカおよびアフリカのスマートミラー市場
北米では、NHTSAが依然として物理的な外部ミラーを義務付けているため、自動車分野での普及は遅れているが、スマートホーム支出の増加に伴い、住宅および接客業向けの販売は拡大している。Gentexティファナに50万平方フィートの工場を運営しており、USMCAに基づく無関税出荷により関税リスクを抑制している。メキシコシティのホテルやブティックジムは、ゲストのウェルネス体験を差別化するためにミラーを試験導入しており、米国国境を越えた地域的な需要を証明している。南米およびアフリカは価格感度の高さから依然として初期段階にあるが、サンパウロの高級コンドミニアムやケープタウンのスパリゾートでの試験導入は、将来的な成長の可能性を示唆している。
アジア太平洋のスマートミラー市場
アジア太平洋地域の10.86%のCAGRは、中国のEVブーム、韓国のディスプレイ研究開発助成金、および日本の高齢化社会を背景とした遠隔医療の推進によるものである。MOTIEは2024年に透明ディスプレイを戦略的産業に指定し、LG DisplayとHyundai Mobisの共同プロジェクトに資金を提供している。インドの都市部の中間層はボイスアシスタントを購入し、それと連携するミラーを求めているが、1,000米ドルを超える価格帯が普及を妨げている。[7]インド・ブランド・エクイティ財団、「スマートホーム概要」、ibef.org オーストラリアおよびニュージーランドはアジアおよびヨーロッパからミラーを輸入しており、230ボルト安全規格および太陽光発電対応のスタンバイ電力を優先している。
GCCのスマートミラー市場
湾岸協力会議(GCC)の中東バイヤーは、スマートシティ構想の一環として高級アパートにスマートミラーを導入しており、アラビア語音声パックおよび砂塵耐性コーティングを組み合わせている。UAEの政府住宅イニシアチブでは、ミラーをビルエネルギー管理システムとプロトコル層で統合することを義務付けており、ネットゼロ目標への準拠を確保している。

規制環境
スマートミラーは、自動車安全規則、家電適合性、プライバシー要件にまたがって運用されている。自動車分野では、間接視認装置に関するUN/ECE規則(特にUN/ECE規則第46号)がカメラモニターシステムの採用を後押ししており、欧州でも規則(EU) 2019/2144を通じて車内センシングを拡大している(ミラー一体型カメラで実装されることが多い運転者の眠気・注意力検知機能に関連する)。米国では、FMVSS第111号(49 CFR 571.111)が後方視認要件を引き続き定めており、カメラのみによる外部ミラー代替における主要な制約要因となっているため、OEMプログラムと型式認証の経路は地域ごとに異なる状態が続いている。
住宅、小売、ホスピタリティ、ヘルスケア分野への展開においては、市場アクセスは電気安全性とEMC適合性、さらにデータ保護義務に依存する。EEA域内では、CEマーキングの取得には通常、低電圧指令2014/35/EUおよびEN 55032/EN 55035やIEC 61000シリーズなどの規格に準拠したEMC要件を満たす必要がある。米国では、無線接続機能を持つミラーはFCC Part 15の無線周波数放射要件を満たす必要がある。ミラーがカメラまたは生体データ由来の情報を扱う場合、GDPRにおけるデータ保護バイデザイン(第25条)などの義務や、英国のIoT同意要件(英国ではPECRガイダンスにより強化)が、オンデバイス処理、匿名化、および顧客対応環境での物理的カメラシャッターの採用を含むシステムアーキテクチャに影響を与える。
バリューチェーン分析
上流での価値創出は、特殊ガラス(ハーフミラー基材およびコーティング)、ディスプレイモジュール(LCDおよびOLED、透明OLEDの将来計画を含む)、そしてカメラ、マイク、近接・動作センサー、無線モジュールなどの光学・センシング部品に集中している。SamsungディスプレイやLGディスプレイなどのディスプレイサプライヤーが供給量とコストを左右し、市場は特殊ディスプレイガラスの供給制約や自動車グレード部品の認証負担に対して依然として敏感である。
中間段階の統合は、ガラス、ディスプレイ、光学系、コンピューティング、筐体設計を組み合わせて認証済みアセンブリに仕上げ、さらにソフトウェア、デバイス管理、サービスを通じて差別化を図るティア1自動車サプライヤーとスマートミラーOEMが主導している。Gentex、Magna International、Ficosa(Panasonic)などの企業は、ミラーが多目的ハブ(リアカメラビューに加え、ガラス背面での運転者・乗員モニタリング)として機能する自動車プログラムの中核を担っており、GentexによるVOXX機能の統合といった統合の動きは、垂直統合型のキャビン体験スタックへの移行を反映している。下流では、市場開拓戦略は大規模B2B展開(OEM、小売チェーン、病院、ホテル)と、設置業者、マーケットプレイス、スマートホームプラットフォーム互換性に依存する拡大するB2Cチャネルとに分かれており、コンプライアンステスト、サイバーセキュリティ強化、OTAアップデート運用が、物理的な製造と並んでチェーン上の主要なノードとしての重要性を増している。
競合環境
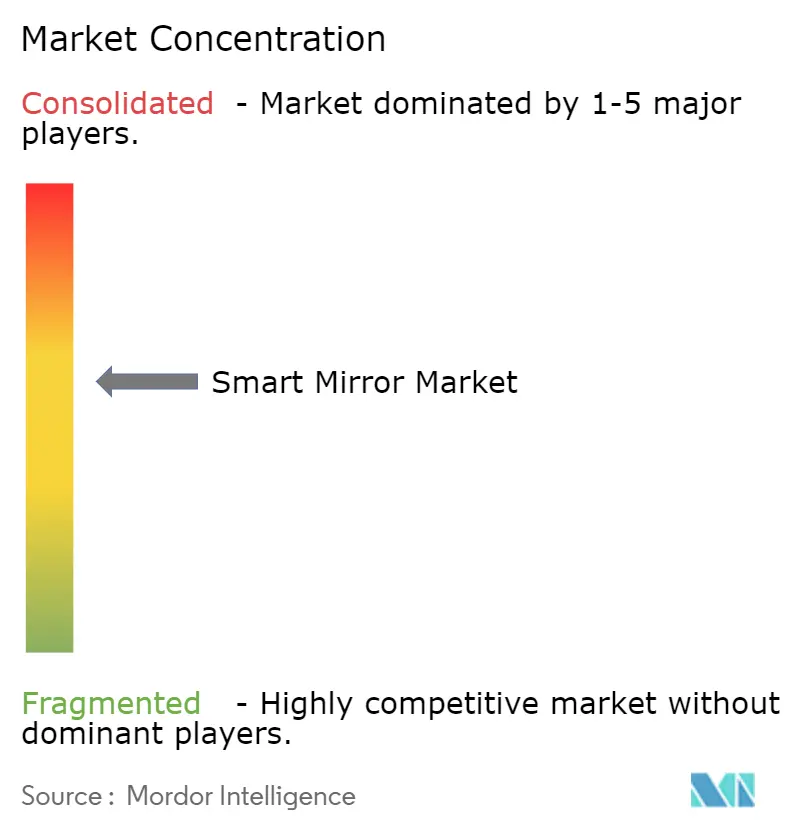
スマートミラー市場は適度に分散しており、自動車分野の大手GentexおよびMagna Internationalが統合型カメラミラーモジュールを提供する一方、Electric Mirror、Séura、およびCareOSはデザインとウェルネスソフトウェアで革新を続けています。GentexによるVOXX Internationalの1億9,600万米ドルでの買収は、EyeLock虹彩生体認証と高忠実度オーディオをホリスティックなキャビン体験スタックに統合し、競争上の優位性を拡大しました。ディスプレイ大手のLG DisplayおよびSamsung Displayは透明OLEDパネルを通じて上流での交渉力を持っていますが、ティア1インテグレーターへの依存がエンドカスタマーへの直接リーチを制限しています。Séuraの2024年スマートTVミラーは1,200ニットの輝度を達成し、日光が差し込むバスルームの需要を満たしています。[8]Séura、「2024年製品発表」、seura.com
スタートアップはエッジAIとプライバシー保証で差別化を図っており、CareOSのBMindは誘導呼吸法と睡眠トラッキングを組み込み、ウェルネス志向のゲストをターゲットとするホテルとのパートナーシップを獲得しています。SAEおよびISOの標準化団体はカメラモニターシステムの相互運用性仕様を策定しており、インターフェースの標準化と統合リスクの低減が期待されています。[9]SAE International、「カメラモニターシステムロードマップ」、sae.org サービス収益がハードウェアを上回るにつれ、ソフトウェア企業が信頼性の高いハードウェアパイプラインを確保し、その逆もまた然りという垂直統合が促進され、業界再編が迫っています。
スマートミラー産業のリーダー企業
Gentex Corp.
Ficosa (Panasonic)
Magna International Inc.
Samsung Electronics Co., Ltd.
Japan Display Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
スマートミラー市場
- Gentex Corporation
- Ficosa International SA
- Magna International Inc.
- Samsung Electronics Co., Ltd.
- Japan Display Inc.
- Murakami Corporation
- Dension Ltd.
- Electric Mirror Inc.
- Perseus Mirror
- Seura Inc.
- CareOS (Baracoda)
- Capstone Connected Holdings, Inc.
- Evervue USA Inc.
- HiMirror (New Kinpo Group)
- Acer Inc.
- Mues-Tec GmbH & Co. KG
- Shenzhen Haier Smart Home Co., Ltd.
- ad notam AG
- Panasonic Holdings Corporation
- Shenzhen Pro Display Co., Ltd.

市場機会と将来展望
ヘルスケア向けスマートミラーは、償還制度、コンプライアンス、相互運用性がディスプレイの形態以上に重視される明確なホワイトスペースを示している。2024年以降、月に少なくとも16日間の生理データ取得を要件とするCMSの遠隔患者モニタリング償還コードは、体重・血圧測定用の周辺機器を組み込んだミラー型デバイスを支援しており、ベンダーがISO 13485の取得やFHIRベースのEHRワークフロー統合を推進する動機となっている。これにより、単発的なミラー販売に依存するのではなく、認証済みハードウェアと継続的なサービス契約(モニタリングダッシュボード、アラート通知、保守)を組み合わせて提供するサプライヤーに好機が生まれている。
小売・ホスピタリティ分野における機会は、運用指標とプライバシー・バイ・デザイン型の展開モデルに重点を置いている。市場で示されたコネクテッド試着室のパイロット導入例、NRF 2024でのSamsungの実演やOak LabsによるNeiman MarcusおよびBloomingdale'sへの導入は、スマートミラーを接客待ち時間の短縮やコンバージョン向上といった測定可能な成果に結び付けている。欧州では、EUデジタルサービス法の文脈を含むデータ取扱いの開示要件が、分析前にオンデバイスで匿名化するアーキテクチャへの移行を促している。自動車分野では、リアビュー、運転者モニタリング、乗員モニタリングをガラス背面に統合するサプライヤーのロードマップが、規制および安全性評価上のインセンティブと合致しており、ミラー一体型カメラアーキテクチャに関する最近のOEMプログラム受注は、拡張性が高くソフトウェア更新可能なモジュールへの需要を強めている。主な機会は、安全なOTAを工業的に実現し、自動車信頼性基準を満たし、特殊ガラスや先進ディスプレイパネルに関する複数調達上の制約を管理できるベンダーにある。
Recent Industry Developments in スマートミラー市場
- 2026年5月:Magna Internationalは、欧州OEMとの運転者・乗員モニタリングシステムプログラムを受注したと発表した。これはミラー一体型のガラス背面カメラアーキテクチャを基盤としている。この受注は、バックミラーが中心的な安全・センシングモジュールへと移行していることを浮き立たせ、キャビンモニタリングソフトウェアと光学ハードウェアの統合をより緊密にしている。また、複数年にわたる車両プログラムが量産とサービス付帯を促すプラットフォームレベルの供給関係において、Magnaの立場を強化するものである。
- 2026年4月:Panasonic Holdingsは、Ficosa International S.A.への出資分をすべて創業家に譲渡することで、自動車デバイス事業からの撤退を完了させた。この分離は、ティア1のミラー・メカトロニクスサプライヤーの戦略的支配権を変化させ、カメラミラーおよびコックピット電子機器プログラムにおける投資優先度や提携構造に影響を及ぼす。また、自動車部品における資本集約度と利益率の観点から、大手電子機器グループによる事業ポートフォリオの再編が続いていることを示している。
- 2024年12月:Gentexは、1株あたり7.50米ドルでVOXX Internationalの買収を完了した。この取引により、Gentexはミラー型モジュールに統合可能な生体認証および音響関連機能を追加し、キャビン体験スタックを拡充した。また、スマートミラーが独立したハードウェアからマルチセンサー・ソフトウェア管理型プラットフォームへと進化する中で、より垂直統合的なアプローチを支えるものとなっている。


スマートミラー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、反射面と内蔵ディスプレイ、そしてコネクテッド電子機器を組み合わせたスマートミラーを対象としている。実際には、これらの機器は個人向け用途と業務向け設置の両方で販売されており、デジタルコンテンツの表示やセンサー・ソフトウェアを介したインタラクションが可能となっている。
対象範囲の除外事項:コネクテッドディスプレイ機能を持たない一般的なミラーは除外する。また、ミラー形態に統合されていない隣接するスマートホームデバイスも除外する。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- エンドユーザーアプリケーション別
- 自動車
- 小売およびマーケティング
- ヘルスケア
- 住宅
- ホスピタリティ
- ディスプレイ技術別
- LCD
- OLED
- その他のディスプレイ技術
- 販売チャネル別
- 企業間取引(B2B)
- 企業消費者間取引(B2C)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- ベネルクス
- 北欧諸国
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東
- GCC
- トルコ
- イスラエル
- 中東その他
- アフリカ
- エジプト
- 南アフリカ
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、スマートミラーがどこで採用されているか、そして出荷量や価格を左右する要因を明らかにすることから始まる。地域・貿易の文脈については、米国センサス局や国際貿易庁の発表、Eurostatの貿易・産業統計、ミラーおよびディスプレイ関連品目に関するUN Comtradeのデータといった公的資料を参照する。また、自動車カメラシステムがミラー代替の判断に影響を与える分野では、UNECEなどの機関が発行する規格・政策文書も収集する。
これらに加えて、企業の年次報告書、決算資料、製品カタログ、信頼性の高い報道を確認し、製品の位置付け、販路の重点、用途別の一般的な価格帯を把握する。企業財務・インテリジェンスの有償サブスクリプションは、収益区分の正規化や親会社・子会社間の二重計上の削減のために選択的に利用する。ここに挙げたソースはあくまで例示であり、最終的なデータセットは、データ収集、検証、および疑問点が生じた際の追跡確認に用いた公的資料と有償資料を組み合わせたものである。
一次インタビューおよび調査
一次調査は、公開データでは見えない前提、特に用途別の採用率、現実的なASPの変動、機能アップグレード(ディスプレイの種類、接続性、センシング)の速度を検証するために用いられる。製造、流通、設置業者、そして小売、自動車サプライチェーン、ホスピタリティ、ヘルスケア、住宅向けチャネルの大口購入者にわたる関係者に聞き取りを行い、地域間の差異を調整して最終的な見解の一貫性を保っている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:28% | CXO:12% | APAC:42% |
| ミッドティア:58% | 部門/事業リーダー:43% | EMEA:35% |
| 中小規模プレイヤー:14% | マネージャー:45% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、用途別の採用状況と買い替えサイクルから需要プールを再構築するトップダウン方式から始まり、地域別に観察された価格帯と機能構成を用いて価値に変換される。市場全体の規模が形成された後、サンプリングしたベンダー収益レンジ、設置業者・流通業者へのチャネルチェック、主要用途におけるASP×販売数量の妥当性確認といった、選択的なボトムアップ的推定によって裏付けを行う。
このモデルは、小売の試着室や店内マーケティングにおけるスマートミラーの浸透度、プレミアム住宅リノベーションにおけるコネクテッド浴室ミラーの比率、カメラモニター採用に連動した自動車ミラー代替の兆候に対して最も感度が高い。また、ディスプレイ技術構成の変化(LCDとOLED)や、時間の経過に伴い単価を変化させる一般的なアップグレードサイクルも追跡している。ボトムアップの見解に欠落がある場合、その不足部分はチャネルカバレッジと輸入強度に紐づけた保守的な配分によって処理し、その後専門家からのフィードバックを受けて調整する。
予測にあたっては、シナリオ分析を用いることで、採用状況と価格設定を管理された形で変動させることができる。シナリオの重み付けは、調達タイミングや消費者の支払い意欲について、インタビュー対象者が最も現実的と考える内容に基づいて決定される。出力結果は追跡可能な形で保持されており、各主要な推進要因を明確な前提へと遡ることができ、モデル全体を再構築せずに更新できるようになっている。
データ検証と更新サイクル
検証は、一連の相互チェックを通じて行われ、モデルの結果は貿易の方向性、発表された展開プログラム、公開カタログで観察される価格変動パターンといった独立した指標と比較される。差異が異常に大きいと判断された場合は、推進要因の前提を再検討し、計算を再確認した上で、必要に応じて一次情報源に再度連絡を取り、その変動が実際の変化を反映しているのか、タイミングによる影響なのかを確認する。
最終確定前には、モデルおよび主要な前提について複数段階にわたるアナリストレビューを実施し、異常値については文書で検討・解決する。レポートは年次で更新され、自動車用途に影響する規制変更やディスプレイ供給の段階的な変化など、重要な事象が発生した場合には随時更新を行う。納品直前には最終的な見直しを行い、クライアントに最新の情報を提供する。
Mordor Intelligenceのスマートミラー市場推計と他の公表推計との比較
公表されているスマートミラー市場の値は、各社が対象範囲の線引きを異なる方法で行っているため、しばしば一致しない。また、採用速度や価格変動に関する前提も異なる。基準年、自動車ミラー代替の扱い方、通貨換算のタイミングなど、いずれも最終的な数値に大きな差を生む要因となる。
主な差異は、自動車用ディスプレイミラーやカメラモニターに関連する代替品をスマートミラーの一部として計上するかどうかに起因する。Mordor Intelligenceは、従来型ミラーのアップグレードではなく、内蔵ディスプレイ機能を備えたスマートかつコネクテッドなミラーとして販売されている場合にのみこれを計上している。差異は、小売・住宅向け販売量の予測方法によっても生じる。一部の推計は、設置業者の対応能力や調達サイクルを確認せずに積極的な浸透率を適用している一方、他の推計は機能構成が変化してもASPを一定に保っている。
比較ベンチマーク
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.92 B (2026) | |
| グローバルコンサルティングA | USD 3.38 B (2026) | 基準年における対象範囲を過去の製品収益に重きを置いたより狭いものとし、スマートミラーの定義をより厳格にしているため、業務用導入や新しい自動車用ディスプレイ用途を過小に計上する可能性がある。 |
| 業界パブリッシャーB | USD 0.64 B (2025) | 対象範囲が消費者・住宅向けスマートミラーに近いと見られ、算定年も早いことから、より小さな数値が示されている。これにより、小売、ホスピタリティ、自動車関連需要から取り込まれる価値が減少している。 |
総じて、表に見られる差異は主に、何をスマートミラーとして含めるか、そして家庭外での採用がどの程度の速さで拡大すると想定するかによって説明される。採用の兆候、買い替えサイクル、そして再確認可能な実用的な価格帯にモデルを紐づけることで、前提が更新された際にも透明性が高く、再現しやすい推計を維持している。


レポートで回答される主要な質問
2031年のスマートミラー市場の予測収益はいくらですか?
スマートミラー市場は8.42% CAGRに支えられ、2031年までに73億7,000万米ドルに達すると予測されています。
最も速く成長すると予想されるアプリケーションはどれですか?
ヘルスケアミラーは、遠隔医療の償還とエイジング・イン・プレース需要により、2031年にかけて10.02% CAGRで成長すると予測されています。
OLEDパネルがスマートミラーで注目を集めている理由は何ですか?
OLEDの薄型フォームファクターと優れたコントラスト、および60%の透過率を達成する透明バリアントが、OEMによる採用加速を牽引しています。
サービス収益はどのように進化しますか?
サブスクリプションソフトウェア、クラウドストレージ、およびアナリティクスバンドルは、ハードウェア販売を上回る9.61% CAGRで成長する見込みです。
最も高い成長ポテンシャルを持つ地域はどこですか?
アジア太平洋はEV生産、ディスプレイ研究開発インセンティブ、ならびに中国、韓国、および日本におけるスマートホーム採用の恩恵を受け、10.86% CAGRを達成する態勢にあります。
北米における主要な規制上の障壁は何ですか?
NHTSAのFMVSS 111は依然として物理的な外部ミラーを義務付けており、米国車両におけるカメラのみのシステムの広範な採用を遅らせています。
最終更新日:



