
スマート交通市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
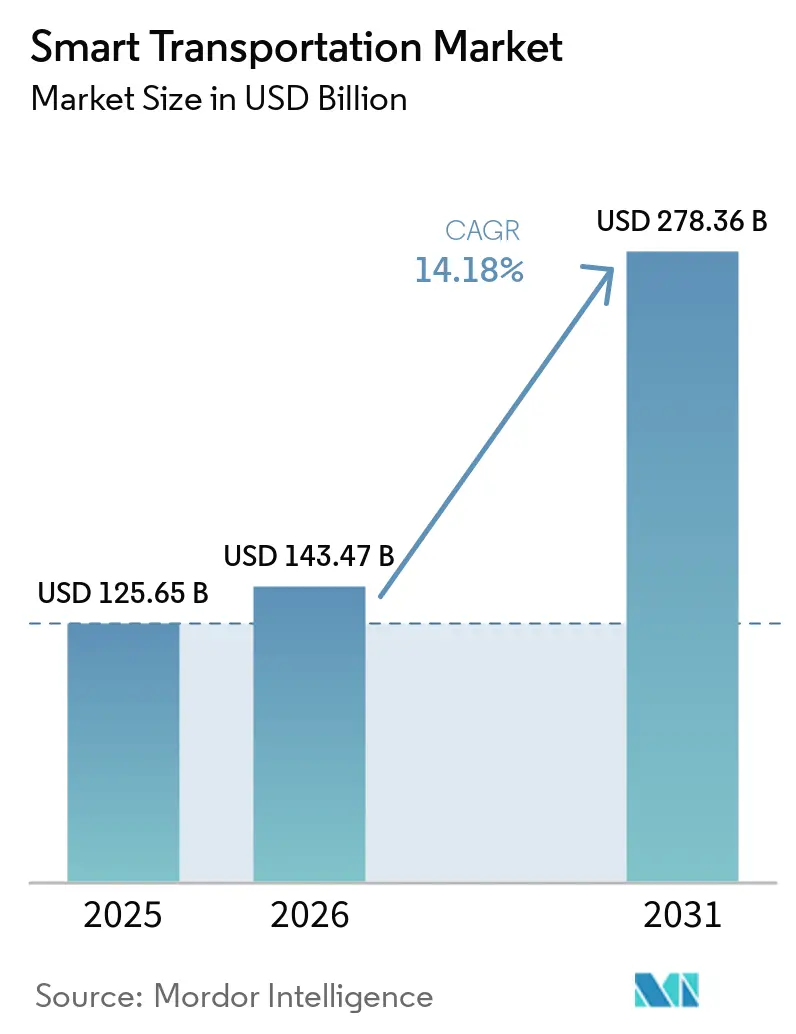
| 市場規模 (2026) | 143.47 十億米ドル |
| 市場規模 (2031) | 278.36 十億米ドル |
| 成長率 (2026 - 2031) | 14.18 % |
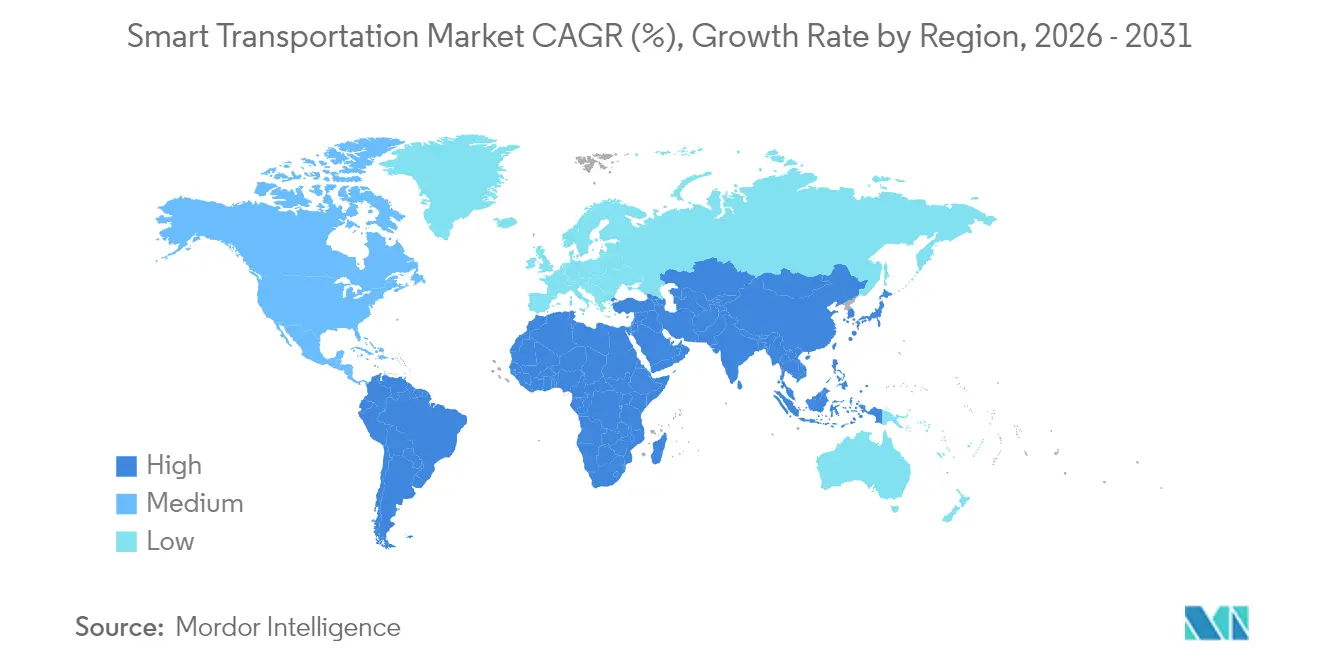
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
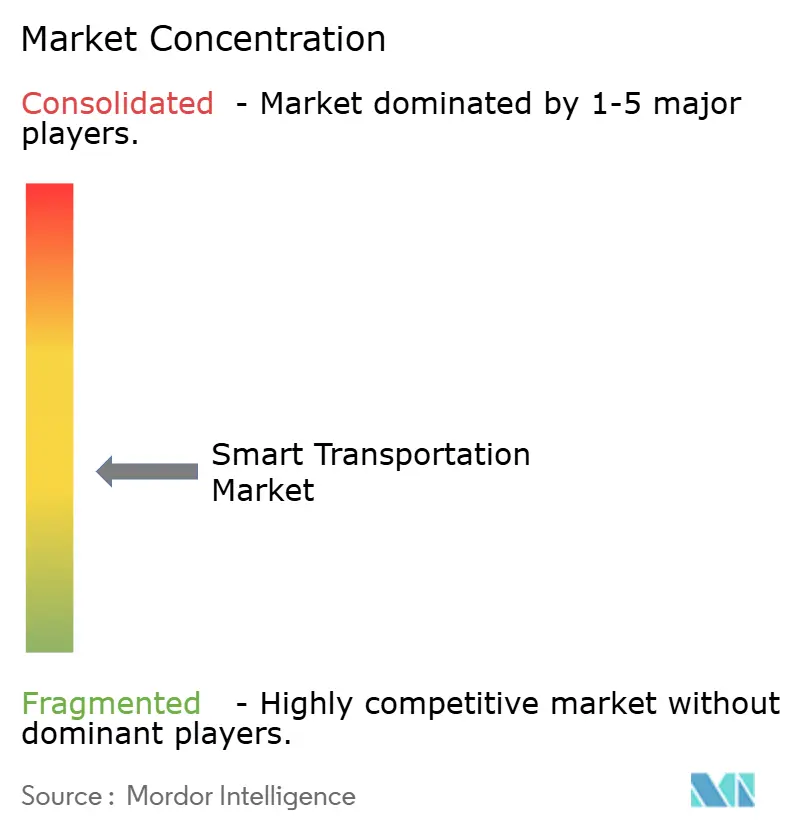
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマート交通市場分析
スマート交通市場規模は、2025年の1,256億5,000万米ドルから2026年には1,434億7,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率14.18%で2031年までに2,783億6,000万米ドルに達すると予測されています。強力な政策支援と都市人口の増加により、各国政府は追加車線の舗装なしに輸送容量を拡大できるデータ中心の交通システムへと方向転換しています。クラウドネイティブ分析、5G対応の車両接続、デジタルツインモデリングが融合し、渋滞の緩和、移動時間の短縮、安全性の向上が実現されています。公共資本は展開に流入しており、2024年10月、米国は44件の次世代モビリティプロジェクトに42億米ドルを承認しました。[1]米国運輸省、「バイデン・ハリス政権、変革的プロジェクトに42億米ドル超を発表」、transportation.gov欧州は、500km未満のゼロエミッション移動を推進し、輸送モード全体でオープンデータを義務付ける持続可能かつスマートなモビリティ戦略を通じて導入をリードしています。アジア太平洋地域は、メガシティが歴史上最大規模の都市化の波を管理するためにインテリジェントハイウェイとMaaSプラットフォームを展開するにつれ、最も急速に拡大しています。[2]世界銀行、「交通の変革 2025年」、live.worldbank.org
主要レポートのポイント
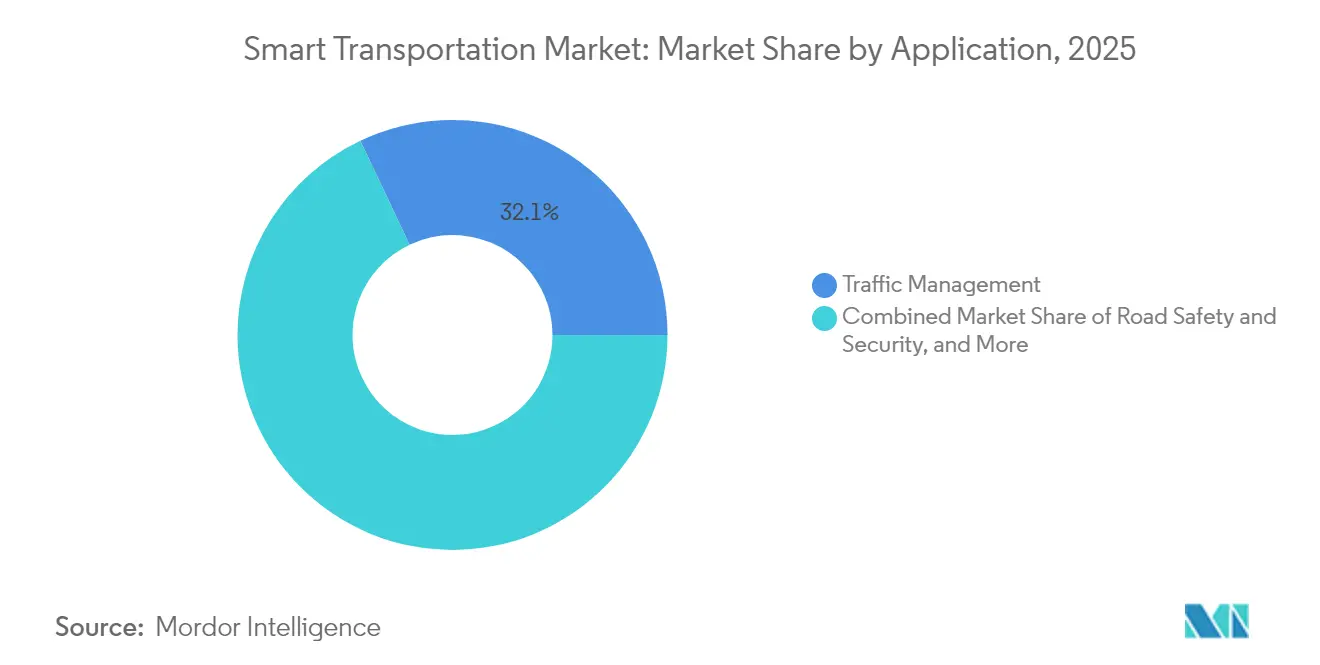
- 用途別では、交通管理が2025年のスマート交通市場シェアの32.05%を占め、2031年に向けて二桁台の年平均成長率で拡大しています。
- 製品タイプ別では、高度交通管理システムが2025年のスマート交通市場規模の31.45%のシェアを占め、協調型車両システムは2031年まで年平均成長率16.75%で上昇しています。
- サービス別では、クラウドサービスが2025年のスマート交通市場規模の41.30%を占め、プロフェッショナルサービスは年平均成長率15.25%で拡大しています。
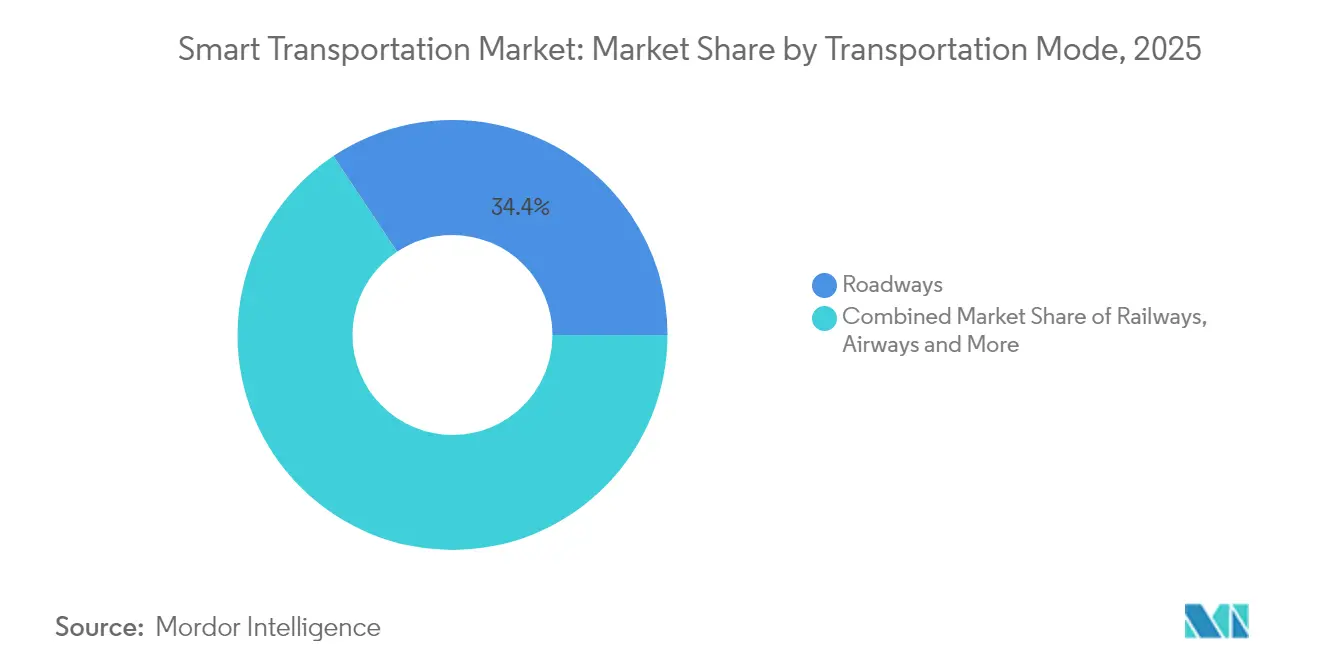
- 輸送モード別では、道路が2025年のスマート交通市場の34.35%を占め、航空は年平均成長率12.45%で成長しています。
- 接続技術別では、セルラー/C-V2Xが2025年のスマート交通市場シェアの59.20%を占め、5Gと組み合わせると年平均成長率18.85%で成長しています。
- 地域別では、欧州が2025年のスマート交通市場において39.10%の収益シェアでリードし、アジア太平洋地域は年平均成長率13.28%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な都市人口増加 | +3.2% | グローバル、アジア太平洋・中東が最高 | 中期(2〜4年) |
| 政府のスマートシティ資金調達とITS義務化 | +4.1% | 北米、欧州、中国 | 中期(2〜4年) |
| AIエッジセンサーのコスト低下 | +2.8% | グローバル | 短期(2年以内) |
| MaaSサブスクリプションの成長 | +2.3% | 欧州、北米、先進アジア太平洋 | 中期(2〜4年) |
| ブロックチェーン料金マイクロ決済 | +1.1% | 北米、欧州 | 長期(4年以上) |
| 都市キャニオン向けGNSS冗長性 | +0.9% | グローバルメガシティ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
既存道路ネットワークに負荷をかける急速な都市人口増加
都市への人口移動は前例のない交通密度を生み出しており、都市部は2030年までに世界人口の60%を収容すると予測されています。渋滞はすでに多くの経済圏でGDPの2〜4%を侵食しており、交通機関はコストのかかる道路拡幅の代わりにAI駆動の交通最適化を導入するよう促されています。北京のスマート信号ネットワークは2024年に平均遅延を23%削減し、同様の展開がムンバイとジャカルタでも進行中です。デジタルツインにより、計画担当者は車線構成を仮想的にストレステストでき、車両プローブデータと組み合わせた適応型信号制御はアジアのメガシティ内の回廊移動時間を25%短縮しました。したがって、スマート交通市場は、都市がコンクリート拡張よりも技術的解決策を優先するにつれ、都市密度から直接恩恵を受けています。
政府のスマートシティ資金調達とITS義務化
立法支援はインテリジェントモビリティのための数十億ドル規模のパイプラインへと転換されています。米国インフラ投資・雇用法は公共交通機関の近代化に912億米ドルを割り当てており、[3]政府財務担当者協会、「インフラ投資・雇用法」、gfoa.orgATTAINプログラムは先進技術パイロットのために年間6,000万米ドルを確保しています。欧州連合における並行した取り組みは、相互運用可能なデータ共有とカーボンニュートラル回廊を義務付け、スマート交通市場のベンダーに対する需要の確実性を固定しています。資金調達条項はしばしば農村部の包含を要求し、第一層都市を超えた対応可能な需要を拡大し、低コストセンサーパッケージとクラウドオーケストレーションにおけるイノベーションを刺激しています。
AIエッジセンサーのコスト低下
コンポーネントの進歩により、2023年以降、処理あたりの消費電力コストが半減し、推論をローカルで処理できる300 ミリオン 米ドル未満のカメラ・LiDAR融合ユニットが実現した。[4]テキサス州運輸局、「AI戦略計画」、txdot.govカメラおよびLiDARデータの自治体利用は、交通アナリティクス市場における一つの応用事例である。これまで幹線道路の信号アップグレードしか予算的に実施できなかった自治体が、面的なカバレッジへと移行しつつあり、ユニット出荷台数を押し上げるとともに予測分析向けデータセットを充実させている。また、局内キャビネット内のローカルコンピューティングによりバックホール帯域幅が削減され、各機関は既存の光ファイバーを有効活用できる。オープンスタンダードのセンサースイートとSaaSコントロールレイヤーを備えたベンダーは、エンドポイントの増加に伴い段階的な継続収益を獲得できる立場にある。
MaaSサブスクリプションプラットフォームの成長
バンドルされたマルチモーダルパスは、規制当局が地下鉄、マイクロモビリティ、地域鉄道にわたるアカウントベースの発券をサポートする欧州でモビリティアクセスを再定義しています。事業者はAIを活用して動的価格設定を提供し、ブロックチェーンがサービスプロバイダー間の決済の透明性を確保しています。この構造的な転換は自家用車への依存を減らし、公共フリートの利用率を高め、スマート交通市場のコアセグメントである統合決済ゲートウェイと旅客情報システムへの需要を強化しています。
制約の影響分析*
| 制約 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期ATMSの設備投資 | −2.1% | グローバル、途上国経済が最高 | 短期(2年以内) |
| クロスベンダーV2X標準の欠如 | −1.8% | グローバル | 中期(2〜4年) |
| サイバーセキュリティ上の責任 | −1.3% | 北米、欧州 | 中期(2〜4年) |
| 5.9GHz帯域の希少性 | −0.7% | アジア、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市全体のATMS展開における高い初期設備投資
高度交通管理バックボーンの展開には交差点あたり6,000〜7,000米ドルのコストがかかり、大都市では設備投資が7,000万米ドルを超えることも珍しくありません。予算サイクルと調達規則が導入を遅らせており、特に税基盤が小さい地域では顕著です。設備投資を繰り延べるために官民パートナーシップと使用量ベースの価格モデルが登場していますが、財務上の摩擦はスマート交通市場が直面する最も直接的な逆風として残っています。
V2Xのクロスベンダーデータ標準の欠如
業界は、DSRCからC-V2Xへのグローバルな転換に伴うメッセージセットの断片化に引き続き取り組んでいます。FCCが2024年末に技術パラメータを成文化した一方で、多くの路側ユニットは依然として独自の方言を使用しており、インテグレーターは各OEMに合わせてコードをカスタマイズせざるを得ません。これはスケールを妨げ、ライフタイムコストを引き上げ、スマート交通業界におけるフリートの改修を遅らせています。標準化アライアンスは現在オープンAPIを優先していますが、中期的な抵抗は続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
交通管理が都市モビリティソリューションを支配交通管理は2025年のスマート交通市場において32.05%の市場シェアを占め、都市がAI調整による二桁台の渋滞削減を目標とするにつれ、全体的な成長を上回るペースで拡大すると予測されています。リアルタイム適応型信号制御はフロリダ州のパイロット回廊で35%の移動時間削減を示しており、交差点分析、インシデント検知、回廊最適化の調達を支えています。自治体の購買担当者は、フォークリフトアップグレードなしに既存のコントローラーに接続できるモジュール式クラウドダッシュボードを評価しており、この設計原則がベンダーの対応可能性を広げています。
駐車場管理技術は年平均成長率12.95%で進歩しており、路肩在庫をデジタル資産に変換し、ダウンタウンの交通量の30%に達することもある巡回交通を削減しています。公共交通は、乗客が所有から使用量ベースのサブスクリプションへとシフトするにつれて成長しています。貨物輸送では、協調型適応クルーズコントロールが5〜6%の燃料節約と平均速度の向上を実証しており、物流ITSの展開に対するビジネスケースを生み出し、スマート交通市場をさらに押し上げています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


製品タイプ別:
ATMSプラットフォームがAI統合で進化高度交通管理システムは2025年のスマート交通市場シェアの31.45%を占め、マルチモーダルネットワークのデジタルオペレーティングシステムとして機能しています。機関は、予測分析、作業ゾーン自動化、温室効果ガスダッシュボードをサポートするクラウドネイティブオーケストレーションで、サイロ化されたオンプレミスサーバーを置き換えています。20の既存システムを単一のCOTSプラットフォームに統合するカリフォルニア州の調達は、この統合トレンドを例示しています。
年平均成長率16.75%を記録している協調型車両システムは、5GとエッジAIを組み合わせて隊列走行、高度な危険警告、優先緊急ルーティングを可能にしています。5G自動車協会の2025年パリでの非地上ネットワーク試験は、ハイブリッド衛星・セルラーV2Xを検証し、農村高速道路のカバレッジを拡大しました(5gaa.org)。高度交通価格設定システムは、渋滞課金が収益源を再形成し、モーダルシフトを促すにつれて勢いを増しており、リアルタイムのマイクロ課金にブロックチェーンを使用することが多くなっています。
サービス別:
クラウドプラットフォームがリアルタイム分析を可能にクラウドサービスは2025年のスマート交通市場規模の41.30%を占め、オンプレミスデータセンターからの決定的な移行を反映しています。クラウドの弾力性により、機関は容量計画なしにテラバイト規模のセンサーデータを取り込み、予測モデルを実行し、オープンデータポータルを公開できます。IterisのベンチュラカウンティとのSaaS契約は、従量課金制分析がどのように参入障壁を下げるかを示しています。プラットフォームベンダーは現在、継続収益を深めるためにサイバーセキュリティ監視とデジタルツインモデリングをバンドルしています。
プロフェッショナルサービスは年平均成長率15.25%で拡大しており、機関がマルチベンダーの相互運用性、規制コンプライアンス、変更管理をナビゲートできるシステムインテグレーターを求めているためです。アドバイザリーチームは段階的な展開を設計して混乱を最小化し、マネージドサービスラップはミッションクリティカルな回廊のアップタイムを保証しています。展開・統合作業は、既存のSCADA、料金徴収、決済システムがスマート交通市場のクラウドアーキテクチャへの慎重な移行を必要とする場所で依然として重要です。
輸送モード別:
道路がスマートモビリティの基盤として残る道路は2025年の収益の34.35%を生み出しました。スマート道路のアップグレードには、接続型車両回廊、自動インシデント処理、メンテナンスAIにデータを供給する路面埋め込みセンサーが含まれます。夜間視認性と次世代インシデント管理に関する連邦道路局のパイロットは参照フレームワークを設定しています。料金徴収と貨物プラットフォームとの統合は、より広いスマート交通市場内での道路バックボーンを強化しています。
航空は年平均成長率12.45%で最も急成長しているモードであり、遠隔タワー制御、AI誘導の地上ハンドリング、UAV交通管理によって推進されています。スマート空港セグメントは、生体認証による旅客フローとエッジベースのセキュリティスクリーニングによって牽引されています。接続型信号、予知保全、自律型船舶システムへの鉄道・海上投資がモーダル多様化を補完し、スマート交通業界がサプライチェーン全体でレジリエンスを提供することを確保しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
接続技術別:
C-V2Xが5G統合で加速セルラー/C-V2Xは、規制当局が車両接続のために5.9GHz帯域をクリアするにつれ、2025年のスマート交通市場シェアの59.20%を占めました。この技術はキロメートル規模の通信範囲、最小限の路側ハードウェア、5G NRへのシームレスなアップグレードパスを提供します。2032年までに年間3,000万台のV2X対応車両を追加するという中国の義務付けは、セルラー採用の規模を示しています。
5G/C-V2Xは2031年まで年平均成長率18.85%で最も急成長している接続スタックであり、高帯域幅センサー共有をサポートし、部分的自律走行への道を開いています。低軌道コンステレーションを使用した衛星補強は、農村貨物ルートと外洋に沿ったカバレッジギャップを埋めています。欧州宇宙計画は、GNSSの下流収益が2033年までに5,800億ユーロ(6,390億米ドル)以上に倍増すると予測しています。
地域分析
欧州スマート交通市場
欧州は、厳格な排出量目標と一貫した資金調達モデルに支えられ、2025年のスマート交通市場における収益の39.10%を占めた。持続可能かつスマートなモビリティ戦略は、2030年までにゼロエミッション車両3,000万台の普及と高速鉄道輸送量の倍増を目標として掲げている。公共データスペースおよびオープンソースのシミュレーションプラットフォームへの投資は、ベンダーのイノベーションを加速させるとともに、都市が地域全体でパフォーマンスをベンチマークする取り組みを支援している。北欧の成熟した通インフラと混雑課金制度の早期導入は、大陸全体で複製可能なモデルを提供している。
北米スマート交通市場
北米は第2位に位置する。SMARTグラント(年間1億米ドル)やメガグラント回廊を含む連邦プログラムが、パイロット事業の拡大と農村部への普及を支援している。シリコンバレーのクラウドおよび半導体クラスターは豊富なサプライヤーエコシステムを形成しており、スマート交通市場に不可欠なLIDARモジュール、マッピングAPI、ミドルウェアの迅速な商業化を可能にしている。商業用モバイルスペクトルを活用した補完的な衛星カバレッジに関するFCCの承認により、V2Xのリーチが人口希薄地域にまで拡大し、緊急サービスの強靭性が強化されている。
アジア太平洋および中東スマート交通市場
アジア太平洋地域は13.28%のCAGRで最高の成長率を記録している。中国の各省は国家指令を達成するために路側C-V2Xを稼働させており、インドの専用高速道路および港湾プログラムはIoTセンサーを統合して所要時間の保証を実現している。ASEANの大都市では、国民識別制度と連携した非接触型ケットシステムを導入し、サービスとしてのモビリティの普及サイクルを短縮している。一方、中東諸国はビジョン2030の資金を自律型地下鉄路線に投入し、2030年までに地域のITS支出70億米ドルを目標としている。これらの取り組みが総合的に、アジア太平洋地域をスマート交通市場における主要な需要拡大エンジンとして確立している。

規制環境
欧州では、インテリジェント・トランスポート・システム(ITS)の枠組みのもとで、デジタルモビリティに関する規制のベースラインが厳格化している。指令(EU)2023/2661は、動的データセットへのアクセスおよびマルチモーダルデジタルサービスの相互運用性に関する要件を強化するためにITSアプローチを改正し、加盟国に対する国内法化の期限を2025年12月21日と定めた。NAPCORE-X(2025年~2027年)などの実施支援活動が、各国のアクセスポイント間でデータ品質、メタデータ、コンプライアンス実務を整合させるために活用されており、オープンデータポータル、旅行者情報システム、マルチモーダル旅程計画に関する調達要件を形成している。
世界的には、UN ECE WP.29を通じて自動運転・コネクテッドカーに関する規則の収束が続いており、GRVAは2026年1月に第24回会合を開催し、自動運転システム監督に関する調和的アプローチを前進させた。米国では、運輸省が2026年2月に交通デジタルインフラ(TDI)に関する情報提供要請(RFI)を発表し、データを中心としたインフラを重視し、相互運用可能なマルチモーダルデータ交換とサイバー耐性をシステムレベルの優先事項として強調した。これらの動きは、標準準拠のV2X、監査対応のデータガバナンス、路側およびクラウド展開のためのセキュリティ・バイ・デザインアーキテクチャに関するベンダーのロードマップに反映されている。
バリューチェーン分析
スマートトランスポーテーションの価値創造は、エッジセンサー(カメラ、レーダー、LiDAR)、路側・産業用ネットワーキング、位置測位(GNSS補強)、接続スタック(セルラー/C-V2X、5G、衛星バックホール)などの実現技術から始まる。プラットフォーム層は、交通、車両群、乗客のデータセットをATMS/ATIS/APTSおよびロジスティクス可視化ソフトウェアに統合し、クラウドおよびマネージドサービス経由での提供が増えている。サイバーセキュリティおよびID・アクセス管理はスタック全体にわたって存在する。システムインテグレーターおよびモビリティ事業者は、これらの構成要素を、回廊、交差点、課金ゾーン、マルチモーダルハブに向けた展開、統合、マネージド運用を通じて業務上の成果へと転換している。
最近の提携は、地図作成、車両プラットフォーム、モビリティネットワーク間の統合の深化を示している。HERE TechnologiesとBaidu Mapsは2026年4月、世界の自動車メーカー向けにレーンレベルの地図と知能運転コンテンツを共同開発する覚書を締結し、地図データがADASおよびコネクテッドカーサービスへの上流入力として重要であることを再確認した。車両とプラットフォームの側では、StellantisとQualcommが2026年5月に協業を拡大し、Snapdragon Digital Chassisの機能をSTLA Brainと統合し、車内コンピューティング、接続性、コックピット機能をより広範なデータサプライチェーンに接続した。下流では、2026年6月のStellantis、Wayve、Uberによるレベル4ロボタクシーの開発・展開に向けた提携などのモビリティネットワークおよび自律走行に関する協業が、運用、安全性証明管理、車両群オーケストレーションが単なる終端ではなくバリューチェーンの結節点になりつつあることを示している。
競合環境
市場構造は中程度に集中しています。Siemens、IBM、Thales、Huaweiは、信号、クラウド分析、サイバーセキュリティをバンドルしたエンドツーエンドのポートフォリオを固定しています。各社はエコシステム戦略を追求しており、SiemensのXceleratorプラットフォームは開発者を誘致してその交通OSに付加価値アプリを構築させ、IBMはwatsonx AIを重ねて予測インシデント対応をオーケストレーションしています。第一層OEMは通信会社やハイパースケーラーと協力してモビリティ・アズ・ア・サービスのスタックを拡張し、収益をハードウェアから継続的なプラットフォーム料金へとシフトしています。
戦略的には、ベンダーはモードを統合された移動レイヤーに統合するオーケストレーションモデルへと転換しており、クラウドオペレーティングシステムの経済性を反映しています。買収パイプラインは能力ギャップを埋めるニッチソフトウェアを標的にしており、Transit Technologiesのバス配車、ディスパッチ、旅客アプリの3件の買収はそのMaaSスイートを拡大しています。パートナーシップは地理的参入のリスクも軽減しており、Actelis Networksは防衛契約を活用して路側キャビネット向けの堅牢なイーサネットを検証し、その後都市の交通局にクロスセルしています。
新興市場では一人当たりの設備投資が低いため、ホワイトスペースの機会が残っています。従量課金制の価格設定を備えたモジュール式クラウドファーストアーキテクチャを提供するサプライヤーが最も有利な立場にあります。ブロックチェーン課金パイロットは、漏洩を減らし距離ベースの課金を可能にするマイクロ決済レールへの潜在的な需要を示しており、スマート交通市場内でネットゼロ資金調達モデルを目指す政策立案者に響く提案です。
スマート交通業界リーダー
Cisco Systems Inc.
SAP SE
IBM Corporation
AVEVA Group PLC
Siemens Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
スマート交通市場
- Siemens Corporation
- Cisco Systems Inc.
- IBM Corporation
- SAP SE
- AVEVA Group PLC
- Thales Group
- Huawei Technologies Co. Ltd.
- Alstom SA
- Kapsch TrafficCom AG
- Hitachi Ltd.
- Oracle Corporation
- Advantech Co. Ltd.
- Orange SA
- TransCore LP
- Cubic Transportation Systems
- TomTom NV
- Panasonic Holdings Corp.
- Ericsson AB
- Qualcomm Inc.
- Continental AG
- Iteris Inc.
- PTV Group

市場機会と将来展望
公共プログラムは、パイロットから回廊規模・ネットワーク規模の展開へと移行しており、クラウドネイティブなオーケストレーション、相互運用可能なデータ交換、AIベースの制御に対する需要が高まっている。米国における次世代モビリティプロジェクト44件への42億米ドルの承認(2024年10月)と、進行中のDOT SMART Grantsプログラムは、測定可能な安全性、公平性、パフォーマンス成果に関する当局の要件を満たせるベンダーにとって明確なパイプラインを提供する。欧州では、指令(EU)2023/2661に関連する国内法化期限とNAPCORE-X(2025年~2027年)などの実施活動が、コンプライアンスに準拠したデータ共有、国内アクセスポイントのアップグレード、マルチモーダルサービスの相互運用性における機会を支えている。
接続性主導のロードマップと大規模なインフラアップグレードは、5G対応C-V2X、デジタルツイン、マルチモーダル可視化サービスにおける空白領域も生み出している。Smart Networks and Services Joint Undertakingは2026年1月、道路上のコネクテッド・自動化モビリティに関する5G戦略展開アジェンダを発表し、コネクテッド・自動化モビリティ用途を支える国境を越えた5Gスタンドアロン機能に関する体系的な指針を提供した。アジアでは、政府主導のITS展開とスマート貨物ノードが主要都市中心部を超えて需要を拡大しており、インドはチェンナイ向けに165交差点をカバーするインテリジェント・トランスポート・システムを承認し、2026年8月の運用開始を目指している。マレーシアでは2026年7月、パシルパンジャンでAI駆動型港湾交通管理を中心に設計され、800万TEUの容量目標を掲げたスマートAIコンテナ港の起工式が行われた。これらの取り組みは、道路ITS、港湾・鉄道ロジスティクス、企業ソフトウェア環境を統合的な運用ビューに接続できるベンダーにとっての機会を増大させている。
Recent Industry Developments in スマート交通市場
- 2026年6月:project44のリアルタイム・マルチモーダル可視化ソリューションがSAP Endorsed Appとなり、SAP Storeで利用可能になった。これにより、港湾状況などの予測到着時刻や可視化シグナルへのアクセスが企業ワークフロー内で拡大した。この更新は、ロジスティクスITSにおけるパッケージ化された相互運用可能なSaaSアプリケーションの役割を強化し、単独型可視化プラットフォームに対して中核ERPおよび輸送実行環境との統合を求める競争圧力を高めている。
- 2026年5月:IBMとAbertisは、複数の国を対象とした5年間のグローバル技術モダナイゼーション契約を発表し、SAP S/4HANAへの移行を含んでいる。このプログラムは、有料道路・インフラ事業者がデータ駆動型モビリティ運用を支えるために中核システムをアップグレードしている様子を示しており、スマートトランスポーテーション資産全体にわたるコネクテッド資産モニタリング、分析、サイバーセキュリティ機能の需要を高めている。
- 2026年5月:Ciscoは、デトロイトで開催されたITS Americas 2026において、AI駆動型交通ネットワーク、ITSトラフィック向けSD-WAN、V2X通信のサポートへの注力を強調した。安全でスケーラブルなネットワーキングへの重点は、展開が孤立した交差点から回廊・地域ネットワークへ拡大する中で、強化された接続性とセグメント化されたアーキテクチャの重要性を再確認するものである。


スマート交通市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、スマート交通市場は、センサー、通信ネットワーク、およびアナリティクスを活用して道路・鉄道・航空・海上における旅客および貨物の移動を管理・改善する、接続されたハードウェア、ソフトウェア、およびクラウドサービスを対象とする。
対象外の範囲:民間運営のマイクロモビリティフリートおよびスタンドアロンのナビゲーションアプリは、本市場模の算定から除外される。
セグメンテーション概要
- 用途別
- 交通管理
- 道路安全・セキュリティ
- 駐車場管理
- 公共交通ITS
- 自動車テレマティクス
- 貨物・物流ITS
- 製品タイプ別
- 高度旅行者情報システム(ATIS)
- 高度交通管理システム(ATMS)
- 高度交通価格設定システム(ATPS)
- 高度公共交通システム(APTS)
- 協調型車両システム(C-ITS)
- サービス別
- 展開・統合
- クラウドおよびマネージドサービス
- プロフェッショナル・コンサルティング
- 輸送モード別
- 道路
- 鉄道
- 航空
- 海上
- 接続技術別
- DSRC / C-V2X
- 5GおよびLTE-M
- 衛星(GNSS、Lバンド)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- アジア太平洋その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
市場の基本構造を構築するにあたり、まず輸送活動、インフラ投資、および導入を規定する規制を示す公開データを収集する。使用するソースには、例えば米国運輸省(US DOT)および連邦道路局(FHWA)の公表資料、ユーロスタットのモビリティおよびインフラ統計、国際交通フォーラム(OECD)のデータセット、世界銀行の都市・交通指標、ならびに関連する電子機器および通信カテゴリーに関する国連貿易統計が含まれる。
これに加え、企業の開示資料、年次報告書、投資家向けプレゼンテーション、交通当局のウェブサイト、および信頼性の高い報道資料をレビューし、典型的なソリューションバンドルと価格ロジック(単発導入と継続的なプラットフォームおよびデータ料金の比較)をマッピングする。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、ならびにグローバルな契約・入札データベースを活用し、サプライヤーのエクスポージャー、入札サイク、および技術的な注力分野をクロスチェックする。これらのデスクリサーチソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開資料も参照している。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、公開データから構築した内容を検証するために活用される。特に、プロジェクトのタイミングや継続収益の前提が合計値に影響を与える可能性がある場合に有効である。主要地域のソリューションプロバイダー、システムインテグレーター、交通事業者、および公共セクターのステークホルダーと対話し、導入率、価格帯、ならびにハードウェア・ソフトウェア・サービス間の配分を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:13% | アジア太平洋:41% |
| 中位層:60% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:14% | マネージャー:59% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、公共インフラプログラ、スマートシティの展開、およびモビリティ近代化予算から交通デジタル化支出を再構築し、モード別の導入率でフィルタリングするトップダウンアプローチから始まる。合計値の現実性を確保するため、サンプリングした平均販売価格に予想導入数を乗じた選択的なボトムアップ検証(スマート信号、料金収受、発券、交通管理などの項目)を実施し、開示情報が入手可能な場合はサプライヤーの収益エクスポージャーチェックも行う。
本市場において重要な主要インプットには、都市化・渋滞指標、高度道路交通システム向け公的資金調達サイクル、5GおよびIoT接続の整備状況、運賃収受デジタル化のペース、ならびに接続型モニタリングおよび制御へ移行する回廊の割合が含まれる。地域プログラムの詳細が十分に公開されていない場合は、類似都市のプロキシを用いてギャップを補完し、専門家のフィードバックを経て前提条件の範囲を絞り込む。予測においては、シナリオ分析を用いてモデルが異なる展開速度と予算経路を反映できるようにし、選択したシナリオをインタビュー対象者が今後5年間最も可能性が高いと述べた内容に整合させる。
データ検証と更新サイクル
アウトプットは、入札量、主要回廊プロジェクトのパイプライン、および報告された交通テクノロジー支出トレンドなどの独立したシグナルと照合し、承認前に差異をレビューする。結果に疑義が生じた場合は前提条件を再検討し、該当する回答者タイプへの追加フォローアップを実施して、要因を把握・修正する。
レポートは年次で更新され、大規模な資金調達発表、主要な規制変更、または導入ペースの顕著な変化といった重要なイベントが発生した場合には中間更新を行う。納品前に最終レビューを実施し、数値が最新の入手可能データおよび最新の専門家フィードバックを反映していることを確認する。
Mordor Intelligenceのスマート交通市場規模算定と他の公表推計との比較
スマート交通の公表市場規模がしばしば一致しないのは、含まれる収益ストリームの定義が異なるためであり、通貨・インフレ前提のタイミングも公表合計値に影響を与える場合がある。また、ある調査が隣接カテゴリーを混在させている場合にも差異が生じ、表面上は近似しているように見えても実際に計上されている内容が変わる。
スマート交通においては特に、民間運営のマイクロモビリティフリートが含まれるか否か、スタンドアロンのナビゲーションアプリが市場の一部として扱われるか否か、および推計がスマートモビリティソフトウェアのみを対象とするか接続されたハードウェア導入や継続的なプラットフォーム料金も含むかによって、差異が生じることが多い。下表はそのような対象範囲とタイミングの選択を反映しており、2025年の値は2024年の固定米ドルで維持され、マイクロモビリティフリートおよびスタンドアロンのナビゲーションアプリを除外している。これはMordor Intelligenceが採用するアプローチである。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 125.65 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 126.76 ビリオン 米ドル(2024年) | 基準年と予測期間が異なり、特定のソリューションシステムをより重視しているとみられ、スマート交通と広義のモビリティITの境に影響を与える可能性がある。 |
| 業界出版社B | 151.74 ビリオン 米ドル(2025年) | より広い隣接スコープを含み、異なるベースライン年の設定を使用している可能性が高く、より多くのモビリティサービスを取り込み、より厳格な接続システムの視点と比較して2025年の合計値を引き上げる可能性がある。 |
対象範囲を一定に保ち、収益タイプをモード間で一貫して扱うと、ソース間の残差は急速に縮小する。当社のアプローチは、市場を明確な導入シグナルと再現可能な価格ロジックに基づいて追跡可能な状態に保つものであり、購入者が実際のプロジェクト活動と数値を照合しやすくする。


レポートで回答される主要な質問
スマート交通市場の現在の規模はどのくらいですか?
市場は2026年に1,434億7,000万米ドルと評価されており、2031年までに2,783億6,000万米ドルに達すると予測されています。
スマート交通市場で最大のシェアを持つセグメントはどれですか?
高度交通管理システムが2025年に31.45%のシェアでリードしています。
最も急成長している接続技術はどれですか?
5G/C-V2X接続は2031年まで年平均成長率18.85%で拡大しています。
最も高い成長が見込まれる地域はどこですか?
アジア太平洋地域は急速な都市化と大規模なインフラ投資に牽引され、年平均成長率13.28%で成長すると予測されています。
北米における市場成長の主な資金調達ドライバーは何ですか?
米国インフラ投資・雇用法および関連する助成金プログラムは、インテリジェントモビリティの展開に多大な資本を提供しています。
現在の都市展開が直面する最大の制約は何ですか?
都市全体のATMS展開における高い初期設備投資が最も重大な障壁として残っており、特に途上国経済において顕著です。
最終更新日:



